DeFi có thực sự định giá được rủi ro cho vay trong thế giới thực không?
Tác giả: Fran Palminha
Biên dịch: TechFlow
TechFlow hướng dẫn: Khi các tài sản thế giới thực được token hóa (RWA) và tín dụng tư nhân tiếp tục thâm nhập, các giao thức cho vay phi tập trung đang đối mặt với một mô hình rủi ro hoàn toàn mới. DeFi truyền thống dựa vào giá oracle thời gian thực để kích hoạt thanh lý tự động, trong khi tín dụng tư nhân không chuẩn mực trong thế giới thực lại có đặc tính ma sát thanh khoản mạnh và độ trễ định giá chu kỳ dài.
Việc chỉ phụ thuộc vào giá trị tài sản ròng lịch sử (NAV) không chỉ không thể kịp thời nắm bắt sự suy giảm khả năng trả nợ thực tế của người đi vay, mà còn phơi lộ khoảng trống thanh khoản chết người trên thị trường thanh lý cấp hai khi xảy ra đám đông rút vốn. Bài viết này phân tích chuyên sâu logic tái cấu trúc hệ sinh thái cho vay DeFi trong tương lai thông qua chuyển dịch xếp hạng tín dụng trên chuỗi, arbitrage bất cân xứng thông tin và điều chỉnh tham số rủi ro động.
Trong việc cho vay thế chấp bằng tài sản thế giới thực được token hóa (RWA), DeFi đang đạt được những tiến bộ đáng kể.
Tuy nhiên, khi đối mặt với tín dụng tư nhân, toàn bộ hệ thống đã phơi bày một mâu thuẫn sâu sắc nan giải.
Giao thức cho vay có thể đọc thời gian thực giá thị trường của token, tính toán giá trị thế chấp của nó và kích hoạt thanh lý tự động khi chạm ngưỡng. Nhưng nếu khoản vay thực tế tương ứng với token đó đã bắt đầu suy thoái, trong khi mức báo giá công khai của token vẫn không thay đổi, thì thế giới on-chain sẽ phản ứng như thế nào?
Đây chính là lý do cốt lõi khiến rủi ro tín dụng truyền thống khó có thể được chuyển trực tiếp lên chuỗi.
Giá ổn định không bao giờ đồng nghĩa với rủi ro thấp
ETH sở hữu giá giao dịch thị trường thứ cấp cập nhật liên tục theo thời gian thực, nhưng điều kiện này thường hoàn toàn không tồn tại đối với khoản vay tư nhân.
Kỳ hạn một quỹ tín dụng tư nhân tính toán giá trị tài sản ròng (NAV) thường là hàng tuần, hàng tháng hoặc thậm chí hàng quý. Trong khoảng lặng giữa hai lần báo cáo định giá, giá sổ sách của token đó thường trông dường như cực kỳ ổn định.
Tuy nhiên, doanh nghiệp đi vay thực tế phía dưới bất cứ lúc nào cũng có thể rơi vào khó khăn về vận hành: doanh thu sụt giảm, không thanh toán lãi đúng hạn, hoặc tài sản thế chấp bị mất giá thực chất. Nhưng trước khi đợt định giá chính thức tiếp theo hoàn tất, giao thức cho vay vẫn chỉ nhìn thấy mức NAV cũ không hề biến động đó.
Điều này tạo ra một cái bẫy gây hiểu lầm nghiêm trọng cho các mô hình rủi ro DeFi: một loại tài sản thiếu biến động giá theo thời gian thực thường bị nhận diện sai lầm bởi thuật toán và mô hình thống kê là “rất an toàn”.
Các tổ chức cho vay truyền thống quan tâm không chỉ dừng lại ở giá cả
Khi đánh giá chủ thể đi vay, các ngân hàng thương mại và quỹ tín dụng chuyên nghiệp dựa trên rất ít chiều kích thông tin có thể tra cứu gốc trên chuỗi.
Họ sẽ xuyên thấu toàn diện tình trạng dòng tiền của bên đi vay, tồn lượng nợ hiện tại, hồ sơ trả nợ lịch sử, mức độ khó khăn thực tế trong xử lý tài sản thế chấp và các điều ước hạn chế tài chính. Quan trọng hơn, công tác quản lý rủi ro truyền thống còn tiến hành đo lường chặt chẽ hai chỉ số cốt lõi: xác suất vỡ nợ thực tế của người đi vay (PD), và tỷ lệ thu hồi sau khi mất mát (LGD) sau khi xảy ra sự cố vỡ nợ.
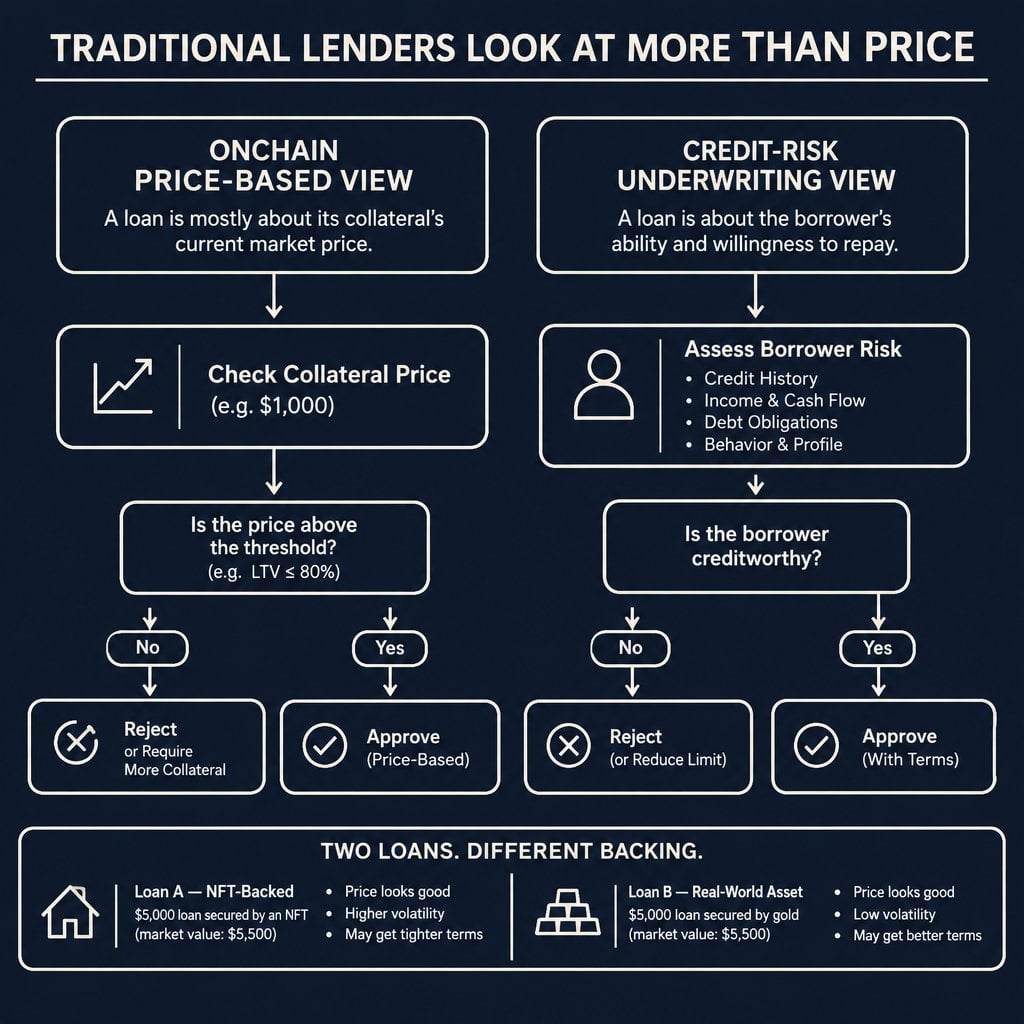
Hình: So sánh mô hình giá on-chain và mô hình bảo lãnh rủi ro tín dụng
Một khoản vay thế chấp toàn phần bằng chứng khoán lưu thông cao khác biệt về bản chất rủi ro với một khoản vay thế chấp bằng thiết bị hạng mục dùng hai hoặc phải thu nợ. Dù cả hai loại tài sản này hiện tại đều được định giá sổ sách bằng 100% mệnh giá.
Nếu muốn thực sự具备 khả năng định giá hợp lý cho các loại tài sản này, DeFi phải tiếp cận được dữ liệu vận hành tin cậy của chủ thể đi vay gốc, chứ không chỉ dựa vào dư lượng sổ sách token và chỉ số lợi suất lịch sử.
Xếp hạng tín dụng đang dần bước vào thế giới on-chain
Chính từ điểm đau thực tế này, diễn biến ngành gần đây đã hé lộ phương hướng phát triển hạ tầng quan trọng.
Ngày 10 tháng 11, Moody's và Chainlink jointly tuyên bố hoàn thành thành công một thử nghiệm pilot phân phối thông tin xếp hạng tín dụng xuyên chuỗi. Thử nghiệm này triển khai dựa trên dữ liệu mang tính đại diện, hiện chưa chính thức phát hành công khai xếp hạng tín dụng real-time trên chuỗi.
Đồng thời, S&P Global cũng đang liên tục phát triển hệ thống đánh giá rủi ro chuyên nghiệp dành cho các kho bạc cho vay DeFi (Vaults), bao quát toàn diện các chiều độ như chất lượng tín dụng, độ sâu thanh khoản và rủi ro vận hành gốc.
Những tiến bộ này sẽ giúp các giao thức cho vay phi tập trung dễ dàng tiếp cận hơn với dữ liệu đánh giá quản lý rủi ro của bên thứ ba độc lập. Tuy nhiên cần nhận rõ rằng, xếp hạng cuối cùng vẫn chỉ là một đánh giá chuyên môn mang tính chủ quan, tuyệt đối không phải bảo đảm cứng nhắc; việc đơn thuần đưa dữ liệu xếp hạng lên blockchain cũng không thể tự thân làm cho thông tin thương mại gốc trở nên chính xác hơn hoặc có tính thời gian thực mạnh mẽ hơn.
Dữ liệu oracle chính xác hoàn toàn, khoản vay gốc vẫn có thể bị định giá cao
Hãy tưởng tượng một kịch bản điển hình: một quỹ tín dụng token hóa báo cáo NAV sổ sách mới nhất là 100 USD mỗi token.
Giao thức cho vay DeFi chấp nhận y nguyên mức giá này, cho phép người dùng on-chain vay stablecoin với nó làm thế chấp đầy đủ. Sau đó, nhiều doanh nghiệp đi vay thực tế phía dưới lần lượt bắt đầu xuất hiện quá hạn và vỡ nợ. Do quỹ này chưa hoàn tất đợt kiểm toán và định giá quý tiếp theo, oracle on-chain vẫn trung thành liên tục phát sóng mức báo giá 100 USD.
Xét về mặt kỹ thuật, oracle không hề lỗi chức năng; nó phát hành chính xác và trung thành mức NAV hiệu lực mới nhất của cơ quan chính thức.
Nhưng mức NAV sổ sách này rõ ràng đã không thể đại diện cho số tiền thực tế asset này có thể quy đổi trên thị trường chuyển nhượng không chuẩn mực. Người đi vay nắm giữ lợi thế bất cân xứng thông tin nội bộ hoàn toàn có thể, trước khi tổn thất nợ xấu chính thức phản ánh vào NAV, dùng token cầm cố để vay thanh khoản, từ đó chuyển gánh nặng nợ xấu ẩn không thể cứu vãn trực tiếp sang giao thức cho vay và nhà cung cấp thanh khoản.
Thanh lý là một điểm đau cốt lõi khác
Dù giao thức cho vay có thể kịp thời cảm nhận được sự suy giảm chất lượng tín dụng gốc qua kênh bên ngoài, nó vẫn phải đối mặt với thách thức tàn khốc: làm sao để thoát li thanh lý một cách suôn sẻ?
Khi thanh lý tài sản mã hóa gốc (như ETH), robot thanh lý có thể随时 ném tài sản thế chấp vào DEX thứ cấp hoặc thị trường đấu giá tự động có độ sâu thanh khoản dày đặc. Nhưng đối mặt với tín dụng tư nhân không chuẩn mực, người mua tiềm năng承接 trên thị trường cực kỳ khan hiếm, việc biến hiện/chuyển nhượng tài sản quyền vay gốc có thể cần đến vài tuần乃至数数月.
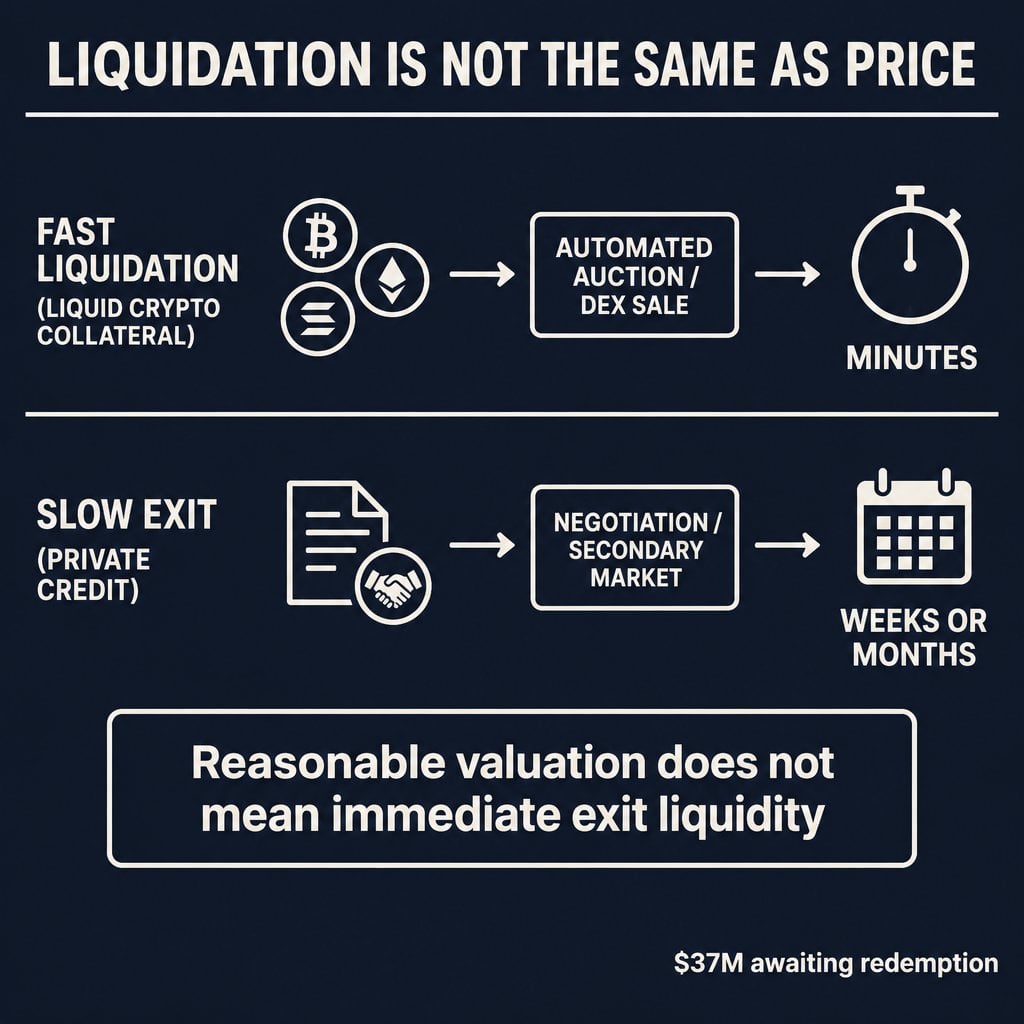
Hình: Sự khác biệt bản chất giữa biến hiện thanh lý tài sản và giá trị định giá sổ sách
Một phân tích on-chain đối với quỹ tín dụng tư nhân token hóa mF-ONE nêu rõ: vào tháng 2 năm 2026, quỹ này từng có đến khoảng 37 triệu USD token đang trong trạng thái ùn tắc chờ đợi hoàn lời.
Ví dụ này minh họa sống động khoảng cách lớn giữa giá trị báo cáo sổ sách của token và tốc độ biến hiện thực tế của nhà đầu tư. Một token tín dụng dù具备 định giá kiểm toán tương đối khách quan, trong thị trường cho vay thanh lý tự động ưu tiên vòng quay vốn cao, vẫn thuộc loại tài sản thế chấp cực kỳ khó xử lý.
Dữ liệu rủi ro động sẽ tái cấu trúc giao thức cho vay như thế nào
Hiện tại, các giao thức cho vay DeFi chủ đạo vẫn phụ thuộc mạnh mẽ vào giá thế chấp cố định, ngưỡng thanh lý cố định và trần vay được hardcode trước.
Nếu tương lai có thể kết nối dữ liệu tín dụng on-chain đa dạng chi tiết và cập nhật nhanh hơn, giao thức sẽ có thể chủ động đáp ứng với biến động năng lực người vay. Ví dụ: tự động hạ trần vay khi biểu hiện tài sản gốc suy giảm, tạm đình chỉ quyền vay mới, hoặc điều chỉnh động tăng yêu cầu tỷ lệ thế chấp tối thiểu.
Tuy nhiên, quyết định quản lý rủi ro này vẫn phải phụ thuộc mạnh mẽ vào việc nhập liệu thông tin thực tế bên ngoài, sự phối hợp của các tổ chức quản lý rủi ro off-chain chuyên nghiệp, và thiết kế cơ chế thanh lý phù hợp đặc tính tài sản. Hợp đồng thông minh có thể tự động vô cảm thực thi quyết định code, nhưng tuyệt đối không thể tự mình xác minh báo cáo tài chính thực tế của doanh nghiệp hiện thực, cũng không thể thay giao thức truy đòi khoản vay không trả nổi ở thế giới thực.
Xu hướng phát triển tương lai
On-chain hóa dữ liệu rủi ro tín dụng chắc chắn sẽ trở thành một trong những mảnh ghép cốt lõi quan trọng nhất cho hạ tầng cho vay RWA trong tương lai.
Nhưng đối với DeFi, việc chỉ phân phối xếp hạng tín dụng tĩnh với vài bậc chữ cái qua oracle là hoàn toàn không đủ.
Hệ sinh thái còn cần xuyên thấu đến biến động tài chính và vận hành thời gian thực của người vay, định giá chéo bên thứ ba hoàn toàn độc lập, thiết kế tham số thế chấp cực kỳ bảo thủ thận trọng, và lộ trình thu hồi tài sản off-chain thực tiễn đáng tin cậy. Nếu không, giao thức chỉ đang tự lừa dối mình khi coi những tài sản có chu kỳ báo cáo dài dòng, thiếu biến động giá là tài sản thế chấp chất lượng cao mang thuộc tính rủi ro thấp một cách mặc nhiên.
Thạch thử để DeFi thực sự trưởng thành nằm ở chỗ: trước khi nợ xấu và tổn thất lớn cuối cùng phản ánh vào mức báo giá chính thức, liệu hệ thống cho vay phi tập trung có thể nhận diện và ngăn chặn sớm những khoản vay thực tế đang suy thoái hay không.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @FranPalminha