

Principia Research: Từ việc hoàn trả 557 triệu USD tiền đặt mua đến tự xây dựng sàn giao dịch chứng khoán, tham vọng “Nasdaq on-chain” của Binance
Tác giả: Principia Research
Tháng 6 năm 2026, một sự kiện “hoàn tiền” khá đáng ngại đã vô tình mở ra một khe nứt trong cuộc đại di chuyển cơ sở hạ tầng thị trường vốn toàn cầu.
Khi đó, không khí đang sôi động khi SpaceX thuộc sở hữu của Elon Musk chuẩn bị đăng ký giao dịch trên NASDAQ. Để đáp ứng nhu cầu cuồng nhiệt từ cộng đồng crypto đối với cổ phiếu công nghệ thế kỷ này, Binance Wallet phối hợp cùng nền tảng token hóa bên thứ ba xStocks (thuộc Backed) khởi động hoạt động đăng ký IPO trên blockchain mang tên SPCXx. Dữ liệu trên chuỗi đã ghi lại cảnh tượng đáng kinh ngạc: chỉ trong vài ngày, 27.689 địa chỉ ví độc lập đổ vào, rót lượng USDC lên tới 557 triệu USD.
Tuy nhiên, kết cục lại là một gáo nước lạnh. Do nhóm dưới dây bảo lãnh truyền thống tại thị trường sơ cấp Wall Street quá khép kín, các nhà cung cấp tài sản bên thứ ba ở thượng nguồn hoàn toàn không thể lấy được đủ cổ phiếu thực tế SpaceX làm tài sản nền. Cuối cùng, Binance buộc phải tuyên bố hủy bỏ hoạt động, trả lại chính xác 557 triệu USD theo đường cũ, và khẩn cấp sử dụng mã token SPCXB do thực thể Abu Dhabi tự phát hành để airdrop cho người dùng số tiền tương đương 1 triệu USD như một biện pháp an ủi.
Hầu hết những người quan sát chỉ xem đây là một đoạn ngắt quãng vận hành thông thường; nhưng nếu lùi camera lại, ghép nối các động thái về vốn, giấy phép, nộp hồ sơ prospectus và tuyển dụng nhân sự của Binance tại Trung tâm Tài chính Toàn cầu Abu Dhabi (ADGM) từ năm 2025 đến cuối năm 2026, bạn sẽ thấy một bức tranh hoàn toàn khác biệt:
Số tiền 557 triệu USD bị hoàn lại ấy chứng minh dòng tiền trên chuỗi đang khát khao tài sản cổ phần chất lượng cao đến tột độ; trong khi việc đứt gãy kênh bên thứ ba khiến Binance hoàn toàn quyết tâm: thay vì đóng vai trò cửa sổ lưu lượng cho các nhà đóng gói RWA nhỏ lẻ bên ngoài, thà tự tay xây dựng tại Abu Dhabi một “sở giao dịch chứng khoán trên chuỗi” với đầy đủ giấy phép bảo lãnh, thanh toán bù trừ, bảo quản và giao dịch.
Một, Tại sao là Abu Dhabi? Neo kép giữa nhân sự và vốn chủ quyền
Ngành crypto chưa bao giờ thiếu khẩu hiệu “đưa cổ phiếu lên chuỗi”. Ngay từ năm 2021, Binance và FTX đã từng thử nghiệm các mã token cổ phần sơ khai (Stock Tokens), nhưng nhanh chóng thất bại trước sự vây hãm và chặn đứng từ các cơ quan quản lý châu Âu và Mỹ. Sau năm trôi qua, lần này Binance có thể bài trí toàn bộ cơ sở hạ tầng chứng khoán một cách đàng hoàng như vậy là nhờ đâu? Câu trả lời nằm ở gene nhân sự và sổ cái chủ quyền của Abu Dhabi (ADGM).
Trụ cột đầu tiên là dấu ấn thể chế từ người đứng đầu. Đồng Giám đốc điều hành hiện tại của Binance, Đặng Vệ Chính (Richard Teng, cùng với Hà Nhất đảm nhiệm chức Co-CEO từ cuối năm 2025), không phải là một nhà sáng lập crypto xuất thân từ thảo mộc. Trước khi gia nhập Binance, ông từng giữ chức Quan chức Giám sát Cấp cao tại Sàn giao dịch Singapore (SGX), sau đó dẫn dắt Cục Giám sát Dịch vụ Tài chính ADGM (FSRA) suốt sáu năm từ 2015 đến 2021. Khung khổ giám sát Tài sản kỹ thuật số và Chứng khoán dựa trên sổ cái (Ledger-Based Securities) của ADGM mà các tổ chức toàn cầu hôm nay tôn sùng, phần lớn chính là nền tảng thể chế do ông trực tiếp gây dựng trong nhiệm kỳ.
Trục thứ hai là sự ràng buộc lợi ích với vốn chủ quyền. Vào tháng 3 năm 2025, tổ chức đầu tư trí tuệ nhân tạo và công nghệ chủ quyền MGX, do thành viên cốt lõi hoàng tộc Abu Dhabi Sheikh Tahnoon bin Zayed Al Nahyan làm Chủ tịch, đã rót 2 tỷ USD bằng stablecoin vào Binance để mua cổ phần thiểu số. Đây là lần đầu tiên Binance kể từ khi thành lập đưa một cổ đông tổ chức bên ngoài vào.
Giao dịch 2 tỷ USD này đã viết lại màu sắc gốc của Binance: nó không còn là một công ty crypto lang thang trên các đảo ngoại lưu, mà chính thức được gắn vào bản đồ công nghệ tài chính và thị trường vốn cấp quốc gia của UAE. Chỉ chín tháng sau (được phê duyệt tháng 12 năm 2025, chính thức có hiệu lực ngày 5/1/2026), Binance tuyên bố chấm dứt kiến trúc vận hành toàn cầu của Binance.com khỏi Quần đảo Cayman, chuyển toàn bộ vào dưới ô dù giám sát của ADGM.
Hai, Giải phẫu “bộ bốn” tuân thủ tại Abu Dhabi
Nếu lật cuốn sổ đăng ký giấy phép công khai và tài liệu tiết lộ prospectus của Cục Giám sát Dịch vụ Tài chính ADGM (FSRA), ta sẽ thấy Binance làm ở Abu Dhabi chẳng hề là chuyện “chuẩn hóa合规 cho sàn crypto” (chỉ cần xin một giấy phép VASP nhà cung cấp dịch vụ tài sản ảo thông thường cho xong), mà tuân thủ nghiêm ngặt tiêu chuẩn ngành nghề riêng biệt của cơ sở hạ tầng thị trường tài chính truyền thống (FMI) tại London hoặc New York. Công ty mẹ nắm controlling tại Ireland Binance Holdings (IE) Limited đã chi phí 100% để thiết lập ma trận khép kín gồm “ba tổ chức có giấy phép + một đơn vị phát hành SPV + một đại lý dịch vụ trên chuỗi”:
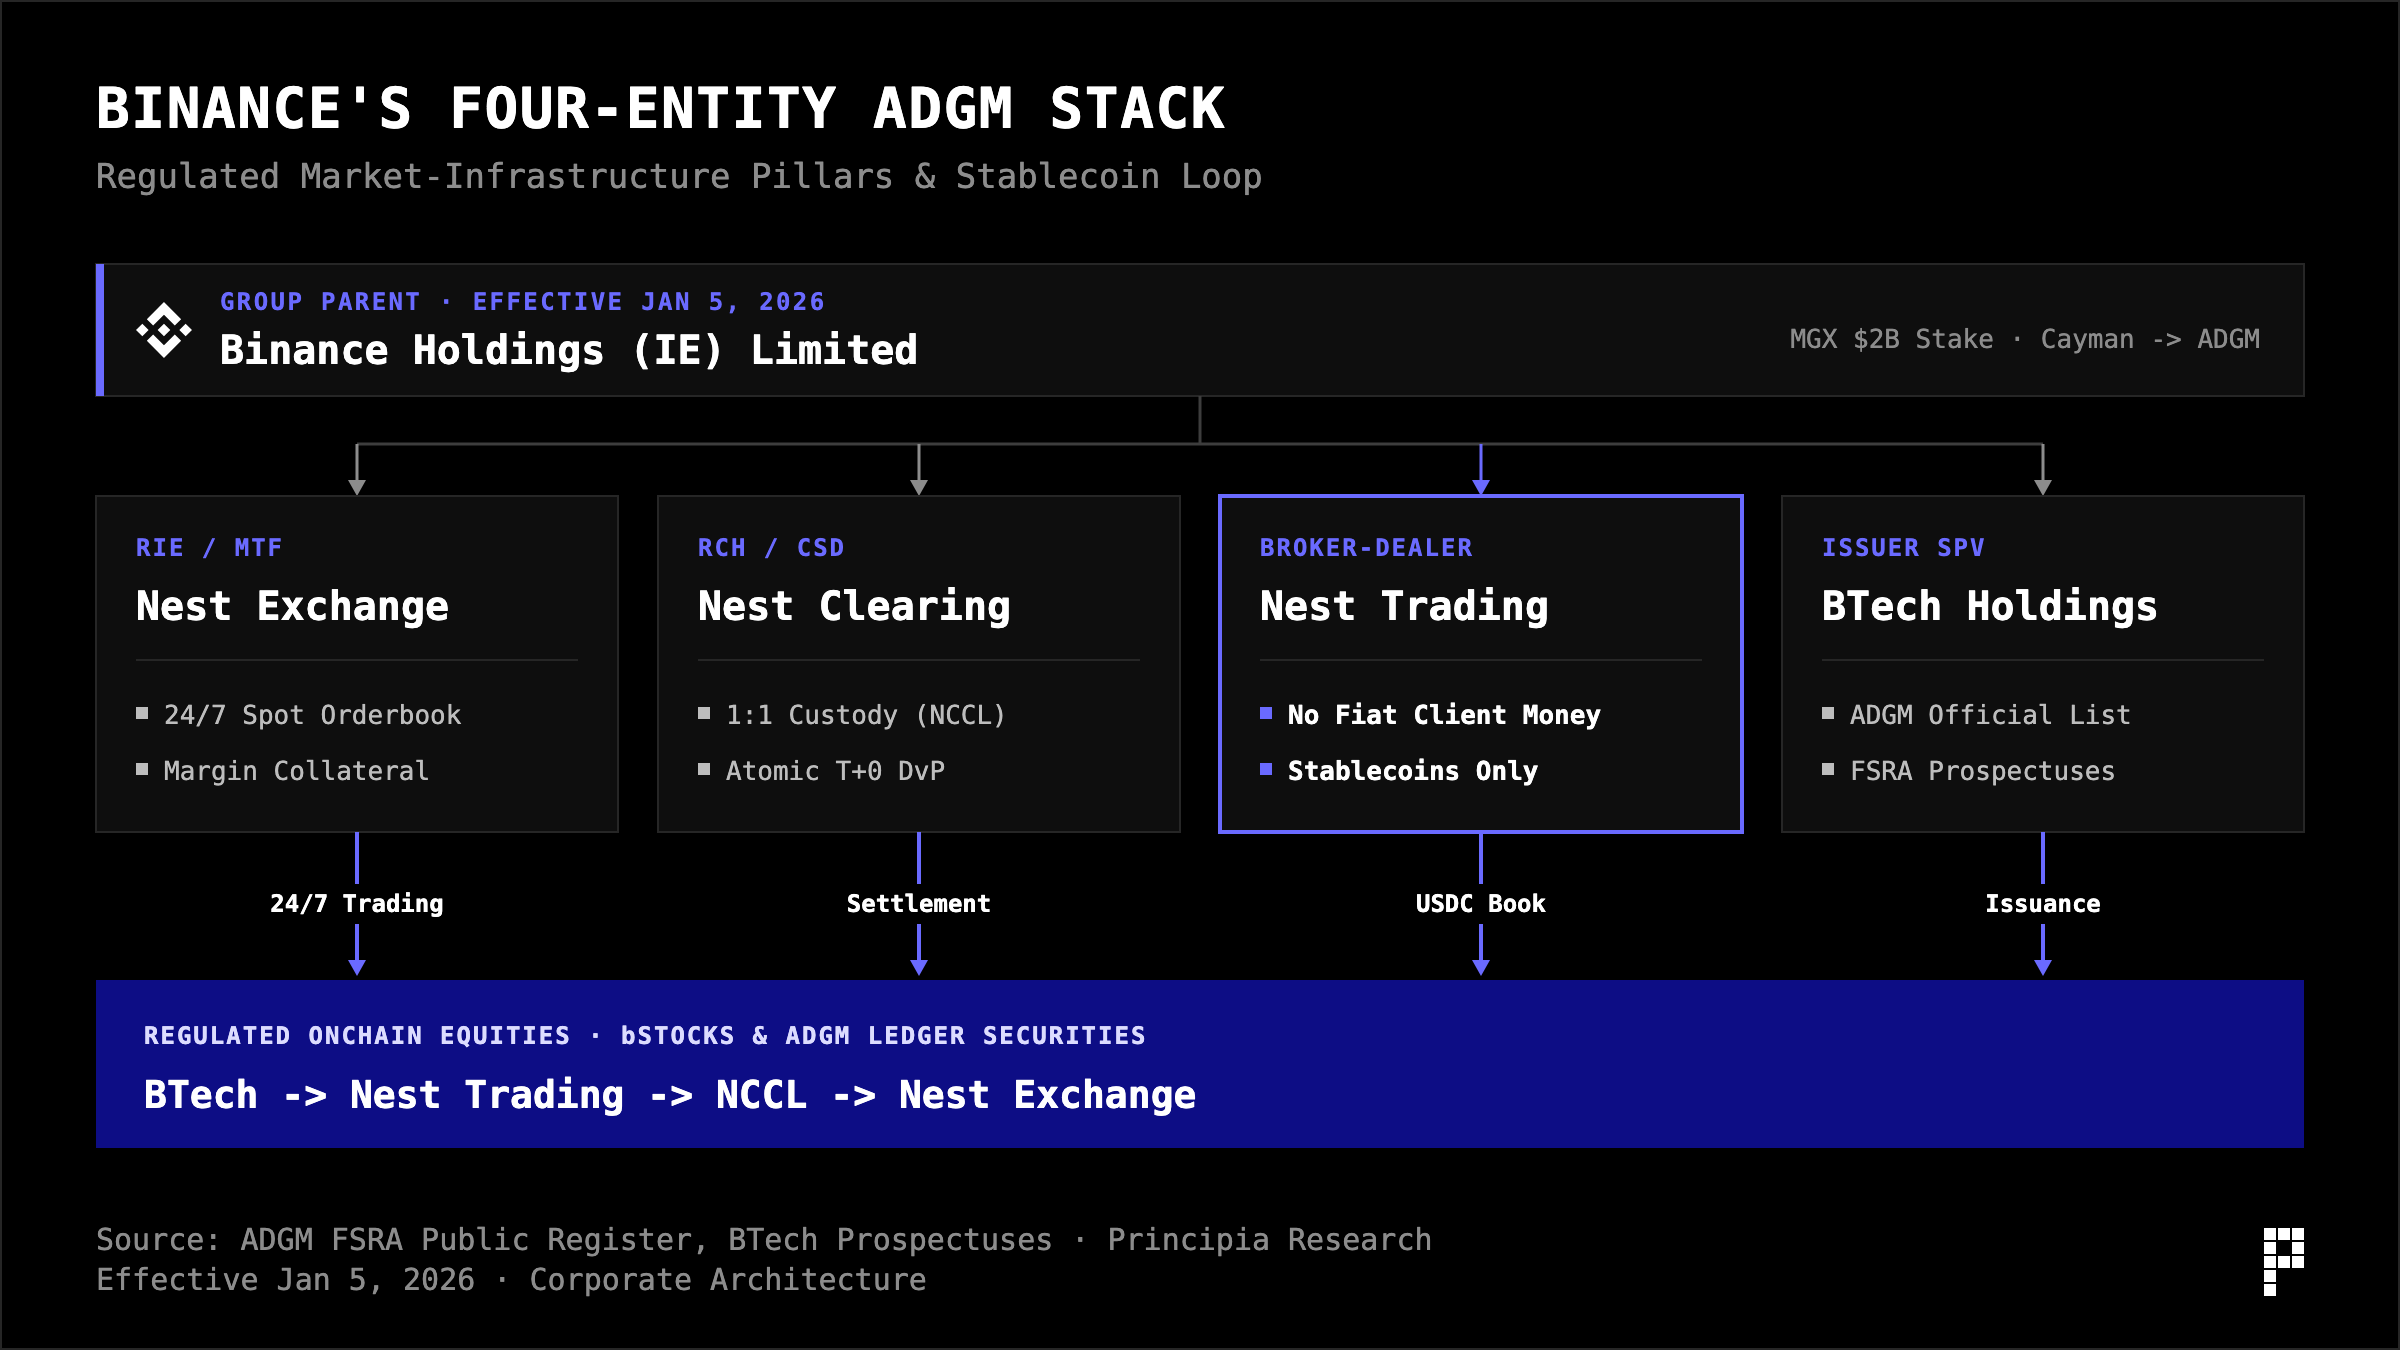
Bộ khung kiến trúc này tinh tế đến mức nào? Đối chiếu với Wall Street truyền thống nhìn một mắt là hiểu:
▪ Nest Exchange Limited nắm giấy phép Sở giao dịch Đầu tư Được công nhận (RIE) và Cơ sở Giao dịch Đa biên (MTF), đóng vai trò giống như NASDAQ hay NYSE;
▪ Nest Clearing and Custody Limited (NCCL) nắm giấy phép clearinghouse Được công nhận (RCH) và Kho bạc Chứng khoán Tập trung (CSD), đóng vai trò tương tự Hiệp hội tín thác và thanh toán bù trừ Mỹ (DTCC);
▪ Nest Trading Limited nắm giấy phép Nhà môi giới tự doanh, được phê duyệt giao dịch với tư cách principal, giao dịch với tư cách agent và sắp xếp giao dịch đầu tư. Nó đóng vai trò là ghế bảo lãnh và phân phối của ngân hàng đầu tư;
▪ BTech Holdings Limited (phối hợp cùng đại lý phát hành và tiết lộ BTech Services Limited) chuyên trách nộp prospectus cho FSRA, đề nghị đưa vào danh sách niêm yết chính thức tại ADGM.
Các chi tiết “lệ chuẩn” trong giấy phép đã phơi bày ý đồ thực tế: Trên sổ đăng ký công khai của FSRA, giấy phép của Nest Trading Limited đính kèm hai điều kiện hạn chế đáng suy ngẫm: Thứ nhất, cấm tuyệt đối nắm giữ hoặc kiểm soát dòng tiền pháp tệ truyền thống của khách hàng; Thứ hai, thẩm quyền dịch vụ vốn của nó bị giới hạn chặt chẽ ở “mã token neo pháp tệ được công nhận (như USDC)”. Với các hãng môi giới truyền thống, đây coi như sự cắt xén gò bó; nhưng dưới lăng kính thị trường vốn trên chuỗi, đây lại chính là thiết kế gốc được may đo riêng cho On-chain IPO. Về mặt quy định pháp lý nền tảng, nó loại bỏ thẳng hệ thống điện thư ngân hàng rườm rà và tài khoản ủy thác pháp tệ, khóa cứng vòng khép kín thuần trên chuỗi: “nạp tiền đặt cọc mua bán bằng stablecoin tuân thủ + giao dịch nguyên tử DvP trên chuỗi T+0 do Kho chứng khoán tập trung NCCL đảm nhận”.
Đồng thời, các yêu cầu tuyển dụng Binance tung ra tại UAE cũng khẳng định phán đoán này: Hệ thống tuyển dụng chính thức của họ gần đây âm thầm bổ sung vị trí Chuyên viên Kinh doanh (BD) và Phân tích nghiên cứu cho “thị trường vốn cổ phần từ 0 đến 1, tức phòng bảo lãnh IPO ngân hàng đầu tư truyền thống”, với mô tả nhiệm vụ thẳng thừng: “tìm kiếm và tiếp xúc với các nhà phát hành dự kiến niêm yết và ngân hàng đầu tư, triển khai khảo sát tính hợp lệ nhà phát hành, xây dựng mô hình định giá giao dịch và nộp biên bản ghi nhớ họp nội bộ ra quyết định”. Nếu chỉ tiếp tục mua cổ phiếu Mỹ trên thị trường thứ hai để làm ánh xạ, thì hoàn toàn không cần thiết phải xây dựng một đội ngũ ngân hàng đầu tư tiếp cận trực tiếp doanh nghiệp dự kiến phát hành.
Ba, Từ “người chuyển nhượng cổ phiếu Mỹ” sang “dây chuyền giám sát cập nhật hàng tuần”
Trước khi chính thức tiến sâu vào việc bảo lãnh phát hành cổ phiếu mới tại thị trường sơ cấp, trong nửa cuối năm 2026, Binance đã sử dụng sản phẩm chứng khoán token hóa bStocks do chính mình sản xuất, hoàn thành vòng khép kín “kiểm tra áp lực tuân thủ và cơ sở hạ tầng” tại ADGM.
Ngày 11 tháng 6 năm 2026, dưới sự kết hợp điều hành của công ty luật quốc tế Gibson Dunn và công ty luật Trung Đông Al Tamimi & Co., lô bStocks đầu tiên do BTech Holdings phát hành chính thức được chấp thuận đưa vào danh mục niêm yết chính thức và bắt đầu mở lệnh trên Nest Exchange. Đây là lần đầu tiên trong lịch sử Abu Dhabi đưa các chứng khoán số được token hóa vận hành trên public chain (BNB Smart Chain, tiêu chuẩn BEP-20 / BEP-677) vào sổ sách chứng khoán chính thức.
Điều này khơi gợi một câu hỏi then chốt nhất của thị trường: Những cổ phiếu chính thức Mỹ như Tesla, NVIDIA rõ ràng đang khóa chặt trong hệ thống DTCC của Mỹ, vậy ADGM dựa vào đâu để khẳng định chúng được “ủy thác 1:1”?
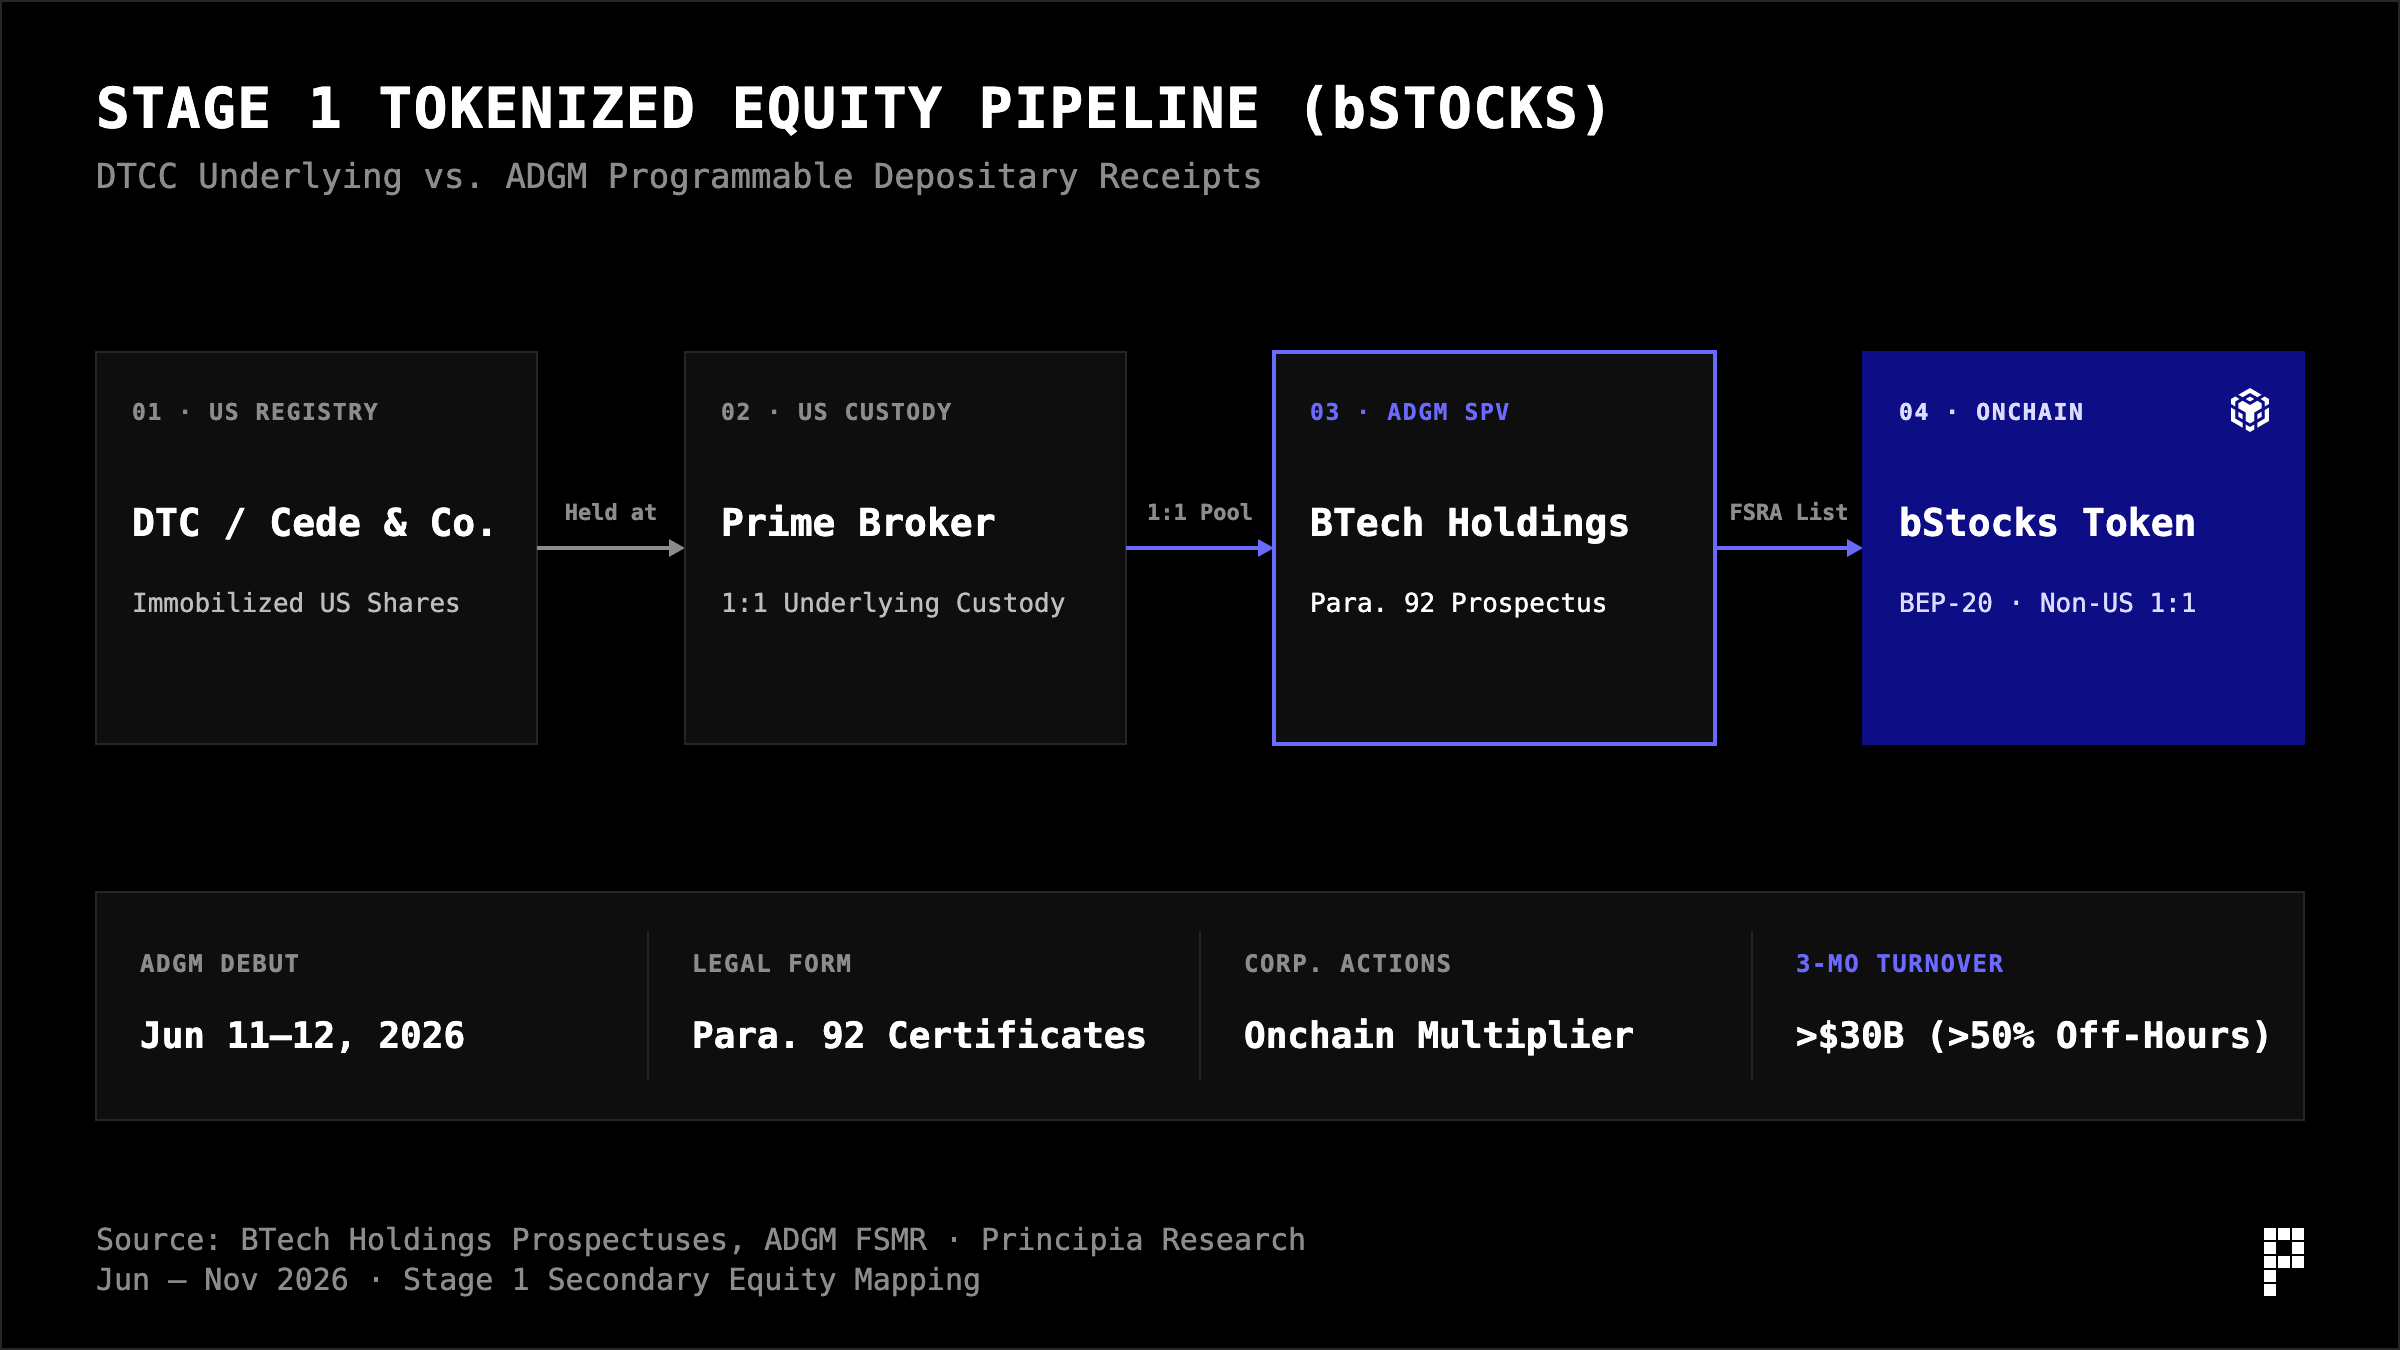
Câu trả lời nằm ở sự trung thực và xuyên thấu trong định tính pháp lý: Ở giai đoạn đầu (cổ phiếu tồn kho thị trường thứ hai upchain), chứng khoán thật quả thực chưa bao giờ rời khỏi hệ thống DTCC Mỹ. Dưới khuôn khổ Điều lệ Dịch vụ Tài chính và Thị trường (FSMR Phụ lục 1 Điều 92) của ADGM, danh nghĩa pháp lý của bStocks là “giấy chứng nhận đại diện cho công cụ tài chính cụ thể”, về bản chất là một chứng chỉ ủy thác trên chuỗi. Cục quản lý ADGM không đứng ra “bảo lãnh” sự tồn tại của tài sản cho nhà phát hành, mà thông qua phê duyệt prospectus, biến việc ủy thác cô lập đầy đủ 1:1, đối chiếu định kỳ và chứng minh dự trữ thành nghĩa vụ tiết lộ thông tin pháp lý và hợp đồng đồng thời mang hậu quả truy cứu hình sự/dân sự nghiêm khắc; còn ở lớp công nghệ, BTech Services thông qua cơ chế điều chỉnh bội số được nhúng trong hợp đồng thông minh, biến việc chia/gộp cổ phiếu và tái đầu tư cổ tức tiền ròng thành các module tự động hóa trên chuỗi không cần đổi tiền.
Đáng được chiêm nghiệm hơn nữa là nhịp độ đẩy nhanh phê duyệt trong năm tháng tiếp theo. Thị trường chứng khoán truyền thống phê duyệt một prospectus mất cả tháng trời, hoàn toàn không kịp chặng roadshow IPO chỉ kéo dài hai tuần; nhưng lướt qua các thông báo gia nhập chính thức của ADGM từ tháng 6 đến tháng 11 năm 2026, BTech Holdings đã biến con đường giám sát này thành “dây chuyền cập nhật hàng tuần”:
▪ Đầu tháng 7: Tập đoàn công nghệ Ý Bending Spoons vừa mở cửa sàn NASDAQ ngày 1/7 (mã BSP, định giá 29 USD), BTech nhanh chóng vượt phê duyệt prospectus độc lập để lên sóng BSPB, đồng thời kích hoạt chức năng thế chấp ký quỹ chéo/toàn bộ (Cross / Portfolio Margin) của Binance, diễn tập kịch bản “theo đuổi cổ phiếu IPO mới cực nhanh + tài sản hóa thế chấp phái sinh”;
▪ Cuối tháng 7 đến tháng 8: Phê duyệt ETF đòn bẩy 3 lần tăng giá chỉ số Nasdaq (TQQQ) và mã dao động mạnh GameStop (GME), vận hành trơn tru khuôn mẫu kiểm soát rủi ro cho cấu trúc đòn bẩy phức tạp và tài sản biến động cao;
▪ Tháng 9: Lên sàn ngày 9 với Hims & Hers và Salesforce, ngày 14 với CEA Industries, ngày 29 với Forward Industries, không chỉ rút ngắn khoảng cách phê duyệt xuống còn 5–15 ngày, mà còn lần đầu đưa các công ty kho bạc crypto市值 nhỏ/trung (DAT) vào, chứng minh cổ phiếu non-bluechip市值 vừa vẫn có thể nhanh chóng thông qua hội đồng;
▪ Tháng 10 đến đầu tháng 11: Duyệt đơn đợt ngày 13–14/10 với BlackBerry, MongoDB, Penguin Solutions và ETF chỉ số hoảng loạn (UVXY), chỉ cách 6 ngày (ngày 20/10) lại phê Berkshire (BRKB), ngày 6/11 lại xử lý siêu tốc prospectus bổ sung cho ETF đòn bẩy 2 lần tăng giá Intel (INTW).
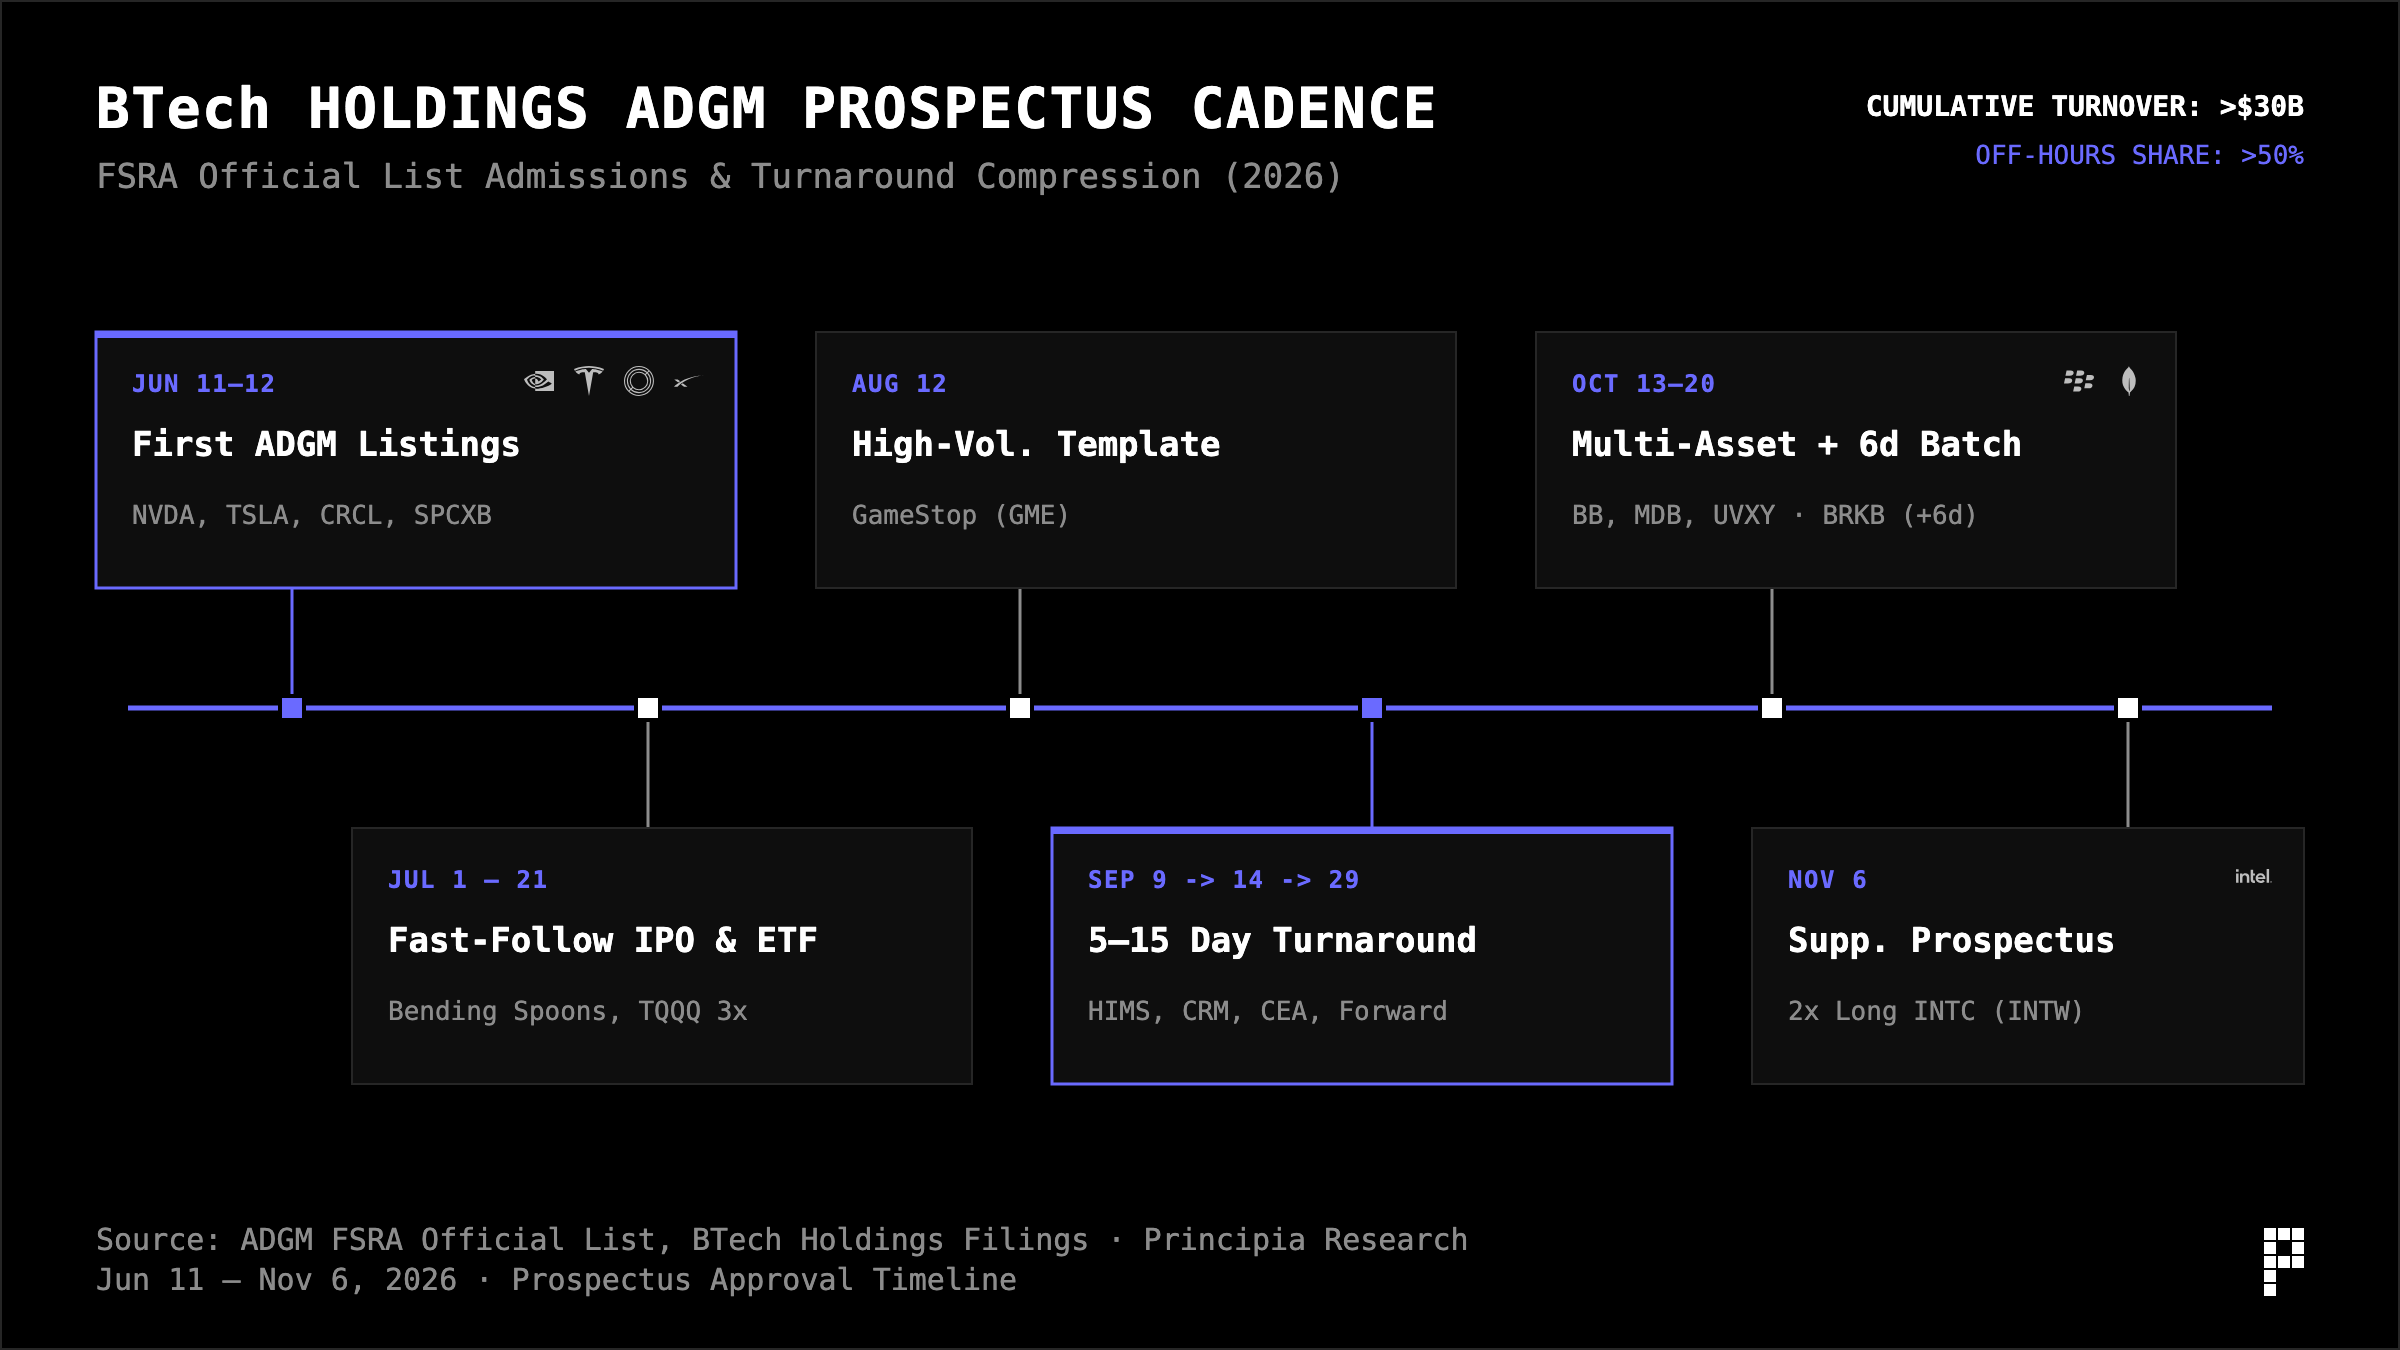
Chỉ trong ba tháng ngắn ngủi (tính đến đầu tháng 9 năm 2026), kim ngạch giao dịch tích lũy của bStocks trực tiếp phá mốc 30 tỷ USD, và hơn 50% khối lượng giao dịch diễn ra trong khoảng thời gian nghỉ ngơi của thị trường chứng khoán Mỹ (ban ngày khu vực Châu Á-Thái Bình Dương, phiên Trung Đông và cuối tuần). Hệ thống ống dẫn, thanh khoản, nhà tạo lập thị trường và sự ăn ý với cơ quan quản lý đều đã sẵn sàng, duy nhất mảnh ghép còn sót lại là bước từ “giấy tờ ánh xạ thị trường thứ hai” sang “IPO trên chuỗi gốc thị trường sơ cấp”.
Bốn, Thế bí IPO và sự sắp xếp lại thanh khoản sàn giao dịch toàn cầu
Tại sao các nhà đầu tư cá nhân và nhà phát hành trên toàn cầu đều đang tìm kiếm “hành lang thứ ba”? Theo dữ liệu thực chứng tổng thể trên terminal Principia, sự phân phối trong thị trường vốn truyền thống đã mất cân bằng, còn hiệu ứng hút thanh khoản của sàn giao dịch crypto là rất rõ rệt.
1. “Sự cướp đoạt mang tính cấu trúc” của IPO truyền thống
Trong 650 vụ IPO truyền thống được Principia theo dõi (huy động vốn ≥ 50 triệu USD, loại trừ SPAC, tổng huy động 4.413,3 tỷ USD), hai nhóm dữ liệu cực kỳ gây chia rẽ được bộc lộ:
▪ Sự tách rời giữa đà tăng vọt ngày đầu và việc nhà đầu tư cá nhân tiếp đĩa: IPO truyền thống có mức nhảy vọt trung bình từ giá phát hành sang giá mở cửa ngày đầu lên tới +29,6%, và khái niệm “Tiền để lại trên bàn (Money Left on the Table)” tính theo giá đóng cửa ngày đầu đạt 3.291,4 tỷ USD. Phần chênh lệch sơ cấp gần như không rủi ro này hầu như toàn bộ được các ngân hàng đầu tư Wall Street phân phối cho khách hàng thể chế cũ. Và ngay khi nhà đầu tư cá nhân thị trường công gia nhập sau phiên mở cửa ngày đầu, 64,1% công ty cuối cùng giảm sút dưới giá phát hành, tỷ suất lợi nhuận trung vị từ ngày mở cửa đến nay sa sút nghiêm trọng xuống -36,0%.
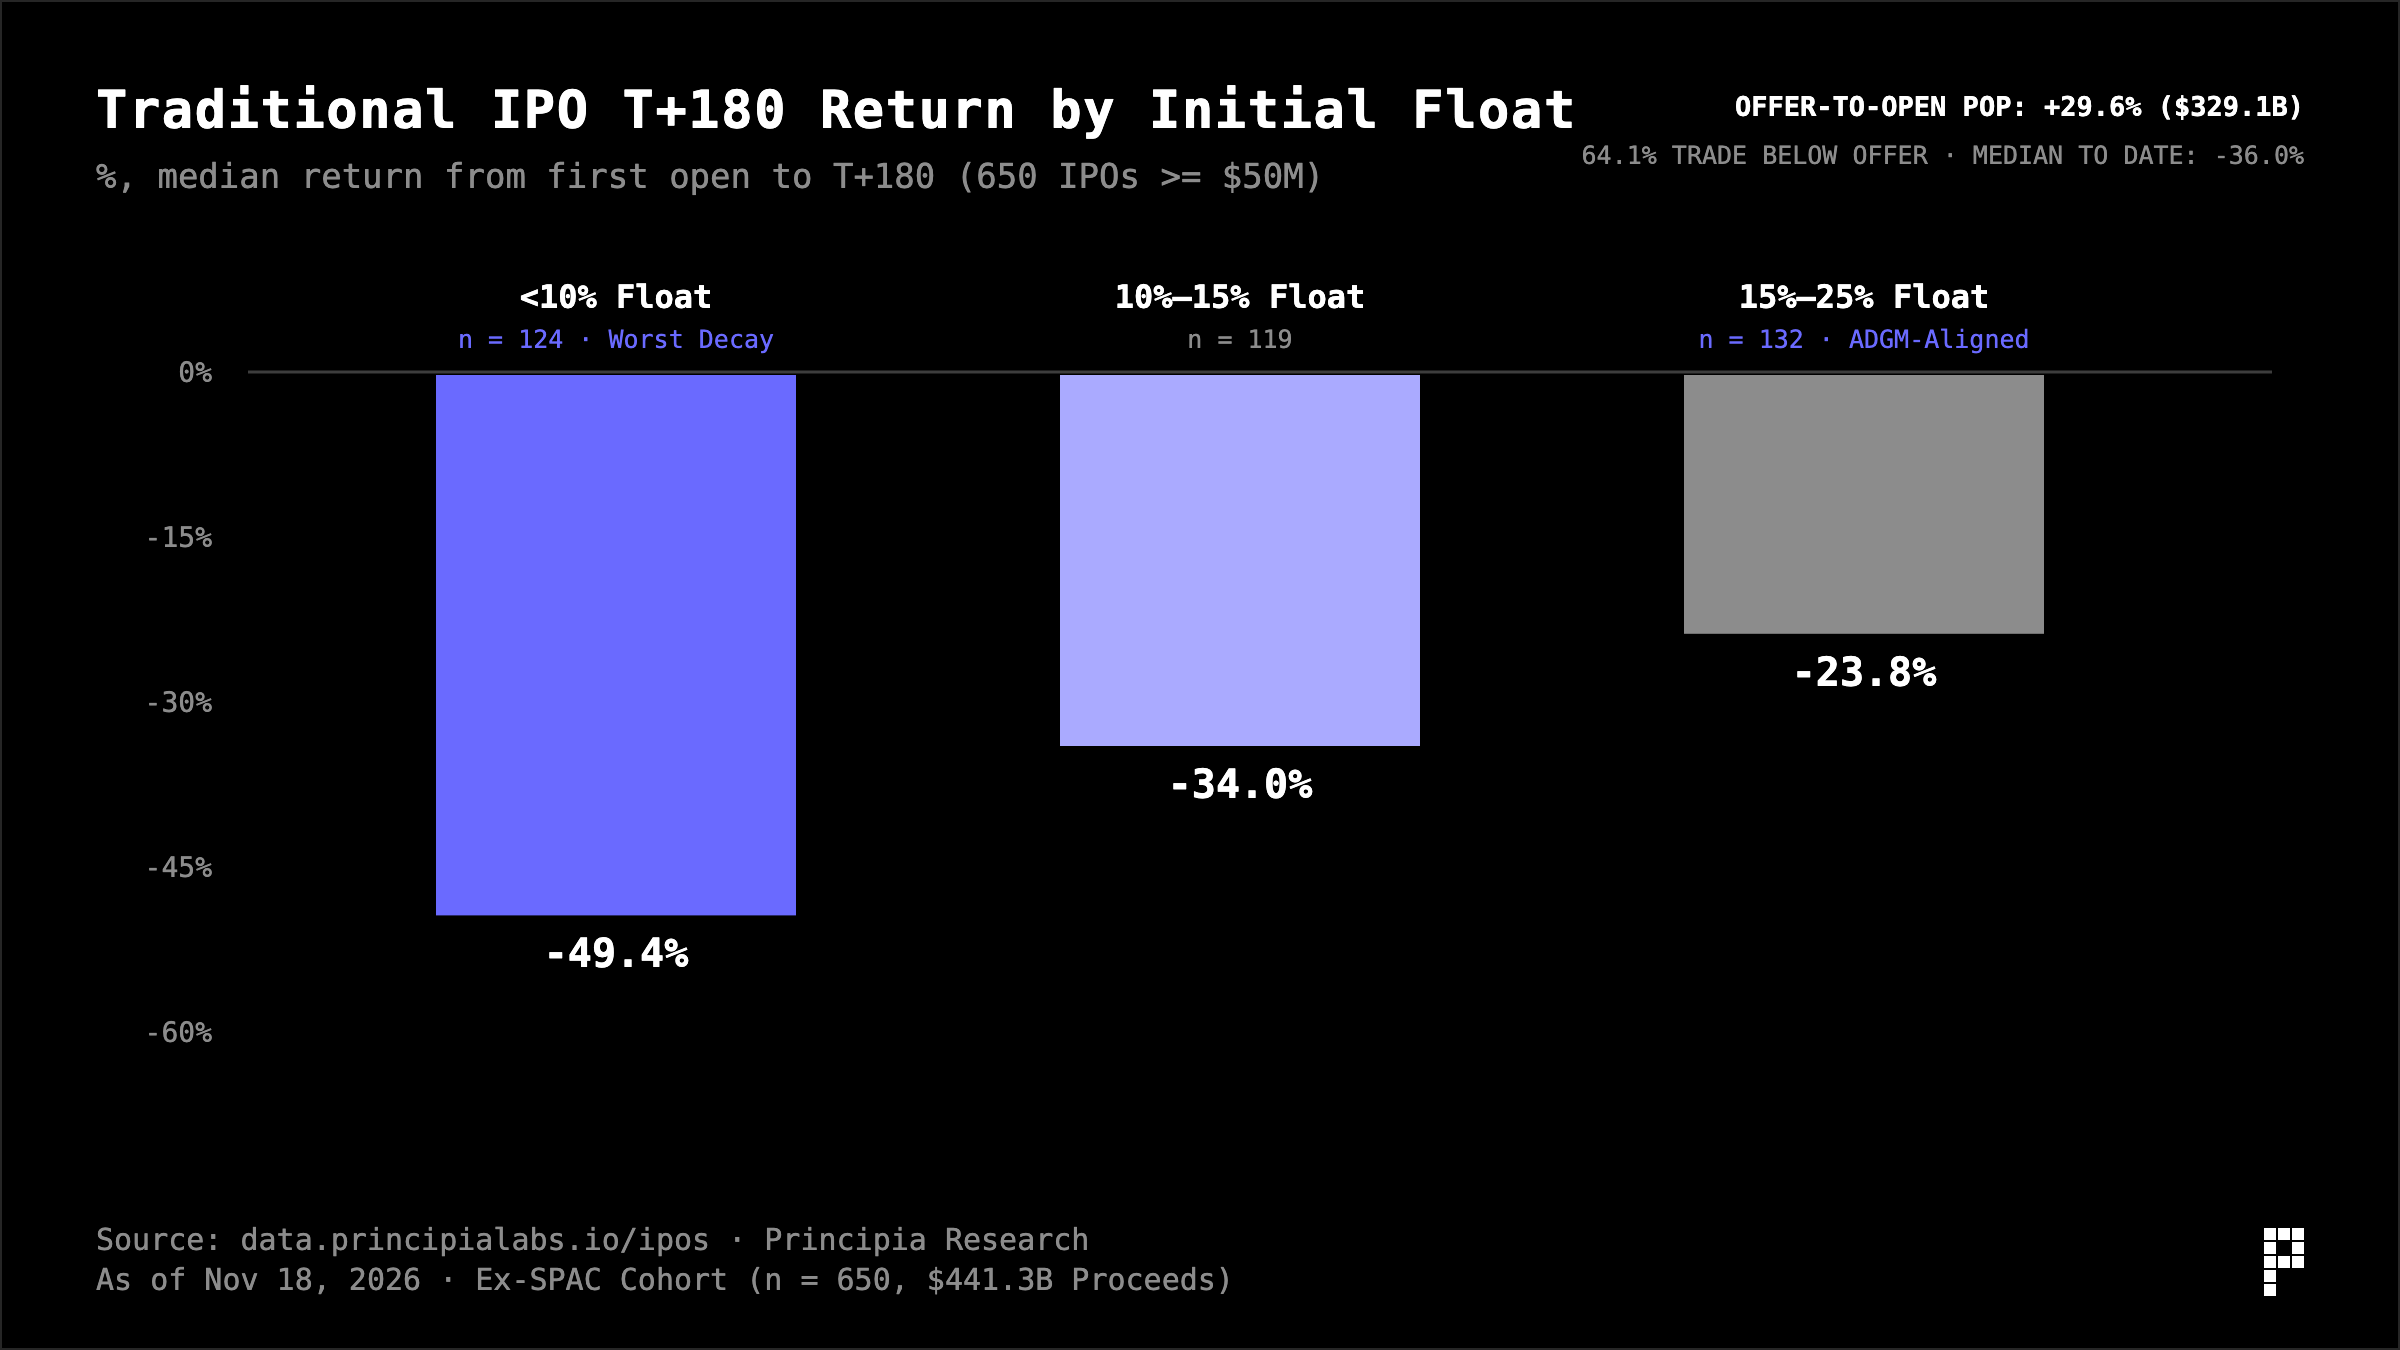
▪ Quy luật “bệnh máu chảy chậm” của low float: Nhóm 650 vụ IPO này theo tỷ lệ lưu hành tự do ban đầu (Float %) để theo dõi mức giảm hồi quy trung vị sau mở sàn, quy luật trùng khớp đáng kinh ngạc:
▪ <10% cực thấp (124 vụ): Mức giảm hồi quy trung vị ngày thứ 180 sau niêm yết lên tới -49,4% (tính đến nay là -44,4%);
▪ 10%–15% (119 vụ): Giảm hồi quy trung vị ngày thứ 180 là -34,0%;
▪ 15%–25% (132 vụ): Giảm hồi quy trung vị ngày thứ 180 co lại còn -23,8%, mức giảm trực tiếp cắt giảm một nửa so với nhóm <10%;
▪ Đồng thời, vào khoảng thời điểm giải phong tỏa 180 ngày (Lock-up Cliff, n=319), cổ phiếu low float (Float <15%) sẽ hứng chịu cú sốc bán tháo gay gắt nhất với mức -10,5%.
Nhóm dữ liệu thực chứng này, không chỉ lý giải vì sao dòng tiền trên chuỗi khi SpaceX niêm yết đã điên cuồng rót 557 triệu USD gom份额 sơ cấp (vì chỉ cần chạm Offer Price là tránh được bẫy tiếp đĩa mang tính cấu trúc -36,0% ở thị trường thứ hai), mà còn từ khía cạnh thống kê xác nhận tính khoa học của việc ADGM MKT Rule 2.3.10 bắt buộc tỷ lệ sở hữu công chúng thực từ 15%–20%.
2. Vị thế thực sự về quy mô của Binance?
Nhiều chuyên gia tài chính truyền thống vô thức nghĩ rằng “khối lượng giao dịch của sàn crypto xa mới với sàn chứng khoán chủ đạo”. Sự thật còn chấn động hơn nhiều so với định kiến:
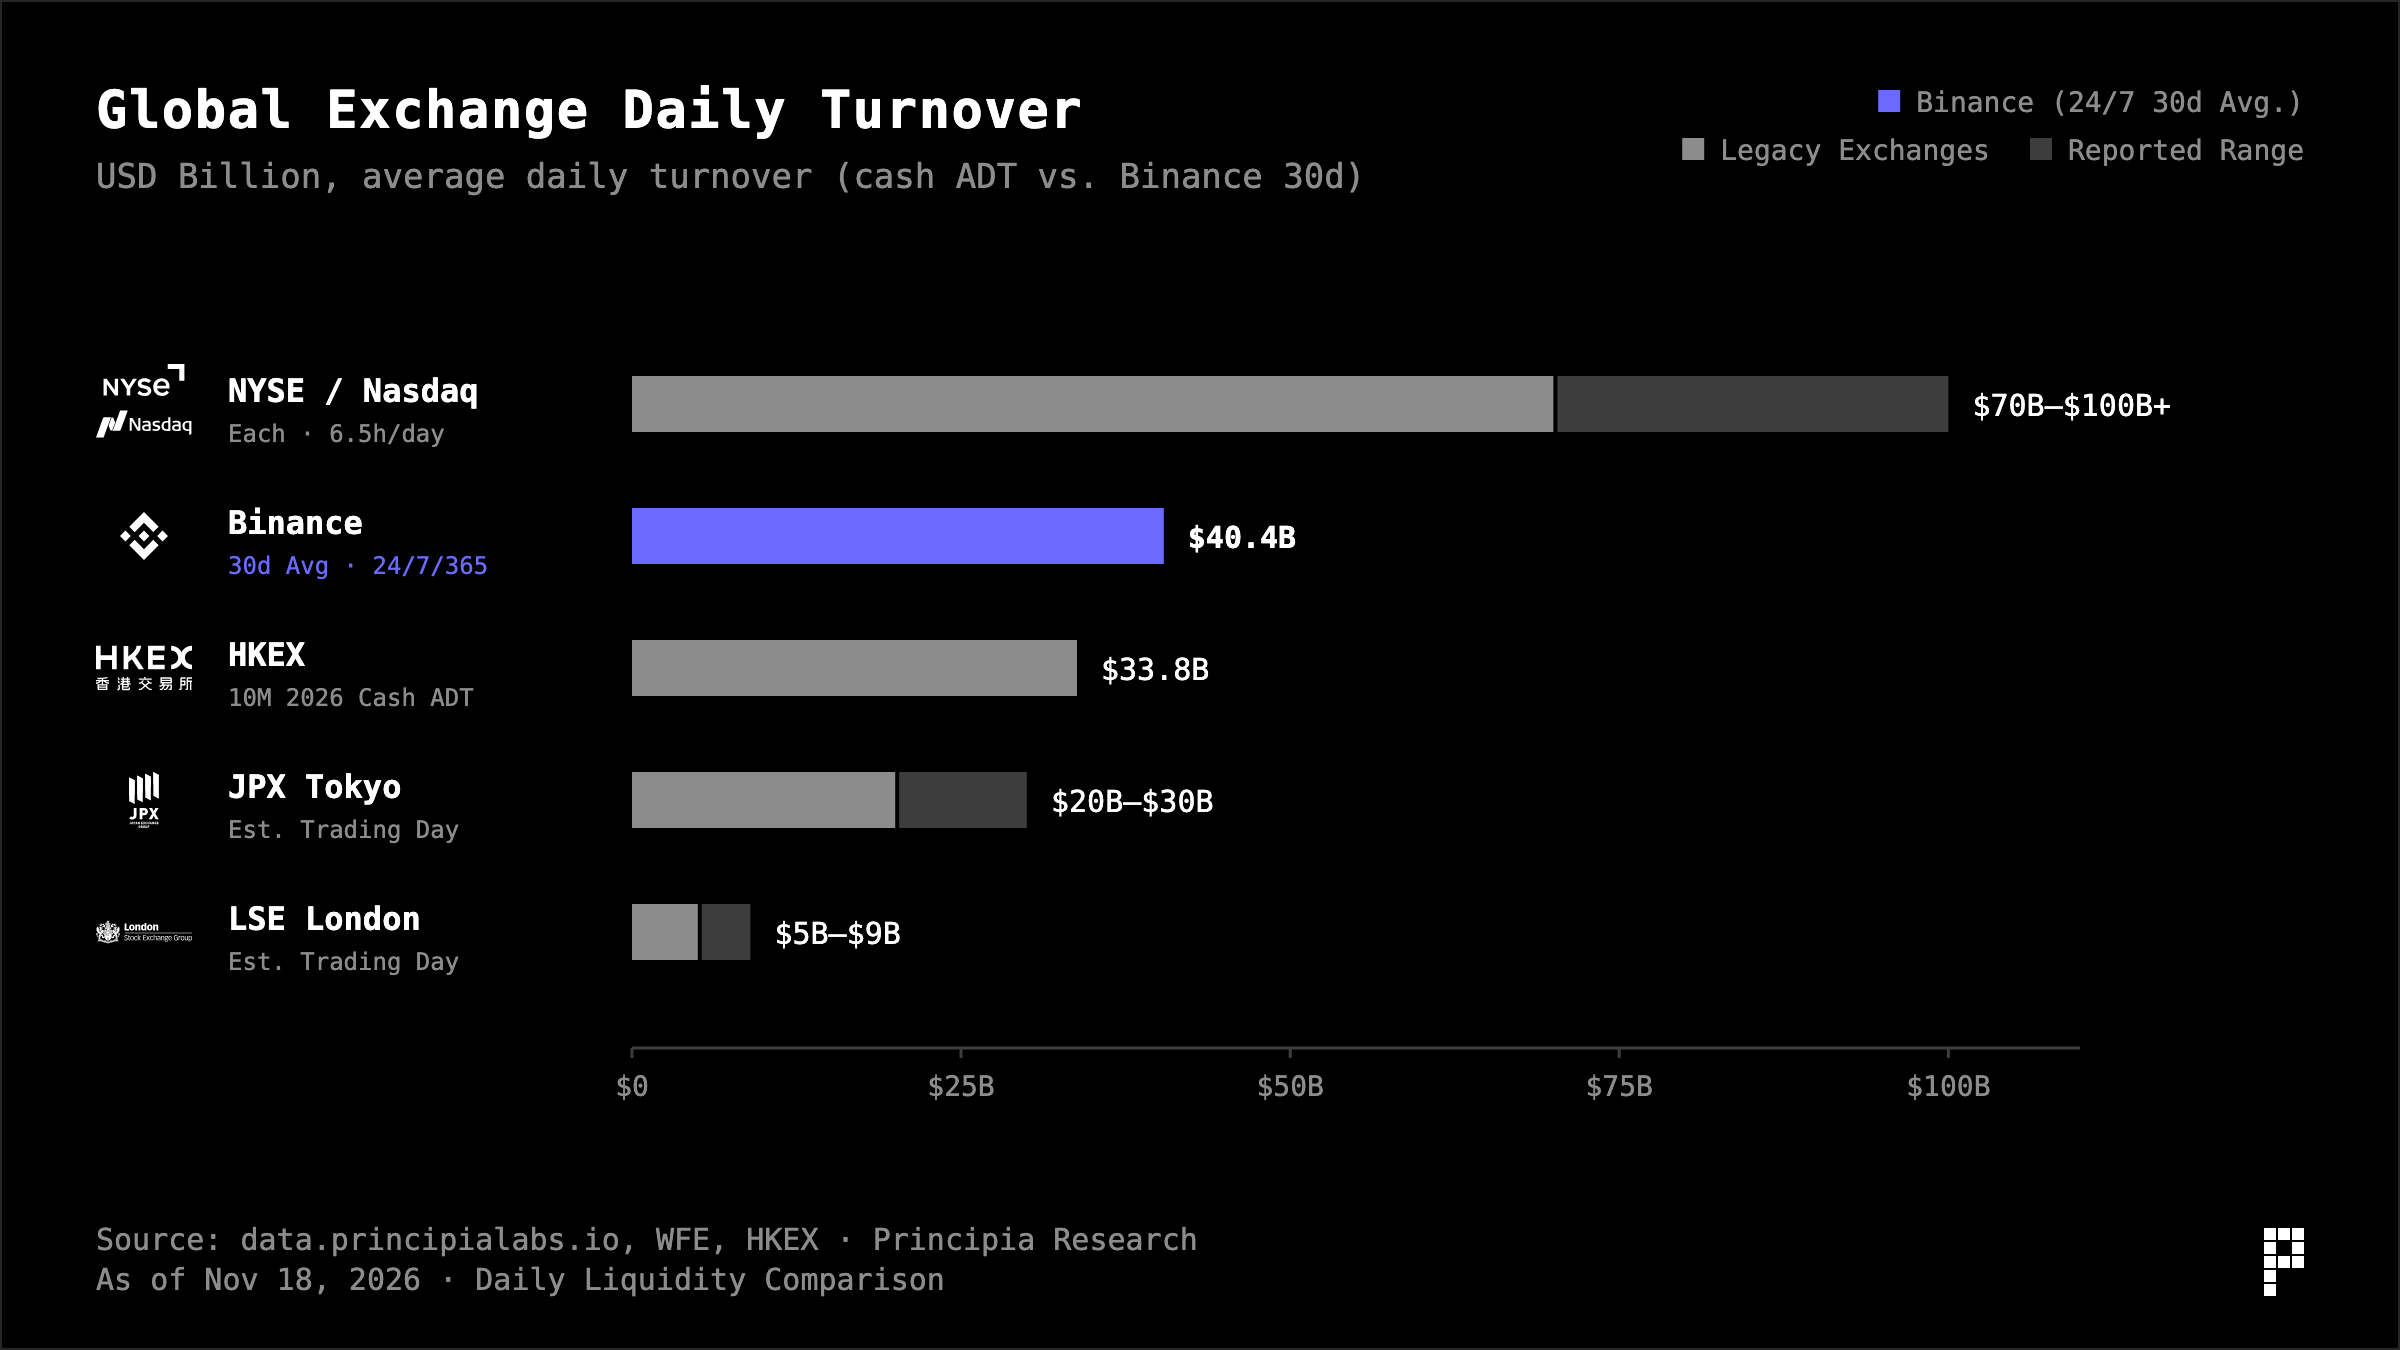
Tổng khối lượng giao dịch của Binance cả năm 2025 vượt 7,1 nghìn tỷ USD (tương đương với HKEX ở mức 7,88 nghìn tỷ). Thị trường spot của Binance năm 2025 đã ngang ngửa HKEX, thanh khoản tổng hợp và khối lượng giao dịch trung bình 30 ngày đã vượt mức trung bình ngày của spot tại HKEX.
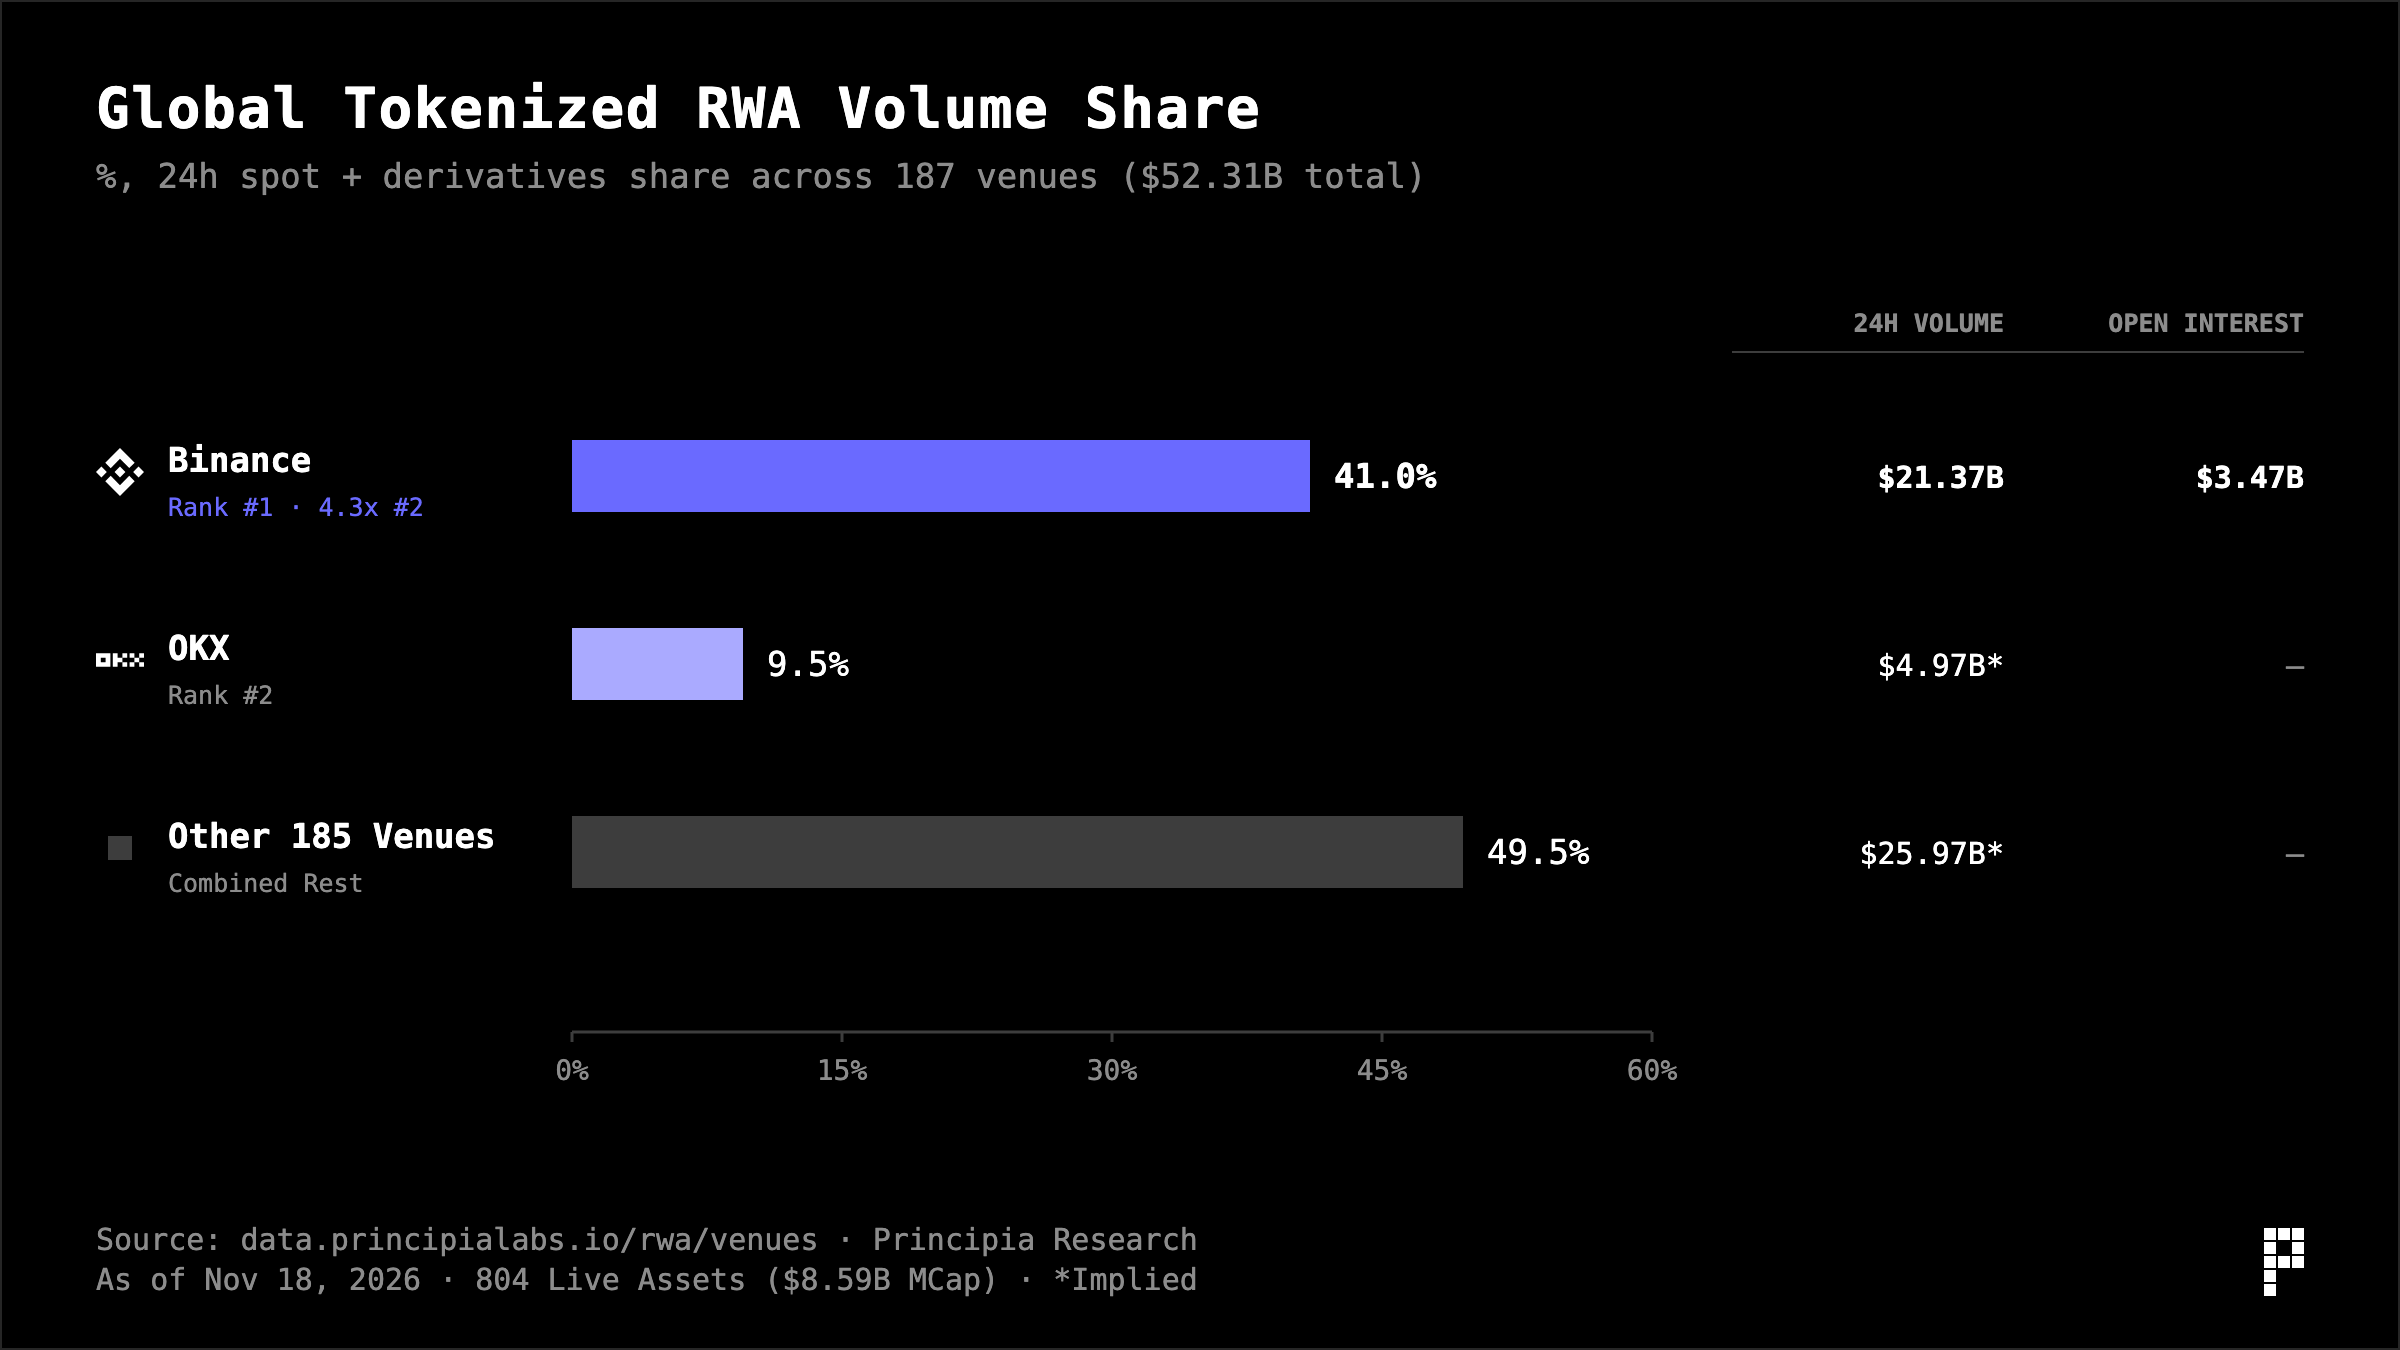
Điểm đáng chú ý hơn nữa là lĩnh vực chuyên biệt cổ phiếu/ETF/chất nền được token hóa mà chúng tôi thống kê (tính đến ngày 18/11/2026, vốn hóa toàn mạng lưới được token hóa là 8,59 tỷ USD, 804标的活跃, phủ khắp 187 sàn giao dịch trên toàn cầu):
▪ Lĩnh vực này giao dịch spot 24h đạt 1,79 tỷ USD, phái sinh 50,52 tỷ USD (gấp 28,3 lần spot), open interest đạt 11,22 tỷ USD;
▪ Trong đó riêng Binance chiếm độc quyền 41%市场份额 giao dịch toàn cầu (spot RWA 24h: 4,706 tỷ USD + phái sinh: 20,9 tỷ USD + open interest: 3,47 tỷ USD, dự trữ spot lên tới 112,71 tỷ USD), quy mô gấp 4,3 lần OKX đứng thứ hai (chiếm 9,5%).
Khi một siêu sàn giao dịch vận hành liên tục 365 ngày, khối lượng giao dịch trung bình 30 ngày vượt 40,4 tỷ USD, và kiểm soát 41%市场份额 tài sản được token hóa toàn cầu, chính thức sở hữu giấy phép sàn giao dịch chứng khoán合规 và nhà môi giới trọn gói tại ADGM, cú đánh phá vỡ chiều kích đối với các sàn giao dịch khu vực truyền thống mới chỉ bắt đầu.
Năm, Các doanh nghiệp phát hành市值 nhỏ/vừa bị Wall Street lãng quên
Nửa cuối năm 2026, CZ công khai khẳng định “IPOs will move on-chain”, Binance Research liên tiếp tung ra các báo cáo trọng lượng nặng như 《From IPO to Internet Capital Markets》, đẩy thị trường vốn cổ phần trên chuỗi toàn cầu vào thế giao đấu trực diện trên ba tuyến đường:
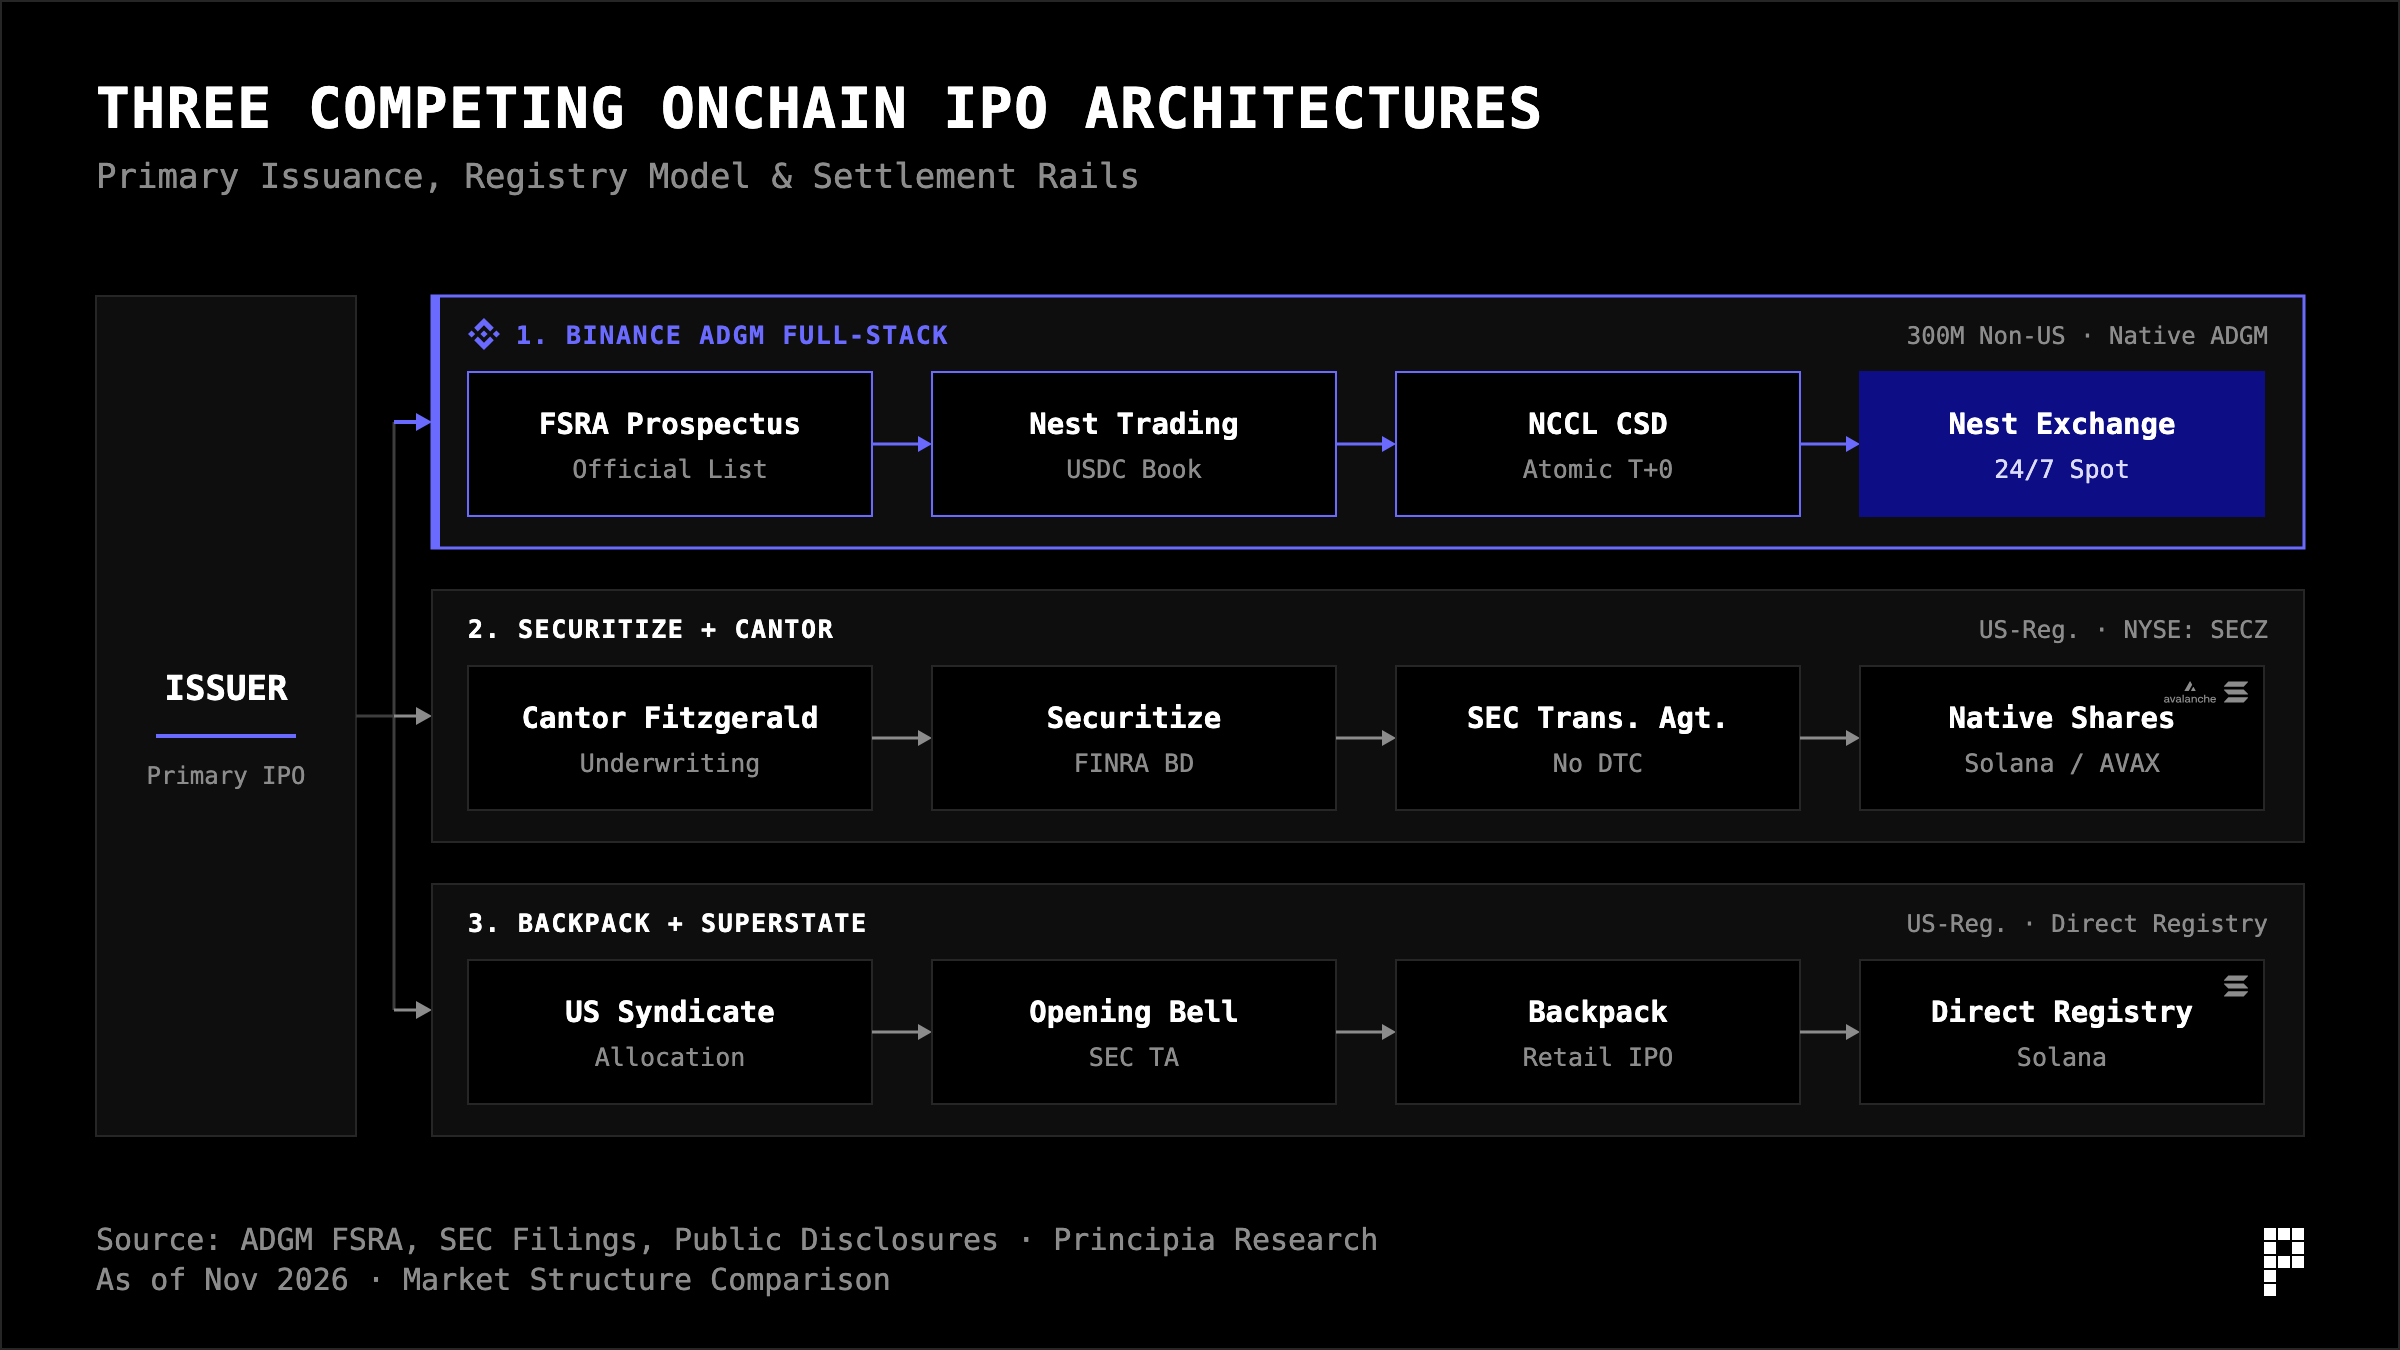
Nếu đặt ba tuyến đường này đối chiếu nhau, nhiều người dễ rơi vào sai lầm: tưởng rằng Binance sẽ đi cạnh tranh quyền bảo lãnh chính với Wall Street cho SpaceX hoặc Anthropic (mã ANT) đang trong giai đoạn chạy nước rút huy động 74 tỷ USD.
Ngược lại, chiến trường thực sự có thể làm bùng nổ hoàn toàn nền tảng IPO trên chuỗi ADGM của Binance hoàn toàn không nằm ở những gã khổng lồ trăm tỷ USD, mà ở “khu đất mồ côi trâu cash市值 trung bình” nằm trong khoảng định giá dưới 3 tỷ USD.
Chỉ cần tính một phép toán cấu trúc vi mô thị trường vốn là hiểu ngay:
1. “Người bị vứt bỏ mang tính cấu trúc” của thị trường chứng khoán truyền thống vs. Lợi ích thể chế ADGM
Tại NASDAQ hoặc HKEX ngày nay, một công ty chất lượng tốt có lợi nhuận ròng hàng năm từ 3 đến 30 triệu USD, định giá từ 100 triệu đến 800 triệu USD (dù là ứng dụng AI vươn ra biển lớn, Fintech thanh toán xuyên biên giới, nhà phát hành game hay hạ tầng crypto dòng tiền cao) đều rơi vào thế bí极度:
▪ Nhảy lên sàn Mỹ quá đắt và chẳng ai thèm搭理: Goldman Sachs, Morgan Stanley cơ bản không nhận IPO dưới 1 tỷ USD; tìm ngân hàng đầu tư hạng 2/3 nhỏ, chi phí cố định ban đầu chỉ riêng luật sư, kiểm toán và compliance đã đốt 2–3 triệu USD, lại còn bị bớt 7% phí bảo lãnh, sau khi lên sàn không có báo cáo nghiên cứu Wall Street cover, tổ chức không mua, mỗi năm bảo trì合规 lại tốn thêm 1,5 triệu USD;
▪ Nhảy lên HKEX/SGX hóa thành “cổ phiếu zombie”: Dù tổng khối lượng giao dịch trung bình ngày của HKEX lên tới 23,2–33,8 tỷ USD, nhưng phần lớn được Tencent, Alibaba...吸 kiệt, định giá cổ phiếu tech tầm trung常年 bị đè nén ở P/E số lẻ, khối lượng giao dịch trung bình ngày thường rớt xuống vài chục nghìn USD, hoàn toàn mất chức năng gọi vốn bổ sung và thoát cổ đông.
Mà nếu công ty này chuyển hướng theo lộ trình IPO trên chuỗi native tại ADGM, ngưỡng cửa và chi phí sẽ bị tái cấu trúc dạng悬崖:
▪ Ngưỡng tiếp cận pháp lý rõ ràng và ôn hòa: Căn cứ ADGM MKT Rule 2.3.15 (Test lợi nhuận), chỉ cần doanh nghiệp hoạt động liên tục 3 năm đạt lợi nhuận tích lũy 1 triệu USD, và 12 tháng gần nhất lợi nhuận hợp nhất đạt 500.000 USD (doanh nghiệp tech chưa có lãi thậm chí có thể chuyển sang Test tài sản/市值 MKT 2.3.16:总市值 đạt 10 triệu USD, tài sản ròng hữu hình đạt 3 triệu USD và vốn lưu động dự báo đạt 1,5 triệu USD), là có thể合法 vượt ngưỡng danh sách niêm yết chính thức;
▪ Phí quy chế chính thức gần như bằng không: Khoản phí phê duyệt prospectus nộp cho Cục quản lý ADGM (20.000 USD) cộng phí gia nhập danh sách chính thức (3.000 USD) tổng cộng chỉ 23.000 USD; dù cộng thêm công ty luật quốc tế, kiểm toán và cố vấn cấu trúc thị trường, tổng chi phí cố định trước ngày rung chuông vẫn chỉ bằng 1/4 đến 1/3 so với Mỹ.
2. Hiệu ứng của cải mới
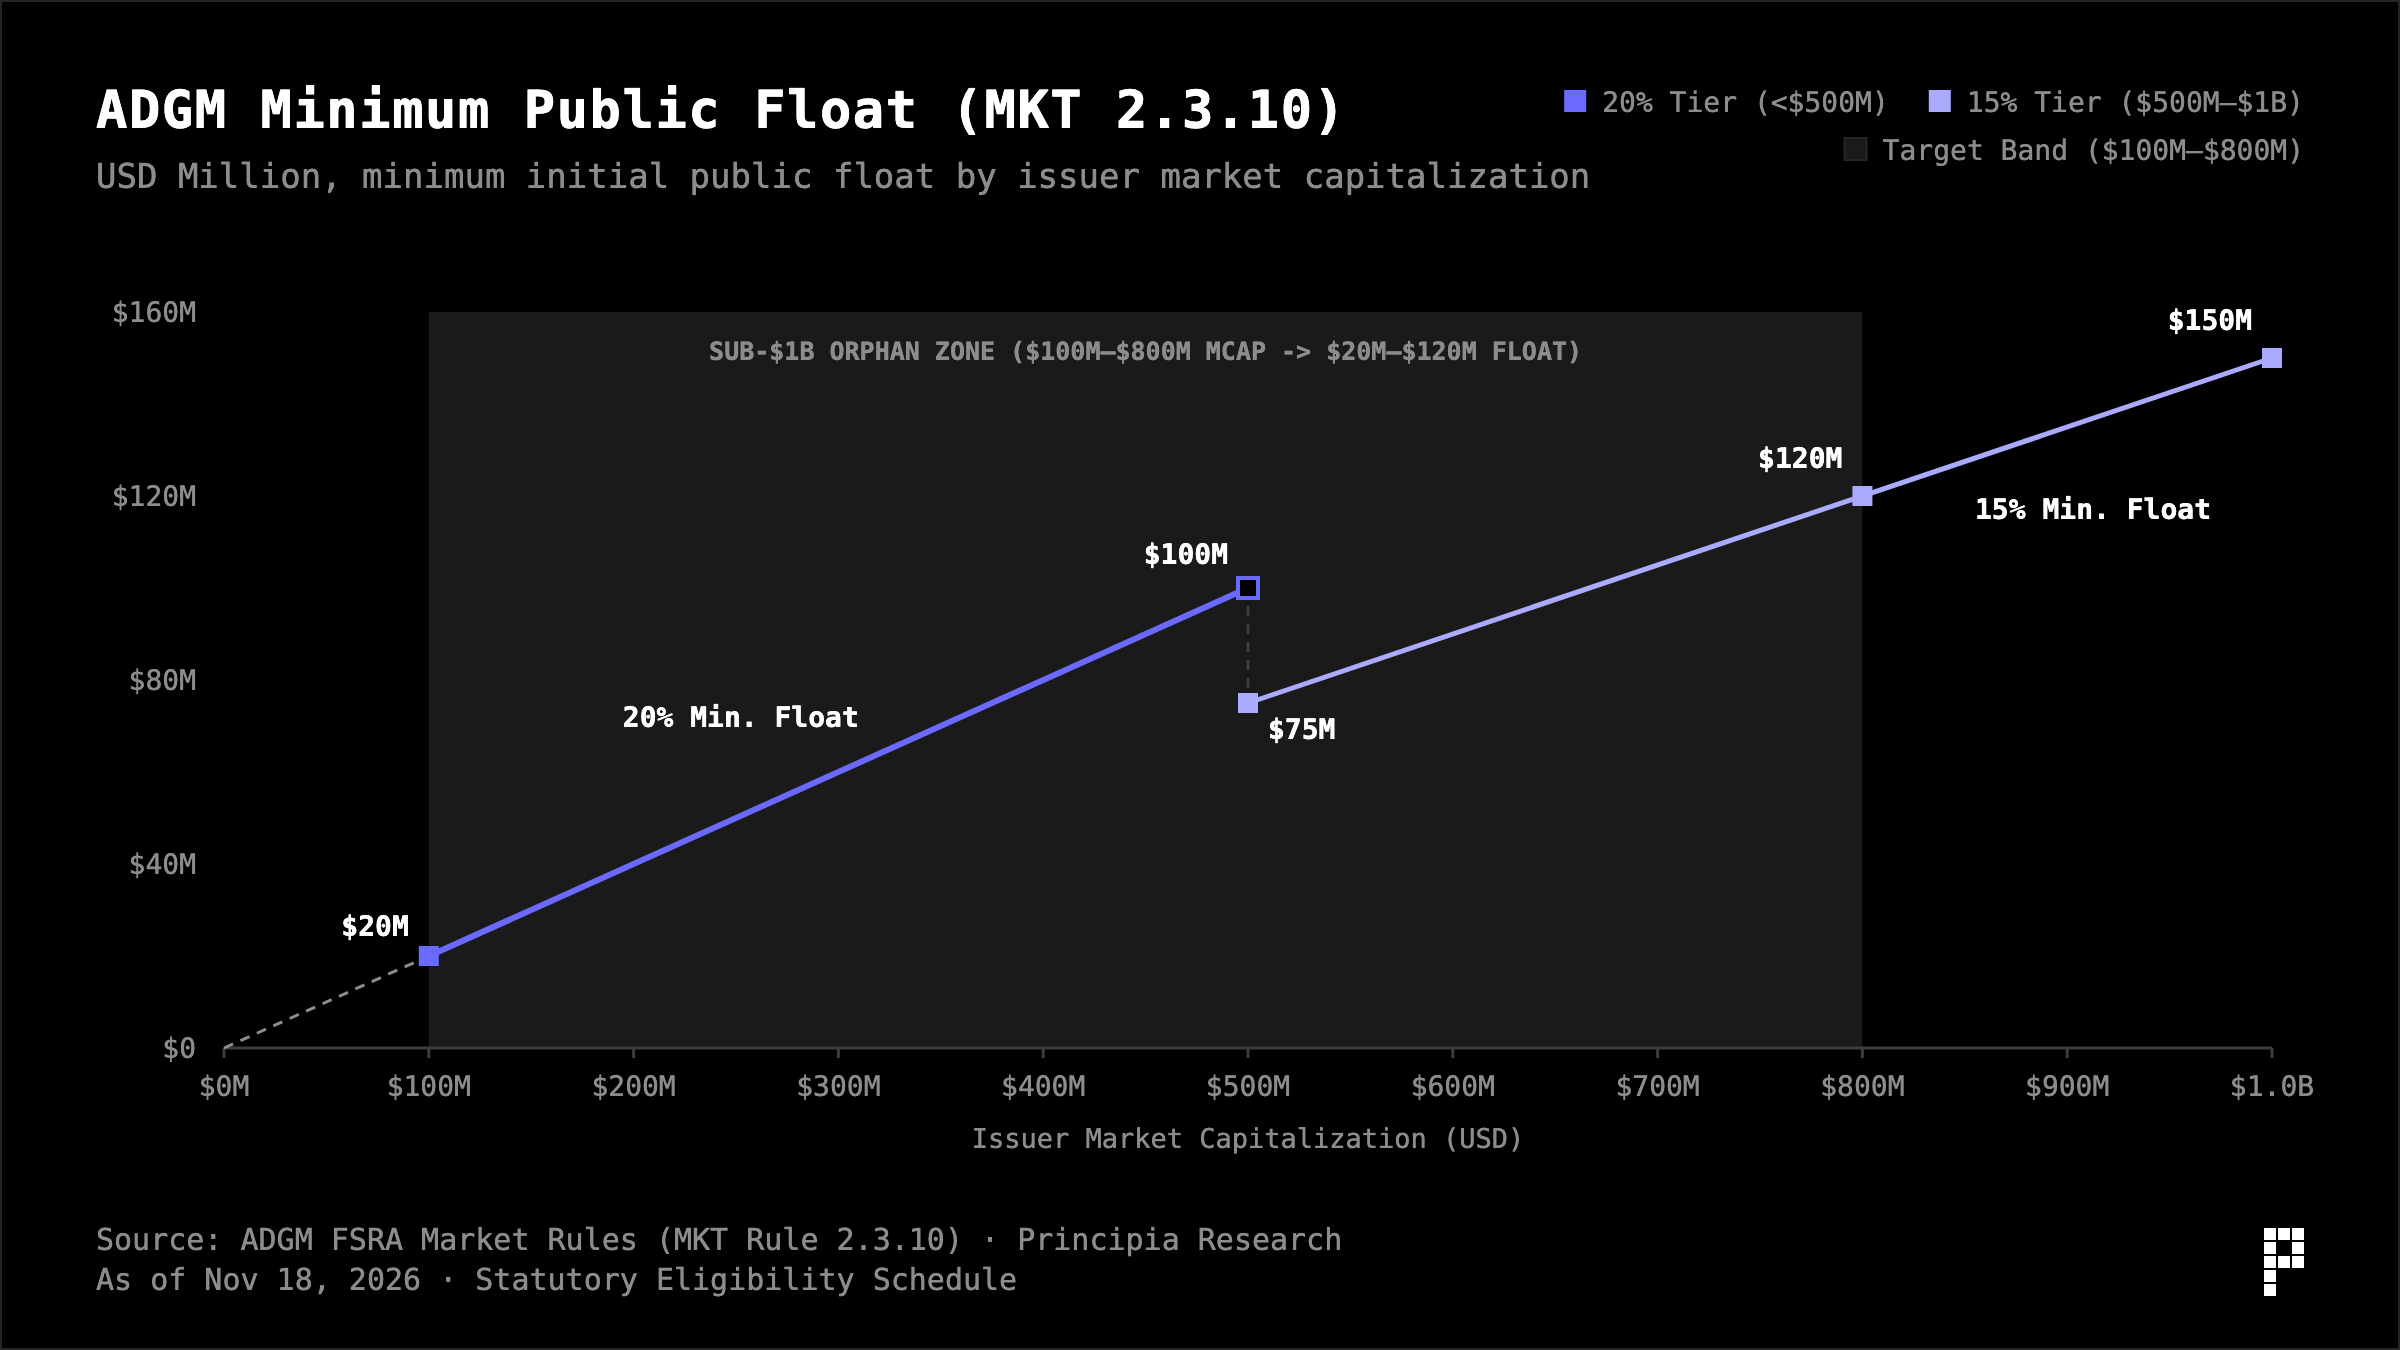
Điệumatched quy mô còn tinh vi hơn. Dựa trên quy tắc sở hữu công chúng bậc thang của ADGM MKT Rule 2.3.10:
▪ Nhà phát hành市值 dưới 500 triệu USD, tỷ lệ sở hữu công chúng pháp định (Public Float) phải ≥ 20%;
▪ Nhà phát hành市值 từ 500 triệu đến 1 tỷ USD, tỷ lệ sở hữu công chúng pháp định phải ≥ 15%.
Điều này có nghĩa, một công ty tầm trung市值 100–800 triệu USD tới ADGM thực hiện IPO trên chuỗi native, sẽ khiến khoản huy động vốn công khai ban ngày và pool lưu thông tự do của nó rơi đúng khoảng 20–120 triệu USD. Đối với thị trường chứng khoán truyền thống đây chỉ là micro-cap无人問津; nhưng đối với hệ sinh thái Binance có 300 triệu người dùng đăng ký, khối lượng giao dịch tổng trung bình 30 ngày đạt 40,4 tỷ USD, thì 20–120 triệu USD vốn lưu thông ban đầu đích xác là “điểm ngọt vàng” vừa dễ dàng tạo ra nhiều lần đặt chồng lên nhau, vừa không hút cạn thanh khoản trong sàn, vừa tạo ra tỷ lệ xoay vòng 24/7 cực cao.
Cuộc xáo trộn mô hình từ “lưu thông giả” sang “sở hữu công chúng thật”: Đối với những người quen thuộc với việc phát coin Web3, On-chain IPO sẽ mang đến một sự định hình lại quy tắc triệt để. Trong các đợt phát hành token quá khứ, dự án thường thói quen nhồi tất cả “token cho nhà tạo lập thị trường mượn + pool khuyến khích đội ngũ/eco + phần chưa khóa của quỹ” vào chip lưu thông ban đầu cho có số; nhưng dưới luật chứng khoán ADGM MKT Rule 2.3.10(3), cổ phần của hội đồng quản trị và bên liên quan, pool trust kế hoạch khuyến khích cổ tức nhân viên (ESOP), cổ đông lớn nắm >5% cùng cổ phiếu vay làm market maker không mua đứt bị loại khỏi định nghĩa “sở hữu công chúng”. Chỉ cổ phần do nhà đầu tư độc lập bên ngoài bỏ tiền thật ra đặt mua (hoặc cổ đông nhỏ độc lập chưa khóa trước khi IPO) mới được tính, nhờ đó chấm dứt hẳn chứng bệnh bị dư luận chỉ trích nặng nề của thị trường crypto “FDV cao, lưu thông giả, thoát hơi mềm”.
Sáu, Liệu Binance có ngày tự mình tự lên bàn?
Xung quanh loạt động tác lớn của Binance tại Abu Dhabi, trong ngành vẫn lan truyền một phỏng đoán giàu trí tưởng tượng hơn nữa: Ngoài việc đóng vai trò nền tảng bảo lãnh On-chain IPO cho người khác, liệu Binance tự thân (hoặc mảng Abu Dhabi của nó) có sẽ tự tổ chức một cuộc IPO trên chuỗi native tại ADGM?
Nhìn khách quan, Đồng CEO Richard Teng nhiều lần công khai trong giai đoạn 2025–2026 rằng dòng tiền Binance rất dồi dào, trước mắt không có kế hoạch IPO huy động vốn. Nếu lật lại cấu trúc sở hữu nền tảng disclosed trong prospectus BTech Holdings, công ty mẹ Ireland Binance Holdings (IE) Limited vẫn do nhà sáng lập Triệu Trường Bành (Changpeng Zhao) làm cổ đông kiểm soát và người hưởng lợi ích cuối cùng. Toàn bộ nhóm muốn trực tiếp phát hành công khai cổ phiếu phổ thông, thì dù xét độ nhạy cảm của báo cáo tài chính hợp nhất toàn cầu, hay gánh nặng合规 lịch sử, rào cản ngắn hạn đều vẫn vô cùng lớn.
Nhưng việc “nhóm tổng thể không niêm yết” không ngăn cản việc “chia-spin các mảng có giấy phép để thử nước”.
Hai thay đổi chủ yếu nhất là: Thứ nhất, cổ đông chủ quyền MGX rót 2 tỷ USD vào cuộc năm 2025, vốn dĩ có đòi hỏi thể chế của tổ chức về thước đo định giá trung dài hạn và thoái vốn hóa; Thứ hai, vào tháng 7 năm 2026, ông lớn token hóa Mỹ Securitize niêm yết trên sàn NYSE (mã SECZ) ngày hôm đó đồng thời native phát hành chính nó lên public chain Solana và Avalanche, chứng minh cho thế giới thấy khả thi của equity công trên chuỗi.
Nhìn ngược lại, bốn thực thể ADGM thuộc về Binance (hệ thống thanh toán-giao dịch Nest và mảng kinh doanh bStocks), từ tháng 1 năm 2026 đã vận hành合规 độc lập dưới kiểm toán nghiêm ngặt của FSRA, rũ sạch gánh nặng offshore lịch sử, và đang kiểm soát dòng tiền giao dịch thật quy mô hàng nghìn tỷ USD/năm. Nếu một ngày mai, Binance chọn một mảng nghiệp vụ tài chính chịu quản lý hoặc joint venture tại Abu Dhabi đóng gói riêng, khởi động double-listing native On-chain IPO trên Sàn giao dịch chứng khoán Abu Dhabi (ADX) cùng Nest Exchange tự thân, thì bất kể để giao đãi cổ đông chủ quyền, hay để lập uy cho thị trường vốn trên chuỗi của mình, đều là nước đi thần tình tự nhiên hợp lý.
7. Sự ra đời của loài mới, thường đi kèm với sự trỗi dậy của hệ sinh thái mới
Nhìn lại thập kỷ qua, thị trường vốn crypto đã trải qua một quả lắc摆动 kịch liệt: từ ICO thảo mộc không ràng buộc regulatory năm 2017, sang giai đoạn 2021–2025 biến dạng “coin VC định giá cao”, cuối cùng năm 2026 quay trở lại giao điểm “dòng tiền doanh nghiệp thật + prospectus chứng khoán pháp lý + settlement 24/7 stablecoin trên chuỗi”.
Toàn整套 cơ sở hạ tầng “sàn giao dịch + kho bảo quản tập trung + broker stablecoin + prospectus modular” mà Binance trải tại ADGM, về bản chất là mở ra hànhlang tạo vốn công khai thứ ba (thị trường vốn trên chuỗi) cho các doanh nghiệp tăng trưởng toàn cầu, bên ngoài Wall Street và HKEX.
Và dọc theo chuỗi công nghiệp đang định hình này, cơ hội hoàn toàn không chỉ thuộc về chính sàn giao dịch. Cứu cánh, khi chuông sở giao dịch lần đầu vang lên trên ledger blockchain không ngủ suốt ngày đêm, mọi ngôn ngữ định giá, mô hình bảo lãnh và quy tắc thanh khoản đều sẽ bị viết lại, và hiệu ứng of wealth mới cũng có thể lặng lẽ đến nơi. Mục tiêu tiếp theo của Binance là phục vụ 3 tỷ người dân, và đây sẽ là một nỗ lực can đảm đủ sức làm thay đổi những quy tắc tài chính sẵn có của nhân loại.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @PrincipiaRes

















