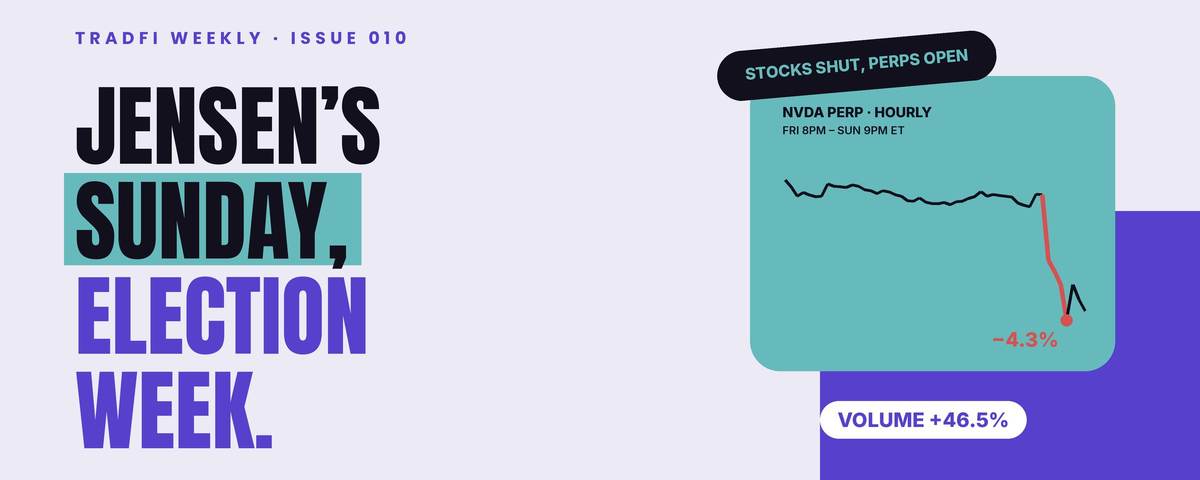
Lợi nhuận arbitrage tiền điện tử đã tụt thấp hơn lợi suất trái phiếu chính phủ Mỹ, trong khi hợp đồng vĩnh cửu thị trường chứng khoán Mỹ vẫn đạt 11%/năm: dòng vốn arbitrage bắt đầu tìm kiếm một sân chơi mới.
Tác giả: Tanay Ved, CoinMetrics
Biên tập: TechFlow
Tóm tắt từ TechFlow: Chiến lược arbitrage chênh lệch giá (basis) từng là “nguồn cung cash” cho các quỹ phòng hộ tiền điện tử đang trải qua quá trình tái cấu trúc sâu sắc. Khi ETF Bitcoin giao ngay được triển khai cùng dòng vốn tổ chức đổ vào ồ ạt, mức phí vốn hàng năm cho hợp đồng perpetual tiền điện tử truyền thống đã giảm mạnh từ kỷ nguyên lãi suất 40% xuống còn 3–5%, thậm chí thấp hơn lợi suất trái phiếu chính phủ Mỹ cùng kỳ. Vốn arbitrage đành phải tìm lối thoát mới.
Đứng trước xu thế đó, hợp đồng perpetual trên tài sản thực tế (RWA) lấy cổ phiếu Mỹ làm tài sản cơ sở đã迎来 tăng trưởng bùng nổ. Quy mô hợp đồng chưa chốt lời (OI) hiện tại toàn mạng lưới đã vượt mốc 11 tỷ USD, chiếm 18% tổng vị thế trên các nền tảng chủ đạo. Binance và đối thủ dẫn đầu sổ lệnh phi tập trung Hyperliquid gần như phân chia hết thanh khoản thị trường.
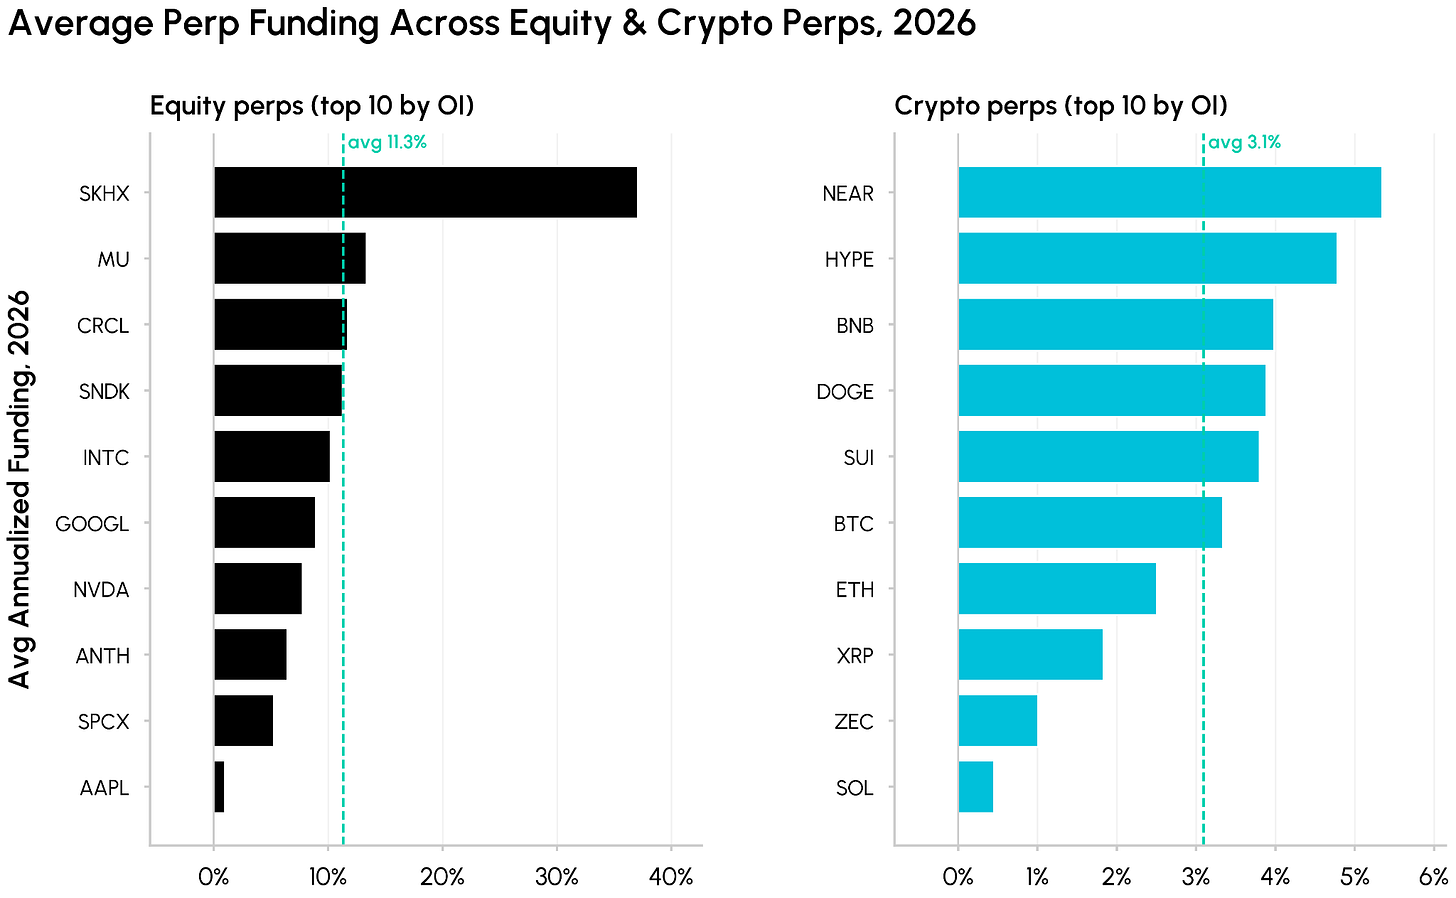
10 hợp đồng perpetual cổ phiếu Mỹ top đầu trong năm 2026 trung bình mang lại mức phí vốn hàng năm lên tới 11%, thể hiện mức chênh lệch lợi nhuận áp đảo so với tài sản tiền điện tử. Cùng với việc CFTC phê duyệt giao dịch hợp đồng perpetual từng mã cổ phiếu tại sàn giao dịch tuân thủ, cuộc di cư vốn xuyên thị trường do các giao thức gốc tiền điện tử dẫn dắt này đang trở thành điểm nóng then chốt kết nối Wall Street với thế giới on-chain.
Tóm tắt các điểm cốt lõi
· Không gian arbitrage chênh lệch giá tiền điện tử năm 2026 bị nén chặt: Mức phí vốn perpetual Bitcoin và chênh lệch giá kỳ hạn 30 ngày được annual hóa đã giảm mạnh từ đỉnh 20–40% đầu năm 2024 xuống còn 3–5%, đã chạm mốc hoặc thậm chí thấp hơn lợi suất trái phiếu chính phủ Mỹ cùng kỳ.
· Hợp đồng perpetual cổ phiếu RWA bùng nổ theo cấp số nhân: Từ tháng 10/2025, tỷ trọng OI (vị thế mở) của hợp đồng perpetual cổ phiếu trong tổng danh mục nền tảng chủ đạo đã nhảy vọt từ gần như 0% lên 18%, quy mô phá vỡ 11 tỷ USD, với Binance (39%) và Hyperliquid (38%) nắm giữ vị thế áp đảo.
· Tài sản perpetual cổ phiếu Mỹ hưởng chênh lệch phí vốn đáng kể: Trung bình mức phí vốn hàng năm của 10 hợp đồng perpetual cổ phiếu Mỹ top đầu được cân nhắc theo khối lượng vị thế năm 2026 đạt khoảng 11%, trong khi 10 hợp đồng perpetual tài sản tiền điện tử top đầu chỉ đạt 3%, chênh lệch lợi nhuận giữa hai nhóm vẫn duy trì ở mức cao vững chắc.
· Nới lỏng quản lý và lộ trình tuân thủ sẽ mở ra đại dương xanh nghìn tỷ đô la: Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) gần đây xác nhận hợp đồng perpetual từng mã cổ phiếu có thể giao dịch trên sàn phái sinh tuân thủ của Mỹ. Đính kèm sự gia tăng mạnh của thị trường dự đoán và nền tảng phái sinh, loại hình perpetual cổ phiếu sẽ thu hút nhóm nhà đầu tư tổ chức và lẻ rộng rãi hơn.
Mở đầu: Sự thay đổi của chênh lệch giá sau ETF Bitcoin giao ngay
Giao dịch chênh lệch giá (Basis Trade), hay còn gọi là chiến lược “mua giao ngay và nắm giữ để kiếm chênh lệch (Cash and Carry)”, nhanh chóng trở thành chiến lược giao dịch chủ lực của các quỹ phòng hộ Wall Street sau khi ETF Bitcoin giao ngay tại Mỹ được đưa ra đầu năm 2024.
Logic cốt lõi của chiến lược này vô cùng rõ ràng: Nhà đầu tư mua Bitcoin (hoặc ETF Bitcoin giao ngay) trên thị trường giao ngay, đồng thời bán tương đương hợp đồng futures hoặc short perpetual trên thị trường phái sinh, nhờ đó khóa chắc biên độ tích cực hoặc lợi nhuận phí vốn trong chu kỳ thị trường tăng giá.
Khi tâm trạng bull market lên ngôi, nhu cầu dồi dào từ vị thế long đã đẩy premium của giá phái sinh so với giao ngay lên cao, giúp nhà arbitrage nắm bắt mức lợi nhuận hàng năm rủi ro thấp lên tới 20% thậm chí 40%.
Tuy nhiên, quy luật bất biến nhất của thị trường tài chính chính là hiệu ứng tự hủy của dòng vốn. Khi khối lượng lớn vốn tổ chức mang theo chi phí rẻ ồ ạt tham gia san bằng chênh lệch lợi nhuận, không gian arbitrage chênh lệch giá trên tài sản tiền điện tử truyền thống đã chịu sức ép chưa từng có trong hai năm qua.
Nén chặt chênh lệch giá tiền điện tử: Từ 40%/năm xuống dưới lợi suất trái phiếu Mỹ
Khi các tổ chức đầu tư hoàn toàn tiếp quản giao dịch ETF giao ngay, hiệu quả định giá thị trường được nâng cao rõ rệt, phần premium tâm trạng bull market dữ dội trước đây dần được san phẳng.
Xét trên các chỉ báo dữ liệu, hai ngọn hải đăng cốt lõi đo lường lợi nhuận arbitrage – chênh lệch giá kỳ hạn 30 ngày Bitcoin được annual hóa và phí vốn perpetual trên sàn tập trung – đều đã tụt xuống vùng cực trị lịch sử trong năm 2026.
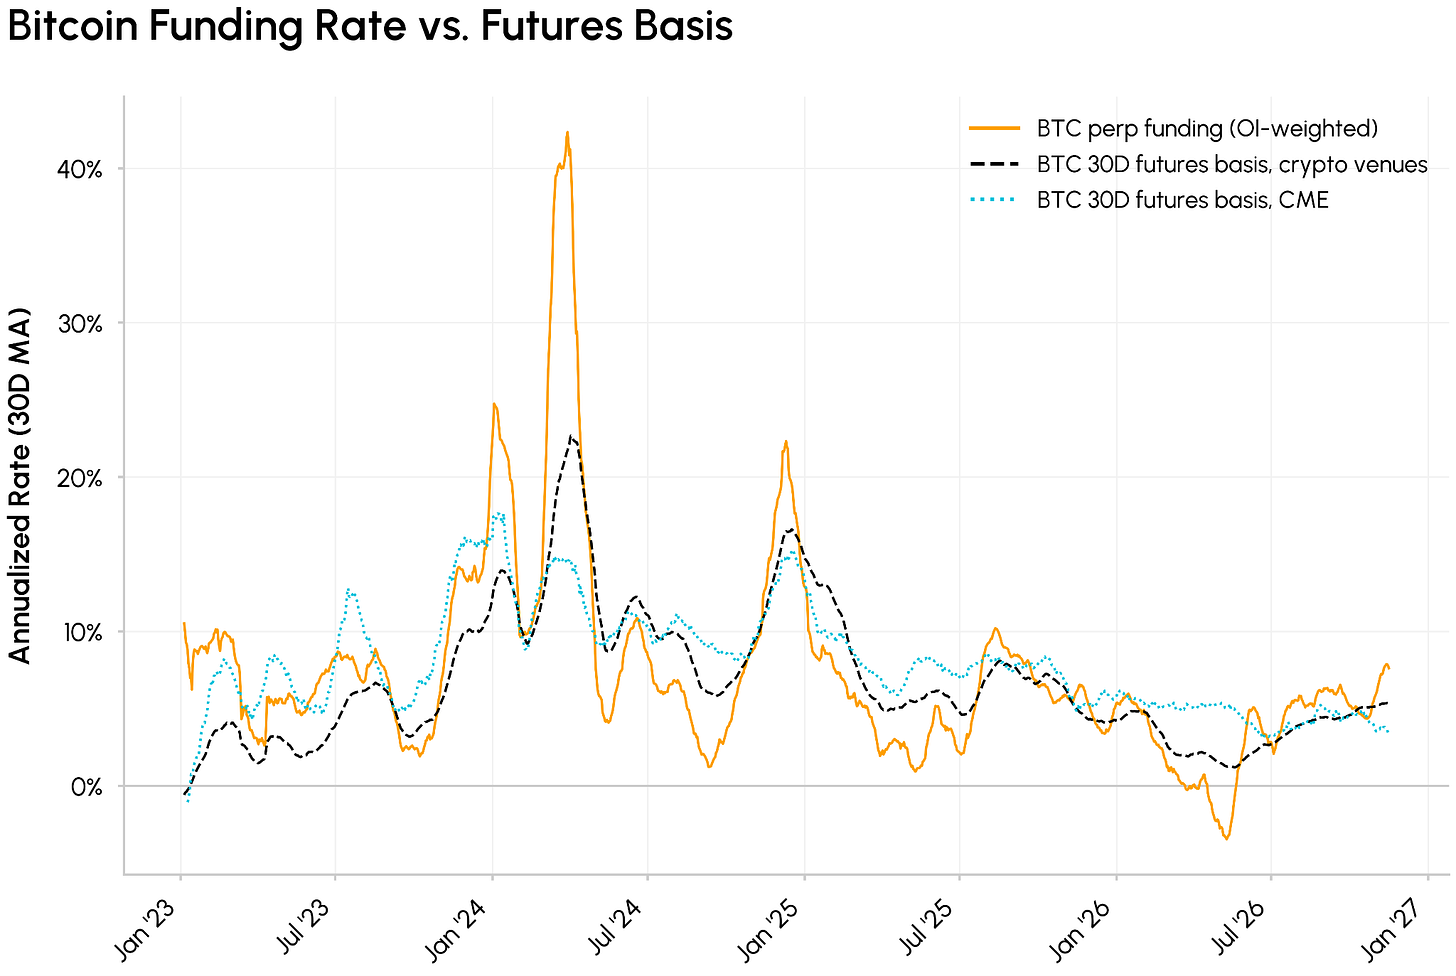
Biểu đồ: Xu hướng chênh lệch giá kỳ hạn 30 ngày Bitcoin được annual hóa và phí vốn perpetual
Theo biểu đồ, chênh lệch giá và phí vốn của Bitcoin từng đạt đỉnh 20–40% trong quý 1/2024, sau đó giảm liên tục. Tính đến năm 2026, chỉ số này dao động quanh mức 3–5% suốt nhiều tháng.
Điều này có nghĩa gì? Trong bối cảnh vĩ mô khi Cục Dự trữ Liên bang Mỹ (Fed) duy trì lãi suất tham chiếu ở mức trung tính khá cao, mức lợi nhuận 3–5%/năm thậm chí không thể đánh bại lợi suất tiền mặt không rủi ro như trái phiếu kho bạc Mỹ kỳ hạn 3 tháng.
Đối mặt với các rủi ro bắt buộc phải gánh chịu như rủi ro hợp đồng thông minh, rủi ro đối tác sàn giao dịch, và chi phí trượt giá khi close vị thế, hàng loạt quỹ định lượng sống dựa vào arbitrage chênh lệch giá đành rời bỏ tài sản tiền điện tử gốc, bắt đầu săn tìm đối tượng hoàn toàn mới trên thị trường đa tài sản.
Bùng nổ perpetual RWA: Binance và Hyperliquid phân chia khối lượng trăm tỷ USD
Khi thặng dư phí vốn từ tài sản tiền điện tử bản địa tàn lụi, dòng vốn arbitrage nhạy bén nhanh chóng chuyển hướng sang một vùng đất hoang khác do các sàn giao dịch phái sinh tiền điện tử khai phá: hợp đồng perpetual RWA lấy cổ phiếu Mỹ và tài sản vĩ mô làm nền.
Các hợp đồng này phá vỡ rào cản truyền thống khi cổ phiếu Mỹ chỉ được giao dịch khung giờ cố định ngày làm việc, yêu cầu ký quỹ cao và rà soát khách hàng gắt gao, cho phép người dùng toàn cầu giao dịch đòn bẩy 7x24 bằng stablecoin làm ký quỹ.
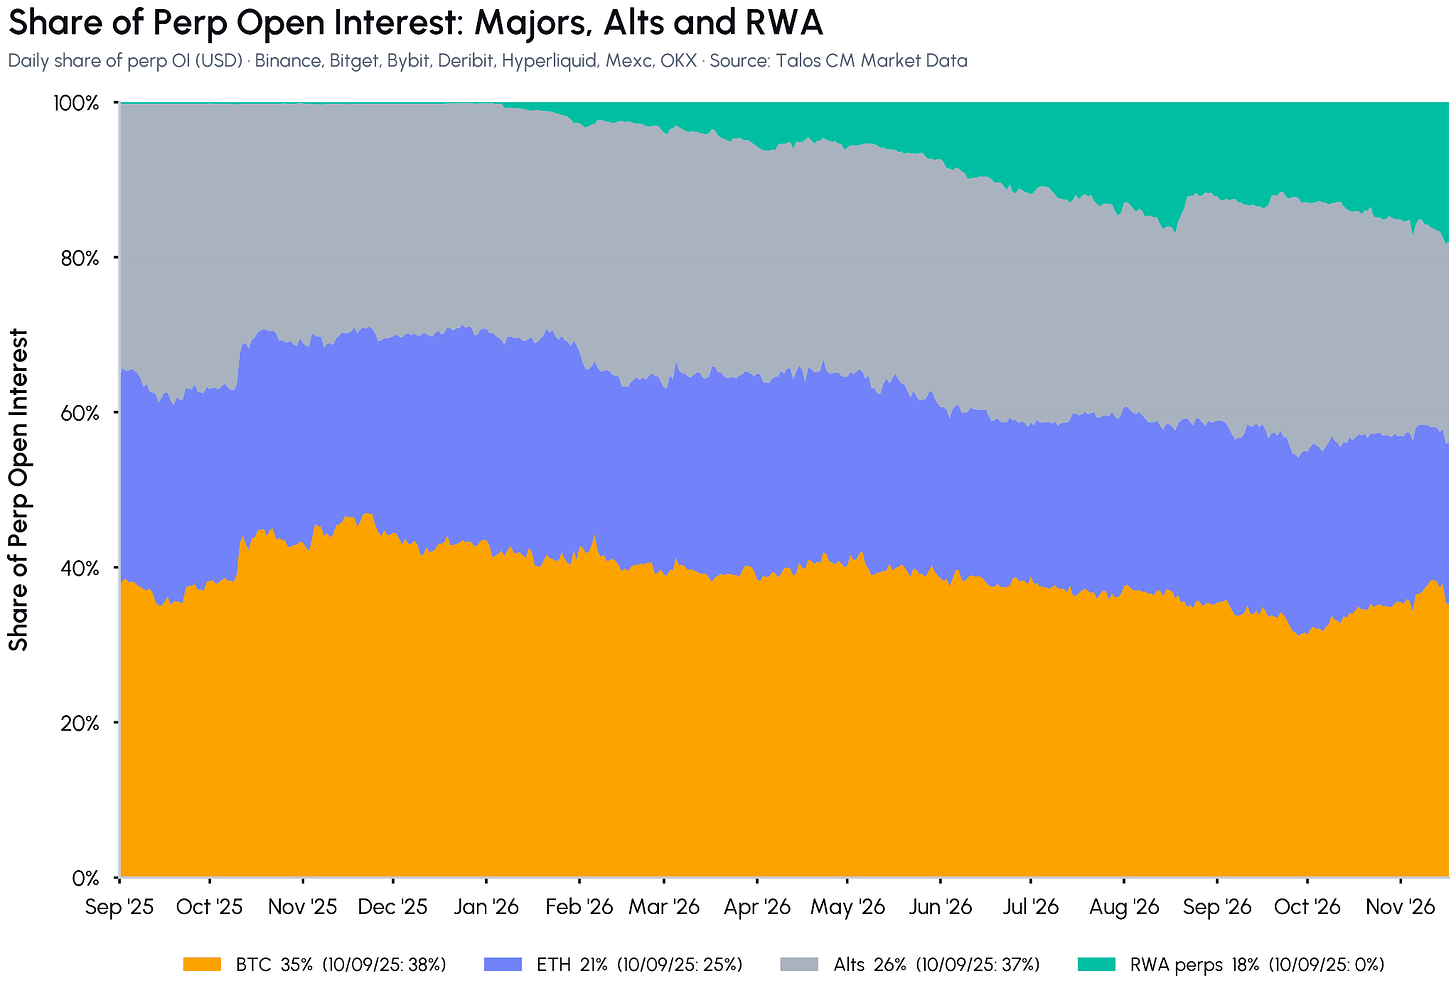
Biểu đồ: Vị thế mở (OI) hợp đồng perpetual RWA và tỷ trọng thị trường trên các sàn chủ đạo
Dữ liệu on-chain khẳng định xu hướng bùng nổ này. Kể từ đầu quý 4/2025, OI hợp đồng RWA perpetual đã phóng nhanh từ mức dưới 1% tổng thị trường, hiện nay phá mốc 11 tỷ USD, chiếm 18% tổng OI phái sinh chính trên mạng lưới.
Trong cuộc tái cấu trúc cục diện thị trường này, gã khổng lồ sàn tập trung Binance và blockchain phái sinh phi tập trung Hyperliquid thể hiện quyền thống trị tuyệt đối.
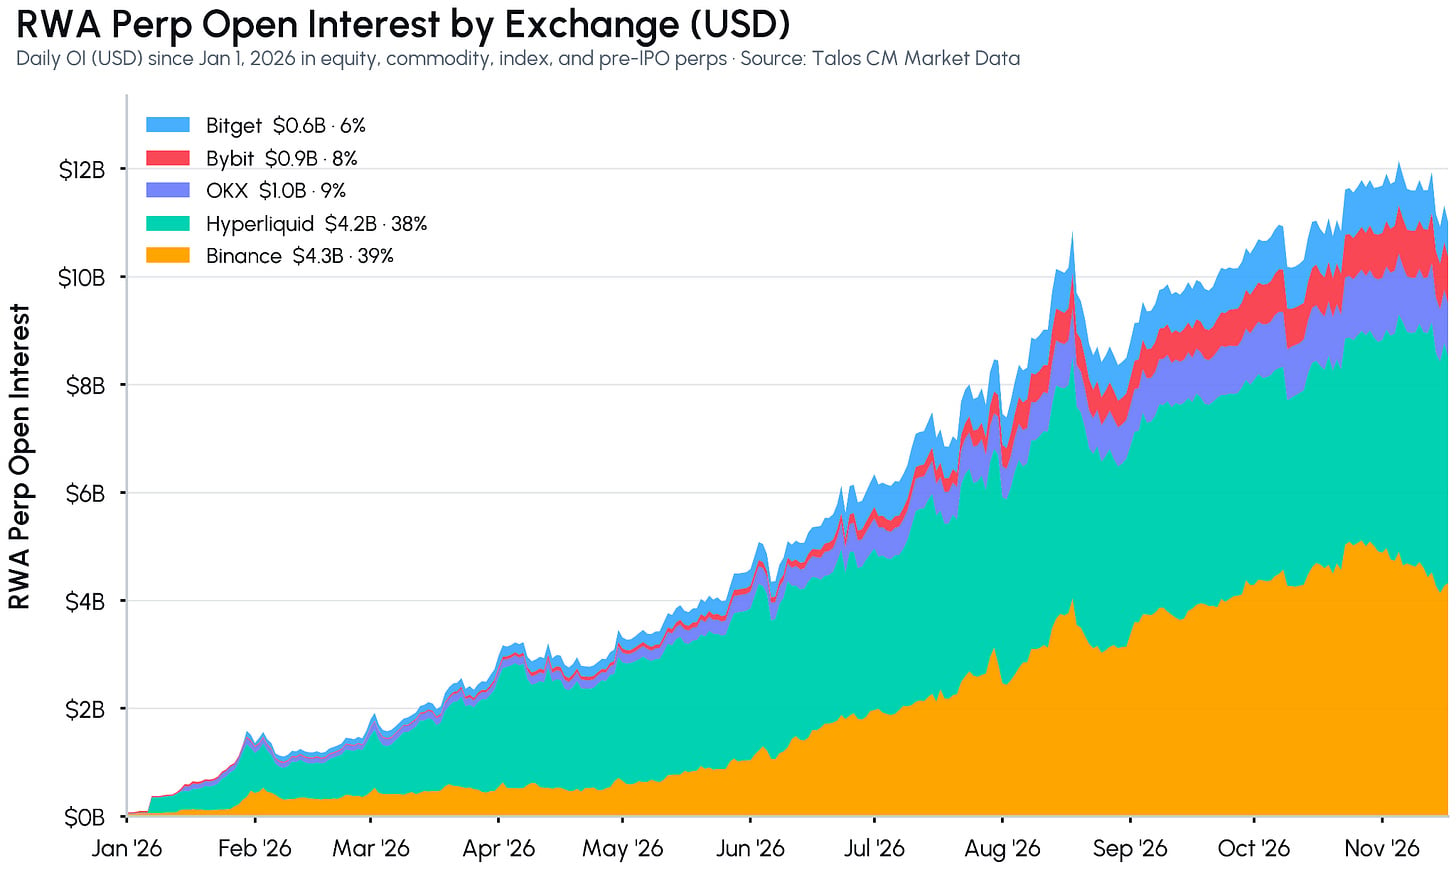
Biểu đồ: Phân bố vị thế hợp đồng perpetual cổ phiếu Mỹ trên Binance và Hyperliquid
Dữ liệu cho thấy Binance nắm giữ khoảng 39% thị phần perpetual RWA, trong khi Hyperliquid được xây dựng hoàn toàn trên L1 on-chain hiệu năng cao bám sát với tỷ trọng 38%. Hai nền tảng này cộng dồn kiểm soát hơn 77% thanh khoản toàn mạng.
Khe hở phí vốn: Tại sao perpetual cổ phiếu Mỹ lại sở hữu premium 11%/năm?
Tại sao vốn arbitrage lại lao thẳng về perpetual cổ phiếu Mỹ một cách quyết liệt? Động lực trực tiếp nhất nằm ở khe hở phí vốn khổng lồ.
Vì các ông lớn công nghệ Mỹ (như Nvidia, Tesla, Apple) sở hữu đội ngũ nhà đầu tư lẻ hùng hậu trên toàn cầu, trong công cụ đòn bẩy cao như perpetual, tâm lý speculative long thường sôi động hơn hẳn thị trường giao ngay.
Biểu đồ: So sánh phí vốn hàng năm giữa tiền điện tử chủ đạo và perpetual cổ phiếu Mỹ
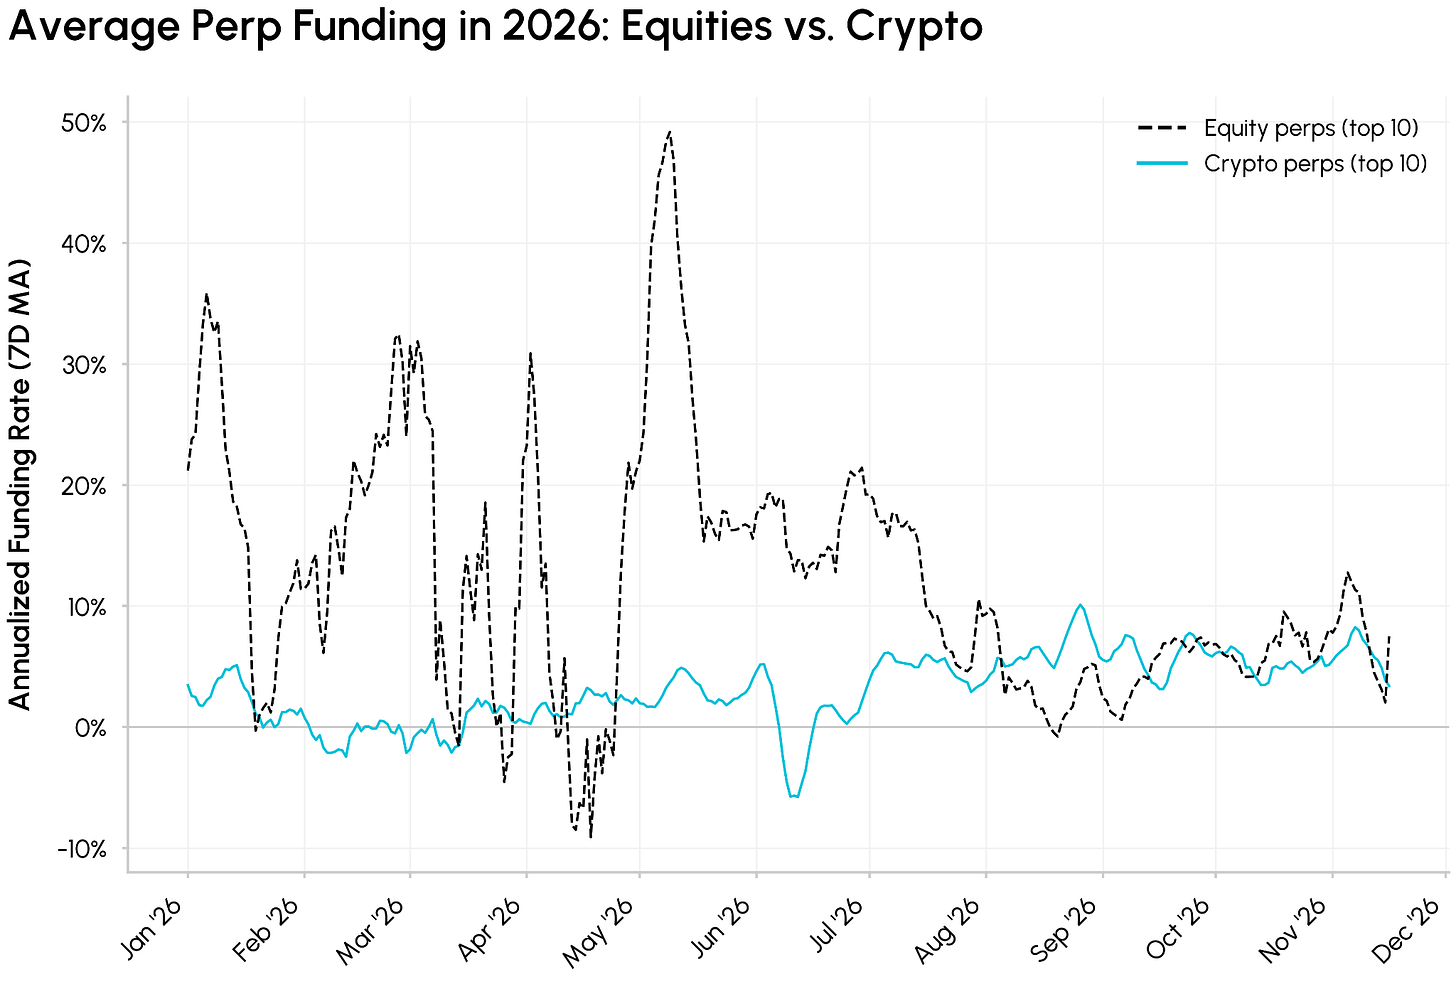
Nhằm neo giá hợp đồng với chỉ số giao ngay, trader long phải liên tục chi trả phí vốn cao cho phía short. Thống kê cho thấy, top 10 hợp đồng perpetual cổ phiếu Mỹ xếp theo OI năm 2026 có mức phí vốn hàng năm trung bình khoảng 11%, thậm chí vượt đỉnh 25% vào giai đoạn cao điểm.
Ngược lại, top 10 tài sản tiền điện tử gốc cùng kỳ chỉ đạt mức phí vốn hàng năm khoảng 3%. Chênh lệch lợi nhuận vượt trội lên tới 800bps này cung cấp lớp đệm lợi nhuận cực kỳ hấp dẫn cho các tổ chức arbitrage.
Biểu đồ: Phân vị phí vốn lịch sử của top 10 hợp đồng perpetual cổ phiếu
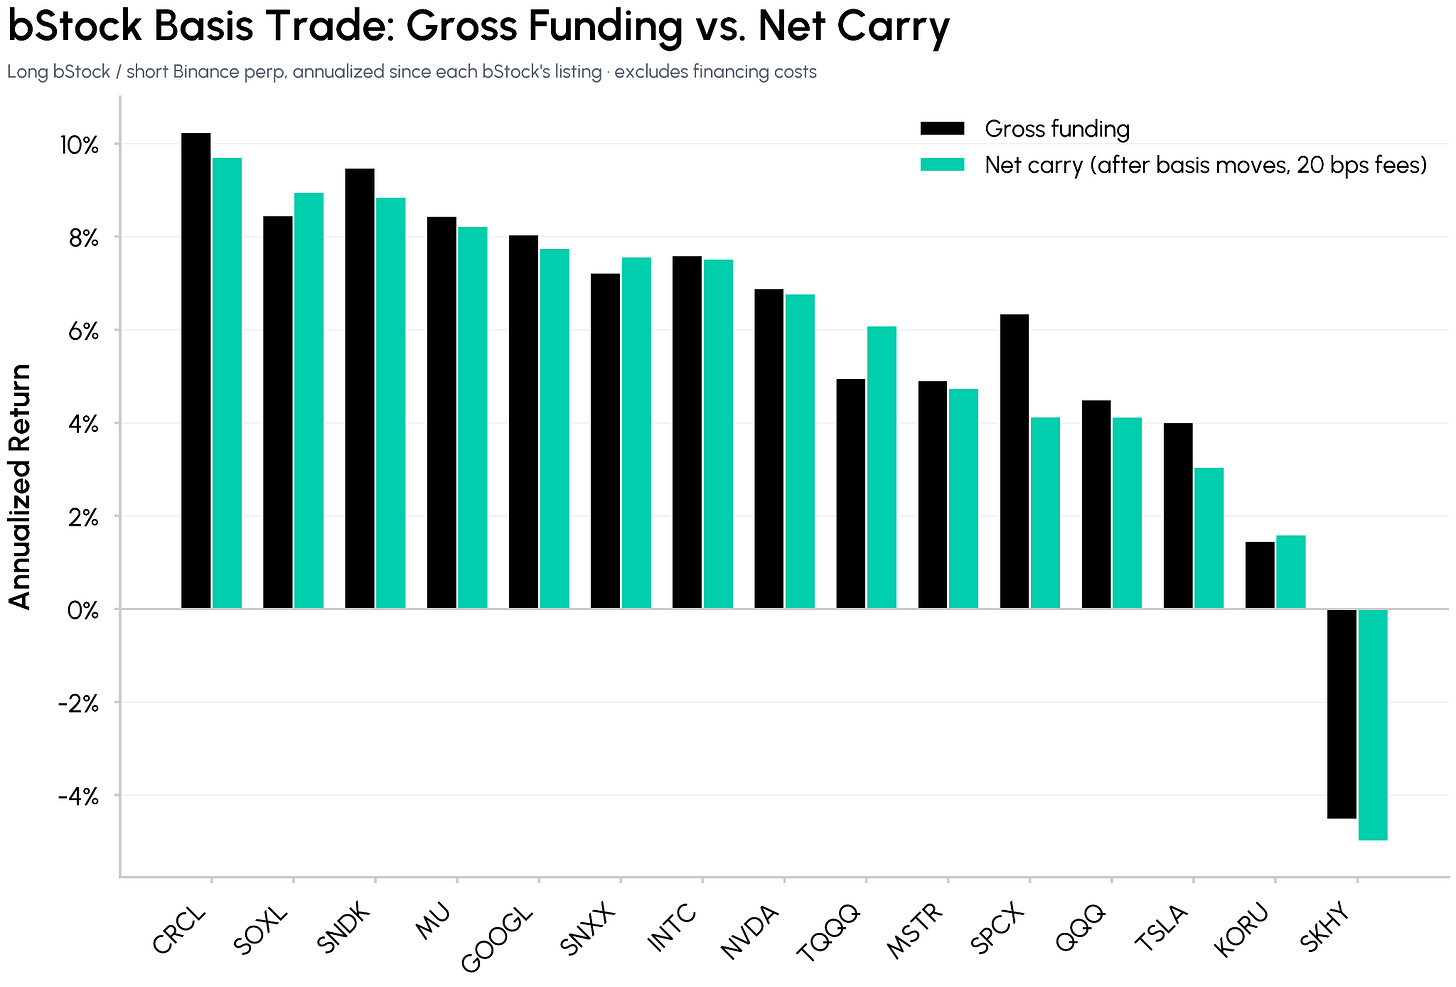
Mô hình vận hành của nhà arbitrage cũng tiến hóa thành dạng giao dịch hybrid mới: Long position cổ phiếu Mỹ giao ngay hoặc rổ ETF trên tài khoản môi giới truyền thống, đồng thời short perpetual cổ phiếu Mỹ tương ứng trên Binance hoặc Hyperliquid, thụ động thu lãi 11%/năm xuyên suốt từ phí vốn.
Vỡ cấu trúc thị trường: Cuộc chơi kép giữa nền tảng giao dịch và lựa chọn tài sản
Tuy nhiên, giao dịch chênh lệch giá cổ phiếu tuyệt đối không phải là “bữa trưa miễn phí” không đòi hỏi rào cản. Khi ngày càng nhiều quỹ đa dạng hóa tham gia, lợi nhuận arbitrage bắt đầu phụ thuộc mạnh mẽ vào cơ chế khớp lệnh của nền tảng giao dịch và việc chọn lựa tài sản cụ thể.
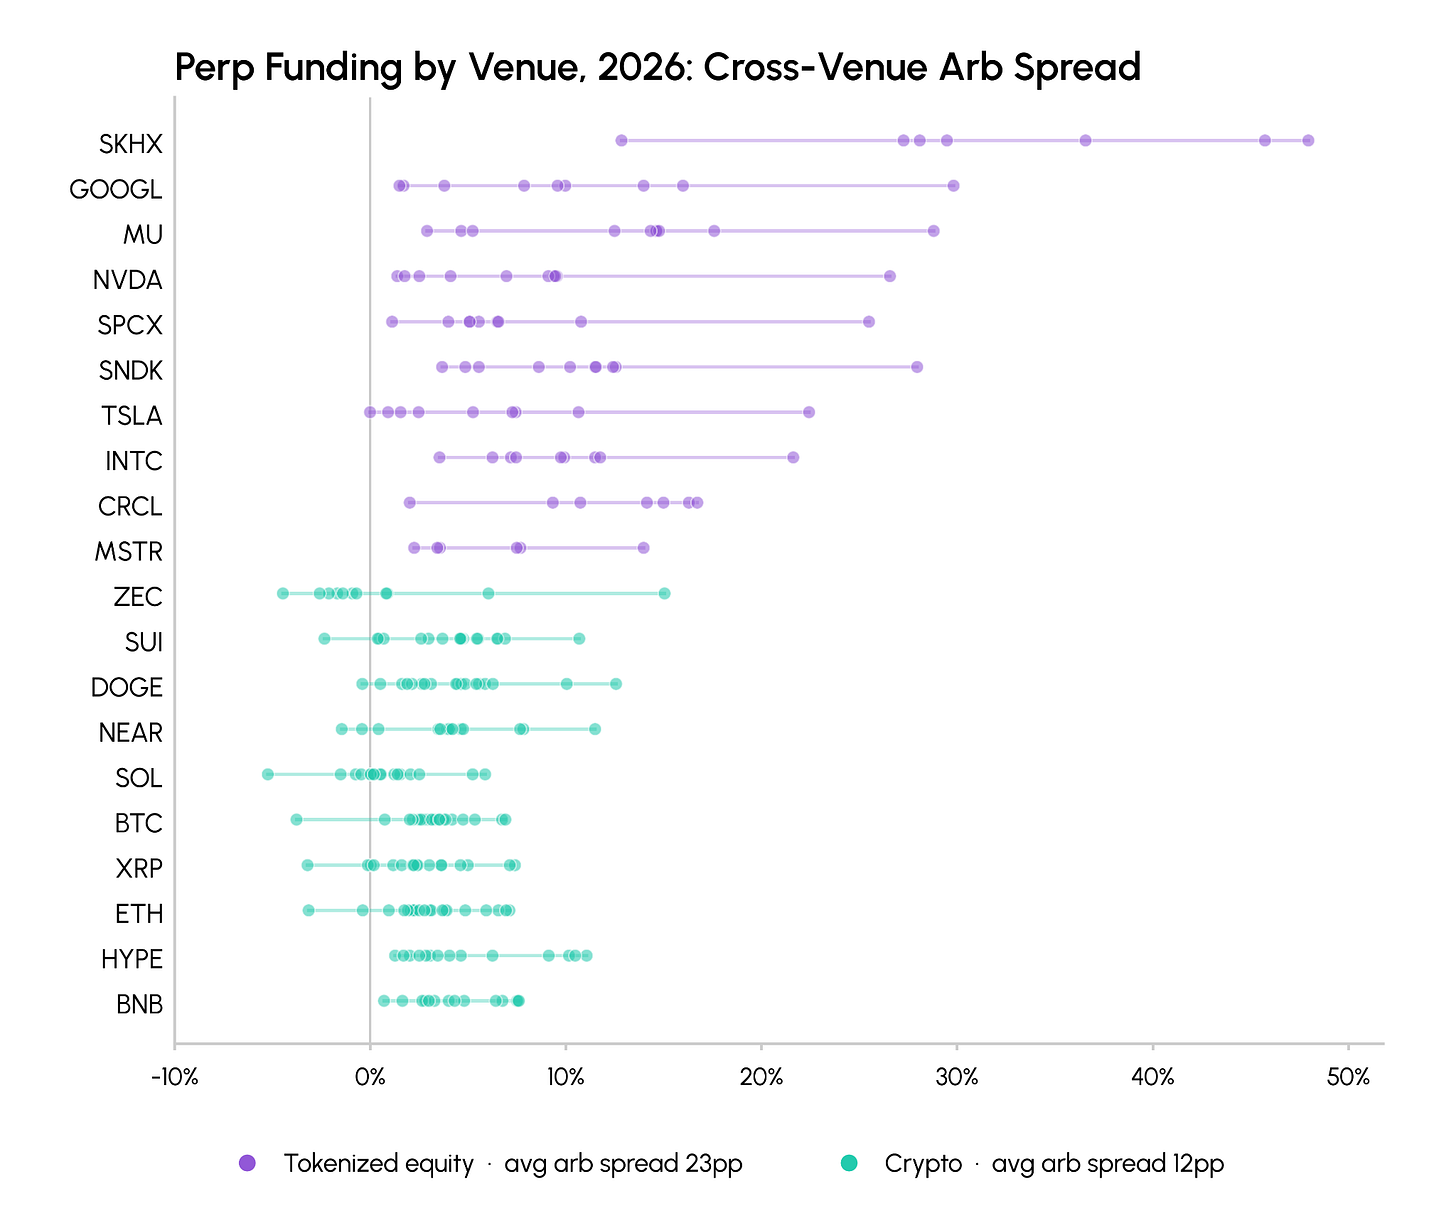
Các nền tảng khác biệt rõ rệt về công thức tính phí vốn, nguồn feed giá chỉ số giao ngay, tần suất settle phí vốn (mỗi 8 giờ hoặc mỗi 1 giờ) và quy tắc liquidation ký quỹ.
Biểu đồ: Phân tích độ phân tán phí vốn cho từng tài sản trên các nền tảng giao dịch khác nhau
Chẳng hạn, một số DEX hạng hai do độ sâu của maker không đủ, chỉ cần một lệnh buy đòn bẩy đơn lẻ từ whale đã có thể đẩy phí vốn ngắn hạn lên mức cực đoan, nhưng đồng thời đi kèm tổn thất trượt giá vì cạn kiệt thanh khoản.
Bên cạnh đó, thị trường cổ phiếu Mỹ có phiên trước/mở/closing và giờ đóng cửa, trong khi sàn phái sinh tiền điện tử vận hành 7x24 không ngắt quãng. Ngoài giờ giao dịch chính thức, tin tức vĩ mô bất ngờ hoặc báo cáo tài chính có thể gây biến động mạnh chênh lệch giá giữa perpetual và giao ngay, đặt ra yêu cầu cực cao về khả năng điều chỉnh vị thế linh hoạt của nhà arbitrage.
Tầm nhìn tương lai: Nới lỏng giám sát bởi CFTC và sự tham gia của sàn tuân thủ
Sự nóng hổi của perpetual cổ phiếu Mỹ hiện tại chỉ là chương mở đầu cho sự hội tụ phái sinh xuyên thị trường. Những thay đổi sâu sắc hơn đang được thúc đẩy nhanh tại tầng giám sát trong nước Mỹ.
Gần đây, Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) đưa ra xác nhận mang tính then chốt, khẳng định hợp đồng perpetual từng mã cổ phiếu có thể niêm yết giao dịch tại sàn phái sinh tuân thủ của Mỹ đáp ứng tiêu chuẩn thanh toán bù trừ và báo cáo cụ thể.
Biểu đồ: Ước tính không gian thị trường tiềm năng của perpetual cổ phiếu dưới khuôn khổ giám sát CFTC
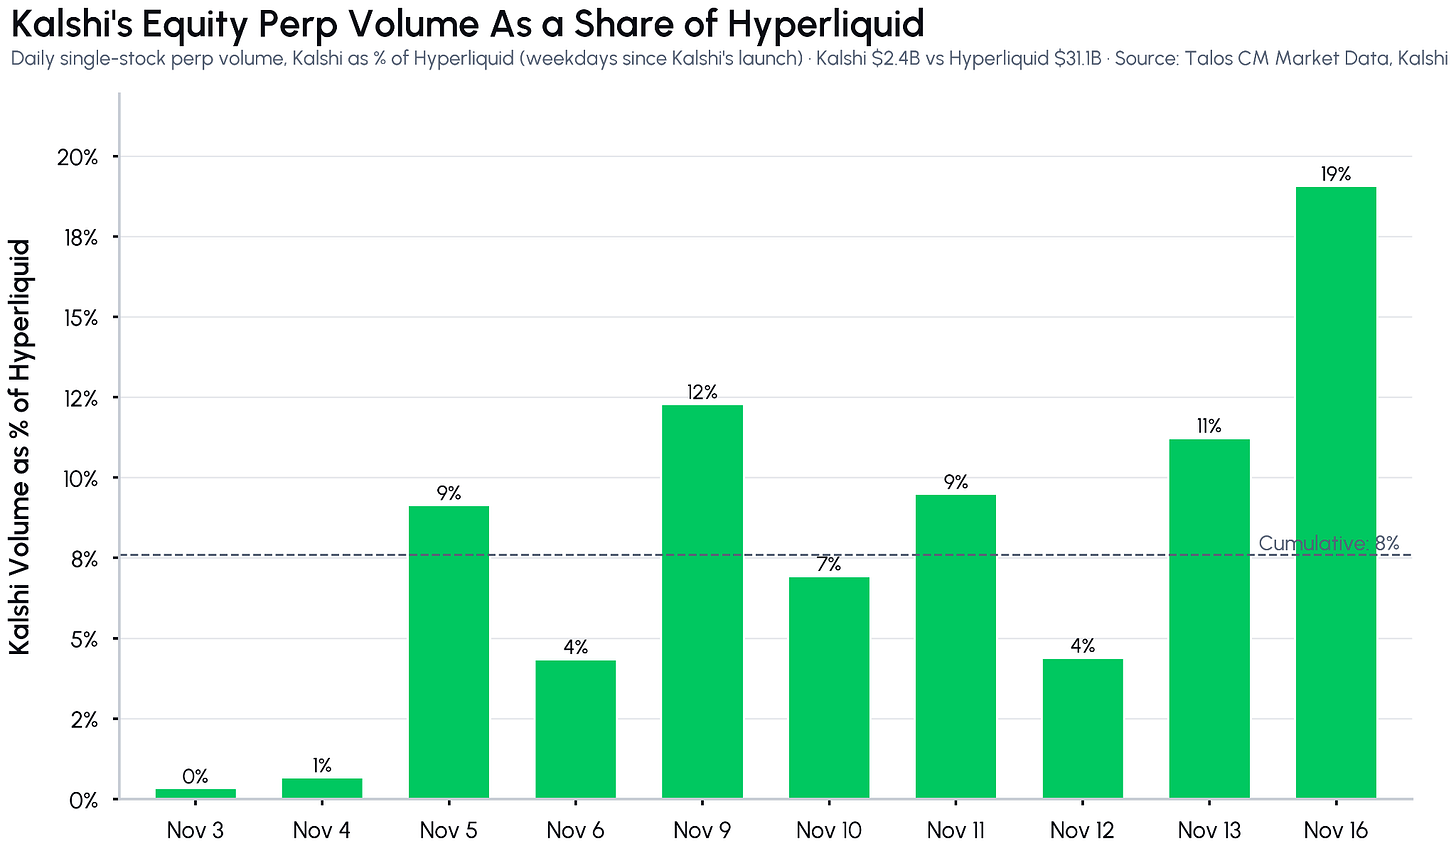
Tín hiệu giám sát này dọn đường cho các tổ chức tài chính Wall Street truyền thống tham gia trực tiếp thị trường mà không vướng rào cản tuân thủ. Song song đó, các thị trường dự đoán như Kalshi và Polymarket đã phá mốc hàng tỷ USD giao dịch trong thời gian ngắn, chứng minh khát khao của người dùng lẻ đối với công cụ phái sinh driven by events.
Một khi các tổ chức được cấp phép tại Mỹ dưới sự giám sát tung ra perpetual cổ phiếu tuân thủ, rào cản vốn sẽ hoàn toàn sụp đổ, cơ cấu chủ thể tham gia thị trường sẽ mở rộng toàn diện từ quỹ hedge offshore sang quỹ hưu trí trong nước, văn phòng gia đình và major market makers.
Sơ đồ: Lộ trình dòng chảy vốn arbitrage chênh lệch giá xuyên thị trường
Tổng kết và Bài học
Từ thịnh vượng và suy thoái của arbitrage chênh lệch giá truyền thống do ETF Bitcoin giao ngay mang lại, đến bước ngoặt nổi bật của perpetual RWA cổ phiếu Mỹ, thị trường tiền điện tử một lần nữa chứng minh khả năng tự tiến hóa và hấp thụ tài sản đáng kinh ngạc.
Với các tổ chức chuyên nghiệp, kỷ nguyên arbitrage một chiều dựa thuần túy vào phí nội sinh tài sản tiền điện tử đang khép lại, kiến trúc hybrid vượt biên giới giữa tài chính truyền thống và giao thức blockchain đang trở thành rào cản cốt lõi tạo ra alpha vượt trội.
Và đối với toàn ngành, khi tài sản cổ phiếu thực tế sở hữu thanh khoản phái sinh xuyên suốt ngày đêm dày đặc hơn trên chuỗi so với thị trường bản địa, tầm nhìn tối thượng của cơ sở hạ tầng tiền điện tử là “trung tâm tài chính siêu toàn cầu” đang từng bước trở thành hiện thực không thể đảo ngược.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @coinmetrics