Возможен ли отскок рынка после Дня благодарения? Bank of America: вероятнее всего, в краткосрочной перспективе; для крупного тренда необходимо выполнение трёх условий
Автор: Бу Шуцзин, Wall Street Insights
В последнем выпуске программы «The Flow Show» главный инвестиционный стратег Bank of America Майкл Хартнетт выразил мнение: после Дня Благодарения велика вероятность технического отскока на американском фондовом рынке, однако это будет лишь кратковременная передышка. Для перехода в полноценную крупную волну роста рынку необходимо одновременное выполнение трех условий: доходность 10-летних казначейских облигаций США должна опуститься ниже 4,5%, цена нефти сорта WTI должна упасть ниже 70 долларов за баррель, а доллар США должен подтвердить свой пик на фоне слабых данных по занятости и инфляции.
Непосредственной причиной ожидания этого отскока стало критическое ухудшение рыночной ширины. Согласно глобальному правилу рыночной ширины Bank of America, по состоянию на 18 ноября чистые показатели 68% мировых индексов находятся в состоянии «перепроданности», то есть одновременно пробили вниз 50- и 200-дневные скользящие средние. Согласно этому правилу, когда более 88% рынка попадает в зону перепроданности, формируется сильный сигнал к обратной покупке рисковых активов. Хартнетт отмечает, что этот порог «вероятно будет достигнут в ближайшие дни», что обеспечит кратковременную разгрузку для перепроданных акций после Дня Благодарения.
Рынок действительно прошел через глубокую коррекцию. По данным Bank of America, с начала года нефть подорожала на 44,9%, индекс доллара вырос на 5,7%, тогда как американские акции прибавили всего 4,8%, мировые акции — 4,4%, кэш — 3,3%. Высокодоходные облигации снизились на 1,2%, облигации инвестиционного класса — на 3,0%, гособлигации — на 3,9%, золото упало на 15,1%, биткоин — на 29,5%. За тот же период Nasdaq скорректировался на 15% от пика, банки потеряли 16%, нефть обвалилась на 22% от максимумов. 30-летние казначейские облигации США демонстрируют шестой год подряд отрицательную ценовую доходность, установив рекорд самой длинной серии потерь со времен войны во Вьетнаме (1963–1969 гг.).
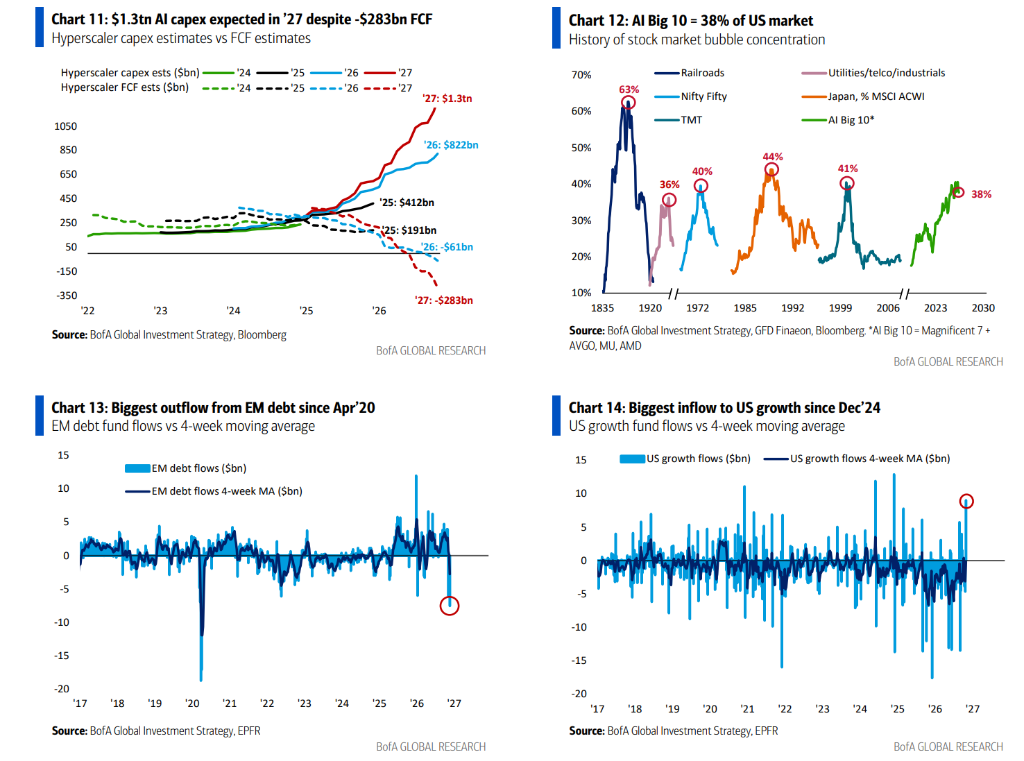
Однако Bank of America предупреждает: распродажи на уровне цен не равны распродажам на уровне позиций. За последнюю неделю приток средств в мировые фондовые активы составил 66,6 млрд долларов, а в американские фонды роста инвестировано еще 9,1 млрд долларов — это крупнейший приток за одну неделю с декабря 2024 года. В ноябрьском опросе управляющих активами доля кэша составила всего 3,6%, попадая в зону сигналов «продавать», при этом распределители капитала преимущественно покупают акции и продают облигации. С точки зрения Bank of America, это означает необходимость наблюдения дополнительных сигналов закрытия позиций на рынке, чтобы дать зеленый свет к массовому выкупу рисковых активов.
Правило рыночной ширины приближается к порогу, но речь идет лишь о «кратковременной разгрузке»
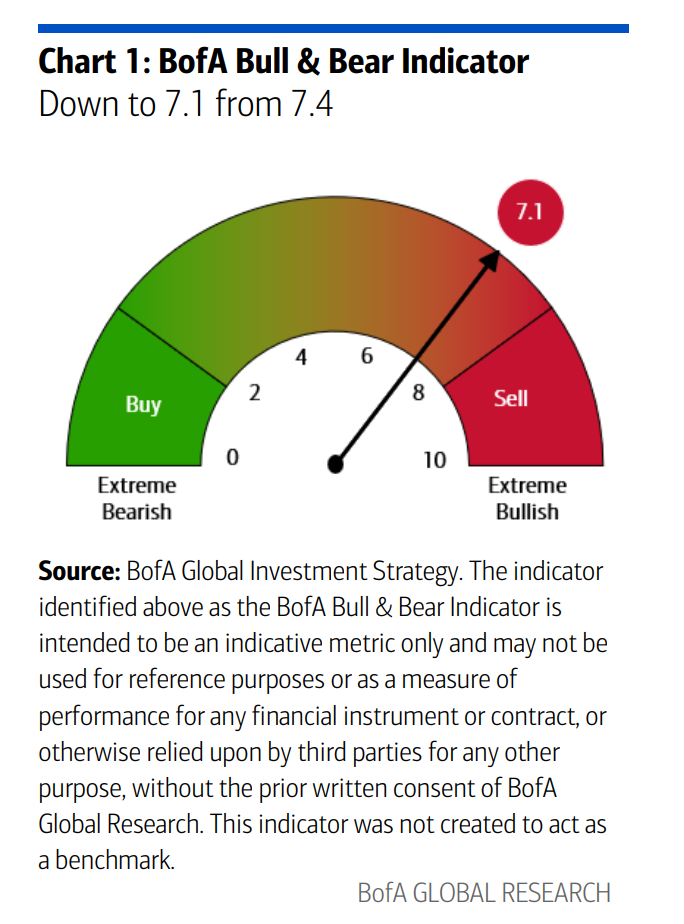
Индикатор быков и медведей Bank of America снизился с 7,4 до 7,1, сигнал остается нейтральным.
В разрезе показателей: позиции хедж-фондов находятся на отметке 56%, что соответствует медианному значению; приток капитала в акции достигает экстремальных 99% на покупку; уровень позиций по опросу управляющих составляет 100% максимума; в то же время рыночная ширина мировых индексов упала до 18%, указывая на крайнюю степень пессимизма. Крупный отток средств с рынков развивающихся стран и из высокодоходных облигаций, ослабление технологических факторов кредитного рынка (расширение спреда между высокодоходными облигациями и субординированным долгом банков), ухудшение широкой динамики биржевых индексов и поворот фьючерсных позиций в сторону продаж совместно压低или данный показатель. Версия старого индикатора сейчас составляет 6,2.
Текущее значение глобального правила потоков капитала Bank of America составляет 1,1%, также сигнализируя о нейтральности. Это правило генерирует сигнал к покупке, если за четыре недели объем оттока средств из мировых акций и высокодоходных облигаций превышает 1% активов, и сигнал к продаже, если приток превышает 1%.
В отчете прямо указано, что срабатывание правила рыночной ширины приносит лишь «кратковременную разгрузку перепроданных акций после Дня Благодарения», а не разворот тренда. Для запуска по-настоящему крупной волны роста необходимо одновременное исполнение трех макроэкономических условий, перечисленных ниже.
Три ключевых условия: доходность, цены на нефть и курс доллара
Первое условие — снижение доходности 10-летних казначейских облигаций США ниже 4,5%. По мнению Bank of America, главной угрозой для рисковых активов в данный момент является не падение доходностей на фоне рецессии, а их рост, вызванный чрезмерно высоким уровнем долга. Цена 30-летних казначейских облигаций уже обрушилась на 62% от пика до минимума, а текущая доходность 30-летних бумаг отделена от недавнего максимума лишь 25 базисными пунктами.
Второе условие — падение цены нефти сорта WTI ниже 70 долларов за баррель. Высокие цены на нефть стали основой лучшей сделки этого года — «покупать нефть, продавать криптовалюту» — и являются ключевой переменной, подавляющей ожидания спроса и инфляции.
Третье условие — фиксация пика курса доллара США, который должен подтверждаться слабыми данными по занятости и инфляции. Bank of America называет доллар «разрушительным шаром» (wrecking ball), утверждая, что локальные максимумы доллара и минимальные уровни биткоина, золота и индекса Korea Composite Stock Price Index (KOSPI) служат лучшим индикатором того, что опасения относительно дальнейшего повышения ставок исчерпаны. Данные классы активов первыми теряют стоимость в цикле ужесточения монетарной политики, выступая «первыми жертвами».
«Рынок двух вопросов»: когда прекратится повышение ставок, и остановят ли его до наступления рецессии?
Хартнетт описывает рынок, вступающий в 2027 год, как «рынок двух вопросов»: когда закончится цикл повышения ставок и завершится ли он до старта рецессии.
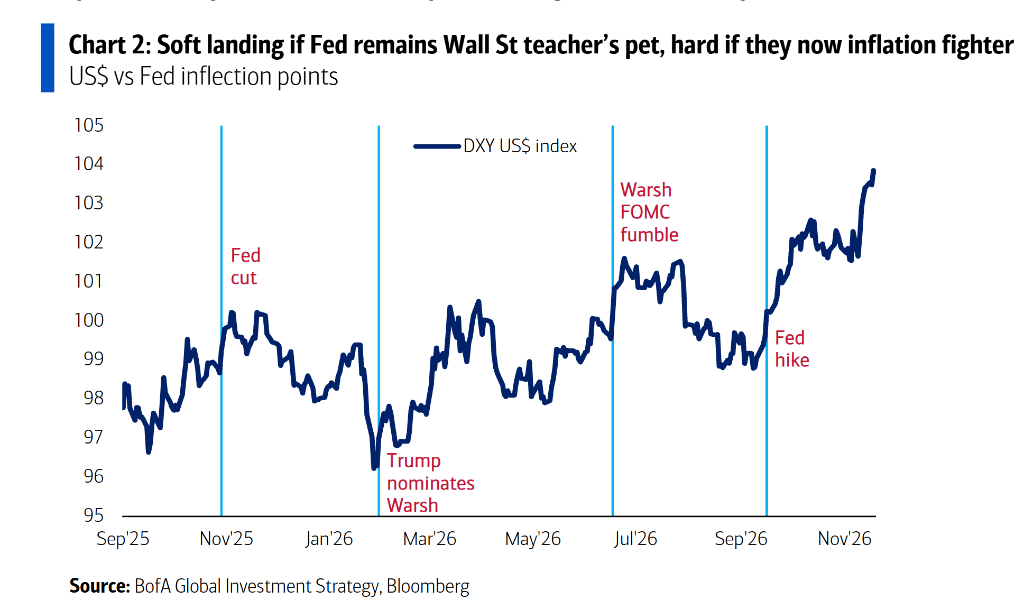
Контекст таков: с июня 2026 по май 2027 года ожидается 71 повышение ставки по всему миру, что в сочетании с чрезмерным бычьим настроем продолжает оказывать давление на рисковые активы. Если ФРС останется «другом Уолл-стрит» и воспринимает фондовый рынок как систему, слишком важную для банкротства, то само падение кредитного и биржевого рынков может оборвать цикл ужесточения. Критические пороги здесь: спред по индексу CDX IG пробивает отметку 80 базисных пунктов, либо индекс S&P 500 опускается ниже 6845 точек, стирая весь годовой прирост.
Однако после промежуточных выборов избиратели жестко настаивают на доступности расходов, и если ФРС займет позицию «жесткого контроля над инфляцией», инвесторам придется ждать минимум заседаний комитета FOMC 18 марта или 28 апреля, чтобы заложить в котировки окончание цикла ужесточения, при этом риск жесткой посадки возрастет. Chronology, составленная Bank of America: 29 октября прошлого года паушалное снижение ставки ФРС совпало с вершиной биткоина, 30 января текущего года назначение Трампом Уоша отразилось на пике золота, 17 июня паушалное заседание FOMC под председательством Уоша, которое аналитики назвали «ошибочным», совпало с максимумами сектора полупроводников Филадельфии и KOSPI, а 16 сентября орлиное повышение ставки ФРС коррелировало с пиковыми ценами на медь, минимальными спредами IG и резким скачком доллара.
Вероятность жесткой посадки занижена: замедление эффекта богатства и расходов на ИИ
Основные разногласия Bank of America с консенсусом мнений сосредоточены в этой области: вероятности жесткой посадки недооценена, а ожидания «процветания» завышены. Текущий консенсус прогнозирует рост номинального ВВП в 2027 году на 5–6% и увеличение прибыли на акцию более чем на 15%; Bank of America считает оба показателя завышенными.
Два главных двигателя, поддерживающие номинальный ВВП и прибыль на акцию США, теряют мощность. Во-первых, это благосостояние домохозяйств в виде акций: с начала текущего квартала оно сократилось примерно на 5 трлн долларов, несмотря на ожидаемый годовой прирост около 8 трлн долларов в 2026 году. Во-вторых, капитальные затраты на ИИ: у гипермасштабируемых облачных операторов прогноз капексов на 2027 год составляет 1,3 трлн долларов, тогда как свободный денежный поток отрицательный и равен -283 млрд долларов. По словам Bank of America, избиратели, рыночный долг и распределяющие капитал участники требуют «замедлить строительство дата-центров для ИИ».
Среди опережающих индикаторов рецессии Bank of America придает наибольшее значение числу первых заявок на пособие по безработице и кредитным спредам: как только первые заявки превысят 250 тыс. человек, а спреды IG перевалют 100 базисных пунктов, это обозначит смену «цикла процветания» на «цикл неудач». Это вынудит распределяльщиков капитала сокращать долю акций, увеличивая веса облигаций, доллара США и активов с отрицательной корреляцией к ИИ, таких как REIT и недвижимость, реализуя стратегию «покупка квартир, продажа чипов», которая развернет долгосрочный тренд последних десятилетий.
Данный сдвиг предполагает обратную торговлю четырьмя главными темами последних лет: ABB (Anything but Bonds — покупка всего, кроме облигаций, катализатор — госдолг и дефицит бюджета, цена 30-летних казначейских бумаг просела на 62% от пика до дна), ABD (Anything but the Dollar — удержание всего, кроме доллара, катализатор — опасения девальвации, годовые темпы роста биткоина и золота перед своими вершинами в октябре и январе составляли 44% и 23% соответственно), а также AI (полная ставка на искусственный интеллект, катализатор — технологический сбой, капитализация Nasdaq увеличилась на 26 трлн долларов с марта 2023 года, а топ-10 акций с наибольшим весом в секторе ИИ занимают 38% в индексе S&P 500).
Капитал продолжает притекать в акции, облигации и золото теряют ликвидность
За прошедшую неделю приток средств в мировые фондовые активы составил 66,6 млрд долларов (ETF получили 73,5 млрд, взаимные фонды потеряли 6,8 млрд), кэш пополнен на 400 млн долларов, золото — на 200 млн долларов, криптовалюты убыло на 1,1 млрд долларов, облигации убыли на 7,4 млрд долларов (рекордный отток с апреля 2025 года).
В разрезе: отток из облигаций развивающихся рынков составил 7,5 млрд долларов (самый большой с апреля 2020 г.), из облигаций инвестиционного класса — 700 млн долларов (первый за два месяца), TIPS — 22 млн долларов (первый с января 2026 г.). Приток в европейские акции достиг 1,5 млрд долларов (максимум с февраля 2026 г.), отток из японских акций составил 4,2 млрд долларов (максимум с мая 2026 г.). Американские фонды роста получили 9,1 млрд долларов (максимум за неделю с декабря 2024 г.), технологические фонды — 5,4 млрд долларов (восьмая неделя притока подряд).
Под управлением частных клиентов Bank of America находится 4,6 трлн долларов: 65,7% приходится на акции, 17,7% — на облигации, 9,4% — на кэш. Инвесторы продолжают наращивать позиции в акциях: доля акций в ETF выросла на 1,1% за последние четыре недели и на 9,5% с начала года. В течение предыдущих четырех недель частные клиенты покупали ETF банковских кредитов, TIPS и высокодоходных облигаций, одновременно продавая ETF сектора utilities, потребительских товаров discretionary и энергетики.
В течение всего 2026 года годовой приток в мировые фондовые фонды зафиксировал исторический максимум в 1,5 трлн долларов, мировой долг привлек 909 млрд долларов, американские акции — 751 млрд долларов, крупные американские фонды — 669 млрд долларов, облигации инвестиционного класса — 443 млрд долларов, государственные облигации США — 243 млрд долларов, технологические фонды — 229 млрд долларов, корейские акции — 79 млрд долларов. Фонды потребительского сектора, напротив, показали рекордный отток в 20 млрд долларов.
Согласно ноябрьскому опросу управляющих активами, ожидания на 2027 год сводятся к мягкой посадке глобальной экономики, снижению инфляции и замедлению темпов капексов на ИИ. По позициям инвесторы ожидают роста акций, сырья, развивающихся рынков, здравоохранения и промышленности, при этом ожидая падения кэша, облигаций, REIT, потребительского сектора и энергетики. Лучшие классы активов, по их мнению, будут международные акции (36%) и американские акции (24%), лучшие биржи — Nasdaq (21%) и MSCI EM (21%), лучшая валюта — японская иена (42%). Медианные целевые значения на конец 2027 года: доходность 10-летних казначейских облигаций США 4,9%, курс евро к доллару 1,12, индекс S&P 500 — 7926 пунктов, золото — 4341 доллар за унцию.
Позиция Bank of America в данном сценарии — выжидательная. При условии реализации мягкой посадки, когда инфляция опустится ниже, занятость стабилизируется, а рост производительности станет заметен весной будущего года, и при сохранении темпов роста прибыли на акцию выше 10%, текущие мультипликаторы (16x для равновесного S&P 500, 15x для среднего сегмента, 12x для MSCI ACWI ex-US) не покажутся запредельными. Тогда достаточно ждать смены нарратива с «повышения ставок» на «снижение ставок» и покупать цикличные активы, названия которых начинаются на «C»: криптовалюты, чипы, медь, потребительский сектор, жилую недвижимость. До этого момента главное — сохранить основной капитал и ждать, пока страх проявится ярче.