


Стратегический отчет Morgan Stanley по рынку акций США: в III квартале объем ребалансировки портфелей сократился, хедж-фонды существенно нарастили позиции в акциях энергетического сектора малого сегмента
Автор: Исследовательский центр Chaoshen
С завершением раскрытия отчетности по форме 13F за третий квартал 2026 года на американском фондовом рынке стали очевидны новейшие движения капитала со стороны институциональных участников Уолл-стрит. В отчете, опубликованном 19 ноября 2026 года командой по американским акциям Morgan Stanley Майклом Уилсоном (Michael J. Wilson) и Николасом Лентини (Nicholas Lentini), отмечается, что в третьем квартале объем перестройки портфелей институциональными инвесторами значительно сократился по сравнению со вторым кварталом. Капитал, следую за восходящими тенденциями отдельных отраслей, увеличивал доли в технологиях, здравоохранении и энергетике, одновременно снижая экспозицию в промышленном секторе и потребительском сегменте необязательного назначения. На рынке акций малой капитализации сектор энергетики перешел из категории наиболее активно распродаваемых позиций во втором квартале в абсолютные лидеры по докупке в третьем. Хедж-фонды же резко распродавали бумаги технологических компаний малого размера.
Активность перестройки портфелей крупных компаний снижается, капитал следует за трендом, наращивая доли в технологиях, здравоохранении и энергетике
В третьем квартале общая волатильность американского фондового рынка умерилась: индекс S&P 500 вырос всего на 2 % за период, однако межсекторальная дивергенция оказалась крайне высокой.
На фоне роста доходности казначейских облигаций США и повышения базовой ставки ФРС в сентябре 2026 года коммунальный сектор (–12,4 %) и промышленность (–9,7 %) значительно отстали от рынка, тогда как энергетика (+17,2 %), информационные технологии (+7,2 %) и здравоохранение (+6,5 %) продемонстрировали уверенный рост.
Изменения в структурах портфелей институциональных инвесторов практически полностью отразили эту рыночную динамику. По данным Morgan Stanley на основе отчетов 13F ведущих 100 управляющих компаний и 100 хедж-фондов по состоянию на 30 сентября 2026 года, инвесторы в акции крупных капитализаций в третьем квартале преимущественно наращивали позиции в информационных технологиях (+1,3 %), здравоохранении (+0,5 %) и энергетике (+0,4 %), одновременно снижая веса в промышленности (–0,8 %), потребительском секторе необязательного назначения (–0,6 %) и коммунальных услугах (–0,3 %).
Темпы увеличения долей существенно замедлились. Объем наращивания позиций в технологическом секторе со стороны институциональных инвесторов в третьем квартале составил 1,3 %, что значительно ниже показателя второго квартала в 5,8 %. Согласно комментариям аналитиков Morgan Stanley, четыре сектора, чьи веса были увеличены, совпали с лидерами рынка. Это указывает на то, что рост их удельного веса в портфелях вызван скорее пассивным эффектом повышения котировок, чем целенаправленными массовыми перераспределениями средств самими участниками рынка.
Динамика действий хедж-фондов полностью соответствовала общему тренду: среди крупных компаний они усиливали позиции в здравоохранении (+0,9 %) и ИТ-секторе (+0,8 %), сокращая экспозицию в промышленности (–0,8 %) и потребительском сегменте необязательного назначения (–0,5 %). Финансовый сектор стал единственной областью, где мнения разделились: хедж-фонды увеличили свои доли на 0,3 %, несмотря на снижение позиций остальных институциональных участников формата 13F в среднем на 0,2 %.
Несмотря на локальное увеличение долей в третьем квартале, акции технологического сектора остаются зоной существенного недоинвестирования в глазах институциональных участников. Поскольку базовый вес ИТ-сектора в индексе S&P 500 повысился с 38 % до 40 %, совокупная доля инвесторов по отношению к нему сохранялась на уровне недонаполнения в 1,0 %. Для хедж-фондов дефицит позиции расширился с 6,3 % во втором квартале до 7,2 %.
Кардинальный сдвиг стилей на рынке акций малой капитализации: энергетика выходит в лидеры среди предпочтений хедж-фондов
В отличие от спокойной корректировки рынка крупных компаний, акции малой капитализации в третьем квартале подверглись резкой смене инвестиционных предпочтений.
Индекс Russell 2000 понизился на 7,5 % в третьем квартале 2026 года, вернув часть прибыли, накопленной во втором квартале. Потребности капитала на рынке малой капитализации в целом переключились на сектора здравоохранения (+1,1 %) и энергетики (+1,0 %), при этом наблюдалось масштабное выведение средств из промышленности (–1,1 %), ИТ-сектора (–0,6 %) и потребительского сегмента необязательного назначения (–0,6 %).
Сектор энергетики продемонстрировал наиболее драматичный разворот. Если во втором квартале он был самым пострадавшим от распродаж среди акций малой капитализации (долгосрочные фонды снизили позиции на 1,0 %, хедж-фонды — на 1,3 %), то в третьем квартале хедж-фонды развернулись вверх, добавив в позиции малой капитализации энергетики 1,3 %, сделав его абсолютным лидером по докупкам среди данного класса инвесторов.
Акции технологических компаний малой капитализации подверглись безжалостному сбросу со стороны хедж-фондов. Доля хедж-фондов в ИТ-секторе малой капитализации была сокращена на 0,8 %, что полностью изменило позитивную настройку предыдущего квартала (+1,8 %). Темпы увеличения долей в здравоохранении малой капитализации также обрушились с 4,3 % во втором квартале до 0,1 %.
Даже при замедлении темпов покупки, позиции хедж-фондов в акциях малого размера в сфере здравоохранения остаются крайне высокими. По состоянию на 30 сентября 2026 года, 39 % активов под управлением хедж-фондов в сегменте малой капитализации было направлено в сектор здравоохранения (преимущественно в биотехнологические компании малого размера), что значительно превышает базовый вес этого сектора в индексе Russell 2000, равный 21 %. Превышение базовой нормы достигает 18 процентных пунктов. Освобожденные для этого средства были получены главным образом за счет значительного сокращения долей в финансовых (–7,9 %), промышленных (–6,5 %) и потребительских (–3,3 %) циклических акциях.
Microsoft и NVIDIA растут в портфелях хедж-фондов, доля иностранного капитала стабильна
С точки зрения глобального распределения капитала, структура держателей американских акций остается высоко локализованной.
Зарегистрированные в США фонды контролируют 81 % институциональной ликвидности индекса S&P 500, на долю Европы, Ближнего Востока и Африки (EMEA) приходится 16 %, на фонды Азиатско-Тихоокеанского региона — 3 %. Эти показатели практически не изменились по сравнению со вторым кварталом. Энергетический сектор имеет наибольшую степень контроля со стороны северноамериканского капитала (86 %), тогда как недвижимость демонстрирует максимальную интернационализацию структуры владельцев (доля иностранных инвесторов составляет 21 %).
На уровне отдельных эмитентов аналитики Morgan Stanley выделили бумаги, в которых произошло наибольшее изменение активных весов портфелей среди 100 крупнейших хедж-фондов. В топ-25 крупнейших компаний S&P 500 наиболее привлекательными активами для наращивания позиций в третьем квартале стали Microsoft (+1,0 %), NVIDIA (+0,8 %) и Meta (+0,5 %). Класс акций Google A оказался немного распродан (–0,3 %), как и Tesla (–0,2 %).
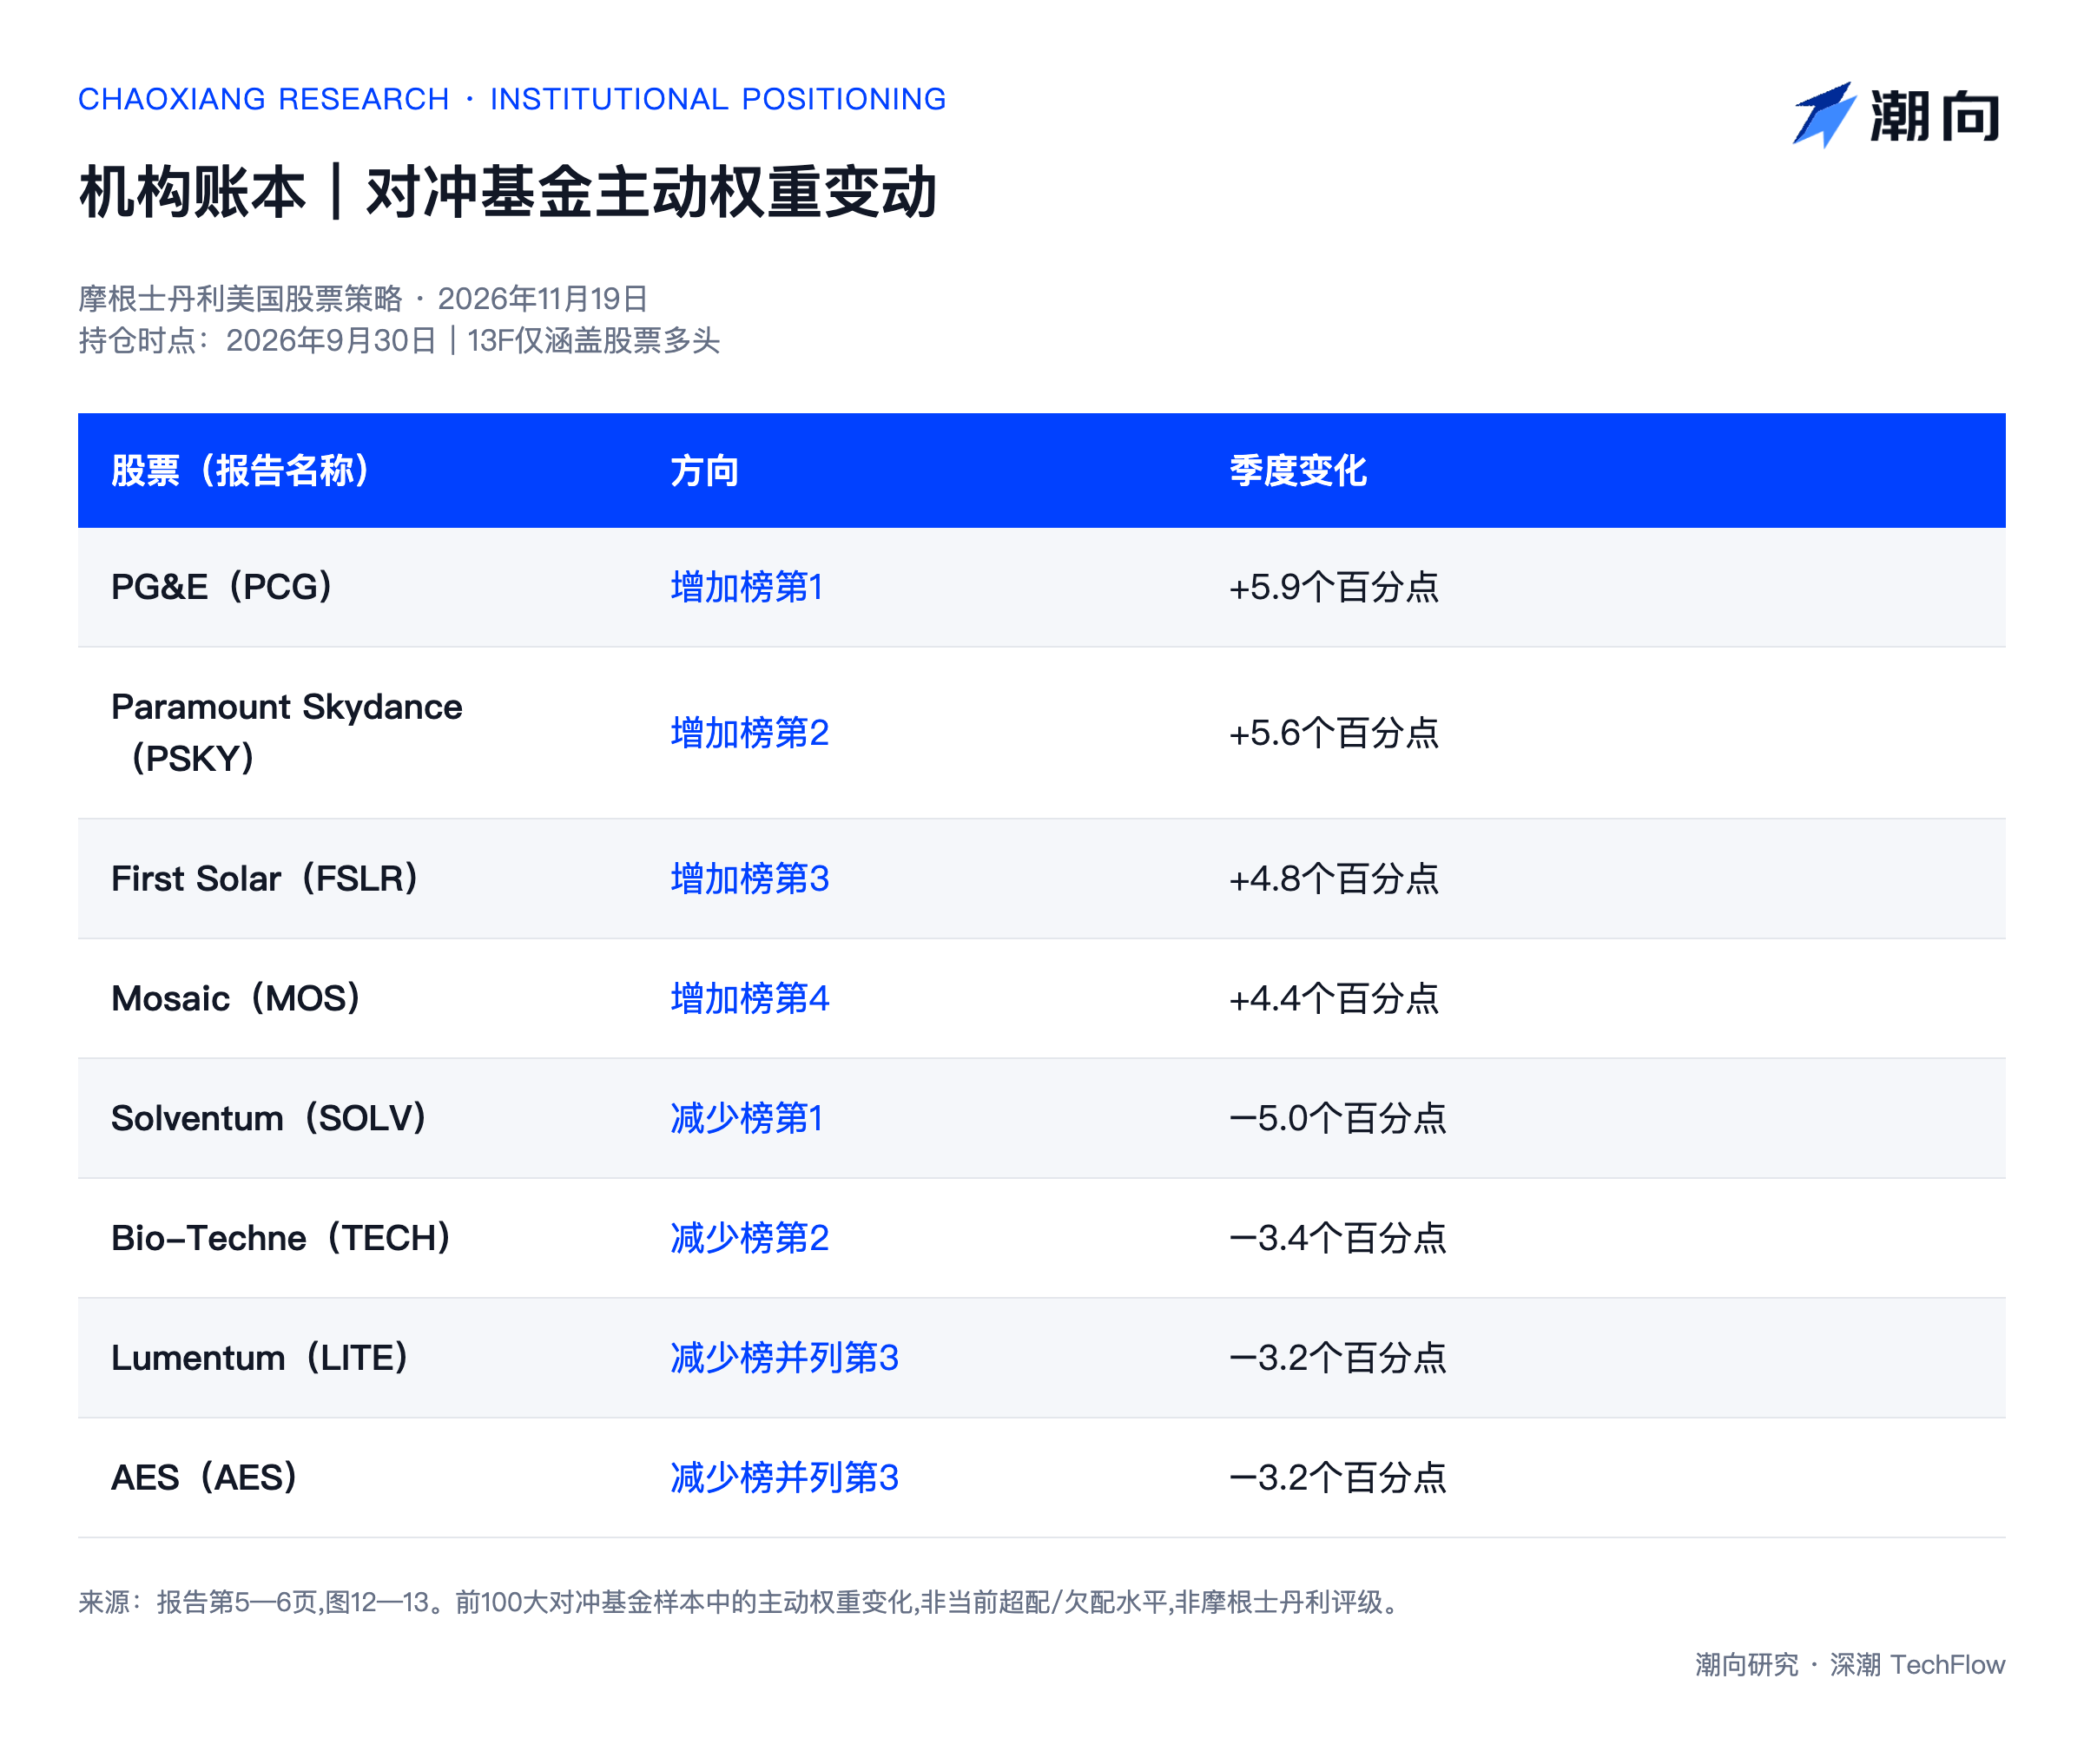
При рассмотрении всего состава индекса S&P 500 среди бумаг с наибольшим ростом активного веса в портфелях хедж-фондов оказались коммунальные компании PG&E (+5,9 %), Paramount Skydance (+5,6 %), First Solar (+4,8 %) и Mosaic (+4,4 %). Лидерами распродаж стали производители медицинского оборудования Solventum (–5,0 %), Bio-Techne (–3,4 %) и производитель оптической телекоммуникации Lumentum (–3,2 %).
В заключение аналитики Morgan Stanley предупреждают, что отчеты по форме 13F отражают исключительно длинные позиции по акциям по состоянию на 30 сентября 2026 года и не включают информацию об производных инструментах и шорт-позициях. Кроме того, инвестиционные стили на рынке претерпели дальнейшие изменения с начала четвертого квартала в связи с динамикой процентных ставок, поэтому инвесторам рекомендуется оценивать текущую ситуацию комплексно, принимая во внимание последние колебания котировок.
Настоящая публикация представляет собой сборник и аналитическое резюме исследовательского отчета сторонней брокерской компании, подготовленного Исследовательским центром Chaoshen. Приведенные здесь рейтинги, целевые цены, прогнозы прибыли и связанные оценочные суждения принадлежат исключительно аналитикам указанной брокерской фирмы, отражают позицию их работодателя и не выражают точку зрения Исследовательского центра Chaoshen, равно как не являются рекомендацией к действию или инвестиционной рекомендацией.
Инвестиции сопряжены с рисками, решения принимаются самостоятельно. Данная публикация не должна служить основанием для совершения сделок с любыми ценными бумагами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo













