За 45 дней испарилось 6 трлн долларов: это пузырь или возможность?
Автор: The Kobeissi Letter
Адаптация: TechFlow
В настоящее время нас чаще всего спрашивают: существует ли «пузырь искусственного интеллекта», и уже ли он лопнул?
Капитализация американских акций подряд снижается уже 31 торговый день, теряя в среднем 225 млрд долларов США ежедневно.
Ниже мы системно разберём: как ситуация дошла до этого, что происходит сейчас и какие выводы мы делаем на будущее.
С ноября 2022 года мы неизменно высоко оценивали потенциал ИИ, называя его величайшей технологической революцией в истории.
Наша оценка «либо держи активы, либо останешься позади» основана на сочетании доходности, стимулируемой инновациями, и нарастающей инфляции.
За последние шесть недель сделки с ИИ пережили одно из самых серьёзных испытаний с момента запуска, сопоставимое по масштабу с торговыми войнами апреля 2025 года.
Реальность такова, что ИИ сотрясает устоявшиеся порядки мировых рынков, экономик и цивилизации. Такие потрясения неизбежно приводят к поляризации настроений, а резкие колебания цен на активы лишь усугубляют этот раскол.
И именно это мы наблюдаем в данный момент.
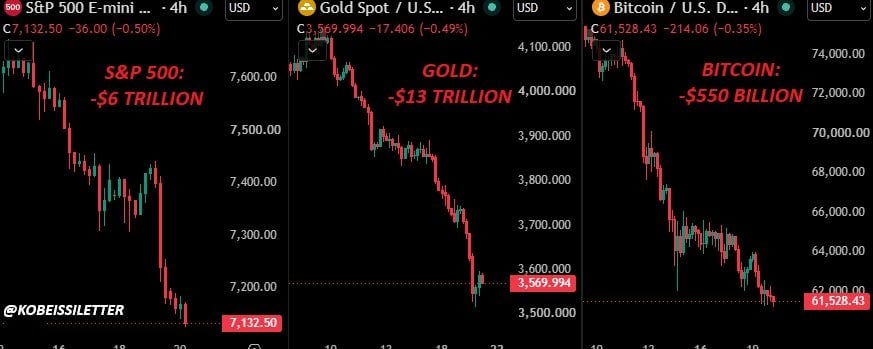
График: Динамика S&P 500, золота и биткойна за последнее время. На графике указано снижение капитализации S&P 500 на 6 трлн долл., золота — на 13 трлн долл., биткойна — на 550 млрд долл.
Прошло 45 дней, было довольно хаотично
Прежде чем перейти к анализу, необходимо чётко понять, сколько событий произошло с тех пор, как индекс S&P 500 в последний раз обновил исторический максимум 6 октября.
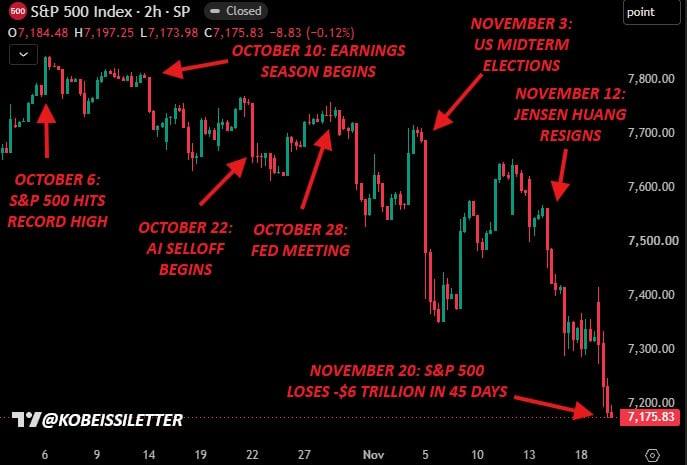
График: Динамика S&P 500 за последние 45 дней. Аннотации включают: рекорд 6 октября, начало сезона отчётности 10 октября, запуск распродажи ИИ-активов 22 октября, заседание ФРС 28 октября, промежуточные выборы 3 ноября, отставку Дженсена Хуанга 12 ноября и накопленное падение капитализации на 6 трлн долл. к 20 ноября за 45 дней.
За прошедшие 45 дней рынок столкнулся с бесконечным потоком заголовков о войне с Ираном, сезоном квартальных отчётов за третий квартал 2026 года, растущими опасениями по поводу капитальных затрат на ИИ и свободного денежного потока, заседанием ФРС в октябре, промежуточными выборами в США и скандалом вокруг Nvidia ($NVDA), что в итоге привело к снижению общей капитализации на 6 трлн долларов США.
Кроме того, только что компания Anthropic провела IPO, собрав более 100 млрд долларов США — крупнейшее размещение в истории, которое в последние несколько торговых сессий заметно высосало ликвидность с рынка.
В такие моменты инвесторам важно отступить на шаг назад и задать себе ключевой вопрос: что уже изменилось, а что уже заложено в текущие цены?
Многие опасения уже учтены в цене: капитальные затраты и свободный денежный поток
Это падение, прежде всего, вызвано опасениями относительно капитальных затрат крупных американских технологических компаний на развитие ИИ и их влиянием на свободный денежный поток и прибыльность в 2027 и 2028 годах.
Эти опасения реальны.
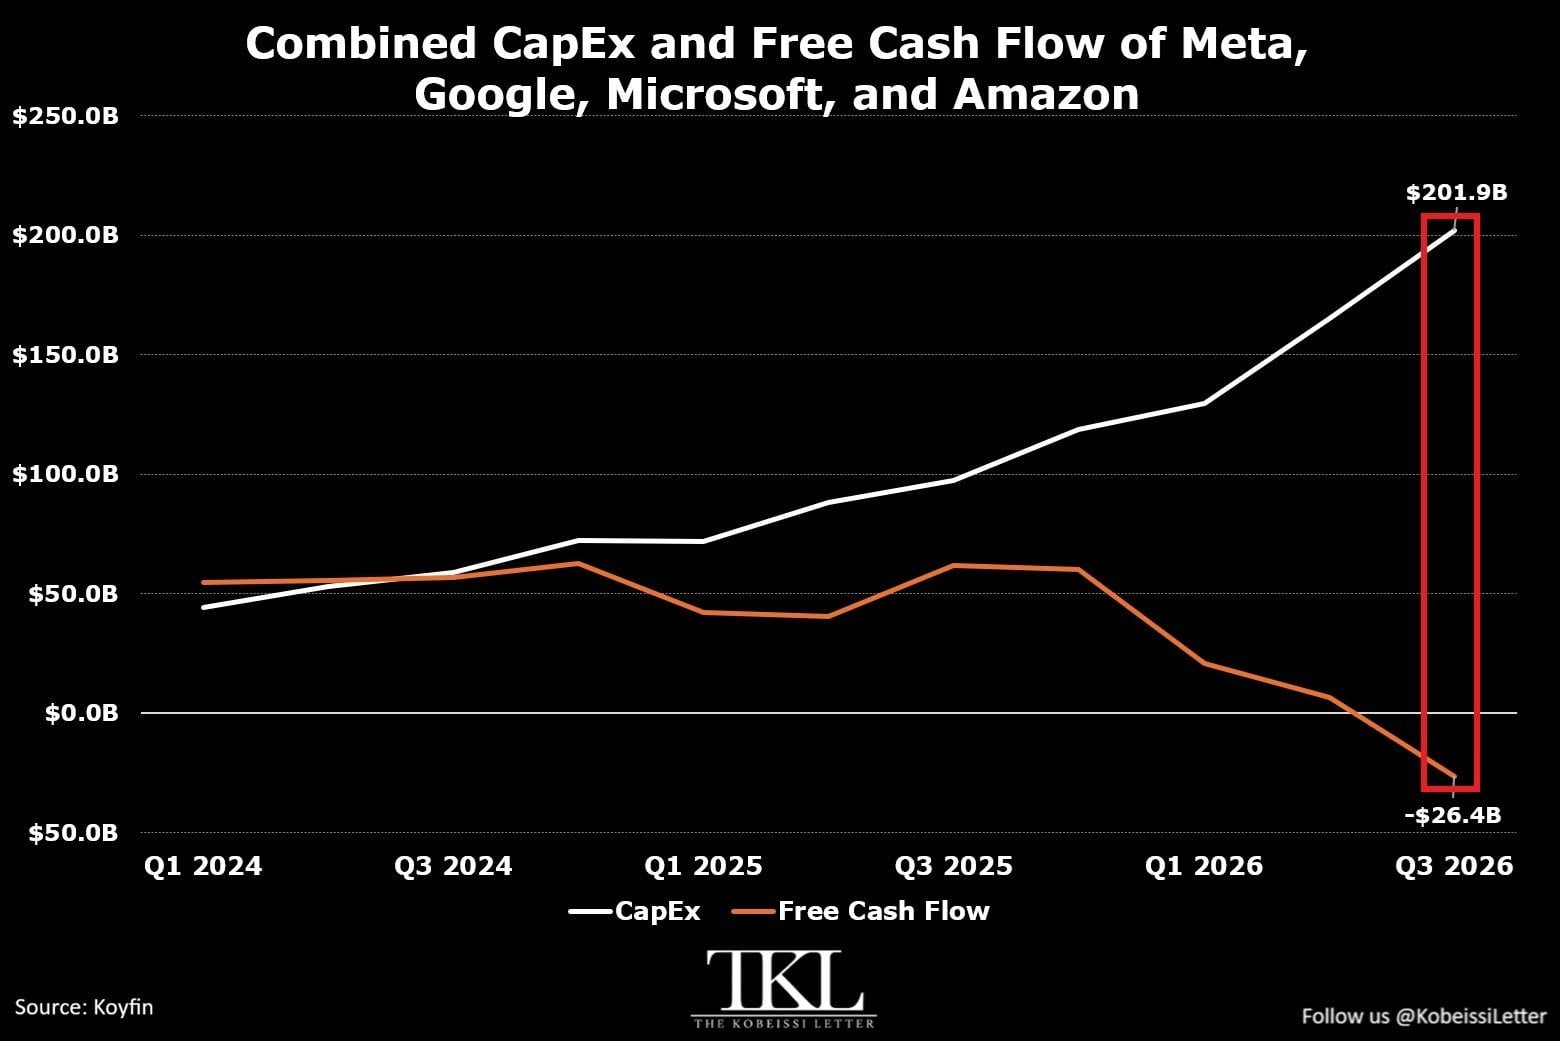
График: Совокупные капитальные затраты и свободный денежный поток Meta, Google, Microsoft и Amazon. В третьем квартале 2026 года капитальные затраты достигли 201,9 млрд долл., свободный денежный поток составил -26,4 млрд долл.
Совокупные капитальные затраты Amazon ($AMZN), Alphabet ($GOOGL), Meta ($META) и Microsoft ($MSFT) в третьем квартале 2026 года увеличились на 36,9 млрд долл., достигнув рекордных 201,9 млрд долл.
Эта цифра выросла более чем вдвое за последние 12 месяцев и увеличилась на 356% по сравнению с первым кварталом 2024 года. За последние три года совокупные капитальные затраты крупных технокомпаний составили 1,6 трлн долл.
Однако следует признать: беспрецедентные инвестиции в инфраструктуру являются необходимым условием величайшей технологической революции в истории. Краткосрочный переход свободного денежного потока в отрицательную зону — это плата за долгосрочное строительство.
Значительная часть этих опасений уже отражена в ценах. Но они вряд ли исчезнут легко, пока мы не получим более ясные ответы на вопрос о рентабельности этих затрат — вероятно, только к первому или второму кварталу 2027 года.
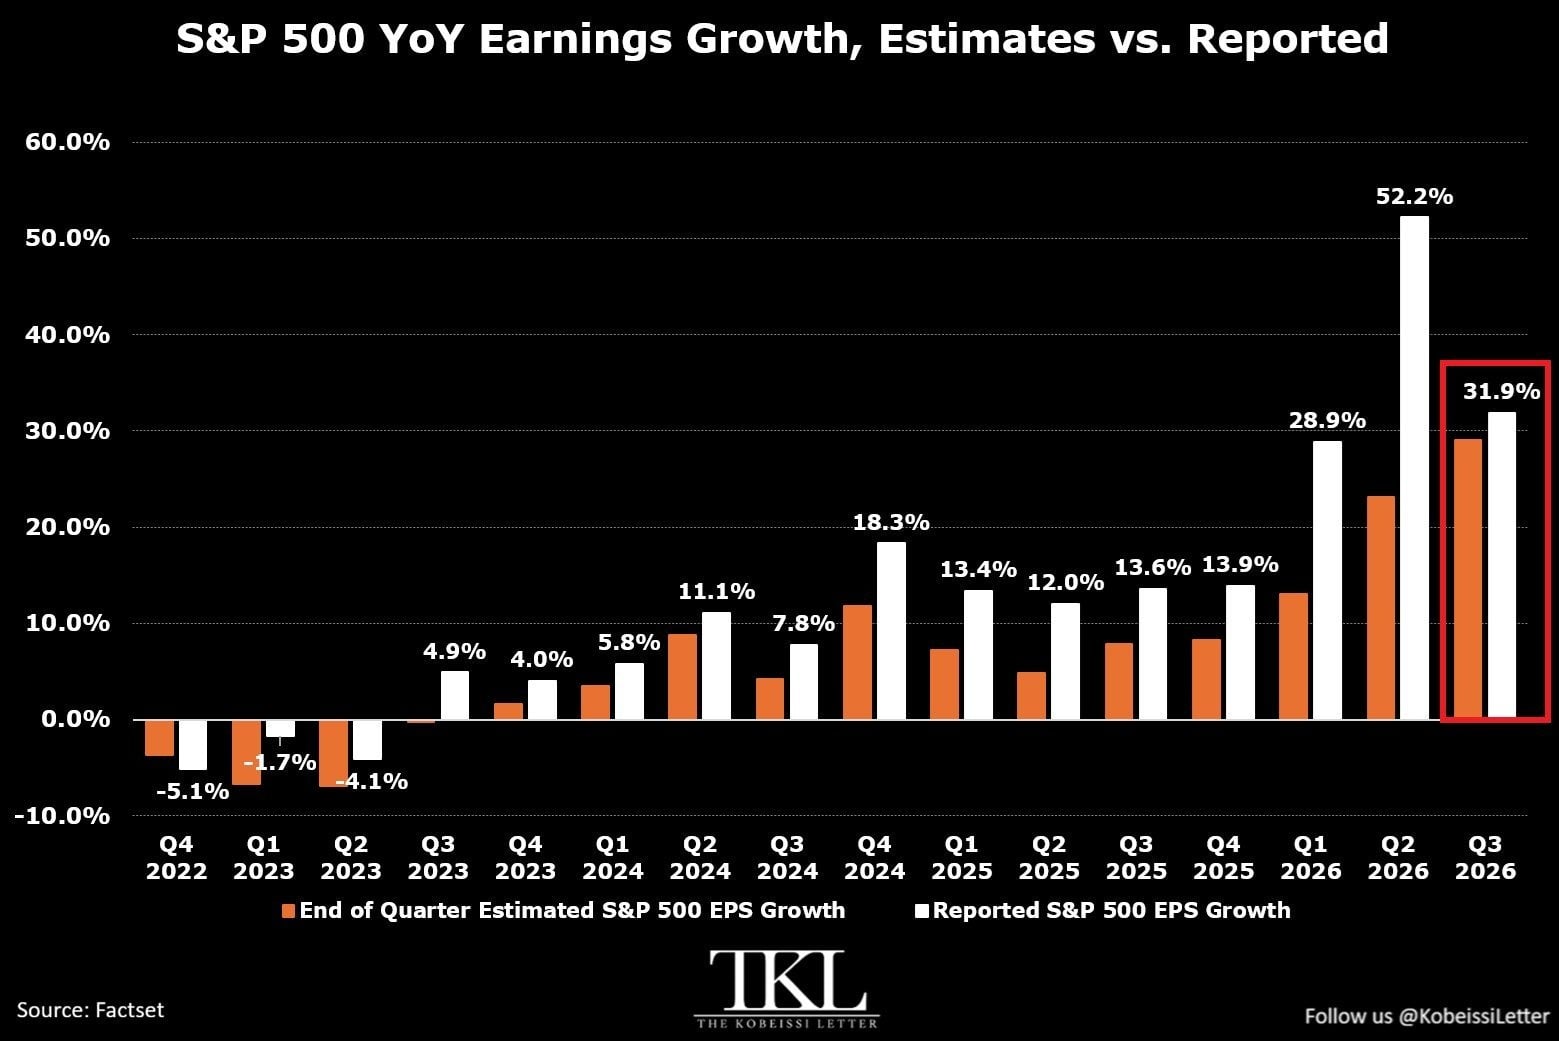
График: Темпы годовой прибыли на акцию (EPS) по S&P 500. Сравнение ожиданий и фактических данных. Фактический рост в третьем квартале 2026 года составил 31,9%.
Редко бывает так, чтобы рынок был наполнен страхом, но при этом показывал столь сильную динамику роста.
По состоянию на текущий момент прибыль на акцию (EPS) компаний из S&P 500 в третьем квартале 2026 года выросла на 31,9% в годовом исчислении — это самый сильный показатель за последние четыре года.
Фактическая прибыль превышает прогнозы уже 13 кварталов подряд. Масштабы строительства в секторе ИИ сильнее, чем многие предполагали.
Демократы одержали полную победу на промежуточных выборах, «пут-опцион Трампа» закончился
Далее, полагаем, что значительную часть недавних резких снижений в технологическом секторе спровоцировали результаты промежуточных выборов в США. Эти выборы фактически положили конец тому, что мы называем «пут-опционом Трампа» (Trump Put).
Судя по первому президентскому сроку Дональда Трампа с 2016 по 2020 год и его текущему второму сроку, рынки успокаивались во времена волатильности, веря в способность Трампа управлять ситуацией. Так называемый «пут-опцион Трампа» — это идея хеджирования: если фондовый рынок становится неприятным для взгляда, Трамп вмешается, поскольку стабильные рынки всегда были одним из его приоритетов.
Вслед за сокрушительной победой демократов на промежуточных выборах мы считаем, что «пут-опцион Трампа» фактически завершился. Дополнительным катализатором исчезновения этой подстраховки стал пост от 4 ноября:
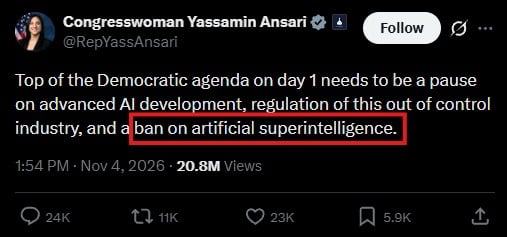
График: Сообщение конгрессмена США Яссамин Ансари от 4 ноября 2026 года, в котором она заявляет, что первоочередной повесткой дня демократов с первого дня их прихода к власти должна быть приостановка разработки передового ИИ, регулирование этой «неконтролируемой» отрасли и запрет на создание искусственного суперинтеллекта.
Способность президента Трампа вмешиваться на рынках ослабла из-за смены контроля над Сенатом и Палатой представителей. Голоса за запрет ИИ становятся всё громче, и рынок уже заложил в цены жёсткое регулирование, а также сценарий запрета ИИ после того, как демократы займут власть в январе 2027 года.
Конец «пут-опциона Трампа» необратим и приведёт к ещё более крунному падению американского фондового рынка. Однако мы считаем, что опасения, связанные с регулированием, преувеличены.
Запрет на ИИ в США не состоится. Даже если такой запрет теоретически возможен, это практически равнозначно передаче США позиции в глобальной гонке ИИ Китаю.
Регуляторная нагрузка вырастет, возможно, появятся новые налоги, но рынок закладывает в цены более экстремальный сценарий, чем мы ожидаем в реальности.
В конечном счёте, независимо от того, кто находится у власти, США должны стремиться к победе.
ФРС повышает ставку на фоне тревожного рынка
Помимо опасений по инвестициям в ИИ и изменений политической картины, ФРС активно повышает процентные ставки.
День третьей сотни войны с Ираном приближается, инфляция в США остаётся выше целевого уровня ФРС в 2% уже 67 месяцев подряд. Председатель ФРС Уорш (Warsh) уже дал понять, что его главная задача — снизить инфляцию до 2%, без исключений.
Таким образом, и без того дорогие затраты на строительство ИИ-инфраструктуры станут ещё дороже. А положение с федеральным долгом США обстоит ещё хуже.
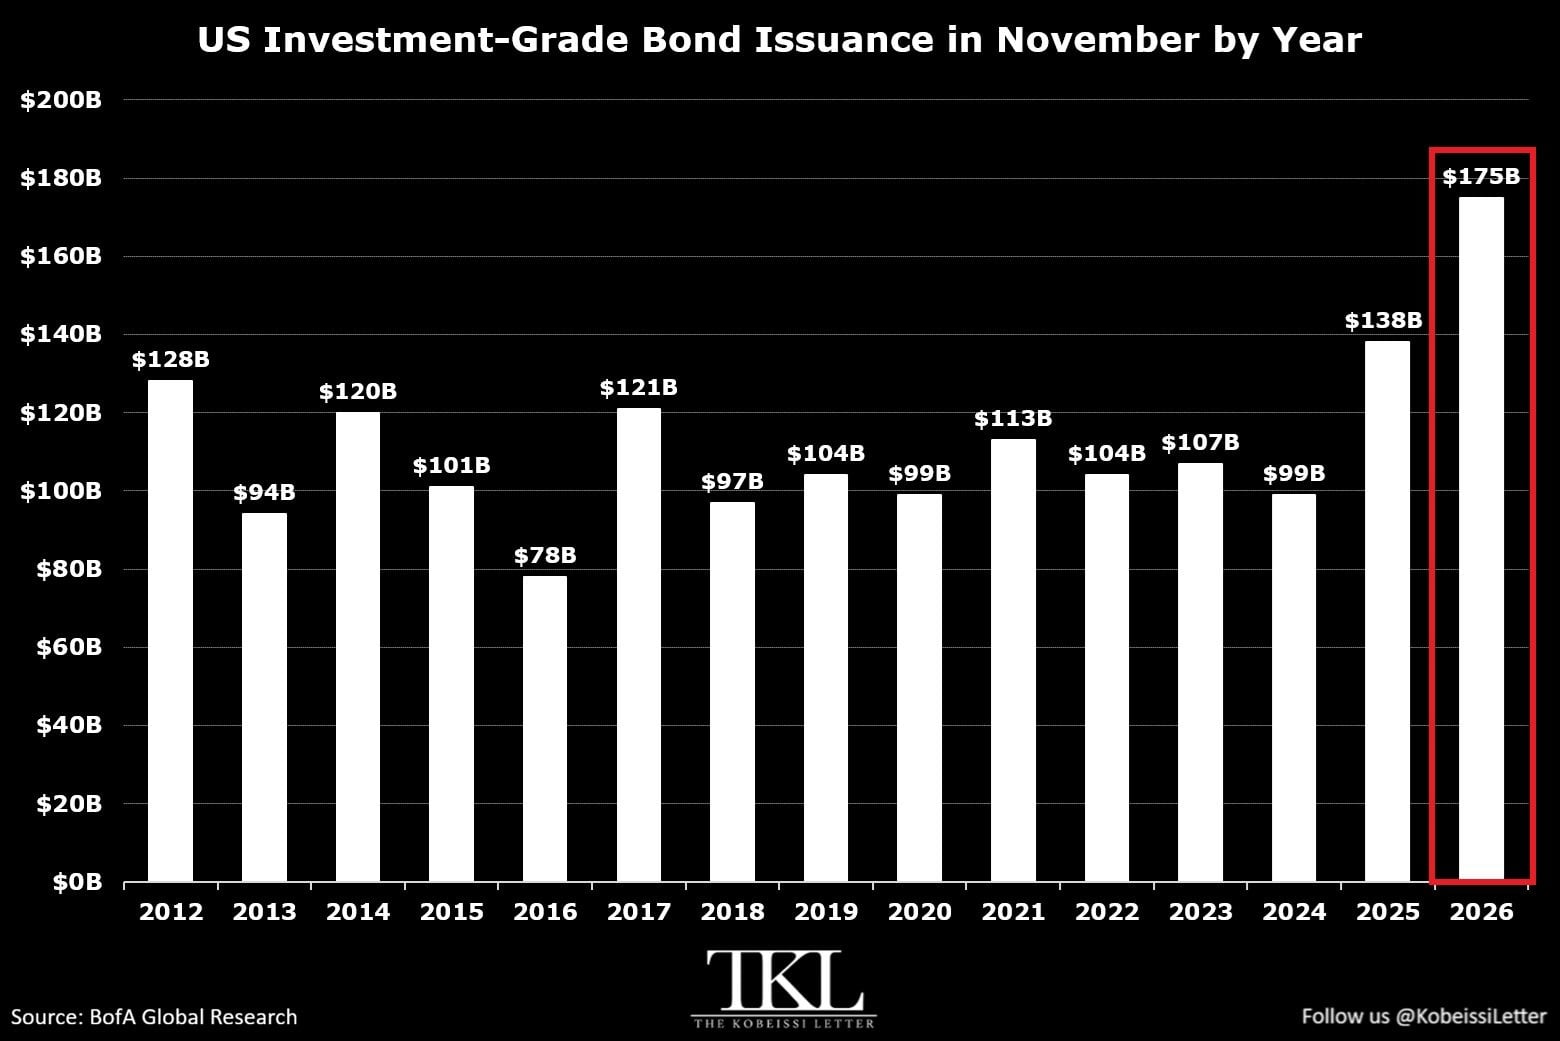
График: Годовое сравнение объема выпуска инвестиционных корпоративных облигаций США в ноябре. В ноябре 2026 года объем, как ожидается, достигнет 175 млрд долл., что станет максимальным значением для любого ноября в истории наблюдений.
Как показано на графике выше, объем выпуска инвестиционных корпоративных облигаций в США в ноябре, как ожидается, увеличится на 37 млрд долл. (на 27%) год к году, достигнув 175 млрд долл., что является абсолютным максимумом для любого ноября в истории наблюдений. Мы полагаем, что повышение ставки ФРС на таком фоне лишь усиливает недавнюю нестабильность. Изменится ли эта ситуация?
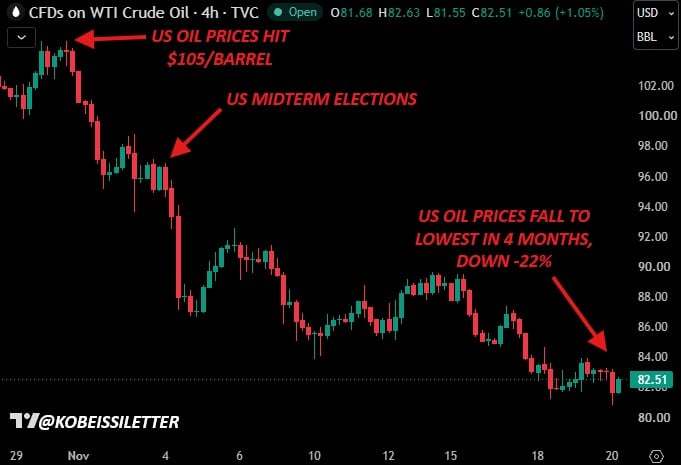
График: Ближайший фьючерсный контракт на нефть в США. Цена нефти временно достигла 105 долл. за баррель, затем после промежуточных выборов скорректировалась вниз, упав примерно на 22% от предыдущего максимума до около 82,51 долл., став четырехмесячным минимумом.
Передача политических полномочий в сочетании с недавним падением рынка уже снизила цены на нефть в этом месяце примерно на 22%. В условиях нестабильности рынка перспективы ФРС на 2027 год, скорее всего, будут пересмотрены, особенно по мере того, как становится яснее приближение конца войны с Ираном.
2 ноября мы опубликовали приведенный ниже анализ цен на нефть в США перед промежуточными выборами, где тогда наш прогноз составлял пробитие отметки 93,00 долл. После этого цены рухнули до минимума с августа 2026 года.
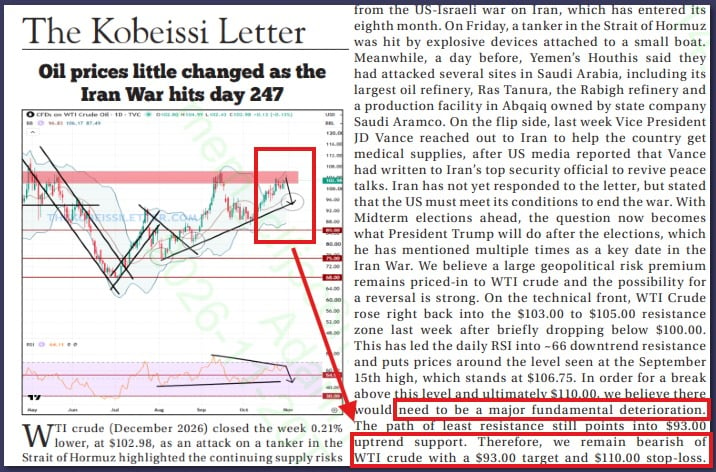
График: Скриншот анализа цен на нефть от The Kobeissi Letter от 2 ноября. Война с Ираном находилась на 247-й день, целевая цена была установлена на уровне 93 долларов.
В воскресенье мы выпустим следующий выпуск The Kobeissi Letter. Рекомендуем подписаться для получения полного текста.
Даже при том, что цены на нефть уже снизились, режим «Higher for Longer» временно сохранится. Однако мы считаем, что к середине 2027 года вероятность смягчения политики ФРС возрастает.
Nvidia, AMD и ситуация с поставками чипов в Китай
За последние две недели Nvidia лишилась Дженсена Хуанга — лидера ИИ-революции, а ее акции потеряли 40% стоимости всего за несколько недель; AMD в настоящее время обвиняется в контрабанде чипов в Китай, и рынок уже заложил значительные опасения относительно последствий.
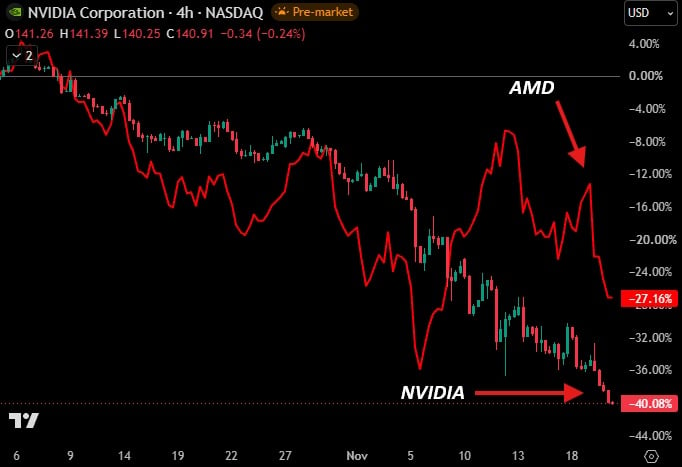
График: Динамика акций Nvidia и AMD за последние недели. Nvidia упала примерно на 40,08%, AMD — примерно на 27,16%.
Вы все наверняка видели, что наша позиция по делу Nvidia была предельно четкой: мы давно заняли позицию «Хуанг невиновен, пока не доказано обратное». Мы призвали совет директоров предоставить Хуангу пространство до завершения независимого расследования и появления однозначных фактов.
Мы придерживаемся этого мнения из-за колоссального инновационного вклада и влияния Хуанга на ИИ-революцию и успех США. Теперь акции Nvidia торгуются почти так, будто Хуанг никогда не вернется, что фактически аннулирует все ориентировочные показатели компании наперед.
По AMD происходит похожая ситуация. 19 ноября шорт-отчет обвинил компанию в контрабанде чипов в Китай, однако эти утверждения до сих пор не подтверждены.
Под влиянием этих событий форвардные мультипликаторы P/E технологического сектора рухнули до минимума с марта 2020 года.
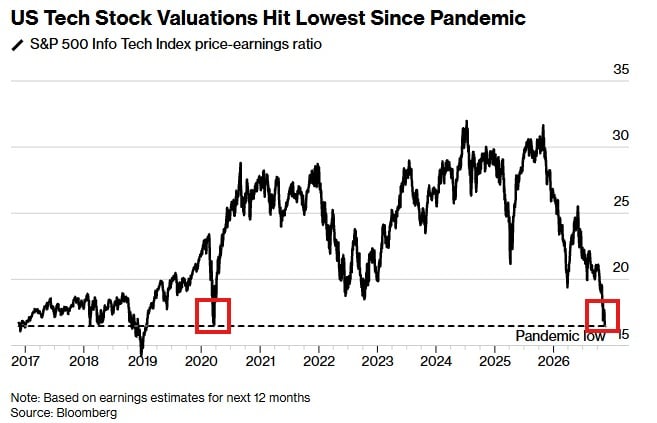
График: Форвардный множитель P/E информационно-технологического индекса S&P 500 снизился до уровней, близких к самым низким отметкам со времен пандемии.
Форвардный P/E Nvidia упал до 9x, сделав его одной из самых дешевых акций в S&P 500, а с учетом прибыли, которую генерирует компания в настоящий момент, оно кажется еще дешевле.
Что это означает? Рынок не верит в букву «E» (Earnings/Прибыль) в этом форвардном P/E.
Несмотря на то, что Nvidia указывает на целевую выручку около 750 млрд долл. на финансовый год 2028, рынок продолжает отказываться верить в этот показатель даже без учета роли Хуанга.
В нынешнем рынке уже заложено много потенциально неожиданных элементов.
Настроения достигли уровня кризиса
15 октября мы опубликовали аналитику «Hidden Bear Market», указав, что поверх поверхностных показателей S&P 500, особенно в технологическом секторе, уже начался медвежий тренд. Смена настроений началась именно тогда. Это не было связано исключительно с промежуточными выборами или скандалом вокруг Nvidia.
Как видно на графике ниже, эти события лишь ускорили поворот настроений.
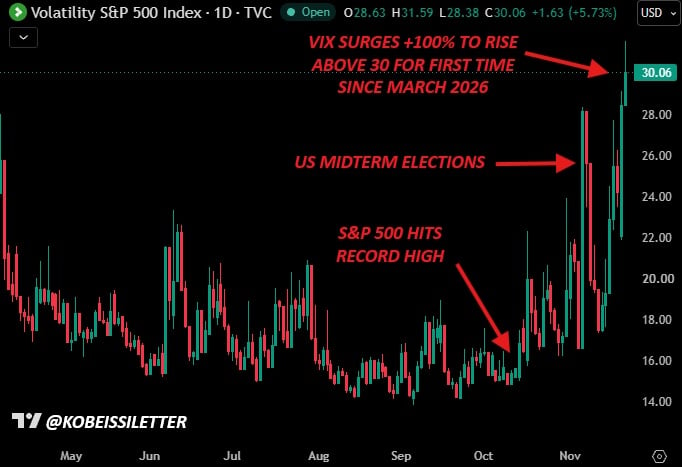
График: Индекс волатильности VIX. Вырос более чем на 100% от октябрьского минимума и превысил отметку 30 впервые с марта 2026 года.
Индекс волатильности ($VIX) вырос более чем на 100% по сравнению с октябрьским минимумом, а 5 ноября показал крупнейший суточный скачок с февраля 2018 года. Если сложить эту внезапную волну паники с заметным оттоком ликвидности с рынка из-за IPO Anthropic ($ANT), картина складывается следующая.
Институциональный спрос на это IPO достиг 400 млрд долл., розничные заявки после закрытия книги 100 млрд долл. во вторник. При ожидаемой цене размещения в 78 долл. это почти в 8 раз превышает первоначальную цель размещения в 64,4 млрд долл.
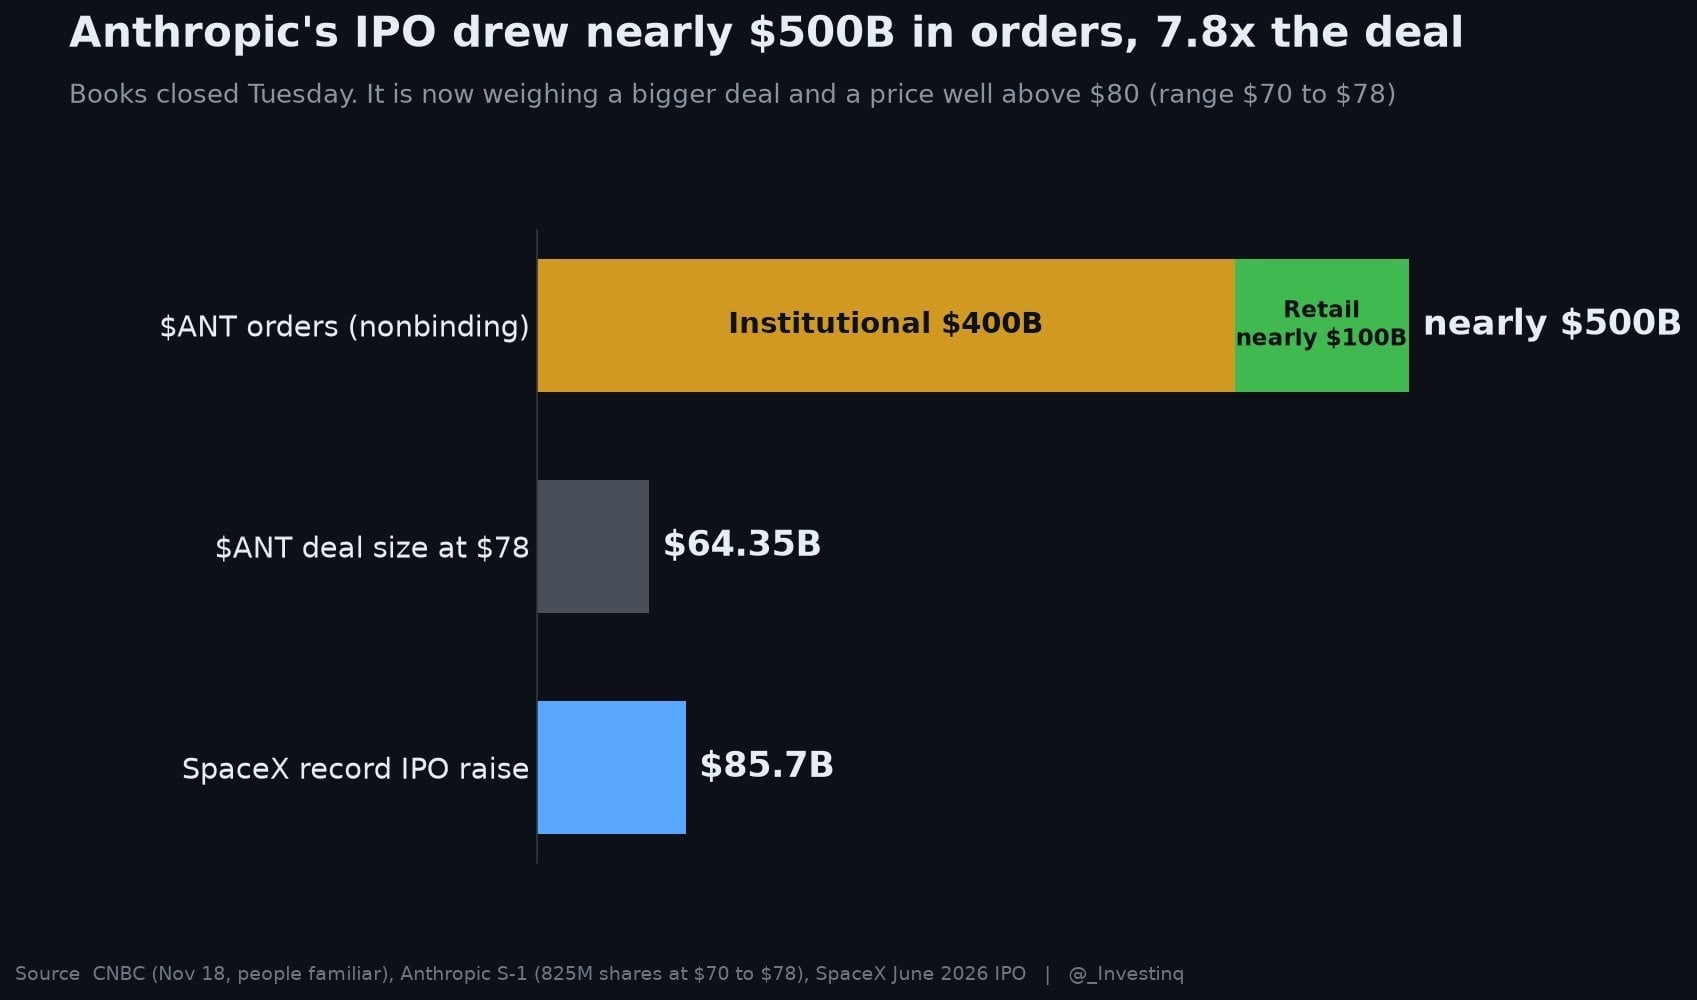
График: Объем заявок на IPO Anthropic. Институциональные заявки около 400 млрд долл., розничные — почти 100 млрд долл., вместе близки к 500 млрд долл., что в 7,8 раза превышает цель размещения в 643,5 млрд долл. по цене 78 долл.; на графике также сопоставляется рекордная цель SpaceX в 85,7 млрд долл.
Внезапный разворот настроений в сочетании с резким оттоком ликвидности сформировал ценовую динамику, которую мы наблюдали на этой неделе: акции, золото и криптоактивы почти сплошь пошли вниз.
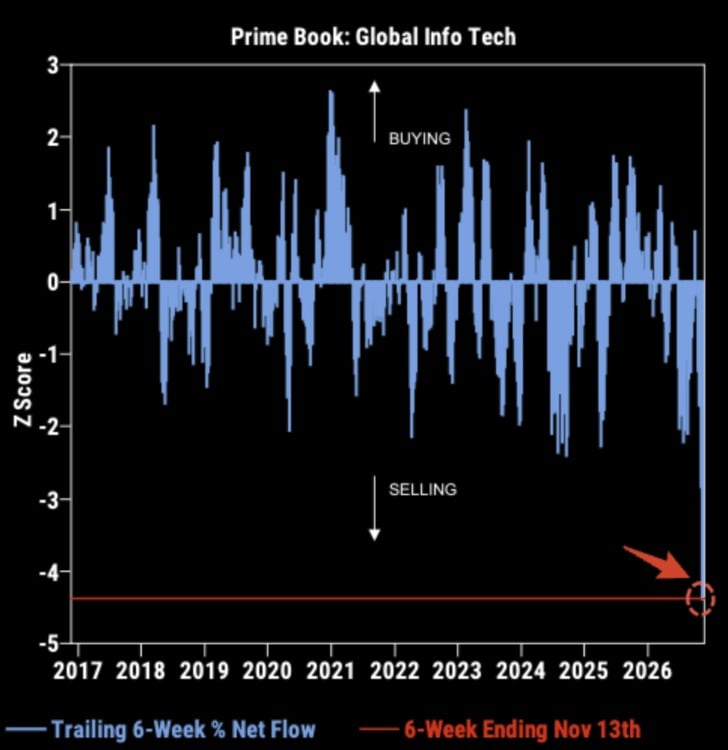
График: Чистые денежные потоки основных счетов (Prime Book) в глобальном IT-секторе за последние 6 недель. Шестинедельный период, завершившийся 13 ноября, показал одно из самых глубоких чистых оттоков за десятилетие.
Хедж-фонды зафиксировали свои самые крупные за более чем десятилетие шестинедельные чистые оттоки в этом месяце. Это настоящая спешка к выходу.
Как только ликвидность вернется, мы считаем, что рынок стабилизироваться.
Выводы: что будет дальше?
Это возвращает нас к исходному вопросу: существует ли «пузырь ИИ», и уже ли он лопнул?
Наш ответ: нет.
Без сомнений, ИИ-революция переживает одно из самых тяжелых испытаний на сегодняшний день. Однако мы полагаем, что рынок уже заложил гораздо более пессимистичный исход, чем свидетельствуют текущие фундаментальные показатели.
Мы считаем, что рынок находится в рамках обычной коррекции. Даже если S&P 500 упадет еще на 10% от текущих уровней, он все равно попадет в границы здоровой коррекции.
Если кто-то утверждает, что медвежий рынок будет продолжаться вплоть до 2027 года, это ставит на то, что указанные факторы не просто реализуются, но и ухудшатся. Текущие оценки активов уже содержат огромный негативный настрой. Мы будем сохранять осторожность в отношении быстро распространяющихся слухов о том, что S&P 500 может упасть еще на 30% и более.
Реальность такова, что настроения стали крайне поляризованными. Мы считаем, что такая поляризация, как всегда, создаст возможности.
По текущим ценам рынок закладывает комбинацию факторов: высокую процентную ставку на длительный срок, агрессивное регулирование ИИ, разочарование от отдачи инвестиций в ИИ-инфраструктуру и долгосрочную неопределенность вокруг наиболее важных компаний сектора. Перед входом в 2027 год остается огромный потенциал для позитивных сюрпризов.
Мы не говорим, что рынок уже дон. Волатильность останется высокой, ликвидность останется напряженной, и дальнейшее снижение вполне возможно по мере сохранения неопределенности.
Однако соотношение риска и доходности становится все более привлекательным, особенно для качественных технологических компаний с крепким балансом, ускоряющимся ростом прибыли и устойчивыми конкурентными преимуществами.
Мы считаем, что значительная часть пессимизма уже учтена в ценах, а рынок игнорирует возможность положительных сюрпризов. Как только пыль уляжется, мы ожидаем, что покупки на просадках вскоре вновь переключатся на качественные технологические компании, как это произошло в апреле 2025 года.
В долгосрочной перспективе победителями останутся владельцы активов.
Еще пара слов о нашей стратегии: сохранение объективности и следование системе в периоды штормов — ключ к успеху инвестора.
Объективный и системный подход — именно то, что позволяет нам обгонять рыночные бенчмарки.
Как показано на графике ниже, наша стратегия показывает доходность, почти в пять раз превышающую показатели S&P 500 с 2020 года.
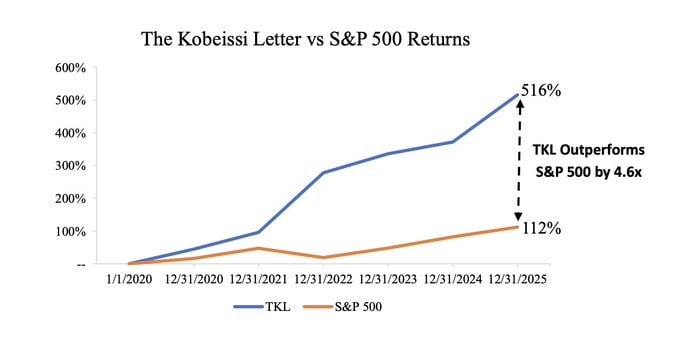
График: Сравнение доходности стратегии The Kobeissi Letter и индекса S&P 500. Доходность стратегии составляет около 516%, S&P 500 — около 112%, опережающий коэффициент составляет примерно 4,6 раза.
Для получения наших платных ежедневных анализов оформите подписку через сервис.
Отслеживайте @KobeissiLetter, чтобы следить за развитием событий.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @KobeissiLetter