


Ретроспектива 14 лет RWA: от концепции Цветных монет к сектору на триллион долларов
Автор: Seth
Перевод: Luffy, Foresight News
В марте 2012 года израильский разработчик Йони Ассия (Yoni Assia) предложил концепцию цветных монет: маркировка конкретных биткоинов, чтобы они могли представлять реальные активы, такие как акции, облигации, документы о праве собственности.
К сожалению, эта идея так и не вышла за стадию белого документа. Но она поставила вопрос, над которым многие продолжали работать в течение последующих четырнадцати лет: как обеспечить свободное обращение ликвидных реальных активов, подобно наличным деньгам.
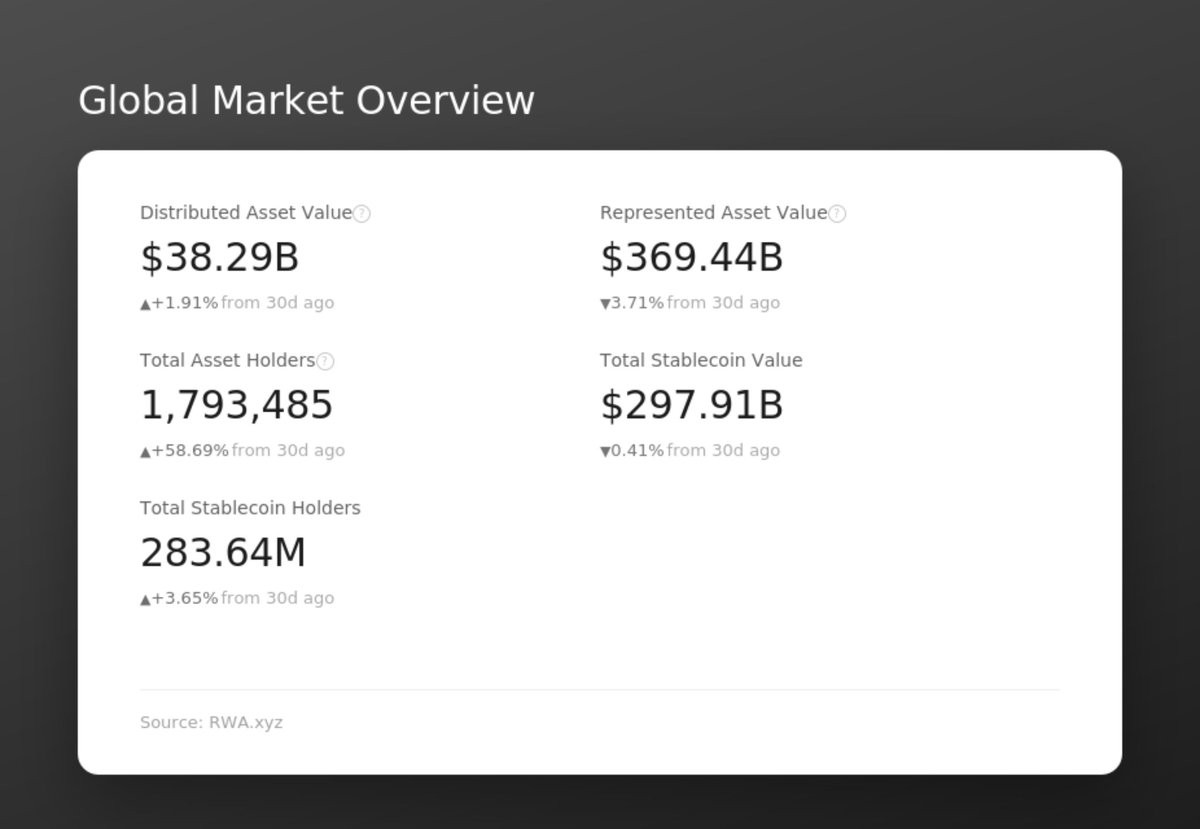
Четырнадцать лет спустя, исключая стейблкоины, объем токенизированных активов, доступных для свободной торговли, достиг 38,29 млрд долларов США, объем запланированных инвестиций составил 369,44 млрд долларов США, а количество держателей достигло 1,79 млн человек.
В этой статье поэтапно разбираются все стадии развития токенизации на сегодняшний день и анализируется, почему этот путь оказался таким долгим.
Что такое токенизация активов
Токенизированные активы представляют собой долговые расписки на реальные активы, базовыми объектами могут быть краткосрочные казначейские векселя, золотые слитки, кредиты, доли в отелях, воплощенные в форме цепочных токенов.
Сами токены не имеют самостоятельной ценности. Реальные активы хранятся вне цепи учреждениями-кастодианами, управляющими фондами или трастовыми структурами, которые признают токены действительным凭证 для извлечения базовых активов, логика чего一脉相承 с отношениями между сертификатами акций, облигациями на предъявителя и соответствующими базовыми объектами.
Добавленная стоимость блокчейна ограничена, но реальна: он记录归属 долговых обязательств,所有权 может быть передана круглосуточно за секунды без посредничества брокеров для сведения сделок. Сняв техническую оболочку, это древняя финансовая идея;真正的革新的是 скорость交易, субъекты участия в активах и способы использования активов.
Ранние создатели и проблемы первого поколения
Еще до того, как отрасль поверила, что токенизация может быть реализована в масштабе,少数 пионеры должны были сначала доказать жизнеспособность этого дела. В 2017 году Лукас Фогельсанг и Мартин Квенсель основали Centrifuge. В первые четыре года существования команда углубленно работала над системой Tinlake, опираясь на分级循环资金池, предоставляя услуги финансирования для дебиторской задолженности реального мира и реальных активов.

В середине 2021 года Centrifuge запустил первый пул средств RWA, подключенный к MakerDAO (ныне экосистема Sky), отчеканив первые DAI, обеспеченные реальными активами,方案 успешно реализован.
Та же модель появилась в сфере недвижимости. В октябре 2018 года компания по управлению недвижимостью Elevated Rounds завершила раунд финансирования на 18 млн долларов США, токенизировав 18,9% доли в отеле Aspen Ridge стоимостью 224 млн долларов США, выпустив токены номиналом 1 доллар США для квалифицированных инвесторов через Templum Markets. Это также была первая крупная сделка по токенизации коммерческой недвижимости в блокчейне.

Несколько месяцев спустя 31,6% доли в картине Энди Уорхола стоимостью 5,6 млн долларов США были токенизированы и проданы на аукционе аналогичным образом.

Обе сделки были выпущены по плану, но затем застряли. После выпуска токенов на рынке не хватило контрагентов, о ликвидности не могло быть и речи.
В сентябре 2019 года Paxos выпустила PAXG, первый токен золота, одобренный финансовым регулятором Нью-Йорка. В том же году Tether запустила XAUT, опираясь на резервы в швейцарских хранилищах, составив конкуренцию продукту золота Paxos, хранящемуся в хранилище Brinks в Лондоне. Оба продукта в то время не смогли привлечь масштабное размещение институтов. Семь лет спустя оба продолжают нормально работать, их рыночная капитализация достигла 1,9 млрд долларов США и 2,7 млрд долларов США соответственно. Это также доказывает, что еще до формирования бума токенизации казначейских облигаций модель токенизации сырьевых товаров уже была проверена.
Совершенствование нормативной базы сильно отставало от инноваций. Комиссия по ценным бумагам и биржам США (SEC) в 2017 году опубликовала «Отчет DAO», впервые применив тест Хауи к определению выпуска токенов: являются ли цифровые токены ценными бумагами, зависит от способа выпуска, а не от названия токена.
Этот вывод породил сегмент выпуска токенов ценных бумаг (STO), одновременно установив барьер доступа только для квалифицированных инвесторов. В последующие четыре года эмитенты продолжали выпускать различные продукты STO, но юридические ограничения не позволяли большинству потенциальных трейдеров войти на рынок. Мелкая глубина заказов, обязательные периоды блокировки, неясные нормы кастодиального хранения и другие проблемы привели к тому, что эта волна в основном завершилась к 2021 году. В том же году пик активных пользователей预测市场 Augur составил всего 265 человек,随后 сократился до 37 человек.
Долгосрочные проблемы отрасли
Различные активы постоянно токенизируются, но большинство токенов остаются статичными в долгосрочной перспективе, ими никто не торгует. По данным Forbes, в настоящее время 88% стоимости рынка RWA сосредоточено на 62 базовых активах; всего 5 продуктов — ипотечный фонд Figure, USYC от Circle, золото Tether, BUIDL от BlackRock, фонд JMWH от Justokenglobal — занимают почти половину общего размера рынка.
Остальные绝大多数 токены после выпуска забываются рынком. Даже внутри头部 активов с концентрацией до 88% менее 10% токенизированной стоимости действительно активировано, используется как залог DeFi, участвует в кредитных циклах.
Корень проблемы не в отсутствии спроса. Еще до 2024 года капитал хотел конфигурировать токенизированные казначейские облигации и золото. Настоящее препятствие заключается в том, что除非有值得信赖的 лицензированные институты берут на себя кастодиальное хранение, передачу активов и процессы соответствия, иначе ни один институт не готов поручиться за такие активы. До прихода BlackRock не было авторитетного субъекта, проверившего эту бизнес-модель в заметном масштабе.
Как токенизация迎来了 прорыв
Отрасли токенизации нужен не лучший продукт, а гигант, которому доверяют другие институты и который готов публично поручиться за этот сегмент.
В марте 2024 года BlackRock представил этот ответ, запустив токенизированный фонд BUIDL, за токенизацию и операционное управление которого отвечает合规平台 Securitize. Securitize была основана Карлосом Доминго и Джейми Финном в 2017 году.

Карлос Доминго ранее управлял ранним фондом токенов ценных бумаг SPiCE VC, что также стало важной причиной выбора Securitize при поиске сотрудничества BlackRock.

Теперь BUIDL выпущен в 10 блокчейнах, объем достиг 2,8 млрд долларов США, кастодиальное хранение осуществляет Bank of New York Mellon, аудит проводит PwC, доходность за 7 дней составляет 3,42%. Вход BlackRock заставил советы директоров крупных управляющих активов начать серьезно относиться к сегменту токенизации — это эффект, которого не смогла добиться четырехлетняя волна STO.
Дополнительная информация: фонд BENJI Franklin Templeton был запущен на Stellar еще в апреле 2021 года, это первый зарегистрированный в США паевой инвестиционный фонд, использующий публичный блокчейн в качестве официальной системы учета, на три года раньше BUIDL. В настоящее время фонд работает в нескольких цепях: версия EVM iBENJI, развернутая в BNB Chain и Ethereum, имеет объем 1,72 млрд долларов США, объем нативных токенов Stellar составляет 712,5 млн долларов США.
Кредитная инфраструктура и инфраструктура доходности
После формирования схемы упаковки активов верхнего уровня отрасли нужен рынок для匹配 заемщиков и кредиторов. В 2019 году Сид Пауэлл и Джо Фланаган запустили Maple Finance, платформа столкнулась с серьезными потрясениями в процессе развития.

В декабре 2022 года заемщик Orthogonal Trading скрыл свои риски exposure в крахе FTX, произошел дефолт по кредиту на 36 млн долларов США. В течение недели объем активных кредитов платформы сократился примерно на 30%. Пауэлл тогда признался, что он «шокирован и разочарован», и на основе этого кризиса перестроил контроль рисков платформы: расширил круг заемщиков, больше не полагаясь исключительно на односторонние заявления агентов о рисках.
На данный момент Maple выдала кредитов на сумму более 20 млрд долларов США, продукты syrupUSDC и syrupUSDT в совокупности имеют объем 1,9 млрд долларов США, это遥遥领先的 платформа токенизированных частных кредитов.
Два года спустя ветеран цифровых активов Goldman Sachs Нейтан Аллман основал Ondo,核心 продукт OUSG — это первый токенизированный токен казначейских облигаций, который можно передавать点对点; USDY — это первый доходный стейблкоин без барьеров доступа. В настоящее время объем USDY составляет 2,145 млрд долларов США, объем OUSG — 449 млн долларов США. Ondo также является крупнейшим каналом дистрибуции BUIDL в цепи. К сожалению, основатель Нейтан Аллман неожиданно скончался в мае 2026 года.

Оракулы и инфраструктура данных
Достоверное считывание смарт-контрактами цен активов вне цепи, чистой стоимости активов фонда (NAV), является основой для реализации всех приложений. В настоящее время рынок разделен между четырьмя основными сетями:
RedStone: В марте 2025 года Securitize выбрала RedStone в качестве核心 партнера-оракула. Теперь RedStone предоставляет ежедневные потоки данных NAV для всех токенизированных фондов Securitize, включая BUIDL, Apollo ACRED, VanEck VBILL, Hamilton Lane SCOPE. До подключения выпущенные Securitize токены lacked实时报价 — хотя доли фонда существовали в цепи, кредитные протоколы не могли получить实时 оценку. Опираясь на цены RedStone, ACRED смогла генерировать доход в Morpho, VBILL может служить залогом в Euler. В настоящее время RedStone обеспечивает безопасность цепных активов объемом около 6 млрд долларов США across 110 блокчейнов, большинство服务于定价 институциональных фондов, а не нативных крипто-токенов.
Pyth Network: ориентируется на другой конец рынка, делая ставку на скорость, ослабляя сложные вычисления NAV. Использует модель pull, адаптированную для объектов高频交易: акции, валюты, сырьевые товары, поддерживает более 750 торговых пар акций США и данные процентных ставок казначейских облигаций различных сроков. Ondo выбрала Pyth для предоставления котировок доходного токена USDY, обслуживание охватывает 65 блокчейнов. Даже вне технического стека Securitize продукты казначейских облигаций Ondo сами拥有 независимый достоверный источник ценовых данных.
DIA: делает ставку на проверяемость и полную прозрачность链路 от источника данных до контракта. Набор xReal охватывает более 100 показателей цен RWA, включая акции, ETF, валюты, доходность облигаций. Stellar и Ripple оба выбрали DIA при продвижении сотрудничества RWA. Институты в процессах соответствия склонны к полному аудиту логики источников данных, а не просто полагаются на背书 бренда, DIA точно соответствует этой потребности.
Chainlink: занимается бизнесом, в который не вошли остальные три — передача данных и взаимозаменяемость активов across недоверяющих друг другу блокчейнов, не отвечает напрямую за定价 фондов. Канал CCIP distributes данные智能净值 DTCC, поддерживает пилотный проект SWIFT и UBS в сингапурском «Проекте Guardian». Этот проект был запущен в мае 2022 года, в октябре 2023 года завершен первый реальный пилот токенизированного фонда UBS. Объем跨链转账 CCIP в прошлом квартале составил 4,9 млрд долларов США, рост на 353% год к году, общая стоимость активов, обеспечиваемых всей сетью, составляет 110 млрд долларов США. Только через одну публичную цепь Mantle в этом году объем токенов, циркулирующих через CCIP, превысил 2,5 млрд долларов США. DTCC внедряет инфраструктуру Chainlink в自身应用链 залога, цель запуска — 4-й квартал 2026 года.
Создание каналов дистрибуции
Упаковка и выпуск активов и рыночная дистрибуция — это две совершенно разные задачи.
Сеть Mantle произошла от BitDAO. BitDAO получила сильную поддержку от биржи Bybit, в пиковый период объем казначейства был сопоставим с фондом Ethereum. В 2023 году BitDAO объединилась с Mantle, полностью унаследовав активы казначейства, в то время持有近 300 млн долларов США стейблкоинов и 270 000 ETH, теперь объем казначейства расширился до 2,4 млрд долларов США. Большинство стартап-команд нуждаются в годах финансирования, чтобы получить такие средства, Mantle обладала ими с самого начала. В настоящее время Mantle запустила более 155 токенизированных акций, объем ликвидности DeFi превысил 1 млрд долларов США. 6 августа, опираясь на канал CCIP, Mantle расширила инфраструктуру RWA на Solana, впервые выведя экосистему на не собственную публичную цепь.
Coinbase и Binance фокусируются на сегменте залога и агрегации активов. BUIDL уже登陆 на цепь BNB и может напрямую служить залогом в Binance.
MEXC — одна из самых комплексных торговых платформ, запустила более 105 торговых пар токенизированных акций Ondo, одновременно поддерживает PAXG, XAUT и основные токены инфраструктуры RWA. Только в августе добавлено 5 объектов, охватывающих инфраструктуру AI, сектор редкоземельных металлов. В 1-м квартале 2026 года платформа заняла 27% объема торговли токенизированным золотом в мире, заняв второе место в мире. В этом месяце MEXC обновила продукт RealStocks, опираясь на сотрудничество с брокерами, охватывает более 7000 акций США и ETF, новая функция позволяет держателям токенов полностью соответствовать реальным правам акционеров.
Самый быстрорастущий категорию не ограничивается листингом на спотовом рынке, бессрочные контракты RWA Hyperliquid и Binance, объем сделок за неделю в конце июля составил 61,7 млрд долларов США, что эквивалентно 99,2% объема сделок бессрочных контрактов биткоина на двух платформах в тот же период, токенизированные акции занимают 58% из них. В Hyperliquid объем торговли бессрочными контрактами RWA уже превысил сумму всех остальных категорий платформы.
Регулирование постепенно успевает за темпом инноваций
На уровне регулирования одновременно продвигаются четыре основные линии:
- Закон «GENIUS»: первый федеральный закон о стейблкоинах в истории США, подписан и вступил в силу 18 июля 2025 года.
- Закон «CLARITY»: направлен на установление правил рынка для остальных активов криптоиндустрии. Закон был принят Палатой представителей на день раньше и в мае 2026 года принят банковским комитетом Сената голосами 15:9. Последующий тупик: Демократы要求 добавить положения о конфликте интересов цифровых активов государственных служащих, Республиканцы希望 исключить соответствующее содержание для продвижения законодательства. 8 августа Сенат ушел на каникулы, окончательное голосование не проводилось. Но лидер Сената Шуен перед каникулами提交了动议 о прекращении дебатов, назначено на 15 сентября (на следующий день после возобновления работы сенаторов)启动程序性 голосование. Это голосование не равно принятию закона,仅代表开启全院辩论. Сотрудники Сената сообщили外界, что спор о положениях о конфликте интересов все еще не решен. Если в сентябре снова будет отложено, график промежуточных выборов значительно сожмет оставшееся законодательное окно в этом году.
- SEC выбрала независимый путь. В марте 2026 года SEC и Комиссия по торговле товарными фьючерсами совместно выпустили框架 классификации токенов, разделив цифровые активы на пять категорий, только «цифровые ценные бумаги» полностью подпадают под регулирование SEC. Председатель SEC Пол Аткинс в апреле в Экономическом клубе Вашингтона заявил: регулирующие органы «скоро выпустят» правила инновационных освобождений, создадут регуляторную песочницу. Предприятия могут торговать токенизированными ценными бумагами в цепи в течение 12至36 месяцев без завершения полного процесса регистрации. Bloomberg в середине мая сообщил о即将落地 политики; 22 мая SEC приостановила продвижение, выслушав возражения фондовых бирж о защите инвесторов. По последним новостям на середину июня, этот方案 освобождения все еще не официально выпущен.
- Nasdaq, NYSE и DTCC решили не ждать. В марте 2026 года SEC одобрила пересмотр правил Nasdaq, позволяющий компонентам Russell 1000, индексным ETF проводить токенизированную торговлю на существующей традиционной торговой инфраструктуре; аналогичный方案 NYSE одобрен в апреле. DTCC с объемом активов под кастодиальным хранением около 114 трлн долларов США 4 мая объявила, что в июле 2026 года проведет пилотный проект производственного уровня, в котором участвуют более 50 институтов, включая BlackRock, JPMorgan, Goldman Sachs, охватывая компоненты Russell 1000, основные индексные ETF и казначейские облигации США, план全面推广 в октябре. Эта система полностью сохраняет все традиционные права, такие как голосование акционеров, дивиденды,核心 система регистрации ценных бумаг остается неизменной, токены являются лишь упаковочным носителем записей расчетов.
Отложенный SEC方案 освобождения原本会开辟第二条 более宽松通道: выпуск токенов без авторизации базовых публичных компаний, инвесторы享有 только экономическую выгоду, не обладают правами акционеров. Может ли второй通道落地, когда落地 все еще неизвестно. Но только пилотный проект DTCC足以证明:合规 токенизированная торговля основными акциями США обязательно придет.
Решена ли проблема ликвидности?
Сравнивая с болевыми точками отрасли,提出的 в начале,现状复盘: проблема разрыва ликвидности частично смягчена. Ликвидность в сегментах казначейских облигаций и частных кредитов относительно достаточна, объемы достигли 16,2 млрд долларов США и 7,3 млрд долларов США соответственно, количество соответствующих объектов составляет 87 и 2543.
Помимо этого ликвидность остальных сегментов依旧 слабая (объем большинства категорий менее 1 млрд долларов США). Проблема доверия к кастодиальному хранению институтов уровня BlackRock, Franklin Templeton уже решена, для мелких эмитентов все еще неразрешима. Около 97% токенизированных активов все еще устанавливают барьеры доступа, обычные розничные инвесторы не могут участвовать, корень барьеров можно проследить до стандарта определения теста Хауи SEC 2017 года.
Это скорее оптимистичный взгляд. В июле 2026 года BeInCrypto Intelligence опираясь на данные более 7000 токенизированных продуктов RWA.xyz опубликовала отчет, раскрыв более残酷的现实: среди токенизированных активов с рыночной капитализацией более 100 000 долларов США 56% (около 32,9 млрд долларов США) имеют нулевые записи цепных переводов за неделю. Активы на цепи, активы циркулируют в цепи — это две совершенно разные вещи. В настоящее время отрасль完成了 только первый шаг.
Часть явлений обусловлена初衷 дизайна продукта: покупка токенизированных казначейских облигаций для получения дохода,本来 не像 спекулятивные облигации一样 нуждается в ежедневной торговле. Но объективная现状无法回避, рынок показывает явную концентрацию в头部. Пять продуктов занимают почти половину рыночной капитализации, остальные более 6000 объектов в основном молчат.
Будущее направление
Прогнозы различных институтов относительно размера рынка сильно различаются, но направление роста достигло консенсуса. Базовый сценарий McKinsey прогнозирует: к 2030 году объем токенизированных активов достигнет 2–4 трлн долларов США; Ark Invest прогнозирует 11 трлн долларов США; BCG совместно с Credit Suisse прогнозирует 9,4 трлн долларов США к 2030 году, вырастет до 18,9 трлн долларов США к 2033 году; Standard Chartered прогнозирует突破 30 трлн долларов США к 2034 году.
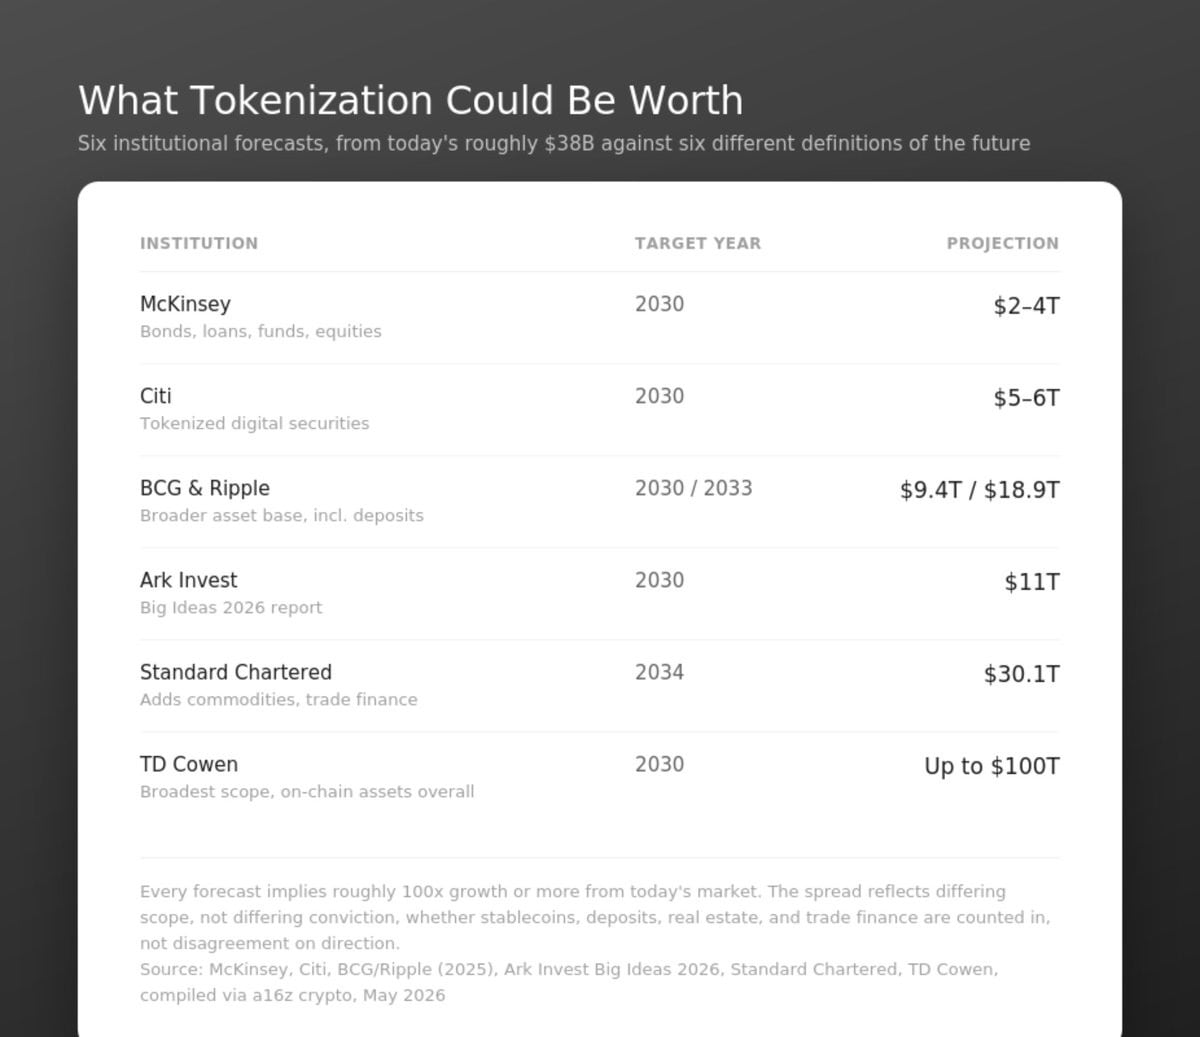
Разница в цифрах по сути не в разногласиях относительно роста или нет, все предсказывают, что размер рынка расширится в сто раз по сравнению с текущим. Разногласия происходят из статистических口径: включаются ли стейблкоины, включаются ли банковские депозиты, как划定 границы определения токенизации.
Институты признают ожидания роста, но остаются осторожными. Опрос Coinbase и EY в январе 2026 года 351 институционального决策者: 73% планируют увеличить конфигурацию цифровых активов в этом году, 65% ставят четкость регулирования в качестве首要驱动因素. В то же время 66% респондентов также列为最大的风险 неопределенность регулирования. Ключевое условие для продвижения входа капитала именно повисло в воздухе.
Другое исследование EY показывает, что институты не хотят сидеть и ждать落地 регулирования: 83% институциональных инвесторов планируют конфигурировать токенизированные облигации к концу 2026 года, два года назад эта пропорция составляла всего 33%.
Перемены уже проявились в базовой инфраструктуре, а не просто остались в опросных листах. В феврале 2026 года BUIDL подключился к UniswapX для прямой торговли; в марте подключился к системе верификации Chronicle, любой человек может опираясь на записи кастодиального хранения Bank of New York Mellon实时 проверить持仓 базовых казначейских облигаций BlackRock. Слой ликвидности Sky Spark автоматически распределяет 1,5 млрд долларов США средств, переключаясь между BUIDL, Anemoy, Superstateinc,实时投向 объекты с highest доходностью — такая работа в прошлом依靠资金交易员 ручная операция.
Основатель DWF Labs Андрей Грачев считает, что токенизированные акции уже重塑行为 трейдеров. Крипто-инвесторы无需 покидать существующие торговые платформы, могут переключиться на конфигурацию активов акций, и прогнозирует, что объем акций и сырьевых товаров в цепи в этом году将迎来 большой рост. Артем Толкачев из Falcon Finance прямо заявил этот механизм: компонуемость и механизм выкупа才能真正打通 реальные активы и крипто-ликвидность.
Внутри отрасли分化ются два пути развития: одна сторона приоритетно обеспечивает соответствие所有权, строит каналы доступа, токены全程运行 в пределах合规边界; другая сторона приоритетно追求 компонуемость, упаковывает合规 активы типа BUIDL, чтобы они могли свободно циркулировать в без許可 экосистеме DeFi.
Это можно рассматривать как спор между RWA 1.0 и RWA 2.0, но теперь это уже не теоретическое обсуждение, а две конкурирующие дорожные карты продуктов. Ранее в этом году объем USYC Circle превысил BUIDL BlackRock, став крупнейшим фондом токенизированных казначейских облигаций по объему, что означает, что后者 временно занимает преимущество на уровне дистрибуции, уровень влияния бренда则是 другое дело.
RWA 1.0: простое отображение реальных активов, поддерживает только покупку, удержание, выкуп, токены отеля Aspen Ridge, ранние пулы кредитных средств Maple都属于 эта парадигма. RWA 2.0: заставить реальные активы постоянно产生效用. Во 2-м квартале 2026 года объем токенизированных реальных активов, депонированных в различных платформах DeFi, достиг 7,4 млрд долларов США, рост более чем в два раза год к году, доходные стейблкоины и токенизированные казначейские облигации занимают highest долю. syrupUSDT Maple уже подключился к Aave в Mantle и официально работает, инфраструктура цикла реальных средств уже落地.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xseth_
















