Может ли DeFi по-настоящему оценивать риски кредитов реального мира?
Автор: Fran Palminha
Перевод: TechFlow
TechFlow: По мере проникновения токенизированных реальных активов (RWA) и частного кредитования децентрализованные кредитные протоколы сталкиваются с новой парадигмой рисков. Традиционный DeFi полагается на оракулов в реальном времени для автоматической ликвидации, тогда как нестандартное частное кредитование в реальном мире обладает сильными трениями ликвидности и длительным запаздыванием при оценке.
Сплошная опора на исторический NAV не только не позволяет своевременно отследить ухудшение реальной платежеспособности заемщиков, но и вскрывает критический пробел ликвидности на вторичных рынках ликвидации при массовом снятии средств. В данной статье подробно рассматриваются механизмы реконструкции будущей экосистемы DeFi-кредитования через призму переноса кредитных рейтингов в ончейн-среду, арбитража информационного неравенства и динамического управления параметрами риска.
В области предоставления займов под залог токенизированных реальных активов (RWA) DeFi добился значительного прогресса.
Однако при столкновении с частным кредитованием (Private Credit) вся система обнажает сложное глубинное противоречие.
Кредитные протоколы могут в реальном времени считывать рыночную цену токена, рассчитывать стоимость его залога и активировать автоматическую ликвидацию при достижении порога. Но если соответствующие реальные кредиты, обеспеченные данным токеном, уже начали ухудшаться, а публично отчетная цена токена долго остается неизменной, как реагирует мир блокчейна?
Именно в этом заключается основная причина, по которой традиционные кредитные риски трудно перенести непосредственно в блокчейн.
Стабильная цена вовсе не означает низкий риск
У ETH есть постоянно обновляемая биржевая цена во вторичном торговом рынке, но для частных кредитов это условие, как правило, полностью отсутствует.
Частные кредитные фонды обычно рассчитывают свою чистую стоимость активов (NAV) раз в неделю, месяц или даже квартал. В промежутках между отчетами об оценке балансовая цена такого токена часто выглядит практически абсолютно стабильной.
Однако базовые заемщики в реальном секторе随时 могут столкнуться с трудностями: падение выручки, просрочка выплат процентов или существенное обесценивание залогов. И до проведения следующей официальной оценки кредитный протокол будет видеть тот же самый незатронутый старыми изменениями NAV.
Это создает крайне обманчивую ловушку для DeFi-моделей риска: активы, лишенные колебаний цены в реальном времени, в алгоритмических и статистических моделях зачастую ошибочно классифицируются как «высокозащищенные».
Традиционные кредиторы оценивают гораздо больше, чем просто цену
Коммерческие банки и специализированные кредитные фонды при оценке заемщиков опираются на информационные метрики, которые крайне редко доступны для прямого получения в блокчейне.
Они детально анализируют денежные потоки заимствующей стороны, объем текущих долгов, историю платежей, фактическую сложность реализации залога и ограничительные финансовые ковенанты. Что еще важнее, традиционное управление рисками проводит строгий расчет двух ключевых показателей: вероятности дефолта заемщика (PD) и процента восстановления средств при дефолте (LGD).
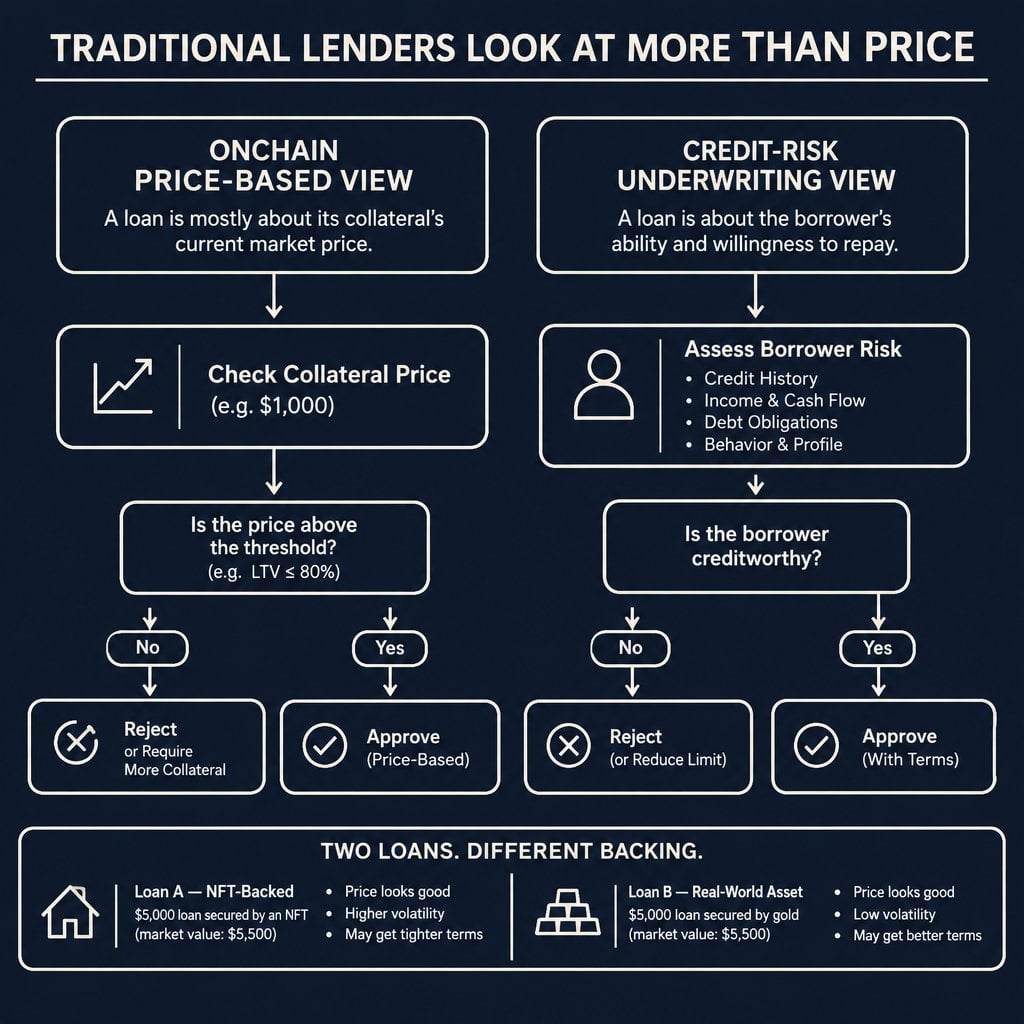
Рис.: Сравнение ончейн-ценообразования и модели ценообразования кредитных рисков
Займ, полностью обеспеченный высоколиквидными ценными бумагами, и займ, обеспеченный подержанным тяжелым оборудованием или дебиторской задолженностью, фундаментально различаются по уровню риска. Даже если балансовая оценка обеих категорий активов в настоящий момент соответствует 100% от номинала.
Чтобы DeFi действительно мог корректно оценивать подобные активы, ему необходимо получать достоверные операционные данные базовых заемщиков, а не полагаться исключительно на балансовые остатки токенов и показатели доходности в прошлом.
Кредитные рейтинги постепенно проникают в ончейн-пространство
Именно преодоление этой практической проблемы определяет важнейшие векторы развития инфраструктуры в последнее время.
10 ноября Moody's и Chainlink совместно объявили об успешном завершении пилотного теста кросс-чейн распределения информации кредитных рейтингов. Тест проводился на репрезентативных данных, и пока что полноценный выпуск ончейн-рейтингов в реальном времени не запущен.
Параллельно S&P Global продолжает разрабатывать профессиональную систему оценки рисков для DeFi-кредитных казначейств (Vaults), которая охватывает такие измерения, как качество кредита, глубина ликвидности и базовые операционные риски.
Эти разработки облегчат децентрализованным кредитным протоколам доступ к независимым оценкам сторонних систем управления рисками. Однако важно понимать, что рейтинги остаются лишь субъективной профессиональной оценкой, а не жестким гарантом выплат; сам перенос рейтинговых данных в блокчейн автоматически не сделает базовую бизнес-информацию более точной или оперативной.
Даже при абсолютной точности данных оракула базовое кредитование может оставаться переоцененным
Рассмотрим типичный сценарий: некоторый токенизированный кредитный фонд сообщает последнюю балансовую стоимость в $100 за токен.
DeFi-протокол честно принимает эту цену и позволяет пользователям в сети занимать стейблкоины под данный залог в полном объеме. Затем начинаются задержки платежей и дефолты среди базовых корпоративных заемщиков. Поскольку у фонда еще не завершены следующие проверки и квартальная оценка, ончейн-оракул по-прежнему безупречно транслирует котировку в $100.
С технической точки зрения оракул не испытывает никаких сбоев: он точно и верно публикует официально утвержденную актуальную NAV.
Но эта балансовая NAV явно не отражает сумму, которую можно получить при продаже актива на реальном нестандартном рынке. Заемщики, обладающие преимуществом внутренней инсайдерской информации, вполне могут занять ликвидность, заложив токены, прежде чем фактические убытки по безнадежным долгам будут официально отражены в чистой стоимости, тем самым напрямую передавая необратимые скрытые долги на баланс кредитного протокола и поставщиков ликвидности.
Ликвидация — другая критическая проблема
Даже если кредитный протокол через внешние каналы своевременно заметит ухудшение качества базовых кредитов, он все равно столкнется с жестокой дилеммой: как успешно выйти из позиции через ликвидацию?
При ликвидации нативных криптоактивов (например, ETH) роботы-ликвидаторы могут в любой момент сбросить заложенные активы на глубокие вторичные DEX или автоматизированные аукционные площадки. Но в случае нестандартного частного кредитования потенциальных покупателей на рынке крайне мало, а реализация и передача базовых прав требования могут занять от нескольких недель до месяцев.
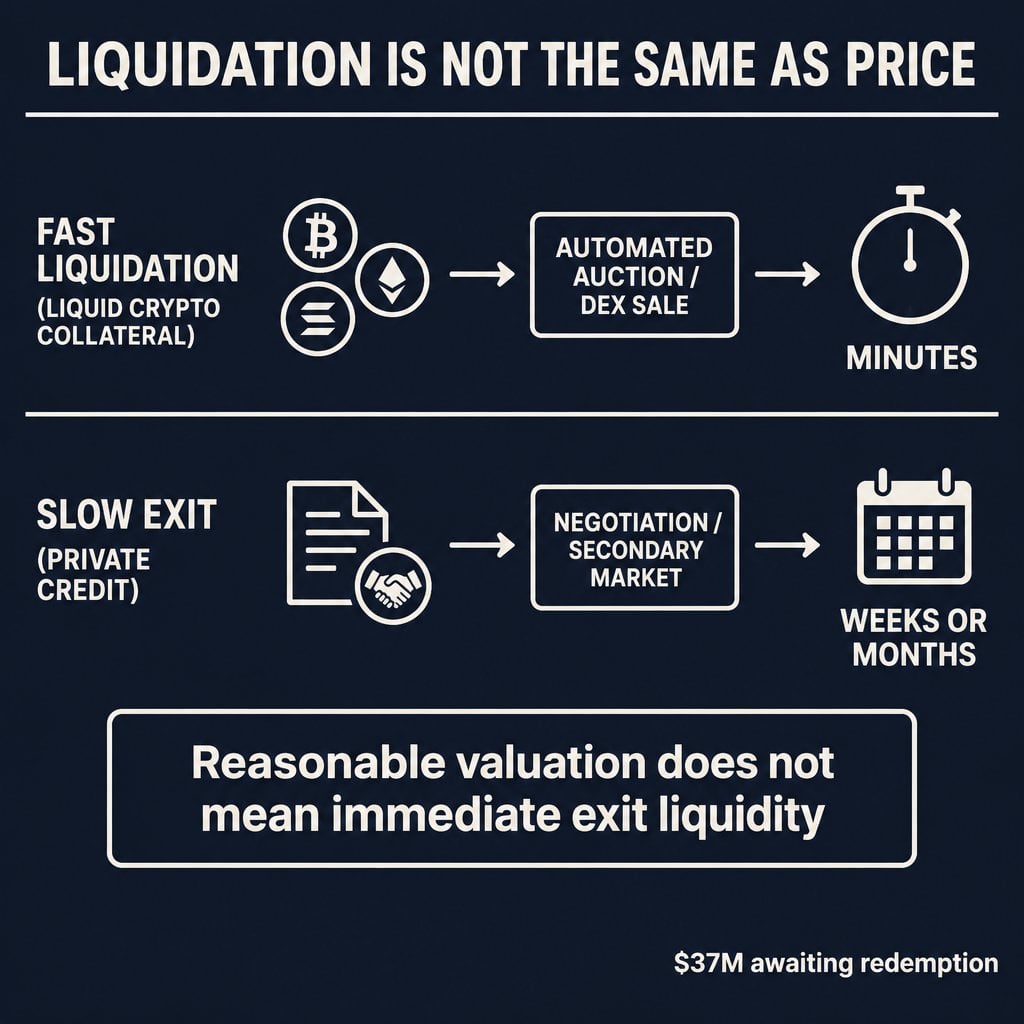
Рис.: Фундаментальная разница между ценами ликвидации/реализации активов и балансовой оценкой
Анализ блокчейна токенезированного частного кредитного фонда mF-ONE четко показывает: в феврале 2026 года доходящая часть токенов фонда достигала примерно $37 млн, оказавшихся в очереди на выкуп и создавших значительную очередь.
Этот пример наглядно демонстрирует огромный разрыв между заявленной балансовой стоимостью токена и реальной скоростью его конвертации для инвесторов. Кредитный токен, даже обладая относительно объективной аудиторской оценкой, в высококонкурентном автоматизированном рынке DeFi-кредитования, где требуется быстрая оборачиваемость капитала, остается чрезмерно сложным для вывода активом.
Как динамические данные о рисках реконструируют кредитные протоколы
В настоящее время основные DeFi-кредитные протоколы по-прежнему сильно зависят от фиксированных цен обеспечения, фиксированных порогов ликвидации (Liquidation Threshold) и заранее запрограммированных лимитов займов (Borrow Caps).
В будущем интеграция более детализированных и оперативных ончейн-данных о кредитовании позволит протоколам проактивно реагировать на динамические изменения в качестве заемщиков. Например: автоматическое снижение лимита займа при ухудшении показателей базовых активов, приостановка выдачи новых кредитов или динамическое повышение требований к минимальной норме обеспечения.
Однако эти решения по управлению рисками по-прежнему будут требовать глубокой интеграции внешних достоверных данных, координации со специализированными офчейн-организациями по управлению рисками и проектирования механизмов ликвидации, соответствующих характеристикам активов. Смарт-контракты способны безжалостно и автоматически исполнять заложенные в код решения, но они категорически не способны самостоятельно проверить реальные финансовые отчеты реальной компании или помочь протоколу принудительно взыскать невыполненные обязательства в реальном мире.
Тренды будущего
Перенос данных кредитных рисков в блокчейн неизбежно станет одним из самых важных элементов в инфраструктуре кредитования RWA будущего.
Однако для самого DeFi одного лишь распределения через оракулы нескольких буквальных статических рейтингов совершенно недостаточно.
Экосистеме необходим прямой доступ к оперативным финансовым и операционным показателям заемщиков, полностью независимой третьей стороне перекрестной оценки, предельно консервативному и осторожному проектированию параметров залога, а также прагматичным и надежным путям взыскания активов офчейн. В противном случае протоколы будут просто самообманываться, принимая активы с длительными циклами отчетности и отсутствием ценовых колебаний за качественные залоги с присущими им естественно низким уровнем риска.
Главным тестом зрелости DeFi станет способность децентрализованных кредитных систем первыми выявлять и защищаться от ухудшающихся реальных кредитов до того, как безнадежные долги и крупные убытки окончательно отразятся в официальных отчетных ценах.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @FranPalminha