


Ежедневный дайджест Bitget UEX|министр торговли США призывает южнокорейского лидера рынка памяти расширить производство в США; Уорш формирует экспертную группу для пересмотра основ денежно-кредитной политики; SK Hynix сегодня выходит на торги на NASDAQ
I. Обзор главных новостей
Новости Федеральной резервной системы
Председатель ФРС Кевин Уош формирует внешнюю экспертную группу для комплексного пересмотра монетарной политики
- Кевин Уош объявил о создании пяти независимых рабочих групп (по инфляции, балансу, занятости, данным и коммуникациям), возглавляемых ведущими экономистами и бывшими должностными лицами центральных банков (включая Читти, Андерсона, Манкиу и др.), цель которых — оценить, адаптированы ли инструменты, аналитические подходы и рамки для быстрого перехода экономики.
- Рабочие группы представят Совету FOMC анализ, основанный на фактах, подчеркнув «незыблемую» приверженность ценовой стабильности и полной занятости.
- Влияние на рынок: сигналы от пересмотра показывают, что ФРС активно адаптируется к изменениям в сфере ИИ и структуре экономики. В краткосрочной перспективе это укрепляет ожидания гибкости политики, способствует стабилизации оценки траектории ставок и снижает опасения чрезмерной жесткости.
Международные сырьевые товары
Эскалация американо-иранского конфликта: Трамп объявляет о прекращении перемирия и возобновлении ударов
- Трамп заявил о прекращении перемирия из-за продолжающихся иранских атак на суда в Ормузском проливе; войска США за 48 часов нанесли удары как минимум по 170 военным целям в Иране, в ответ Иран атаковал базы армии США. Израиль предоставил разведданные о новом плане Ирана по убийству Трампа. После саммита НАТО Трамп временно сменил самолет (меры превентивной безопасности).
- Пакистан и Катар продолжают посреднические усилия. Американские должностные лица заявили, что технические переговоры продолжаются, подчеркивая, что Иран ни при каких условиях не должен обладать ядерным оружием. Часть республиканцев обеспокоена тем, что рост цен на нефть может негативно сказаться на промежуточных выборах.
- Влияние на рынок: геополитические риски повышают краткосрочную волатильность нефти и спрос на защитные активы, однако реальное влияние на предложение ограничено. Снижение цен на нефть указывает на остывание ожиданий резкой эскалации, оказывая фаза поддержки драгоценным металлам.
Макроэкономическая политика
США временно вводят мораторий на дополнительные тарифы на гражданскую авиацию и детали реактивных двигателей; OpenAI официально запускает GPT-5.6 и проводит консультации с правительством по корректировкам
- После завершения расследования Министерство торговли приняло решение пока не взимать пошлины, перейдя к переговорам с торговыми партнерами; если в течение 180 дней не будет достигнуто эффективного соглашения, Трамп сможет принять дальнейшие меры. OpenAI выпустила серию моделей Sol/Terra/Luna, скорректированную после консультаций с Лукетником, Бессентом и другими, с поэтапным открытием для публики.
- Бывший председатель ФРС Бен Бернанке присоединился к доверительному фонду долгосрочных интересов Anthropic, отвечая за мониторинг социального влияния ИИ и назначение членов совета директоров.
- Влияние на рынок: временный мораторий на тарифы снимает давление на авиационную цепочку поставок. Сигналы о сотрудничестве в регулировании ИИ укрепляют долгосрочную предсказуемость для компаний, разрабатывающих крупные модели, одновременно демонстрируя глубокое участие государства в инфраструктуре ИИ.
II. Обзор рынка
Показатели сырьевых товаров & валют (обновление в реальном времени)
- Золото спот: 4120 долларов/унция, -0,09%
- Серебро спот: 60,02 долларов/унция, +0,14%
- Нефть WTI: 71,95 долларов/баррель, -0,18%
- Бrent Crude: 76,00 долларов/баррель, -0,24%
- Индекс доллара (DXY): 100,819, -0,14%
Несмотря на новую эскалацию американо-иранского конфликта (возобновление ударов Трампом, смена самолета и разведданные об убийстве), вызвавшую геополитическую тревогу, нефть продемонстрировала лишь незначительное снижение. Аналитики в целом полагают, что рыночные участники уже полностью учли премию за риск — реальное воздействие на предложение ограничено, а мягкость глобального спроса и дипломатические усилия Пакистана и Катара создают ожидания смягчения. Goldman Sachs и другие учреждения ранее снизили прогнозы центральной цены на нефть на 2026 год, а текущие движения цен подтверждают нарратив о «контролируемом конфликте». Золото слегка упало, серебро немного выросло, демонстрируя расхождение: покупка защитных активов была нейтрализована сильным ралли технологического сектора на американском рынке акций и восстановлением аппетита к риску, тогда как серебро поддержал промышленный спрос; аналитики MUFG отмечают, что пересмотр рамок председателя ФРС Уошом и протоколы заседаний указывают на расхождения в политике, при этом ожидания сохранения высоких ставок продолжительное время ограничивают потенциал роста драгоценных металлов. Индекс доллара также ослабевает, отражая доминирование ралли рисковых активов. Общая логика взаимосвязей очевидна — геополитические потрясения сохраняются, но макроликвидность и консенсус учреждений относительно «ограниченной эскалации» определяют краткосрочное ценообразование, оказывая давление на нефть и удерживая драгоценные металлы в диапазоне.
Показатели криптовалют
- BTC: 63 100 долларов, +1,5% за 24 часа
- ETH: 1 744 доллара, +0,25% за 24 часа
- Общая капитализация криптовалют: 2,26 трлн долларов, +~1,7% за 24 часа
- Положение ликвидаций на рынке: Общие ликвидации за 24 часа составили около 175 млн долларов, среди них ликвидации шорт-позиций — около 108 млн долларов
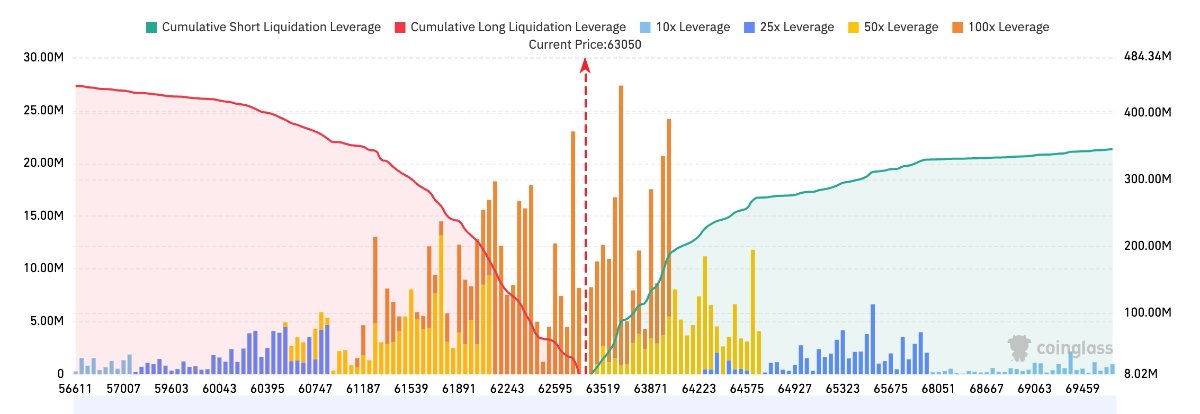
- Карта ликвидаций Bitget BTC/USDT: Текущая цена BTC составляет около 63 050 долларов. Выше, в зоне 63 500–64 500 долларов, концентрируется большое количество ликвидации шорт-позиций; особенно плотно левериджированные позиции находятся в районе 63 800–64 000 долларов. Прорыв этого диапазона может спровоцировать новый виток шорт-сквиза. Ниже, в зоне 62 000–62 800 долларов, наблюдается выраженная зона ликвидации лонгов, однако общие объемы ликвидаций снизу слабее верхних, поэтому краткосрочное давление на ликвидации рынка все еще смещено в сторону движения вверх.
- Чистый приток/отток ETF: Вчера чистый отток из BTC SPOT ETF составил 15 млн долларов, текущий динамический отток за 24 часа также составляет 15 млн долларов.
Анализ драйверов: Показатели BTC остаются относительно сильными, ETH торгуется в боковике, общая капитализация осторожно восстанавливается, что свидетельствует об устойчивости аппетита к риску несмотря на геополитические шоки. Вчера ETF показали незначительный отток, объемы ликвидаций левериджа находятся под контролем, соотношение длинных и коротких позиций относительно сбалансировано, что указывает на этап завершения процесса снижения левериджа на рынке. На макроуровне пересмотр рамок ФРС и сильный технологический сектор служат поддержкой, однако снижение цен на нефть и стабилизация доллара ограничивают значительный рост. Общий тренд склоняется к консолидации и восстановлению, расхождение, при котором BTC опережает ETH, продолжает отражать «предпочтение институциональных инвесторов к крупным монетам», а технический анализ фокусируется на степени высвобождения давления ликвидаций сверху.
Показатели индексов фондового рынка США
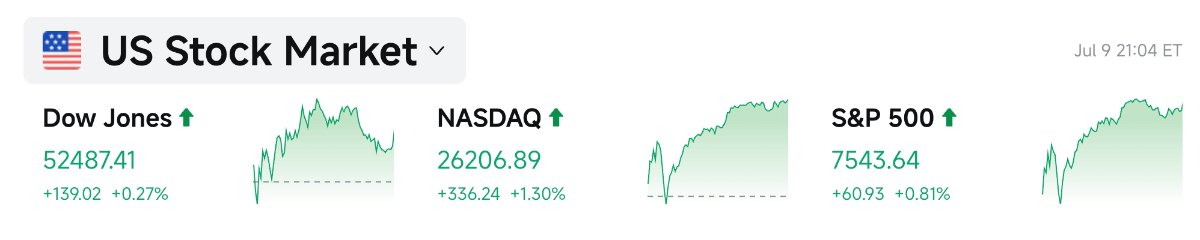
- Индекс Дау: 52 487,41 (+0,27%), уверенное повышение в течение нескольких сессий подряд
- S&P 500: 7 543,64 (+0,81%), устойчивый восходящий тренд широкого базового индекса
- Nasdaq Composite: 26 206,89 (+1,30%), отчетливый драйв со стороны технологического и полупроводникового секторов
Динамика технологических гигантов
- NVDA: ~203,50 долларов, -0,8%
- AAPL: ~316,00 долларов, +0,4%
- MSFT: ~392,00 долларов, +1,3%
- GOOGL: ~357,00 долларов, -1,4%
- AMZN: ~245,00 долларов, +0,4%
- META: ~615,00 долларов, +4%
- TSLA: ~407,00 долларов, +3,2%
- SPCX: 152 доллара, +2,6%
- MU: 991,64 доллара, +4,52%
Итоги динамики и анализ драйверов: Технологический сектор в целом укрепился, но расхождения оказались заметными: лидерами стали производители памяти и инфраструктуры для ИИ (MU, AMD, AVGO), чему способствовало призвание министра торговли расширить производственные мощности корейских компаний в США и инвестиционная программа Micron на сумму 250 млрд долларов; резкий рост META обусловлен отрицанием Цукербергом тезиса о избытке вычислительных мощностей и акцентом на коммерческий потенциал облачных услуг; TSLA поддержало руководство по массовому производству Optimus. Небольшая коррекция NVDA отражает消化 высокой оценки и опасения конкуренции, GOOGL оказался под давлением из-за конкретных событий. Драйверы явно различаются — польза для производителей памяти исходит от политики и реализации производственных мощностей, а нарративы компаний на руку META и TSLA, что не сводится к единой «оптимистичной в отношении ИИ» логике.
Наблюдения за аномалиями секторов
Сектор микросхем памяти вырос более чем на 3%
- Представители секторов: Micron Technology (MU) выросла на 4,52%, AMD прибавила почти 6%
- Драйверы: Министр торговли США Лукетник публично призвал SK Hynix и Samsung расширить производство накопителей в США, что вкупе с резким увеличением внутренних инвестиций Micron снизило опасения дефицита HBM для ИИ/накопителей, спровоцировав быстрый приток капитала.
Оборудование для полупроводников выросло примерно на 2%
- Представитель сектора: Broadcom вырос более чем на 3%
- Драйверы: Восстановление ожиданий непрерывности капитальных расходов на ИИ, а также приближение IPO SK Hynix, поднявшее настроение инвесторов.
III. Глубокий разбор акций фондового рынка США
1. SK Hynix — начало вторичного листинга в Nasdaq
Обзор события: Конечная цена ADR SK Hynix составила 149 долларов за бумагу, объем привлечения средств около 26,5 млрд долларов (незначительно снижен относительно предыдущей цели в 28–29 млрд долларов), коэффициент превышения подписки превысил 7 раз, что свидетельствует об исключительно сильном институциональном спросе на сегмент AI-памяти. Ведущими андерайчерами выступают Bank of America, Citigroup, Goldman Sachs и JPMorgan Chase; ожидаемый пул комиссионных превышает 140 млн долларов. Акции начнут торговаться в режиме when-issued на Nasdaq 10 июля под кодом SKHYV, с 13 июля переходя на стандартный код SKHY. Параллельно министр торговли США Лукетник публично призвал SK Hynix и Samsung расширить мощности производства чипов памяти в США для снятия глобального дефицита ключевых компонентов ИИ, прямо заявив о желании «привлечь конкурентов к строительству заводов в США», даже если генеральный директор Micron не испытывает энтузиазма по этому поводу. Согласно проспекту эмиссии, привлеченные средства преимущественно направятся на строительство новых заводов и расширение оборудования в соответствии с взрывным спросом на HBM и другую высокоскоростную память для ИИ.
Интерпретация рынка: Уолл-стрит в целом рассматривает это событие как одно из крупнейших IPO иностранных компаний в истории (уступающее лишь SpaceX). Институциональные инвесторы воспринимают его как «ключевой объект в цепочке поставок ИИ», оценивая потенциальную переоценку стоимости благодаря ликвидности рынка США и аналитическому покрытию (ранее акции корейских компаний торговались с заметным дисконтом). Ряд инвестиционных банков отмечает, что коэффициент превышения подписки и высокие комиссионные отражают долгосрочный оптимизм в отношении дисбаланса спроса и предложения HBM, однако есть мнения, предупреждающие о том, что крупный выход на биржу может вызвать продажи связанных бумаг Micron и Nvidia со стороны институционалов для ребалансировки портфелей, создавая краткосрочную волатильность сектора. Заявления Лукетника интерпретируются как ускоренное внедрение политики США по «возврату производства чипов и совместному использованию мощностей с союзниками», что выгодно мировым лидерам в производстве памяти, но усиливает конкурентное давление на Micron.
Инвестиционные выводы: Ликвидность и волатильность в первый день торгов будут крайне высокими; в долгосрочной перспективе компания выиграет от двойного драйвера — локализации производственных мощностей в США и суперцикла AI-HBM. Следовать стоит за борьбой долей рынка между ней и Micron.
2. Meta Platforms — Цукерберг отвергает тезис о избытке мощностей и развивает облачный бизнес
Обзор события: В последнем публичном выступлении Цукерберг решительно опроверг тезис об избытке вычислительных мощностей, прямо заявив: «Я не знаю никого в отрасли, кто считал бы свои мощности избыточными», и подтвердил, что Meta внимательно рассматривает возможность аренды части ИИ-инфраструктуры внешним компаниям, отметив, что облачный бизнес «точно обладает коммерческим потенциалом». Параллельно компания официально выпустила платную версию модели Muse Spark 1.1 (первую AI-модель с оплатой для предприятий) с агрессивным ценообразованием API (вход данных около 1,25 доллара за миллион токенов, значительно ниже показателей конкурентов), предлагая новым пользователям бесплатные квоты на 20 долларов. Цукерберг подчеркнул выдающиеся результаты модели в агентных задачах, написании кода и использовании инструментов по соответствующим бенчмаркам (например, MCP Atlas 88,1%), критиковав ценовую политику конкурентов как «слишком экстремальную». Ранее на собрании акционеров было заявлено, что «вопрос облачного бизнеса точно рассматривается», при этом внешние компании практически еженедельно запрашивают цены на аренду мощностей или API-сервисы.
Интерпретация рынка: Институциональные инвесторы в большинстве своем воспринимают это как ключевой поворот нарратива Meta от «чисто затратных инвестиций в ИИ» к «потенциально высокоприбыльным доходам от облачных услуг и API». Многие аналитики считают, что агрессивное ценообразование позволит захватить долю разработчиков и создать сетевой эффект, аналогичный рекламному бизнесу; кроме того, отрицание концепции избытка мощностей на фоне подтверждения облачных планов эффективно снимает опасения рынка относительно «чрезмерного строительства» при капитальных расходах уровня 145 млрд долларов. В краткосрочной перспективе эластичность акций значительна, ряд инвестиционных банков повышает уверенность в пути монетизации AI-направления Meta, полагая, что компания может вести ценовые войны, используя преимущество в виде денежных потоков от рекламы.
Инвестиционные выводы: Реализация облачного бизнеса кардинально изменит логику оценки Meta, трансформируя модель от «соцсети + реклама» к диверсифицированной структуре «ИИ-инфраструктура + модели». Краткосрочные катализаторы очевидны, однако необходимо отслеживать прогресс реальных заключений контрактов.
3. Micron Technology — инвестиции в США сверх 250 млрд долларов до 2035 года
Обзор события: 9 июля Micron официально объявила об увеличении совокупных инвестиций в собственные мощности США до суммы свыше 250 млрд долларов (до 2035 года), что примерно на 50 млрд долларов больше предыдущих обязательств, с целью повышения доли DRAM-производства в США до 40%. В тот же день прошел церемониальный «первый залив бетона» для суперфабрики Clay в Нью-Йорке (крупнейшего в стране завода по производству полупроводников); завод в Айдахо ожидается с выпуском первых пластин в середине 2027 года и пуском второй очереди к концу 2028 года. Проект в Нью-Йорке, по прогнозам, создаст 50 тыс. рабочих мест (включая 9 тыс. прямых), общее число созданных jobs в США превысит 90 тыс. Генеральный директор Санай Мехротра поблагодарил администрацию Трампа, Лукетника и других официальных лиц за поддержку, подчеркнув, что «данные и память являются фундаментом современной экономики», и одновременно выделив до 3 млрд долларов на укрепление цепочки поставок.
Интерпретация рынка: Данный шаг на Уолл-стрит расценивают как наиболее прямой ответ на закон США «CHIPS Act» и политику администрации Трампа по «возврату производства», а также как упреждающий ход в ответ на призывы Лукетника к расширению мощностей корейскими компаниями. Институциональные инвесторы в целом дают положительную оценку: ввод мощностей существенно повысит глобальную долю Micron и стабильность прибыли в сегментах AI HBM и передовой DRAM, одновременно формируя премии за рабочие места и надежность цепочки поставок. Часть аналитиков отмечает, что масштабные инвестиции могут краткосрочно оказать давление на свободный денежный поток, однако в условиях будущего дефицита спроса и предложения (взрывной рост потребностей ИИ) это приведет к росту права ценообразования и переоценке стоимости. Акции в день объявления подскочили более чем на 4%, что отражает оперативное ценообразование двойных катализаторов — государственной политики и рыночного спроса.
Инвестиционные выводы: Долгосрочные возможности по наращиванию мощностей и поддержке со стороны государства очевидны; в краткосрочной перспективе компания выигрывает от настроения инвесторов и ротации секторов. Следует наблюдать за ходом выпуска первой пластины в 2027 году и изменениями в долях рынка HBM.
4. Tesla — установлен крайний срок массового производства Optimus Gen3
Обзор события: По данным LatePost и различных источников в цепочке поставок, Tesla недавно передала поставщикам конкретные указания по закупке деталей для Optimus Gen3, требуя увеличить производительность до 1000 единиц в неделю к сентябрю, а к концу года довести показатель до 2000–2500 единиц в неделю (что соответствует способности поставлять около 100 тыс. деталей в год). Илон Маск ранее одобрил новейшую конструкцию Gen3 на совещании руководства, что означает официальный вывод робота из лабораторной фазы после более чем трех лет разработки. Поставщики увидели заказы на сотни штук в августе за два месяца до старта, завод во Фримонте начнет серийное производство первым (на начальном этапе медленно), одновременно строится специализированный завод в Остине (долгосрочный план — мощность на уровне миллионов единиц).
Интерпретация рынка: Институциональные инвесторы и специалисты по цепочкам поставок в целом считают этот момент ключевым этапом перехода Optimus от «демонстрации концепции» к «реальной серийной реализации». Nomura, UBS и другие ранее повышали краткосрочные прогнозы поставок (около 25 тыс. штук в 2026 году), а теперь жесткие целевые показатели дополнительно подтверждают способность компании к исполнению. Рынок истолковал это как начало существенного вклада робототехнического направления в выручку (целевая цена одной единицы — около 20 тыс. долларов), что может стать новой опорой для переоценки TSLA с парадигмы «авто + энергетика» на «воплощенный интеллект (embodied AI)». Краткосрочный успех заказов в цепочке поставок поддерживает настроения, однако в период начальной наработки партий сохраняются неопределенности с выходом годных изделий и себестоимостью.
Инвестиционные выводы: Переломный момент перехода робототехники от нарратива к реальной доставке близок; достижение плановых мощностей к сентябрю существенно повысит долгосрочный фундамент стоимости. Краткосрочная волатильность по-прежнему зависит от поставок автомобилей и макроэкономической конъюнктуры.
5. Oracle — кредитный рейтинг снижен до грани Investment Grade
Обзор события: S&P Global Ratings 9 июля снизила долгосрочный корпоративный кредитный рейтинг Oracle с BBB до BBB- (крайняя нижняя граница Investment Grade), установив прогноз «Стабильный». Основной причиной стала стремительная экспансия направления инфраструктуры ИИ, спровоцировавшая повышение общих бизнес-рисков и значительное ослабление денежных потоков: ожидается, что капитальные затраты в финансовом 2027 году вырастут до 90–95 млрд долларов (прежний прогноз составлял около 60 млрд), дефицит свободного операционного денежного потока может достичь 42 млрд долларов. Объем долга компании достиг около 160 млрд долларов, параллельно растет риск зависимости от узкого круга крупных клиентов (OpenAI, xAI, Meta и др.). Тем не менее, портфель невыполненных контрактов облачного бизнеса Oracle по-прежнему превышает 638 млрд долларов, что позволило акциям в день объявления вырасти вопреки негативному фону.
Интерпретация рынка: Точки зрения институциональных инвесторов сильно разделились: рейтинговые агентства подчеркивают структурное воздействие «расходования капиталов на ИИ» на финансовую гибкость традиционных софтверных гигантов, предупреждая инвесторов о хрупкости стратегии расширения с высоким кредитным плечом; однако большинство покупателей и аналитиков сосредоточены на огромном портфеле контрактов и первом преимуществе в инфраструктуре ИИ, полагая, что краткосрочное давление на денежные потоки будет компенсировано долгосрочными контрактами, а понижение рейтинга открывает возможности для покупки. Ряд инвестиционных банков отмечает, что это типичная «боль при переходе к тяжелому активу» в эпоху ИИ, схожие явления могут проявиться и у других традиционных технологических компаний.
Инвестиционные выводы: При увеличении срока окупаемости инвестиций в ИИ компании, расширяющиеся за счет высоких долгов, сталкиваются с давлением на рейтинги и стоимость финансирования. Необходимо следить за точкой безубыточности FCF и скоростью конвертации клиентских контрактов, где в краткосрочной волатильности могут скрываться структурные возможности.
IV. Динамика проектов криптовалют
1. Bloomberg сообщает, что южнокорейский производитель чипов памяти SK Hynix завершил выпуск американских депозитарных расписок (ADR) на общую сумму 26,5 млрд долларов по цене 149 долларов за бумагу. Эмитировано 177,9 млн единиц ADR, что позволило компании обойти Alibaba и стать третьей крупнейшей IPO в истории США, уступая только рекорд Alibaba на 25 млрд долларов. Цена размещения составила примерно на 3% выше закрытия четверга на Сеульской бирже; коэффициент подписки превысил семь раз, почти половина ADR была размещена через десять крупнейших счетов, объем заявок достиг 200 млрд долларов. SK Hynix занимает 57% мирового рынка HBM; данный выпуск происходит на фоне бума инвестиций в инфраструктуру ИИ. Компания совместно с Samsung Electronics примет участие в инвестиционной программе правительства Южной Кореи объемом 880 млрд долларов. Ожидается, что ADR начнут обычную торговлю 13 июля.
2. По данным CoinDesk, только за июнь американские спотовые ETF на биткоин зафиксировали отток в размере 4 млрд долларов, причем львиная доля пришлась на IBIT BlackRock, при этом капитал перетекает в активы, связанные с трейдингом на ИИ и IPO SpaceX. Во втором квартале биткоин упал примерно на 14%, пробив отметку ниже 60 тыс. долларов, что стало третьим кварталом подряд убыточной торговли. Однако эти масштабы оттока меркнут на фоне частного кредитного рынка объемом 2 трлн долларов. Запросы на выкуп в секторе частного кредитования во втором квартале достигли 15,6 млрд долларов, десять из 16 компаний развития бизнеса (BDC) превысили квартальный лимит в 5%, при этом большинство инвесторов получили выплаты частично. Fitch прогнозирует, что процесс выкупа будет продолжаться в ближайшие месяцы, а неудовлетворенные заявки将持续 оказывают давление на многие компании.
Спотовые ETF на биткоин обладают высокой ликвидностью, поэтому их отток напрямую влияет на цену BTC; напротив, частные кредитные BDC относятся к низколиквидным инструментам с длительным сроком обращения. Одновременный спрос на выкуп в обоих сегментах отражает широкие опасения рынка относительно ликвидности и рисков. Энергетический рынок также сигнализирует о бегстве к защите: запасы стратегической нефтяной резервной программы США достигли самого низкого уровня с 1983 года. QCP Capital резюмирует: «Разные рынки, одинаковая модель: буферные пространства рынка сокращаются». Автор указывает, что падение запасов стратегической нефти, первая продажа BTC компанией Strategy для выплат дивидендов и преодоление порога запросов на выкуп в частном кредитовании вместе свидетельствуют о том, что рынки рисковых активов входят в более сложную среду.
3. Информированные источники сообщают, что объединенная версия американского закона «Clarity Act» может быть опубликована уже на следующей неделе, она объединит работы банковского и сельскохозяйственного комитетов Сената США. Предположительно, документ будет внесен на голосование всего Сената в течение недели с 20 июля.
4. Старший стратег Bitwise Хуан Леон отметил, что текущий медвежий рынок биткоина принципиально отличается от прошлых циклов, а процесс институционального принятия ускоряется. Клиенты Bitwise разделяются на две категории: инвесторы, державшие биткоин более двух лет, рассматривают падения как «возможность для добавления позиций», в то время как другие крупные капиталы все еще ожидают более четких регуляторных сигналов. Леон назвал снижение на 50% в данном цикле «самым мягким структурным медвежьим рынком» для биткоина, сравнив с просадками на 78% в 2022 году и 84% в 2018 году, отмечая, что «дно каждого цикла повышается».
5. Фонд Ark Invest Кэти Вуд четверга приобрел 217 896 акций Circle на сумму около 13,7 млн долларов, при этом CRCL днем опустился на 1,65%, закрывшись на уровне 63,01 доллара. Параллельно Ark продал 85 319 акций Robinhood на сумму около 9,8 млн долларов; HOOD же днем вырос на 1,39%, достигнув 115,11 доллара.
V. Календарь рынка на сегодня
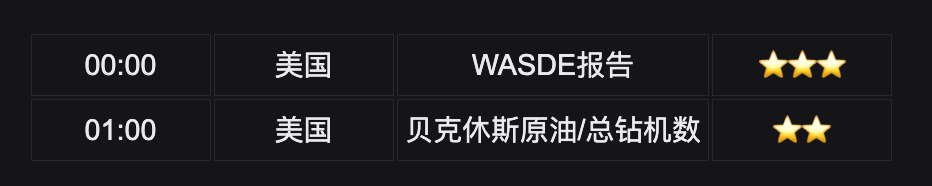
Расписание публикации данных
Прогноз важных событий
- Начало торгов IPO SK Hynix в Nasdaq: Весь день — барометр настроений в секторе памяти
- Последующие заявления и прогресс переговоров по американо-иранскому конфликту: В любое время — источник волатильности цен на нефть и защитных активов
Мнения институциональных инвесторов:
За последние 24 часа технологические компании США и производители памяти демонстрировали силу, цены на нефть корректировались, драгоценные металлы укреплялись, криптовалюты восстанавливались в узком диапазоне. Крупные инвестиционные банки придерживаются в целом позитивного, но осторожного мнения: большинство считает, что虽有 геополитические трения, но главная тема капитальных расходов на ИИ остается неизменной. Акции, связанные с памятью и вычислительными мощностями (MU, AMD, профильные SKH), получают двойной импульс от поддержки государства и спроса. Bank of America вновь подчеркивает, что фундаментальные показатели NVIDIA не ухудшились, а текущий дисконт привлекателен; по нефти ожидается затухание краткосрочных геополитических премий. В криптовалютном сегменте институты отмечают контролируемость оттока ETF и объемов ликвидаций, относительная устойчивость BTC свидетельствует о сохранении институциональных позиций, однако требуется ожидание прояснения макроэкономических данных. Общий консенсус рынка звучит как «поиск структурных возможностей на фоне расхождений», а не как повсеместный возврат аппетита к риску.
Отказ от ответственности: Приведенная информация подготовлена и систематизирована алгоритмами искусственного интеллекта, проверена человеком и опубликована исключительно в информационных целях. Материал не является инвестиционной рекомендацией. Данные, указанные в тексте, могут содержать неизбежные погрешности; пожалуйста, ориентируйтесь на актуальные рыночные котировки.















