


Анализ отчета Morgan Stanley: дефицит GPU продлится как минимум до 2027 года, собственная облачная инфраструктура Meta служит неопровержимым доказательством этого дефицита.
Автор: Рита
Обзор TechFlow
Разрабатывая собственные облачные сервисы для конкуренции с Azure и AWS, Meta делает ставку не на долю рынка, а на мощности по производству GPU. Сообщения Bloomberg внешне указывают на борьбу за облачные услуги, но по своей сути отражают давление дефицита графических процессоров во всей отрасли. По мнению Morgan Stanley, это прямое свидетельство долгосрочного характера нехватки GPU. Когда предприятия предпочитают возводить инфраструктуру самостоятельно, вместо ее закупки у третьих лиц, рынок уже находится в состоянии острой дефицитности. Хотя данные SIA за май продемонстрировали рост на 16,1% в годовом исчислении (ниже ожидаемых 22%), это в большей степени связано с ограничениями поставок чипов памяти, а не со спадом спроса. В отчете сохраняется позитивный взгляд на NVDA и AMD, при этом отмечается, что дефицит DRAM сохранится как минимум до конца 2027 года, а эффект дефицита NAND повысит рентабельность отрасли.
Собственная инфраструктура Meta и правда о глобальном дефиците GPU
Шаги Meta выглядят неожиданно, но логика здесь предельно ясна. Если бы на рынке было достаточно GPU, компаниям не пришлось бы брать на себя высокие затраты и сложность самостоятельного развертывания. Morgan Stanley прямо указывает в отчете, что такие крупные клиенты облачных вычислений, как Meta, Google и Anthropic, самостоятельно закупают GPU и разрабатывают дата-центры сверхмасштабного уровня. Это не стратегическая диверсификация, а вынужденный выбор в условиях, когда рыночные поставки не могут покрыть потребности. Драйвером здесь выступает крайняя нехватка графических процессоров, а не слабость спроса. Это резко контрастирует с некоторыми рыночными утверждениями о достижении пика полупроводникового цикла.
Ключевой момент заключается в том, что у корпораций уровня Meta колоссальный потенциал создания собственной инфраструктуры; они успешно преодолевают минимальные технологические и стоимостные пороги. Если даже они строят всё самостоятельно, это означает, что на рынке практически не осталось производственных квот для контрактных заводов и малого и среднего бизнеса. В отчете подчеркивается, что, несмотря на существенные различия между отдельными производителями, с общей точки зрения наиболее экономически эффективным вариантом эксплуатации GPU остается его аренда для других предприятий. Это как раз доказывает состояние рынка, когда спрос превышает предложение. При наличии достаточного предложения компании предпочли бы закупать стандартизированную продукцию на открытом рынке, а не брать на себя риски интеграции и обслуживания при создании собственных решений.
В период выставки Computex NVIDIA публично заявила, что показатель стоимости токена чипов NVIDIA (затраты на единицу вычислительной мощности) значительно опережает показатели конкурентов, сочетая более длительный жизненный цикл продукта и более стабильную траекторию снижения издержек. Это заявление выглядит рядовым, но на фоне серьезного дефицита GPU ценовое преимущество должно было бы нивелироваться нехваткой предложения. Смелость NVIDIA публично акцентировать внимание именно на стоимости токена свидетельствует об уверенности компании в долгосрочном контроле над ценами, которая проистекает из четко очерченных ограничений предложения. Morgan Stanley считает, что, хотя решения AMD Helios предлагают лучшее соотношение цены и эффективности в отдельных приложениях, комбинация NVIDIA «больше вычислений и меньшие затраты» остается фаворитом рынка. Это является сильным позитивным сигналом для потенциала сохранения премиальной оценки акций NVDA.
Дефицит памяти и контринтуитивные сигналы структуры запасов
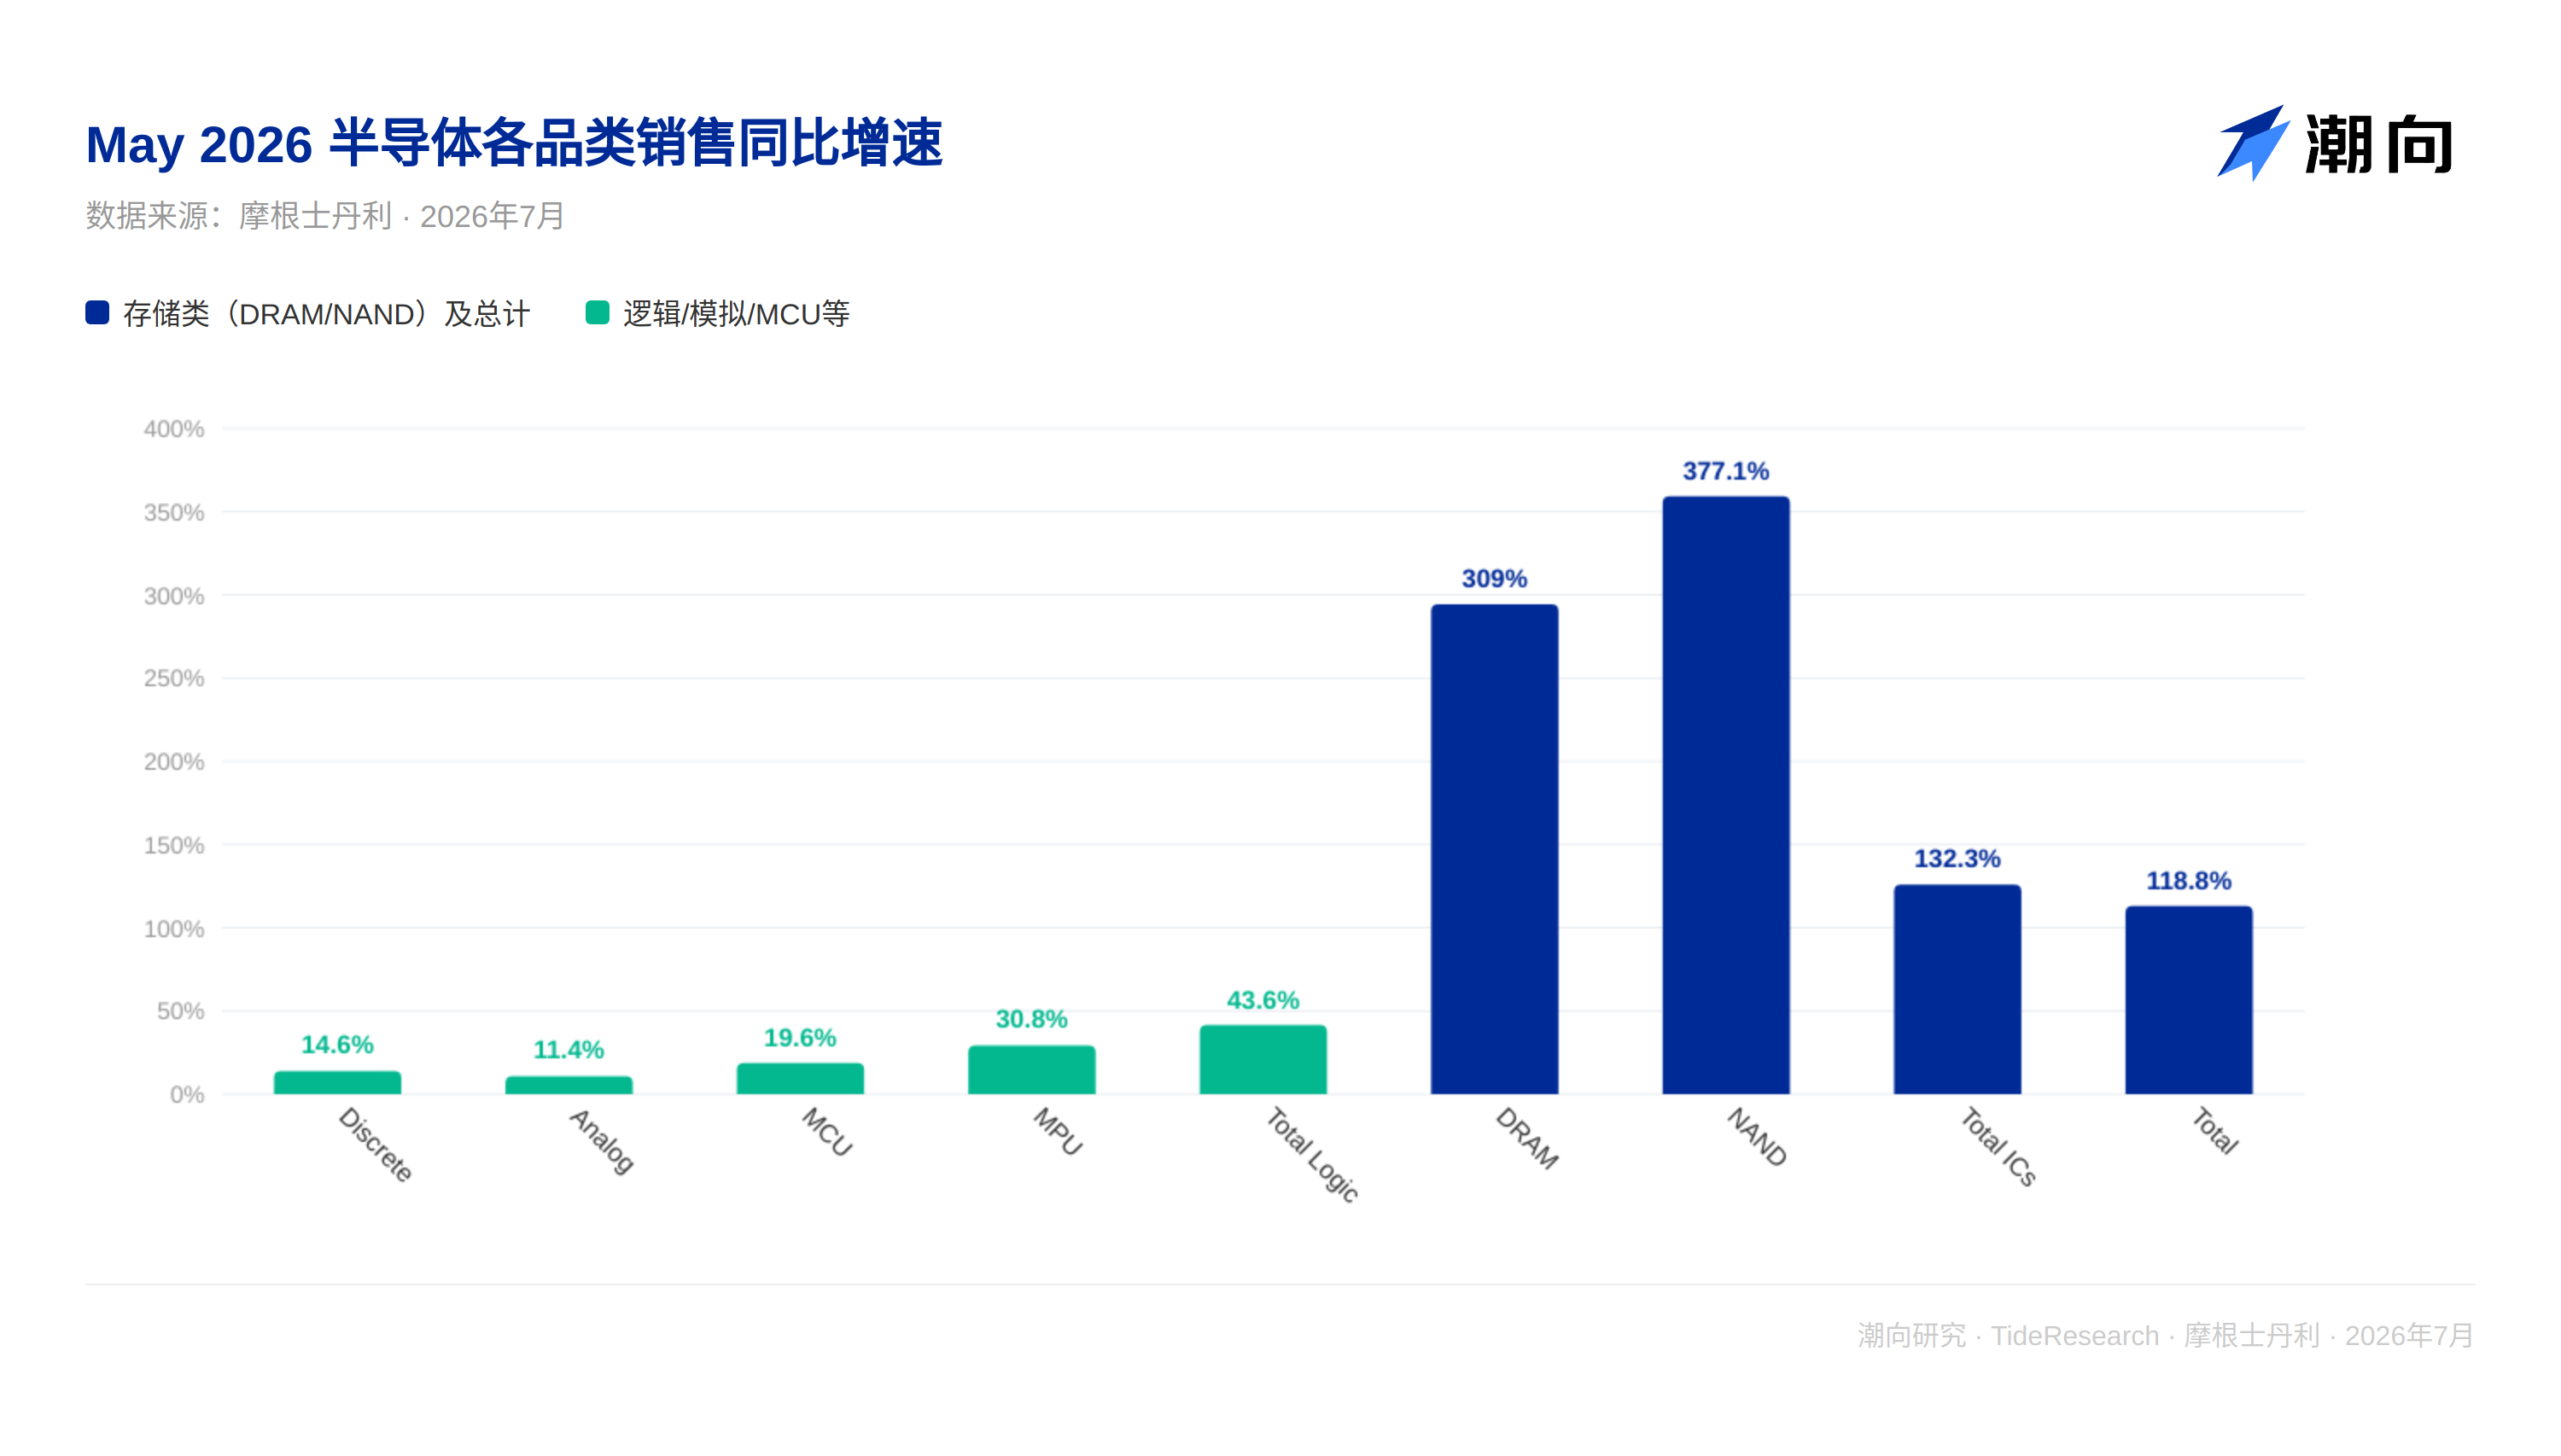
Слабые результаты данных SIA за май легко ошибочно интерпретировать как признак экономического спада. Morgan Stanley детализировал показатели по категориям: дискретные микросхемы снизились на 6,9% (ожидалось падение на 1%), аналоговые чипы упали на 7,8% (ожидалось снижение на 2%), и эти два сегмента действительно демонстрируют слабость. Однако ключевым элементом выступают накопители памяти, и именно здесь кроется слепая зона рынка.
Хотя годовой темп роста DRAM составил всего 27,7% при ожидавшихся 43% и выглядел скромнее прогнозов, месячный рост в мае на 54,8% обновил исторический максимум с 2001 года. Правильная трактовка этой цифры требует понимания контекста: ежемесячные продажи DRAM увеличились на 54,8% с апреля по май, что стало рекордным скачком за один месяц за последние десятилетия. Речь идет не о медленном восстановлении, а об ажиотажном скупании товаров. Здесь нет сигналов о достаточном предложении DRAM, наблюдается экстремальная напряженность складских запасов и активная борьба покупателей за доступ к товару.
Что касается сегмента NAND, средний годовой темп роста за трехмесячный период стабилизировался на уровне 15,5%, что в контексте полупроводникового цикла представляет собой исключительный двузначный рост. Рост цен на 281,6% (отмеченный в предыдущие месяцы) однозначно подтверждает абсолютную ценовую власть стороны предложения. В отчете дополнительно отмечается, что начиная со второй половины года цены на DRAM начали расти, однако масштаб повышения пока далеко не достаточен для стимулирования отрасли к кардинальному расширению производства. Это ключевое противоречие: цены растут, а производственные мощности не успевают за ними. Производители до сих пор сомневаются в устойчивости будущего спроса, предпочитая постепенный рост цен без рискованных масштабных инвестиций в новые производственные линии. Это отражает осторожное отношение к длительности цикла ИИ, а не пессимизм касательно спроса.
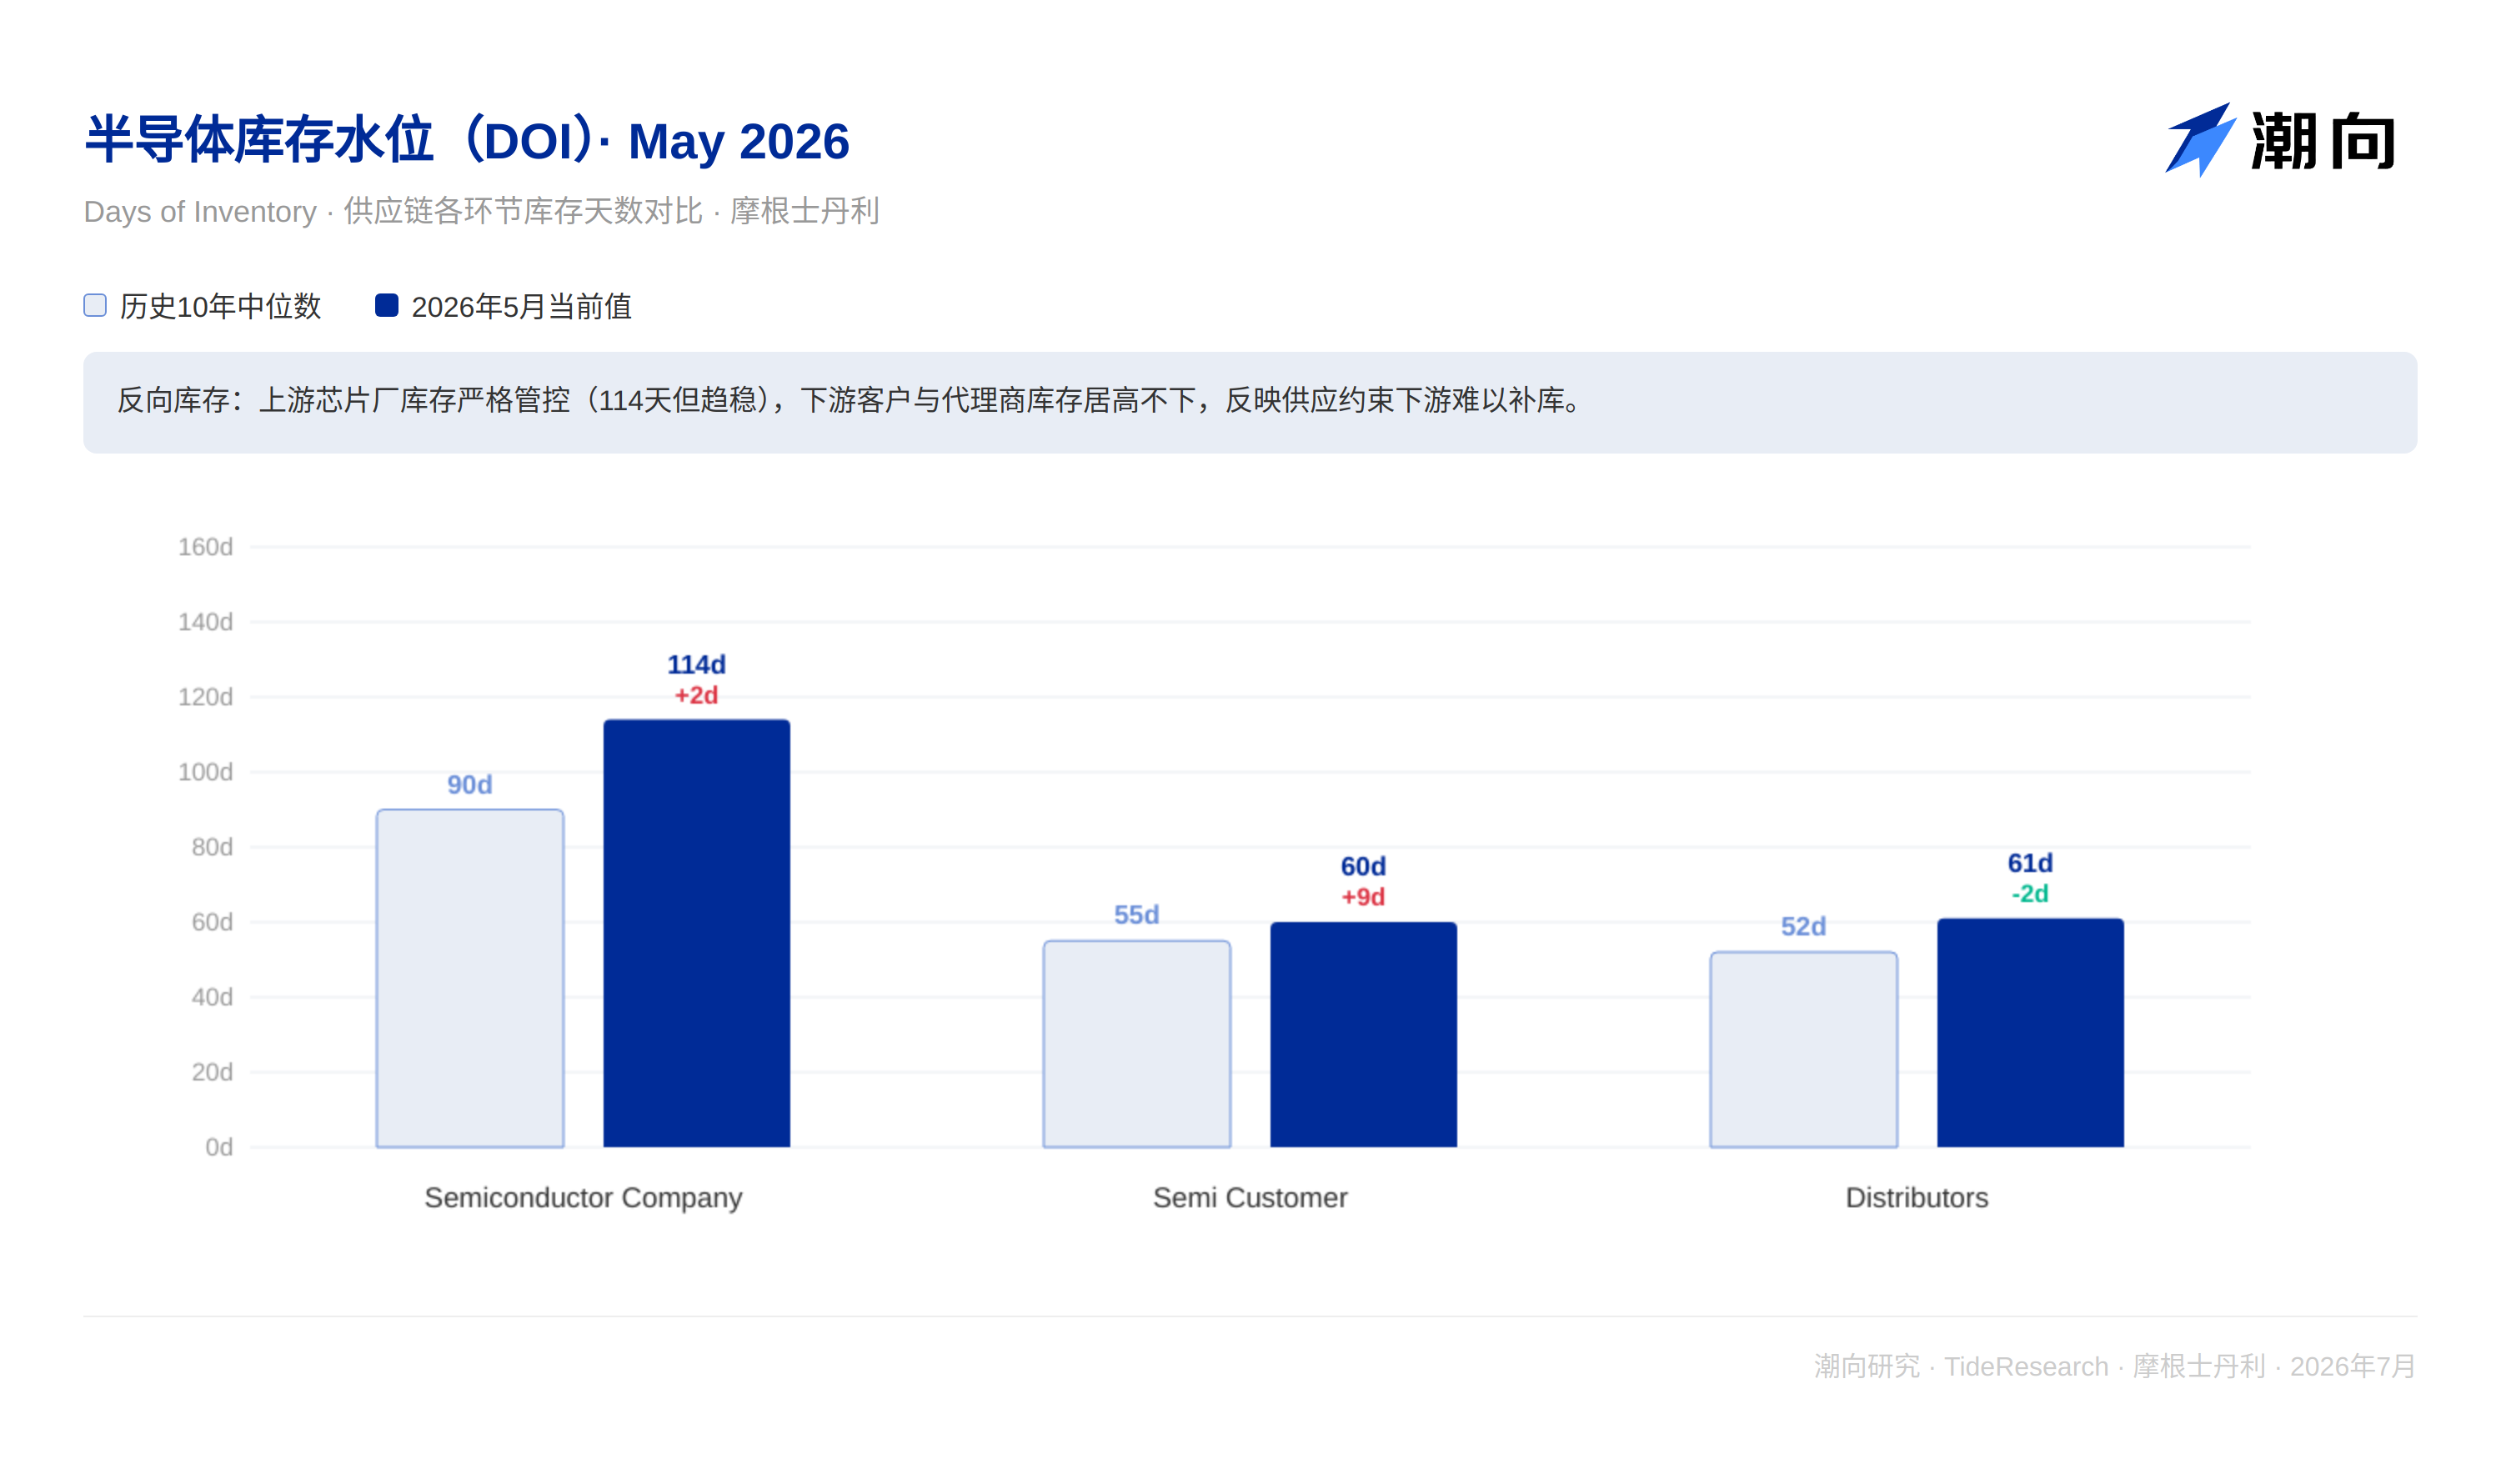
Структура запасов обнажает истинное положение дел с ограничениями предложения. Morgan Stanley отслеживает динамику складских остатков у производителей чипов, дистрибьюторов и конечных заказчиков. Данные за май фиксируют запасы у чипмейкеров на отметке 114 дней (на 2 дня больше, но все равно ниже исторической медианы в 23 дня), тогда как у дистрибьюторов — 61 день (на 2 дня меньше, но значительно выше исторической медианы в 7 дней). Подобное асимметричное распределение несет глубокое значение. Запасы на вершине цепочки поставок жестко ограничены, что указывает на строгий контроль отгрузок со стороны производителей во избежание складских перегрузок. В то же время запасы на низовом уровне искусственно раздуты, что сигнализирует о скоплении товаров у клиентов, которые готовы платить высокие расходы на хранение ради гарантии получения мощностей. Это не классический цикл спада запасов, а противостояние, при котором сторона предложения находится под постоянным давлением, а сторона заказчиков сталкивается с хроническим дефицитом. Говоря проще, идет борьба за производственные мощности, где платой выступают издержки.
NVIDIA превосходит конкурентов по стоимости и окно возможностей AMD
Включение AMD Helios в списки ранних сторонников со стороны Meta служит не просто технической валидацией, но и заключает в себе утонченную экономическую логику. Warrants (опционы на покупку акций), выписанные AMD в пользу Meta, предусматривают исполнение по цене на 75% ниже рыночной на момент эмиссии, что с финансовой точки зрения представляет собой мощный стимул. Насколько агрессивна подобная скидка? Если акция AMD оценивается в 100 условных единиц, Meta может реализовать право на покупку в будущем по цене 75 единиц. Если стоимость акции AMD взлетит до 150 единиц, приобретение за 75 единиц эквивалентно получению скидки в 50%. Это добровольная плата AMD, готовой пойти на нее ради жесткой привязки Meta и обеспечения обязательств по закупкам со стороны ключевого раннего заказчика.
У Meta имеются веские основания развернуть Helios на начальных этапах для реализации данных warrants со значительной дисконтом. С точки зрения управления капиталом такая схема обходится дешевле, чем прямая закупка оборудования у NVIDIA. В отчете отмечается, что данный фактор способен стимулировать более широкое внедрение продуктов AMD на рынке аппаратного обеспечения для ИИ. Хотя в краткосрочной перспективе это не поколеблет безоговорочное лидерство NVIDIA, он предоставляет четкий дополнительный вектор роста для доли рынка AMD. Важнее то, что поддержка со стороны Meta оказывает ярко выраженный демонстрационный эффект. Как только Meta докажет надежность Helios в промышленных средах, барьеры риска и сопутствующие издержки для других крупных облачных провайдеров на пути к аналогичному решению существенно снизятся.
Тем не менее, доминирующие позиции NVIDIA остаются неизменными. Преимущество NVIDIA в показателях стоимости токена, многолетняя разработка программного обеспечения и экосистемы, а также лояльность клиентской базы невозможно поколебать одной лишь финансовой мотивацией через опционы. Продукт AMD Helios скорее получает свою долю на рынке на фоне катастрофического дефицита GPU, нежели кардинально перекраивает глобальную расстановку сил.
Логистические ограничения 2027 года и выводы для долгосрочных инвестиций
Morgan Stanley скорректировал годовые прогнозы, снизив оценку роста рынка чипов памяти на 2026 год с 103% до 99%. Данное изменение выглядит минимальным, но за ним скрывается тонкий баланс спроса и предложения. Прогноз на 2027 год предполагает рост на 24% вплоть до объема в 1,95 трлн, что подразумевает переход отрасли от ажиотажных закупок 2026 года к относительно нормальному циклу восполнения резервов. Однако фундаментальные ограничения сохраняются: дефицит DRAM будет нарастать под воздействием непрерывных потребностей ИИ-сектора вплоть до конца 2027 года, а валовая маржинальность сегмента NAND останется высокой из-за медленных темпов ввода новых производственных линий.
Почему авторы отчета осмеливаются задавать столь прозрачные временные горизонты? Потому что циклы возведения производственных мощностей для чипов памяти строго регламентированы. Строительство нового завода по выпуску кремниевых пластин для DRAM занимает от 3 до 4 лет от этапа проектирования до запуска серийного производства, для NAND этот промежуток еще длиннее. Анализируя статистику мая, исследователи уже имели возможность мониторить планы по наращиванию мощностей у верхнеуровневых поставщиков. Ограничительный характер конца 2027 года объясняется тем, что даже при запуске процесса расширения прямо сейчас новые линии не смогут обеспечить существенный прирост выпуска до истечения 2027 года. Это физические ограничения производственного цикла, а не каприз рыночного настроения.
Аналитики сохраняют уверенность в долгосрочной благоприятной конъюнктуре для рынка памяти, квалифицируя ситуацию как структурное ограничение, а не просто циклическую флуктуацию. Структурный фактор означает, что даже при остывании энтузиазма вокруг инвестиций в ИИ, спрос на компоненты хранения останется на пике, поскольку вычислительные архитектуры моделей машинного обучения и объемы тренировочных баз данных умножаются в геометрической прогрессии. Накопители необходимы не для поддержания краткосрочных спаррингов в гонке вычислительных скоростей, а для надежного обеспечения многолетнего архивирования массивов информации.
Взгляд TechFlow
Аналитический вывод отчета по двум ключевым векторам — GPU и накопителям — упирается в единый тезис: дефицит, а не профицит. Рынок, заметив слабоватые метрики SIA за май, пускается в тревогу о приближающемся замедлении полупроводникового цикла, что типично для поверхностного анализа. Инвесторы упирают только на факт недополучения прогнозного годового роста и мгновенно делают выводы о спаде потребительского интереса. При этом полностью игнорируются контринтуитивные индикаторы склада, монотонный курсовой рост тарифов и беглость предприятий в создании собственных вычислительных центров. Все перечисленные индикаторы указывают на диаметрально противоположную картину.
С позиций портфельных инвестиций сила документа кроется не в оправдании сложившихся рыночных конвенций, а в фиксации предельно ясных дат. Дефицит графических процессоров растянется как минимум до финальной черты 2027 года, а структурная нехватка памяти захватит диапазон времени около 2028 года. Это не туманная формулировка «долгосрочный бычий тренд», а жесткое предложение, привязанное к конкретным календарным периодам. Инструкция для селективности активов звучит предельно ясно: не поддавайтесь панике из-за волатильности единичных отчетных месяцев, фокусируйте внимание на эмитентах, гарантирующих стабильные объемы поставок в затяжных фазах дефицита. Способность NVDA диктовать цены за единицу токена, механика связывания AMD посредством warrants, синхронизация графиков выпуска мощностей у MU и SNDK — все эти факторы образуют стержень аналитической модели. Супердоходы прошлых лет не аннулируются к 2027 году, а трансформируются и углубляются в зависимости от геометрии производственных ограничений.
Отказ от ответственности
Настоящая статья представляет собой сборник и экспертный анализ исследований сторонних брокерских организаций, подготовленный исследовательским отделом TechFlow. Содержащиеся в материале рекомендации, целевые ориентиры, прогнозы финансовых показателей и сопоставимые оценки принадлежат исключительно аналитикам конкретного брокерского дома, отражают позицию принадлежащей им организации и не транслируют взглядов TechFlow, а также не носят характера инвестиционных советов.
Инвестиции сопряжены с рисками, решение принимается самостоятельно. Публикация не должна трактоваться как руководство к приобретению или реализации каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo















