III кв.: скупил 55 тыс. паев ETF, IV кв.: сбросил на 3,4 млрд — кто использует биткоин как банкомат?
Автор: Кури, TechFlow
Обзор от TechFlow:
Если вы смотрите на уменьшающийся размер своих позиций и надеетесь, что последние данные о «приобретении Уолл-стрит почти 55 тысяч биткоинов в третьем квартале» поддержат рынок, реальность окажется не такой оптимистичной.
Действительно, десять ведущих институциональных инвесторов, включая Wells Fargo и Bank of America, увеличили свои позиции до 117 тысяч BTC в третьем квартале, однако большая часть этих так называемых приростов представляет собой лишь клиентское портфельное управление частных банкиров и арбитражные запасы хедж-фондов.
Еще более критично то, что в четвертом квартале средства ETF уже развернулись вниз, зафиксировав чистый отток на 3,401 млрд долларов, а в ноябре целых 11 дней шли исключительно в зону отрицательных потоков. Это означает, что на фоне текущего падения рынка институциональные каналы Уолл-стрит, контролирующие десятки тысяч монет в споте, также используют биткоин как самый ликвидный инструмент для вывода средств.
За последние недели, наблюдая за сокращением баланса своих счетов, многие держатели монет искали точку поддержки повсюду.
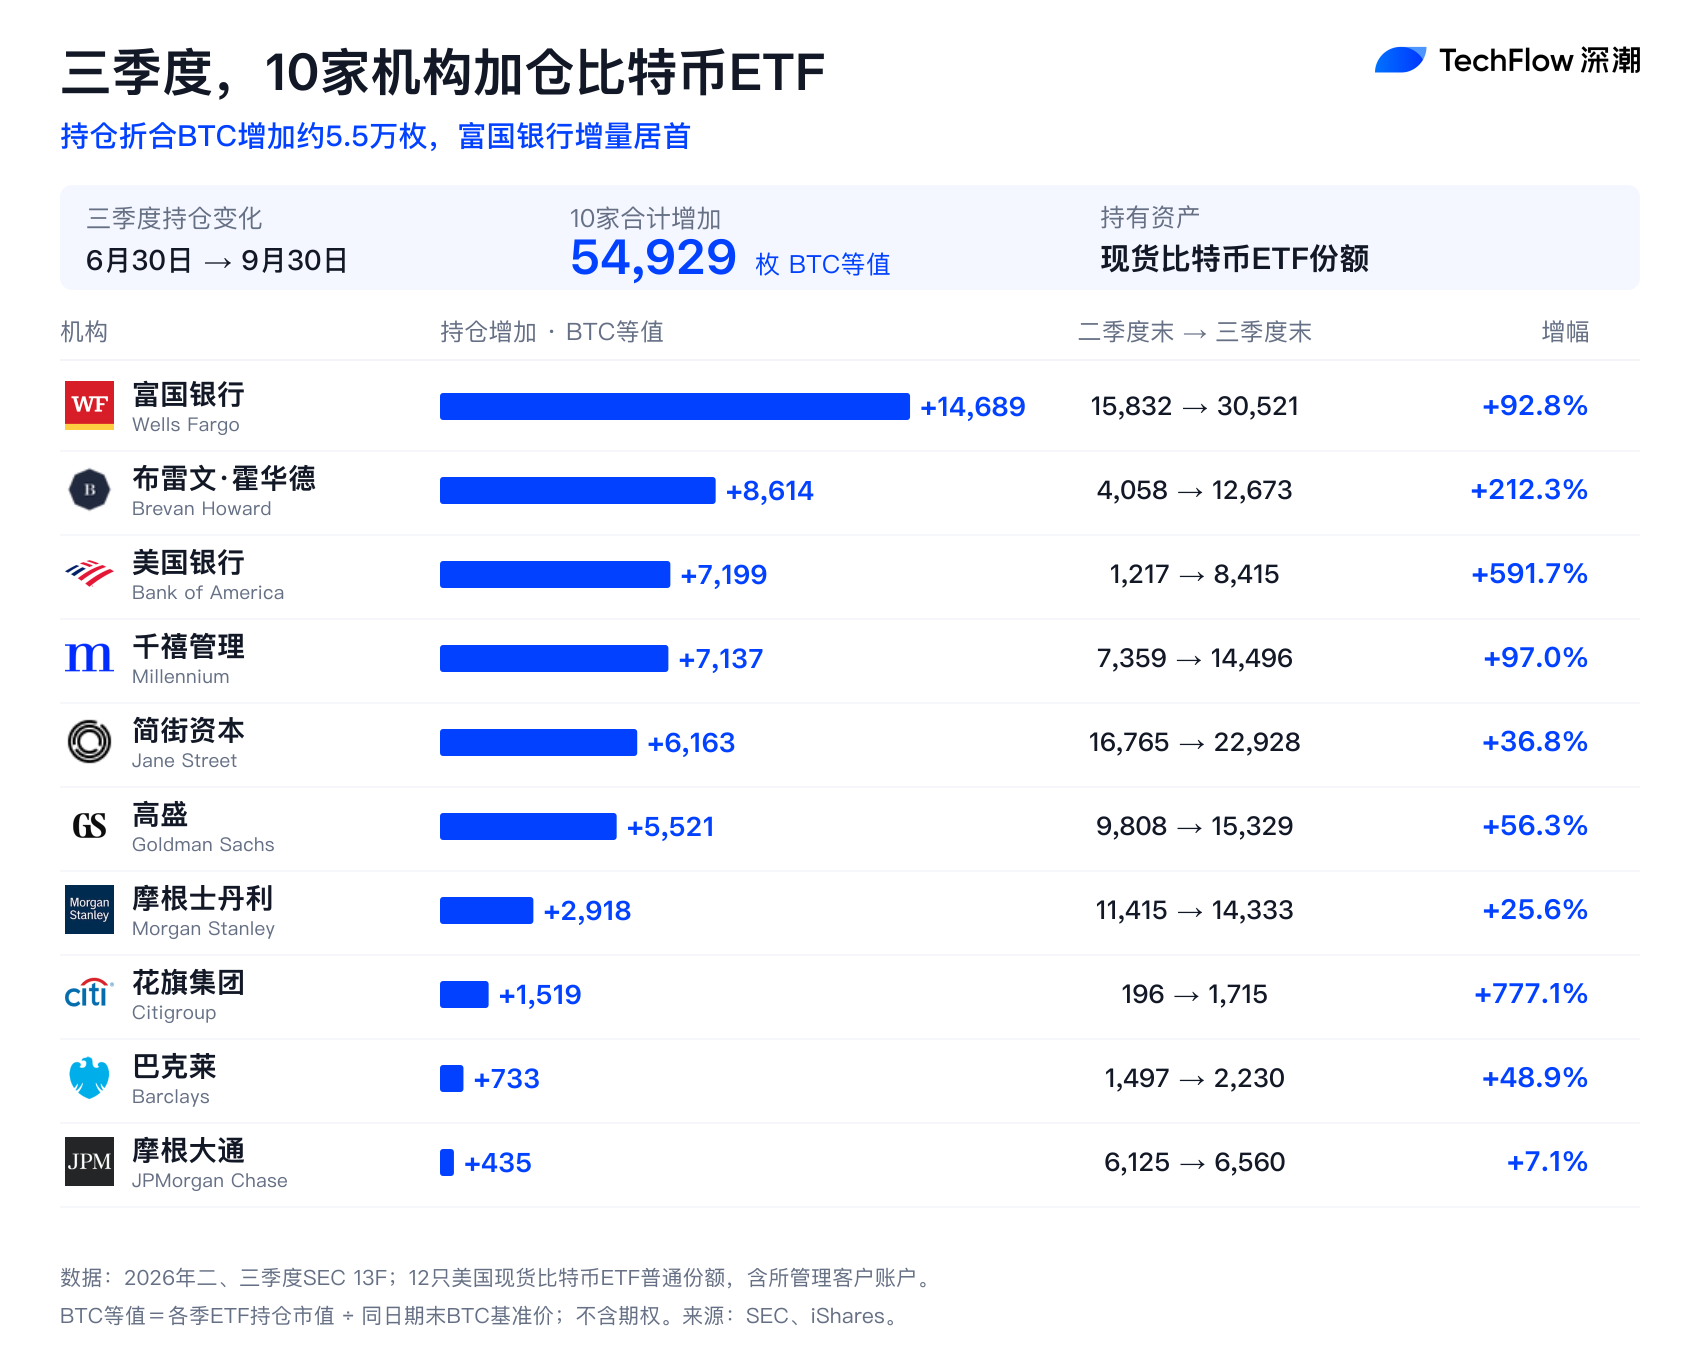
Как раз в этот момент появились отчеты формы 13F с Уолл-стрит, подавшие многим психологическую соломинку: Wells Fargo увеличил долю на 92,8%, Bank of America добавил еще почти на 600%, Millennium Management приобрел более 7000 монет... Десять крупнейших игроков Уолл-стрит в третьем квартале незаметно накопили паи ETF, эквивалентные 54 929 биткоинам.
Многие интуитивно считают: если старые деньги уже начали закупаться по низкой цене, дальнейшее падение рынка невозможно.
Если вы думаете так же, то, скорее всего, попались на уловку традиционной финансовой «зеркала заднего вида». Потому что пока вы утешаетесь данными о покупках в третьем квартале, фактическая картина денежных потоков в четвертом квартале голосует ногами.
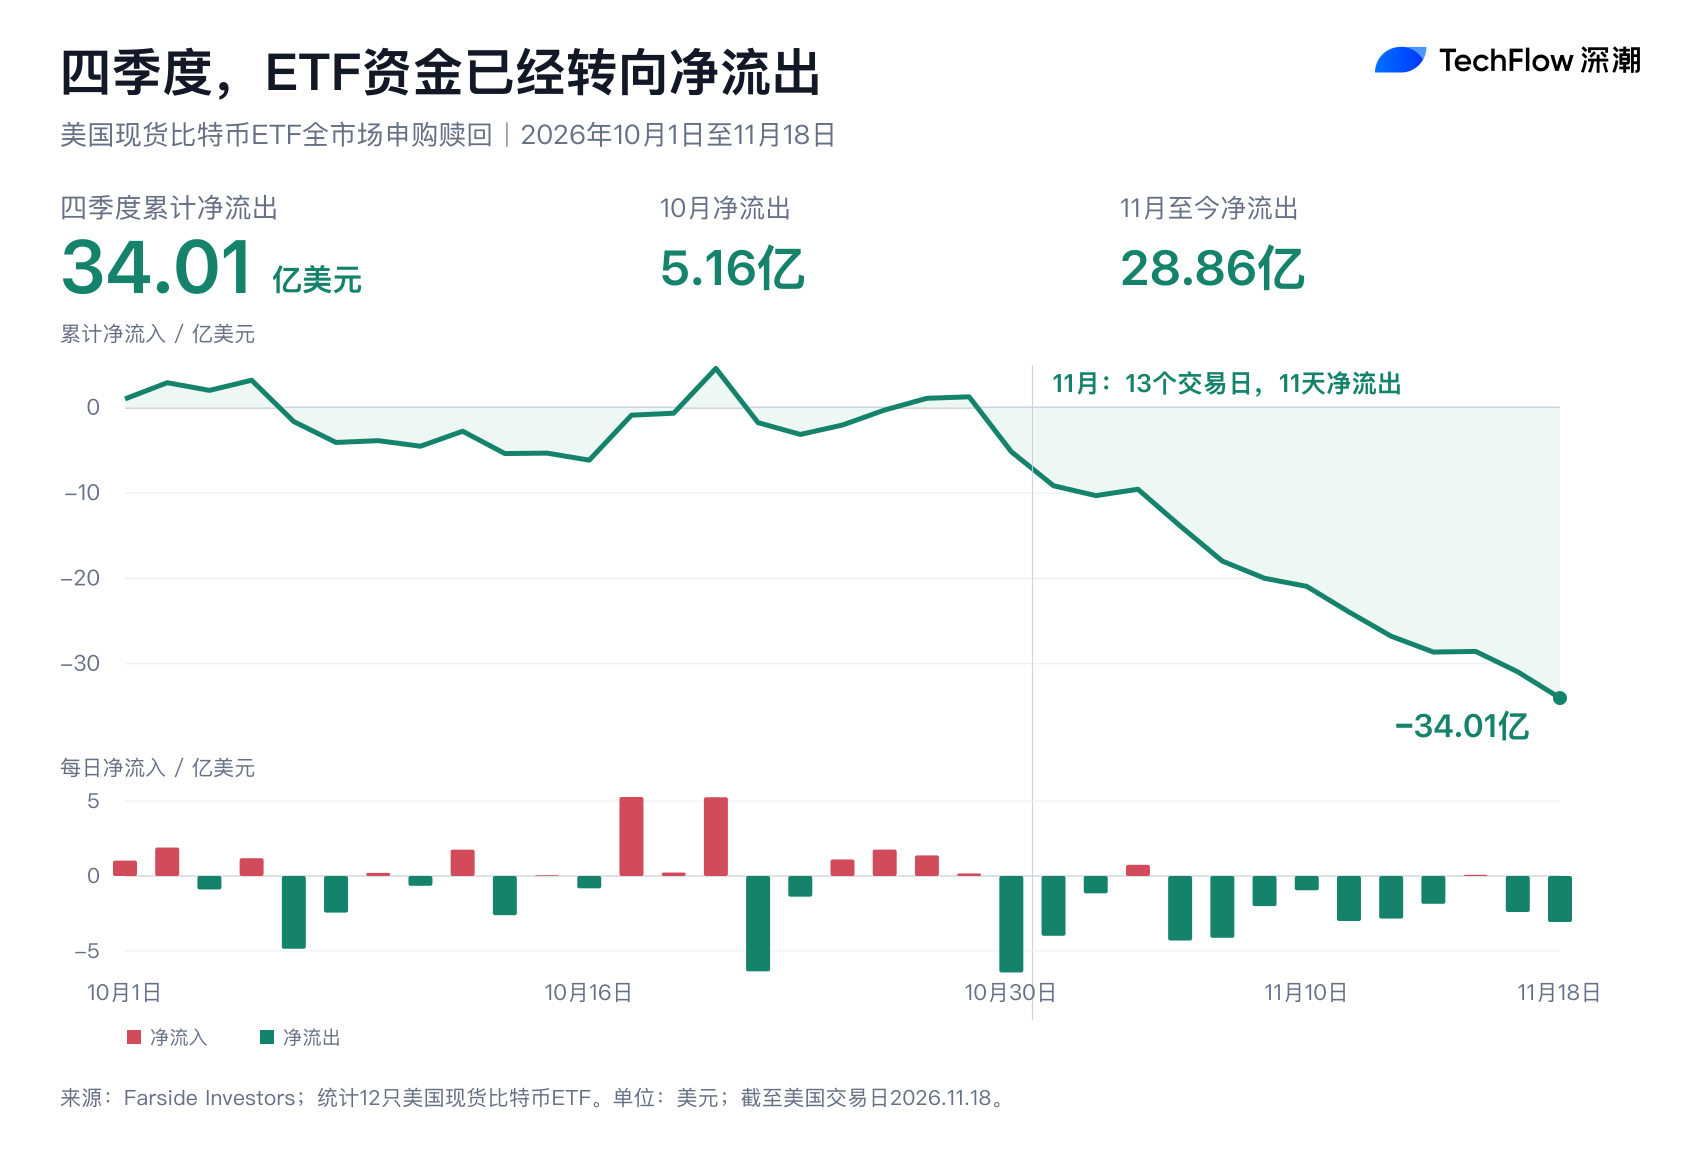
Последние данные мониторинга потоков средств от Farside показывают, что с 1 октября по 18 ноября общий чистый отток средств по всем 12 биржевым спотовым фондам биткоина в США достиг 3,401 млрд долларов.
Еще более показательно движение с ноября: среди текущих 13 торговых дней в нем 11 дней характеризовались односторонним оттоком, за каких-то полтора месяца было откачано 2,886 млрд долларов.
Те 55 тысяч BTC, которые десять институций с таким трудом наращивали в третьем квартале, по тогдашней цене биткоина составляли чуть больше 3 миллиардов долларов.
Лишь спустя полтора месяца после перехода в четвертый квартал объем средств, связанных с этим приростом, уже был полностью распродан через каналы ETF транзакция за транзакцией.
Почему рынок не взлетел, когда институты покупали, но обрушился так сильно, когда они стали выходить?
Ответ кроется в коммерческой природе этих позиций: покупателями выступают не сторонники долгосрочного горизонта, а «клиенты управляющих компаний» и «арбитражные трейдеры», готовые в любой момент уйти с площадки.
При покупке это стандартный инвестиционный пакет, при падении — первая точка остановки убытков
Кратное увеличение позиций Wells Fargo и Bank of America не связано с тем, что традиционные крупные банки делают ставки на рост криптобычьего рынка своими собственными средствами.
В условиях жесткого регулирования и риск-менеджмента ни один крупный банк Уолл-стрит не осмелится открывать чистые длинные позиции на биткоины на собственные средства.
На самом деле эти резко возросшие объемы были приобретены финансовыми советниками банковского сектора для клиентов с высоким уровнем дохода автоматически после того, как Morgan Stanley и Wells Fargo добавили спотовые ETF в свои программы частного банкинга.
В традиционных моделях распределения активов финансовые менеджеры выделяют от 1% до 2% портфеля в классических комбинациях акций и облигаций, покупая ETF с высокой волатильностью для повышения гибкости.
После заслушивания презентации и подписания документа десятки тысяч биткоинов оказываются зарегистрированными в отчетности институтов.
Но именно эта покупательная активность является наименее стабильной частью предложения на медвежьем рынке.
Если начинающие розничные инвесторы в криптовалютах оказались в минусе, они могут раздраженно удалить приложение и перевести монеты на холодные кошельки для фиксации позиций, тем самым объективно заблокировав ликвидность.
Однако счета частного банкинга Уолл-стрит подчиняются крайне безжалостной дисциплине ежеквартального ребалансирования: когда меняются макроэкономические ожидания по ликвидности, снижается аппетит клиента к риску или превышаются пороги риска в портфеле, финансовые советники строго по системным указаниям выполняют одно нажатие кнопки для обратного выкупа сразу после открытия американских торгов.
Активы, купленные крупными банками через дистрибьюторские каналы в третьем квартале, при ослаблении рынка в четвертом квартале мгновенно превратились в самые плотные источники давления продаж.
Хедж-фонды не обязаны поддерживать рынок
Представители другой половины ключевых игроков из списка увеличивших позиции, такие как Millennium Management, Jane Street и Brevan Howard, тем более не станут защищать цену биткоина.
Покупка тысячами единиц спотовых ETF количественными и хедж-фондами никогда не обусловлена верой в будущее блокчейн; они оперируют конвейером базисного арбитража практически без риска:
Покупая спотовые ETF на американской бирже одновременно с открытием коротких позиций по фьючерсам на биткоин на Chicago Mercantile Exchange (CME) на ту же сумму.
До тех пор пока существует ценовая разница между ними, они могут стабильно зарабатывать годовые процентные доходы в размере от 8% до 10%.
Для них биткоин — это всего лишь набор символов доллара, генерирующий доход.
Самое разрушительное влияние этой торговли на рынок заключается в том, что достаточно премию между спотом и фьючерсом сузить, или чтобы макроэкономическая волатильность привела к превышению лимита риска (VaR), как автоматизированные системы хедж-фондов немедленно активируют процесс закрытия сделок.
Фьючерсная короткая позиция закрывается, спотовые активы распродаются обвалом.
Пока обычные инвесторы обсуждают, на каком этапе находится цикл, хедж-фонды уже за миллисекунды превращают спотовые ETF в реальные доллары наличными.
Когда рынок растет, все прославляют вход институционалов как гарантию полной стабилизации; но стоит этому падению действительно обрушиться на рынок, как открывается самая реалистичная сторона Уолл-стрит.
Магистраль, созданная спотовыми ETF биткоина, работает в обе стороны.
Она позволяет сотням миллиардов внебиржевых средств проникать внутрь с минимальным трением, но точно так же, когда капитальным рынкам нужно сокращать ликвидность и снижать риски экспозиции, она становится путем отступления с наименьшим сопротивлением и самой быстрой конвертацией в наличные.
Заявленные десятью институтами в третьем квартале дополнительные 55 тысяч единиц покупки — это факт двухмесячной давности; а резкий сброс средств объемом 3,4 млрд долларов в течение полутора месяцев четвертого квартала и ежедневные чистые выкупы в ноябре — это суровая реальность, определяющая направление рынка прямо сейчас.
Уолл-стрит действительно приняла биткоин в мейнстримную финансовую систему, но цель ее принятия никогда не заключалась в том, чтобы замораживать средства или защищать цены для кого-либо.
В рамках этой коррекции он рассматривается лишь как самый ликвидный механизм для снятия средств с высоким бета-коэффициентом по всему балансу.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow