

ARK активно скупает акции криптовалютных компаний: риск ниже или двойное давление?
Автор: Анджела Радмиладж
Перевод: Luffy, Foresight News
ARK Invest, управляемый Кэти Вуд, в июне накопил покупки акций публичных криптокомпаний на общую сумму 77 млн долларов США. Согласно ежедневным отчетам об операциях фонда, на фоне худшего месяца для биткоина за четыре года, этот капитал докупил бумаги Coinbase на 44 млн долларов, Circle — на 25,25 млн долларов и Bullish — на 8,2 млн долларов.
Вуд и ряд институциональных инвесторов на протяжении многих лет придерживаются единой инвестиционной логики: акции публичных криптокомпаний предоставляют регулируемый канал доступа, позволяя извлекать выгоду из циклов рынка криптовалют без необходимости напрямую удерживать биткоины. Однако анализ рыночных данных CryptoSlate по состоянию на 2 июля выявил огромную скрытую стоимость этого пути инвестирования через ценные бумаги.
Фактическая годовая волатильность (за 30 дней) девяти американских криптокомпаний составляет от 68% до 90%, что почти вдвое превышает волатильность биткоина на уровне 37,6%. При увеличении периода до 90 дней волатильность Circle достигает 103,6%, тогда как у биткоина она составляет всего 37,8%. Разница в максимальных просадках также значительна: Circle потеряла 51,4% от своего исторического максимума, MSTR — 48,6%, Bullish — 43,6%; в то время как биткоин скорректировался с январского пика вблизи 97 000 долларов на 36,4%, показав меньшее падение, чем все вышеперечисленные бумаги.
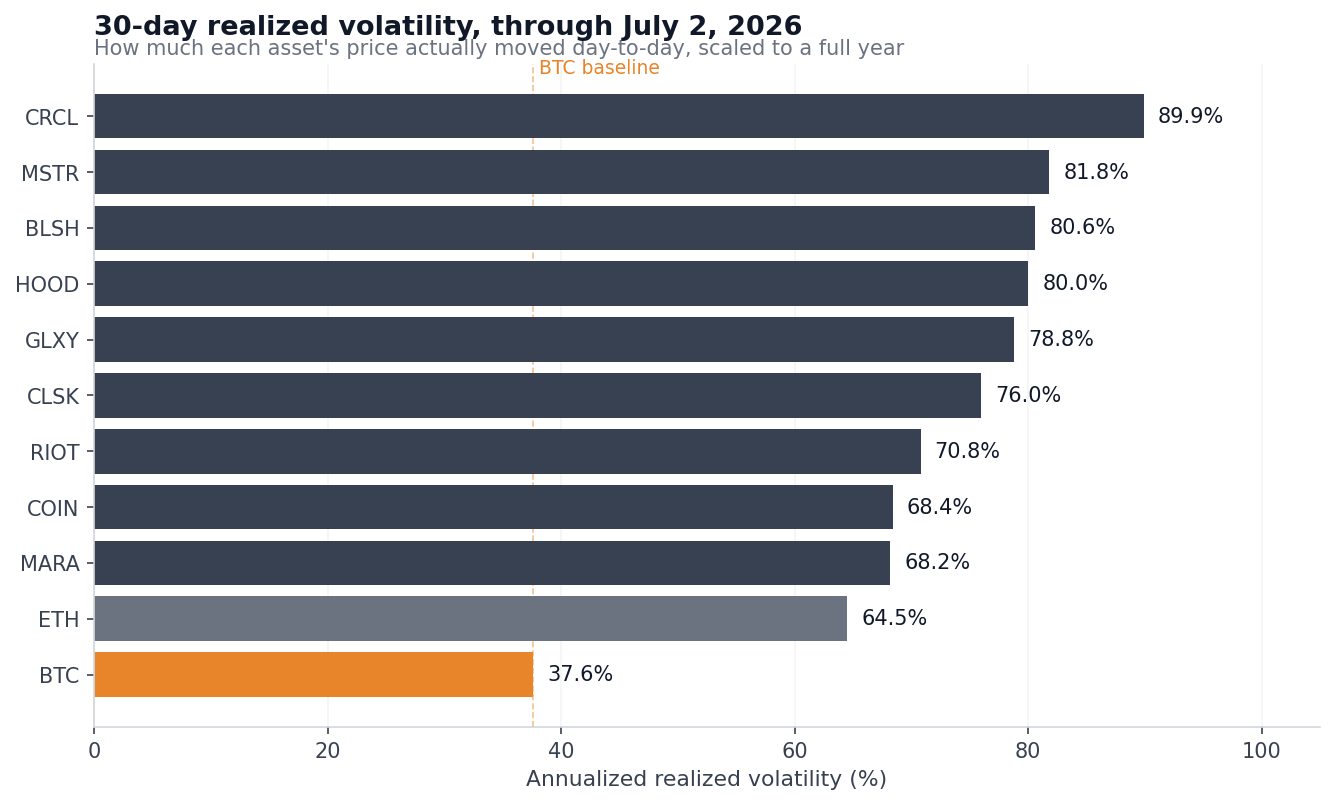
Реализованная годовая волатильность (30 дней) BTC, ETH и акций девяти криптокомпаний, торгующихся в США, за период с 1 января по 2 июля 2026 года
Если смотреть только на волатильность, криптоакции напоминают биткоин с кредитным плечом, однако данные по корреляции揭示 совершенно другую картину. За последние 90 торговых дней коэффициент корреляции между Circle, Robinhood, Bullish и биткоином составлял всего 0,55–0,58 (шкала корреляции от 0 до 1, где 1 означает полное совпадение направлений, а 0 — отсутствие связи). Это означает, что колебания цены криптовалюты объясняют лишь около трети волатильности акций криптокомпаний, а остальная часть обусловлена фирменными рисками: квартальной отчетностью, отраслевой конкуренцией, привлечением финансирования, дополнительными эмиссиями и размытием доли акционеров. Инвесторы, планировавшие получить доступ к криптоотрасли через акции, в итоге получили лишь частичную экспозицию к цене криптовалюты, дополнительно нагрудив себя целым набором специфических для фондового рынка операционных рисков.
Лишь одна бумага по-настоящему отслеживает биткоин
В таблице ниже приведена статистика корреляции акций криптокомпаний с биткоином с конца 2025 года по настоящее время. Коэффициент бета показывает изменение цены конкретной акции на каждый процент колебания курса биткоина.
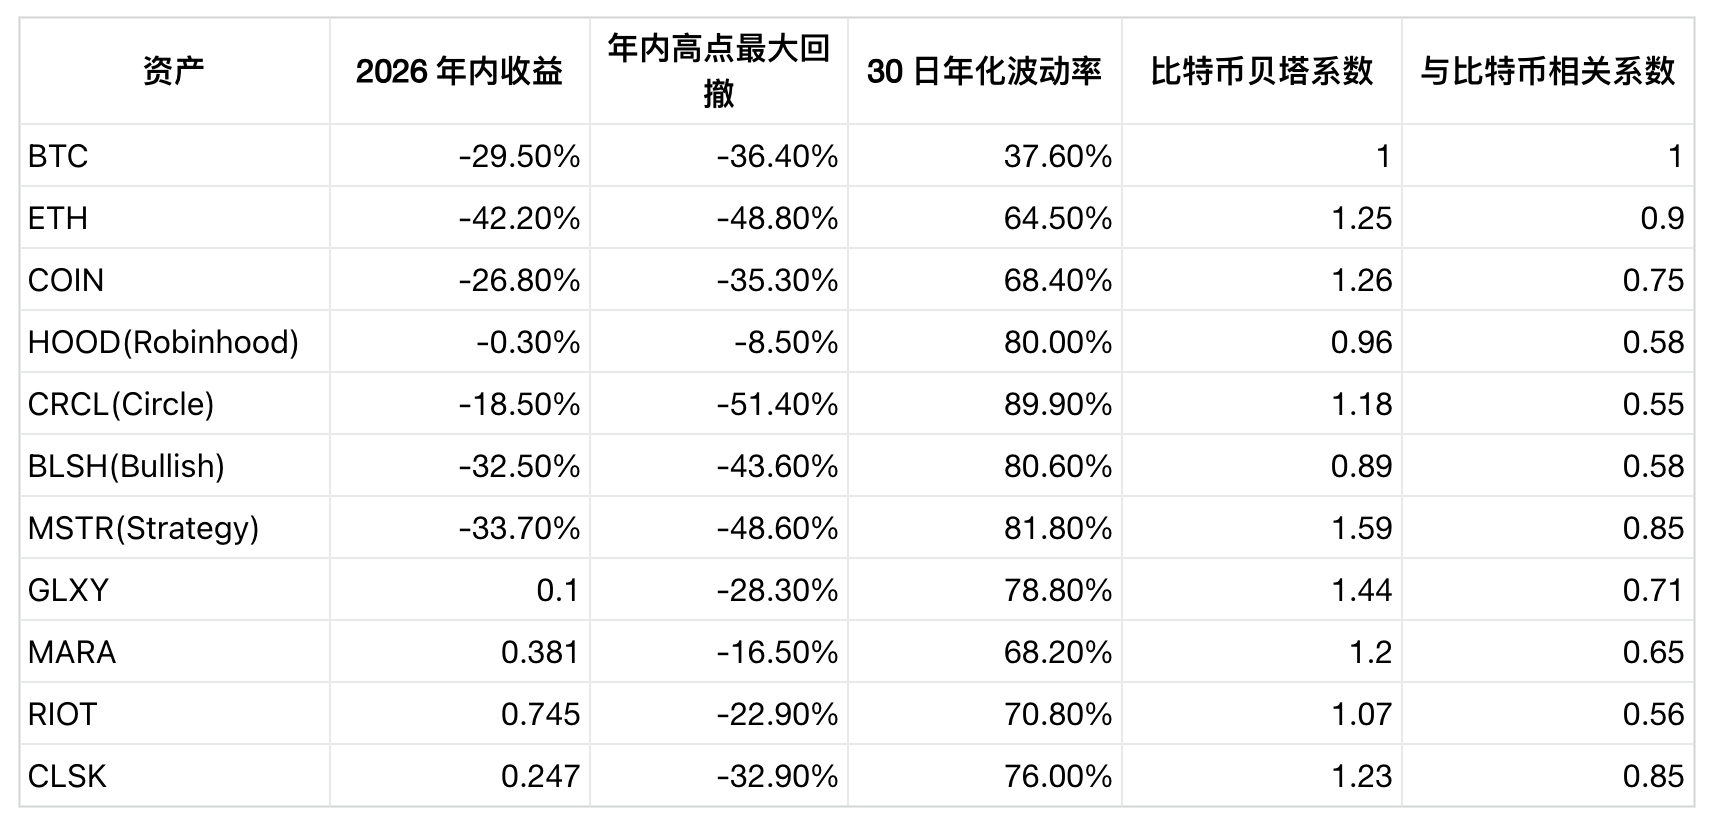
На всем рынке лишь MSTR можно назвать полноценной заменой биткоину. Бета-коэффициент 1,59 и корреляция 0,85 свидетельствуют о том, что по своей сути это долевой инструмент с рычагом для удержания позиций в биткоине. В ходе текущей коррекции его падение с начала года и просадка от пиковых значений значительно превышают аналогичные показатели биткоина.
Coinbase представляет собой относительно сбалансированный выбор: убыток с начала года составил всего -26,8%, что немного меньше падения BTC, при бета-коэффициенте 1,26 и корреляции 0,75. По силе движения вместе с биткоином в секторе оно занимает второе место. Однако волатильность ее бумаг по-прежнему почти вдвое превышает волатильность биткоина. Курс снизился на 60,6% от исторического максимума в 419,78 доллара, зафиксированного в июле 2025 года. Убытки инвесторов, купивших акции на этом пике, значительно превышают потери держателей, приобретших биткоин на его историческом максимуме в октябре 2025 года.
Circle наглядно демонстрирует «корпоративные риски под криптооболочкой». Ее корреляция с биткоином самая низкая среди всего сектора, а 90-дневная волатильность — самая высокая. Искру заложили 30 июня: официальный запуск стейблкоина Open USD, поддержанного коалицией из более чем 140 компаний, включая Coinbase, Stripe, Visa, Mastercard и BlackRock. Акции CRCL рухнули на 17,5% за день. Эта распродажа практически не была связана с движением биткоина и стала чистым корпоративным негативом из-за борьбы за долю рынка в сегменте стейблкоинов.
Robinhood служит примером обратного, вновь подтверждая независимость бизнес-модели конкретной компании от криптоциклов. Акции опустились менее чем на 0,3% с начала года, а максимальная просадка составила всего 8,5%. Криптобизнес является лишь малой частью его широкого спектра брокерских услуг по торговле акциями, опционами и деривативами; диверсификация бизнеса смягчила падение. Но, в свою очередь, на подъеме крипторынка эта компания вряд ли сможет обеспечить инвесторам достойную прибыль, привязанную к росту курсов криптовалют.
Движение горнодобывающих компаний выглядит наиболее аномальным. Биткоин упал на 29,5% с начала года, тогда как RIOT вырос на 74,5%, MARA прибавила 38,1%, а CleanSpark поднялась на 24,7%. Основной причиной стал переход майнеров к предоставлению высокопроизводительных AI-вычислительных мощностей: они заключают контракты на аренду хешрейта на сотни миллиардов долларов и последовательно сокращают свои запасы биткоинов. Хотя их внутридневное движение по-прежнему следует за биткоином (коэффициенты бета всех компаний превышают 1), годовая доходность полностью обеспечивается AI-хостингом, что полностью разрывает связь с ценой криптовалюты.
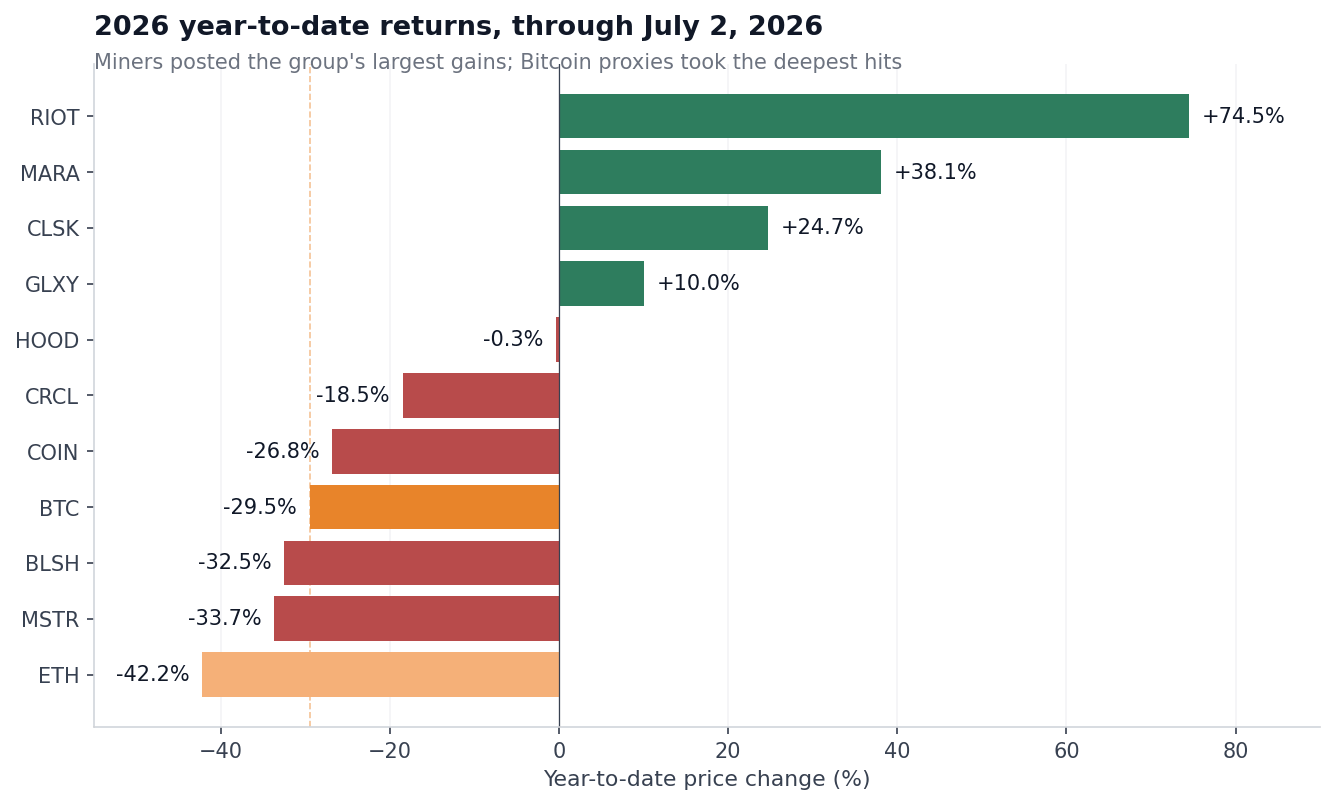
Изменение цены BTC, ETH и акций девяти криптовалютных компаний, торгующихся в США, с начала года по настоящее время
Сама волатильность биткоина остается высокой. Индекс волатильности биткоина Volmex (30 дней) опускался до минимума в 24,5 в конце мая, достигал пика в 68,7 в начале февраля и вновь вырос до 41,6 к началу июля. Тем не менее, волатильность абсолютного большинства криптоакций все равно удваивается.
Кейс Strategy: структура капитала создает дополнительные риски
Владение биткоином требует принятия исключительно риска изменения его цены. Покупка же акций публичных криптокомпаний добавляет множество других переменных: операционные риски бизнеса, размытие доли акционеров, исчезновение премии к оценке, давление со стороны финансирования, изменения структуры капитала и многое другое.
За последний месяц компания Strategy концентрированно раскрыла все эти скрытые угрозы. В конце июня ее показатель mNAV впервые упал ниже единицы. Этот метрик отражает соотношение общей рыночной капитализации компании и стоимости ее чистых активов. Значение ниже 1 означает, что рынок оценивает всю компанию дешевле, чем совокупная стоимость наличности и биткоинов, которые она хранит. По данным отчета за 22 июня, на балансе Strategy числится 847 363 биткоина, чья стоимость на день падения mNAV составляла около 50 млрд долларов США.
Уровень mNAV > 1 является фундаментом всей стратегии роста компании. Ранее она могла выпускать дополнительные акции обыкновенные и привилегированные с премией к стоимости, направляя средства на дальнейшие закупки биткоинов и увеличение количества монет на одну акцию. Как только mNAV падает ниже 1, этот цикл начинает работать против интересов акционеров: эмиссия новых акций для привлечения средств на покупку криптовалюты фактически равнозначна продаже запасов биткоинов с дисконтом.
Еще в январе CryptoSlate сообщала, что компании, на балансе которых значится биткоин, делятся на те, что торгуются с премиумом к оценке, и те, что торгуются с дисконтом. К концу июня общая капитализация Strategy составляла 29,54 млрд долларов США, что менее половины от ее исторического максимума в более чем 71 млрд долларов, зафиксированного в 2024 году. Все четыре класса привилегированных акций обрушились до исторических минимумов.
Strategy разработала план реагирования: 29 июня было объявлено о программе выкупа собственных акций на сумму до 1,25 млрд долларов США, а также было разрешено продать биткоины для пополнения ликвидности, чтобы покрыть дивиденды по привилегированным акциям и проценты по долгам. За несколько недель до этого компания продала первые с 2022 года биткоины 1 июня, отгрузив всего 32 монеты. После объявления акции взлетели на 12,6% за день, положив конец серии из восьми падающих торговых дней подряд. Крупнейшему в мире держателю биткоинов приходится продавать активы во время медвежьего рынка для получения денежных потоков — ограничение, с которым не сталкиваются те, кто владеет криптовалютой напрямую. Это и есть специфический риск инвестиционных бумаг.
Именно на этом фоне Ark Invest покупал акции вразрез с общим рынком. 25 июня, на фоне коллективного обвала криптоактивов, фонд под управлением Вуд приобрел акции Robinhood на 3,27 млн долларов за один день, одновременно увеличив позиции в Coinbase, Circle и Bullish. Вуд считает долгосрочную целевую цену биткоина в диапазоне миллионов долларов, и в данный момент активно накапливает сильно скорректировавшиеся с пиков 2025 года акции публичных криптокомпаний с существенным дисконтом.
Эти данные обнажают реальное положение дел этих компаний.
- Strategy = биткоин с кредитным плечом + риск размытия долей;
- Circle = платежная компания в сегменте стейблкоинов, затянутая в борьбу за долю рынка;
- Robinhood = универсальный брокер, для которого криптобизнес является побочным направлением.
Совокупная покупка акций этих компаний под управлением Вуд по сути является ставкой на комбинацию различных бизнес-моделей, где степень криптоэкспозиции у каждой из них кардинально различается.
У каждой отдельной акции есть своя логика инвестирования: Coinbase за год превзошла результаты биткоина, Robinhood сохранила уровни начала года, а сектор майнеров в целом лидирует по доходности. Однако основной вопрос остается прежним: действительно ли покупка криптоакций несет меньшие риски по сравнению с прямым владением криптовалютой?
Данные девяти публичных компаний показывают, что биржевые акции либо усиливают волатильность биткоина, либо добавляют к ней корпоративные операционные риски, не имеющие отношения к цене криптовалюты.
Те криптовалютные акции, которые показали истинную силу в этом году, опираются на самостоятельные растущие бизнес-направления, такие как AI-вычисления, брокерский трафик и платежные продукты, где биткоин играет лишь второстепенную роль.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CryptoSlate
















