


Аналитический обзор отчета Goldman Sachs: рынок полупроводников во II квартале превзошел ожидания по всем направлениям, однако котировки уже отразили эти данные заблаговременно.
Автор: Рита
Обзор TechFlow
В последнем прогнозе прибыли американского полупроводникового сектора за второй квартал от Goldman Sachs формулируется кажущийся парадоксальным вывод: ожидается, что практически по всем субсекторам результаты превзойдут ожидания аналитиков, однако это далеко не всегда позитивный сигнал. Причина проста: индекс Philadelphia Semiconductor подорожал на 88% во втором квартале, тогда как индекс S&P 500 вырос лишь на 14%, и эта существенная разница уже заложила в текущие котировки подавляющую часть хороших новостей.
То, что действительно стоит выделить в данном прогнозе, — это то, что конкретные рейтинги, устанавливаемые Goldman Sachs, начинают полностью отделяться от самих ожиданий по прибыли. При идентичных прогнозах превышения плановых показателей одни компании получают подтверждение направления «покупать», другие же снижаются до «нейтрально» или даже «продавать». Граница между ними проходит не по качеству финансовых результатов, а по тому, насколько сильно уже выросли акции этих компаний в прошлом.
Tри ключевые линии, на которые делает ставку Goldman Sachs в плане покупок, — это оборудование для производства чипов, вычислительные мощности и память. По сегменту аналоговых микросхем прогнозы также пересмотрены вверх в целом. Направление вычислений выигрывает от повышения капитальных расходов крупнейших облачных провайдеров, создавая потенциал для пересмотра ожиданий в сторону роста по серверным процессорам и специализированным ASIC-проектам. В сегменте памяти Goldman предпочитает жесткие диски и NAND-флеш-память, обосновывая это отсутствием существенного нового предложения на рынке в ближайшее время. Линия оборудования предполагает, что затраты на оборудование (WFE) могут спровоцировать опережающий набор запасов, при этом долгосрочная прозрачность рынка простираться до 2028 года. В сфере аналоговых чипов приоритет отдается компаниям с более высокой долей выручки от конечных рынков в промышленном секторе, авиационно-космической отрасли и обороне, а также в центрах обработки данных: логика проста, восстановление спроса в этих сегментах отличается большей стабильностью по сравнению с потребительской электроникой, что повышает уверенность в реализации прогнозов.
При одних и тех же ожидаемых результатах рейтинги расходятся
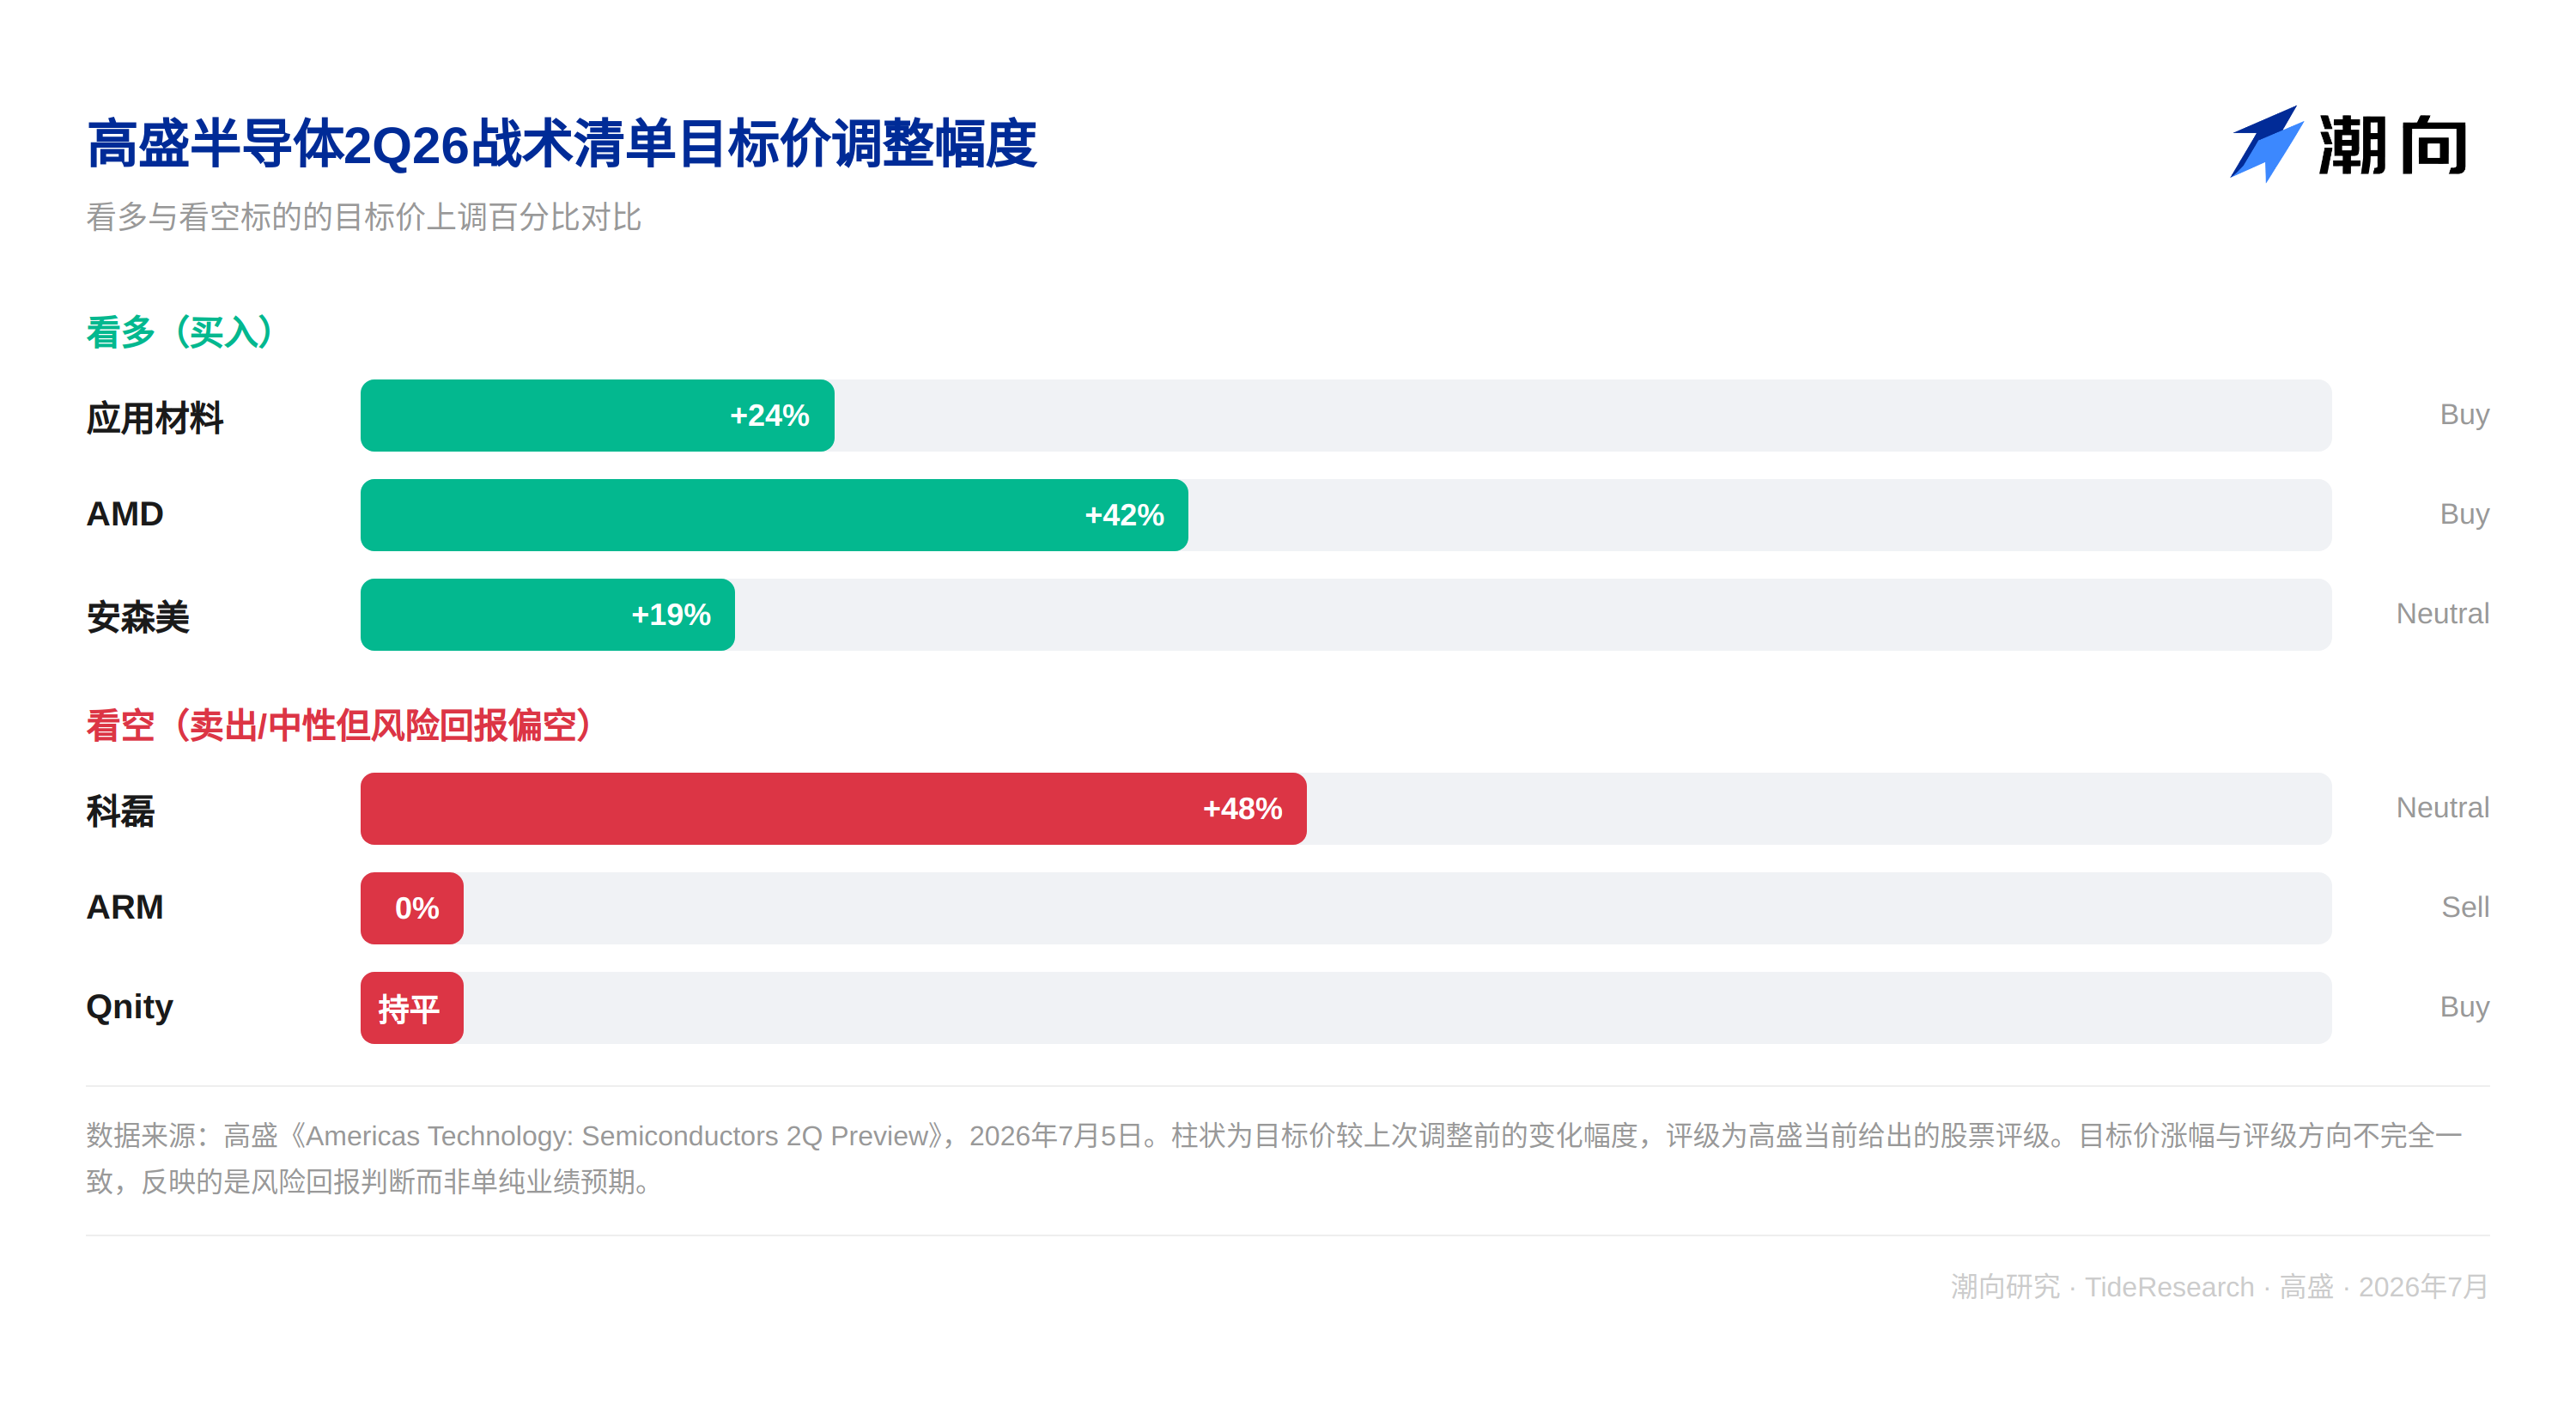
В тактическом списке Goldman Sachs рекомендации с направлением «покупать» получили Applied Materials (AMAT), AMD и ON Semiconductor (ON). Относительно низким соотношением риска и доходности отмечены KLA (KLAC), ARM и Qnity (Q).
Наиболее наглядно ситуацию демонстрируют кейсы ARM и KLA. Финансовые показатели самой ARM вполне достойны: Goldman отмечает устойчивость её фундаментальных показателей. Проблемы кроются в двух моментах. Во-первых, затяжной спад на рынке смартфонов будет тормозить поступления от роялти за лицензии, во-вторых, операционные расходы превысят прогнозы. Сами по себе эти факторы могли бы дать лишь оценку вроде «прогноз на третий квартал слегка уступит ожиданиям рынка», чего совершенно недостаточно для установки рейтинга «продавать». Единственным фактором, окончательно определившим решение о снижении рейтинга, стала стоимость акций. ARM ранее показала значительный рост, заранее заложив в цену оптимистичные прогнозы на несколько кварталов вперед; малейшее несоответствие ожиданиям стало достаточным триггером для понижения.
Для KLA речь идет о другом типе отрыва. Этот цикл капитальных затрат на оборудование пришелся преимущественно на расширение производства DRAM. Поскольку потребность в проверочном и измерительном оборудовании при производстве DRAM объективно ниже, чем для логических чипов, это абсолютно не связано с эффективностью управления самой KLA, а представляет собой исключительно вопрос структурного распределения инвестиций в рамках текущего цикла. Даже при незначительном превзоходе плановых показателей компания с высокой вероятностью останется позади конкурентов. Целевая цена была повышена со $155 до $230, однако рейтинг остался на уровне «нейтрально».
Продолжающийся позитивный взгляд на Applied Materials, AMD и ON Semiconductor
Ситуация с компаниями, к которым Goldman продолжает относиться позитивно, разворачивается противоположным образом.
Логика применительно к Applied Materials строится на том, что рост спроса на DRAM обеспечит компании одно из лидирующих мест по темпам роста в отрасли в 2026 году. Goldman обладает видимостью рынка вплоть до 2028 года и также выявляет потенциал для повышения цен, поэтому целевая цена корректируется со $520 до $645.
По направлению AMD спрос на серверные процессоры обеспечит превхождение плановых показателей по итогам квартала. Даже если сегмент персональных компьютеров может выступать тяготым грузом, целевая цена повышается с $450 до $640, а прибыль на акцию (EPS) на 2027 год прогнозируется на 13% выше среднеотраслевого ожидания.
В случае ON Semiconductor мы наблюдаем другой типичный пример. Ранее слухи о покупке Synaptics вызвали кратное снижение котировок до 30%, и рыночные ожидания были существенно занижены. Goldman полагает, что данная ситуация создала приемлемое соотношение риска и доходности, поэтому целевая цена повышается с $80 до $95.
Общим знаменателем всех трех случаев является то, что их акции не росли до уровня исчерпания будущих ожиданий, что позволяет превзошедшим планам результатам трансформироваться в реальную динамику стоимости бумаг.
Сегмент памяти и Qnity: два полюса логики
В сегменте памяти этот принцип проявляется наиболее радикально. Целевая цена для SanDisk мгновенно увеличена со $1200 до $2200, а прогноз EPS на 2026 год превышает консолидированные рыночные ожидания более чем на 30%. Для Seagate целевая цена поднята со $700 до $960. В обоих случаях тезис строится на дефиците предложений на рынках HDD и NAND, а также на устойчивом укреплении ценовых уровней. Рейтинг Western Digital остается «нейтральным», несмотря на повышение целевой цены со $400 до $650. Причина заключается в том, что с начала года бумаги уже набрали 240%, существенно обогнав индекс Philadelphia Semiconductor. Именно поэтому, даже при благоприятных перспективах прибыли, установка рейтинга «покупать» оказывается невозможной.
Qnity представляет собой самый тонкий случай в данной системе анализа. Это производитель материалов для изготовления кремниевых пластин, выделившийся в независимую публичную компанию из традиционного сегмента сырья. Goldman включил ее в список рекомендаций с сохранением статуса «покупать», давая долгосрочно положительную оценку росту загрузки мощностей контрактного производства и эффективности операционного менеджмента. Тем не менее, в тактической группе данного обзора Qnity все равно отнесена к категории с умеренным соотношением риск/доходность: причина в том, что бумаги уже продемонстрировали значительный рост, и перспективы дальнейшего повышения стали менее просторными по сравнению с прошлым периодом. Данный кейс отличается от ситуаций с KLA и ARM, где фундаментальные показатели имели определенные изъяны. Qnity остается единственным примером типа «компания здорова, курс стабилен, просто перестала быть недооцененной», что идеально дополняет полную картину разрыва между рейтингами и реальными результатами: даже наличие твердого рейтинга «покупать» не гарантирует прямой пропорциональной зависимости между будущими движениями котировок и степенью реализации финансовых планов.
Перспектива TechFlow
Самая интересная черта данного прогноза заключается в непреднамеренном обнажении слепого пятна институциональных рейтингов: сами рейтинги измеряют разницу между финансовыми ожиданиями и тем объемом оптимизма, который уже отражен в текущей стоимости акций, а не просто констатируют качество бизнеса. Ни ARM, ни KLA не являются компаниями с ухудшающейся фундаментальной базой. Первая страдает от последствий собственного прошлого роста, а вторая несет давление из-за структурного перераспределения капиталовложений в данном цикле. И тот, и другой фактор мало связаны с реальной способностью менеджмента вести деятельность.
Также заслуживают внимания следующие моменты: Goldman Sachs поддерживает или стремится заключить инвестиционно-банковские сделки с большинством упомянутых в отчете компаний. Хотя подобные межкорпоративные связи не обязательно порождают систематические искажения в оценках, при ознакомлении с целевыми ценами и рейтингами, публикуемыми институтами, дополнительная самостоятельная проверка всегда остается оправданной.
Главная практическая ценность данного исследования для инвесторов сводится к запоминанию простой истины: в рамках одного отчетного периода превышение прогнозов по прибыли и способность акций продолжать расти — это разные вещи. Понимание того, насколько сильно уже выросла компания ранее, часто оказывается важнее, чем анализ сумм чистой прибыли за текущий квартал.
Отказ от ответственности
Данная статья представляет собой систематизацию и комментарий к исследовательским отчетам сторонних брокерских компаний, подготовленный аналитическим отделом TechFlow. Приведенные в тексте рейтинги, целевые цены, прогнозы прибыли и иные оценки принадлежат исключительно аналитикам соответствующих брокерских фирм, отражают позицию их учреждений и не выражают мнение TechFlow, а также не формируют никаких инвестиционных рекомендаций.
Финансовые рынки сопряжены с рисками, решения принимаются самостоятельно. Публикация не должна служить основанием для совершения сделок с любыми ценными бумагами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo
















