


Ежедневный дайджест Bitget UEX | США и Иран проведут следующий раунд переговоров в Пакистане 11 июля; Micron инвестирует 9,3 млрд долларов в расширение завода HBM в Хиросиме (6 июля 2026 г.)
I. Ключевые новости
События в ФРС
Выступления чиновников ФРС и ожидания в отношении политики
- Ряд высокопоставленных представителей ФРС, включая члена Совета управляющих Уоллера, сегодня выступили с заявлениями; инвесторы пристально следят за их новыми комментариями относительно траектории ставок. На фоне недавних экономических данных ожидания снижения ставок сохраняются, однако темпы корректировки остаются осторожными.
- Аналитические отчеты институциональных участников показывают, что смягчение инфляции и данные по занятости создают пространство для адаптации политики. Влияние на рынки: выступления могут усилить краткосрочную волатильность доллара и повлиять на ценообразование таких защитных активов, как золото.
Международные сырьевые товары
Следующий раунд переговоров США и Ирана, а также динамика ОПЕК+
- По сообщениям саудовских СМИ, США и Иран проведут следующий раунг переговоров 11 июля в Пакистане. На повестке дня будут вопросы санкций, замораживания активов и ядерной программы. Состав делегации Ирана будет окончательно утвержден после похорон Хаменеи. Кроме того, страны ОПЕК+ приняли решение увеличить добычу на 188 тысяч баррелей в сутки в августе.
- В акватории Оманского маршрута Ормузского пролива резко сократилось число судов из-за усиления контроля со стороны Ирана; многие суда разворачиваются или меняют курс. Влияние на рынки: геополитическая неопределенность поддерживает краткосрочную волатильность цен на нефть. Несмотря на планы по увеличению добычи, которые могут снять часть давления на предложение, их реализация зависит от ситуации на морских путях. Спрос на драгоценные металлы как на активы, защищающие от рисков, вероятно, сохранится.
Макроэкономическая политика
Банк Кореи предупреждает о рисках, связанных с рычажными ETF
- Банк Кореи предупредил, что одноактивные рычажные ETF, привязанные к акциям Samsung и SK Hynix, могут усилить концентрацию на рынке и волатильность. Сегодня в стране обсуждаются меры регулирования.
- В центре внимания регуляторов находятся риск одностороннего движения денежных потоков и риск увеличения убытков розничных инвесторов. Влияние на рынки: ужесточение регулирования может снизить волатильность сектора полупроводников, однако в краткосрочной перспективе это способно снизить активность трейдеров по соответствующим акциям.
II. Анализ рынка
Сырьевые товары & валютные пары (обновляется в реальном времени)
- Золото спот: 4 179 долларов США за унцию, изменение за 24 ч +0,11%
- Серебро спот: 62,8 долларов США за унцию, изменение за 24 ч +0,75%
- Нефть WTI: 68,32 долларов США за баррель, изменение за 24 ч -0,6%
- Brent: 71,55 долларов США за баррель, изменение за 24 ч -0,35%
- Индекс доллара США (DXY): 100,88 пункта, изменение за 24 ч +0,02%
Анализ драйверов: Геополитическая напряженность остается ключевым катализатором. Перспективы переговоров между США и Ираном переплетаются с рисками прерывания судоходства в Ормузском проливе, что затрудняет транспортировку нефти. Несмотря на объявление ОПЕК+ об увеличении добычи, фактическое восстановление предложения идет медленно, вследствие чего цены демонстрируют узкий диапазон колебаний. Индекс доллара сохраняет относительную стабильность, отражая осторожные ожидания в отношении политики ФРС; данные по инфляции и занятости совместно формируют у рынка представления о траектории снижения ставок. Золото и серебро, выступающие защитными активами, выигрывают от неопределенности. Институциональные участники сходятся во мнении, что краткосрочная логика взаимодействия рынков смещена в сторону аверсии к риску, однако при прогрессе в переговорах цены на сырье могут столкнуться с давлением коррекции. В целом взаимосвязь активов указывает на доминирование макроэкономической политики и геополитических факторов над краткосрочными трендами. Инвесторам следует внимательно отслеживать влияние динамики на морских путях на реальное предложение энергоресурсов.
Динамика криптовалют
- BTC: 63 745 долларов США, +1,2%
- ETH: 1 792 доллара США, +1,18%
- Общая капитализация криптовалют: 2,26 трлн долларов США, изменение за 24 ч -0,55%
- Ликвидации на рынке: общий объем ликвидаций за 24 ч составляет 168 млн долларов США, в том числе ликвидаций шорт-позиций — 107 млн долларов США.
- Карта ликвидаций Bitget BTC/USDT: вблизи текущей цены основные уровни сопротивления находятся у ключевых целых значений, поддержка наблюдается у недавних минимумов. Риск ликвидации позиций с плечом растет пропорционально увеличению волатильности.
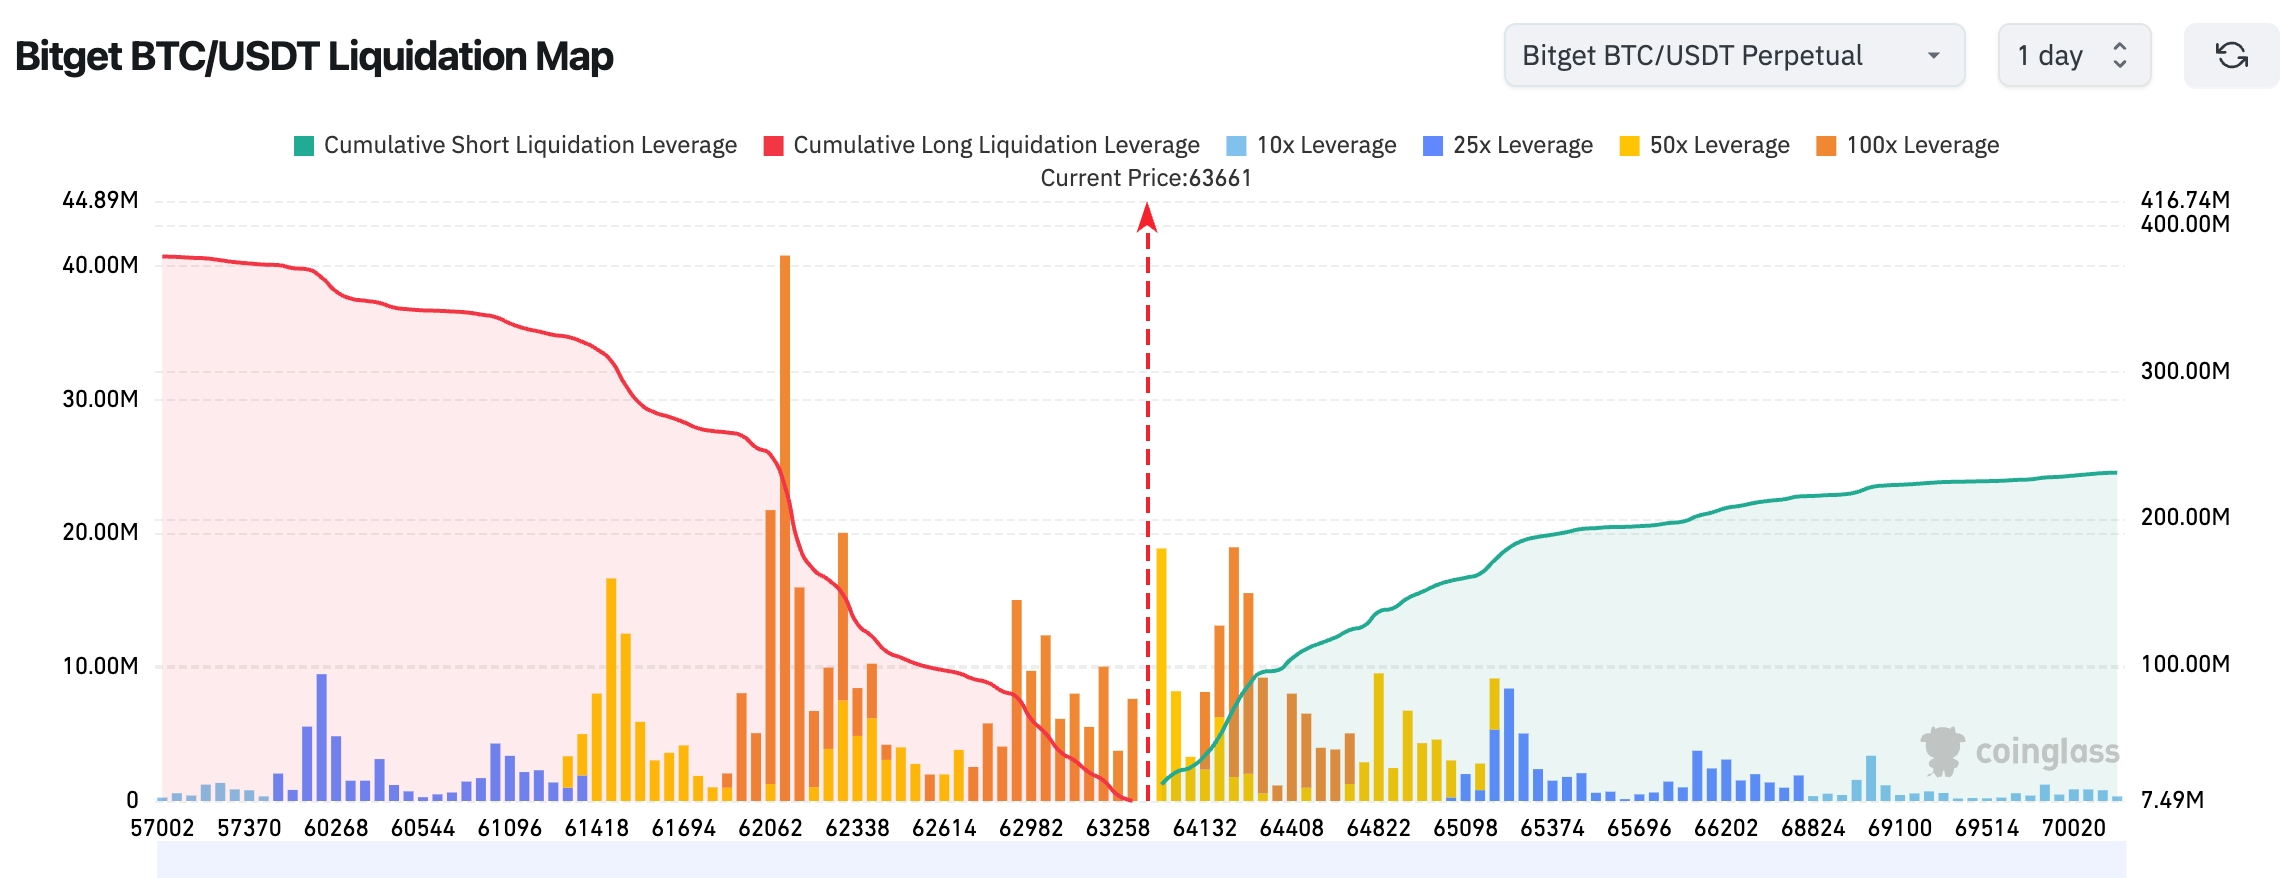
Анализ драйверов: Макроэкономическая среда и геополитические факторы служат фоном для крипторынка. Неопределенность вокруг переговоров США и Ирана в сочетании с ожидаемыми выступлениями чиновников ФРС формирует осторожное отношение к активам с повышенным риском. Динамика притока средств в ETF свидетельствует о сохранении интереса институциональных участников, а данные по ликвидациям с плечом отражают процесс снижения кредитного плеча рынком в условиях волатильности. В техническом плане BTC и ETH демонстрируют умеренную дивергенцию: доминирующая позиция BTC остается устойчивой, тогда как ETH отстают из-за экосистемных событий. Институциональные эксперты считают, что тенденция к интеграции ИИ и блокчейна, а также сигналы регулирующих органов продолжат определять среднесрочную динамику, но в краткосрочной перспективе следует опасаться воздействия геополитических событий на аппетит к риску. Общий тренд характеризуется боковым движением; краткосрочные ориентиры задаются притоком капитала и картами ликвидаций.
Динамика индексов фондового рынка США
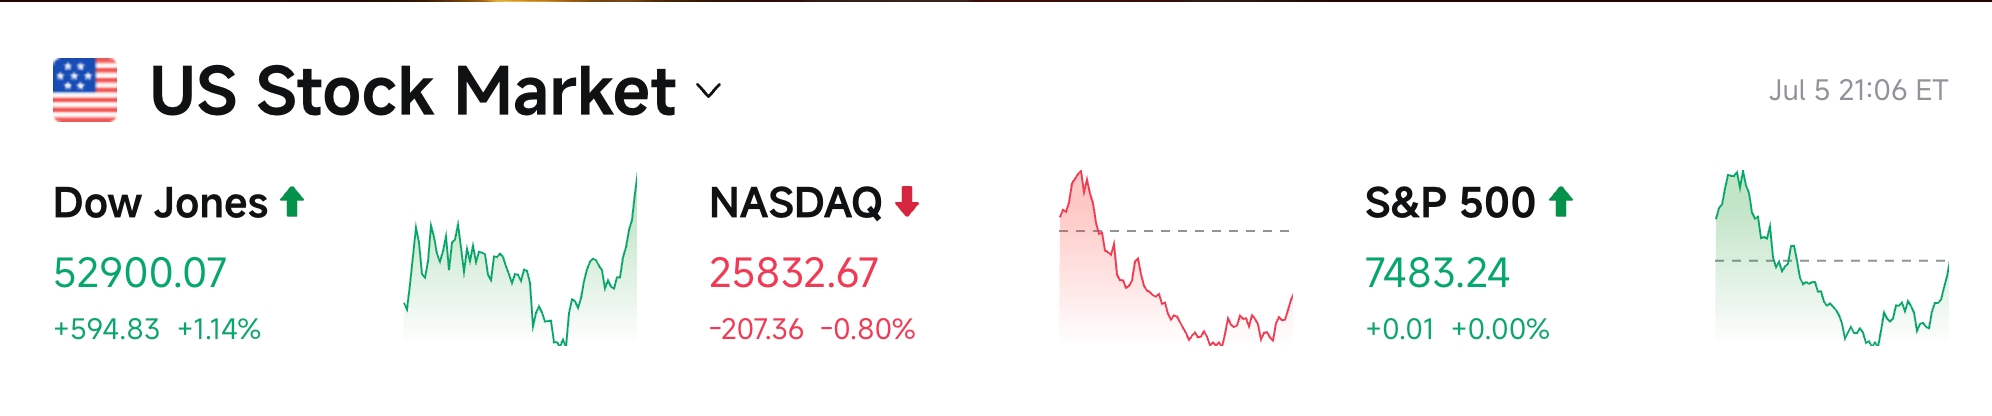
- Индекс Доу-Джонса: 52 900,07 пункта, +1,14% (+594,83 пункта)
- S&P 500: 7 483,24 пункта, +0,01% (+0,01 пункта)
- NASDAQ Composite: 25 832,67 пункта, -0,80% (-207,36 пункта)
Динамика технологических гигантов
- NVDA: 194,83 доллара США, -1,39%
- AAPL: 308,63 доллара США, +4,84%
- MSFT: 390,49 доллара США, +1,62%
- GOOGL: 359,91 доллара США, -0,36%
- AMZN: 242,67 доллара США, +0,40%
- META: 582,90 доллара США, -4,90%
- TSLA: 393,45 доллара США, -7,49%
- MU: 975,56 доллара США, -5,49%
- SPCX: 162,00 доллара США, +2,83%
Технологический сектор демонстрирует четкую дивергенцию: AAPL показывает сильный рост (+4,84%), который рынок интерпретирует как ожидание выпуска складного iPhone. MSFT регистрирует умеренный рост благодаря непрерывному развитию экосистемы ИИ. В противовес им, TSLA (-7,49%) и META (-4,90%) демонстрируют заметную коррекцию, преимущественно под давлением оценки стоимости и фиксации прибыли после недавнего роста. В сегменте полупроводников NVDA немного снизилась, MU (-5,49%) испытывает давление краткосрочной коррекции, несмотря на позитивные новости о расширении производства в Хиросиме. Утренний обзор Futu упоминает проекты по расширению мощностей Micron и ожидания повышения цен на DRAM со стороны Samsung, что дополнительно подтверждает стимулирующее влияние спроса на ИИ на цепочку поставок памяти. В целом, фундаментальные активы, связанные с ИИ, проявляют относительную устойчивость, тогда как акции с высокой оценкой или подверженные влиянию отдельных событий отличаются повышенной волатильностью, а черты ротации капитала на рынке выражены ярко.
Наблюдение за нестандартными движениями в секторах
Сектор полупроводников/памяти характеризуются значительной волатильностью (внутридневная и краткосрочная динамика сектора демонстрирует выраженную дивергенцию: под катализатором темы ИИ отдельные бумаги показывают высокую эластичность, однако высокая оценка базы и давление фиксации прибыли приводят к усилению общей волатильности).
- Ключевые бумаги: Акционеры Micron (MU) получают поддержку от оптимизма по поводу расширения завода в Хиросиме; последняя цена закрытия составляет около 975,56 доллара США, за день бумага снизилась примерно на 5,49% (после коррекции на высоких уровнях внутри дня появились признаки восстановления, торги сопровождаются активным объемом). Динамика, связанная с SK Hynix, продолжает развиваться, четко проявляется эффект синхронизации движения в рамках всего сектора.
- Драйверы: Непрерывный взрывной рост потребностей в вычислительных мощностях для обучения и инференса больших языковых моделей напрямую привел к дефициту передовых чипов памяти, таких как HBM. Запущенный проект расширения завода Micron в Хиросиме объемом 9,3 млрд долларов США (около 1,5 трлн иен) является ключевым шагом глобальной стратегии размещения мощностей компании; ожидается значительный рост объема поставок HBM во второй половине 2028 года. Министерство экономики, торговли и промышленности Японии предоставит субсидии на сумму до 500 млрд иен, что существенно снижает порог капитальных затрат и укрепляет преимущества локализации цепочки поставок. Вдобавок компания Samsung Electronics отправила конечным клиентам устное уведомление о повышении среднегодовой цены DRAM на 20% в третьем квартале, что отражает эффективную расчистку запасов на верхних этапах и усиление ценовой дисциплины. Ожидается, что передача этих ценовых изменений поддержит восстановление валовой маржи отрасли. Тем временем SK Hynix продвигает масштабное IPO в США (потенциальный объем ~290 млрд долларов США), чтобы привлечь глобальных инвесторов, специализирующихся на ИИ, и дополнительно укрепить якоря оценки ликвидности. В совокупности капитальные расходы в отрасли и технологическое обновление ускоряются, спрос на инфраструктуру ИИ становится главным двигателем, хотя в краткосрочной перспективе необходимо учитывать риски волатильности, вызванные нагрузкой оценки и геополитическими факторами.
III. Глубокий анализ акций фондового рынка США
1. Micron Technology (MU) — Проект расширения завода в Хиросиме
Описание события: Компания Micron Technology официально начала работу по расширению завода в Хиросиме (Япония) с общим объемом инвестиций около 9,3 млрд долларов США (1,5 трлн иен). Основное направление производства — высокоскоростная память (HBM) и другие чипы памяти высокой плотности. Данный проект выступает важной частью глобальной стратегии наращивания мощностей компании и призван удовлетворить растущий спрос со стороны индустрии ИИ на высокопроизводительные модули памяти. Ожидается, что поставки HBM начнутся во второй половине 2028 года. Поддержка проекта осуществляется Министерством экономики, торговли и промышленности Японии через предоставление субсидий до 500 млрд иен. На церемонии закладки фундамента генеральный директор Micron подчеркнул, что первые партии пластин HBM, используемых в ключевой технологии искусственного интеллекта, будут производиться именно в Хиросиме. Параллельно другие крупные игроки рынка памяти, такие как SK Hynix, также активно расширяют собственные производственные мощности.
Рыночная интерпретация: Институциональные участники сходятся во мнении, что этот шаг существенно укрепляет стратегические позиции Micron в цепочке поставок памяти для ИИ. HBM является ключевым компонентом для процессоров ускорителей ИИ, таких как решения NVIDIA, и в настоящий момент наблюдается острый дефицит мировых производственных мощностей. Локализация производства в Японии позволяет Micron не только получить государственные субсидии и снизить капитальные затраты, но и повысить устойчивость цепочки поставок и преимущества географической диверсификации. Вместе с ожиданиями повышения цен на DRAM со стороны Samsung отрасль переходит от конкуренции по цене к соревнованию технологических и производственных барьеров, что повышает долгосрочную определенность роста. Однако в краткосрочной перспективе следует продолжать отслеживать график обновления технологий HBM и темпы реализации спроса на стороне конечных потребителей.
Инвестиционные выводы: Приоритетом остается отслеживание влияния цикла капитальных расходов в сфере ИИ на спрос в секторе HBM, а также хода запуска проектов Micron и процесса получения одобрений от ключевых клиентов.
2. Apple (AAPL) — Прогноз поставок складных смартфонов
Описание события: Согласно данным последнего отраслевого исследования аналитика Guo Ming-Qi из Tianfeng International, ожидаемый объем производства складных iPhone компанией Apple во второй половине 2026 года составит около 7–8 млн единиц, из которых лишь 0,5–1 млн штук придется на третий квартал (примерно 10%). Для сравнения, запасы iPhone 18 Pro/Pro Max на тот же период оцениваются в 20–22 млн штук. По оценке Guo Ming-Qi, складной iPhone, вероятно, будет представлен одновременно с другими моделями, но начало предзаказов и официальная продажа состоятся позже, а напряжение в поставках может сохраниться до конца года, аналогично ритму выхода iPhone X в 2017 году.
Рыночная интерпретация: Рынок рассматривает это как важный сигнал в цикле аппаратных инноваций Apple. Складная форма фактора устройства способна открыть совершенно новые ниши для роста. Хотя первоначальные объемы поставок будут ограниченными, это поможет укрепить дифференцированное позиционирование Apple на премиальном сегменте. Ключевыми показателями для наблюдения станут сроки валидации цепочки поставок и темпы формирования запасов. Первоначальная нехватка товара, напротив, может усилить восприятие дефицита продукта и оправдать дополнительную премию бренда.
Инвестиционные выводы: Следует обращать внимание на то, как детали продуктовой стратегии Apple влияют на переформатирование ожиданий по аппаратному циклу, а также отслеживать реальные данные по валидации цепочек поставок и темпам сборки.
3. SK Hynix — План листинга в США
Описание события: Компания SK Hynix планирует провести первичное размещение акций в США ориентировочным объемом 290 млрд долларов США, что может сделать его одним из крупнейших среди иностранных компаний в истории. Цель — привлечь глобальных инвесторов, фокусирующихся на технологиях ИИ. Комиссионное вознаграждение андеррайтеров составило около 0,5%, объем эмиссии может достигнуть 2,5% от числа обращающихся акций. Данная инициатива ориентирована в первую очередь на международных инвесторов, не имеющих прямого доступа к корейскому рынку, обеспечивая удобный механизм участия в «чистых» активах сектора памяти для ИИ.
Рыночная интерпретация: Институциональные участники считают, что в условиях нынешнего ажиотажа вокруг ИИ время для листинга в США крайне благоприятно: это повысит ликвидность компании и ее привлекательность в глазах оценщиков, а также обеспечит прямой доступ к крупнейшим в мире инвестиционным потокам в секторе ИИ. Один из институциональных инвесторов, держащих акции Micron, отметил, что рынок сейчас находится в стадии крайнего энтузиазма по отношению к акциям полупроводников, и данный шаг поможет SK Hynix получить более широкую капиталоемкую поддержку на фоне цикла развития памяти для ИИ.
Инвестиционные выводы: Интеграция с глобальными финансовыми рынками дополнительно усилит инвестиционные возможности в теме полупроводников и ИИ. Рекомендуется внимательно следить за окончательным объемом выпуска и уровнем подписки инвесторов.
4. Tesla (TSLA) — Ограничения расходов сотрудников на инструменты ИИ
Описание события: Согласно внутренним служебным запискам Tesla, начиная с 6 июля недельный лимит расходов сотрудников на использование инструментов ИИ установлен на уровне 200 долларов США. Превышение этого порога требует утверждения руководством. Данное решение направлено на балансировку внедрения ИИ-приложений и контроль расходов; при этом использование сотрудниками модели Grok от xAI не входит в указанный лимит.
Рыночная интерпретация: Рынок интерпретирует новость как сигнал перехода Tesla от стратегии широкого охвата тестирований ИИ к точечному управлению расходами. С одной стороны, это отражает растущее внимание компании к реальной эффективности применения ИИ-инструментов, с другой — указывает на то, что затраты на основе потребления токенов начали создавать давление на операционную деятельность в период стремительного масштабирования ИИ-функций. Аналитики полагают, что в краткосрочной перспективе это может немного замедлить некоторые ИИ-эксперименты, однако в долгосрочном периоде способствует концентрации ресурсов на ключевых проектах, что полностью согласуется со стратегией Tesla в области робототехники и автономного вождения.
Инвестиционные выводы: Необходимо отслеживать эффективность мер контроля расходов Tesla в сфере ИИ для повышения внутренней операционной эффективности, а также изменения в распределении ресурсов между интеграцией xAI и разработкой собственных AI-моделей.
5. NVIDIA (NVDA) — Главный бенефициар спроса на HBM
Описание события: На фоне множества событий, включая расширение завода Micron в Хиросиме, наращивание мощностей SK Hynix и повышение цен на DRAM со стороны Samsung, NVIDIA, как мировой лидер в производстве ускорителей ИИ, выходит на первый план в качестве прямого бенефициара спроса на чипы HBM. Несколько институциональных аналитиков прогнозируют существенный рост рынка HBM в 2026 году, при этом NVIDIA продолжает углублять соглашения о гарантированных поставках и технологическом партнерстве в эпоху стандартов HBM3E/HBM4.
Рыночная интерпретация: По мнению аналитиков, HBM стал «новой нефтью» для инфраструктуры ИИ, а расширение производств Micron и SK Hynix по сути направлено на обслуживание ключевых клиентов, среди которых доминирует NVIDIA. Тесная интеграция NVIDIA с производителями памяти гарантирует поставку критически важных компонентов и позволяет поддерживать технологическое лидерство в дорожной карте. Несмотря на то, что в краткосрочной перспективе котировки реагируют на общую волатильность технологического сектора, долгосрочный тренд капитальных вложений в ИИ не изменился, а центральная позиция компании в экосистеме ИИ остается прочной.
Инвестиционные выводы: Приоритетное внимание следует уделить фактическим темпам расширения мощностей в цепочке поставок HBM и внедрению требований новой архитектуры NVIDIA (например, платформы Rubin) к объемам HBM. Также важно отслеживать ценовую власть компании и степень контроля над экосистемой в масштабах полного стека решений ИИ.
IV. Рыночные и проектные динамики
1. Представитель «инсайдерского кита» 1011 Гарретт Цзинь в своем аналитическом материале отмечает, что рыночная структура на этой неделе претерпела явные изменения: внутренние финансовые потоки в цепочке создания стоимости ИИ перераспределяются. На рынке полупроводников памяти прослеживаются признаки краткосрочного пика. Акции Micron столкнулись с сопротивлением в районе 1250 долларов США и начали снижение; несмотря на превосходные финансовые результаты, опережающие ожидания, бумаги продолжают падать на повышенных объемах, формируя классическую картину разворота после реализации новостей. Корейский рынок также демонстрирует слабость — акции SK Hynix и Samsung Electronics снизились. Статистика показывает, что за последние два месяца иностранный капитал вывел из корейской фондовой биржи свыше 100 трлн вон (около 65 млрд долларов США). Основным направлением перетока капитала стали не акции малых и средних компаний, связанных с темой ИИ, а базовые гиганты облачных вычислений, включая Google, Microsoft и Amazon.
Гарретт Цзинь считает, что логикой лежащей в основе данного перетока капитала является «тренд на оптимизацию токенов»: по мере того как все больше простых задач делегируется недорогим моделям, добавленная стоимость будет постепенно концентрироваться на уровне облачных сервисов, а не базовых архитектурных моделей, что и формирует главный ров защиты сверхмасштабных облачных провайдеров.
2. Вчера основатель Strategy Майкл Сейлор вновь опубликовал информацию, связанную с Bitcoin Tracker. Судя по предыдущей закономерности, Strategy обычно раскрывает сведения о покупке дополнительных биткоинов на следующий день после публикации таких сообщений.
4. Издание Bitcoin News со ссылкой на аналитика @gaah_im сообщает, что сводный индекс циклического давления на майнеров биткоина опустился до минимума 2026 года и вошел в историческую зону «недооценки». Этот показатель объединяет множитель Пуэлла (Puell Multiple) и обратный индекс капитуляции майнеров, которые независимо измеряют динамику доходов и издержек участников сети. Их синхронное взаимодействие в прошлом имело сильную прогнозную ценность для определения циклических минимумов биткоина. Ранее подобные одновременные крахи этого индекса фиксировались вблизи главных циклических низов 2015, 2018, 2020, 2022 и 2024 годов. Единственный случай достижения отметки 0,00 наблюдался в 2015 году во время фазы капитуляции, когда биткоин за одну неделю упал с примерно 300 долларов до 160 долларов. Повторение аналогичного паттерна в 2026 году сигнализирует о выходе майнерского давления на исторически редкие высоты.
5. Данные показывают, что доля мем-токенов в общей капитализации альткоинов снизилась до 3,7%, что является минимальным значением с февраля 2024 года, а количество держателей одновременно обновил трехлетний исторический минимум. Ранее в ноябре 2024 года данный коэффициент превышал 10%, после чего начал монотонно снижаться.
6. Аналитик CryptoQuant Darkfost отмечает, что коэффициент Шарпа биткоина вновь вошел в зону экстремально отрицательных значений, пробив отметку ниже -20, после чего зафиксировано небольшое восстановление. Коэффициент Шарпа применяется для оценки соотношения риска и доходности актива; отрицательное значение означает, что уровень риска непропорционально высок по сравнению с текущей доходностью. Это полностью согласуется с третьей подряд кварталом закрытия графика ниже нулевой линии (в свежем квартале убыток составил 16,1%).
Анализ исторических данных показывает, что периоды столь глубокого пессимизма обычно длятся от нескольких недель до месяцев, совпадая со стадией формирования нового циклического дна, за которым следует новый этап роста котировок. Специалисты отмечают, что текущие данные намекают на приближение именно к этой фазе, однако следует помнить, что данный сигнал относится к длинному временному горизонту.
7. Планируемое в текущую неделю размещение SK Hynix на американском фондовом рынке объемом 290 млрд долларов США может стать крупнейшим первичным размещением иностранной компании в истории. Однако главная цель здесь не ограничивается привлечением финансирования. Более важным аспектом является выход компании на конкурентную арену наиболее востребованного сегмента современного мирового рынка акций — производства чипов памяти для ИИ-вычислений. Старший менеджер портфелей компании Synovus Trust Дэниел Морган, владеющий акциями Micron, заявил, что рынок сейчас переживает пик энтузиазма по отношению к акциям полупроводников, и это идеальное время, чтобы привлечь американских инвесторов к покупкам бумаг компании. Менеджер портфелей Thornburg Investment Management Чжоу Ди, инвестирующий в акции SK Hynix, уточнил, что данное размещение ориентировано на инвесторов, которым недоступен прямой доступ к корейской бирже. Листинг в NASDAQ даст участникам рынка возможность напрямую и без транзакционных трений принимать участие в развитии одного из самых привлекательных «чистых» активов на цикле развития памяти для ИИ.
V. Рыночный календарь на сегодня
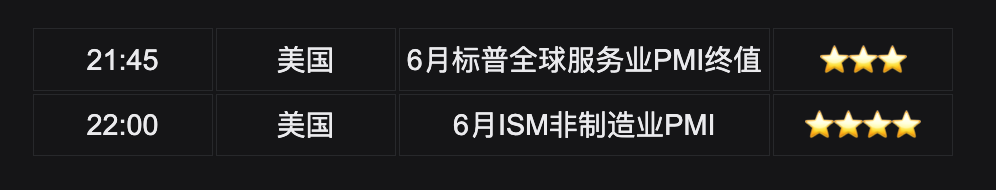
График публикации данных
Предстоящие важные события
- Выступления членов Совета ФРС, включая Уоллера: 23:00 — внимание к вопросам процентных ставок и экономического прогноза.
- Обсуждение регулирования одноактивных рычажных ETF в Южной Корее: сегодня — детальная проверка влияния на рыночную волатильность.
Мнения институциональных участников:
Аналитики ведущих инвестиционных банков в подавляющем большинстве сходятся во мнении, что текущий рынок функционирует в условиях наложения геополитических рисков на модификацию ожиданий относительно макрополитики. Прогресс в переговорном процессе между США и Ираном способен устранить часть опасений относительно поставок энергоносителей, однако напряженность в Ормузском проливе продолжает оказывать поддержку ценам на нефть и золото. В сегменте акций США тенденция дивергенции в технологическом секторе сохраняется: инвестиции в расширение мощностей под драйвером ИИ позитивно влияют на долгосрочные перспективы полупроводников, тогда как сигналы регуляторов в отношении рычажных продуктов могут добавить нестабильности新兴 рынкам. Крипторынок демонстрирует устойчивость благодаря притоку средств в ETF и поддержке со стороны макроэкономических индикаторов. Институциональные эксперты рекомендуют обращать пристальное внимание на реакцию аппетита к риску на публикацию статистики и выступления должностных лиц, сохраняя в портфелях нейтрально-осторожную конфигурацию с приоритетом защитных инструментов и активов с высокой уверенностью в росте. Краткосрочная волатильность, вероятно, возрастет, однако в долгосрочной перспективе сохраняются позитивные перспективы тем ИИ и энергоперехода.
Отказ от ответственности: приведенный выше материал сформирован и структурирован алгоритмами ИИ, ручная проверка необходима для публикации. Информация не должна трактоваться как инвестиционная рекомендация. Ошибки в цифровых данных неизбежны; при принятии решений ориентируйтесь исключительно на оперативную рыночную статистику.
















