


Анализ отчета Goldman Sachs: повышена целевая цена акций ASML до 2000 евро, основным драйвером выступают капитальные затраты на память
Автор: Рита
Обзор от TechFlow
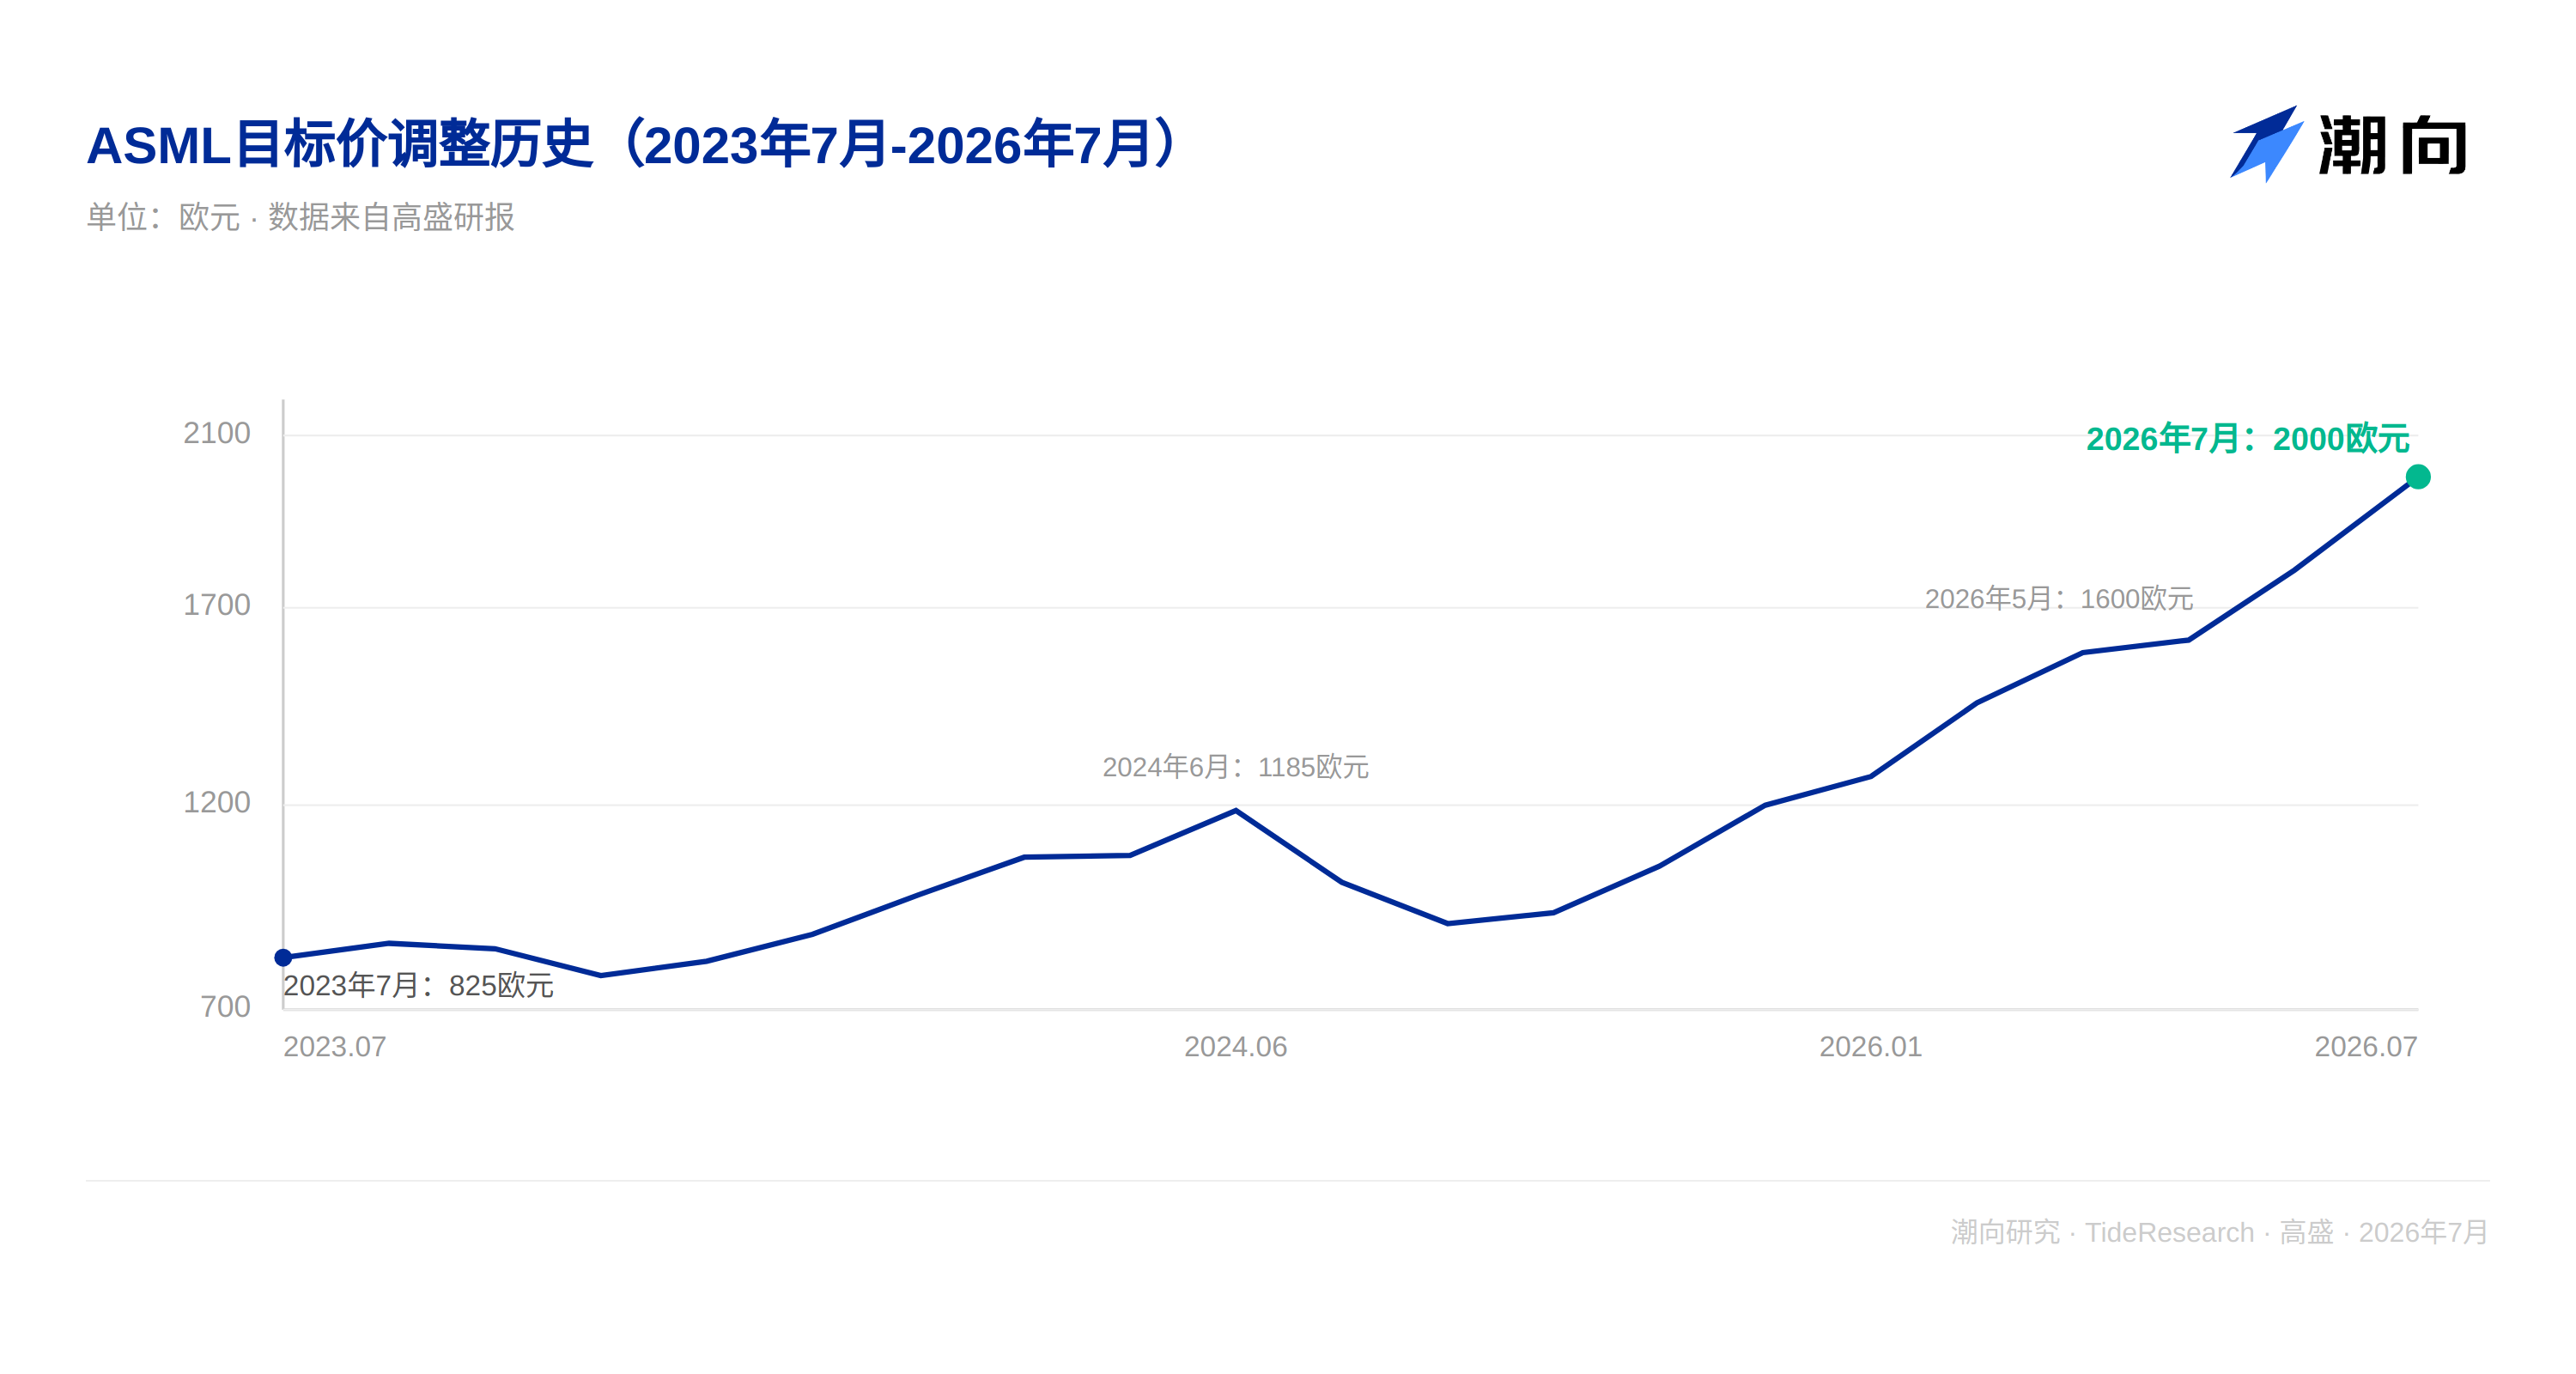
1 июля компания Goldman Sachs повысила 12-месячную целевую цену на акции ASML с 1770 до 2000 евро, сохранив рейтинг «покупать». Данное повышение состоялось задолго до публикации финансового результата за второй квартал 15 июля. Непосредственным триггером стал пересмотренный в сторону повышения прогноз капитальных затрат производителей памяти. Актуальные планы компаний Micron и Samsung в этой сфере уже учтены аналитиками Goldman Sachs при формировании прогнозов заказов на оборудование для ASML в ближайшие годы.
Одновременно Goldman Sachs повысило мультипликатор оценки с 40 до 43 раз к ожидаемой цене/прибыли (P/E) на 2027 год, сославшись на более оптимистичный взгляд на спрос со стороны сегмента памяти и передовых технологических процессов. По последним закрытым ценам в 1721,40 евро целевая цена предполагает потенциальный рост котировок примерно на 16,2%.
Капитальные затраты на память значительно пересмотрены вверх
Ключевым фактором, спровоцировавшим это повышение, стали данные от Micron. В отчете за последний квартал компания дала ориентир по капитальным затратам на 2027 финансовый год на уровне около 50 млрд долларов США. По расчетам Goldman Sachs, этот показатель значительно превышает предыдущие ожидания, причем примерно половина прироста приходится на инфраструктурные капитальные затраты. В Goldman Sachs считают, что спрос на память продолжает превышать предложение, и такое повышение капитальных затрат стимулирует цикл расширения производственных мощностей на несколько лет, что благоприятно скажется на производителях полупроводникового оборудования. ASML получит более выраженный выигрыш из-за относительно высокой доли воздействия со стороны сегмента памяти и цикла поставки EUV-оборудования, превышающего 12 месяцев. Samsung также объявила о плане инвестиций на сумму около 2450 трлн корейских вон на будущие 15 лет (с 2026 по 2040 год), из которых примерно 76% будет направлено в полупроводниковую отрасль. Хотя Samsung не раскрыла детальную структуру этих затрат по статьям «капитальные затраты» и «НИОКР», Goldman Sachs рассматривает эти долгосрочные инвестиции как существенный позитивный фактор для ASML.
Рынок Китая: поглощение текущего года и перспективы роста на следующий
В Goldman Sachs полагают, что оценка компанией ситуации на рынке Китая в этом году может быть несколько консервативной, поскольку спрос в регионе остается сильным, а коллеги по отрасли полупроводникового оборудования дают более позитивные комментарии. Тем не менее аналитики признают, что часть производственных мощностей, отгруженных в Китай в прошлом году, потребует времени на освоение в текущем году. В перспективе сохраняющийся дисбаланс спроса и предложения на традиционных рынках памяти предоставляет китайским производителям возможности для захвата доли рынка на зарубежных базовых рынках памяти, что стимулирует дальнейшее расширение мощностей. После завершения периода освоения ожидается, что в 2027 году на рынке Китая появится дополнительный спрос на оборудование, который дополнит планы по строительству местных кремниевых фабрик и принесет новый раунд заказов.
Улучшается структура клиентской базы, растет спрос на EUV
Goldman Sachs отмечает, что компании, работающие с передовыми технологическими процессами помимо TSMC, ускоряют свои разработки, что согласуется с ранее озвученными тезисами о недооцененности акций ASML. Новые участники рынка, связанные с развитием ИИ, могут также обеспечить дополнительный приток спроса, особенно в рамках масштабных инфраструктурных проектов, где скрытый объем закупок оборудования может оказаться весьма значительным. Кроме того, по мере завершения перехода передовых техпроцессов на архитектуру транзисторов с гаттером с полной оболочкой (GAA) количество используемых слоев EUV-лизии продолжит расти. Недавно заключенное компанией Micron многолетнее соглашение с ASML на поставку EUV-оборудования для технологического узла 1D и последующих поколений дополнительно подтверждает прогноз роста спроса на EUV.
Goldman Sachs выделяет четыре вопроса, которые инвесторы будут продолжать отслеживать: во-первых, планы по мощности EUV и DUV на 2027 год; исторически компания обеспечивала цепочки поставок для 90 единиц оборудования, и при дальнейшем улучшении циклов и графиков поставок объем производства может незначительно превысить отметку в 90 единиц; во-вторых, появятся ли новые движения в заказах на 2028 год; в-третьих, актуальная ситуация на рынке Китая; в-четвертых, темпы внедрения оборудования High NA. В Goldman Sachs полагают, что клиенты сегмента памяти внедряют решения High NA быстрее, чем производители логических чипов, поэтому появление соответствующих заказов станет позитивным сигналом.
Прогнозы прибыли и оценка
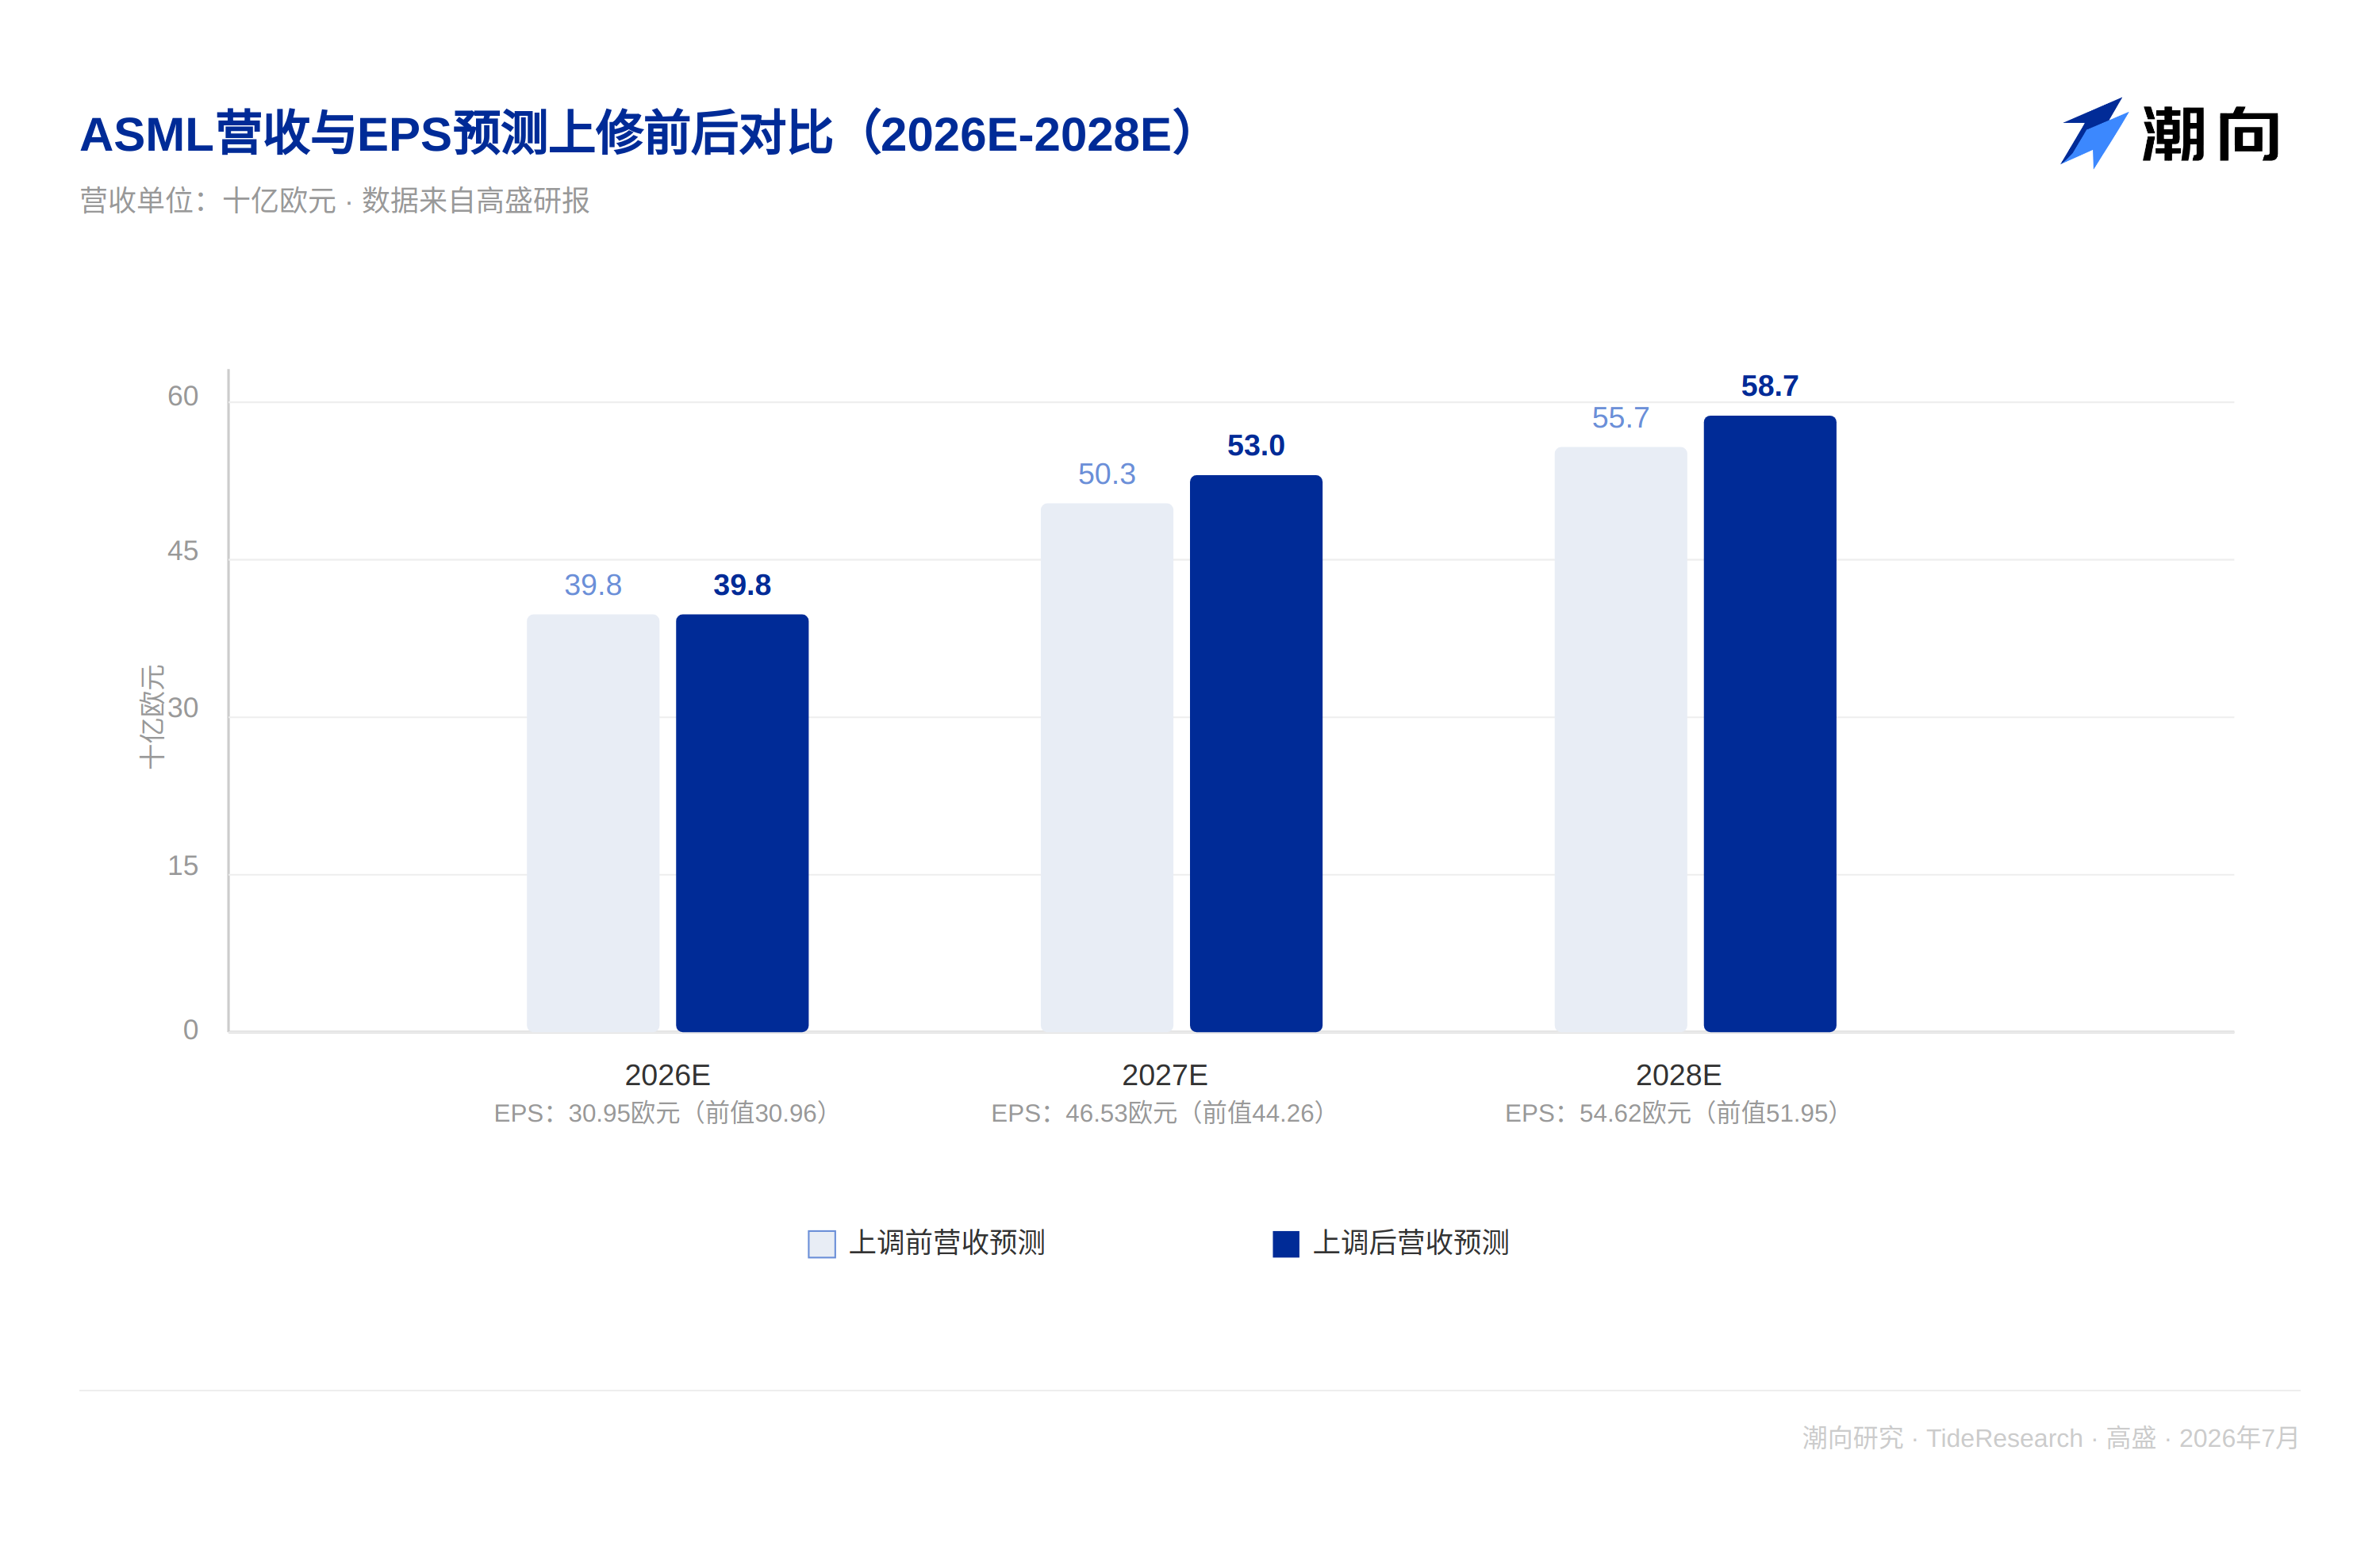
Goldman Sachs сохраняет прогноз выручки на 2026 финансовый год без изменений, однако повышает прогноз выручки на 2027–2030 финансовые годы на 5–9%, что отражает более оптимистичный взгляд на спрос в сегменте передовых техпроцессов (особенно капитальные затраты в памяти) и более положительные перспективы бизнеса ASML в области DUV благодаря ожидаемому восстановлению китайского рынка в 2027 году. Соответственно, прогноз прибыли до вычета процентов и налогов (EBIT) на 2026 финансовый год остается неизменным, а прогноз EBIT на 2027–2030 финансовые годы также повышается на 5–9%; прогноз прибыли на акцию (EPS) для этого же периода увеличивается на 5–8%.
Целевая цена установлена на уровне 2000 евро (прежде 1770 евро), что соответствует ожидаемой цене/прибыли (P/E) на 2027 год в 43 раза (прежде 40 раз). Повышение мультипликатора отражает более оптимистичный прогноз темпов роста в предстоящие годы. По последним оценкам, текущая котировка ASML соответствует примерно 32 ожидаемым множителям P/E через два года, что находится в пределах исторического долгосрочного диапазона 25–35 раз. К основным рискам относятся задержки поставок EUV-оборудования, циклические колебания капитальных затрат, а также неблагоприятные изменения долей рынка.
Мнение TechFlow
За данным повышением скрываются два основных фактора. Во-первых, Goldman Sachs включила прогнозы по капитальным затратам Micron и Samsung в свою модель доходов. Такие многомиллиардные обязательства по инвестициям растянуты на десятилетия и обладают высокой эластичностью; сохраняется серьезная степень неопределенности в том, насколько фактический темп расходов Micron и Samsung будет соответствовать заявленным планам. Во-вторых, сама Goldman Sachs повысила свой мультипликатор оценки с 40 до 43 раз. Это означает готовность платить большую цену за те же самые прогнозы по прибыли, что поддерживается не исключительно пересмотром финансовых показателей в сторону увеличения. Отчет за второй квартал будет опубликован только 15 июля, поэтому данное изменение по сути представляет собой заблаговременное учет внешних отраслевых сигналов в моделях до выхода официальных результатов. Полноценная верификация состоится лишь после анализа данных о заказах и перспективах в самом отчете.
Отказ от ответственности
Данный материал представляет собой сборник и анализ исследовательских отчетов третьих брокерских компаний, подготовленный редакцией TechFlow Research. Приведенные в тексте рейтинги, целевые цены, прогнозы прибыли и иные суждения являются мнениями аналитиков данного брокера и отражают исключительно позицию их организации, не выражают точку зрения TechFlow Research и не служат инвестиционной рекомендацией.
Инвестиции связаны с риском, решения должны приниматься самостоятельно. Данный материал не должен использоваться в качестве основы для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo















