

Анализ отчета Bernstein: к 2026 году мировой рынок оборудования для производства полупроводников вырастет на 21%, шесть лидеров из Китая и США опередят рынок
Автор: Рита
Резюме TechFlow
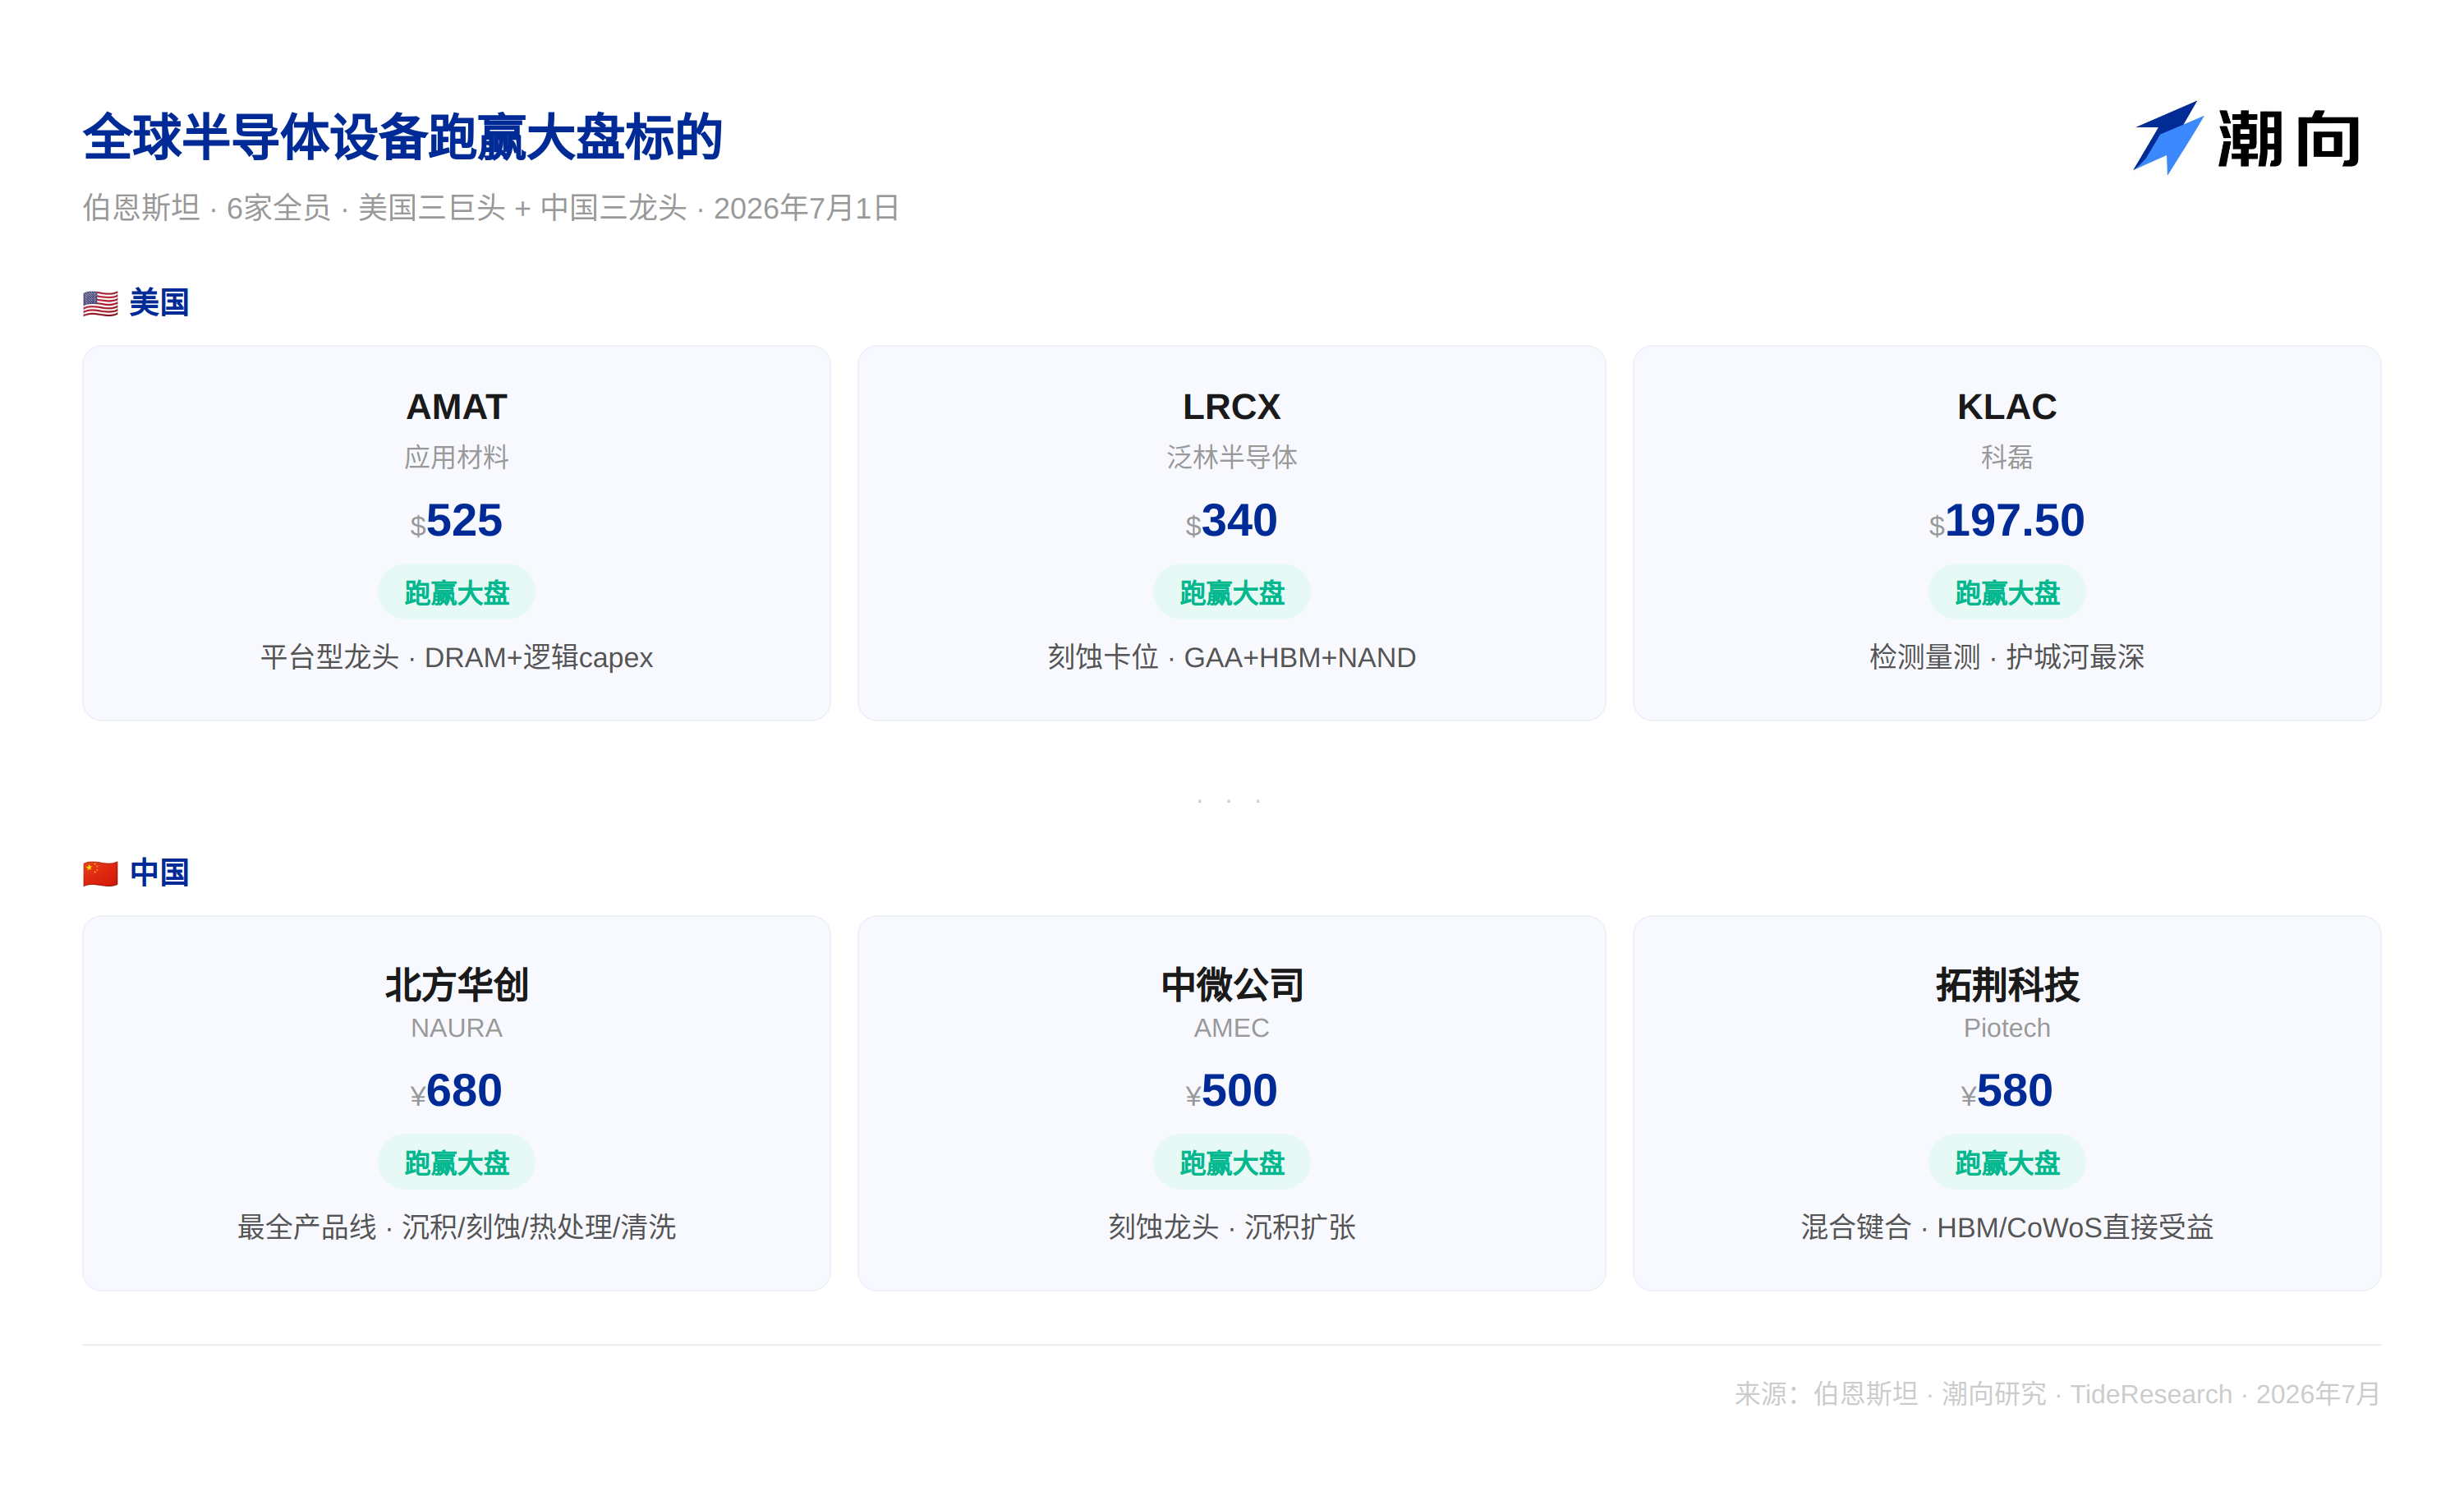
1 июля Bernstein опубликовала ежемесячный глобальный мониторинг рынка полупроводникового оборудования. Точкой отсчета выступают данные японского объединения SEAJ за май: доля японских производителей оборудования в глобальном сегменте WFE составляет около 25%, поэтому эти показатели обладают опережающим характером. Однако наибольшее внимание в отчете привлекает не Япония, а единодушный «бычий» прогноз относительно шести компаний из США и Китая. Американские AMAT (525 долл.), LRCX (340 долл.), KLAC (197,5 долл.) и китайские Naura (680 юаней), AMEC (500 юаней), Piotech (580 юаней) — все шесть оценены как Outperform. За этим стоит общий вывод: рост капитальных затрат на производство DRAM и NAND повышает мировой спрос на оборудование; прогноз роста глобального сегмента WFE на 2026 год составляет +21,4%, на 2027 год — +18,2%. Данные японской SEAJ за май (рост к аналогичному периоду прошлого года на +11%, тестовое оборудование +41%) подтверждают эту точку зрения.
Три линии роста трех американских гигантов: GAA, HBM, передовая упаковка чипов
Целевая цена Applied Materials (AMAT) — 525 долларов. Bernstein выделяет тройной драйвер для позитивного прогноза: расширение рыночного пространства, рост доходов от сервисов и высокая рентабельность капитала. AMAT является крупнейшей в мире платформенной компанией в сфере производства полупроводникового оборудования с присутствием во многих процессах, включая осаждение, травление и CMP. В период роста капитальных затрат на производство DRAM и передовых логических чипов AMAT выступает одним из главных бенефициаров.
Целевая цена Lam Research (LRCX) — 340 долларов. Ее потенциал обеспечивается синергией четырех направлений: внедрение архитектуры GAA, передовая упаковка, рост спроса на HBM и модернизация NAND. Оборудование для травления LRCX обладает уникальными преимуществами в производстве транзисторов с архитектурой GAA и при стекировании чипов HBM. Bernstein считает, что потребность в каждом из этих направлений будет реализована одновременно.
Целевая цена KLA (KLAC) — 197,5 доллара. Ее привлекательность основана на структурном росте и низком риске замещения со стороны Китая. Контрольно-измерительное оборудование KLAC играет незаменимую роль в производстве чипов. Особое внимание Bernstein уделяет тому, что китайские конкуренты имеют ограниченные возможности для замены продукции KLAC в данном сегменте, что обеспечивает компании самую глубокую конкурентную защиту.
Три лидера Китая: этап реализации курса на импортозамещение
Naura (北方华创) имеет целевую цену 680 юаней и характеризуется как компания с самым широким ассортиментом продукции: полное покрытие процессов осаждения, травления, термообработки и очистки.AMEC (中微公司) оценивается в 500 юаней; ключевые факторы — лидерство в области травления, расширение линии осаждения и рост глобальной признанности бренда.Piotech (拓荆科技) имеет целевую цену 580 юаней; ее главное преимущество заключается в выходе осадочного оборудования на этап гибридной сварки (hybrid bonding) для упаковки HBM и CoWoS.
Назначение категории Outperform всем трем компаниям свидетельствует о том, что Bernstein считает этап импортозамещения на китайском рынке WFE достигшим стадии, когда уже целесообразно формировать позиции в конкретных активах. Оборудование для гибридной сварки от Piotech особенно привлекает внимание: оно входит в прямую цепочку выгоды от расширения производства HBM и CoWoS, при этом среди акций фондовой биржи A прямо сопоставимых компаний крайне мало.
Данные японской SEAJ подтверждают циклический тренд
Поставки японского оборудования в мае составили 420 млрд иен, что на 11% больше аналогичного периода прошлого года; скользящее среднее за три месяца выросло на +18%, что указывает на четкую положительную динамику. Среди всех категорий наиболее высокие темпы (+41%) демонстрирует тестовое оборудование, что обусловлено возросшей интенсивностью тестирования чипов HBM и архитектуры Blackwell. Фронт-энд растет на +5%, упаковка — на +12%; несмотря на разную скорость, общий вектор движения совпадает.
С помощью регрессионной модели Bernstein прогнозирует, что квартальная выручка Tokyo Electron за июнь может снизиться на 15% по сравнению с предыдущим кварталом, что ниже консенсус-прогноза рынка в +7%. Прогноз по Advantest — рост на +10% (выше рыночных ожиданий в +3%). Коэффициент детерминации R² достигает 0,99, что обосновано эксклюзивным статусом поставщика услуг тестирования для HBM. Еще три японские компании оценены как Outperform: Disco (резка для упаковки, доля 85%), Kokusai Electric (серийный ALD, двойной драйвер от GAA и NAND) и Lasertec (инспекция фотошаблонов).
Взгляд TechFlow
Наиболее ценным аспектом данного отчета Bernstein является сигнал в виде назначения категории Outperform всем шести компаниям из США и Китая. На рынке глобального WFE Bernstein дает позитивную оценку одновременно двум, казалось бы, противоречивым концепциям: «технологического барьера со стороны США» и «импортозамещения в Китае».
Три американских лидера выигрывают благодаря технологической глубине и полной интеграции с циклом роста капитальных затрат в секторе памяти. Китайские лидеры выигрывают за счет предсказуемости процессов импортозамещения и новых объемов спроса в сфере передовой упаковки чипов, при этом оборудование для гибридной сварки от Piotech требует особого внимания. Общей основой для обоих тезисов служит один вывод: фаза восходящего цикла глобального рынка WFE еще не завершена, а рост в 2026–2027 годах будет поддерживаться постоянными инвестициями в производство DRAM и NAND.
Для китайскоязычных инвесторов, следящих за сектором полупроводников на фондовом рынке США и оборудования на рынке акций A, данный отчет предлагает редкую точку зрения, объединяющую совместимость трендов в США и Китае. В условиях, когда в большинстве отраслей инвестиционные логики США и Китая находятся в состоянии перекрестного давления, рынок WFE остается одним из немногих сегментов, где можно найти рекомендации Outperform для активов с обеих сторон.
Отказ от ответственности
Данный материал представляет собой обзор и интерпретацию аналитических отчетов сторонних брокерских компаний, подготовленных исследовательским отделом TechFlow. Приведенные в статье рейтинги, целевые цены, прогнозы прибыли и соответствующие оценки отражают исключительно мнения аналитиков указанных компаний и представляют позицию их работодателей. Они не выражают точку зрения TechFlow и не являются инвестиционной рекомендацией. Рынок сопряжен с рисками, решения следует принимать самостоятельно. Настоящий текст не должен служить основанием для покупки или продажи каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo















