

Разбираем концептуальные акции фтороводородной кислоты — «химического ключа» полупроводников: производственная цепочка уже полностью отражена в ценах, а дивергенция только начинается.
Автор: Дэвид, Исследовательский центр Чаосян
Электронно-чистая плавиковая кислота сейчас пользуется большим спросом.
1 июля тайваньская газета Economic Daily сообщила, что TSMC, Samsung и SK hynix активно скупают данный материал, а цены от поставщиков уже увеличены на 20–30%.
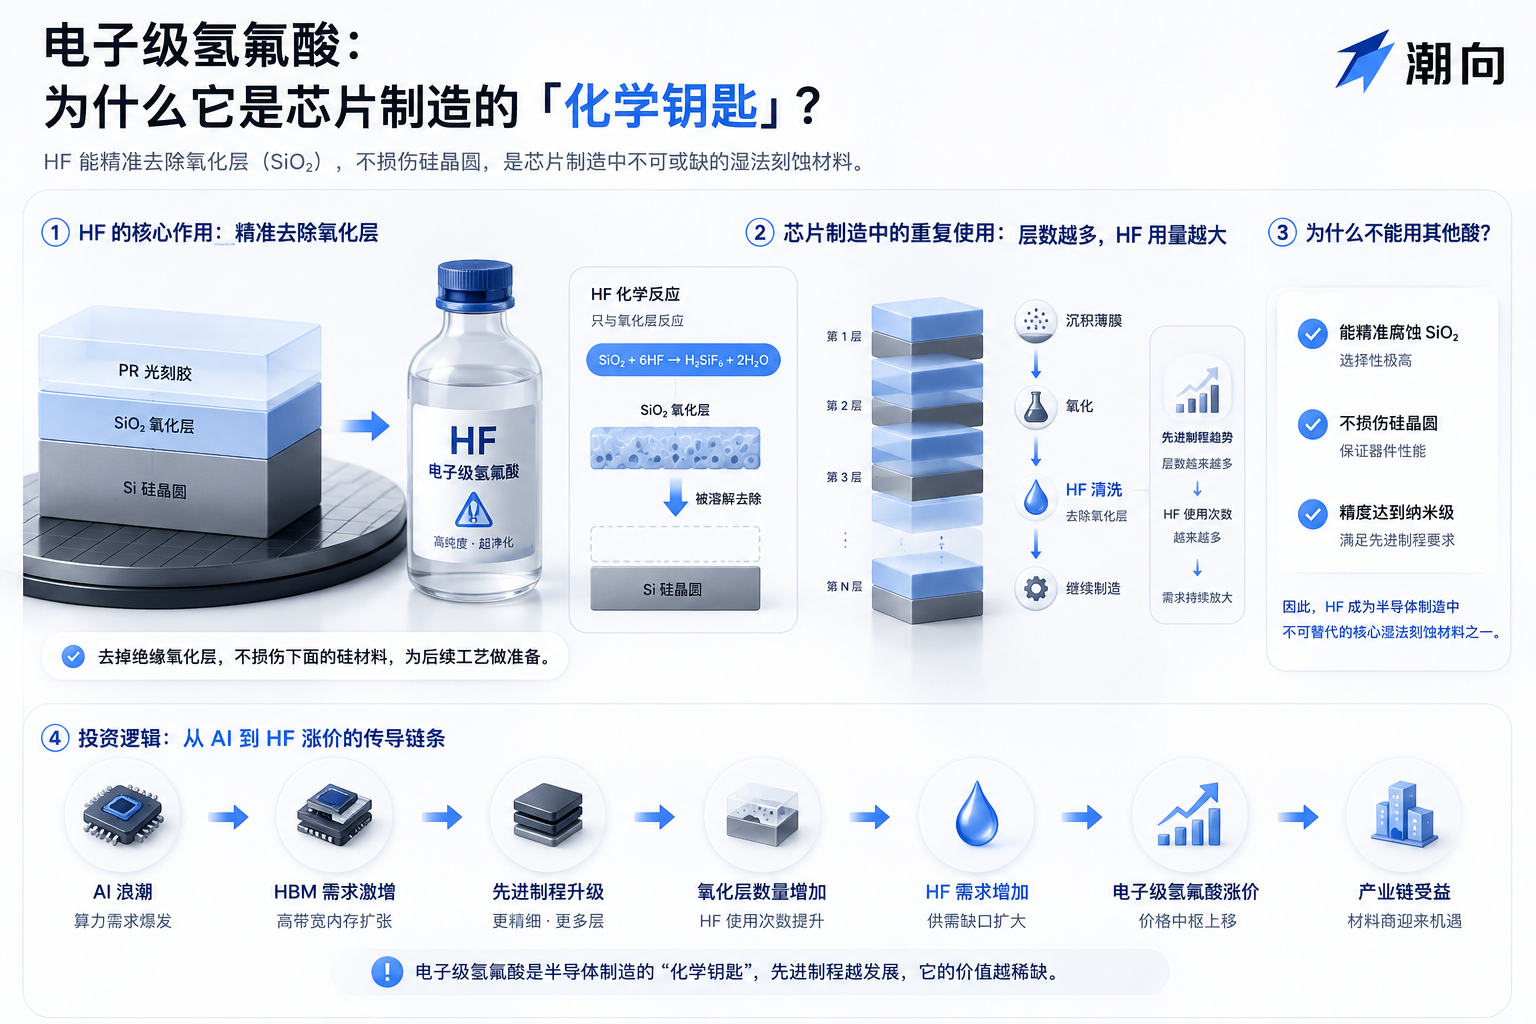
Проще говоря, при производстве чипов на поверхности кремниевой пластины образуется плёнка диоксида кремния, которую необходимо точно растворить химикатами для продолжения процессов. Электронно-чистая плавиковая кислота как раз для этого и предназначена:
Способность растворять диоксид кремния без повреждения нижележащих цепей делает её одним из наиболее расходных химикатов на этапах очистки и травления пластин, в отрасли её называют «химическим ключом».
Производство плавиковой кислоты требует взаимодействия флюорита с серной кислотой; перебои в судоходстве через Ормузский пролив разогнали цены на серу, за ней подорожала серная кислота, что увеличило себестоимость; корейские местные производители материалов были вынуждены начать массовые закупки сырья для материкового Китая с премией около 40% выше уровня начала года.
Руководствуясь этой логикой, сектор фторахимии на рынке акций A-share начал расти ещё со второй половины мая, и к настоящему времени его совокупный рост уже довольно значителен; целый ряд связанных акций торгуется вблизи своих максимумов за 52 недели.
Дефицит, рост цен, замещение импорта отечественными аналогами... Эти истории рынок уже давно слышал и принял.
На текущем этапе важно понять, какие из компаний в этой массовой росчерке действительно демонстрируют финансовое исполнение, а какие движутся исключительно за счёт рыночных настроений.
От флюорита до G5: полный разбор производственной цепочки
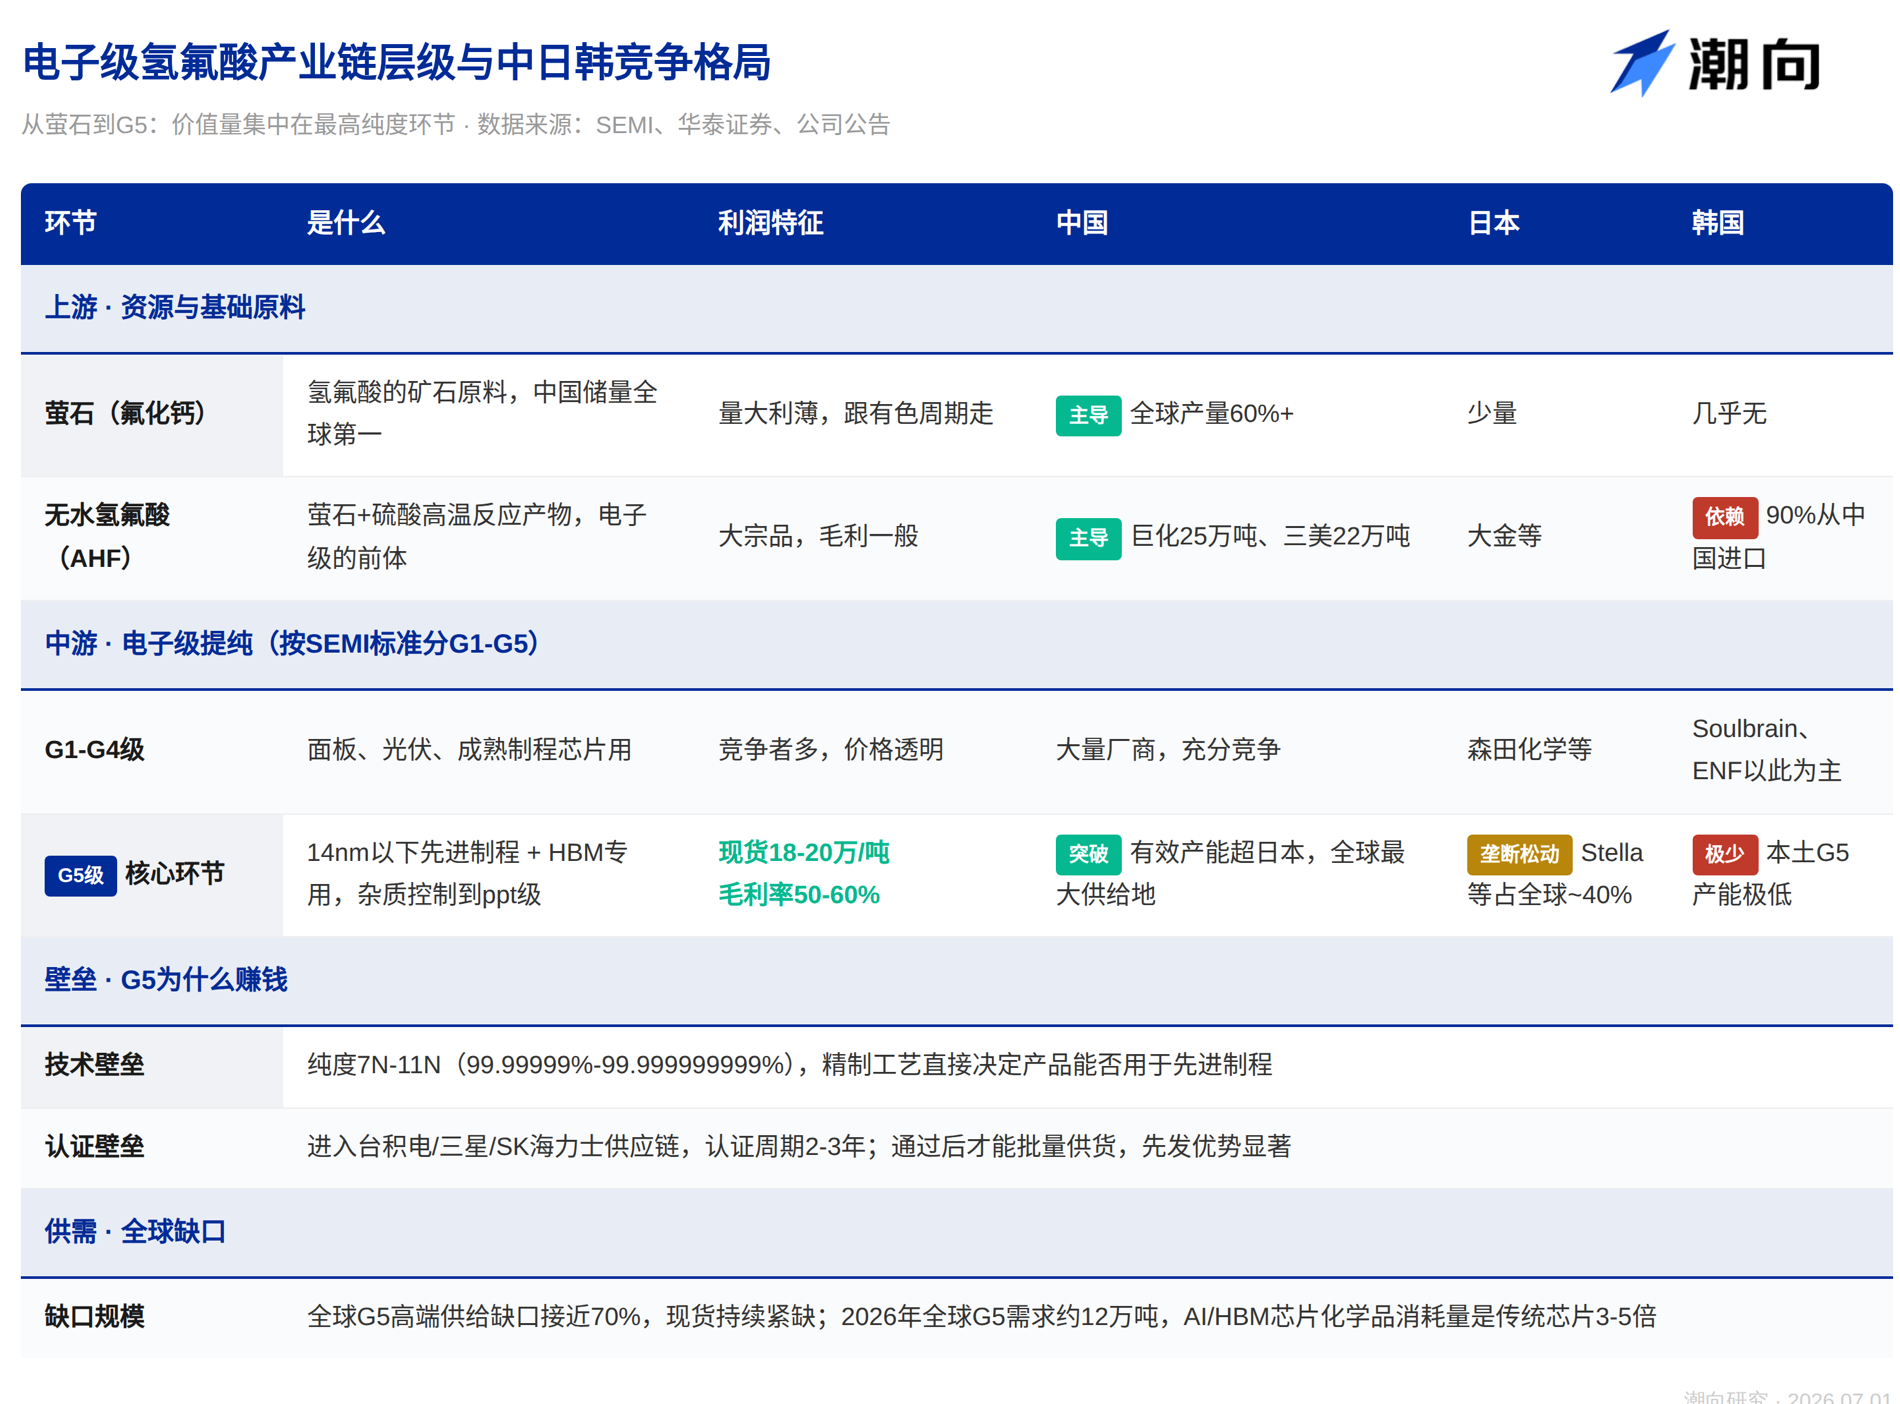
Цепочка сырья для электронно-чистой плавиковой кислоты довольно коротка: флюорит (фтористый кальций) плюс серная кислота, высокотемпературная реакция даёт безводную плавиковую кислоту (AHF), которая затем проходит многоступенчатую очистку для получения электронных продуктов разной степени чистоты.
Уровни чистоты делятся на пять категорий от G1 до G5 согласно международным стандартам SEMI, G5 является высшим классом, соответствующим передовым техпроцессам 14 нм и менее, то есть производственным линиям TSMC, Samsung, SMIC, а также продуктам памяти вроде HBM, предъявляющим сверхвысокие требования к чистоте при мойке.
Распределение прибыли по этой цепочке крайне неравномерно.
- Верхний уровень: флюорит и безводная плавиковая кислота относятся к сырьевым товарам, объёмы велики, но маржинальность низкая; цены зависят от циклов серной кислоты и цветных металлов;
- Средний уровень: обычная электронно-чистая плавиковая кислота (от G1 до G4) сталкивается с высокой конкуренцией, цены прозрачны, прибыль умеренная.
- Настоящие деньги сосредоточены именно на уровне G5: по данным отраслевых исследований, приведённым East Money, спотовая цена продукции класса G5 составляет 180–200 тыс. юаней за тонну, а валовая маржинальность ведущих компаний достигает 50–60%. Дефицит мирового предложения продукции высшего класса приближается к 70%, спотовые поставки остаются напряжёнными.
Причина высокой рентабельности G5 кроется в двух барьерах входа.
- Технология: чистота должна достигать от 7N до 11N (от 99,99999% до 99,999999999%), а способность процесса очистки напрямую определяет годность продукта.
- Сертификация: вход в цепочки поставок TSMC, Samsung и SK hynix обычно занимает два-три года, только после прохождения можно выходить на серийные поставки. Два этих барьера суммируются, и одновременно их преодолевают лишь немногие компании в мире.
Долгое время эта ниша находилась в полной монополии японских компаний.
Stella Chemifa, Morita Chemical и Central Glass совместно контролируют почти 40% мировых мощностей по производству продукции высокого класса; их технические показатели лучшие в мире; корейские Soulbrain и ENF Technology специализируются преимущественно на среднем и низком сегменте G3–G4, локальных мощностей G5 практически нет, 90% сырья для безводной плавиковой кислоты импортируется из Китая.
Китайские производители постепенно освоили выпуск класса G5, внутренние эффективные мощности уже превысили японские, сделав Китай крупнейшим поставщиком продукции высшего класса в мире. Исходя из показателей мощностей G5 и пройдённой клиентской сертификации, связанные акции рынка A-share примерно разделяются на три группы:
Первый эшелон: крупносерийное производство G5, получение сертификации международных гигантов
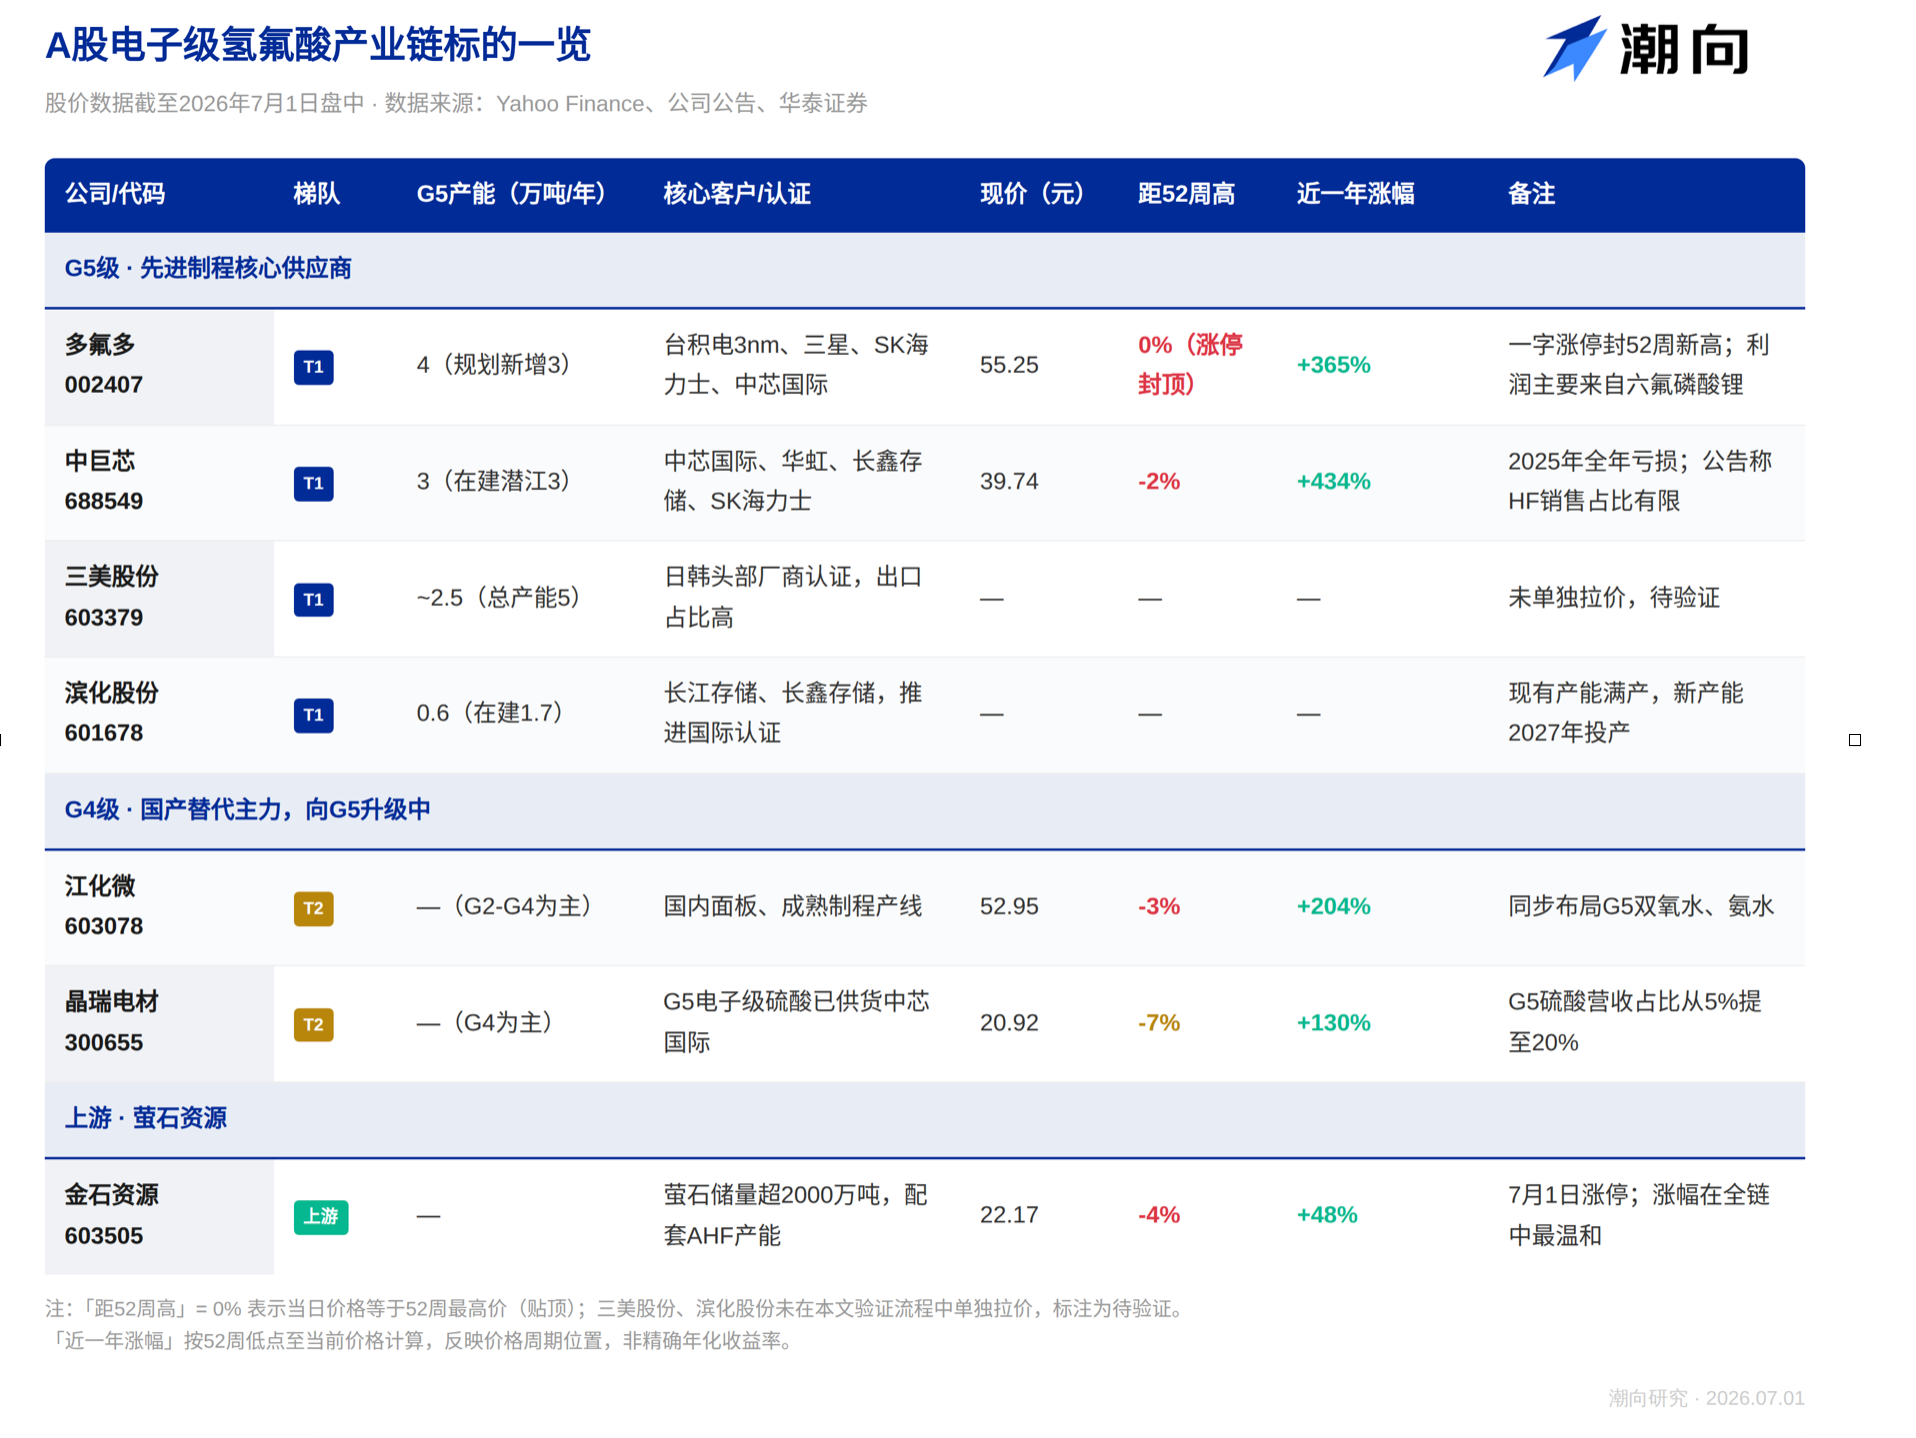
- Do-Fluoride (002407) — лидер по мощностям G5 внутри страны, 40 тыс. тонн/год, прошёл сертификацию четырёх игроков: TSMC (техпроцесс 3 нм), Samsung, SK hynix, SMIC; доля на мировом рынке около 25%
- Zhongjuxin (688549) — мощность G5 составляет 30 тыс. тонн/год (дополнительные 30 тыс. тонн строятся на базе Цяньцзяна), участие Huaan Securities и национального инвестиционного фонда, тесная привязка к SMIC, Hua Hong, CXMT, вход в цепочку поставок SK hynix
- Sanmei Gudfen (603379) — общая мощность электронно-чистой плавиковой кислоты составляет 50 тыс. тонн/год, более половины приходится на G5, прошёл сертификацию ведущих японских и корейских производителей, высокая доля экспорта
- Binfa Gudfen (601678) — текущая мощность G5 6 тыс. тонн/год, работает на пределе возможностей, дополнительные 17 тыс. тонн высококлассных мощностей планируют запустить в 2027 году, поставки для YMTC и CXMT
Второй эшелон: преобладает G4, идёт переход к G5
- Jianghuawei (603078) — ветеран рынка влажных электронных химикатов, плавиковая кислота охватывает уровни G2–G4, обеспечивает локальные панели и линии зрелых техпроцессов, параллельно ведётся подготовка к выпуску G5
- Jingrui Diancai (300655) — мощность электронно-чистой плавиковой кислоты 22 тыс. тонн, преобладает G4, электронно-чистая серная кислота класса G5 уже идёт массовыми поставками в SMIC (об этой компании речь пойдёт ниже)
Верхний уровень (сырьё): флюорит
- Jinshi Ziyan (603505) — единственная на рынке A-share чисто ресурсная лидирующая компания по флюориту, запасы превышают 20 млн тонн, имеется собственная мощность по безводной плавиковой кислоте 300 тыс. тонн/год, контроль над ценообразованием на стороне себестоимости
Одним предложением схему заработка в этой цепочке можно описать так:
верхний уровень зарабатывает на сырье, средний — на масштабе, а G5 — на технологических барьерах. В рамках текущего цикла роста цен наибольшей прибыльной эластичностью обладает сегмент G5, который также является самым активно обсуждаемым рынком.
Рост похож, но фундаментальные причины совершенно разные
График ниже наглядно демонстрирует: акции всей цепочки практически все укрепились вблизи своих максимумов за 52 недели. Однако при детальном рассмотрении темы и нарративы сильно различаются.
Do-Fluoride: прибыль реальна, но не за счёт плавиковой кислоты
Публичные данные показывают, что чистая прибыль Do-Fluoride за первый квартал 2026 года составила 376 млн юаней (+480%), скорректированная чистая прибыль — 380 млн юаней (+1724%), что превышает показатель за весь 2025 год.
Huaan Securities повысила рейтинг до «Покупать», прогнозируя прибыль за 2026–2028 годы в размерах 1,724 млрд, 2,335 млрд и 3,260 млрд юаней соответственно, с мультипликаторами P/E 29, 22 и 16 раз.
Откуда она пришла?
По данным Sina Finance, в первом триместре 2025 года блок новых энергетических материалов (преимущественно гексафторфосфат лития) составил 34,97% доходов, а валовая маржа взлетела с 8,62% до 19,53%, став главным двигателем прибыли. Гексафторфосфат лития служит сырьём для электролита литий-ионных аккумуляторов и не имеет отношения к полупроводникам.
В ходе этой волны цены на гексафторфосфат лития выросли с 47 тыс. юаней за тонну в июле 2025 года до 130 тыс. юаней в первом квартале. Do-Fluoride, как второй по величине мировой поставщик (объём отгрузок около 50 тыс. тонн, доля рынка ~20%), полностью использовала этот ценовой разрыв. Брокерские расчёты показывают, что лишь этот фактор может дать чистую прибыль свыше 2 млрд юаней в 2026 году.
Что касается плавиковой кислоты, сама Do-Fluoride на платформе общения с инвесторами в ноябре 2025 года отметила: «Рыночные цены на полупроводниковую плавиковую кислоту стабильны, волатильность невысокая».
Рынок покупает Do-Fluoride по ярлыку «лидер роста цен на плавиковую кислоту», однако скачок прибыли в первом квартале обеспечен ростом цен на гексафторфосфат лития, что слабо связано с полупроводниками. Более того, цены на него уже начали снижаться.
Zhongjuxin: выросла в четыре раза, но компания опровергает навязанный рынком ярлык
Акции Zhongjuxin поднялись с минимума за 52 недели в 7,44 юаня до 39,74 юаня, показав максимальный рост во всей цепочке. В 2025 году компания закончила год с убытком 16,59 млн юаней. В первом квартале 2026 года впервые вышла в плюс с чистой прибылью 6,37 млн юаней.
В день ограничения сверху 15 мая компания выпустила объявление о ненормальной волатильности с тремя ключевыми тезисами: «Доля выручки от бизнеса по электронно-чистой плавиковой кислоте незначительна»; «Прямых торговых отношений с компанией Samsung Electronics по данной продукции нет»; «Не заключали существенных договоров о повышении цен с указанными клиентами»...
Основной бизнес Zhongjuxin заключается в комплексном снабжении влажными электронными химикатами, плавиковая кислота — лишь одна из категорий.
До ввода мощностей в эксплуатацию и реального выхода на прибыль текущая цена в 39,74 юаня отражает компанию, заработавшую в первом квартале всего 6,37 млн юаней. Разрыв заполнен исключительно ожиданиями.
Jianghuawei и Jingrui Diancai: профиль соответствует, но важно понимать, у кого уже есть заказы, а кто ещё ждёт
Акции Jianghuawei выросли более чем на 200% за год, основной профиль — влажные электронные химикаты, ведутся работы по запуску классов пероксида водорода и аммиака уровня G5.
Его преимущество — широкий продуктовый портфель и широкая клиентская база; продукция используется в локальных панелях и линиях зрелых техпроцессов. Переход к G5 означает движение снизу вверх, но продукт пока находится на стадии клиентской сертификации, наличие заказов на передовые техпроцессы в открытом доступе не подтверждено.
Jingrui Diancai выросла на 130%, отступа всего 7% от максимума, выглядит наименее экстремально в этой группе. У неё есть то, чего нет у большинства конкурентов:
Электронно-чистая серная кислота класса G5 уже идёт массовыми поставками в SMIC, доля в выручке выросла с 5% до 20%. Это уже реализованные заказы. В условиях, когда вся цепочка оценивается исходя из ожиданий, компании с реальной отгрузкой будут сильнее сопротивляться падению при коррекциях.
Остальные, например Jinshi Ziyan, выросли примерно на 50%, самый спокойный вала цепочки. Это флюоритовый шахтный бизнес, зарабатывающий на росте сырьевых цен, связь с полупроводниками косвенная. Рост цен на флюорит удорожает безводную плавиковую кислоту, что трансформируется в цену электронных продуктов; скорее это «двигатель затрат» всей цепочки, а не прямой бенефициар конечного спроса.
Данные, заслуживающие внимания
Краткосрочное ценообразование тематических акций рынка A-share часто расходится с фундаментальными показателями.
Для сектора плавиковой кислоты, который коллективно закрепился на вершинах, краткосрочные и среднесрочные драйверы различаются.
В краткосрочной перспективе смотрят на ликвидность и настроения, игнорируя фундаментал
Данные таблиц лидеров сделок (Longhu Bang) по недавним верхним лимитам Do-Fluoride демонстрируют определённые закономерности.
11 июня ограничение сверху (закрытие на уровне 38,19 юаня), оборот 7,92 млрд юаней, коэффициент оборачиваемости 20,13%. Данные Longhu Bang показывают, что институциональные счета фиксировали чистую продажу на сумму 179 млн юаней, спекулятивный капитал «чэнду» фиксировал чистую покупку на 226 млн юаней, счет «квантовые стратегии пробоя» фиксировал чистую покупку на 77,14 млн юаней;
22 июня снова ограничение сверху, оборот 7,906 млрд юаней, институциональные чистые продажи 147 млн юаней, счета отделений брокеров чистые покупки 490 млн юаней. (Данные получены из публичной информации Шэньчжэньской биржи, представлены на даты торгов)
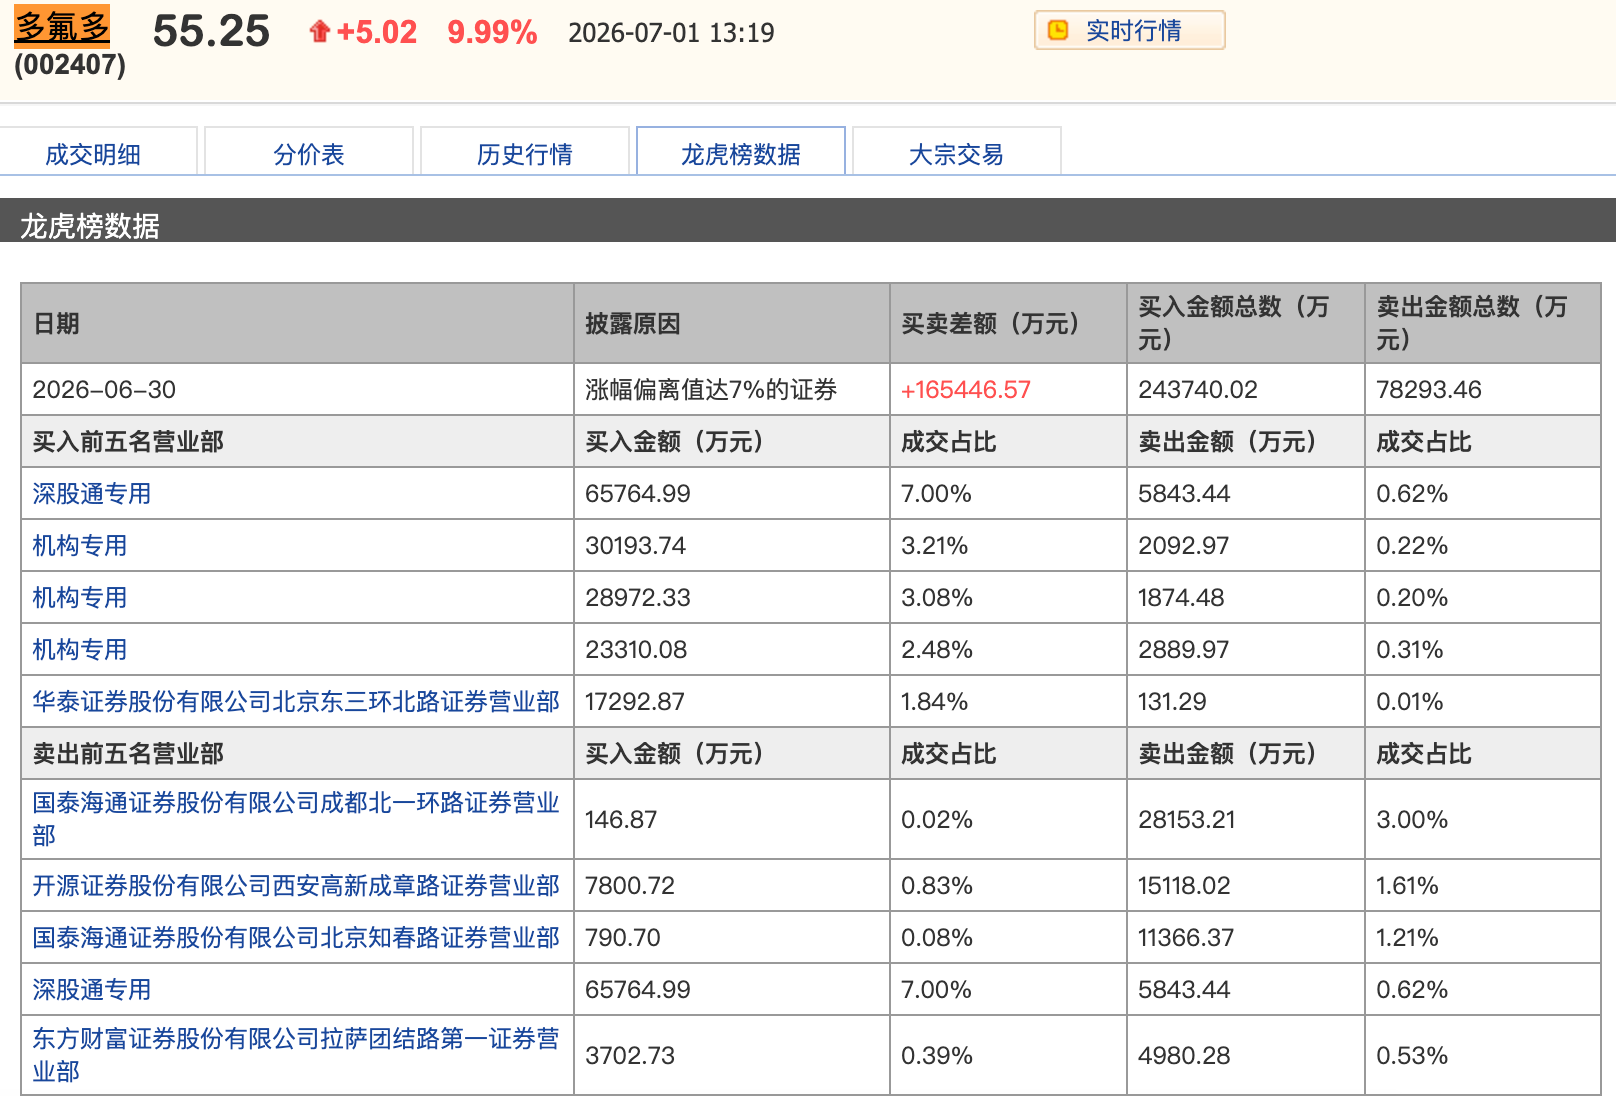
Оба случая ограничения сверху продемонстрировали одну структуру: институциональные участники продают, спекулянты покупают.
29 июня Do-Fluoride возглавила рейтинг популярных акций в системе Tonghuashun. Сегодня, 1 июля, акция открылась с пробитием верхней границы лимита и зафиксировала новый максимум за 52 недели.
С точки зрения рыночного опыта, когда тематическая акция одновременно удовлетворяет условиям «лидерство в рейтинге популярности», «последовательные ограничения сверху при рекордной оборачиваемости» и «непрерывные чистые продажи институционалов», это обычно сигнализирует о достижении максимального уровня рыночных настроений.
Предстоящие возможные узловые моменты для катализаторов:
Дополнительные повышения цен со стороны корейских производителей в июне-июле (ожидания корейских СМИ), промежуточные отчеты Do-Fluoride и Zhongjuxin (в середине августа), листинг IPO Changxin Memory Technologies (рыночные оценки: середина июля — начало августа).
Если эти события продолжат подогревать интерес, краткосрочные настроения смогут поддерживаться; в противном случае давление фиксации прибыли после огромной оборачиваемости проявится очень быстро.
Выводы исследовательского центра Чаосян
Фундаментальная логика спроса и предложения в этой цепочке надежна: расширение мощностей ИИ стимулирует спрос, японские игроки не наращивают производство, Корея зависит от импорта, цены действительно растут.
Однако котировки всего сектора действительно находятся на высоких уровнях: лидеры выросли в 3–5 раз, таблицы Longhu Bang фиксируют продажу институционалов и покупку спекулянтов, индикаторы активности (лидерство в рейтинге Tonghuashun, рекордная оборачиваемость, премия ETF) полностью задействованы.
На данном этапе важность отраслевой логики уступает потенциалу доходности относительно риска; даже правильная логика может быть оценена рынком настолько, что пространство для роста иссякает.
Если необходимо выбрать относительно безопасную позицию в этой цепочке, Jingrui Diancai отстоит от максимума на 7%, является наименее экстремальной в цепочке и уже имеет исполненные заказы на серную кислоту G5; Jinshi Ziyan показала самый умеренный рост (~50%), но зарабатывает на удорожании флюорита, связь с полупроводниками здесь косвенная.
Серия промежуточных отчетов в августе станет жёстким контрольным этапом для сектора плавиковой кислоты; компании, где финансовые результаты не оправдают ожиданий по котировкам, первыми начнут падать при отступлении настроений.
Отказ от ответственности: данная статья предназначена исключительно для аналитического ознакомления и не является инвестиционной рекомендацией. Фондовый рынок сопряжен с рисками, инвестиции требуют осторожности. Все данные взяты из открытых источников, автор не несёт ответственности за их точность и полноту.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo















