

Разбор отчета Nomura: рост SOX на 85% — не максимум, ограничения WoS сдвигают цикл AI на 2028 год
Автор: Рита
Введение от TechFlow
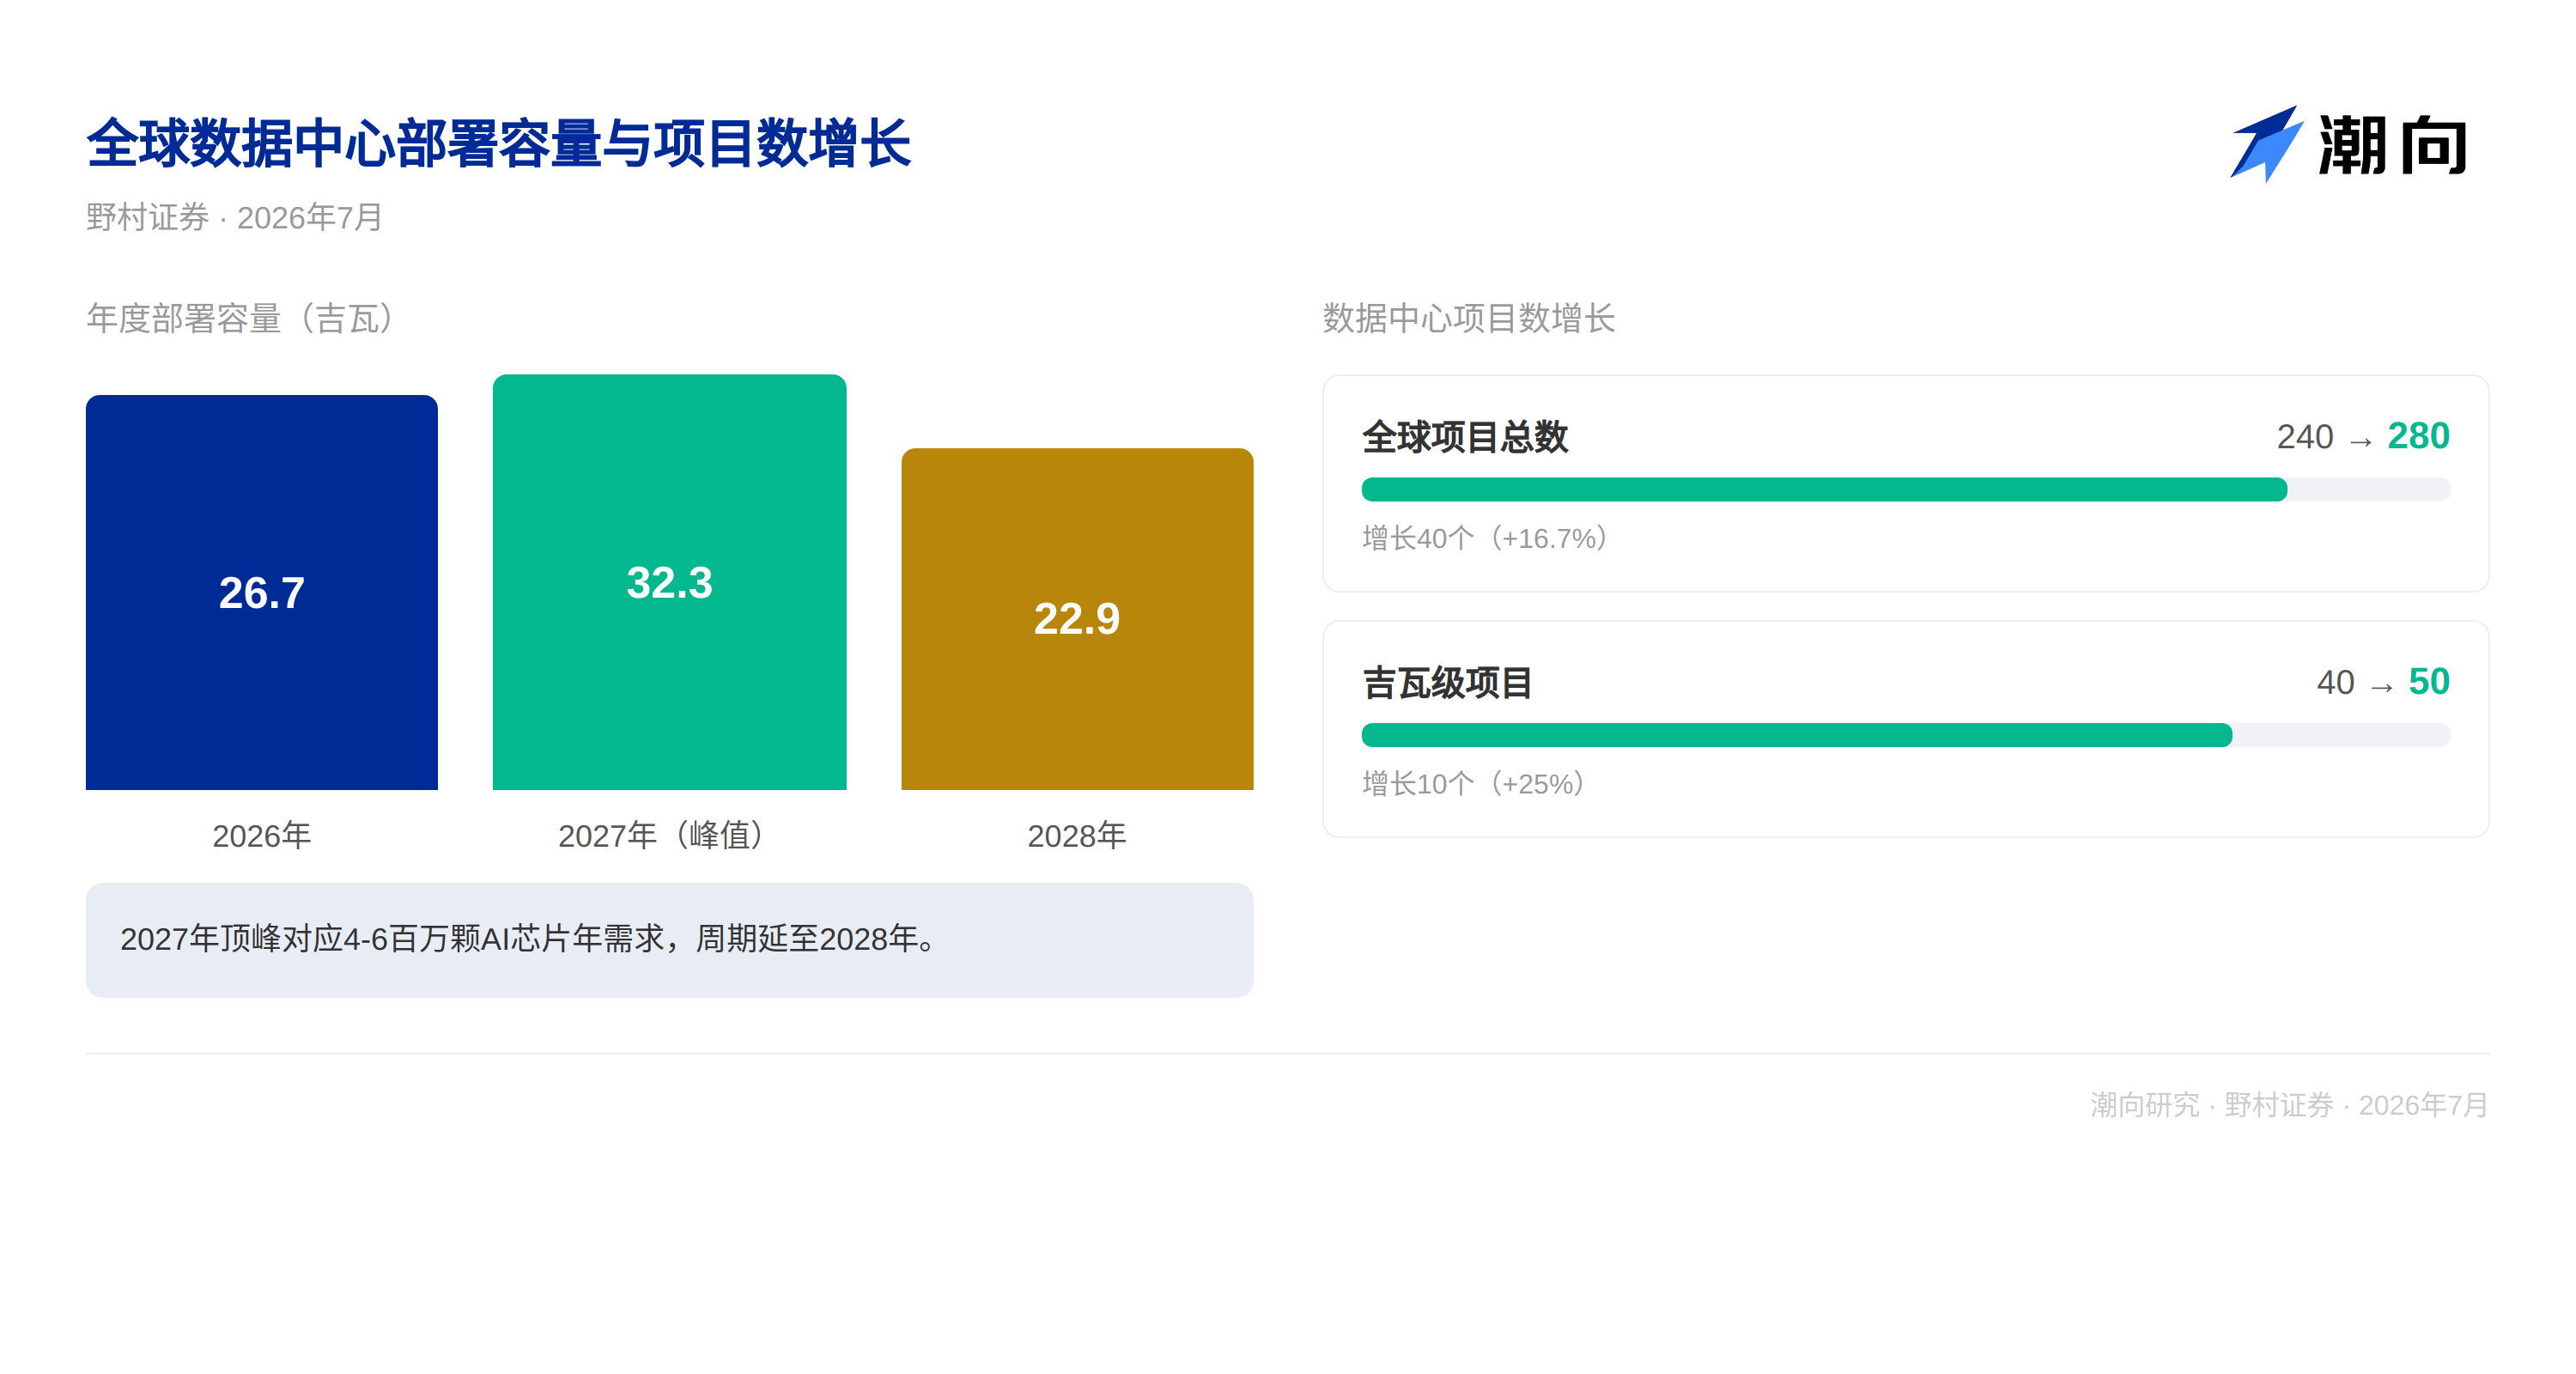
Индекс полупроводников Филадельфии (SOX) вырос на 85% с марта, однако Nomura Securities четко указывает, что вершина текущего цикла ещё не достигнута. Ключевое изменение связано с ростом числа глобальных проектов строительства дата-центров со 240 до 280 и увеличением количества проектов масштабом в гигаватты с 40 до 50. Это означает, что развертывание вычислительных мощностей переносится на период после 2027 года, что оказывает фундаментальное влияние на продление всего цикла.
Отсрочка развертывания дата-центров удлиняет цикл
Прогнозы Nomura Securities по объему развертывания составляют: 26,7 ГВт в 2026 году, 32,3 ГВт в 2027 году и 22,9 ГВт в 2028 году. Это соответствует спросу на 4–6 млн ИИ-чипов ежегодно. Пик развертывания придется на 2027 год, после чего показатели начнут снижаться. Данный временной график указывает на то, что пиковая нагрузка на производственные мощности сместится на период 2027–2028 годов.
Прогнозируемые темпы роста мирового рынка серверов повышены до 74% в 2026 году и 65% в 2027 году (ранее было 43%), а темпов роста ИИ-серверов — до 78% и 76% соответственно (ранее было 58%). Подобное повышение прогнозов встречается редко. В случае их реализации 2026–2027 годы станут самыми напряженными для всей цепочки создания стоимости серверного оборудования.
Спрос на ЦПУ серьезно недооценен
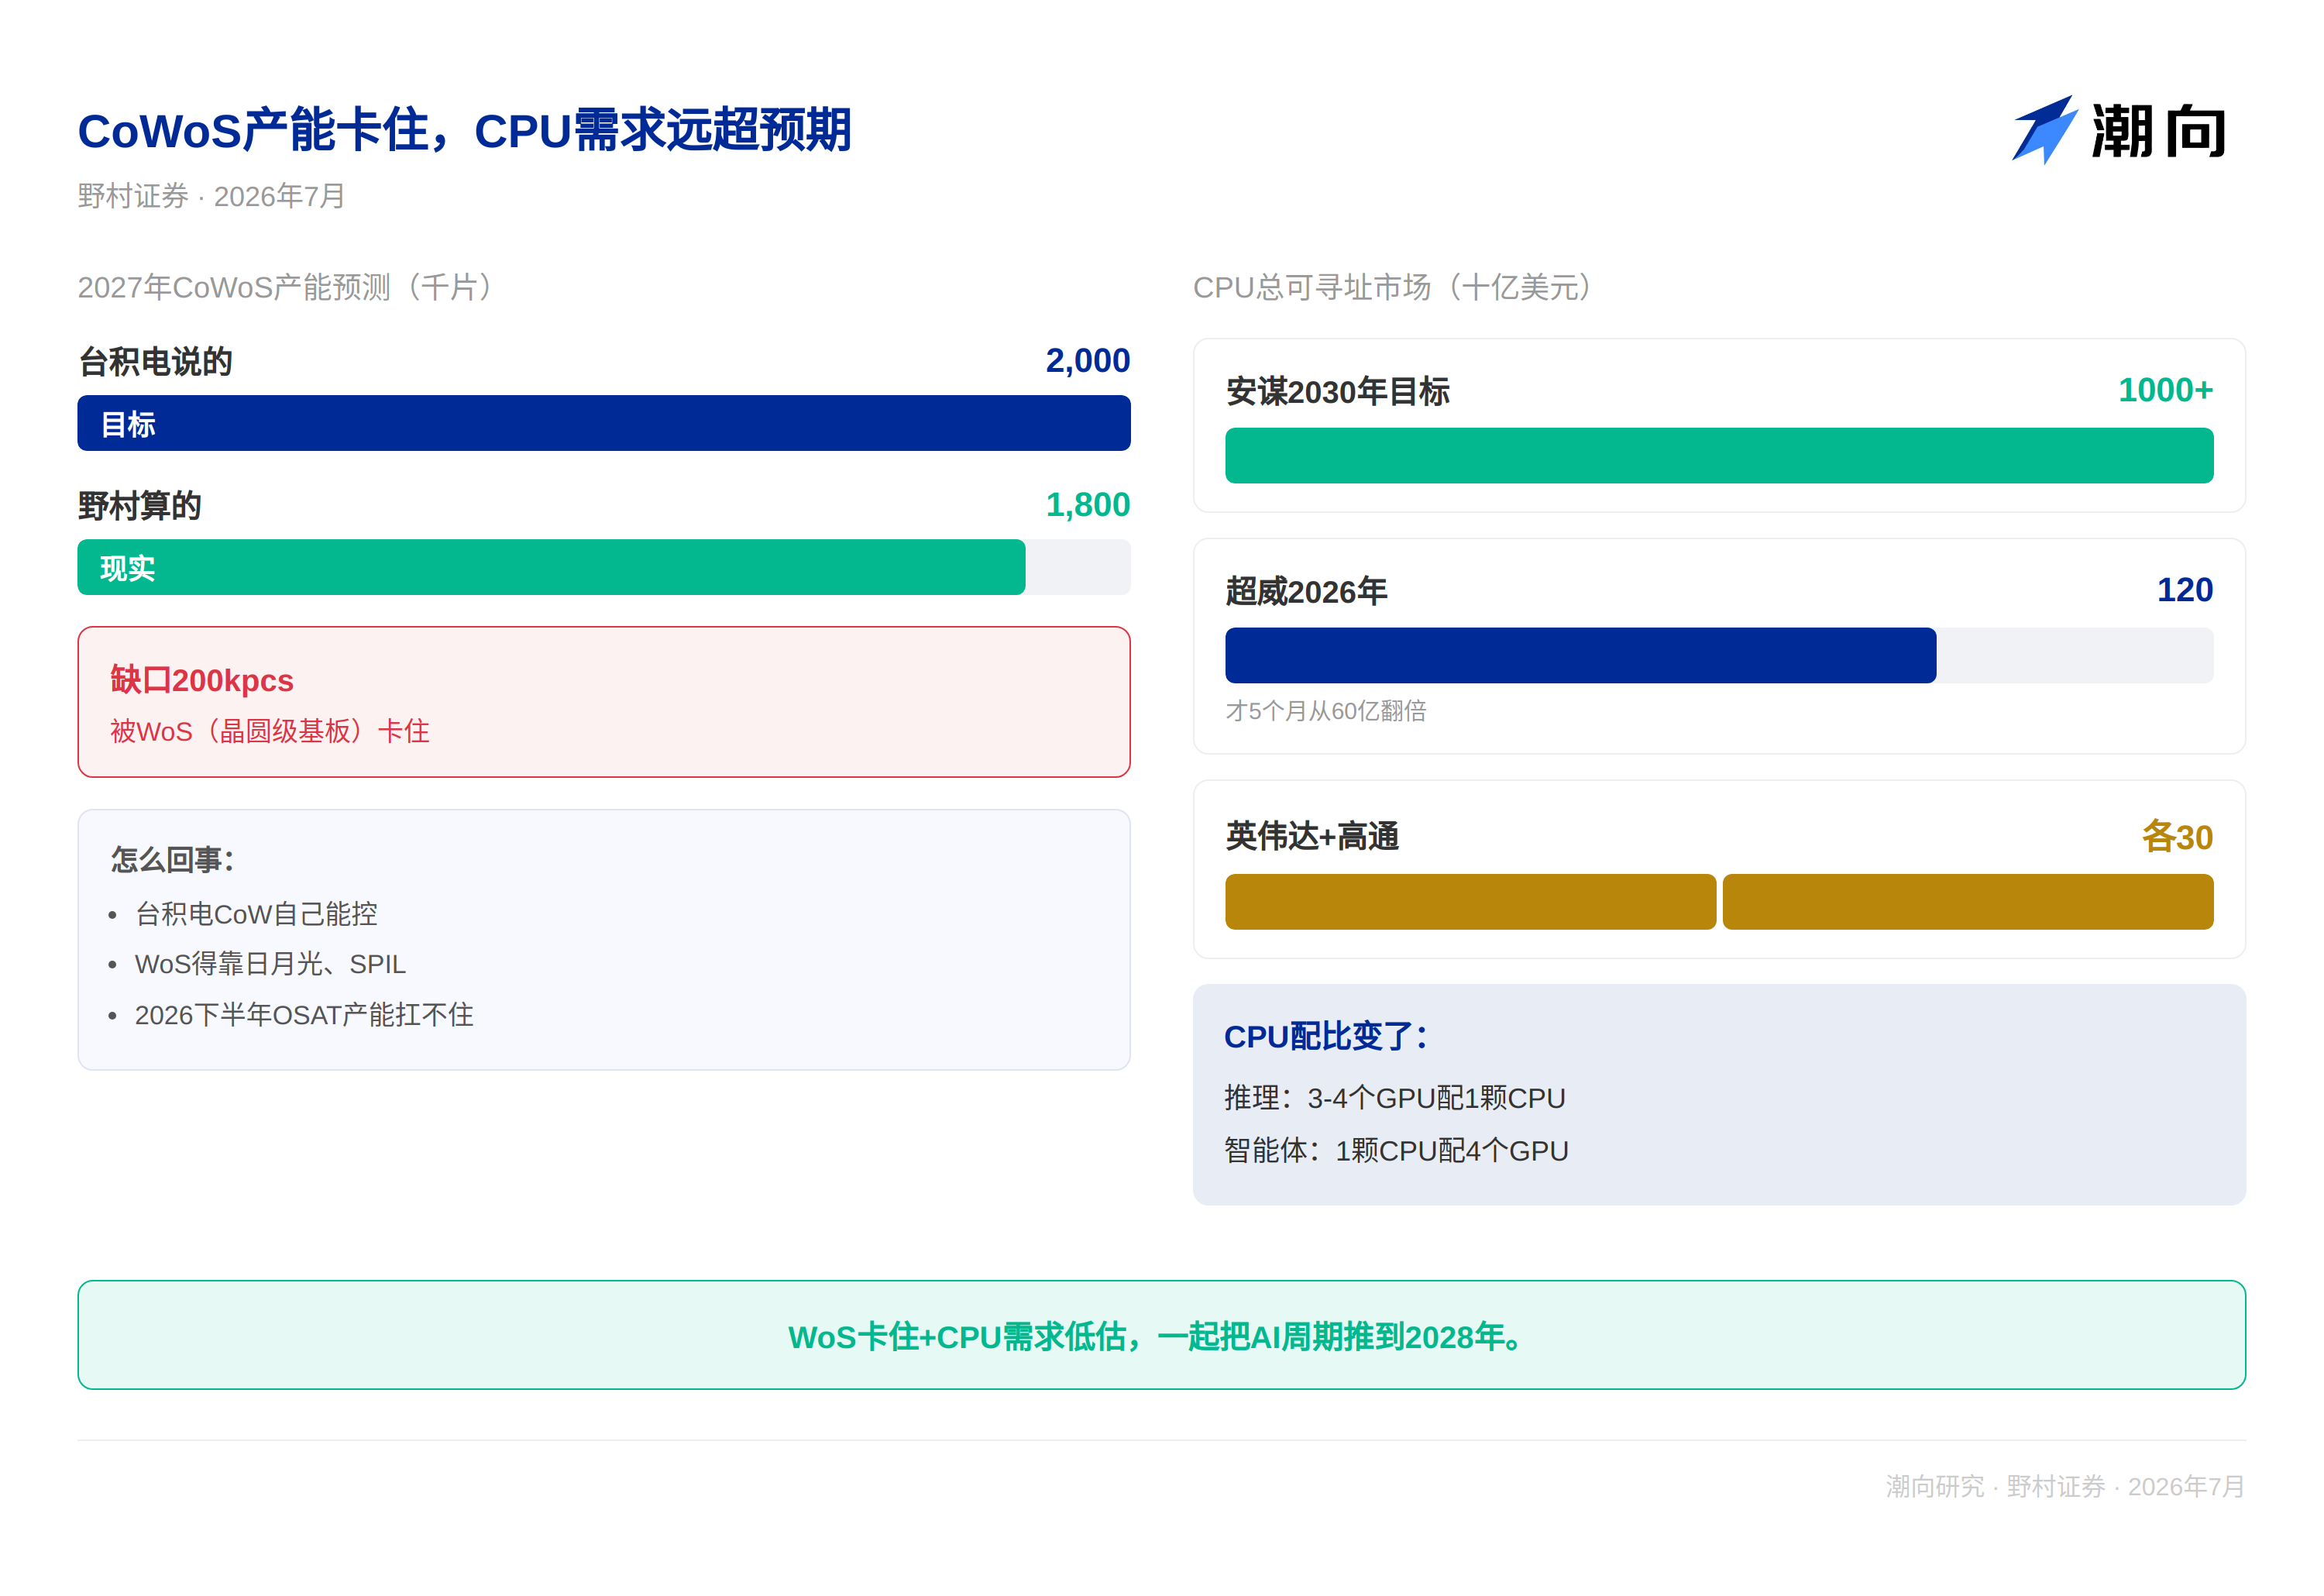
Наиболее упускаемым из виду в отчете фактором является рост спроса на процессоры. Arm ставит целью достичь объема общего адресуемого рынка (TAM) ЦПУ для дата-центров свыше 100 млрд долларов к 2030 году. AMD оценивала TAM серверных ЦПУ в 60 млрд долларов в ноябре 2024 года, но всего через пять месяцев, в мае 2026 года, этот показатель удвоился до 120 млрд долларов. NVIDIA и Qualcomm каждая планирует захватить долю в 20 млрд долларов.
Соотношение между ЦПУ и ГПУ претерпевает фундаментальные изменения. В задачах вывода (инференса) соотношение составляет от 3:1 до 4:1. Однако в рабочих нагрузках агентовного типа (agentic) оно меняется на противоположное — 1:4 (1 ЦПУ на 4 ГПУ). Это означает, что спрос на ЦПУ значительно превышает рыночные ожидания и становится ключевым фактором продления текущего цикла.
Узкое место WoS представляет собой реальное ограничение
Наиболее ценной точкой зрения в отчете является микроразбор производственных мощностей CoWoS. TSMC повысила целевые показатели мощностей CoWoS с 1 300–1 350 kpcs до 2 000 kpcs (на 2027 год), тогда как модель Nomura Securities рассчитывает лишь 1 800 kpcs. Это точная оценка реального положения дел.
Расширение мощностей чипон-в-подложке (CoW) на TSMC контролируется самостоятельно, однако расширение мощностей WoS зависит от независимых фабрик тестирования и упаковки (OSAT), таких как ASE и SPIL, при этом скорость корректировки производительности явно отстает. Уже во второй половине 2026 года мощности WoS станут ограничивающим фактором для общих показателей выпуска CoWoS. Целевые показатели TSMC исторически не достигаются, и фактические мощности ближе к 1 800 kpcs.
Технология EMIB-T от Intel (Embedded Multi-Die Interconnect Bridge) создает серьезную конкуренцию TSMC. Тензорный процессор Google v9 может перейти на технологию сквозных кремниевых переходов (TSV) в 2028 году, что поставит под угрозу способность TSMC диктовать цены на передовые технологии упаковки.
Целевые цены девяти компаний повышены на 15–50%
Nomura Securities повысила целевые цены на акции девяти компаний в сегменте ИИ и полупроводников. Среди них: MediaTek повышена на 49,5% до 5 800 тайваньских долларов, TSMC — на 46,4% до 3 425 тайваньских долларов, Realtek — на 33,9% до 2 115 тайваньских долларов, NXP — на 30,9% до 6 880 тайваньских долларов, GlobalWafers — на 28,2% до 1 200 тайваньских долларов, Kinsus — на 26,6% до 390 тайваньских долларов, Bihe Technology — на 24,1% до 720 тайваньских долларов, Jingwang Integrated — на 22,3% до 19 100 тайваньских долларов, ASE Group — на 15,5% до 730 тайваньских долларов.
Взгляд TechFlow
Микроаналитика узких мест WoS от Nomura Securities представляет собой ключевую ценность данного отчета. Однако инвесторам следует проявить осторожность: целевые показатели мощностей TSMC исторически не достигаются, и если расширение производств со стороны OSAT замедлится по сравнению с ожиданиями, фактический объем выпуска CoWoS в 2027 году может оказаться ниже отметки в 1 800 kpcs.
Nomura Securities уже изменяла рейтинг TSMC в своем майском отчете по ИИ, и всего через три месяца снова повысила целевую цену. Такие частые изменения вызывают обоснованные сомнения, однако стоит отметить, что точность прогнозов Nomura Securities традиционно остается высокой.
Следует密切关注 технологии EMIB-T от Intel, тензорные процессоры Google (TPU) и Trainium от Amazon — все эти направления представляют собой альтернативный курс («не NVIDIA»). Данные альтернативные решения способны полностью изменить структуру всей цепочки поставок.
С инвестиционной точки зрения верхняя точка ИИ-цикла переносится как минимум на 2028 год, поэтому любые коррекции на данном промежутке времени стоит рассматривать как возможности для покупки. При этом важно понимать, что ограничения производственных мощностей постепенно трансформируются из факторов предложения в ценообразующие факторы, что может привести к тому, что маржинальность производителей чипов окажется ниже ожидаемой.
Отказ от ответственности
Данный материал представляет собой обзор и анализ отчета третьей исследовательской компании, подготовленный командой TechFlow Research. Упоминаемые в тексте рейтинги, целевые цены, прогнозы прибыли и связанные оценки отражают исключительно позицию аналитиков данной брокерской фирмы, соответствуют взглядам ее материнской организации и не выражают мнение TechFlow Research, а также не являются инвестиционными рекомендациями.
Финансовые рынки сопряжены с рисками, принятие решений должно быть самостоятельным. Настоящий материал не должен служить основанием для совершения сделок купли-продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo















