

Анализ исследовательского отчета: Goldman Sachs вскрывает реальную картину азиатских фондовых рынков, экстремальная концентрация капитала за фасадом процветания
Автор: Рита
Обзор от TechFlow
В своем справочнике на вторую половину года, опубликованном в конце июня командой по азиатским акциям Goldman Sachs, прозвучала кажущаяся противоречивая идея: следует продолжать удерживать позиции в лидерах рынка и обходить стороной отстающие секторы.
Данные отчета показывают, что индекс MXAPJ вырос на 21% в первой половине года, но этот рост был обеспечен практически исключительно акциями технологических компаний из Южной Кореи и Тайваня. Если исключить эти два рынка, остальные регионы Азии показали падение на 9%. Логика Goldman Sachs предельно проста: именно рост прибыли является определяющим фактором для котировок акций, а лидирующие позиции рынков Северной Азии в этом отношении в краткосрочной перспективе не изменятся. Таким образом, ключевой вопрос второй половины года заключается в том, смогут ли уже подросшие компании в сфере аппаратного обеспечения и полупроводников продолжить демонстрировать рост прибыльности.
Насколько высока концентрация победителей первой половины года
Согласно данным, индекс MXAPJ вырос на 21% в первой половине года, при этом 96% этого роста пришлось всего на 8 акций. Исключив Южную Корею и Тайвань, остальные страны Азии показали отрицательную динамику с падением на 9%. В Японии наблюдается аналогичная картина: индекс Nikkei 225, сконцентрированный на технологических компаниях, вырос на 38%, тогда как более широкий To-PIX увеличился лишь на 16%.
За такой экстремальной концентрацией скрывается огромный разрыв в темпах роста прибыли. Goldman Sachs прогнозирует рост earnings per share (EPS) индекса MXAPJ в 2026 году на 60%, из которых 320% обеспечит Южная Корея, а 48% — Тайвань. Для стран АСЕАН и Австралии ожидается рост лишь в диапазоне единиц процентных пунктов. Именно этим обусловлен рост Южной Кореи на 119% и Тайваня на 56% за текущий год. Goldman Sachs провели исторический бэктест: за последние 30 лет лишь в 5 годах одновременно соблюдались два условия — рост индекса в первой половине года более чем на 10% и повышение прибыльных ожиданий. Среднегодовая доходность этих пяти лет во второй половине составила 13%, тогда как в другие периоды она равнялась всего 2%. Сейчас азиатский рынок как раз попал в зону этого «позитивного сигнала».
Рост прибыли определяет всё
Ключевая логика стратегов Goldman Sachs сводится к одному утверждению: 80% доходности на азиатском рынке обеспечивается за счет роста прибыли или повышения прибыльных ожиданий. В 2027 году темпы роста прибыли в Азии могут снизиться до 22%, однако этот показатель все равно останется выше, чем в других регионах мира. Южная Корея и Тайвань являются центрами полупроводниковой промышленности, и их темпы роста прибыли зависят от одного ключевого фактора — дисбаланса спроса и предложения на рынке памяти (DRAM/NAND).
Аналитики Goldman Sachs в области полупроводников рассчитывают, что глобальный спрос на вычислительные мощности к 2030 году вырастет в 24 раза, преимущественно благодаря развитию ИИ. Однако предложение чипов памяти не поспевает за ним. Уже в 2025 году дефицит DRAM и NAND достиг рекордных масштабов, ожидается, что к 2027 году он только углубится, а ситуация улучшится лишь к 2028 году или даже в 2029–2030 годах. Неравенство спроса и предложения подталкивает цены на чипы вверх, а высокая заемная нагрузка в отрасли памяти приводит к тому, что прибыль растет опережающими темпами по сравнению с ценами. Это и есть прямой источник сверхвысоких темпов роста прибыли компаний Южной Кореи и Тайваня.
Макроэкономическая среда смещается в сторону повторной инфляции
Макроэкономический фон также улучшает свою динамику. Риски войны в районе Ирана снизились, что привело к существенному падению цен на нефть. Команда Goldman Sachs по сырьевым товарам пересмотрела прогноз цены на нефть марки Brent в четвертом квартале 2026 года с $90 до $80. Для стран, импортирующих энергоресурсы, снижение цен позитивно сказывается на перспективах экономического роста и снижает инфляционное давление. Goldman Sachs прогнозирует, что во второй половине года среднегодовой темп роста мирового ВВП (в квартальном исчислении) вернется к уровню 2,6%, а в Китае составит 4,7%.
Что касается денежно-кредитной политики, ФРС США оставила жесткие сигналы, и инвесторы ожидают возможного повышения ставки во второй половине года. Доллар в краткосрочной перспективе продемонстрирует укрепление, однако если смотреть горизонт на 12 месяцев, большинство валют Азии сейчас недооценены и имеют потенциал для восстановления котировок.
Шесть тем с оценкой «сверх веса» (overweight)
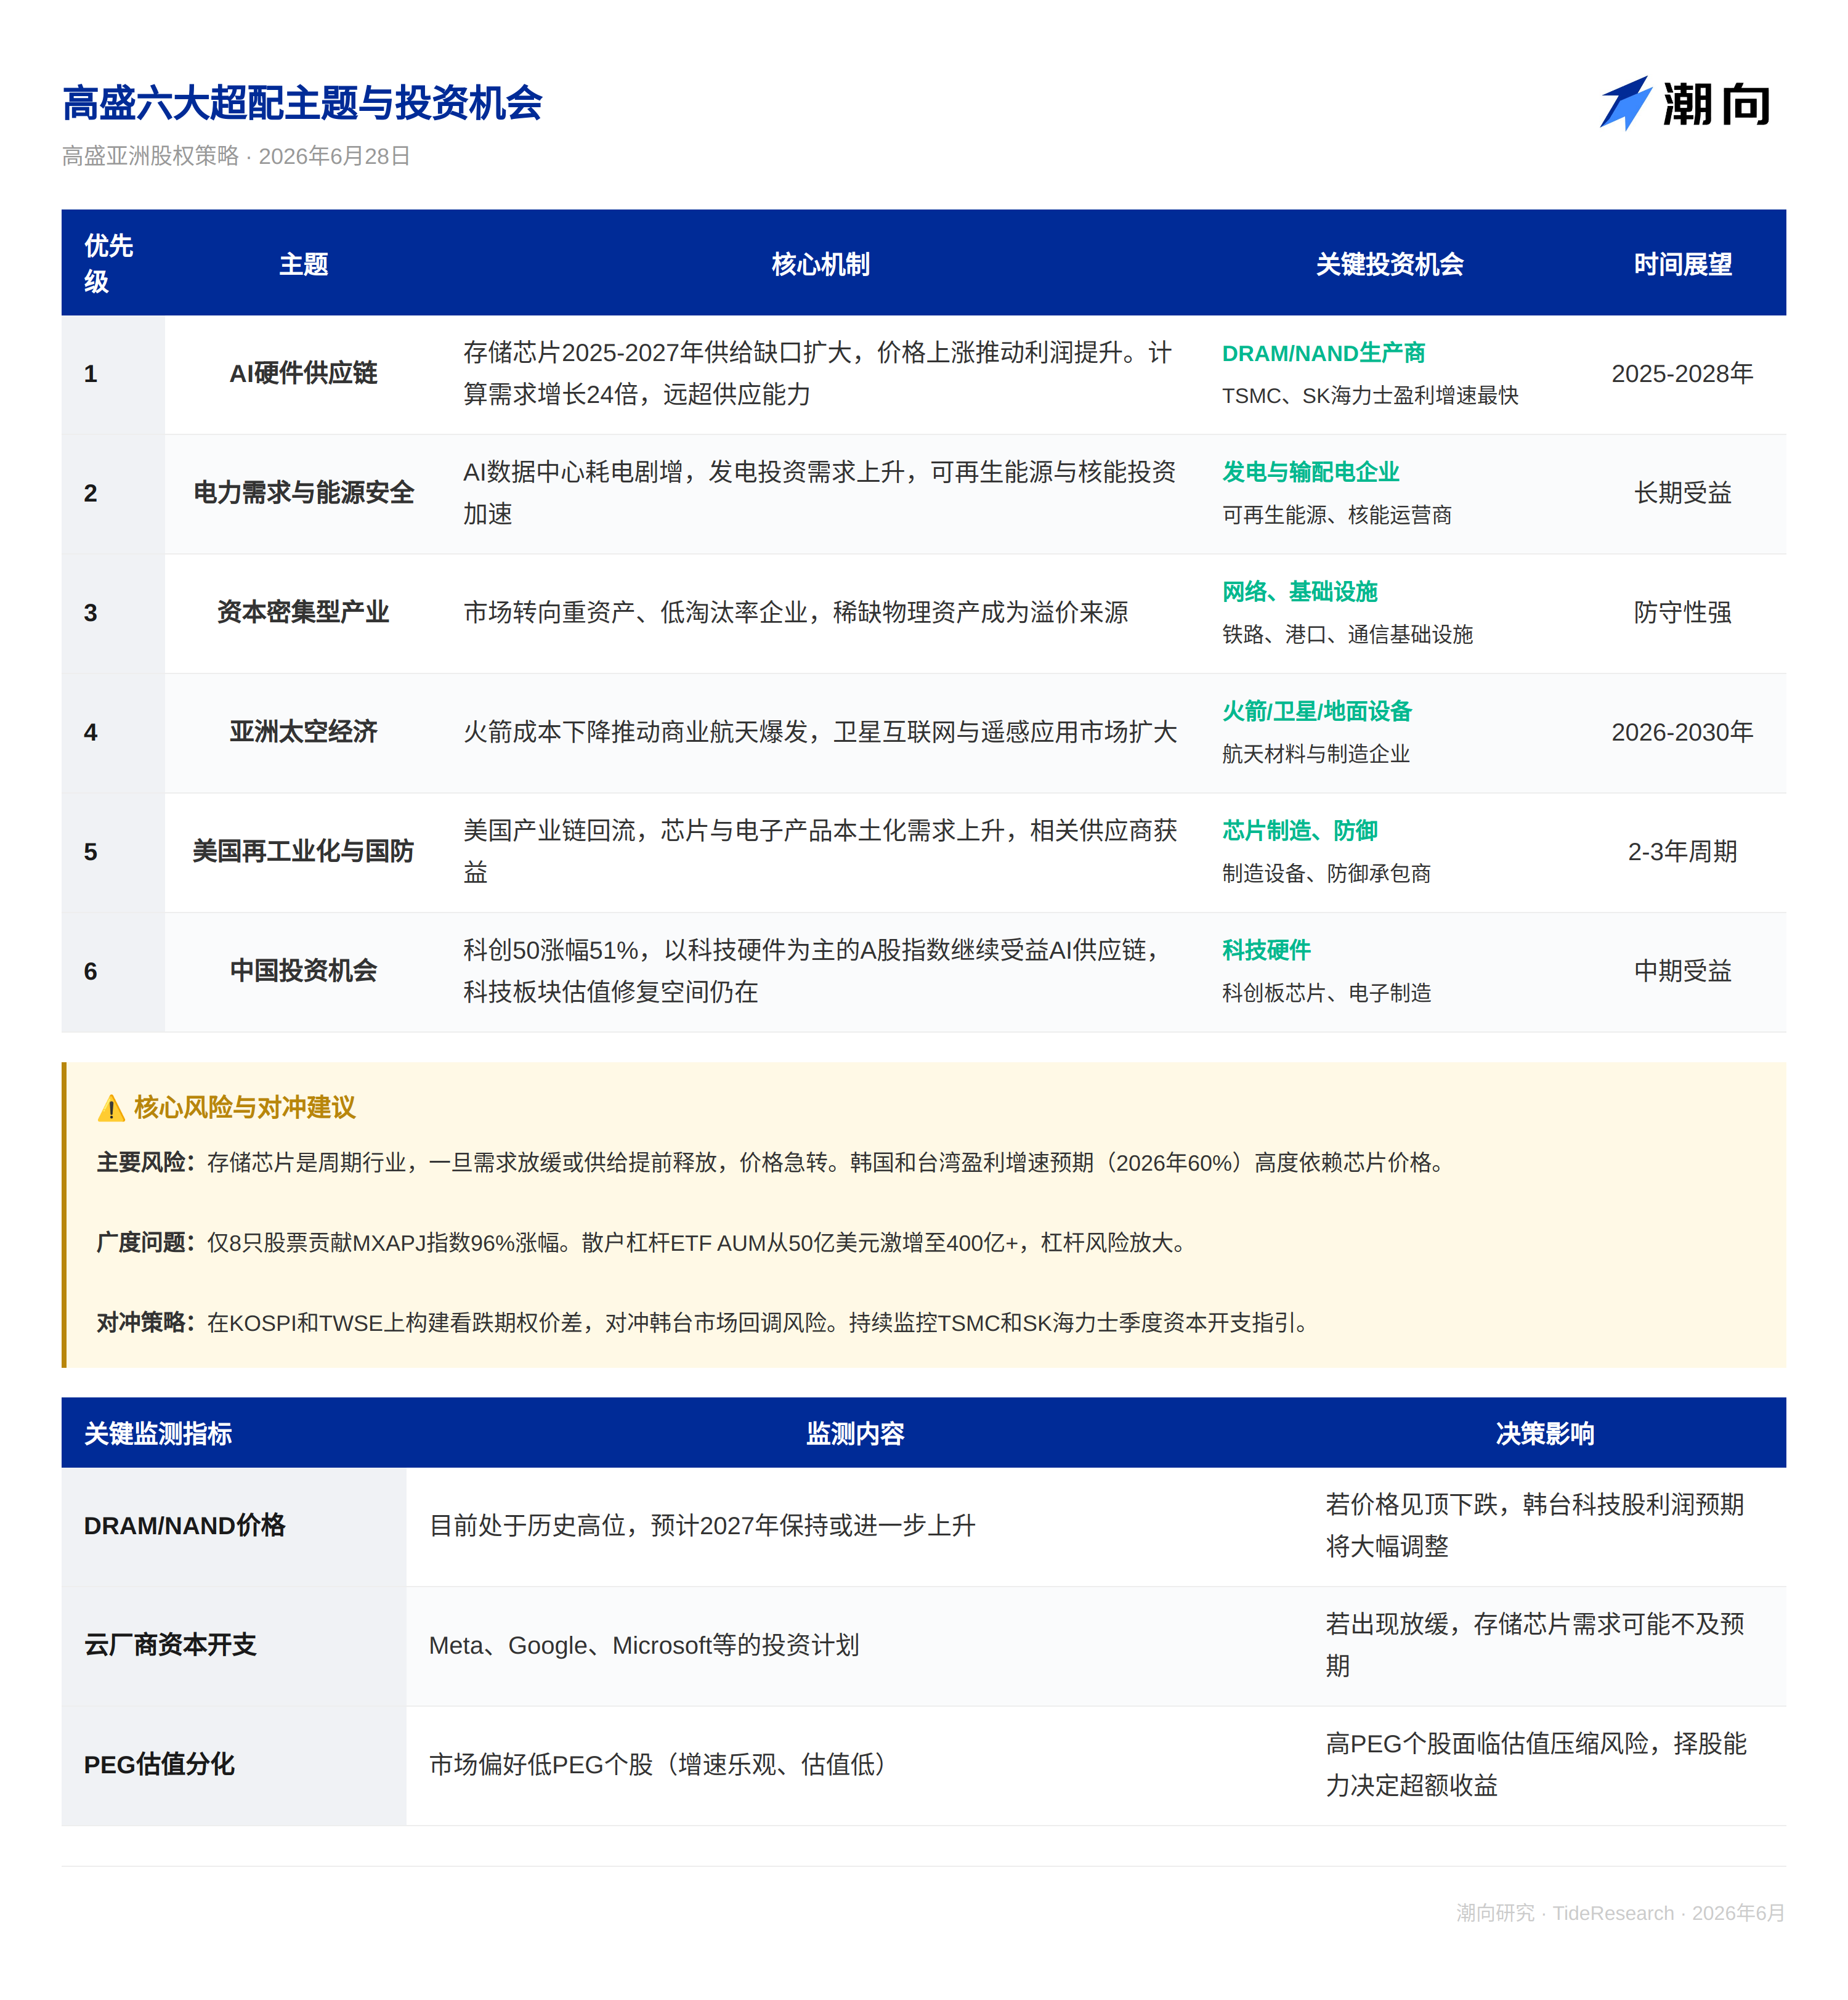
Во второй половине года Goldman Sachs продолжает поддерживать оптимистичный взгляд на шесть направлений.
На первом месте остается цепочка поставок инфраструктуры искусственного интеллекта. Глобальный спрос на вычисления к 2030 году вырастет в 24 раза, предложение полупроводников памяти не успеет за ним, причем рекордный дефицит уже наблюдался в 2025 году, а к 2027 году он только углубится. Цены на чипы растут, вслед за ними увеличивается и прибыль производителей.
Среди других выделенных тем: спрос на электроэнергию и энергетическая безопасность, капиталоемкие отрасли, реиндустриализация и оборонный сектор США, инвестиционные возможности в Китае, а также новая добавленная тема — космическая экономика. С ростом мощностей ИИ должно последовать масштабное инвестирование в генерацию энергии. Космическая промышленность включает ракеты, спутники, наземное оборудование и аэрокосмические материалы; ей оказывается государственная поддержка, а спрос постепенно формируется. На рынке акций материкового Китая индекс Sci-Tech Innovation Board 50 (STAR 50) уже подорожал на 51% в текущем году, а индекс с преобладанием технологического аппаратного обеспечения будет продолжать расти вслед за цепочкой создания стоимости ИИ.
Конкретная структура портфеля по рынкам
Пересмотр весовых коэффициентов со стороны Goldman Sachs выглядит следующим образом: Южная Корея и Тайвань сохраняют статус overweight, целевые значения на горизонте 12 месяцев составляют 12 000 пунктов для KOSPI (что соответствует 46%-й доходности в долларах США) и 51 000 пунктов для TWSE (18%-я доходность). A-акции Китая получают рейтинг overweight, целевая отметка для CSI 300 — 5 500 пунктов (18%-я доходность). Япония — overweight, целевой индекс TOPIX — 4 400 пунктов (17%-я доходность). Оффшорные китайские акции, Гонконг и Сингапур остаются в нейтральном весе (neutral), Австралия, Таиланд и Филиппины — подвесом (underweight). Целевое значение для MXAPJ на 12 месяцев — 1 080 пунктов, что обеспечивает совокупную доходность на уровне 25%. По секторам рекомендуется overweight в технологическом оборудовании, капитальных товарах и банковском секторе.
Четыре основных риска
Отчет также выделяет четыре аспекта, требующих постоянного мониторинга.
Во-первых, слишком узкий рыночный тренд. На долю всего восьми акций приходится 96% роста MXAPJ в этом году. Как только начнется коррекция этих бумаг, весь азиатский индекс окажется под давлением.
Во-вторых, розничные инвесторы наращивают заемные позиции. Объемы корейских рычажных ETF выросли с $5 млрд в начале года до более чем $40 млрд, что может многократно усиливать волатильность индексов.
В-третьих, вопросы оценки стоимости. Проведя анализ 11 отраслевых сегментов цепочки поставок технологического оборудования, Goldman Sachs пришли к выводу, что оценки в целом соответствуют темпам роста, однако между отдельными эмитентами наблюдаются значительные различия. Недавно инвесторы чаще выбирают бумаги с низким коэффициентом PEG, перспективы роста выручки по которым выглядят более оптимистично (26% против 21%).
В-четвертых, отмечается рост объема IPO. Однако в сопоставлении с общей рыночной капитализацией их доля составляет всего 1–1,5%, что можно считать вполне обоснованным.
Точка зрения TechFlow
Ключевым допущением данного отчета Goldman Sachs является тезис о том, что «рост прибыли способен поддерживать стоимость акций». Наиболее уязвимым звеном здесь выступает следующее: ожидаемые темпы роста прибыли в 60% и 22% в 2026–2027 годах в значительной степени зависят от постоянного поддержания высоких цен на чипы памяти. Память относится к сильным цикличным отраслям, и стоит спросу немного замедлиться (например, если облачные провайдеры сократят инвестиции) или предложению выйти на рынок раньше времени, как цены способны резко обвалиться.
Хотя в разделе рисков отчет упоминает спекуляции со стороны розничных инвесторов и проблему концентрации, в нем недостаточно глубоко проработан риск хвостового события, связанного с пиком цикла цен на память. Сама рекомендация Goldman Sachs присвоить акциям технологических компаний Южной Кореи и Тайваня статус overweight объективно несет в себе свойственную исследованиям индийских и биржевую бычьую тенденцию.
Для инвесторов нарратив вокруг ИИ переходит от этапа «рассказывания историй» к этапу «проверки результатов по отчетам». Однако一旦出现 разворот hardware-цикла, его разрушительное воздействие окажется сильнее, чем при консалидации программного сектора, поскольку аппаратное обеспечение имеет дело с запасами, производственными мощностями и жесткими ограничениями по капитальным расходам. Это критический параметр, который необходимо контролировать через квартальные руководства TSMC и SK Hynix в части капитальных затрат.
Отказ от ответственности
Настоящая статья представляет собой подборку и интерпретацию исследовательского отчета третьей брокерской компании от исследователей TechFlow. Приведенные в тексте рейтинги, целевые цены, финансовые прогнозы и соответствующие суждения отражают исключительно мнение аналитиков данного брокера, выражают позицию их организации и не отражают точку зрения TechFlow, а также не являются инвестиционной рекомендацией.
Инвестиции сопряжены с риском, решения должны приниматься самостоятельно. Настоящий материал не должен служить основанием для покупки или продажи каких-либо ценных бумаг.
Источник данных: Отчет по азиатскому рынку акций Goldman Sachs (команда Timothy Moe, 28 июня 2026 г.)
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo















