


Разбор инвестиционной философии Гэвина Бейкера, одного из ранних инвесторов NVIDIA: покупка акций компаний, преодолевающих узкие места в ИИ-инфраструктуре, и продажа акций с учётом общих рыночных рисков
Перевод и подготовка материала: TechFlow
Ведущие: Эджааз Ахамадин (EJ), Джош Кейл (Josh)
Оригинальное название эпизода: «Что сейчас покупают лучшие инвесторы в области ИИ»
Источник подкаста: Limitless Podcast
Дата выхода: 28 мая 2026 г.
Редакционное вступление
В этом эпизоде подкаста основное внимание уделено инвестиционной философии Гэвина Бейкера — основателя Atreides Management, который на протяжении многих лет делал ставки на Nvidia и Cerebras. Его ключевой тезис заключается в том, что ИИ — это не пузырь, а сверхцикл инфраструктуры, движимый электроэнергией, кремниевыми пластинами (вэйферами) и вычислительной мощностью. Подлинные избыточные доходы достигаются не за счёт крупных языковых моделей (LLM) или чат-ботов, а в сегментах поставщиков «лопат и совков» — таких как соединения GPU, память, чипы для вывода (inference), передовые техпроцессы и энергоснабжение.
Гэвин Бейкер одновременно хеджирует риски общего рынка с помощью опционов put на ETF QQQ и концентрирует свои инвестиции в активы, решающие физические «узкие места» ИИ: Astera Labs, Unity, Micron, Nvidia, Cerebras, Positron. Он переносит дискуссию о «пузыре ИИ» с эмоционального уровня на уровень ограничений спроса и предложения, полагая, что пока TSMC, ASML, высокопроизводительная память и электросети не смогут быстро достичь избытка предложения, капитальные затраты в сфере ИИ вряд ли повторят сценарий интернет-пузыря 2000 года.
Ключевые цитаты
Пузырь ИИ или сверхцикл?
- «ИИ не находится в пузыре; напротив, он находится в разгаре сверхцикла».
- «Наибольшая отдача достигается не в сегменте SaaS и не в компаниях-разработчиках чат-ботов вроде OpenAI или Anthropic, а в электроэнергии, вычислительной мощности и производстве кремния».
- «Это не интернет-пузырь, поскольку основными покупателями вычислительных мощностей являются самые умные и финансово устойчивые компании мира, которые не используют долговое финансирование».
- «Если весь рынок невозможно перенасытить, то его резкий обвал, характерный для традиционных пузырей, маловероятен».
Настоящие «узкие места»: электроэнергия, вэйферы и токены
- «Теория Гэвина проста: он фокусируется исключительно на узких местах инфраструктурного слоя ИИ — ценность имеют те, кто повышает производительность на ватт и снижает стоимость генерации одного токена».
- «Сейчас лаборатории ИИ всё больше заботятся о том, сколько токенов можно получить на каждый ватт потреблённой электроэнергии».
- «Электроэнергия и вэйферы — две непреодолимые преграды, два ключевых ограничения, сдерживающих ускорение развития ИИ».
Сдвиг с предварительного обучения на вывод и последующее обучение
- «Завершение предварительного обучения модели ещё не означает, что она будет оставаться «гением» всю жизнь; ей необходимо продолжать осваивать новые данные на этапе последующего обучения (post-training)».
- «Вывод требует огромных вычислительных ресурсов, поэтому чипы и инфраструктура для вывода станут следующим приоритетом».
- «Стоимость или потенциальный доход от операций вывода могут в 5–10 раз превышать капитальные затраты на предварительное обучение».
Вертикальные малые модели, модели на стороне устройства и суверенная инфраструктура
- «В будущем вам, возможно, уже не придётся ежедневно взаимодействовать с Claude; скорее всего, вам понадобится персонализированный ИИ-агент, обученный на ваших собственных данных».
- «Скорость развёртывания инфраструктуры сама по себе является барьером для входа; скорость итераций в цифровом мире значительно выше, чем скорость строительства физической инфраструктуры».
«Тот, кто способен сократить сроки физического развёртывания — от нескольких месяцев или лет до нескольких недель, — сможет назначать очень высокие цены за свою ИИ-инфраструктуру».
Инвестиционный подход Гэвина: длинные позиции по узким местам и хеджирование рисков общего рынка
- «Он твёрдо уверен, что победители в сфере ИИ обязательно появятся, но это не означает, что он оптимистично оценивает весь рынок; опционы put на QQQ — это его защита от системного риска снижения».
- «TSMC фактически замедляет ускорение пузыря; пока производственные мощности по выпуску чипов не могут мгновенно расшириться, капитальные затраты не склонны выходить из-под контроля».
- «Гэвин Бейкер — это более зрелый, устойчивый и проверенный временем аналог Леопольда Ашенбреннера: успех первого измеряется десятилетиями, тогда как у второго пока — кварталами».
Активы, достойные ставки в рамках сверхцикла ИИ
EJ: Гэвин Бейкер — чрезвычайно продуктивный, но почти неизвестный широкой публике инвестор в сфере ИИ. За последние 20 лет он начинал инвестировать в ряд компаний, которые позже стали всемирно известными, задолго до того, как они получили широкую огласку. Среди его ранних удач — инвестиции в Nvidia (ведущего поставщика GPU и ускорителей вычислений для ИИ) и Cerebras (компанию по разработке ИИ-чипов). Его чёткая позиция заключается в том, что ИИ — это не пузырь, а, напротив, сверхцикл.
Он считает, что ключевые «узкие места» и ограничения можно выявить, наблюдая за тремя базовыми элементами инфраструктуры ИИ: watts (электроэнергия), wafers (кремниевые пластины) и token (единица генерации и вычислений в моделях). Его вывод прост: наибольшая отдача от ИИ достигается в сегментах электроэнергии, энергетики и производства кремния — и практически не связана ни с программным обеспечением как услугой (SaaS), ни с чат-ботами вроде Anthropic или OpenAI. В конечном счёте вся отрасль будет смещаться вниз по цепочке создания стоимости к полупроводникам — тем самым «лопатам и совкам», которые поддерживают всю индустрию ИИ.
Когда многие заявляют, что ИИ уже превратился в пузырь, он видит в этом уникальную возможность поколения для покупки, особенно в сегменте ИИ-инфраструктуры. Он выражает эту точку зрения через фонд объёмом около 4,1 млрд долларов США.
Если вы знакомы с рассуждениями Гэвина об этих ограничениях, особенно в контексте ИИ-инфраструктуры, то эта теория покажется вам знакомой. Мы ранее неоднократно обсуждали в нашем подкасте инвестора Леопольда Ашенбреннера, который также сделал значительные инвестиции в аналогичные направления. Разница лишь в том, что Леопольд действует примерно три года, тогда как Гэвин — более 20 лет.
Управляющие активы Леопольда составляют примерно в три раза больше, чем у Гэвина, однако продюсер подкаста Лук привёл отличную мысль: «Вы можете обогнать Уоррена Баффета за один год, но сможете ли вы делать это десятилетиями?». Историческая эффективность Гэвина Бейкера говорит о том, что у него может быть иной взгляд на эту инвестиционную стратегию.
Тем, кто ещё не слышал о Гэвине Бейкере, стоит знать, что он основатель фонда Atreides Management и в течение последних 20 лет инвестировал в Nvidia. Если вы владели акциями Nvidia в течение 20 лет и при этом продолжали работать, это само по себе уже выглядит невероятным достижением — ведь это должно было принести колоссальную прибыль.
Среди его недавних успехов — инвестиции в Cerebras и Astera Labs (компанию по разработке чипов для подключения в ИИ-центрах обработки данных). Cerebras — это компания по созданию ИИ-чипов; в эпизоде упоминается, что после IPO её оценка оказалась поразительно высокой. Также в его портфеле есть и другие малоизвестные компании, о которых мы поговорим в этом выпуске, проследив за его инвестиционными решениями и выявив, где именно он видит возможности для инвестиций в ИИ.
Таким образом, возникает вопрос: во что именно он вкладывает средства и почему? Если проанализировать последний отчёт 13F фонда Atreides Management (ежеквартальное раскрытие позиций американских институциональных инвесторов), то окажется, что объём управляемых активов составляет около 4 млрд долларов США. При детальном анализе крупнейших позиций становится очевидно, что все эти компании напрямую связаны с «узкими местами» развития ИИ, о которых неоднократно говорил Гэвин.
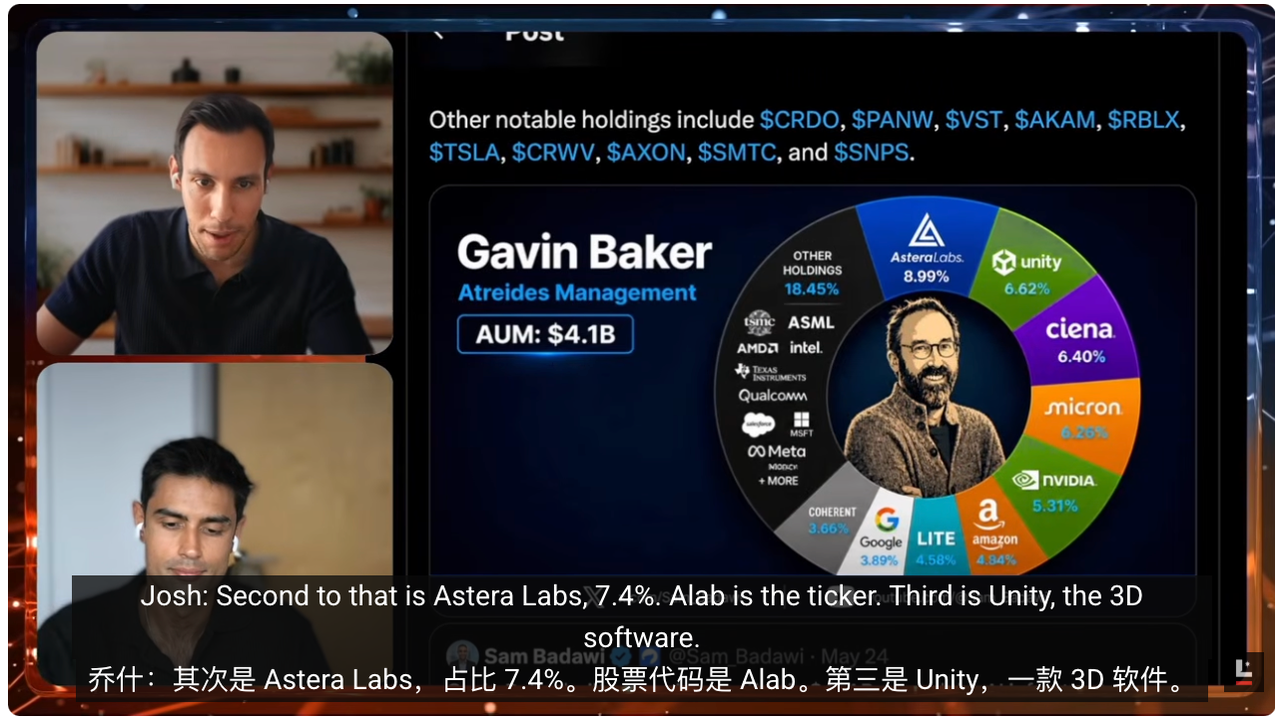
Большие доли в его портфеле занимают компании, которые кажутся не слишком «сексуальными» и многим даже неизвестны. Например, доля Astera Labs составляет около 9–10%. Astera Labs можно представить как «соединительный слой» между GPU. Представьте центр обработки данных как систему, где GPU — это двигатель, выполняющий предварительное обучение (pre-training), последующее обучение (post-training) и вывод (inference) моделей. Однако чтобы GPU могли работать, им необходимо обмениваться огромными объёмами данных друг с другом и обращаться к чипам памяти (memory chips), где эти данные хранятся.
Для этого требуется «система трубопроводов». Я формулирую это на достаточно высоком уровне, поскольку не претендую на знание всех низкоуровневых деталей. Именно такую «систему трубопроводов» и создаёт Astera Labs. Когда кластеры ИИ масштабируются до сотен тысяч чипов, узким местом перестаёт быть сам GPU и превращается в «окно передачи данных» — задачу своевременной отправки правильных данных и доступа к нужным данным в нужный момент. Astera Labs как раз решает эту проблему.
До подготовки этого эпизода я тоже не слышал об Astera Labs. Но мне помнится, что Cerebras была в аналогичной ситуации. Гэвин говорил о Cerebras примерно шесть месяцев назад, а в терминах ИИ шесть месяцев — это уже очень долго. Позже компания провела IPO с оценкой около 60 млрд долларов США, а после выхода на биржу её акции выросли ещё на 40%. Это говорит о том, что Astera Labs может оказаться важным игроком в аналогичном тренде.
Josh: Cerebras стала одной из его самых ранних инвестиций. Он вложился в компанию на очень раннем этапе её жизненного цикла, то есть верил в эту теорию уже много лет. Есть и другие компании, в которые он вкладывался на протяжении длительного времени, и главной среди них, безусловно, является Nvidia.
Участвовать в росте Nvidia более 20 лет и сохранять непоколебимую убеждённость в этом — это выдающееся достижение. Недавно я прослушал два интервью Гэвина, где он чётко заявил, что верит в сохранение текущих показателей рентабельности и спроса на продукцию Nvidia. Это означает, что, по его мнению, Nvidia имеет шанс достичь капитализации, приближающейся к 10 трлн долларов США, тогда как сегодня она находится лишь на половине этого пути.
Ещё одной заслуживающей внимания компанией является Micron («Майкрон», один из ведущих мировых производителей чипов памяти). В предыдущем эпизоде мы подробно рассказывали об инвестиционном стеке ИИ и месте этих компаний в нём — настоятельно рекомендуем вернуться и прослушать его. Micron — один из крупнейших производителей чипов памяти. В эпизоде приводится поразительная цифра: год назад её рыночная капитализация составляла менее 100 млрд долларов США, а на момент записи она уже превысила 1 трлн долларов США — рост в 10 раз за год. Это наглядно демонстрирует, насколько важна проблема памяти.
Есть и другие, менее заметные, но интересные компании. EJ, хочу особенно обратить ваше внимание на одну из них — Unity Software. Те, кто знаком с игровой индустрией, знают Unity — это игровой движок, с помощью которого созданы многие популярные игры.
Но почему же инвестор в сфере ИИ вкладывается в компанию, которая «делает видеоигры»? Ответ — в 3D-движках. Unity — это «строитель миров» (world model builder): она глубоко понимает физику, принципы функционирования мира, свойства материалов и освещение. Когда компании ИИ стремятся создать ИИ общего назначения (AGI) и человекоподобных роботов (humanoid robots), важнейшим этапом становится моделирование виртуальной среды и виртуальных наборов данных для обучения роботов. Unity как раз является одним из самых мощных инструментов для этой цели. Поэтому, если вы являетесь убеждённым сторонником «моделей мира» (world model maxi), вам должен понравиться этот пример: компания, известная благодаря игровому движку, имеет чёткий путь превращения в ключевого игрока в мире ИИ.
Инвестиционная теория и стратегия Гэвина
EJ: Теория «моделей мира» (world models) проста: современные ИИ-модели или LLM в основном понимают мир через текст и книги — как ученик, сидящий в библиотеке, — но у них нет реального практического опыта. Модели мира призваны решить именно эту проблему: поместить игрового персонажа в симулированную среду, чтобы он научился понимать, как работает физическая реальность. Что произойдёт, если я брошу телефон или пну мяч? Какие будут дальнейшие шаги? Что мне следует делать? Именно это и решает модель мира.
На сегодняшний день немногие игроки способны масштабировать такие возможности. На данный момент лидером, вероятно, является Google, у которого есть такие проекты, как Genie 3 (генеративная интерактивная модель мира от Google). В эпизоде также упоминается недавний выпуск Gemini Omni от Google, однако подобные модели пока не пережили своего «момента ChatGPT» — прорыва в массовое сознание.
Мне нравится Гэвин за то, что его портфель напоминает «гантельную стратегию» (barbell). С одной стороны — традиционные, понятные всем активы: GPU и память, поэтому он инвестирует в лидеров отрасли — Micron и Nvidia. С другой — передовые, прогрессивные направления: он считает, что «шайба» (puck) будет двигаться именно туда, поэтому вкладывается в Cerebras, поскольку считает вывод (inference) крайне важным; он инвестирует и в Unity, потому что верит, что модели мира станут основой для обучения роботов и следующего поколения LLM.
В его портфеле также есть Positron, разрабатывающая чипы для вывода (inference chips). Если это кажется похожим на Cerebras — да, обе компании сфокусированы на выводе. В недавних интервью Гэвин неоднократно подчёркивает один тренд: стек инфраструктуры ИИ-моделей, особенно стек обучения, переходит от фокуса на предварительное обучение к усилению внимания к последующему обучению (post-training).
Если вы в сфере ИИ, то знаете, что этот переход уже произошёл. Гэвин уделяет ему особое внимание. Модель по-прежнему должна усваивать новую информацию и новые данные, обновлять себя. То, что она завершила предварительное обучение на определённом наборе данных, ещё не означает, что она останется «гением» на всю жизнь. Ей нужно продолжать обучаться новым данным — это происходит на уровне последующего обучения, и для этого требуются значительные вычислительные ресурсы.
Во-вторых, если вы хотите, чтобы ИИ-модель действительно «думала» над вопросом — как и мы, получив новую информацию, спрашиваем себя: «Правда ли это? Есть ли другая теория, объясняющая ситуацию?» — то есть осуществляла reasoning (логическое рассуждение), — для этого также требуются большие вычислительные мощности. Современные оценки показывают, что только затраты или потенциальный доход от операций вывода могут в 5–10 раз превышать капитальные затраты на предварительное обучение.
Поэтому и лаборатории ИИ, и производители чипов совершают серьёзный поворот. Вы уже видите, как Nvidia выпускает множество GPU, ориентированных на вывод, чтобы поддерживать приложения на основе ИИ-агентов (agentic applications). Гэвин также выражает свою ставку на вывод через серию соответствующих инвестиций.
Последний, на мой взгляд, очень интересный момент — комментарии Гэвина по поводу Китая. В гонке ИИ доминирует нарратив «Китай против США». У Китая существует уникальная конфигурация: относительно достаточные энергоресурсы и способность наращивать производство чипов. США в этой сфере испытывают трудности, поэтому многие этапы производства передаются на аутсорсинг Тайваньской компании TSMC (ведущему мировому производителю передовых кремниевых пластин).
Его объяснение таково: у Китая есть уникальная возможность создать ИИ-инфраструктуру или чипы, кардинально отличающиеся от американских, поскольку они будут сфокусированы преимущественно на выводе. Можно сказать, что Гэвин через свои инвестиции в США берёт на себя роль лидера в формировании американской инфраструктуры для вывода. Я считаю, что это может стать огромной возможностью в будущем.
Josh: Стоит отметить, что эта ставка направлена не только на рост. Он также держит значительную позицию по опционам put на ETF QQQ (опционы на индекс Nasdaq-100). QQQ — это ETF, отслеживающий индекс Nasdaq-100, представляющий собой корзину из 100 акций и являющийся вторым по объёму торговли ETF в США. Его показатели впечатляют: рост на 55% в 2023 году, на 25% в 2024 году, на 20% в 2025 году и на 17% в 2026 году на момент записи.
Другими словами, QQQ как индексный фонд показывает отличные результаты, его покупка проста, а в его состав входят 100 лучших акций. Гэвин же делает ставку в противоположном направлении — хеджирует позицию. Он не утверждает, что ИИ не победит, а говорит, что хочет инвестировать в тех, кто реально решает «узкие места», но при этом не проявляет чрезмерного оптимизма в отношении общего настроения рынка. Опционы put на QQQ — это защита от риска снижения: даже если общий рынок обрушится неблагоприятным образом, ИИ в долгосрочной перспективе всё равно победит, и у него будет этот хедж.
Четыре категории перспективных направлений для инвестиций
Josh: Мы можем разделить наиболее важные «узкие места», на которые, по мнению Гэвина, стоит делать ставки, на несколько категорий. Первая — вертикальные малые языковые модели (verticalized small language models). Обычные LLM, такие как Claude и ChatGPT, — это обобщённые (generalized) LLM, обладающие широким пониманием мира и способные отвечать на конкретные вопросы. Однако обучение модели на определённой вертикальной области или конкретной задаче — это совершенно иное дело.
Такие специфические задачи обычно существуют в корпоративной среде, особенно у компаний, глубоко погружённых в решение определённых проблем или занявших узкую нишу (niche) на каком-либо рынке. Вертикальные малые модели (verticalized SLMs) как раз и решают эту задачу: они являются «передовыми моделями» (frontier models), но сильно оптимизированы для эффективной работы на корпоративных данных или локально на устройстве.
Мы ранее говорили о моделях на стороне устройства (on-device) или локально запускаемых моделях (locally run models). Причина в том, что в вашем смартфоне или другом устройстве содержится огромное количество персонализированных данных, которые вы, возможно, не захотите передавать третьим лицам, и которым компании, возможно, не смогут получить доступ. Например, медицинские записи (medical records) или финансовые детали (financial details). Я видел, как OpenAI анонсировала финансового ИИ-агента (financial AI agent), способного получать доступ к вашему банковскому счёту, но не имеющего права выполнять операции от вашего имени, поскольку там содержится множество персональных идентифицируемых данных (personally identifiable information), например, номер социального страхования или банковские реквизиты.
Локальные модели или SLMs как раз и решают такие проблемы. Гэвин в значительной степени делает ставку на то, что в будущем они станут крайне важными. Одна из компаний, которую он особенно высоко оценивает, — Apple («Эпл»). Хотя он прямо не заявлял о намерении инвестировать, он считает, что Apple станет одним из главных производителей устройств (device maker), обеспечивающих работу локальных моделей на устройствах.
Если будущее будет таким, мы, возможно, перестанем считать Claude обязательным ИИ-ассистентом для ежедневного использования. Вам может понадобиться персонализированный ИИ-агент (personalized AI agent), обученный на ваших собственных данных, — именно этим и могут в итоге стать SLM. Обобщённая версия может работать на вашем смартфоне, а множество компаний будут запускать высокооптимизированные, специализированные модели на своих собственных проприетарных данных (proprietary data), чтобы лучше продавать или маркетинговать свои продукты.
EJ: Позиция Apple в этом контексте идеальна. Я с нетерпением жду WWDC (Всемирной конференции разработчиков Apple), которая скоро состоится.
Josh: Да.
EJ: До конференции остаётся всего несколько недель, и там будут представлены новые ИИ-программы, а также способы их интеграции с «железом». Это будет чрезвычайно важно, и мы обязательно продолжим освещать эту тему — мне очень интересно обсудить это.
Josh: Второй столп — суверенная инфраструктура (sovereign infrastructure). Мы часто говорим, что скорость движения битов (bits) намного выше скорости движения атомов (atoms). Это очевидно при взгляде на ИИ-инфраструктуру: качество моделей растёт почти экспоненциально, интеллект на ватт и интеллект на токен постоянно увеличиваются.
Однако скорость физического развёртывания не растёт сопоставимым темпом, и именно это и создаёт барьер для входа (moat). Аппаратное обеспечение чрезвычайно сложно: точность транзисторов приближается к атомарному уровню; масштабное развёртывание на фоне уже перегруженной существующей инфраструктуры — задача непростая. После ускоренного распространения электромобилей электросети уже испытывают большее давление, во многих регионах они работают почти на пределе. Теперь к этому добавляется проблема энергоснабжения (energy problem) и проблема чипов (chip problem) со стороны ИИ.
Гэвин делает сильную ставку на тот факт, что создание инфраструктуры — это трудоёмкий процесс, требующий дней, месяцев и даже лет. Он инвестирует в тех, кто способен сократить этот цикл до нескольких недель. Таким образом, скорость физического развёртывания сама по себе является барьером для входа. Он сужает круг целевых компаний, отдавая предпочтение тем, кто может развёртывать инфраструктуру максимально быстро.
Первый пример, который приходит на ум, — это SpaceX (космическая компания Илона Маска) и их скорость строительства суперкомпьютерного кластера Colossus (для xAI) и его аренды Anthropic, а в будущем, возможно, и другим компаниям. Этот инфраструктурный столп — один из ключевых объектов внимания Гэвина.
Если посмотреть на портфель Леопольда, это также его ключевой элемент. Реальность такова: строить что-либо чрезвычайно сложно, а те, кто умеет это делать, могут назначать очень высокие цены. В эпизоде упоминается, что сегодня крупнейшим источником дохода SpaceX является аренда центров обработки данных, а не запуск ракет. Это наглядно демонстрирует, насколько важен этот столп.
EJ: Его интересует не только скорость, но и стоимость. Он неоднократно подчёркивает показатель performance per watt — производительность на ватт. По сути, он говорит о том, что лаборатории ИИ всё больше заботятся о количестве генерируемых токенов на каждый ватт потреблённой электроэнергии.
Подумайте: только в этом году примерно пять компаний потратили десятки миллиардов, а то и триллионы долларов на GPU, вычислительные мощности и электроэнергию для их питания. Очевидно, что соотношение «отдачи к затратам» (bang for buck) должно быть максимально высоким. Особенно когда гипермасштабные облачные провайдеры (hyperscalers) достигают такого масштаба, стоимость становится ключевым фактором.
Приведу гипотетический пример: я задаю вопрос Claude, и стоимость ответа составляет 2 цента; я задаю вопрос ChatGPT, и стоимость ответа — 1 доллар. Даже если Claude обладает лишь 95% интеллекта ChatGPT, я, скорее всего, буду использовать Claude, потому что смогу задавать больше вопросов и в итоге получу ответы с меньшими затратами.
Таким образом, стоимость доступа к такому «интеллекту» чрезвычайно важна. На этой неделе Microsoft и Uber объявили, что фактически сокращают использование Claude Code (инструмента ИИ-кодирования от Anthropic для программистов), поскольку их годовой бюджет был исчерпан уже за четыре месяца.
Это отражается и в инвестиционном портфеле Гэвина: Cerebras, Positron, Astera Labs. Он выявляет очень узкие инфраструктурные «узкие места» и делает простую ставку: если компания решает данное «узкое место», достигает определённого уровня производительности на ватт и снижает стоимость токена до определённого уровня, то лаборатории ИИ будут покупать больше GPU, больше продукции или больше подобных компонентов.
Таким образом, его теория на самом деле проста, хотя конкретные технологии и сложны: он фокусируется исключительно на «узких местах» ИИ-инфраструктуры. Если он находит компанию, которая повышает производительность на ватт и снижает стоимость токенов, он делает ставку на то, что в будущем она станет очень ценной — либо проведёт IPO, либо будет приобретена по высокой цене.
Josh: В этом сегменте те, кто хочет воспроизвести сделки Гэвина, должны запомнить несколько имён: Astera Labs, Cerebras, SiFive (компания по разработке чипов на архитектуре RISC-V) и Positron. Эти четыре компании играют ключевую роль в этом направлении.
Четвёртый и последний вектор — это синтез энергетики (energy) и космоса (space). Как мы уже говорили, наземные электросети (terrestrial grid) в значительной степени ограничивают энергоснабжение, а строительство новых источников энергии крайне сложно. В эпизоде приводится статистика: примерно 40% новых центров обработки данных сталкиваются с резким общественным сопротивлением — люди организуют лоббирование и протесты, чтобы не допустить строительства таких центров.
Существует два пути решения. Первый — создание «энергии в коробке» (out-of-the-box energy), то есть портативных источников энергии. Вы можете перемещать центр обработки данных и питать его небольшим автономным энергетическим устройством. Компания Blue Marble, которой очень доверяет Леопольд, относится именно к этому классу решений.
Второй путь — орбитальные вычисления (orbital compute), на которые сейчас обращает особое внимание Гэвин. Крупнейшей и центральной компанией в этой сфере, безусловно, является SpaceX. Она единственная способна стать «космической магистралью», доставлять полезные нагрузки (payload) на орбиту, размещать серверные стойки (racks) и центры обработки данных на низкой околоземной орбите и передавать обратно достаточный объём вычислительной мощности и энергии.
Я считаю, что значение SpaceX выходит далеко за рамки самой компании. Меня немного удивляет отсутствие в портфеле Гэвина большего количества «космических акций» (space stocks), учитывая, что он считает эту отрасль огромной. Возможно, реальность такова, что рынок пока слишком молод, а SpaceX является ключевым звеном (linchpin), открывающим эту отрасль.
Следующим важным событием станет запуск Starship V3. На прошлой неделе мы наблюдали запуск Starship, и он прошёл успешно. Если Starship не начнёт полноценно функционировать, космическая энергетика и размещение стоек на орбите невозможны. Это необходимое условие, поскольку требуемые полезные нагрузки чрезвычайно велики. Поэтому SpaceX — это компания, на которую обязательно нужно обращать внимание, хотя и другие компании второго порядка также будут затронуты.
Почему это не очередной интернет-пузырь?
Josh: Далее у всех неизбежно возникнет вопрос: почему это не просто очередной «пузырь доткомов» (dot-com bubble)? Гэвина неоднократно спрашивали об этом, и он дал чрезвычайно убедительный ответ, которому я в целом доверяю.
Его логика примерно такова: интернет-пузырь 2000 года был «подпитан долгом» (debt-fueled). Многие брали огромные суммы в долг, чтобы инвестировать в непроверенные теории и продукты, которыми никто реально не пользовался и которые никому не были нужны.
Сравнивая это с нынешним ИИ-сверхциклом, о котором говорит Гэвин, только две компании — OpenAI и Anthropic — в этом году, по прогнозам, достигнут годового регулярного дохода (ARR) в 200 млрд долларов США. И это не вымышленные деньги, а уже подписанные контракты, причём значительная часть — по данным эпизода, от 40% до 60% — уже предоплачена корпоративными и розничными клиентами. То есть реальные деньги уже находятся в обороте.
Взглянем на вычислительные мощности GPU, но не на лаборатории моделей, а на тех, кто покупает продукцию у Nvidia. Google, Microsoft, Amazon и Meta платят за неё из собственных денежных резервов, не прибегая к заимствованиям. Amazon только что подошла к пределу свободного денежного потока, и если они начнут брать кредиты, тогда стоит беспокоиться. Но сейчас ключевой момент в том, что они не используют кредитное плечо.
Более того, это пять самых передовых компаний мира, а в определённом смысле и одни из самых умных, поскольку их рыночная капитализация, размер и статус говорят сами за себя. В сравнении с интернет-пузырём, тогда было огромное количество неизвестных компаний, которые привлекали много денег и затем тратили их крайне нерационально. В этом цикле глобальные лидеры тратят собственные, необременённые долгом средства.
На прошлой неделе в нашем подкасте мы также обсуждали квартальные отчёты, которые показывают, что прибыль оптимизируется вокруг этих действий, а модели продолжают совершенствоваться и становиться умнее. Таким образом, главный тезис Гэвина заключается в следующем: это не интернет-пузырь, поскольку он не финансируется за счёт заемных средств; кроме того, упомянутые «узкие места» ограничены физическими атомами (physical atoms).
Купить набор чипов памяти и GPU — одно дело, но Nvidia не может продавать GPU сверх своих возможностей, а Micron не может продавать чипы памяти для ИИ сверх своих производственных мощностей, поскольку у них просто нет достаточного количества производственных мощностей. Его простой вывод: если вы не можете перенасытить весь рынок, то это не пузырь. Мы ограничены недостатком «лопат и совков», необходимых для выполнения этой задачи, а он инвестирует именно в них.
Ещё один важный момент: Гэвин считает, что, если бы TSMC могла поставлять чипы в необходимых объёмах, Nvidia в этом и следующем году могла бы продать GPU на сумму от 2 до 3 трлн долларов США. То есть TSMC — это ключевое звено в границе пузыря.
Причина в том, что если бы TSMC удовлетворила спрос этих компаний и поставила им такое количество чипов, это потребовало бы колоссальных капиталовложений. На графиках пока не наблюдается серьёзного расхождения между капитальными затратами (CapEx) и операционным денежным потоком (operating cash), а денежный поток предприятий по-прежнему достаточен для финансирования строительства.
Однако если завтра TSMC скажет Nvidia: «Мы можем мгновенно увеличить наши мощности втрое», — Nvidia не откажется и начнёт тратить огромные суммы на закупку чипов. Другие компании также будут вынуждены брать кредиты для их приобретения, и тогда «пузырь капитальных затрат» начнёт расти и всё больше расходиться с операционным денежным потоком предприятий.
Но поскольку на каждом этапе существуют ограничения поставок — памяти, производства чипов, энергоснабжения, особенно в части передовых чипов со стороны TSMC — мы физически не можем ускорить темпы строительства настолько. Таким образом, TSMC блокирует ускорение пузыря.
Пока производственные мощности TSMC по выпуску передовых чипов ограничены и Samsung («Самсунг»), а также другие производители чипов не смогут превзойти её долю рынка, темпы роста останутся относительно устойчивыми. Они кажутся высокими, но при этом огромный спрос остаётся незадовлетворённым, поскольку мы просто не успеваем строить достаточно быстро. Пока такая динамика сохраняется, я считаю, что в ближайшее время серьёзных проблем не будет.
EJ: Ещё один момент: нельзя предполагать, что спрос остаётся статичным — он не остаётся. Спрос, связанный с ИИ, растёт экспоненциально и превышает темпы роста предложения чипов.
Я могу представить лишь два способа опровергнуть эту теорию. Во-первых, кто-то чудесным образом скопирует ASML (ведущего мирового поставщика оборудования для экстремального ультрафиолетового литографического оборудования), и внезапно появится множество конкурентов ASML. Для тех, кто не знаком с ASML, её можно описать так: она производит машины стоимостью около 400 млн долларов США, которые необходимы TSMC и всем основным производителям чипов (chip fab). В эпизоде говорится, что ASML производит эти машины только одной командой в Норвегии, причём цикл изготовления чрезвычайно долог, а очередь заказов (backlog) уже составляет примерно пять лет.
Во-вторых, мы создадим принципиально новый тип LLM, которому не потребуется столько GPU и столько памяти. Но на сегодняшний день никаких признаков этого не наблюдается.
Сегодня я увидел новость о SK Hynix («СК Хайнекс», одном из ведущих мировых поставщиков высокопроизводительной памяти). Это ведущий производитель и поставщик памяти для GPU Nvidia и практически «главный игрок» (top dog) в сегменте памяти для ИИ. Сейчас компания, по всей видимости, получает от Google и Microsoft предложения на сумму от 50 до 100 млрд долларов США за право забронировать поставки на три года вперёд, чтобы профинансировать закупку оборудования для расширения мощностей.
Это демонстрирует, насколько велик голод крупных компаний к памяти — а это лишь один из подсегментов ИИ-компонентов. SK Hynix, в свою очередь, отвечает: «Мы не будем гарантировать вам поставки — мы просто повысим цены». Её операционная рентабельность (operating margin) составляет около 70%, что в полупроводниковой отрасли почти невероятно.
Таким образом, ставка Гэвина «всё или ничего» (all-in) вполне логична. Это не похоже на пузырь, хотя рынок, возможно, в краткосрочной перспективе будет реагировать именно так. Сегодня перед записью эпизода мы открыли портфель акций, и почти все они падали, но это в большей степени реакция на эмоции (reactionary). Целевое направление здесь таково: нам потребуется всё больше GPU и полупроводниковых чипов, а предложения недостаточно, как и самих производителей.
Инвестиционный портфель Гэвина
Josh: Вывод прост: электроэнергия и вэйферы. Только эти два фактора. Они — две кирпичные стены, два ограничивающих фактора, препятствующих чрезмерному ускорению. Пока электроэнергия и вэйферы сохраняют ценность, спрос на них остаётся высоким, а предложение ограниченным — впереди ещё много хороших дней.
Если вам нужна краткая сводка (TLDR) по портфелю Гэвина, я прочитаю его крупнейшие позиции. Ещё раз подчёркиваю: это не инвестиционный совет. Это то, что держит Гэвин, а не то, что держим мы. Я не знаю, будут ли эти акции расти, падать или оставаться на месте.
Его крупнейшая позиция несколько парадоксальна — это позиция по опционам put на ETF QQQ (опционы на индекс Nasdaq-100). В целом он склоняется к медвежьей позиции (bearish) по рынку, что крайне важно отметить. Вторая по величине позиция — Astera Labs, доля около 7,4%, тикер ALAB. Третья — Unity, компания по разработке 3D-программного обеспечения.
Далее идёт длинный список: Ciena (производитель оборудования для оптических сетей), Micron, Nvidia, Amazon, Lumentum (компания в области оптической связи и лазерных компонентов), Alphabet (материнская компания Google), Coherent (компания в области фотоники и материалов), Roblox (игровая платформа), EchoStar (компания в области спутниковой связи), Twilio (платформа облачных коммуникаций), Wayfair (интернет-магазин мебели). Этот человек инвестирует буквально во всём.
Если вас это интересует, вы можете ознакомиться с его отчётом 13F — ссылка будет указана в описании. Но вот суть точки зрения Гэвина: «узкие места» — это электроэнергия и вэйферы. Пока эти ограничения существуют, рост, скорее всего, будет односторонним. EJ, как вы усваиваете эту информацию? Как вы собираетесь её использовать?
EJ: С момента публикации отчёта 13F Леопольда рынок остаётся нестабильным. По мере записи этого эпизода я всё больше осознаю, что Гэвин — это своего рода более зрелая и умная версия Леопольда. Он уже давно работает в этой отрасли. Возможно, у него нет 13 млрд долларов США в управлении, но я чувствую, что через 10 лет он всё ещё будет здесь.
Если вы дочитали до этого места и думаете: «Я не хочу каждую минуту, каждый час, каждый день отслеживать новости ИИ — я просто хочу положить деньги и посмотреть, как они будут расти в ближайшие месяцы или годы», — то портфель Гэвина может быть весьма показательным. Конечно, это не инвестиционный совет.
Он использует более осторожный, долгосрочный и ориентированный на будущее подход. Если его прогнозы подтвердятся, как это уже случилось с ранними ставками на Nvidia и Cerebras, в ближайшие годы может быть достигнут экспоненциальный рост. Но всё это основано на его ключевом тезисе: мы не находимся в пузыре.
Мне любопытно, согласны ли с этим слушатели. Очевидно, что большинство людей не будут так технически углубляться и не будут так тщательно исследовать базовые слои, как Гэвин. Но после прослушивания этого эпизода — как вы считаете: находимся ли мы в пузыре или нет? Какие аргументы «за» и «против»? Что-то мы упустили? Josh, как вы считаете, находимся ли мы в пузыре, перед тем как завершить эпизод?
Josh: Я считаю, что мы, безусловно, находимся в пузыре. Вопрос в том, на какой стадии пузыря мы находимся — это предмет дискуссий. Сейчас он выглядит скорее как начальная стадия, поэтому хочется, чтобы он сохранился в таком виде. По словам Гэвина, пока TSMC продолжает ограничивать производственные мощности по выпуску чипов, мы в безопасности.
Вот общий прогноз. Мы уже говорили о Леопольде, чей успех пока измеряется кварталами; теперь мы говорим о Гэвине, чей успех измеряется десятилетиями. У многих собственные ответы, вероятно, окажутся где-то посередине.
Если вам понравился этот эпизод, не забудьте поделиться им с друзьями. А также сообщите нам, какие активы вы считаете наиболее перспективными. Возможно, это не какая-то теория, а конкретный тикер акций, на который стоит обратить внимание. Мне кажется, это очень захватывающе, поскольку всё движется очень быстро — как вверх, так и вниз, с большим количеством волатильности и живым участием. До завтра, доброго утра!
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














