


Глобальный обвал долгосрочных облигаций: фискальная иллюзия эпохи низких процентных ставок рушится
Автор: Клод, TechFlow
Вводная редакционная статья TechFlow: Долгосрочные облигации развитых стран одновременно теряют позиции. Рынок пересчитывает не отдельные фискальные сбои в той или иной стране, а новую реальность — длительное сосуществование высокого государственного долга, крупного бюджетного дефицита и более высоких процентных ставок. Когда рост долга продолжает опережать экономический рост, энергетические шоки вновь разжигают инфляцию, а возможности центробанков для снижения ставок сокращаются, «модель рефинансирования по низким ставкам», поддерживавшая финансирование развитых стран на протяжении последних более чем десяти лет, начинает давать трещины.
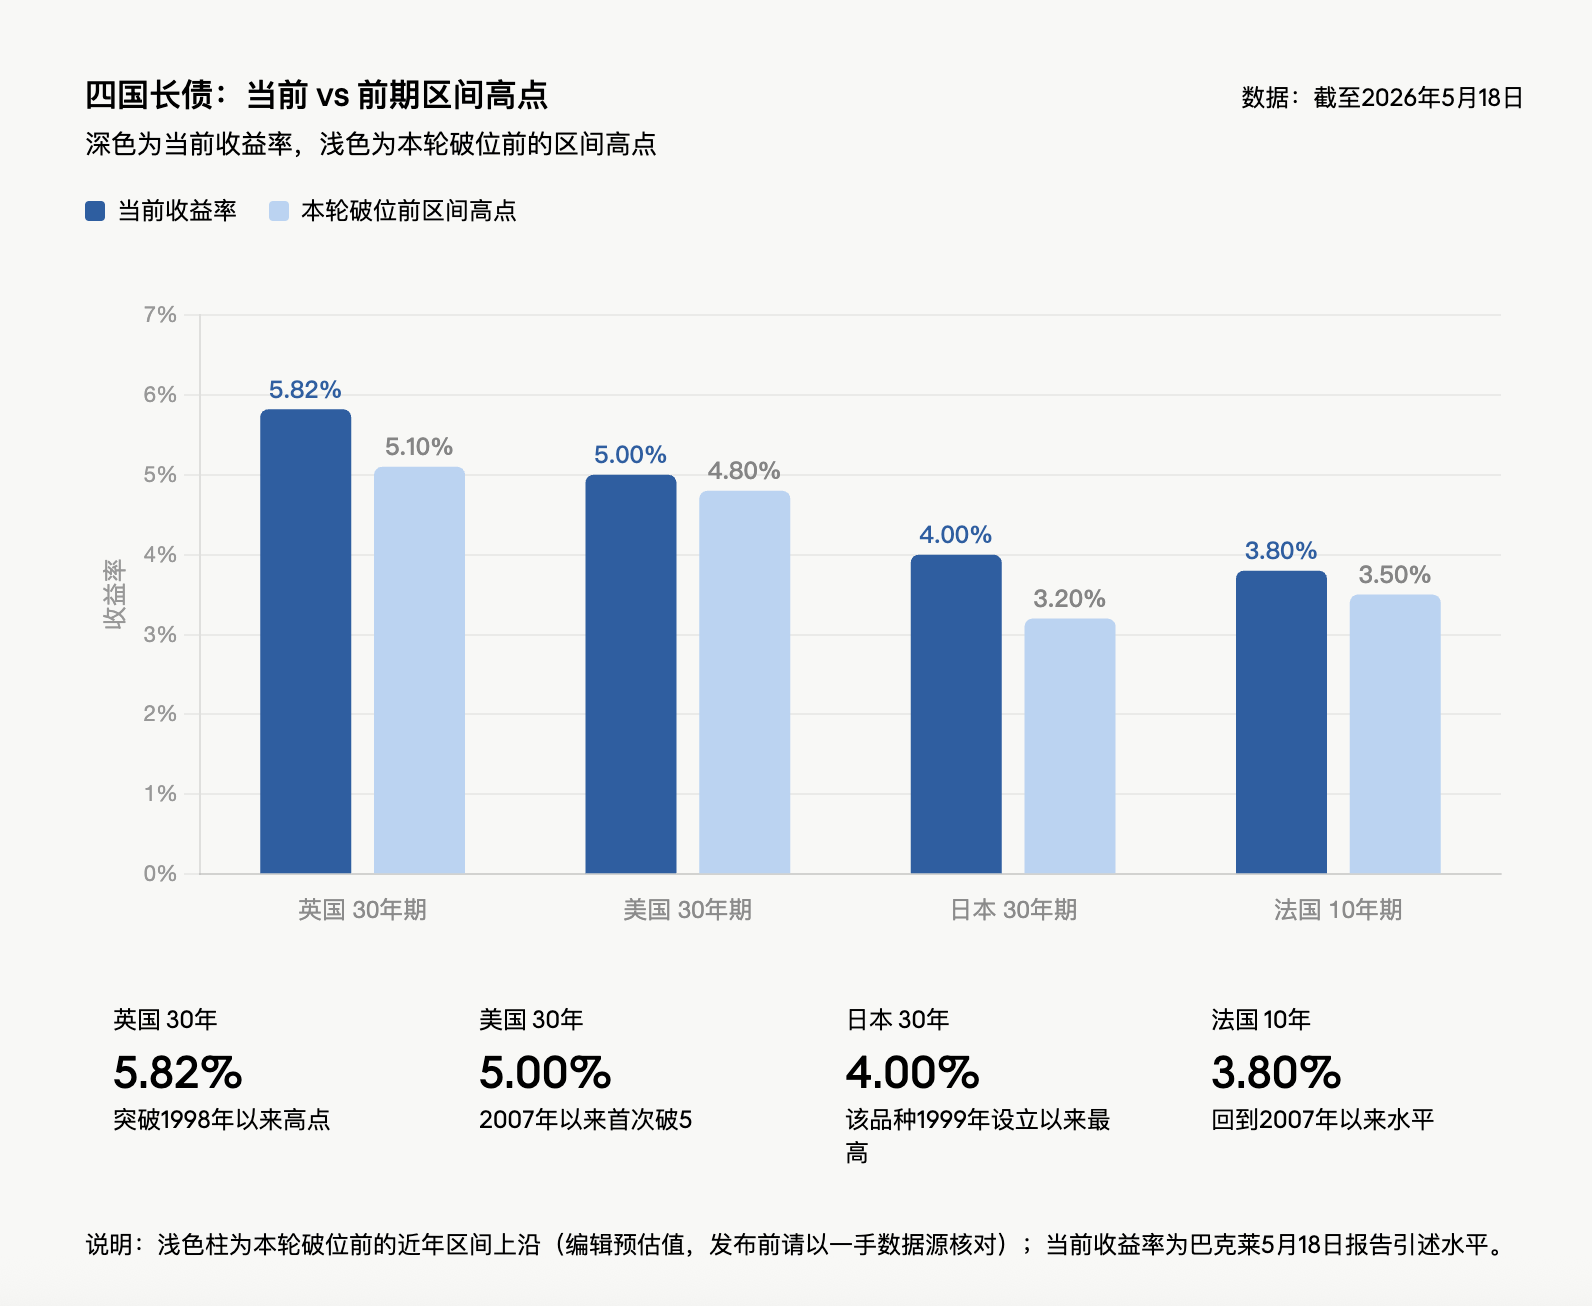
На прошлой неделе доходность 30-летних британских государственных облигаций выросла до 5,82 % — максимального уровня с 1998 года; доходность 30-летних японских государственных облигаций достигла 4 %, установив рекорд с момента их выпуска в 1999 году; доходность 30-летних американских казначейских облигаций впервые с 2007 года превысила 5 %; доходность 10-летних французских государственных облигаций поднялась до 3,8 % — также максимального уровня с 2007 года. Эта волна распродаж оказала негативное влияние на глобальные фондовые рынки, и на этой неделе министры финансов стран «Большой семёрки» проведут специальное совещание, посвящённое текущей волне распродаж облигаций.
Как отмечается в отчёте департамента исследований фиксированного дохода, валютных курсов и сырьевых товаров Barclays от 18 мая, подготовленном Аджаем Раджадхьякшей: «Долгосрочные облигации подвергались распродажам не только на прошлой неделе — они повсеместно пробили свои торговые диапазоны». Основной вывод заключается в том, что рост долга опережает экономический рост, инфляционные ожидания ухудшаются, а политическая воля к проведению фискальных реформ отсутствует; даже после падения цен на долгосрочные облигации нет достаточных оснований для увеличения дюрации портфеля.
Приория Мисра, управляющий портфелем компании J.P. Morgan Asset Management, выразила аналогичную обеспокоенность: «Долгосрочные процентные ставки растут одновременно по всему миру, усиливая друг друга, а ожидания повышения ставок ФРС всё активнее вплетаются в рыночную нарративную структуру».
Одновременный провал облигационных рынков нескольких стран: коллективное проявление «фискальной пирамиды»
Падение облигационного рынка одной страны обычно объясняется внутренними факторами — инфляцией, фискальным положением, политической ситуацией или коммуникацией центробанка. Однако на этот раз Великобритания, Япония, США и Франция практически одновременно вышли из своих диапазонов, что говорит о том, что рынок оценивает уже не локальные риски.
Общие черты очевидны: коэффициент государственного долга большинства развитых экономик превышает 100 % ВВП, а бюджетный дефицит не покрывается номинальным ростом экономики. Дефицит США составляет около 2 трлн долларов, или 6,5 % ВВП, при номинальном росте примерно на 4,5–5 %; номинальный ВВП Франции по итогам квартала, завершившегося в марте 2026 года, вырос на 2,2 % в годовом исчислении, тогда как дефицит составляет около 5 %; дефицит Великобритании превышает 4 %.
Это и есть ключевое противоречие, на которое указывает термин «фискальная пирамида»: правительства постоянно полагаются на выпуск новых долговых обязательств и пролонгацию существующих для финансирования расходов, однако темпы роста долга превышают темпы экономического роста, а стоимость обслуживания долга вновь возрастает. Пока эта конфигурация не изменится, долгосрочным облигациям потребуется более высокая доходность для привлечения покупателей.
Новые расходы добавляют дополнительное давление. В прошлом году в Гааге члены НАТО договорились повысить целевой уровень военных расходов до 5 % ВВП к 2035 году; европейские военные расходы в прошлом году уже продемонстрировали двузначный рост в процентном выражении и, вероятно, будут расти на таком уровне в течение следующего десятилетия; правительство США обратилось в Конгресс с просьбой выделить 1,5 трлн долларов на оборонные нужды в следующем финансовом году. Эти расходы не компенсируются соответствующими сокращениями.
Закрытие Ормузского пролива: нефтяной шок вновь разжигает инфляцию
Фискальная уязвимость, обусловленная долгом и дефицитом, и без того высока, а рост цен на энергоносители ещё больше сужает пространство для манёвра в политике. Закрытие Ормузского пролива стало непосредственным триггером текущей волатильности облигационных рынков. Этот важнейший мировой маршрут транспортировки нефти заблокирован, что продолжает толкать цены на нефть вверх и вновь разжигать инфляционные ожидания.
Базовый прогноз Barclays предполагает, что средняя цена нефти марки Brent в 2026 году составит 100 долларов за баррель — на 50 % выше среднего уровня 2025 года. Это напрямую ухудшит инфляционные перспективы, сократит возможности центробанков для снижения ставок и даже может вынудить их повысить ставки. Более высокие процентные ставки означают дальнейший рост процентных выплат по существующему долгу, а рост этих выплат, в свою очередь, делает сокращение дефицита ещё более труднодостижимым. Это скорее напоминает «фискальный храповой механизм»: каждый его щелчок сокращает пространство для манёвра правительства и повышает требуемую инвесторами премию за риск владения облигациями.
Директор-управляющий J.P. Morgan Приория Мисра прямо заявила: «Если пролив не будет открыт, то весь диапазон процентных ставок сместится вверх».
Данные по краткосрочным ставкам свидетельствуют о следующем: доходность 2-летних американских казначейских облигаций временно достигла 4,09 % — максимума с февраля 2025 года; доходность 10-летних облигаций составила 4,58 % — максимального уровня за последний год; в целом американские казначейские облигации в этом году показали отрицательную доходность, хотя в конце февраля их годовая доходность приближалась к 2 %.
Инфляционный нарратив доминирует на рынке, премия за срок погашения пересчитывается
Карен Манна, стратег по фиксированному доходу и управляющий портфелем Federated Hermes, считает: «Мы наблюдаем мир, который действительно сталкивается с новой волной инфляции».
Кевин Фланаган, главный стратег по инвестициям WisdomTree, прогнозирует, что следующий отчёт по индексу потребительских цен может показать годовую инфляцию на уровне 4 % — самого высокого показателя с 2023 года. Он прямо указывает на логику рынка: «Инфляционный нарратив доминирует, и рынок облигаций требует более высокой премии за владение новыми выпусками казначейских облигаций».
Аукционы казначейских облигаций на прошлой неделе подтвердили эту переоценку: ставка по 30-летним облигациям достигла 5 % — впервые с 2007 года, однако спрос был умеренным; спрос со стороны инвесторов на аукционах 3-летних и 10-летних облигаций также оказался слабым. Даже при том, что доходность долгосрочных облигаций уже достигла максимума в этом году, это само по себе не является достаточным основанием для увеличения дюрации портфеля.
Полный разворот траектории ФРС: ставки вместо снижения — повышение в марте
Инфляционная буря полностью меняет ожидания относительно политики ФРС. Ситуация, с которой столкнётся новый председатель ФРС Кевин Уорш, значительно отличается от «канала смягчения», который рынок рисовал в начале года.
Сейчас трейдеры считают повышение ставок в марте следующего года наиболее вероятным событием, а вероятность повышения к декабрю оценивается примерно в 75 %. В конце февраля рынок ожидал двух снижений ставок в 2026 году. Доходность американских казначейских облигаций по сравнению с уровнем конца февраля выросла в целом на 50 базисных пунктов и более.
Заявления должностных лиц ещё больше укрепляют «ястребиные» ожидания. Председатель Федерального резервного банка Чикаго Остин Гулсби на прошлой неделе заявил, что широкое распространение роста цен может быть признаком перегрева экономики; член Совета управляющих ФРС Майкл Барр назвал инфляцию «подавляющим» риском для экономики. В среду будет опубликован протокол апрельского заседания ФРС, и рынок внимательно проследит за тем, какую поддержку получили члены Совета, выступавшие с возражениями.
Согласно последнему опросу инвесторов в американские казначейские облигации, проведённому J.P. Morgan, объём коротких позиций по казначейским облигациям достиг максимального уровня за последние 13 недель, что свидетельствует о резком росте рыночных ставок на дальнейшее падение облигационного рынка.
Японская система низких процентных ставок подвергается переоценке
Доходность 30-летних японских государственных облигаций достигла 4 %. Для США или Великобритании это не экстремальный показатель, однако для японского рынка он имеет принципиальное значение. На протяжении последних 20 лет долгосрочные процентные ставки в Японии были близки к нулю, а структуры активов и обязательств пенсионных фондов, страховых компаний и местных банков формировались именно в таких условиях.
Текущая ключевая ставка Банка Японии составляет 0,75 %. На апрельском заседании Совета управляющих из 9 членов 3 выступили против существующей позиции; рыночная оценка показывает 77 %-ную вероятность повышения ставки в июне. Даже если Банк Японии повысит ставку до 1 %, реальная ставка останется явно отрицательной.
Рост доходности японских долгосрочных облигаций можно объяснить нормализацией денежно-кредитной политики: окончание дефляции, рост реальной заработной платы, возврат экономики к более нормальному состоянию. Однако проблема заключается в том, что в экономике с размером долга, превышающим ВВП более чем вдвое, нормализация ставок вряд ли будет мягкой. Доходность 4 % по 30-летним японским облигациям — это не просто цифра: это сигнал о необходимости полной переоценки всей системы финансирования по низким ставкам.
Великобритания и Франция: политическая структура делает сокращение дефицита почти невозможным
Правительство лейбористов Великобритании обладает рабочим большинством более чем в 150 мест в парламенте из 650, что теоретически даёт ему возможность провести фискальные корректировки. Однако прошлым летом даже попытка сэкономить 1,4 млрд фунтов стерлингов за счёт отмены зимних субсидий на топливо вызвала резкое сопротивление внутри парламентской фракции лейбористов.
Политическое давление продолжает нарастать. 97 депутатов-лейбористов требуют от премьер-министра подать в отставку или объявить сроки своего ухода; главный конкурент премьер-министра Энди Бернхэм ранее заявлял, что фискальная политика не должна подчиняться требованиям облигационного рынка, но позже уточнил, что полностью игнорировать инвесторов он не будет. За последние четыре года в Великобритании сменилось четыре премьер-министра и пять канцлеров казначейства. Рыночная оценка показывает, что к концу года Банк Англии сохраняет более чем 60 базисных пунктов потенциала для повышения ставок, хотя глава регулятора Бейли, возможно, предпочёл бы выждать.
Проблемы Франции менее заметны на фоне ситуации с британскими облигациями, однако её фискальная структура не менее сложна. За менее чем три года во Франции сменилось пять премьер-министров. Нынешнее правительство уже преодолело два голосования недоверия, чтобы провести бюджет с целевым уровнем дефицита в 5 % ВВП. Реформа повышения пенсионного возраста до 64 лет, принятая в 2023 году, сейчас подвергается критике, хотя 64 года остаётся ниже пенсионного возраста в большинстве западных стран. Дефицит Франции уже значительно превышает темпы роста номинального ВВП, а избиратели жёстко накажут любые попытки жёсткой экономии; конституционные механизмы также упрощают парламентскому большинству блокирование мер по сокращению расходов. Все понимают необходимость снижения дефицита, но никто не хочет нести политическую цену такого решения.
Структура покупателей американских облигаций изменилась: центробанки идут в золото, частные инвесторы требуют более высокой премии
Доходность 30-летних американских казначейских облигаций впервые с 2007 года превысила 5 %. Прямой причиной являются рост инфляции, фискальная экспансия и высокий дефицит — но эти факторы не новы. Более глубокое изменение заключается в смене маржинальных покупателей.
Федеральный дефицит США составляет около 2 трлн долларов. Бюджетное управление Конгресса прогнозирует, что доля федерального долга, находящегося в руках частных инвесторов, вырастет с нынешнего уровня свыше 100 % ВВП до 120 % к 2036 году. Однако этот прогноз, возможно, остаётся излишне оптимистичным. Одним из ключевых факторов является доход от пошлин: эффективная ставка пошлин в США снизилась с пика в 12 % до 7–8 %, что ниже предполагаемых Бюджетным управлением 15 %. Даже если она в конечном итоге достигнет 10 %, доход от пошлин за следующее десятилетие составит лишь около 60 % от объёма сокращения дефицита в 3 трлн долларов, заложенного в расчётах Бюджетного управления. Предположения относительно оборонных расходов и стоимости обслуживания долга также могут оказаться заниженными.
Статус доллара как резервной валюты остаётся структурным преимуществом США, позволяющим им занимать средства по ставкам, недоступным для других стран с аналогичным уровнем долга. Однако это не означает, что дефицит в 6,5 % ВВП является устойчивым. Центральные банки раньше были стабильными покупателями долгосрочных активов, однако после замораживания западными странами российских валютных резервов они начали переводить свои активы в золото. В прошлом году доля золота в резервах центральных банков уже превысила долю американских казначейских облигаций. Япония, крупнейший иностранный держатель американских облигаций, сегодня сталкивается с более привлекательными ставками на своём внутреннем рынке. ФРС по-прежнему находится в режиме сокращения баланса. Таким образом, покупателями долгосрочных облигаций становятся частные инвесторы, которые более чувствительны к цене и требуют более высокой премии за срок погашения.
ФРС — не «предохранитель» для долгосрочных облигаций
За последние годы агентство по управлению государственным долгом США относительно сократило объёмы выпуска долгосрочных облигаций, и в будущем структура выпусков может быть дополнительно скорректирована. Однако это лишь смягчит давление предложения, но не изменит фундаментального направления фискальной и инфляционной политики.
На рынке обсуждается вопрос: не будет ли ФРС вынуждена возобновить масштабные операции по покупке активов, чтобы остановить дальнейший рост долгосрочных ставок? Однако ранее Кевин Уорш, комментируя баланс ФРС, заявил, что «раздутый баланс можно значительно сократить» — это формулировка, не предполагающая намерения запускать американскую версию контроля над кривой доходности.
Перед лицом продолжающейся волны распродаж часть инвесторов предпочитает сохранять нейтральную позицию. Аналитик WisdomTree Кевин Фланаган отмечает, что сейчас он придерживается стратегии удержания облигаций с плавающей процентной ставкой и поддерживает низкий уровень процентного риска: «Лучше купить позже, чем купить слишком рано». По его мнению, уровень доходности 10-летних облигаций в 4,5 % — это «скорее психологический рубеж»; если ситуация на Ближнем Востоке вновь обострится и цены на нефть вырастут, доходность может вновь приблизиться к прошлогоднему максимуму — 4,62 %. Хэнк Смит, главный стратег по инвестициям Haverford Trust, придерживается ещё более осторожной позиции: он отмечает, что пока остаётся открытым вопрос, будут ли рост цен у потребителей и производителей носить временный характер или продлятся до 2027 года.
Драйверами распродаж являются ухудшение фискального положения, рост оборонных расходов, устойчивость инфляции и ограниченные возможности центробанков — все эти факторы не исчезнут в течение одной-двух недель. Если только данные по экономике явно не ухудшатся или не произойдёт доверенная корректировка фискального курса, долгосрочные облигации развитых стран будут продолжать отражать одну и ту же проблему: рыночная переоценка модели финансирования по низким ставкам в эпоху высокого государственного долга.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow
















