


Умные деньги держат резервы в размере 40 млрд долларов США, а розничные инвесторы сделали ставки на опционы на повышение объёмом 2,6 трлн долларов США: критический момент для повествования об ИИ на фондовом рынке США
Автор: TechFlow
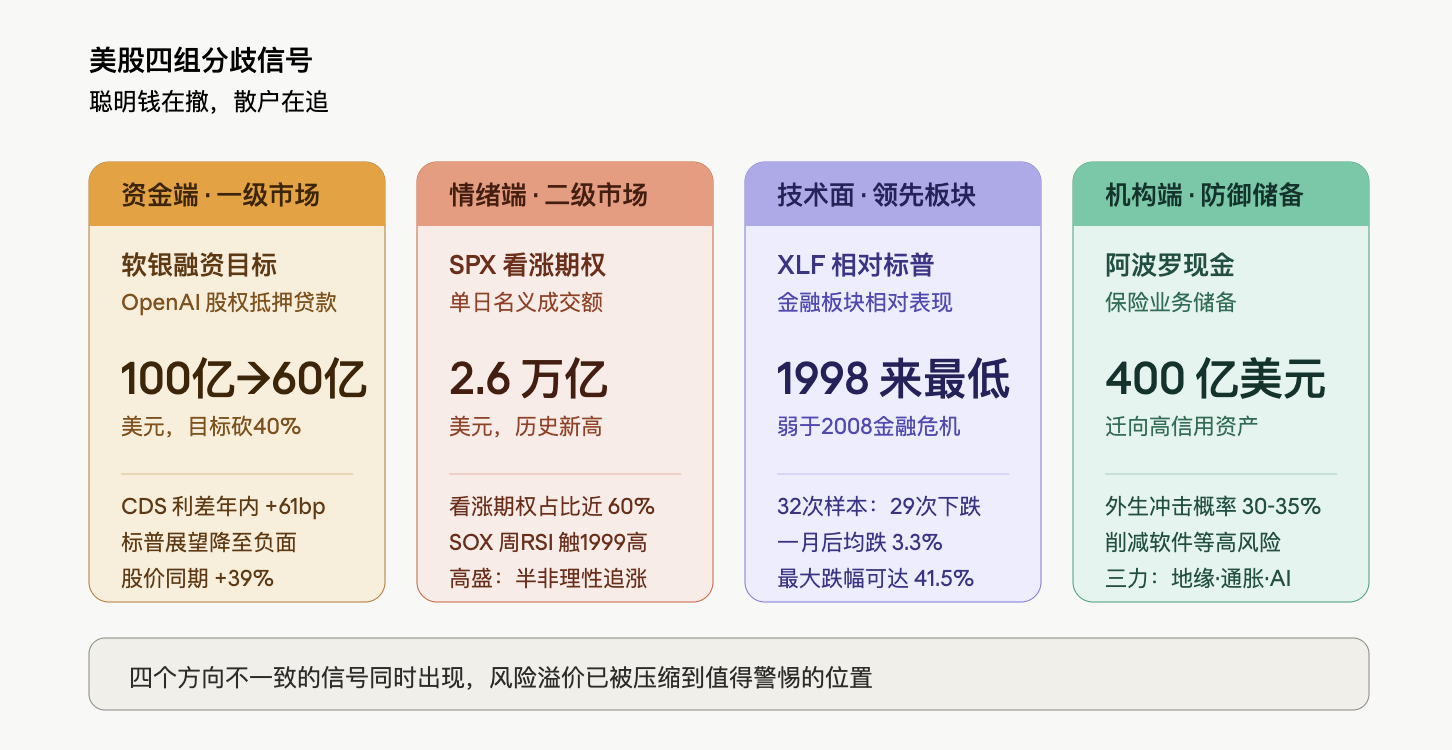
На американском фондовом рынке разворачивается крайне необычное расхождение: индекс S&P 500 продолжает обновлять исторические максимумы, тогда как финансовый сектор за год потерял 6 %, продемонстрировав худшую относительную динамику по сравнению даже с периодами мирового финансового кризиса 2008 года и пандемии COVID-19. Одновременно с этим номинальный объём однодневных торгов опционами на индекс S&P 500 превысил 2,6 трлн долларов США — абсолютный рекорд; индекс филадельфийской биржи полупроводников (SOX) достиг уровня индекса относительной силы (RSI), самого высокого с 1999 года. На первичном рынке SoftBank вынужден был снизить целевой объём финансирования под залог акций OpenAI с 10 млрд до 6 млрд долларов США; со стороны институтов Apollo Global Management уже зарезервировала около 40 млрд долларов США в виде денежных средств в рамках страхового бизнеса. Умные деньги уходят, а розничные инвесторы продолжают покупать.
Повествование о дефиците вычислительных мощностей для ИИ по-прежнему стимулирует ускоренный рост технологического сектора на американском фондовом рынке, однако денежно-кредитные условия, рыночные настроения, технические показатели и поведение институтов начинают давать противоречивые сигналы. Само это расхождение заслуживает внимания больше, чем любые отдельные данные.
Кредиторы сомневаются в оценке OpenAI: цель SoftBank по финансированию снижена на 40 %
Согласно сообщению Bloomberg со ссылкой на информированные источники, SoftBank снизил целевой объём маржинального кредита под залог акций OpenAI с 10 млрд до минимальных 6 млрд долларов США — на 40 %. Основным препятствием выступает вопрос оценки: некоторые потенциальные инвесторы, которых пытались привлечь к участию, испытывают серьёзные сомнения в возможности адекватной оценки компании-эмитента, не котирующейся на бирже. Среди потенциальных кредиторов — частные кредитные фонды, финансовые учреждения и хедж-фонды; переговоры начались ещё в середине марта.
Сама OpenAI также сталкивается с давлением на уровне фундаментальных показателей. В начале 2026 года компания неоднократно не смогла достичь ежемесячных целей по объёму продаж; её конкурент Anthropic последовательно отвоёвывает долю рынка в сфере программирования и корпоративных решений; внутренняя цель по достижению 1 млрд активных пользователей ChatGPT в неделю к концу прошлого года также не была выполнена. Главный финансовый директор OpenAI Сара Фрайар опровергла эти утверждения, заявив, что компания последовательно достигает всех поставленных целей и наблюдает «вертикальный рост» спроса на её продукты.
Финансовый леверидж SoftBank также находится на историческом максимуме. Группа недавно объявила о новом обязательстве по инвестициям в OpenAI в размере 30 млрд долларов США; ранее суммарные вложения превысили 30 млрд долларов США. В марте текущего года SoftBank оформил долларовый кредит на 40 млрд долларов США — крупнейший в истории группы; часть этих средств направлена именно на поддержку последнего раунда инвестиций в OpenAI.
Оценки SoftBank на фондовом рынке явно разошлись. Акции компании выросли в этом году на 39 %, значительно опередив рост японского базового индекса TOPIX (на 12,3 %); при этом спред кредитных дефолтных свопов (CDS) SoftBank увеличился примерно на 61 базисный пункт. В марте рейтинговое агентство S&P Global понизило прогноз по кредитному рейтингу SoftBank со «стабильного» до «негативного», сославшись на риск ухудшения ликвидности и качества активов в результате инвестиций в OpenAI.
Разногласия в оценке ключевых активов ИИ на первичном рынке проявляются самым прямым образом: кредиторы готовы предоставить на 40 % меньше средств, чем планировал SoftBank.
Опционный рынок: 2,6 трлн долларов за день — партнёр Goldman Sachs называет ситуацию «полуиррациональной»
На вторичном рынке картина совершенно иная. В четверг номинальный объём торгов опционами на индекс S&P 500 (SPX) превысил 2,6 трлн долларов США — абсолютный рекорд; почти 60 % всех опционов SPX, торгуемых в тот день, были кол-опционами. Рич Приворотский (Rich Privorotsky), руководитель торговой площадки One-Delta в Goldman Sachs, охарактеризовал текущее состояние американского рынка как «режим покупки на росте спотовых цен и одновременного роста волатильности».
Недельный RSI индекса филадельфийской биржи полупроводников (SOX) достиг максимального значения с 1999 года. Партнёр Goldman Sachs прямо заявил: «Создаётся впечатление, что мы находимся в полуиррациональном режиме покупки на росте». Приворотский привёл в качестве наиболее точной исторической аналогии 1999 год, когда заказы у множества производителей телекоммуникационного оборудования исчерпали производственные мощности, создав так называемое «повествование о реальном дефиците», которое напрямую поддерживало рост рынка — логика, весьма схожая с сегодняшними рассуждениями о дефиците вычислительных мощностей и необходимости масштабирования ИИ-инфраструктуры.
Подразумеваемая волатильность ETF QQQ резко выросла вместе с ростом рынка; разница между ней и подразумеваемой волатильностью SPX превысила 6 волатильностных пунктов. Торговая площадка по волатильности Goldman Sachs описала этот день как «один из самых безумных за последние несколько недель». Примечательно, что количество акций из состава индекса S&P 500, цена которых отклонилась более чем на три стандартных отклонения в течение одного дня, достигло 35 — максимального значения с 3 февраля этого года.
Глобальная команда исследований фондовых деривативов Bank of America также отмечает, что последний рекордный рост индекса S&P 500 напоминает конец 1920-х годов и интернет-пузырь 1990-х, однако цена «опционов на хвостовые риски» остаётся ниже уровня, подразумеваемого уже реализованной волатильностью. Проще говоря, рынок покупает на росте, но отказывается платить за защиту от рисков падения.
Goldman Sachs предупреждает: динамика «роста спотовых цен и роста волатильности» уже ограничивает возможности системных стратегий для дальнейшего наращивания длинных позиций. Торговцы товарными фьючерсами (CTA) практически полностью заняли максимально возможные длинные позиции, а рост реализованной волатильности в восходящем направлении снижает маржинальный спрос со стороны стратегий управления волатильностью. Другими словами, автоматизированные институциональные покупки уже близки к своему пределу, и дальнейший восходящий импульс будет всё в большей степени зависеть от розничных инвесторов и эмоционально мотивированных потоков капитала.
XLF слабее S&P 500 с 1998 года — финансовый сектор подаёт сигнал тревоги
Если опционный рынок представляет собой крайнее проявление рыночных настроений, то относительная динамика финансового сектора служит техническим предупреждающим сигналом.
Финансовый сектор американского рынка с начала года потерял около 6 %, тогда как индекс S&P 500 вырос на 7 % и закрывался на исторических максимумах в 14 из последних 17 торговых дней.
Соответствующие данные анализируются в статье «Трещины за новыми максимумами S&P: финансовый сектор теряет 6 % за год, а скрытый поток частного кредита объёмом 2 трлн долларов набирает обороты».
Финансовый сектор считается опережающим индикатором благодаря своей ключевой роли как поставщика экономической ликвидности. Скрытые риски на рынке частного кредита рассматриваются как одна из главных причин давления на финансовый сектор. Мелисса Браун (Melissa Brown), глобальный руководитель исследований инвестиционных решений в SimCorp, отмечает, что финансовая система чрезвычайно взаимосвязана, и соответствующие риски «могут распространиться шире, чем предполагается сегодня». По её мнению, инвесторам стоит рассмотреть возможность постепенного «снижения позиций в акциях полупроводниковых компаний» вместо продолжения покупок на росте и тем более отказаться от ввода новых капиталов на рынок.
Apollo резервирует 40 млрд долларов, Роуэн оценивает вероятность внешнего шока в 35 %
Защитные меры со стороны институтов уже начались. Марк Роуэн (Marc Rowan), генеральный директор Apollo Global Management, во время представления квартальной отчётности заявил, что оценивает вероятность внешнего шока в диапазоне от 30 % до 35 % — значительно выше обычного уровня.
Роуэн связывает данный риск с совокупным воздействием трёх факторов: полной геополитической перестройки, инфляционного давления, вызванного торговыми пошлинами и миграционной политикой, и глубокой трансформации экономической структуры под влиянием ИИ. Он характеризует нынешнюю волну развития ИИ как «бесспорно самый масштабный технологический цикл за всю его карьеру» и особо указывает на уязвимость государственных финансов — в отличие от предприятий и потребителей, балансы правительств уже находятся под давлением.
Apollo приняла ряд защитных мер: перевела портфель фиксированного дохода в активы более высокого кредитного качества, сократила экспозицию в высокорисковых отраслях, таких как программное обеспечение, и зарезервировала около 40 млрд долларов США в виде денежных средств в рамках страхового бизнеса. «Это означает, что при принятии инвестиционных решений мы ориентируемся на защиту капитала и обеспечение устойчивости в течение всего цикла; если произойдёт коррекция — а мы откровенно говорим, что ожидаем её, — мы будем готовы к этому».
Наиболее резкую критику Роуэн направил своим коллегам по отрасли. Он предупредил, что не все страховые компании управляют своими бизнесами должным образом: некоторые полагаются на то, что он называет «абсурдными» практиками — включая использование офшорных структур на Каймановых островах, сложные ипотечные схемы и агрессивные допущения по кредитоспособности, которые делают отдельные балансы внешне более надёжными, чем они есть на самом деле. «Мы действительно опасаемся эффекта заражения», — сказал он.
Примечательно, что результаты Apollo за текущий квартал оказались выдающимися: объём управляемых активов превысил 1 трлн долларов США, а доходы, связанные с комиссионным вознаграждением, достигли исторического максимума. Выбор момента — самого сильного финансового положения компании — для осуществления наиболее масштабных защитных мер сам по себе является важным сигналом.
Потребительский сектор: полярные противоречия, подтверждающие макроэкономическую дивергенцию
Данные по потреблению подтверждают приведённые выше макроэкономические выводы на микроуровне. Акции Whirlpool (WHR) рухнули на 16 % после закрытия торгов в четверг; руководство компании охарактеризовало текущую экономическую обстановку как «резкое ухудшение макроэкономических условий» и объявило о принятии «решительных мер» — включая повышение цен и ускоренное сокращение издержек — для восстановления рентабельности. Холод, охвативший рынок жилья и крупных товаров длительного пользования, резко контрастирует с жаром, охватившим сектор полупроводников.
В свою очередь DoorDash сообщает, что второй квартал «начался хорошо», а спрос «по-прежнему остаётся весьма сильным»; акции компании выросли примерно на 10 %.
Эта дивергенция отражает глубинную логику поведения потребителей: крупные расходы (например, ремонт или покупка бытовой техники) воспринимаются как признаки рецессии, тогда как мелкие немедленные траты (например, заказ еды) практически не затронуты. Потребители никуда не исчезли — они просто стали чрезвычайно требовательными, что полностью согласуется с выводами на корпоративном уровне: инвестиции в ИИ-инфраструктуру ускоряются, тогда как спрос на традиционные товары длительного пользования сокращается.
Если совместить четыре упомянутые группы сигналов на одной картине — кредиторы отказываются оценить OpenAI в 10 млрд долларов, опционный рынок делает ставку на рост на сумму 2,6 трлн долларов за один день, финансовый сектор демонстрирует худшую относительную динамику с 1998 года, Apollo резервирует 40 млрд долларов наличных — это само по себе не означает «неизбежного краха». Сам Скотт Браун (Scott Brown) подчёркивает, что подобные предупреждающие сигналы иногда сохраняются очень долго, прежде чем рынок их усвоит, и в конечном итоге могут и не реализоваться. Однако когда первичный рынок, вторичный рынок, опережающий сектор и ведущие институты одновременно дают противоречивые сигналы, это по меньшей мере означает, что премия за риск, соответствующая текущему уровню цен, сжалась до уровня, заслуживающего повышенного внимания.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow
















