


Отчет о компаниях-единорогах: в радиусе часа езды от района Бэй-Эриа в США сосредоточено 90% мировой капитализации ИИ
Автор: Элад Гил (анализ данных: Шреян Джаян)
Перевод и адаптация: TechFlow
Введение от TechFlow: Команда Элада Гиля уже шестой год отслеживает распределение рыночной капитализации мировых единорогов. Данные 2025 года указывают на однозначный вывод: Сан-Франциский залив становится сверхкластером генеративного ИИ, где в радиусе часа езды сосредоточено 91% мировой капитализации ИИ-единорогов. При этом скорость появления новых единорогов замедляется, но средняя оценочная стоимость существующих достигла максимального уровня за шесть лет. Данный отчет с помощью строгих данных показывает, что центр тяжести глобальной экосистемы стартапов ускоренно смещается в сторону США и региона залива.
Все данные актуальны по состоянию на 31 декабря соответствующего года. В дальнейшем под «2025 годом» подразумевается момент времени 31 декабря 2025 года / 1 января 2026 года.
За последние два года мы столкнулись с корректировкой рынка в постэпоху нулевых процентных ставок, взрывным ростом передовых ИИ-лабораторий, таких как OpenAI и Anthropic, а также продолжавшимися спорами вокруг «ИИ-пузыря». Данные свидетельствуют о том, что Сан-Франциский залив превратился в сверхкластер ИИ, в радиусе часа езды от которого сконцентрировано 91% мировой капитализации частных инвестиций в ИИ-компаний.
Анализ предыдущих лет доступен по ссылкам: 2019、2020、2021、2023。
Ключевые выводы
- Генеративный ИИ превратил залив в сверхкластер。 На регион залива сейчас приходится около 39% мировой капитализации единорогов, что более чем в 4 раза превышает показатель второго города; еще год назад этот показатель составлял лишь 29%. Если рассматривать только единорогов генеративного ИИ, то доля залива достигает 91%。
- Абсолютное доминирование американских единорогов。 За последний год США увеличили капитализацию своих единорогов почти на 1,2 трлн долларов, их глобальная доля составила около 65%. Европа обогнала Китай по доле в капитализации, хотя ее показатель составляет лишь около 10%。
- Новое поколение единорогов все больше концентрируется в США и заливе。 Среди единорогов, возникших в 2023 году и позднее, на долю США приходится 83% совокупной капитализации, тогда как для поколения, появившегося в 2022 году и ранее, этот показатель равен 60%. Доля залива еще выше: 63% для нового поколения против 33% для старого。
- Темпы появления новых единорогов замедляются。 В период с 2022 по 2025 год появилось лишь около 300 новых единорогов, тогда как за три года до этого их было более 900。
- Но существующие единороги стоят дороже, когда-либо прежде。 Общее количество единорогов выросло всего на 6%, тогда как совокупная капитализация увеличилась на 33%. Средняя рыночная стоимость одной компании достигла рекордного уровня за шесть лет。
- Рост оценок в основном движется компаниями из сферы ИИ。 В 2025 году средняя годовая прибавка к капитализации единорогов генеративного ИИ составила около 2,2 млрд долл., тогда как для не-ИИ единорогов этот показатель был около 400 млн долл. Доля генеративного ИИ в мировой капитализации единорогов взлетела с 2% в 2024 году до 22%. Концентрация в заливе будет только усиливаться。
- Центры единорогов сосредоточены вокруг конкретных отраслей。 Из топ-10 единорогов залива 6 — ИИ-компании; в Нью-Йорке из топ-10 — 7 финтех/крипто-компаний; в Лос-Анджелесе из топ-5 — 3 оборонные/аэрокосмические компании (SpaceX, Anduril, Relativity, занимающие 83% от общей капитализации Лос-Анджелеса), а в первой десятке также присутствуют 4 консьюмерских компании。
Пояснения к данным
Все исходные данные получены из CB Insights и доступны здесь. Обратите внимание на несколько моментов:
Обновление данных о раундах частного финансирования в открытых наборах данных происходит с задержкой, поэтому оценочная стоимость некоторых единорогов может быть не самой актуальной. Например, самые свежие раунды финансирования Anduril, Stripe и SpaceX не отражены в данных.
Капитализация единорогов — это максимум грубый и запаздывающий прокси-индикатор активности стартап-экосистемы; неизбежны неточности при сопоставлении компаний с их оценками, городами и отраслями. Однако мы считаем, что данные верны в глобальном масштабе.
Концентрация единорогов
Географическая концентрация мировой капитализации единорогов достигла исторического максимума. На долю США приходится 65% всей капитализации, что выше показателя прошлого года (58%) и 2020 года (44%). Доля США примерно в 4 раза превышает долю Китая, занимающего второе место.
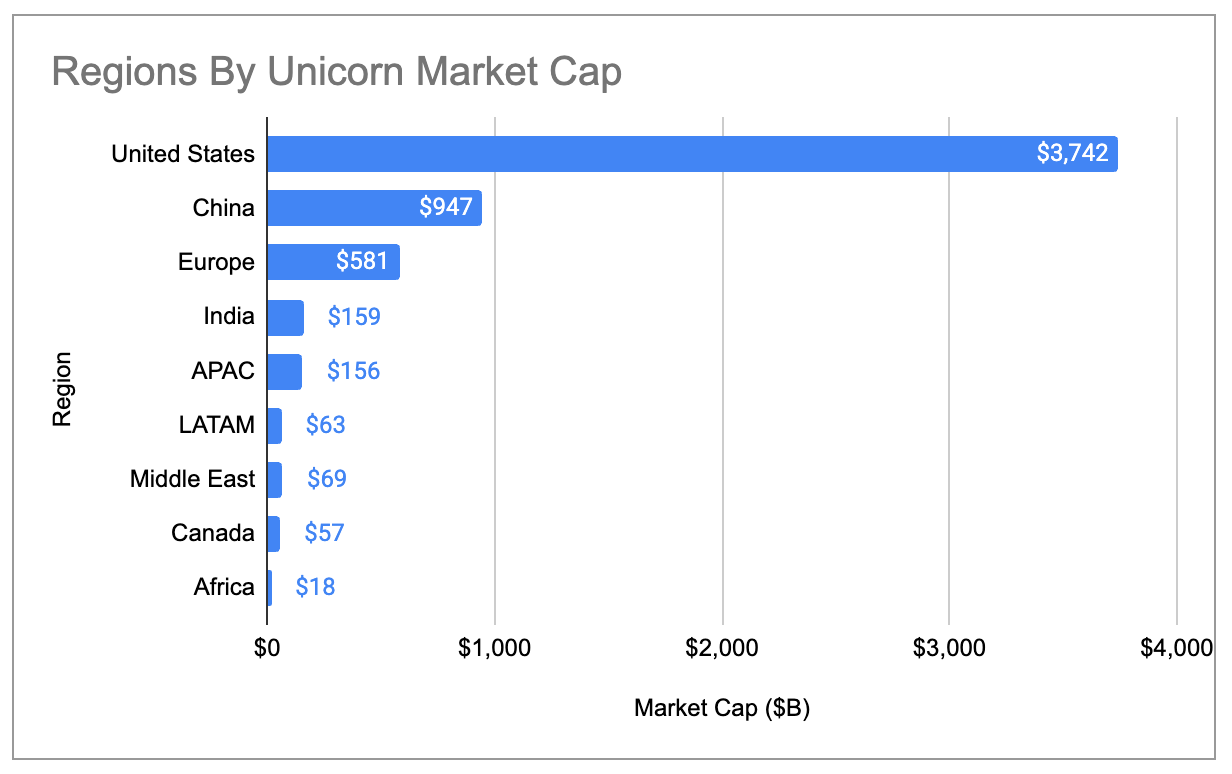
Примечание к графику: Глобальная доля капитализации единорогов по странам (с учетом трех выбросов)
Капитализация единорогов в заливе также более чем в 4 раза превышает показатель второго города, а ее глобальная доля выросла с 29% в 2024 году до 39%:
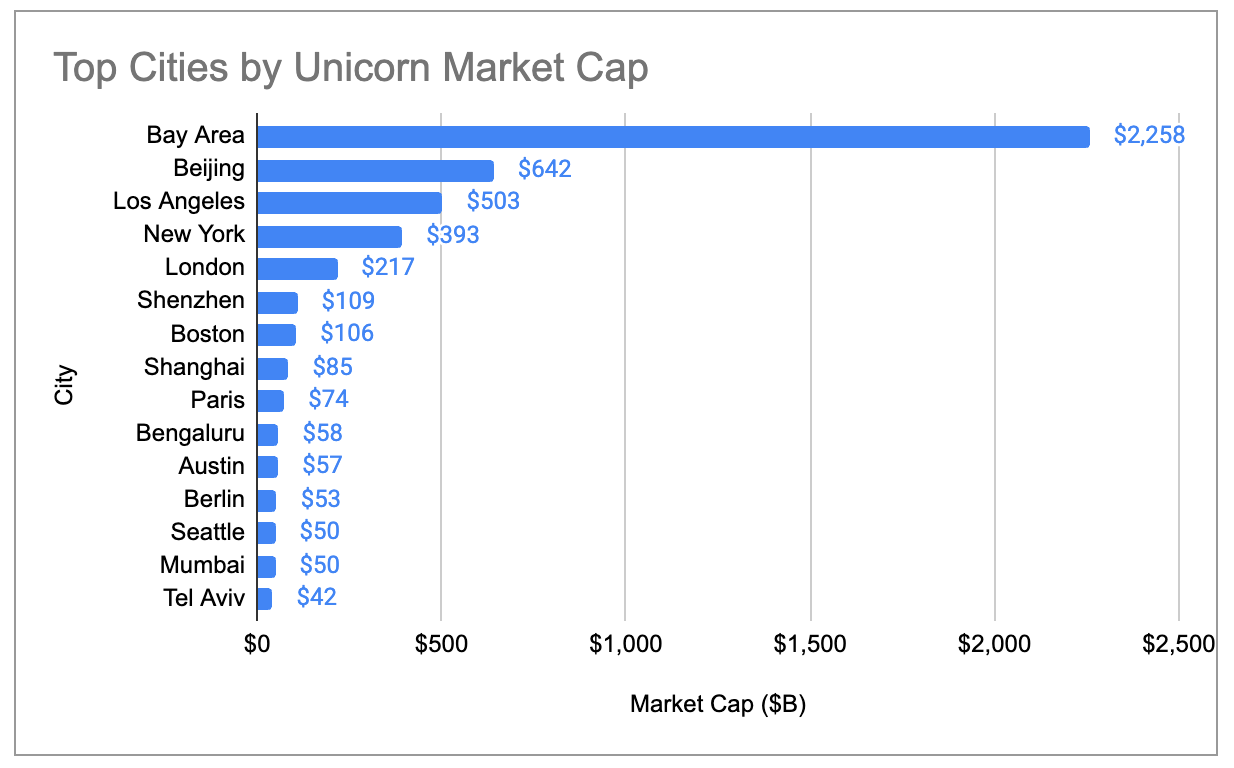
Примечание к графику: Глобальная доля капитализации единорогов по городам (с учетом трех выбросов)
Даже если исключить три крупнейших выброса — OpenAI (500 млрд долл.), SpaceX (400 млрд долл.) и ByteDance (300 млрд долл.), крупные экосистемы продолжают концентрироваться с 2019 года. Доля США стабильно растет, а Китая стабильно падает. Совокупная капитализация единорогов в Европе в 2024 году уже превысила китайскую, а Нью-Йорк и Лондон обошли Пекин.
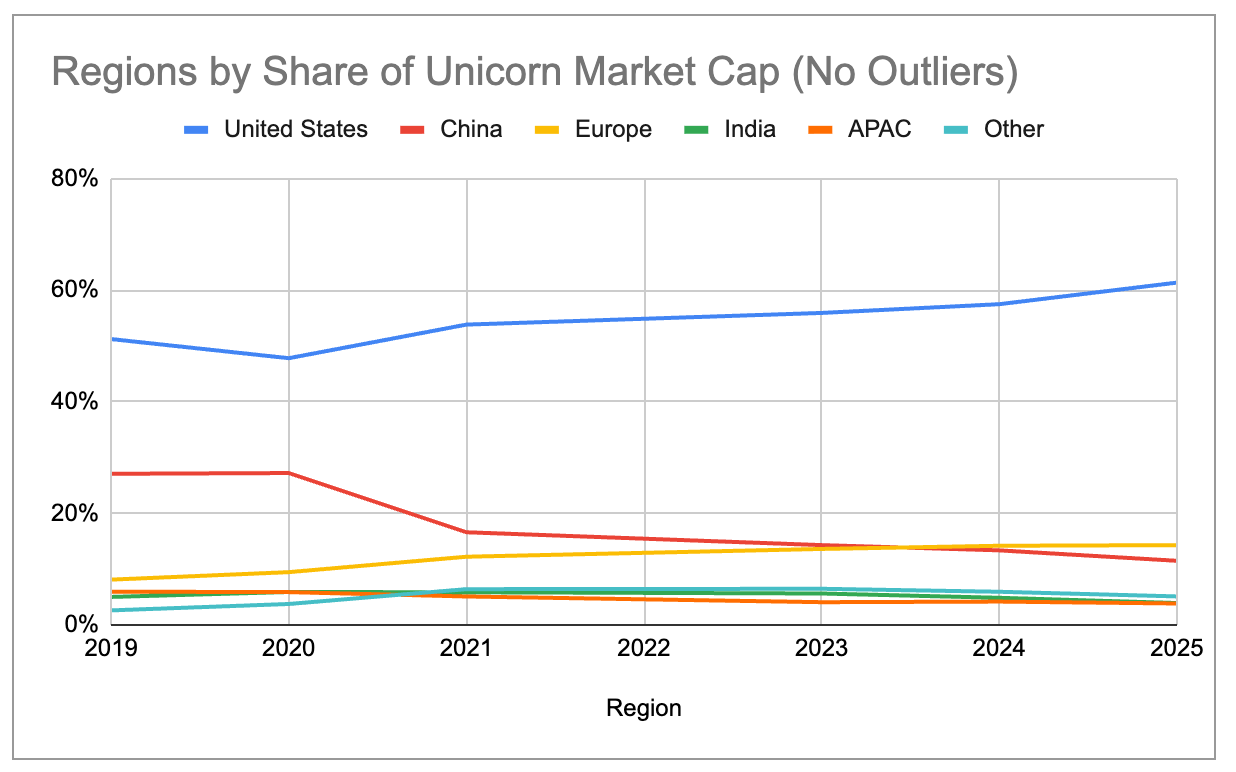
Примечание к графику: Глобальная доля капитализации единорогов по странам (без учета трех выбросов)
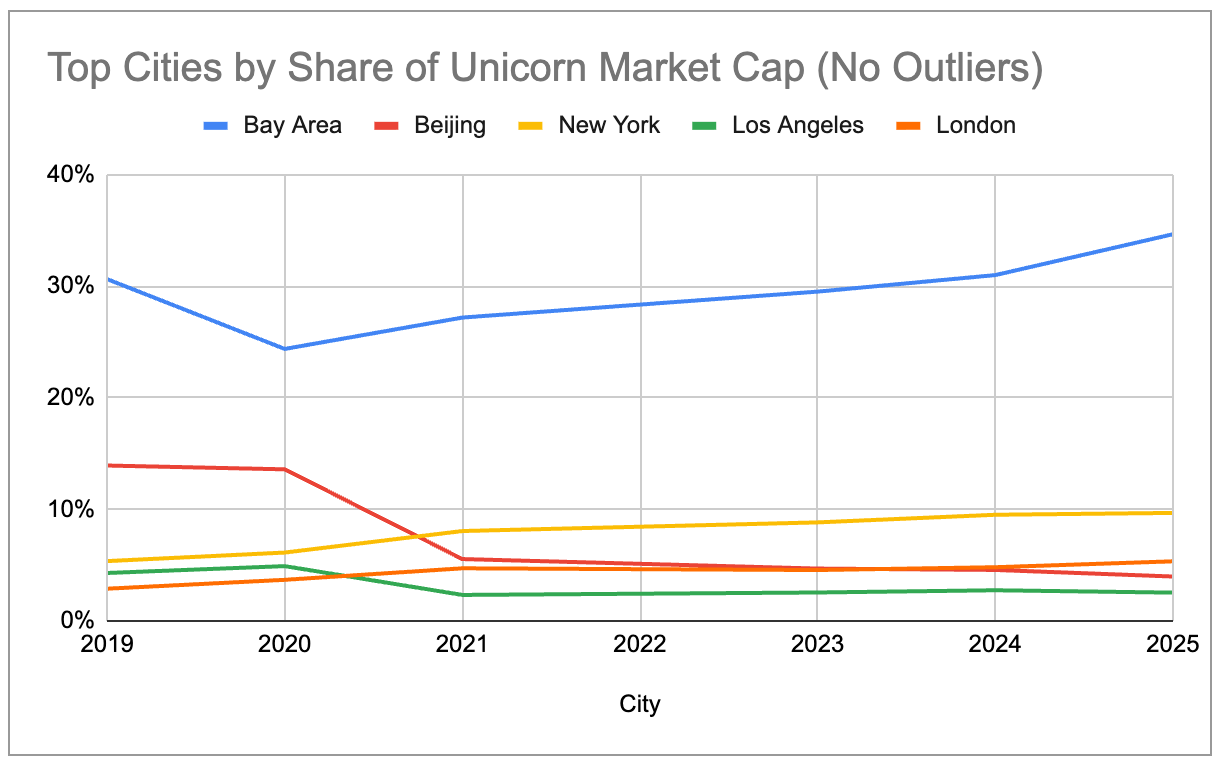
Примечание к графику: Глобальная доля капитализации единорогов по городам (без учета трех выбросов)
Сверхконцентрация генеративного ИИ
Если рассматривать только 97 единорогов, чьим основным источником дохода являются продукты/услуги генеративного ИИ, эффект кластеризации в заливе проявляется еще сильнее. На него приходится 91% мировой капитализации ИИ-единорогов, ни один другой город не превышает отметку в 2%.
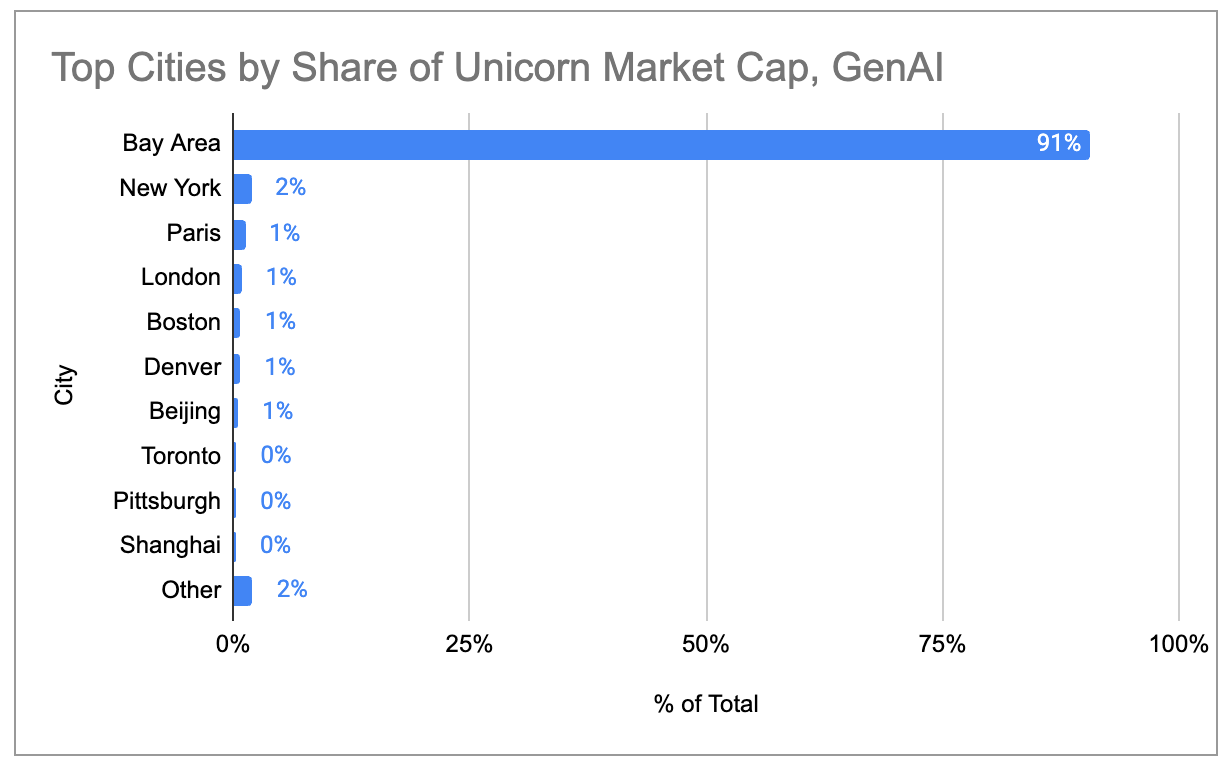
Примечание к графику: Распределение капитализации единорогов генеративного ИИ по городам
Совокупная капитализация единорогов генеративного ИИ растет экспоненциально, практически весь прирост обеспечили США, особенно регион залива.
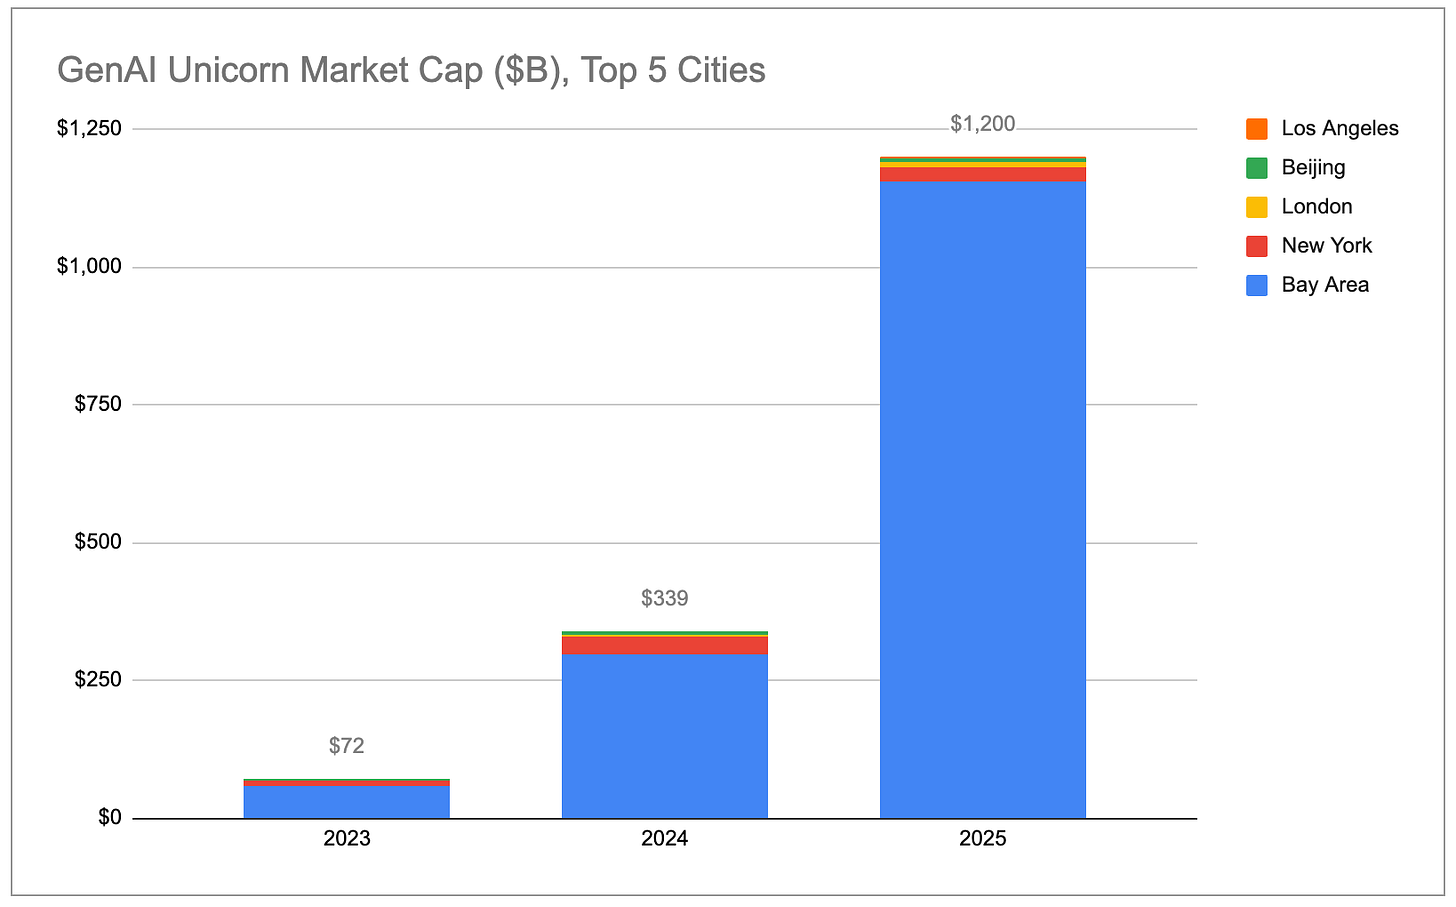
Примечание к графику: Совокупная капитализация единорогов генеративного ИИ (по странам)
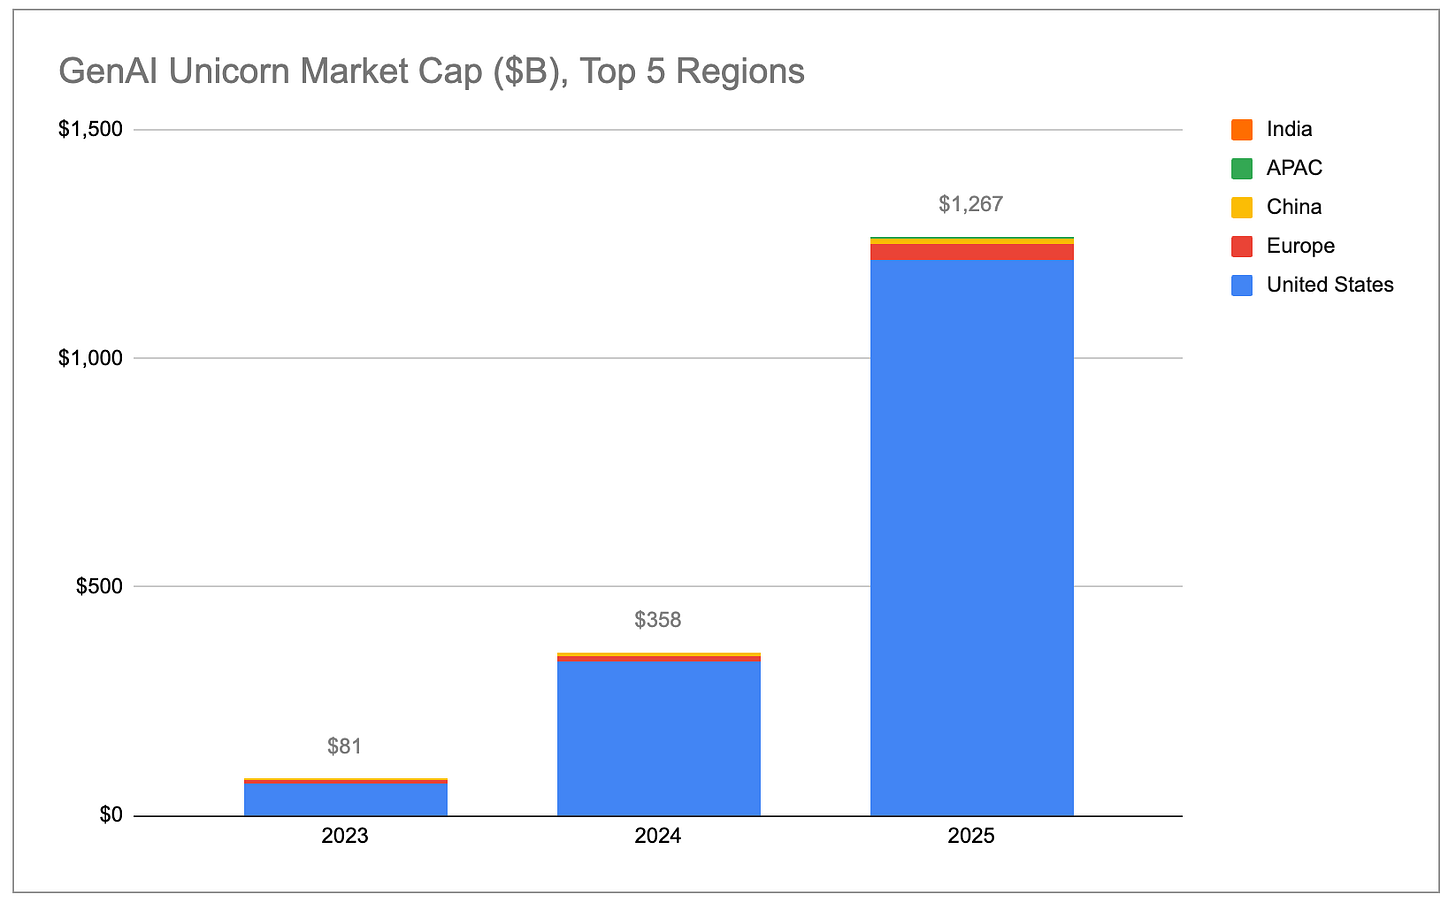
Примечание к графику: Совокупная капитализация единорогов генеративного ИИ (по городам)
Темпы роста оценок ИИ-единорогов значительно опережают темпы роста не-ИИ единообразов. За 2025 год совокупная капитализация 48 ИИ-компаний среди единорогов выросла на 778 млрд долларов. Этот показатель превысил суммарный прирост стоимости более чем 1100 не-ИИ единорогов. Даже без учета OpenAI (прирост ~343 млрд долл.) и Anthropic (прирост ~334 млрд долл.), средняя годовая прибавка к капитализации генеративных ИИ-единорогов составила около 2,2 млрд долл., что в 5 раз превышает средний прирост не-ИИ единорогов (~440 млн долл.).
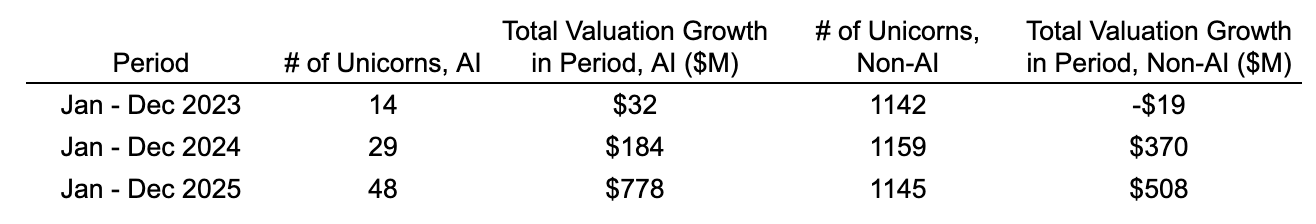
Примечание к графику: Сравнение роста капитализации ИИ-единорогов и не-ИИ единорогов
В относительных значениях доля компаний генеративного ИИ в мировой капитализации единорогов выросла с 2% в 2023 году до 22%. Если эта тенденция сохранится, доля залива в мировой капитализации единорогов будет продолжать расти благодаря его фактической монополии на ведущие ИИ-компании и таланты.
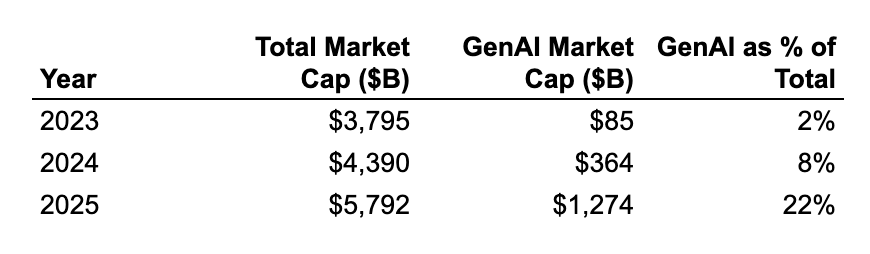
Примечание к графику: Изменение доли генеративного ИИ в совокупной капитализации единорогов
(Пояснение: Мы относим компании к категории «генеративный ИИ» только в том случае, если их основной доход напрямую поступает от продуктов/услуг генеративного ИИ. Полный список компаний доступен здесь. В анализ включены компании по производству чипов/оборудования, такие как Cerebras и Tenstorrent, а также инфраструктурные компании вроде CoreWeave и Crusoe. Исключены компании инфраструктуры данных, такие как Databricks, которые в большей степени поддерживают рабочие нагрузки AI/ML, а также робототехнические/оборонные компании, применяющие AI/ML в автономных системах, например Anduril.)
Появление новых единорогов
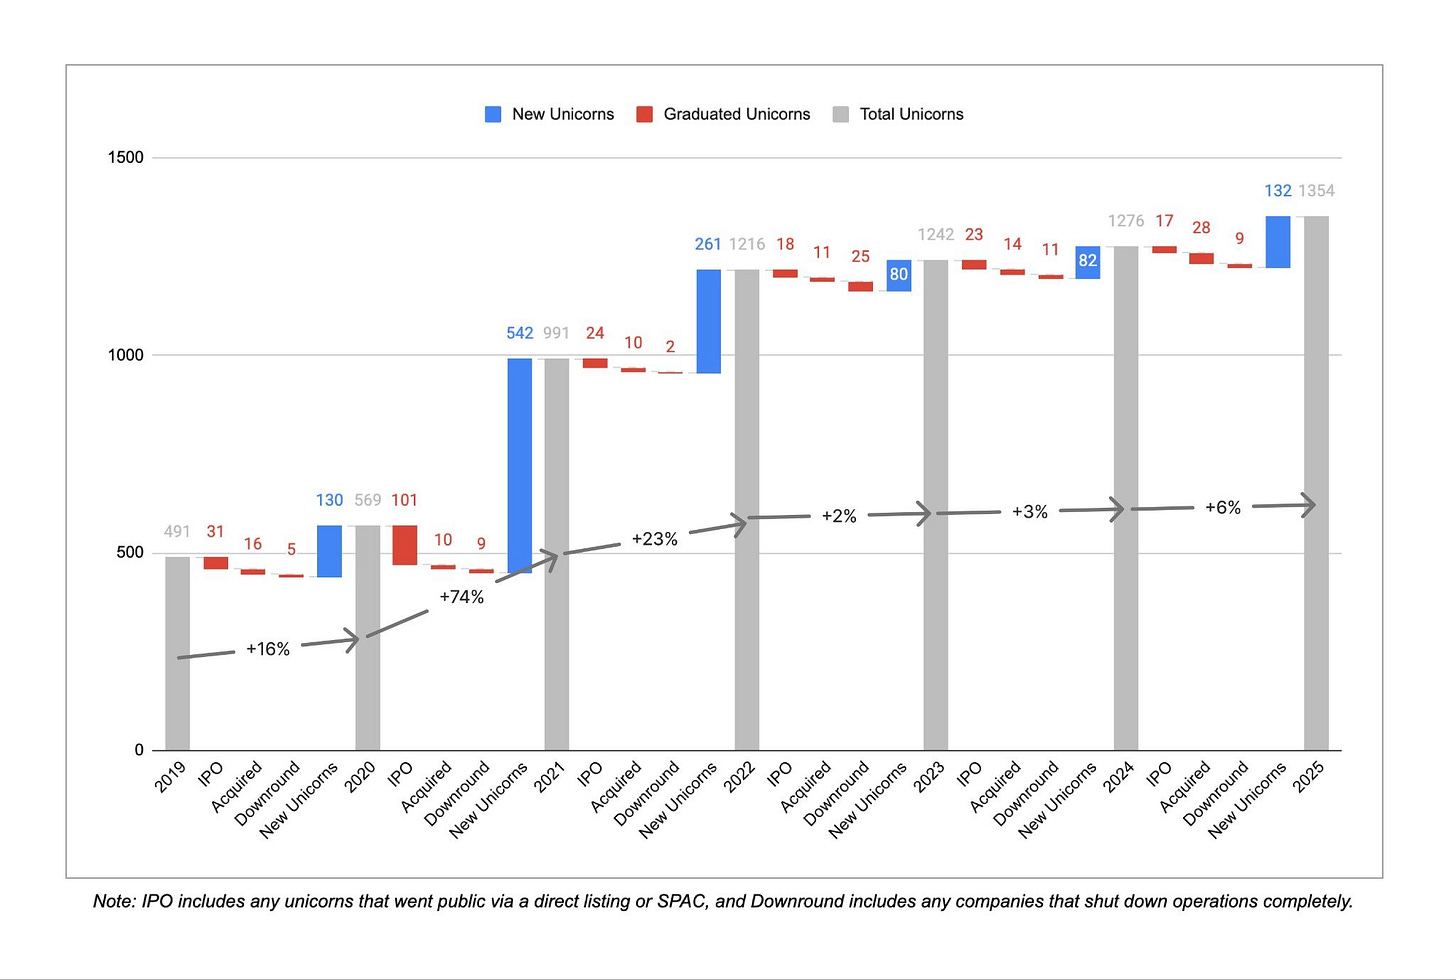
Примечание к графику: Количество новых единорогов в год
После трех лет высокого темпа роста скорость появления новых единорогов за последние три года явно замедлилась. В период с декабря 2019 по декабрь 2022 года в ряды единорогов впервые входило в среднем более 300 компаний ежегодно. С декабря 2022 по декабрь 2025 года этот показатель снизился до примерно 100 компаний в год, хотя в 2025 году наблюдалось небольшое восстановление по сравнению с предшествующими двумя годами. При этом за прошлые три года статус единорога потеряли 45 компаний из-за снижения оценки или прекращения деятельности, в то время как за три года до этого таких было лишь 16. Это свидетельствует о том, что коррекция завышенных оценок эпохи нулевых процентных ставок 2021/2022 годов продолжается.
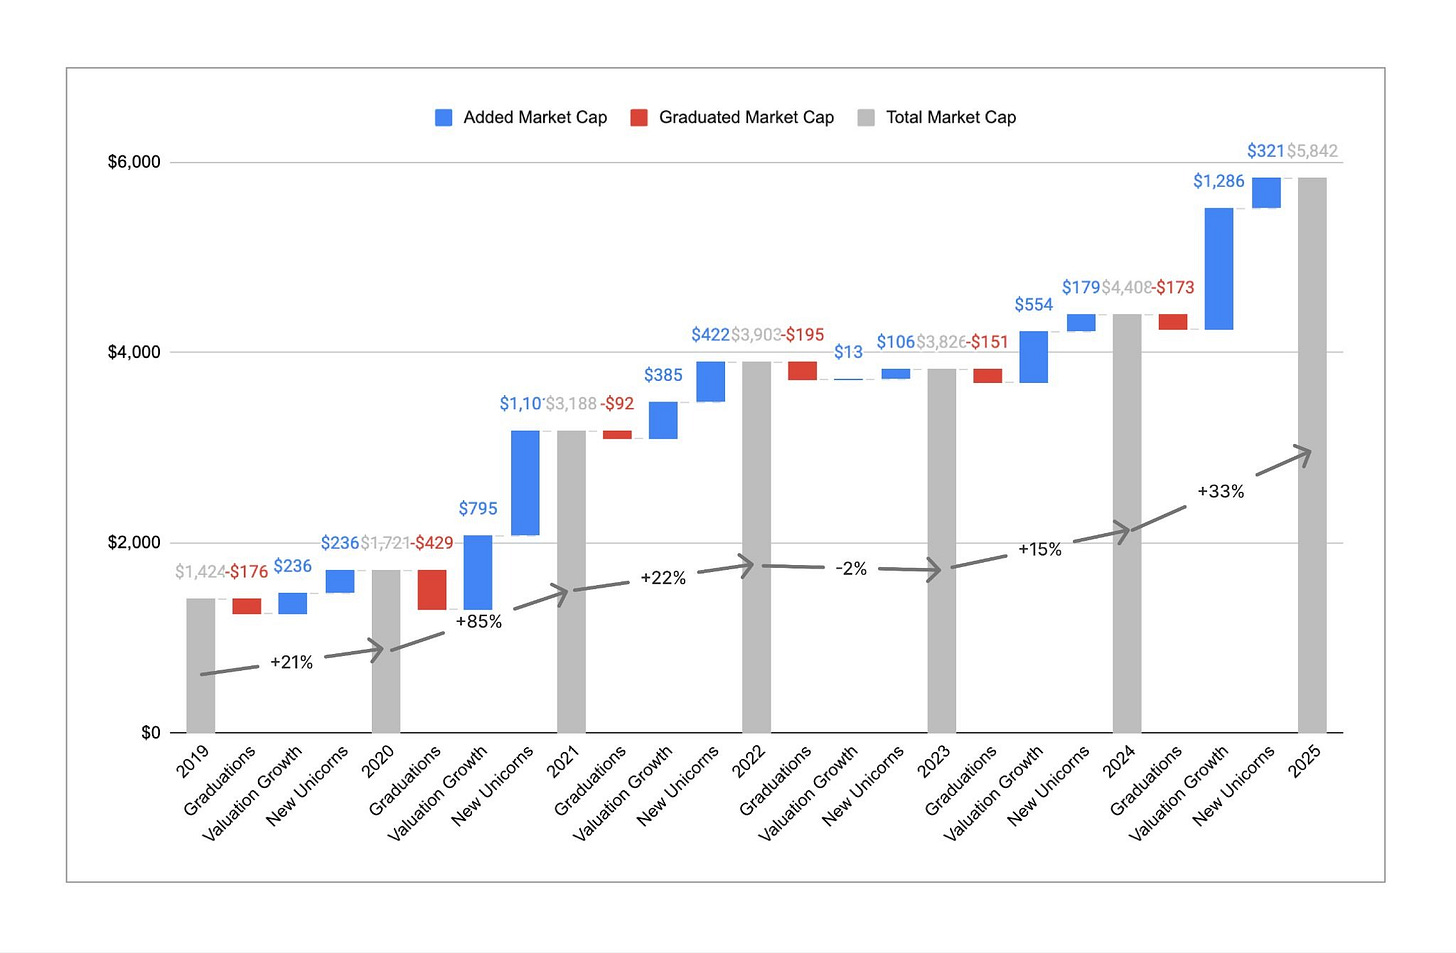
Примечание к графику: Тренд количества единорогов и совокупной капитализации
Несмотря на стагнацию в количестве единорогов, совокупная капитализация продемонстрировала значительный рост. За прошедший год она выросла со примерно 4,4 трлн долл. до примерно 5,8 трлн долл., прибавив 33%. Это мощное восстановление, особенно на фоне фактического сокращения совокупной капитализации в 2023 году в годовом исчислении. Исторически рост капитализации двигался преимущественно за счет новых компаний, вышедших в единороги, однако в 2025 году примерно 80% прироста капитализации обеспечили переоценки уже существующих единорогов. В результате средняя капитализация одного единорога выросла со ~3 млрд долл. до ~4,4 млрд долл., что является максимальным показателем за шесть лет проведения данного анализа. Стать единорогом стало сложнее, но как только компании преодолевают порог в 1 млрд долл., они в среднем становятся дороже и растут быстрее.
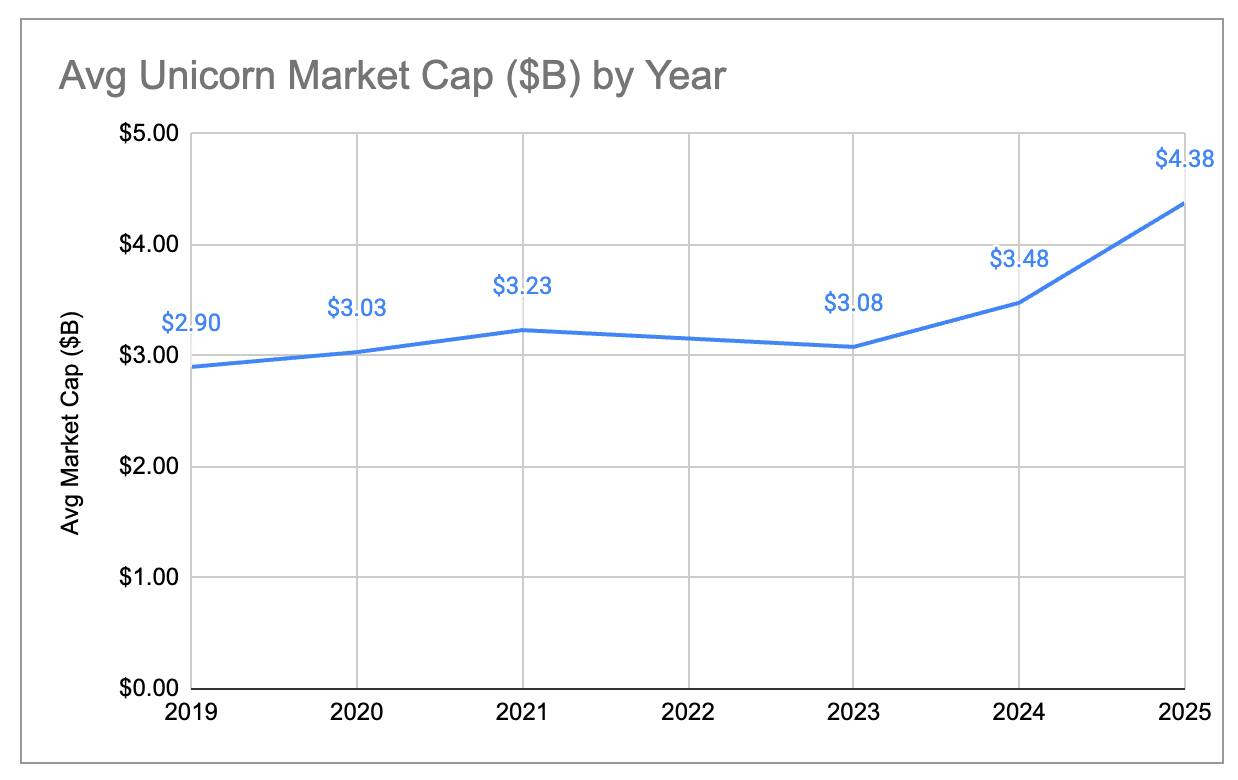
Примечание к графику: Тренд изменения средней капитализации единорогов
Новое поколение vs старое поколение единорогов
Исключение влияния завышенных оценок эпохи нулевых ставок можно сделать, рассмотрев только единорогов, появившихся после 2023 года. Ниже представлено сравнение распределения капитализации двух поколений единорогров:
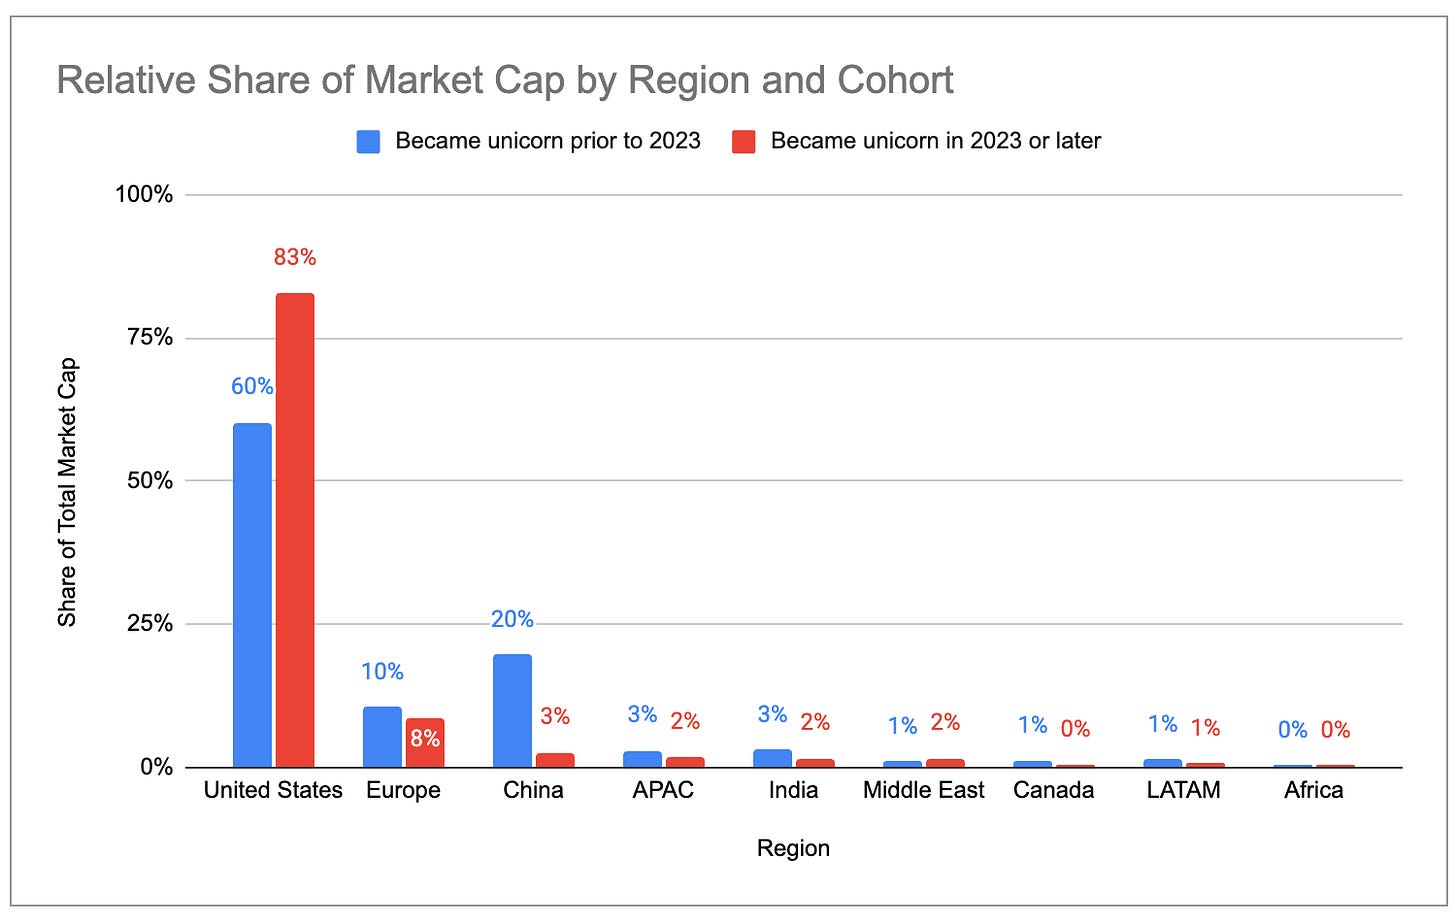
Примечание к графику: Распределение капитализации единорогов, появившихся до 2023 года (по странам/городам)
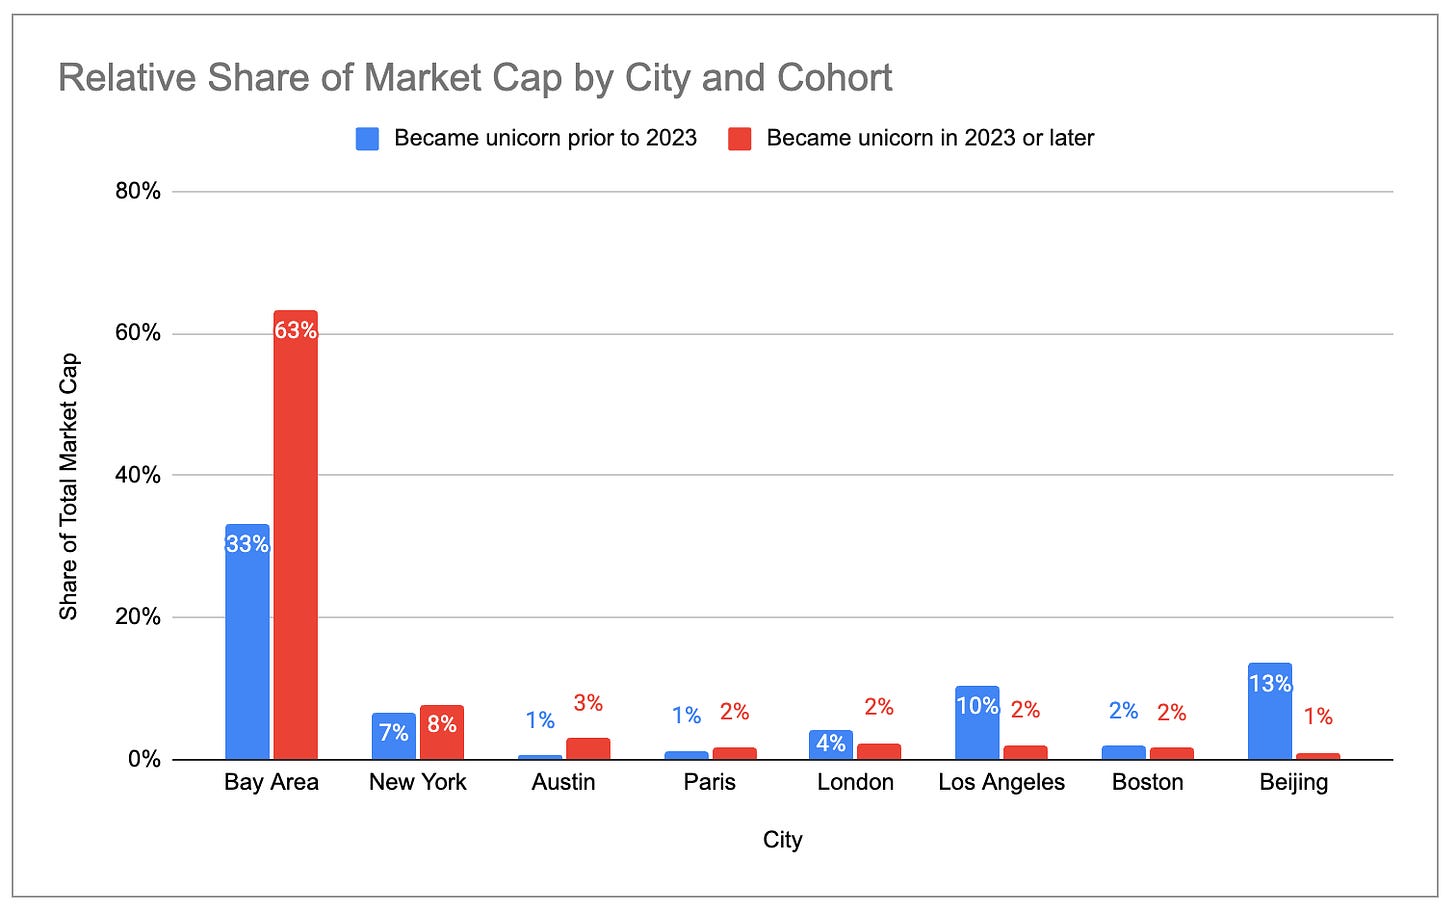
Примечание к графику: Распределение капитализации единорогов, появившихся в 2023 году и позднее (по странам/городам)
Новое поколение единорогов более сконцентрировано в США, доля Европы и Китая снижается. Среди единорогов, появившихся с 2023 года, на долю залива приходится 63% капитализации, тогда как для более ранних поколений этот показатель составляет лишь 33%.
«Зомби»-единороги
Из почти 1000 единорогов, существовавших в декабре 2021 года, около 60% сохранили свой статус, но не привлекли новые раунды финансирования. Эти «зомби»-единороги набрали достаточно средств в эпоху нулевых ставок, чтобы пережить кризис, однако не смогли преодолеть оценку того времени. Их совокупная капитализация составляет около 1,4 трлн долл. от текущей мировой, что близко к 25% общего объема.
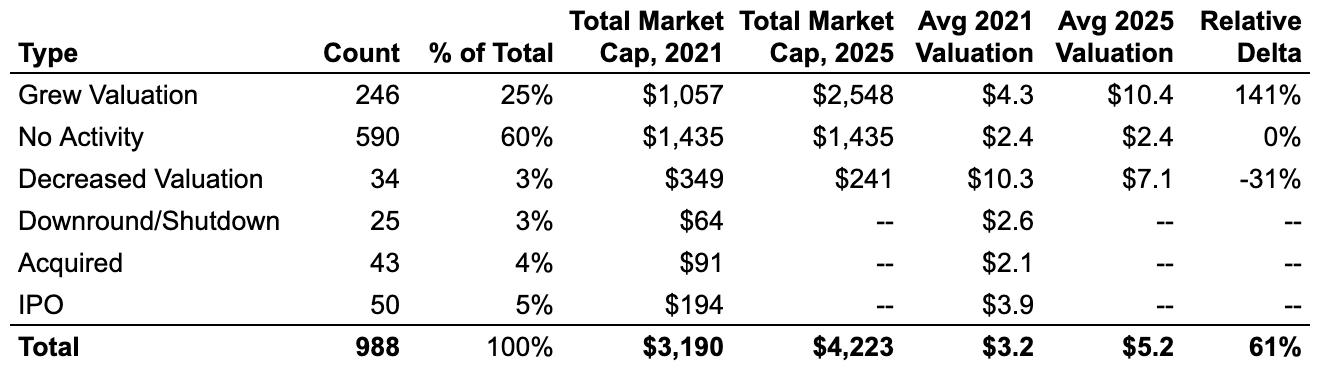
Примечание к графику: Соотношение «зомби» и «активных» единорогов среди компаний 2021 года
Доля «активных» единорогов (те, что привлекли новый раунд финансирования с 2021 года) в США и регионе залива значительно превышает долю «зомби». Для сравнения, концентрация «зомби»-единорогов выше в Европе, Индии, Латинской Америке и Нью-Йорке.
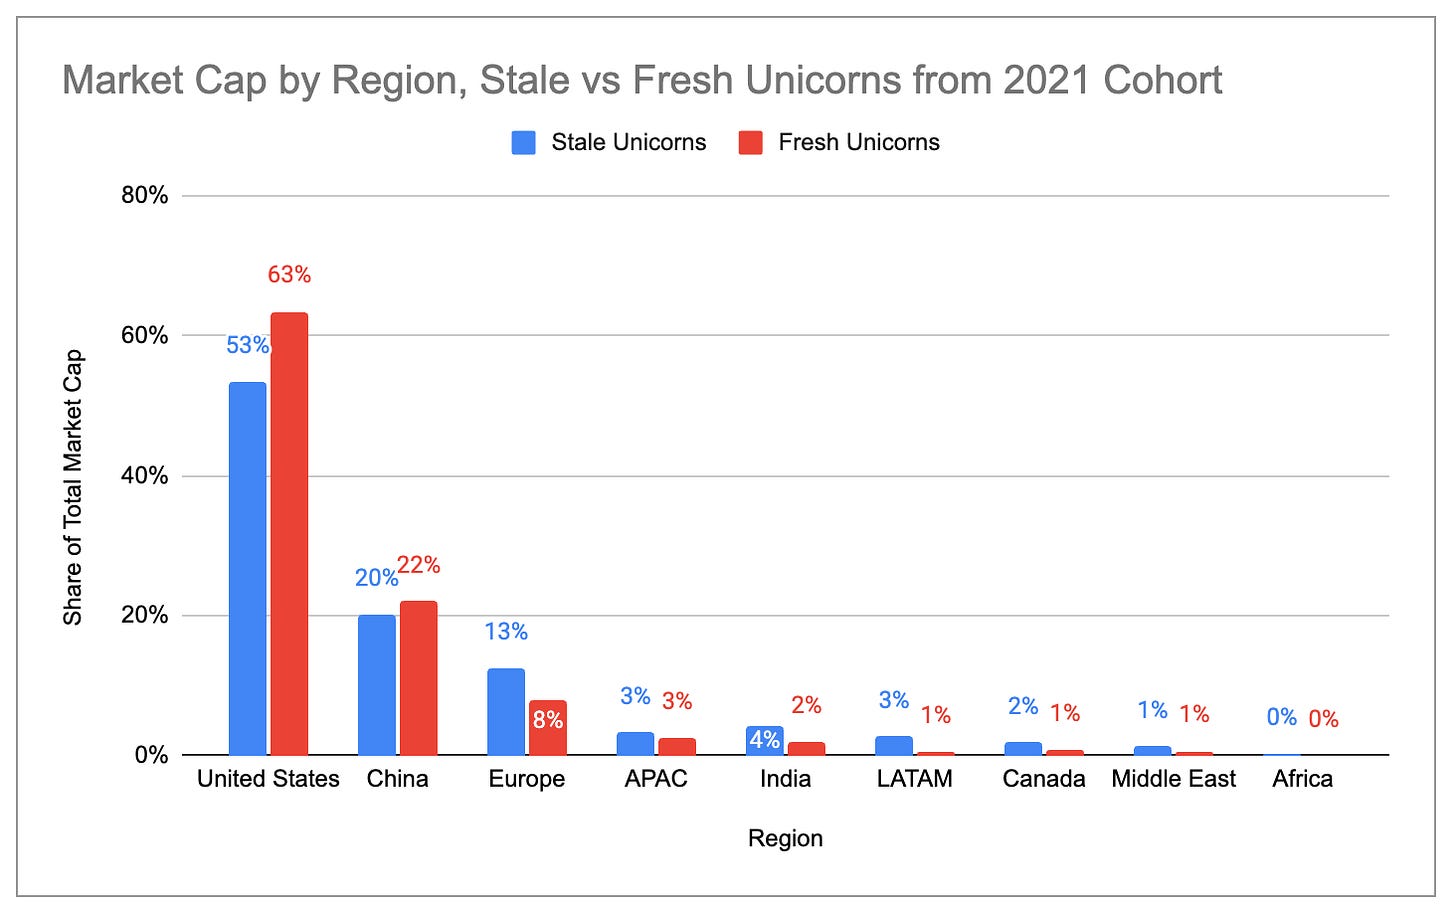
Примечание к графику: Распределение капитализации «зомби» и «активных» единорогов по странам
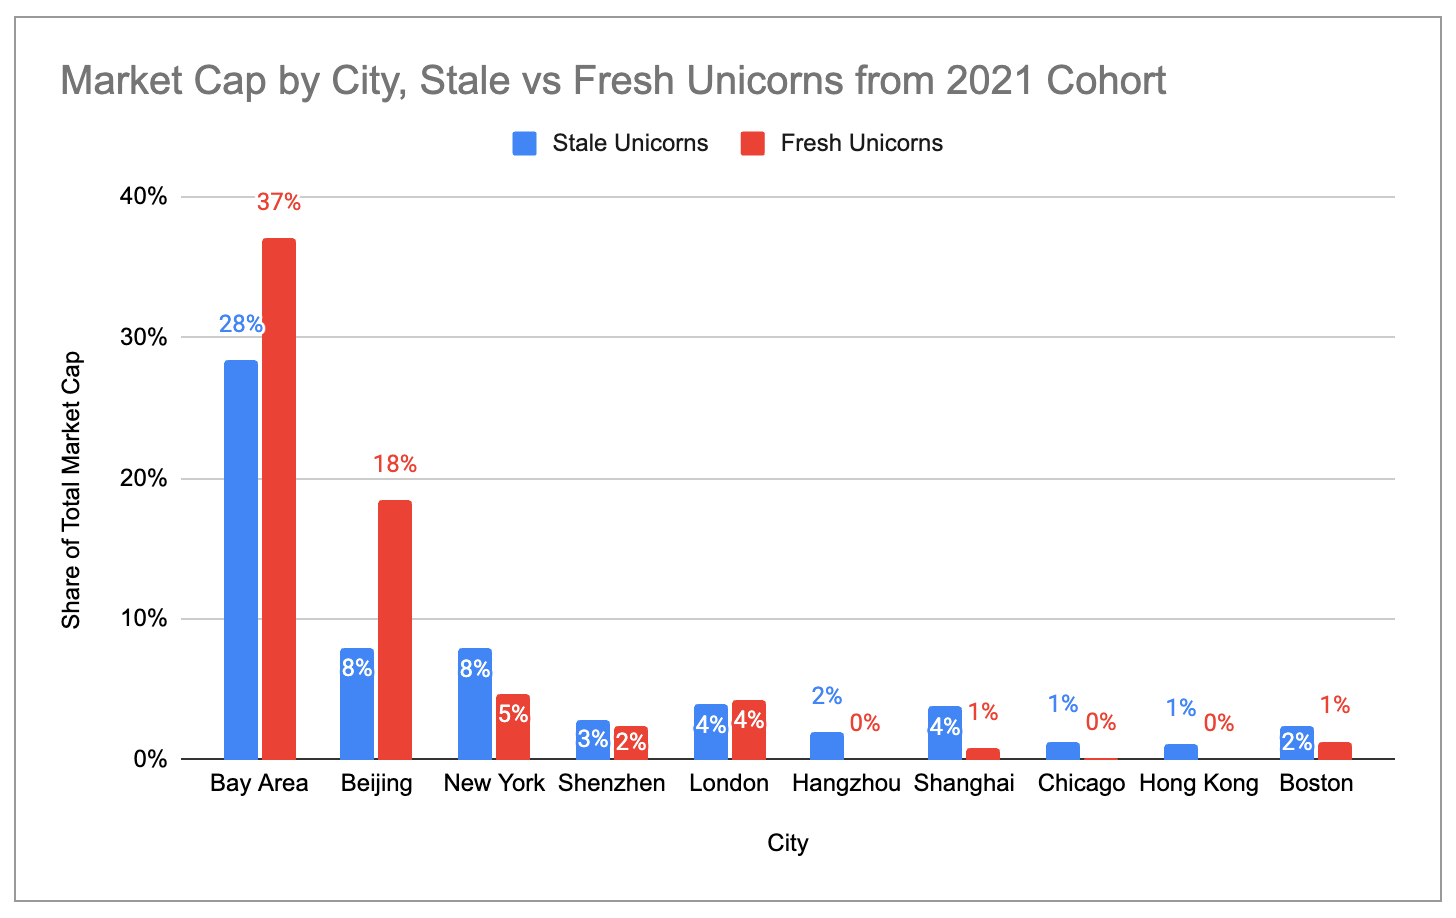
Примечание к графику: Распределение капитализации «зомби» и «активных» единорогов по городам
Четыре основных кластера единорогов в США
Внутри США четыре «индустриальных города» контролируют около 76% количества единорогов и примерно 87% их капитализации: залив, Нью-Йорк, Лос-Анджелес и Бостон. Залив является безусловным лидером: количество единорогов здесь более чем в 2 раза превышает показатель второго места, а капитализация — более чем в 4 раза.
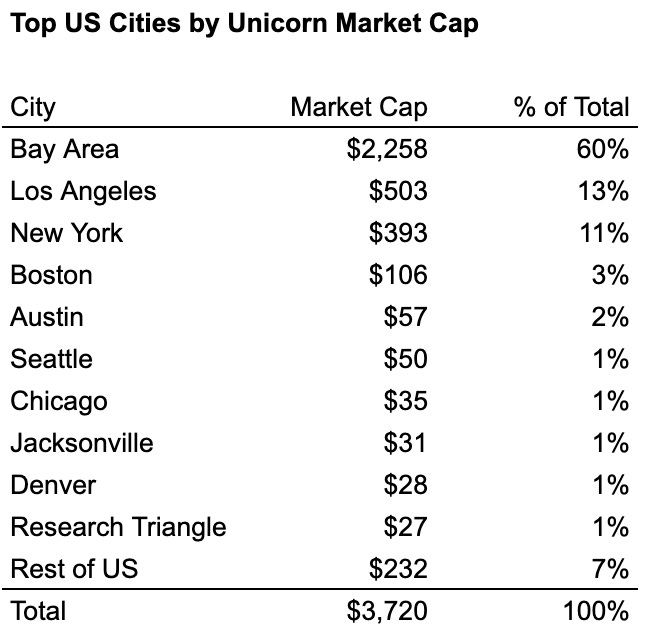
Примечание к графику: Количество единорогов в основных городах США
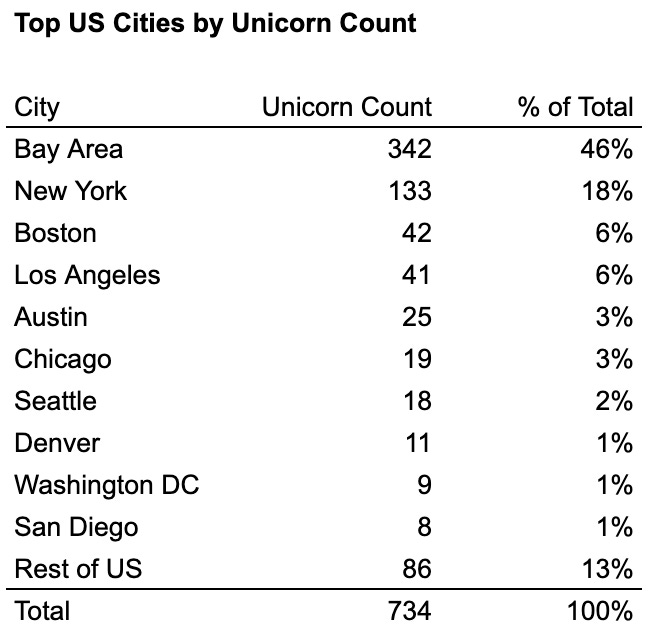
Примечание к графику: Капитализация единорогов в основных городах США
Просмотр отраслевой структуры топ-10 единорогов по каждому городу ясно демонстрирует эффект кластеризации «индустриальных городов»:
- Залив = ИИ-кластер (6 из 10 — генеративный ИИ)
- Нью-Йорк = финтех/крипто-кластер (7 из 10)
- Лос-Анджелес = оборонный/аэрокосмический + консьюмерский кластер (3 из первых шести — оборона/космос, 4 из десяти — потребительские товары)
- Бостон = относительно сбалансированный, но с уклоном в биотех/фарму (3 из 10)
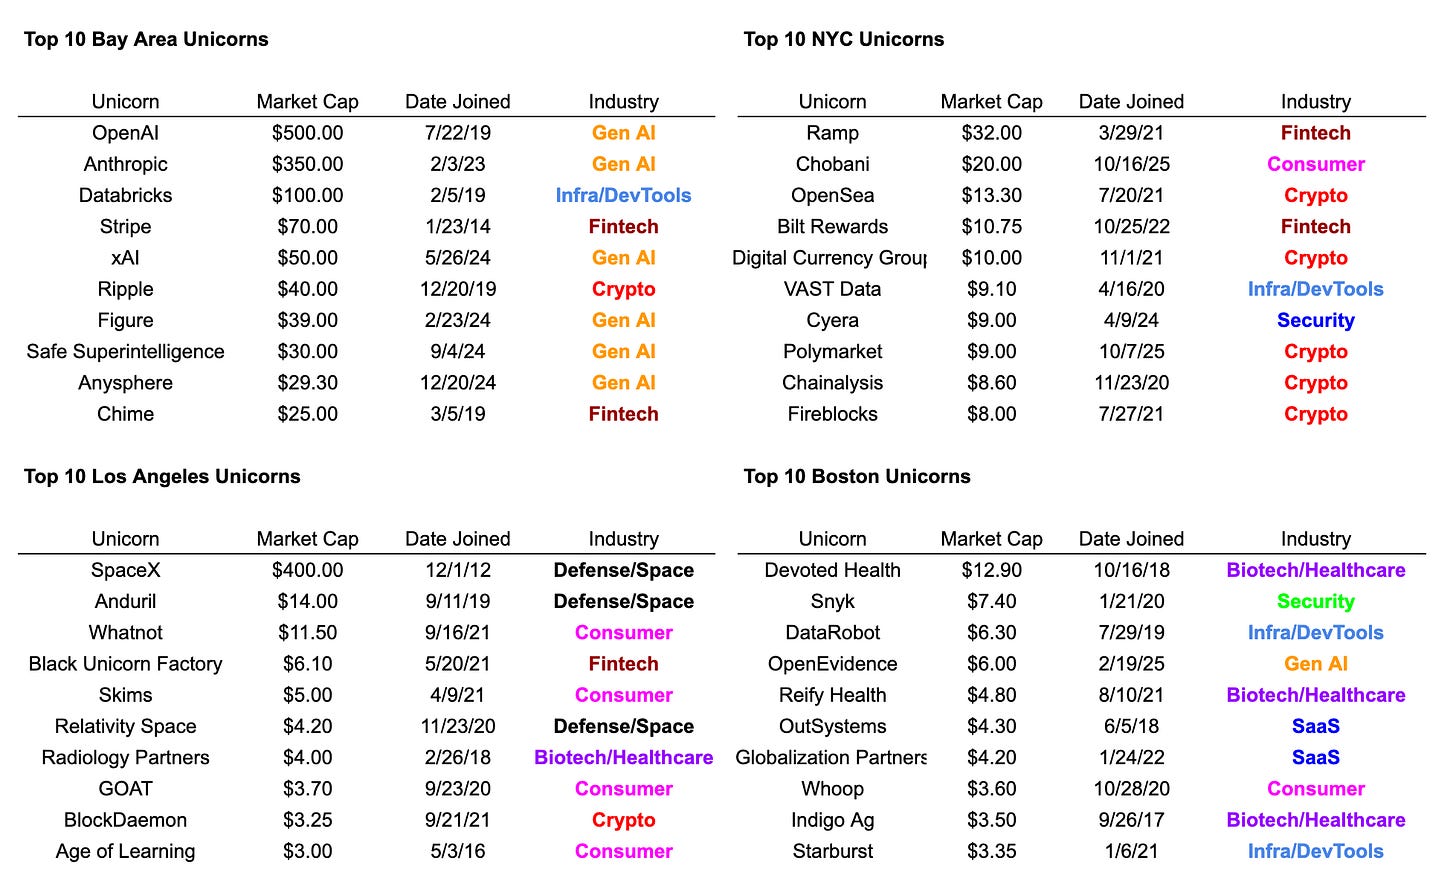
Примечание к графику: Отраслевое распределение топ-10 единорогов четырех крупных городов США
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @eladgil














