Разбор кейса MYX: полная схема отъема средств за фиктивным ростом крипто-токена
Автор: Вайдик Мандлои
Адаптация: Саорша, Foresight News
В крипто-социальных сетях трейдеры постоянно следят за токенами, которые взлетают на 1400% всего за неделю. Это классическая схема пампа и дампа, но у проекта практически нет реальных пользователей, а абсолютное большинство токенов сосредоточено в нескольких неактивных кошельках. Столкнувшись с подобной динамикой неоднократно, он прекрасно понимал, чем всё закончится.
Поэтому он совершил действие, которое выбрал бы любой здравомыслящий человек: открыл короткую позицию. Убедившись, что токен вот-вот рухнет, он отключился и отправился спать. Однако проснувшись на следующее утро, он обнаружил, что его шорт уже был принудительно ликвидирован.
Самая загадочная деталь заключается в следующем: его прогноз оказался верным. Этот рост был всего лишь искусственным пузырём. Он просто совершенно не понимал, с кем именно ведёт игру на понижение.
Это не вымышленная история, а реальная ситуация, произошедшая с токеном MYX в сентябре 2025 года. Всего за неделю цена MYX взлетела с 1,30 до 18,42 долларов США, при этом сам проект не публиковал никаких существенных анонсов или обновлений продукта, не привлекал новых пользователей и не фиксировал реальной активности в блокчейне. Все трейдеры, раскусившие этот фиктивный памп и вошедшие в шорт, понесли совокупный убыток в размере 89,51 миллиона долларов.
Такие токены в индустрии называют «криминальными монетами» (crime coins). Команда эмитента блокирует большую часть обращаемых средств, совместно с фирмами маркет-мейкинга манипулирует котировками, заводя всех розничных инвесторов, делающих ставку на движение цены, в ловушку. В этой статье мы разберем всю цепочку деятельности таких проектов, механизм контроля над предложением и причины, по которым крипторынок позволяет подобным хаосам процветать.
Базовая архитектура схемы
Появление каждого «криминального токена» основывается на заранее заключенном письменном соглашении между двумя сторонами.
Первая сторона — это команда проекта-эмитента токена, вторая — маркет-мейкер, то есть организация, размещающая ордера на биржах для обеспечения ликвидности и возможности торговли токеном. Такой формат распространен по всей криптоиндустрии, однако настоящие отличия кроются во внутренних пунктах договора.
Обычно стороны используют модель распределения прибыли 70/30: из каждых получаемых 1 доллара прибыли от торгов 70 центов достается маркет-мейкеру, а 30 центов — проекту. Договор не только регулирует распределение доходов, но также прямо прописывает, что после листинга токена маркет-мейкер отвечает за «контроль и управление ценой».
В индустрии это называют «управлением ценой», но на деле означает: маркет-мейкер нанят и в произвольном порядке поднимает или опускает цену монеты в соответствии с потребностями обеих сторон по итогам месяца. Если проанализировать данные MYX и множества токенов, выпущенных по этому шаблону, становится очевидно, что один цикл работы данной модели генерирует сверхприбыль в размере свыше 30 миллионов долларов.
Что еще важнее, способ получения маркет-мейкерами ликвидности: они никогда не покупают активы самостоятельно, а получают их исключительно в виде займа.
Эта система известна как модель заёмных опционов и является стандартной процедурой сотрудничества между проектами и маркет-мейкерами в отрасли. На начальном этапе листинга команда проекта передает маркет-мейкеру крупную партию токенов, чья стоимость обычно исчисляется десятками миллионов долларов. Маркет-мейкер имеет срок 12 месяцев, по истечении которого он должен либо вернуть токен в том же объеме, либо выкупить его обратно по заранее оговоренной высокой цене.
Однако бумажные правила и реальная практика кардинально различаются: маркет-мейкеры выставляют все полученные токены на продажу в день их поступления, сбрасывая огромные объемы и обрушивая цену; когда курс падает до нижних отметок, они выкупают эквивалентное количество актива дешевле и возвращают его проекту, зарабатывая на разнице.
«Криминальные токены» используют эту заёмную модель, добавляя к ней вторую линию эксплойта: помимо продажи заёмной ликвидности для снижения цены, организаторы также целенаправленно выкачивают средства у розничных трейдеров, понявших суть манипуляций и вошедших в шорт на ожидание краха. Детальный алгоритм работы будет раскрыт ниже.
Для бесперебойной работы такой схемы команда проекта и маркет-мейкеры должны практически монополизировать весь запас токенов, чего добились подавляющее большинство подобных активов.
Более 90% общей эмиссии в конечном итоге аккумулируется в кошельках, контролируемых одним и тем же субъектом. Обозреватели блокчейнов показывают эти адреса как множество независимых кошельков, имитируя распределенное хранение среди частных лиц. Однако анализ ончейн-трейсинга доказывает, что все адреса были развернуты одним субъектом специально для создания иллюзии диверсификации предложения.
На примере MYX концентрация предложения достигает экстремальных уровней: на пике рынка лишь около 20% токенов находилось в свободном обращении вне команды и связанных структур. Оставшиеся 80% разделены на две части: одна заблокирована в контрактах вестинга и вообще не может быть продана; другая находится у ядра проекта и ранних инвесторов, теоретически реализуема, но искусственно обездвижена. В любом случае эти доли никогда не попадут в обращение.
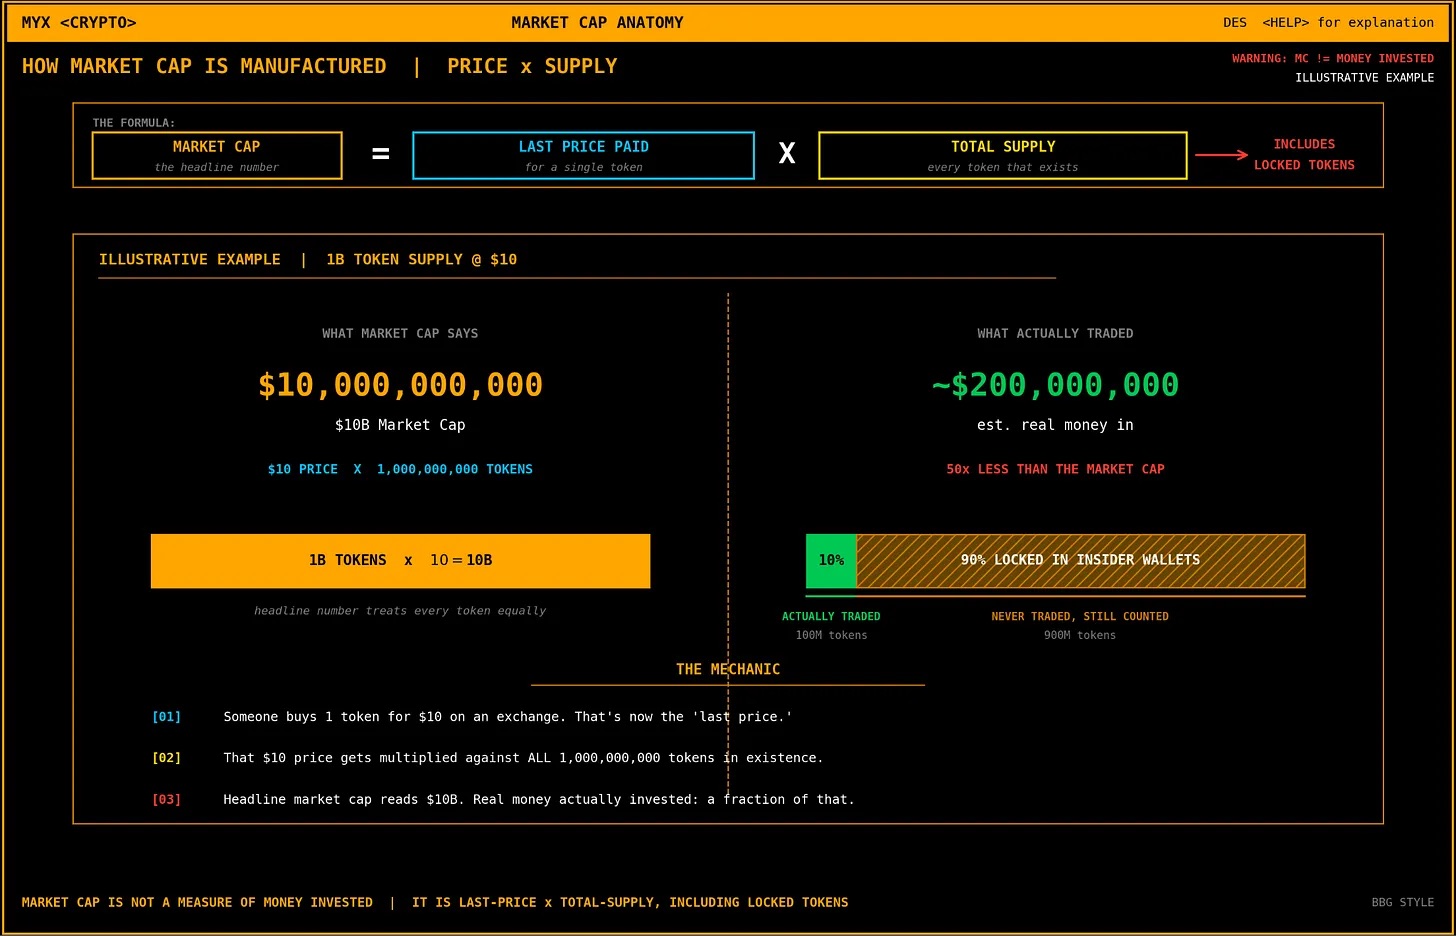
В обычных криптопроектах принято разделять полностью размытую оценку стоимости (FDV) и рыночную капитализацию в свободном обращении: первая учитывает общую эмиссию, вторая — только обращающееся предложение. Однако «криминальные токены» стирают эту грань: даже предложение, отображаемое на бумаге как свободное, фактически лишено возможности активной торговли.
Токен MYX | Разбор капитализации: как искусственно формируется рыночная стоимость
Именно это объясняет, почему при отсутствии притока новых пользователей и внешних инвестиций рыночная капитализация MYX всего за неделю выросла с 200 млн до 3,35 млрд долларов. Небольшой объем реальной торговли на биржах позволил искусственно назначить общую стоимость для подавляющей непроторгуемой части токенов.
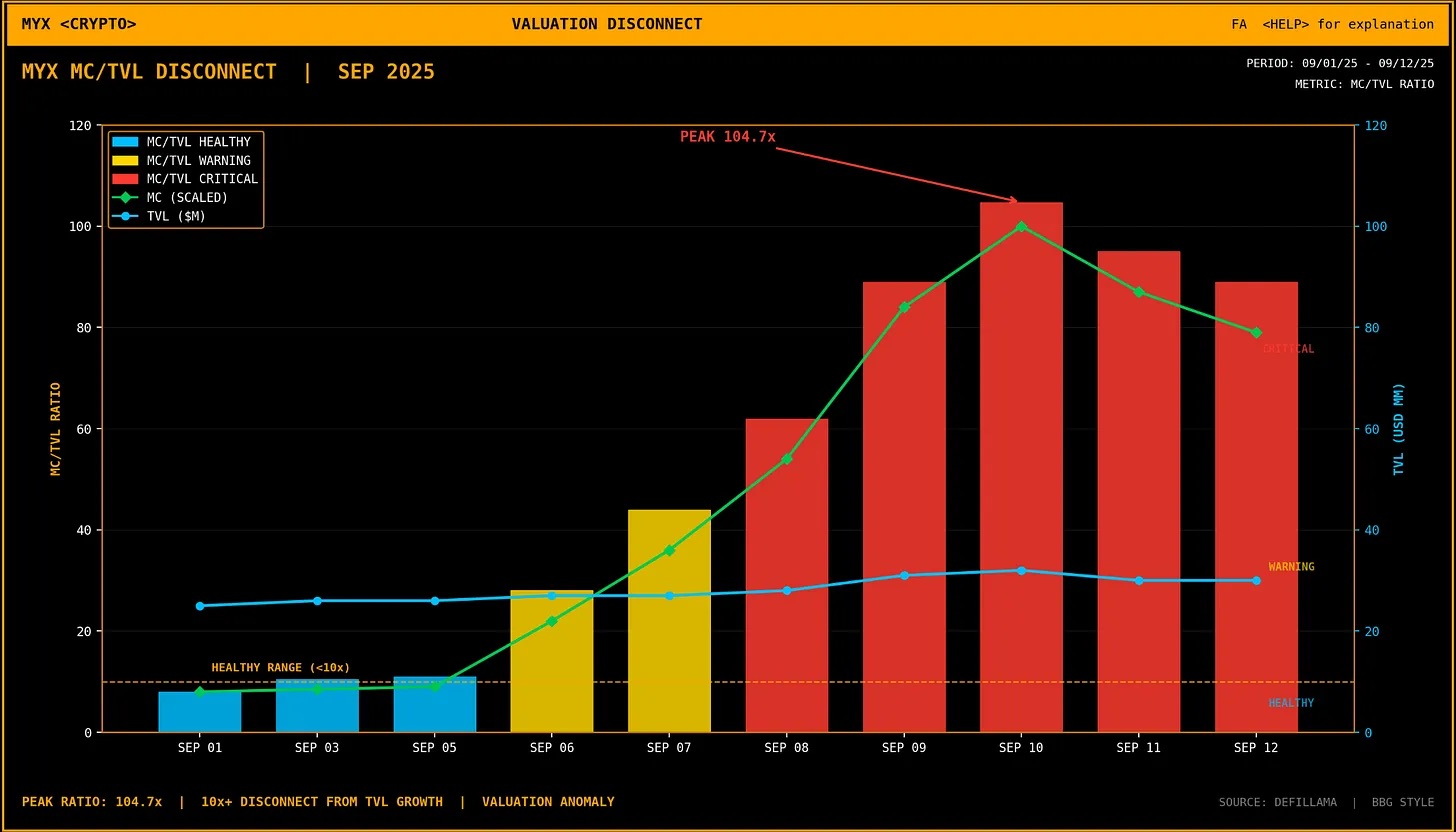
Достаточно проверить базовые метрики, чтобы сразу увидеть серьезный разрыв между ценой и фундаментальными показателями проекта. Стандартный показатель децентрализованных финансов — общая заблокированная стоимость (TVL), отражающий сумму средств, внесенных пользователями в протокол для доступа к продуктам. В период роста капитализации MYX до 3,35 млрд долларов TVL стабильно колебался в диапазоне 25–32 млн долларов, достигая соотношения Капитализация / TVL порядка 100. Для ведущих децентрализованных протоколов вроде Uniswap и Aave данный коэффициент составляет всего 1–4. С точки зрения выручки, годовой доход проекта MYX составил около 5 млн долларов, тогда как рынок оценивает его в 17,7 млрд долларов, что дает коэффициент P/E примерно в 3500 раз.
Серьезное искажение оценки по соотношению MC/TVL
Прежде чем широкая аудитория заметила взрывной рост популярности MYX, вся схема готовилась задолго до этого. За несколько месяцев до начала движения организаторы начали отмывать объемы через самообеспечение торгов на множестве площадок, включая PancakeSwap, Bitget и Binance.
Самообеспечение объемов (wash trading) происходит, когда один и тот же субъект выступает одновременно покупателем и продавцом, искусственно раздувая показатели объема торгов. Ключевым критерием для листинга и поддержки токенов на крупных биржах является именно объем торгов: создание искусственных цифр на одной платформе часто служит трамплином для выхода актива на другие площадки. При анализе истории торгов MYX видно, что множество мелких ордеров на покупку по разным платформам в итоге стекаются в один ключевой кошелек. Один управляющий субъект через самообеспечение создает иллюзию устойчивого спроса со стороны рынка.
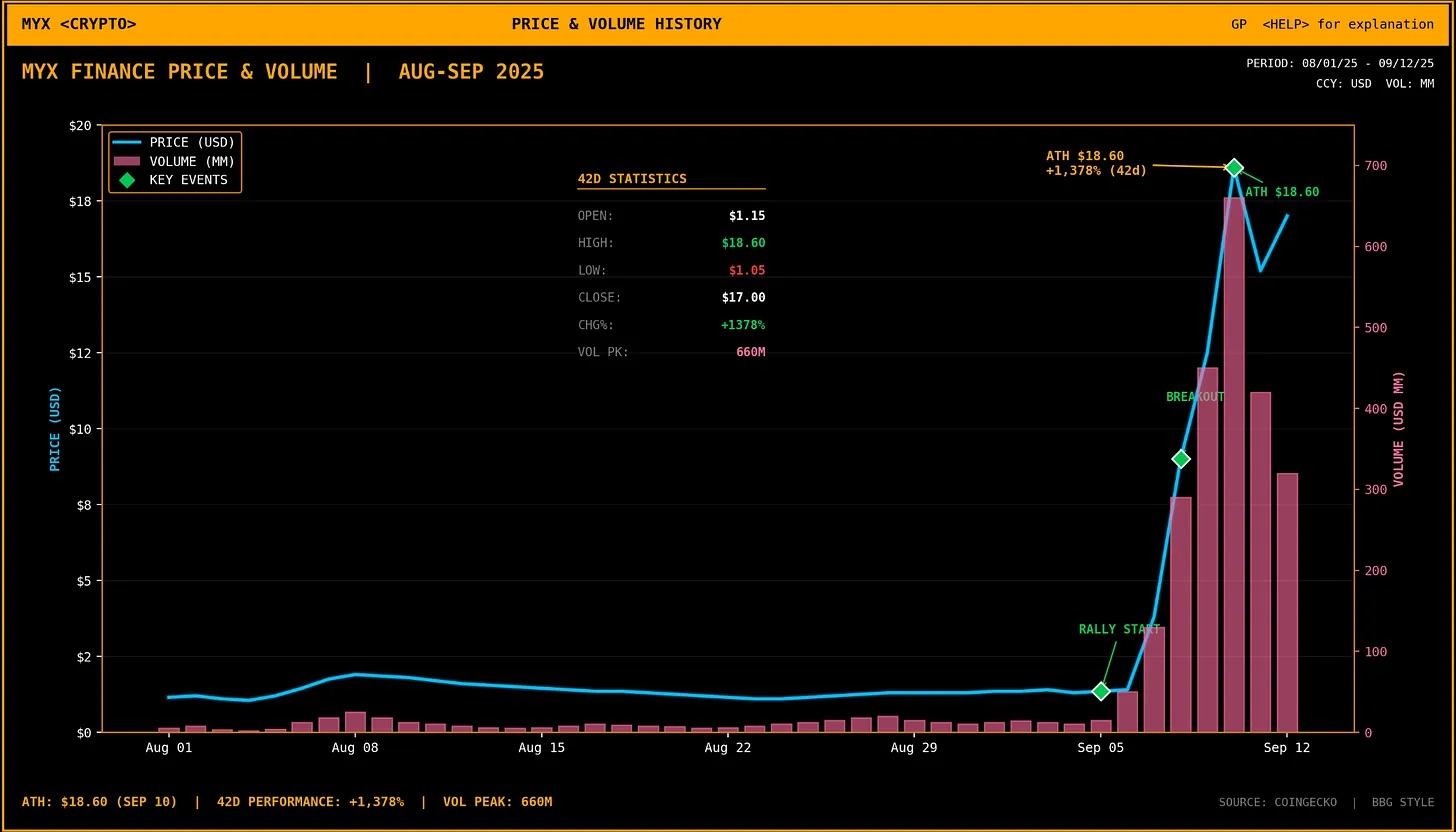
Историческая динамика цены и объемов торгов
Четырёхступенчатый процесс эксплойта
Весь обман функционирует по строгому четырехэтапному циклу, где каждый шаг точно эксплуатирует привычные паттерны поведения типичных трейдеров.
Шаг первый: заманивание в шорт
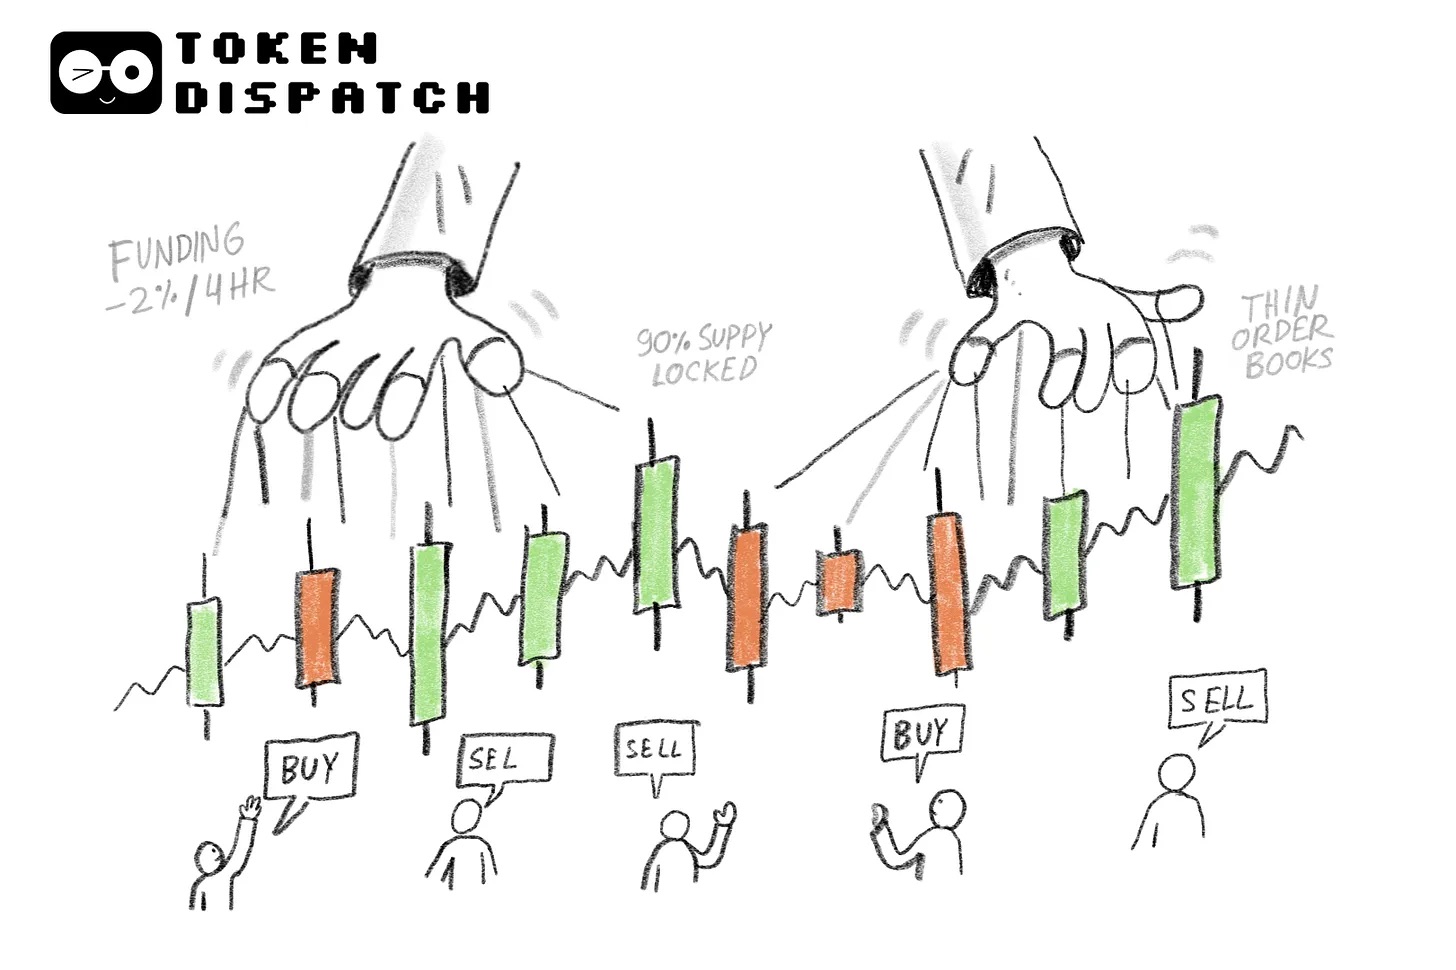
Маркет-мейкеры поднимают цену монеты с минимальными затратами капитала, порог входа крайне низкий: основная часть предложения заблокирована, а глубина стаканов на биржах среднего звена, таких как Bitget и Gate, изначально слаба. Чем мельче стакан, тем меньший капитал требуется для толчка цены на 5–10%.
Ярким примером служит другой «криминальный токен» RAVE: несмотря на суточные обороты в сотни миллионов долларов, для одностороннего движения цены на 1% на платформе Gate достаточно всего 172 тыс. долларов; для разворота на 10% требуется менее 2 млн долларов.
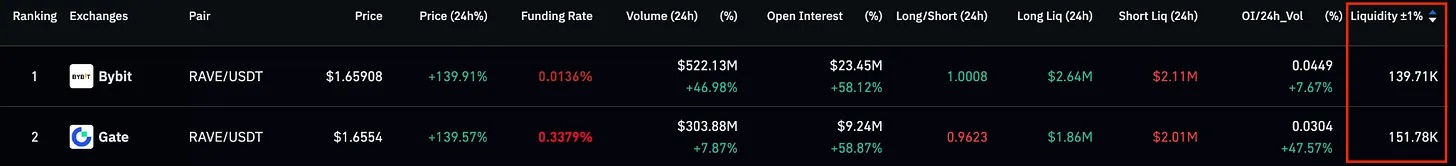
Начальный памп не ставит целью заработок на длинных позициях: реальный доход организаторов строится исключительно на последующих розничных шортах. Главная цель этого этапа — создать визуально перегретую и явно нежизнеспособную восходящую динамику, чтобы спровоцировать осторожных трейдеров выйти в короткие позиции.
Противоинтуитивность логики и есть суть обмана: чем более искусственно выглядит график, тем выгоднее он для организаторов. Обычные маркет-мейкеры стремятся сформировать естественное здоровое движение вверх, тогда как создатели «криминальных токенов» намеренно оставляют следы манипуляций, чтобы заманить шортистов и забрать их ликвидность.
Шаг второй: постановка ловушки
Как только на рынке накапливается достаточное количество шортовых позиций, организаторы начинают закрывать часть длинных ордеров, использованных для пампа, снижая хеджирующие объемы, искусственно провоцируя коррекцию цены и существенно сокращая общий открытый интерес.
Падающая цена на фоне падающего OI идеально рисует классический локальный максимум на свечах. Трейдеры сбою окончательно убеждаются в формировании вершины тренда и массово выстраивают свои короткие позиции вслед за стадным движением.
Шаг третий: уничтожение шортистов
Трейдеры, вошедшие в шорт, начинают терпеть убытки одного за другим. Подавляющее большинство сделок с «криминальными токенами» совершается не на спотовом рынке, а посредством бессрочных фьючерсов.
Для балансировки длинных и коротких позиций биржи взимают ставку финансирования (funding rate): каждые несколько часов одна сторона группы трейдеров выплачивает компенсацию другой. Когда цена бессрочного контракта выше спотовой, лонги платят шортам; когда ниже — шорты платят лонгам. На обычных рынках эта ставка составляет доли процента в сутки.
Однако на этапе эксплуатации «криминальных токенов» шортовая ставка финансирования взлетает до -2% каждые 4 часа. Простыми расчетами: если просто держать короткую позицию без движений, ежедневно списывается 12% депозита; за неделю игнорируя волатильность самой монеты, капитал уменьшается на 84%.
Наложение высокого плеча: средние шортовые позиции на рынке используют кратность x20, x50, вплоть до максимальных x125. При x50 достаточно противоположного движения цены всего на 2%, чтобы позицию принудительно ликвидировало.
Массовая ликвидация шортов запускает цепную реакцию: каждая ликвидированная короткая позиция автоматически генерирует рыночный ордер на покупку для закрытия позиции, который дополнительно толкает котировки вверх; рост цены, в свою очередь, детонирует ещё больше шортов сверху, создавая новые покупки.
Те самые трейдеры, чётко распознав пузырь и войдя в шорт, становятся главным драйвером спроса, поддерживающим бесконечный рост котировок.
MYX довёл этот механизм до совершенства: 8 сентября 2025 года объём ликвидаций за одни сутки составил 16,53 млн долларов, из которых 13,68 млн пришлись исключительно на принудительное закрытие шортов. Общий открытый интерес по контрактам MYX в тот день оценивался примерно в 262 млн долларов, что означает ликвидацию более 6% плечевых позиций за 24 часа, причём практически всю массу составляли именно шорты.
За весь цикл движения совокупные потери шортистов составили 89,51 млн долларов, тогда как лонгисты потеряли лишь 23,45 млн долларов. Соотношение убытков показывает, что на каждого травмированного лонгиста приходилось четыре ликвидированных шорта.
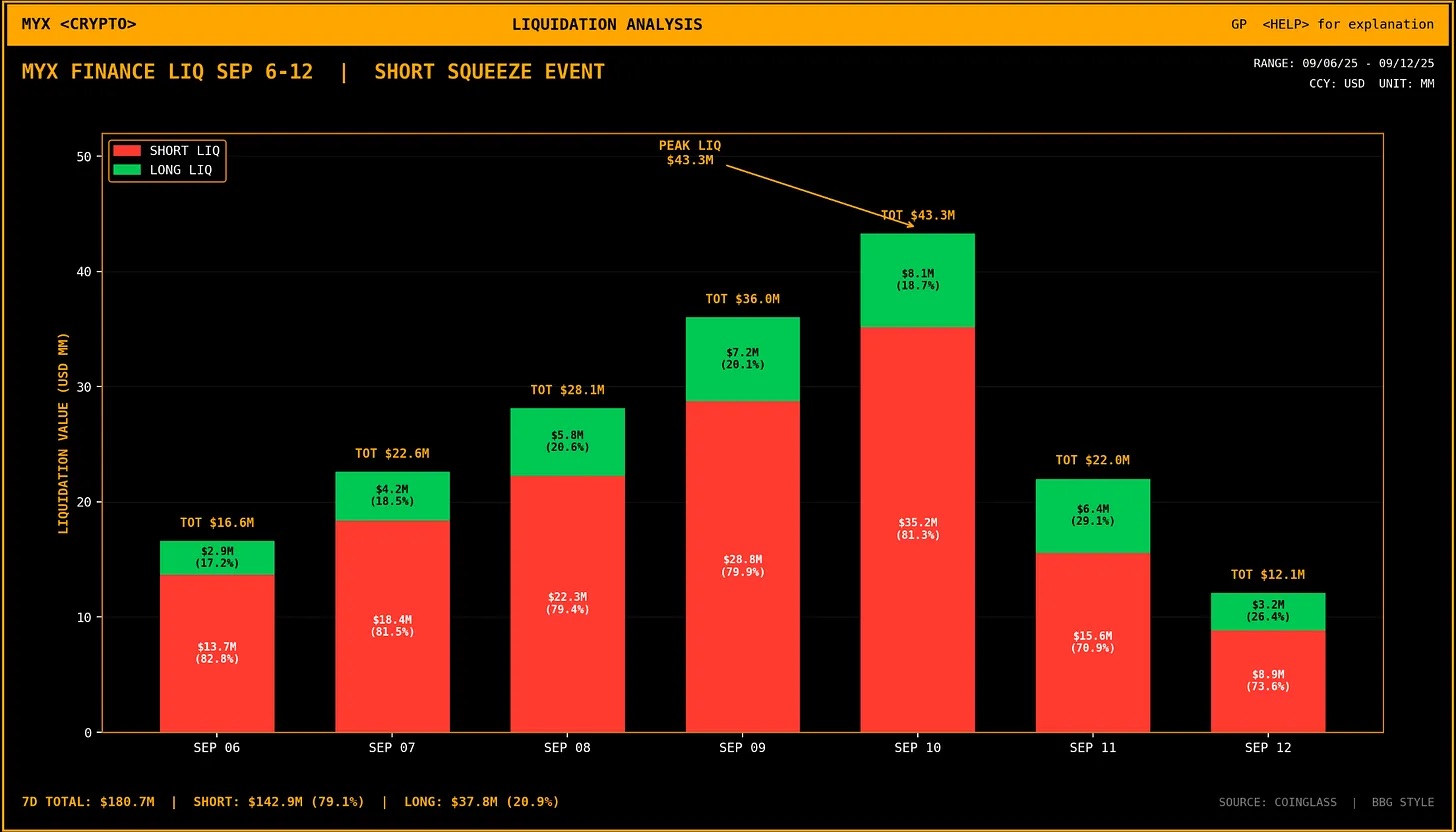
Анализ ликвидации позиций по контрактам | Шорт-сквиз и принудительный отскок
Шаг четвертый: продажа на пике
После полной ликвидации шортов и достижения ценой максимума организаторы меняют направление: открывают собственные короткие позиции, закрывают накопленные длинные ордеры и переводят заблокированную ликвидность на централизованные биржи.
Многие опытные ончейн-трейтеры попадаются на эту удочку: увидев перевод средств из кошельков управляющих субъектов на биржи, они инстинктивно ждут нового пампа, мгновенно выстраивают шорт-позиции. Но данные транзакции являются лишь приманкой перед финальным сбросом, позволяющим провести новый виток выкачивания капитала.
Главная причина работоспособности всего обмана кроется в одном: предельная унификация контрстороны.
На живых рынках участники отличаются точками зрения, горизонтами инвестирования и доступом к информации; однако на рынке «криминальных токенов» контрагентом по каждой длинной или короткой сделке выступает один и тот же пул организаторов, применяющий жёсткий, неизменный шаблон эксплойта.
Контролеры предложения = контролеры рынка
Любые действия с «криминальными токенами» сводятся к одному фундаментальному факту: команда проекта и связанные структуры монополизируют подавляющую часть предложения.
Именно монопольный контроль над ликвидностью позволяет одному субъекту одновременно дирижировать спотовыми и деривативными графиками, самостоятельно задавать ритм движений и момент уничтожения шортов. На рынке отсутствуют какие-либо иные держатели с достаточной емкостью капитала, способные нарушить эту механику.
В случае с MYX открытый интерес по деривативам превышал капитализацию в свободном обращении, две трети общих объемов торгов концентрировались на платформе Bitget, а ставка финансирования для шортов долгое время удерживалась на высоком уровне постоянного списания. Трейдеры, входившие в короткие позиции, обладали идеальным техническим анализом, но так и не осознали, что торгуют в среде полностью ручной манипуляции.
Все улики изначально находятся в открытом доступе: адреса кластерных кошельков, доля торговых объемов по платформам и сведения о маркет-мейкерах официально прописаны в документах привлечения инвестиций проекта. Криптоиндустрия закрывает на это глаза, поскольку выгоду получает вся цепочка создания стоимости: маркет-мейкеры забирают комиссионные от торгов, проекты искусственно раздувают оценку казначейских остатков, а биржи начисляют сборы независимо от того, идут ли реальные сделки или фейковое накручивание.
Единственной категорией, систематически получающей убытки на всем протяжении цикла, остаются розничные инвесторы.