


Оценки технологических акций вернулись к уровням до бума ИИ! Главный экономист Apollo: форвардный P/E сжался с 40 до 20 раз.
Автор: Клод, TechFlow
Обзор от TechFlow: последняя диаграмма главного экономиста Apollo Global Management Торстена Слока демонстрирует, что ожидаемый P/E сектора информационных технологий индекса S&P 500 сократился с примерно 40 раз на пике ажиотажа вокруг ИИ до около 20 раз, вернувшись к уровню, предшествовавшему началу бума искусственного интеллекта.
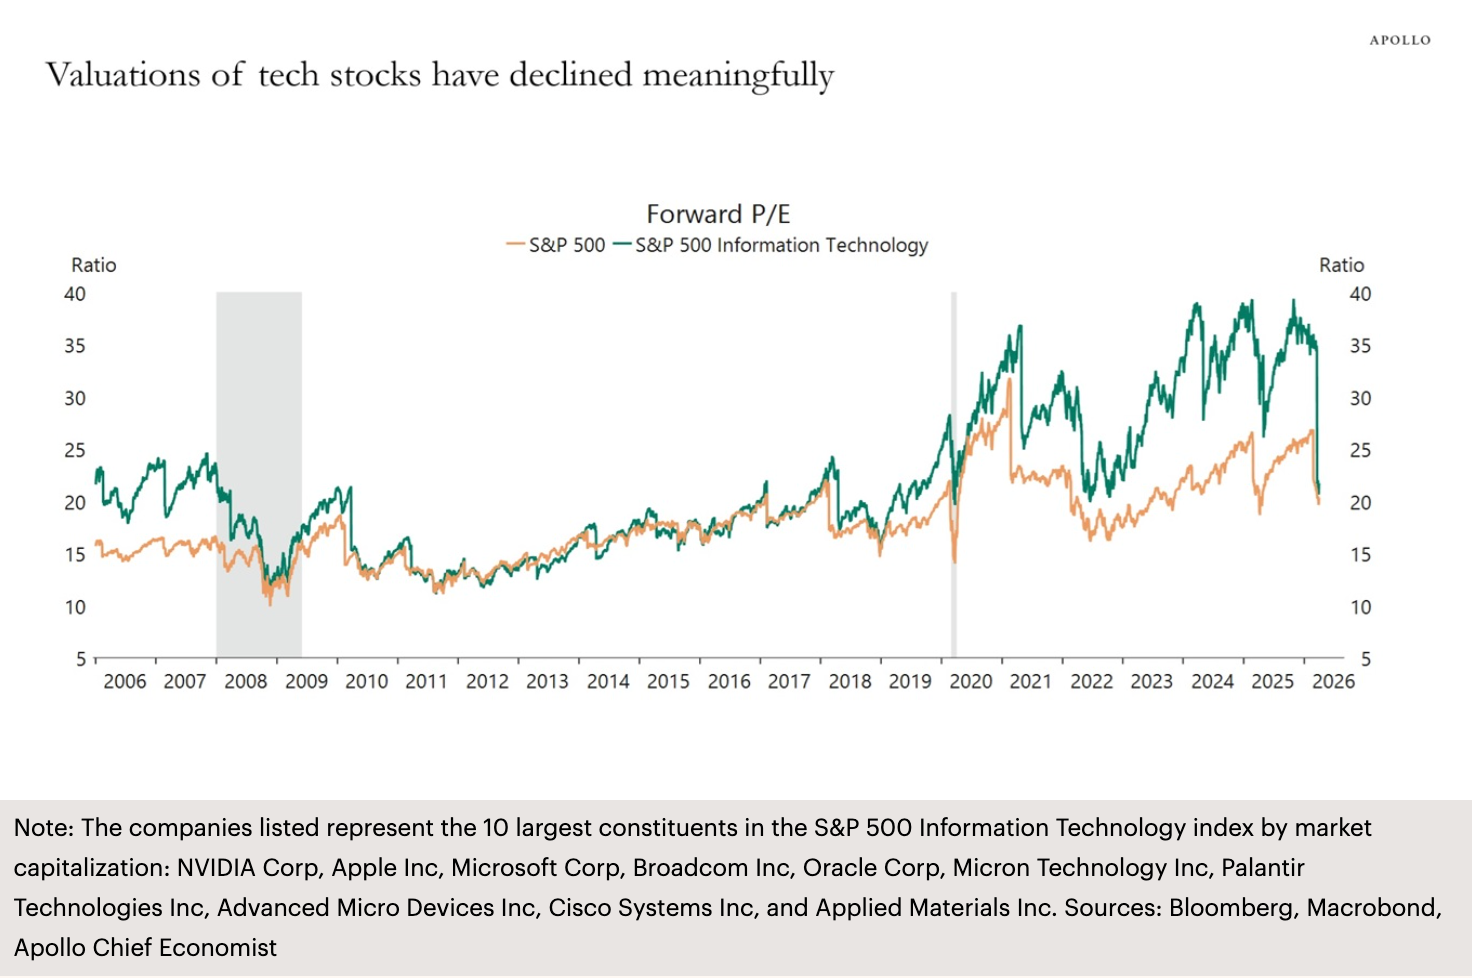
Пузырь оценки сектора информационных технологий S&P 500 быстро сдувается.
Согласно исследованию Daily Spark от 11 апреля, опубликованному Apollo Global Management, партнер и главный экономист компании Торстен Слок на графике показал текущее положение технологических акций: ожидаемый P/E сектора информационных технологий S&P 500 сократился с примерно 40 раз в период бума ИИ до около 20 раз, вернувшись к уровню оценки, который был характерен до запуска цикла роста искусственного интеллекта.
На графике охвачены десять крупнейших компаний по рыночной капитализации в данном индексе: NVIDIA, Apple, Microsoft, Broadcom, Oracle, Micron, Palantir, AMD, Cisco и Applied Materials. Иными словами, основные бенефициары эпохи ИИ коллективно отказались от премий за оценку, накопленных за более чем два года.
Переплетение трех давлений: технологические гиганты сталкиваются с переоценкой стоимости
Сжатие коэффициентов оценки движется не одним фактором, а является результатом наложения нескольких негативных факторов.
Ближневосточный конфликт стал самым прямым катализатором. После начала иранской войны энергетический сектор вырос более чем на 34% в первом квартале, а Exxon Mobil прибавила почти 42% с начала года. Капитал массово перетекает из технологических акций в энергетический и защитный сектора, делая технологии крупнейшим направлением оттока средств. В конце марта индекс S&P 500 сформировал «смертельное пересечение» (пересечение 50-дневной скользящей средней ниже 200-дневной), и к началу апреля индекс колебался около отметки 6582 пункта, оставаясь менее чем в 100 пунктах от порога «зоны коррекции» в 6300 пунктов.
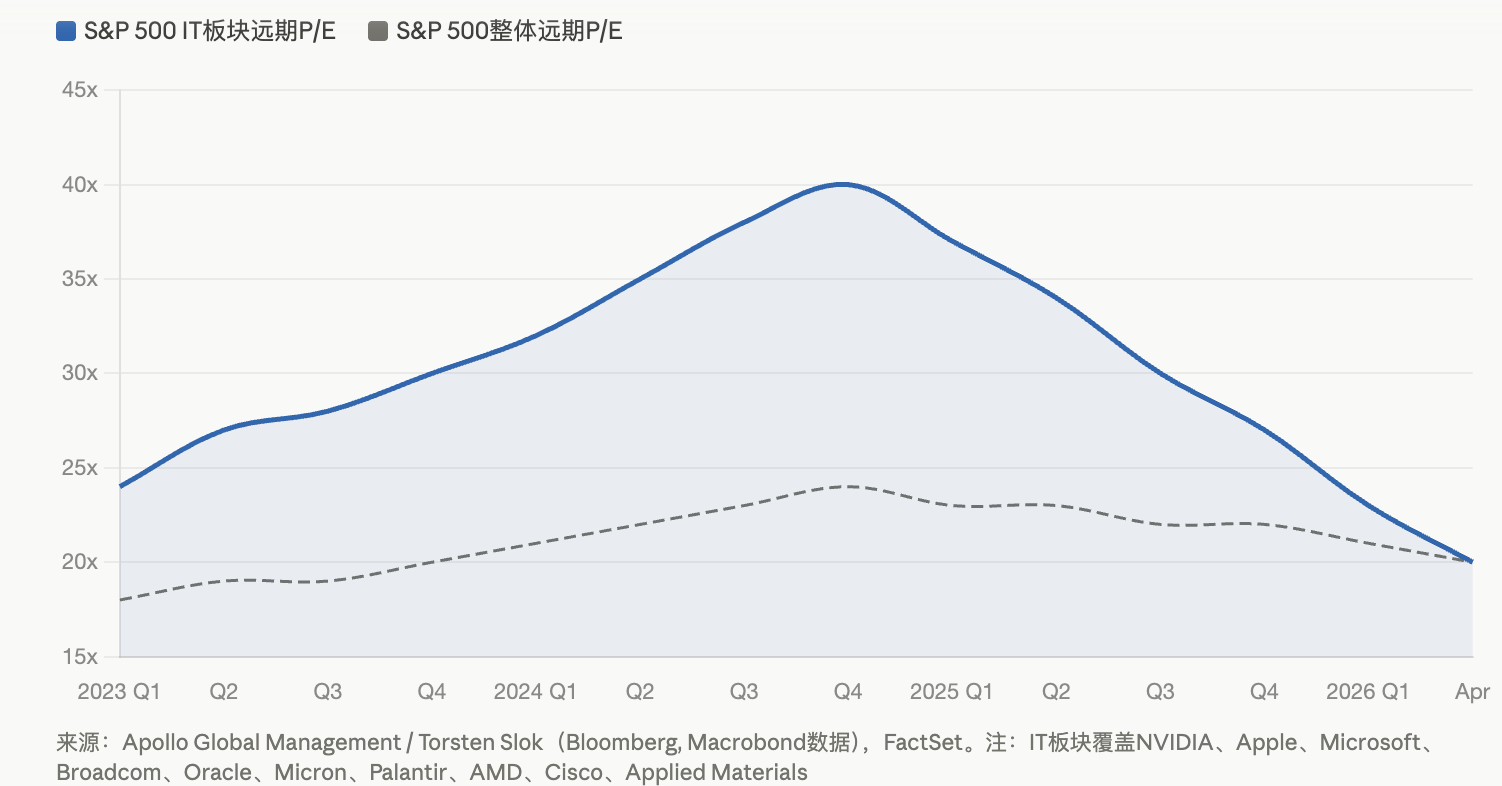
Под вопросом отдача от инвестиций в ИИ становится вторым давлением. Согласно данным FactSet, ожидаемая динамика прибыли S&P 500 в первом квартале составила 12,6%, а ожидаемый P/E — около 20,4 раза. Технологические гиганты за последние два года инвестировали колоссальные средства в капитальные затраты (Amazon планирует потратить 200 млрд долларов США в 2026 году, Microsoft, Meta и другие также планируют вложения уровня сотен миллиардов долларов), но доходы, связанные с ИИ, остаются значительно ниже масштабов инвестиций. По расчетам, приведенным в исследовании CEIBS, только чтобы выйти на точку безубыточности по около 400 млрд долларов инвестиций в ИИ за 2025 год, потребуется увеличить годовую выручку от ИИ до 160 млрд долларов, тогда как фактически она составляла всего около 15–20 млрд долларов.
Замедление роста прибыли формирует третье давление. По данным Bloomberg Intelligence, ожидаемый рост прибыли «Великой семерки» в 2026 году составит около 18%, что является минимальным показателем с 2022 года, и разрыв с ожидаемым ростом в 13% у остальных 493 компаний S&P 500 постепенно сокращается. Руководитель направления глобального управления состоянием в сегменте акций США UBS Дэвид Лефковиц еще в январе отметил, что наблюдается тенденция к распространению роста прибыли, и технологии больше не являются единственной звездой рынка.
NVIDIA — 21x, резкое падение Microsoft на 23%: усиление расхождений между акциями гигантов
Сжатие коэффициентов оценки проявляется на уровне отдельных акций гораздо резче.
По анализу Zacks, ожидаемый P/E NVIDIA снизился до примерно 21,4 раза, что значительно ниже медианного значения в 45,3 раза за последние десять лет, несмотря на то, что среднегодовой темп роста прибыли в ближайшие три–пять лет все еще прогнозируется на уровне 39,1%. С начала года акции Microsoft потеряли около 23%, опустив рыночную капитализацию ниже отметки в 3 трлн долларов после того, как в октябре прошлого года преодолевали барьер в 4 трлн долларов. Apple остается самой стабильной из «Великой семерки», отчасти потому, что ее капитальные расходы на ИИ значительно ниже, чем у конкурентов: за один квартал компания выкупила акций на 24,7 млрд долларов, и капиталоемкая дисциплина вознаграждается рынком, когда тот штрафует тех, кто тратит слишком много.
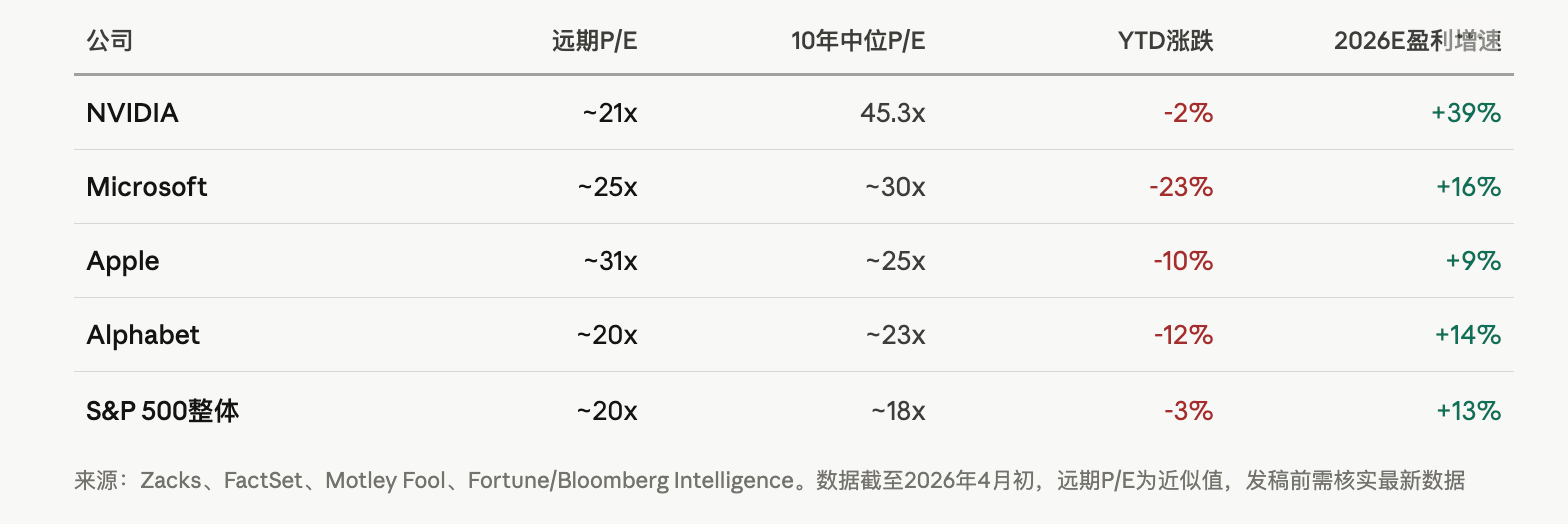
Действия инсайдеров, возможно, лучше всего иллюстрируют ситуацию. Согласно данным Motley Fool, основанным на формах SEC Form 4, за два периода, закончившихся 2 апреля, внутренние лица NVIDIA, Apple, Alphabet, Microsoft и Amazon netto продали акций на общую сумму около 16,1 млрд долларов. Хотя большая часть продаж связана с налоговым урегулированием вознаграждения, отсутствие сигналов о покупке со стороны инсайдеров на фоне столь масштабной чистой продажи вызывает беспокойство на рынке.
Дебаты об пузыре ИИ обостряются, но фундаментальное отличие от пузыря доткомов 2000 года сохраняется
Вернулись ли оценки технологических акций к уровням до ИИ, означает ли это, что пузырь искусственного интеллекта лопнул?
Между аналитическими агентствами наблюдается явное расхождение мнений. В своем отчете по технологическому сектору BlackRock отмечает, что ожидаемый P/E технологического индекса S&P 500 в октябре 2025 года составлял около 30 раз. Несмотря на исторически высокие значения, он далеко не достигает уровня около 60 раз у индекса NASDAQ 100 на пике пузыря доткомов. BlackRock подчеркивает, что текущие оценки отражают реальную выручку, проверенные бизнес-модели и ускоряющееся внедрение ИИ, что кардинально отличается от ситуации в 2000 году.
Ранее Goldman Sachs в своих исследованиях также отмечала, что хотя подразумеваемый долгосрочный темп роста дивидендов, заложенный в текущих котировках, выглядит нереалистично высоким, он все же находится ниже экстремальных уровней времен пузыря доткомов и эпохи «Прекрасной пятидесятки» 1960-х годов.
Однако сигналы предупреждения также очевидны. Согласно сообщению Globe and Mail, индекс S&P 500, оцениваемый по коэффициенту Шиллера (CAPE), в начале года вошел в зону второй по высоте оценки за последние 155 лет. Исторически дважды при преодолении индекса Шиллера отметки в 40 раз (во времена пузыря доткомов и в январе 2022 года) после этого S&P 500 падал на 49% и 25% соответственно.
Аналитики Zacks предлагают более прагматичную трактовку: снижение котировок сопровождается пересмотром ожиданий по прибыли в сторону повышения, что приводит к пассивному сжатию мультипликаторов оценки, и соотношение риска и доходности по ряду отдельных бумаг улучшается. При текущих оценках NVIDIA считается компанией с наиболее точным соответствием между ростом и стоимостью, тогда как Microsoft рассматривается как актив с потенциалом «догоняющего рывка».
Для инвесторов ключевой вопрос заключается не в том, есть ли ценность у ИИ, а в том, смогут ли нынешние огромные капитальные затраты превратиться в прибыль, соразмерную оценке, в разумные сроки. Если 2026 год станет циклическим пиком капитальных расходов сверхмасштабных клиентов, то даже при дальнейшем развитии самих технологий цикл возврата инвестиций в инфраструктуру ИИ может превысить терпение рынка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow















