


Основатель Delphi Labs: погружение в китайский ИИ на две недели: оборудование Шэньчжэня поразило меня, а оценка программного обеспечения напугала
Автор: Жозе Мария Македу, сооснователь Delphi Labs
Перевод: TechFlow
Введение от TechFlow: Сооснователи Delphi Labs провели две недели в интенсивных визитах по китайской экосистеме ИИ, встретившись с множеством основателей, инвесторов и генеральных директоров публичных компаний.
Его выводы оказались неожиданными: он более оптимистично оценивает аппаратную часть, чем ожидалось, и более пессимистично — программную; наблюдения за китайскими основателями также разрушили его прежние представления.
В статье также рассматриваются такие горячие темы, как пузырь оценок, сегмент гуманоидных роботов и информационная асимметрия между Востоком и Западом.
Полный текст ниже:
Я провёл в Китае две недели, встретившись с целым рядом основателей, венчурных инвесторов и гендиректоров публичных компаний из экосистемы ИИ. До поездки у меня был бычий взгляд на эту экосистему: я ожидал увидеть таланты мирового уровня, работающие по оценкам, значительно ниже западных.
Уезжая, мои взгляды изменились — они стали конкретнее: аппаратная база оказалась сильнее, чем я предполагал, программная — слабее, а некоторые наблюдения за китайскими основателями меня удивили.
Проблема основателей
У всех выдающихся основателей, которых я поддерживал, есть общая черта: независимое мышление, бунтарский дух, крайняя сосредоточенность и навязчивая идея. Они не слушаются указаний. Они постоянно задают вопрос «почему» и отказываются принимать чужие идеи за свои. Их решения выглядят странными для посторонних, но кажутся им абсолютно очевидными. В них заложена внутренняя, необузданная сила, которая обычно проявляется в виде долгосрочной одержимости и стремления к совершенству. Работая в ВК и ежедневно встречаясь с огромным количеством умных людей, таких можно вычислить в толпе одним взглядом благодаря заметной «остроте» их жизненных траекторий.
Многие основатели, с которыми я столкнулся в Китае, относятся к другому типу, и это стало для меня сюрпризом.
Они исключительно талантливы — выпускники ведущих университетов, опыт работы в ByteDance или DJI, статьи в Nature, ряд патентов. На Западе такими достижениями обладают лишь самые лучшие технари, в Китае же это является пропуском на рынок. Они работают не меньше, если не больше, почти любого, кого я видел раньше. Мы проводили встречи в любое время суток, даже по выходным, перемещаясь между городами. Один из основателей приехал встретиться с нами в день рождения ребенка своей жены.
Но найти независимое мышление, бунтарский дух и визионерство, способное создать что-то с нуля, гораздо сложнее. Фоны основателей крайне схожи, презентации ориентированы на консерватизм; многие идеи представляют собой улучшения уже существующих продуктов (impressive V2), а не по-настоящему оригинальные ставки. Учитывая колоссальный масштаб подготовки технических специалистов в Китае, я ожидал встретить гораздо больше людей, которые появляются с идеями, о которых я никогда не слышал.
Моё объяснение таково: китайская система образования воспитывает превосходство, но не оставляет достаточно пространства для отклонений от нормы. Она выпускает топовых исполнителей, отлично решающих известные задачи, а не тех, кто появляется с утверждением: «Существует проблема, о которой никто не знает».
ВК усиливает эту модель
Что ещё интереснее, локальные инвесторы только усиливают эту тенденцию.
Инвестиционная логика большинства китайских фондов строится на одном предположении: нужно вкладываться в лучших специалистов, вышедших из ByteDance или DJI. Оцениваются резюме, а не острота ума; прошлое место работы, а не внутренние убеждения. Профиль самих китайских ВК тоже таков — выпускники крупных корпораций, консалтинговых или инвестиционных банков, что сильно напоминает европейских ВК десятилетней давности.
Иронично, но создатели великих китайских компаний исторически чаще всего вообще не работали в крупных корпорациях. Джеки Ма был учителем английского и поступил в вуз только со второго раза. Рэнь Чжэнфэй основал Huawei в 43 года, до этого служба в армии. Лю Цяндун начинал с продажи товаров на базаре. Доктор Ван Син бросил учёбу и сразу занялся бизнесом. Недавний пример — Лян Вэнфэн, основатель DeepSeek, который никогда не работал ни в одной компании, кроме собственной. Эти люди — исключения, те самые, у кого нет «стандартного резюме», — именно их пропускает современная инвестиционная система.
Поиск таких людей даёт настоящий альфа-эффект, но сейчас, похоже, мало кто направляет туда ресурсы.
Шэньчжэнь и аппаратная экосистема
Самое впечатляющее, что я увидел в Китае, — это не презентации стартапов.
Это скрытые производственные цеха в Шэньчжэне: инженеры систематически находят дорогую западную технику, разбирают её на компоненты и методично проводят реверс-инжиниринг всего с невероятной строгостью. Уходя оттуда, я искренне не уверен, осознают ли большинство западных основателей в сфере оборудования, с чем им приходится конкурировать. Сетевой эффект здесь — не теория, а физическая, плотная сеть, накопленная за десятки лет.
Предприниматели, с которыми мы общались, подтвердили это цифрами: более 70% инвестиций в оборудование приходится на район Большого залива, а почти 100% — на китайский внутренний рынок, что означает темпы итераций, которые западные аппаратные компании просто не могут сопоставить.
Большинство основателей, которых я видел, следуют стратегии DJI: создают потребительское оборудование в узкой нише — электрические инвалидные коляски, роботы-газонокосильщики, фитнес-тренажеры нового поколения — доводят выручку до 8–9 значных цифр в долларах, а затем используют клиентскую базу или базовые технологии для выхода в смежные категории. Некоторые компании уже намного крупнее, чем можно себе представить. Самой сильной компанией, которую я увидел на этот раз, стала Bambu Lab, 3D-принтеры которой знакомы большинству западной аудитории лишь понаслышке. По слухам, годовая прибыль составляет 500 млн долларов, удваиваясь каждый год.
Скептицизм относительно китайского программного обеспечения
Отъезжая, я стал ещё более скептически относиться к возможностям китайского ПО.
На уровне моделей китайский open source действительно силён, но закрытые модели всё ещё заметно отстают от лучших западных аналогов, причём разрыв может увеличиваться. Разрыв в капитальных затратах колоссален. Доступ к GPU по-прежнему ограничен. Западные лаборатории всё жестче пресекают методы дистилляции. Цифры выручки говорят сами за себя: согласно отчетам, только за февраль Anthropic заработала ARR на сумму 6 млрд долларов. У лучших китайских моделей этот показатель находится на уровне десятков миллионов долларов.
В сфере ПО доминирующий портрет выглядит так: продукт-менеджеры и исследователи из ByteDance создают агентное или фоновое потребительское ПО для западного рынка. Таланты действительно сильные, но многие из этих продуктов попадают ровно в функционал, который крупные лаборатории планируют выпустить нативно — одно обновление может сделать их ненужными. Ещё один момент, который меня удивил: в Китае не хватает крупных быстрорастущих компаний с коммерческим ПО. На Западе, помимо модельных компаний, уже существует слой стартапов, зарабатывающих 9 и даже 10 значных цифр ARR с феноменальным темпом роста — Cursor, Loveable, ElevenLabs, Harvey, Glean. Прорывных компаний такого уровня с коммерческим ПО практически не существует в Китае — единичные исключения вроде HeyGen, Manus, GenSpark после успеха также покинули страну.
Пузырь оценок
Несмотря на слабую картину с ПО, пузырь вполне реален — как на ранних, так и на поздних стадиях.
На ранних стадиях лучшие специалисты из ByteDance, DeepSeek и Moonshot AI действительно обходятся значительно дешевле своих американских коллег того же уровня, но медианные оценки уже сошлись. Оценка непродуктовых потребительских стартапов в 100–200 млн долларов — обычное дело. Круг раунда pre-seed свыше 30 млн долларов давно не новость.
Цифры на поздних стадиях объяснить гораздо сложнее. Оценка MiniMax на открытом рынке составляет около 40 млрд долларов при ARR менее 100 млн — примерно 400 крат от выручки. Оценка Zhipu — около 25 млрд долларов против выручки в 50 млн долларов. Для сравнения: максимальная оценка раунда OpenAI составляла около 66x ARR, Anthropic — около 61x.
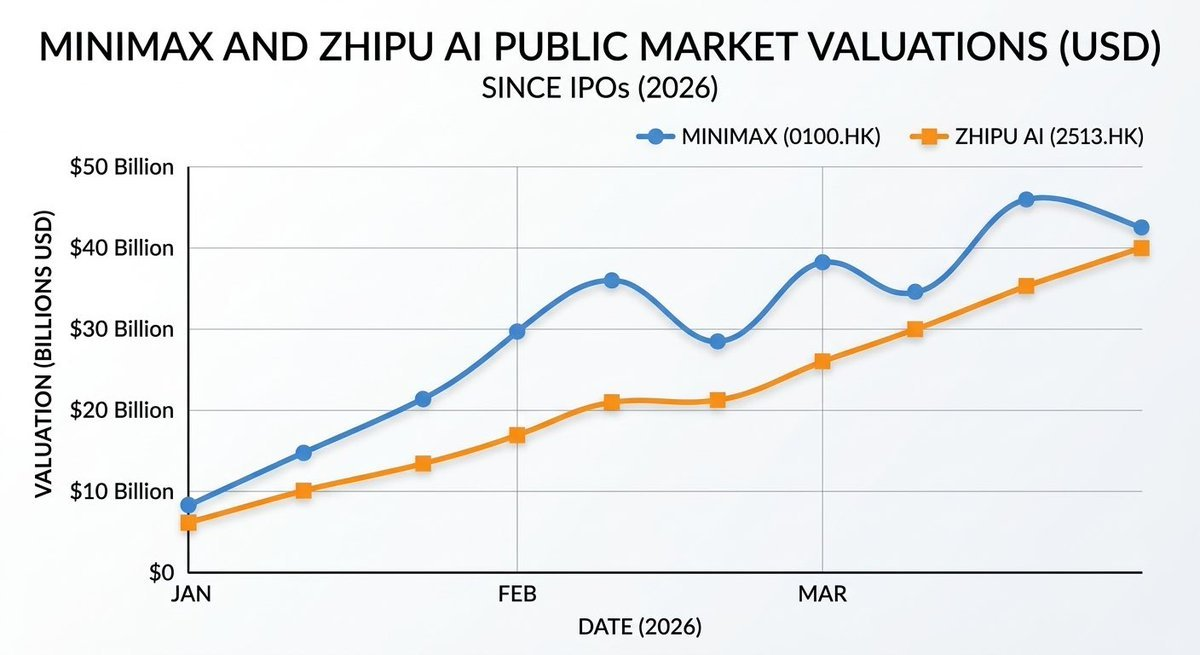
Moonshot AI и другие частные модельные компании используют эти открытые рыночные ориентиры для привлечения финансирования — всего за несколько недель оценка взлетела с 6 до 10, а затем до 18 млрд долларов. Те, кто играет в крипто, прекрасно знают эту схему: инвесторы сравнивают оценку частного актива с ценой публичного актива до «разблокировки». Кроме того, Zhipu и MiniMax способны удерживать такой уровень во многом потому, что пока являются единственным способом получить экспозицию на «нарратив китайского ИИ», что само по себе создаёт премию. Однако по мере листинга большего числа компаний эта премия будет размываться. Наконец, окно для IPO имеет особенность — оно закрывается мгновенно и без предупреждений. Никто не гарантирует, что у вас хватит времени закрыть арбитражную позицию до смещения цены ориентира.
Ситуация в секторе гуманоидных роботов аналогична. В Китае около 200 компаний в этой сфере, примерно 20 из них собрали более 100 млн долларов, у нескольких оценка достигла миллиардов долларов — практически у всех отсутствует выручка, большинство планирует выйти на IPO в Гонконге в 2026 или 2027 году. Если этот рынок реален, аппаратное преимущество Китая делает долгосрочную перспективу довольно ясной. Но коммерциализация может идти куда медленнее, чем намекает текущий темп финансирования, и я сомневаюсь, потянет ли гонконгская биржа такое количество гуманоидных робототехнических компаний стоимостью в миллиарды долларов, выстроившихся в очередь за выходом на публичный рынок. Пока воздержусь.

Рис.: Не удержался и добавил видео с передним сальто гуманоидного робота
Информационная асимметрия, на которую стоит обратить внимание
Одно обстоятельство стало для меня неожиданностью: почти каждый встреченный мной основатель сначала ориентируется на глобальный рынок, и лишь потом на китайский. Они пользуются Claude Code, смотрят подкасты Дваркеша, прекрасно разбираются в стартап-экосистеме Сан-Франциско — часто лучше, чем западные инвесторы, которые не следят за ней постоянно.
Враждебность Запада по отношению к Китаю явно превосходит враждебность Китая к Западу. Китайские основатели не видят противоречий в сочетании китайской инженерной исполнительности и глубокой аппаратной базы с западными подходами к выводу на рынок и продуктовой логикой. Когда такая комбинация формируется в подходящей команде, рождаются по-настоящему выдающиеся компании.
Поиск этих основателей — тех, кто не вписывается в «шаблон стандартного резюме», оптимизированный местной ВК-системой, — именно этим мы сейчас и занимаемся.
Особая благодарность @woutergort за предоставление его выдающейся сети китайских контактов, @PonderingDurian за организацию этой поездки, а также Claude за терпеливую редакторскую работу с моими заметками, сделанными в полете.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 José Maria Macedo














