


Анализ крипторынка за январь: несмотря на снижение цен, инфраструктура для институциональных инвесторов развивается ускоренными темпами
Автор: Dhruvang Choudhari (AMINA Bank)
Подготовка: TechFlow
Дайджест TechFlow: Январь 2026 года представляет собой парадокс: цены на криптовалюты упали на 25%, однако инфраструктура, способствующая институциональному принятию, продолжает развиваться. Несмотря на снижение Биткоина до десятимесячного минимума в районе 73 000 долларов, BlackRock определил цифровые активы как определяющую инвестиционную тему 2026 года.
Несмотря на ликвидацию позиций на сумму 2 млрд долларов трейдерами с кредитным плечом, Depository Trust & Clearing Corporation (DTCC) запустила токенизацию производственного уровня для казначейских облигаций США и акций. При достижении индикаторами настроений экстремально пессимистичных значений, Y Combinator объявил о начале финансирования стартапов в USDC.
Анализ AMINA Bank указывает на то, что это не отказ от цифровых активов, а переоценка в условиях меняющейся глобальной валютной системы. Разрыв между ценовым поведением и структурным прогрессом определяет текущий этап цикла.
Полный текст статьи:
Введение
Январь 2026 года представляет собой парадокс: цены на криптовалюты упали на 25%, однако инфраструктура, способствующая институциональному принятию, продолжает развиваться.
Несмотря на снижение Биткоина до десятимесячного минимума в районе 73 000 долларов, BlackRock определил цифровые активы как определяющую инвестиционную тему 2026 года. Несмотря на ликвидацию позиций на сумму 2 млрд долларов трейдерами с кредитным плечом, Depository Trust & Clearing Corporation (DTCC) запустила токенизацию производственного уровня для казначейских облигаций США и акций. При достижении индикаторами настроений экстремально пессимистичных значений, Y Combinator объявил о начале финансирования стартапов в USDC.
Первые два месяца 2026 года ознаменовали переломный момент на рынке цифровых активов. Сначала казавшаяся хаотичная распродажа на самом деле была широкими макроэкономическими переориентациями цен, движимыми суверенными рисками, изменениями в валютной системе и вынужденным закрытием глобальных позиций с кредитным плечом. В отличие от предыдущих падений рынка криптовалют, это событие исходило не из самой экосистемы цифровых активов. Оно пришло извне.
Январь и февраль выявили парадокс, ставший центральным для современной эпохи институциональных криптоактивов. Рыночные цены резко ухудшились, но прозрачность регулирования, развертывание инфраструктуры и обязательства институтов продвигались беспрецедентными темпами. Именно этот разрыв между ценовым поведением и структурным прогрессом определяет текущую фазу цикла.
В данном обновлении анализируется, как макроэкономические шоки нарушают структуру рынка криптовалют, почему Биткоин сталкивается с кризисом идентичности как макросторона актива, и каким образом институциональный капитал продолжает строить экосистему, а не уходит от неё на фоне волатильности.
Институциональная экспансия на фоне рыночной слабости
Несмотря на ухудшение спотовых цен, участие институциональных инвесторов только ускоряется, а не замедляется. Это ускорение отражает фундаментальный сдвиг в подходах зрелых портерфельных управляющих к цифровым активам: теперь зрелость инфраструктуры важнее, чем ценовая динамика.
Токенизация становится центральной стратегией
BlackRock официально включил цифровые активы и токенизацию в число определяющих инвестиционных тем 2026 года, наряду с искусственным интеллектом, как структурные драйверы финансовых рынков.
Во Franklin Templeton руководство по инновациям называет 2026 год началом эры нативных для кошельков финансовых систем, где акции, облигации и фонды хранятся непосредственно в цифровых кошельках, а не через традиционные схемы кастодиального хранения.
Y Combinator подал важный сигнал, объявив о том, что начиная с весеннего набора 2026 года стартапы смогут получать финансирование в USDC на блокчейнах Ethereum, Base и Solana. Расчеты стейблкоинами теперь обычно очищаются менее чем за секунду при стоимости транзакции менее 0,01 доллара, обеспечивая явное преимущество перед трансграничными фиатными дорожками.
Снижение регуляторного трения
Развитие регуляторной среды незаметно устранило давно существующие структурные препятствия. Комиссия по ценным бумагам и биржам США (SEC) отозвала ранее действовавшие бухгалтерские руководства, мешавшие банкам предоставлять услуги кастодиального хранения цифровых активов. Одновременно Depository Trust & Clearing Corporation (DTCC) запустила программу токенизации производственного уровня для казначейских облигаций США, акций голубых фишек и ETF, подтвердив юридическую эквивалентность токенизированных и традиционных ценных бумаг.
Это знаменует переход от экспериментального внедрения к модернизации внутренней финансовой инфраструктуры.
Региональная конкуренция криптокапитала
Юрисдикции все чаще используют политические меры в качестве рычага конкурентной борьбы.
Гонконг объявил о нулевой налоговой ставке на доходы от квалифицированных цифровых активов для фондов и семейных офисов, позиционируя себя как ведущий институциональный хаб криптоиндустрии в Азии. По состоянию на январь 2026 года функционирует 11 лицензированных бирж виртуальных активов.
Тем временем Дубай продолжает реализацию своей стратегии правительства, ориентированной на блокчейн, с целью обеспечения обработки 50% государственных операций в онлайне к концу 2026 года. Уровень проникновения криптоактивов в ОАЭ достиг примерно 39%, что составляет более 3,7 миллиона пользователей.
Макроэкономические шоки, нарушившие затишье
Чтобы понять, почему институты продолжают строить, необходимо осознать, что движет распродажей. Стабильность 2025 года сформировала ожидание того, что рынок криптовалют перешел в стадию низкой волатильности и институциональной привязки. Эти предпосылки были разрушены в январе.
Закрытие позиций японского и глобального кредитного плеча
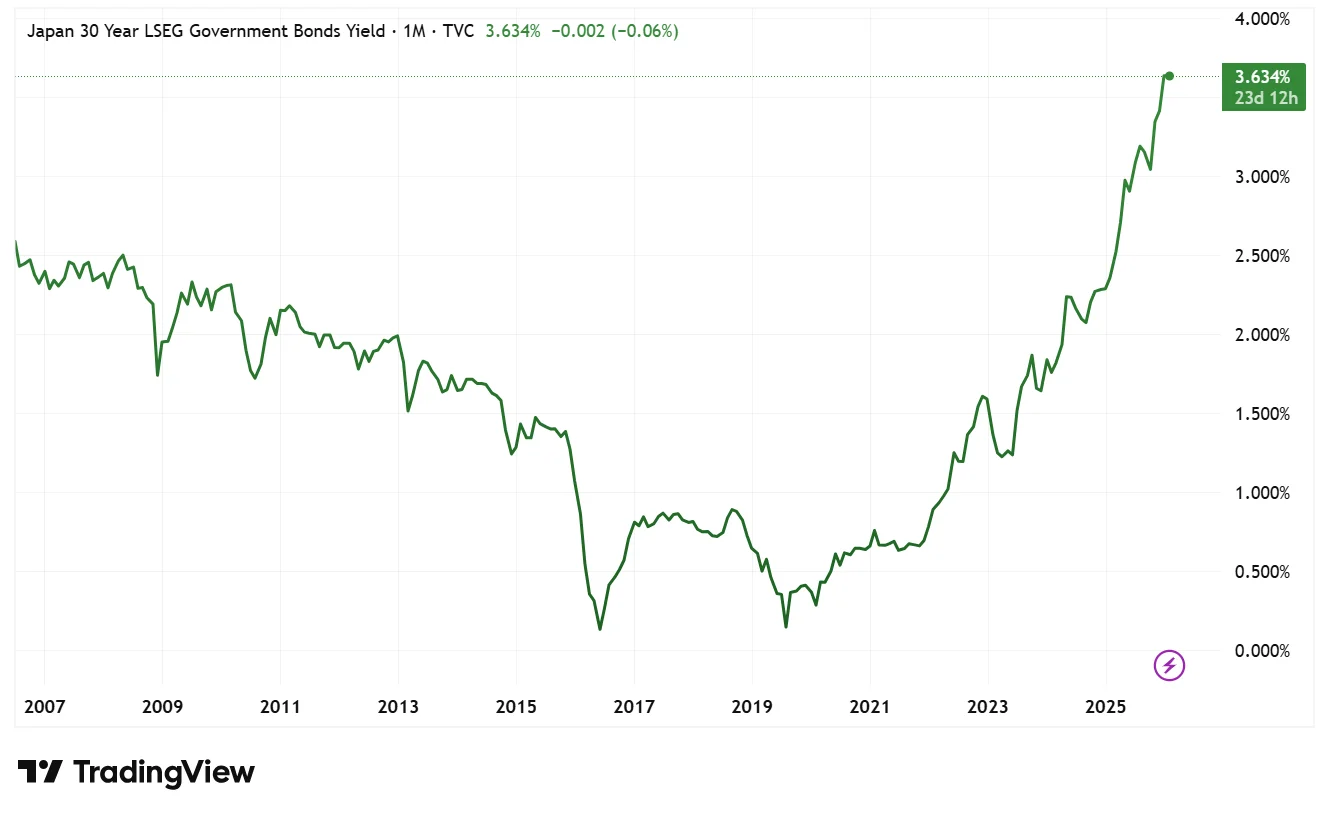
20 января 2026 года рынок государственных облигаций Японии столкнулся с острым давлением. Доходность 30-летних JGB взлетела более чем на 30 базисных пунктов до 3,91%, достигнув максимального значения за 27 лет на фоне усиления опасений относительно устойчивости долга после заявлений премьер-министра Санаэ Такайчи. Отношение государственного долга Японии к ВВП превысило 250%, сделав страну главным фокусом на мировом облигационном рынке.
Рис. 1: Доходность 30-летних государственных облигаций Японии (история)
Источник: TradingView
Непосредственным последствием стало быстрое закрытие позиций по арбитражным операциям с йеной, которые являются одним из главных источников дешевого глобального капитала с кредитным плечом. По мере роста стоимости финансирования в йене инвесторы были вынуждены ликвидировать рисковые активы для выполнения маржинальных требований. Биткоин пробил отметку в 91 000 долларов вниз не из-за слабой специфики крипторынка, а потому, что выступил ликвидным инструментом для восстановления балансов.
Номинация Варша и переоценка денежной политики
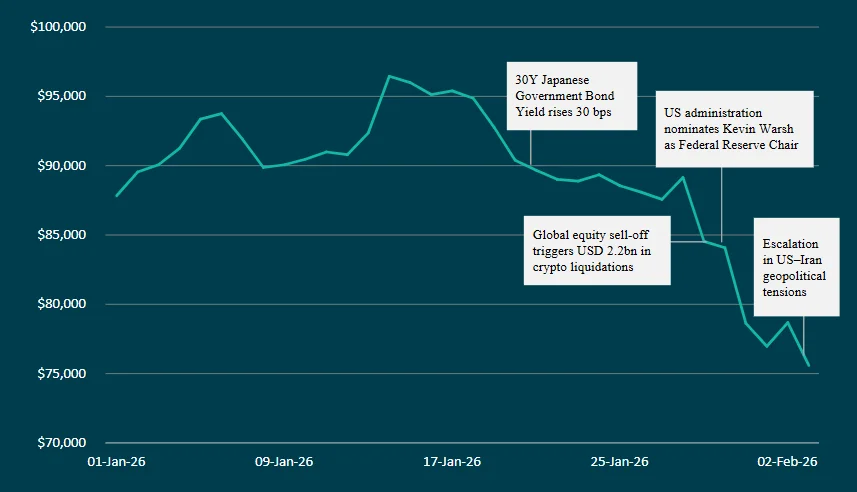
Давление усилилось 30 января после номинации Кевина Варша на пост председателя Федеральной резервной системы. Долгожданное предпочтение Варша более высоким реальным процентным ставкам и значительному сокращению баланса ФРС было расценено как четкий отказ от мягкой денежно-кредитной политики.
В течение 24 часов совокупная капитализация криптовалют сократилась примерно на 430 млрд долларов. За один торговый день Биткоин обвалился примерно на 7%, тогда как Эфириум и высокобета-альткойны продемонстрировали откаты двузначных процентов. Данная динамика отражает переоценку ожиданий по глобальной долларовой ликвидности, а не спекулятивную панику.
Динамика цен и кризис идентичности Биткоина
Макроэкономические шоки обнажили тревожную правду об эволюции Биткоина как институционального актива. Последняя неделя января выдалась одной из самых сильных однодневных дезинтеграций за всю эпоху институционализации.
29 января Биткоин рухнул с 96 000 до 80 000 долларов, показав однодневное падение около 15%. Рынок криптодеривативов ликвидировал позиции с кредитным плечом на сумму свыше 2,2 млрд долларов. Важность этой динамики заключена не в ее величине, а в характеристиках корреляции.
Биткоин не смог развязаться с акциями, наоборот, он начал торговаться в синхронности с высокобета технологическими акциями. Во время событий по глобальному делевериджу он выступил не как защитный актив, а как инструмент риска, чувствительный к ликвидности.
К началу февраля индикаторы настроений отражали крайний пессимизм. Индекс страха и жадности в криптосфере опустился до 19 единиц, а ключевые технические уровни, включая уровень коррекции Фибоначчи 0,786 на отметке 85 400 долларов, были решительно пробиты. Диапазон выше 70 000 долларов стал основной зоной структурной поддержки рынка.
Рис. 2: Падение цены Биткоина, вызванное глобальными макроэкономическими событиями (январь-февраль 2026 г.)
Источник: AMINA Bank
Характеристики корреляции поставили под сомнение саму роль Биткоина в институциональных портфелях. Если в периоды стресса он ведет себя как proxy высокобета технологического сектора, а не защитный хедж, то аргументы за его добавление в портфель должны быть соответственно скорректированы. Тем не менее, институциональные обязательства продолжаются независимо от этого, что свидетельствует о том, что зрелые инвесторы закладывают в стоимость Биткоина его долгосрочную структурную роль, а не краткосрочное поведение корреляции.
Эволюция протоколов и конкурентная дифференциация
Несмотря на падение цен и ухудшение макроэкономических условий, разработка базового уровня продолжилась без перерыва. Это демонстрирует одну из ключевых особенностей текущего цикла: развитие инфраструктуры полностью отделено от ценовой динамики.
Ethereum по-прежнему сосредоточен на масштабировании за счет повышения эффективности выполнения, устойчивости к цензуре и снижения MEV. Грядущее обновление Glamsterdam направлено на увеличение лимита газа до 200 миллионов, обеспечив теоретическую пропускную способность, близкую к 10 000 TPS.
Solana стремится к радикальному повышению производительности. Ее обновление Alpenglow призвано сократить время окончательной фиксации транзакций с 12,8 секунд до примерно 100–150 миллисекунд, позиционируя сеть как один из самых быстрых расчетных слоев в производстве.
Эти технологические усовершенствования продолжаются независимо от рыночных настроений, что отражает долгосрочную приверженность капитала и инженерные прорывы, не зависящие от поведения цен.
Убытки от нарушений безопасности подчеркивают операционные риски
Даже при зрелости институциональной инфраструктуры случаи безопасности подчеркивают сохраняющуюся операционную уязвимость. В январе 2026 года было зафиксировано краж средств на сумму свыше 370 млн долларов, что стало самым высоким ежемесячным показателем почти за год. Более 311 млн долларов убытков пришлось на фишинг и социальную инженерию, а не на сбои смарт-контрактов.
Крупнейшее единичное происшествие обошлось более чем в 280 млн долларов и касалось использования сгенерированного ИИ голоса для маскировки под жертв среди пользователей аппаратных кошельков. Эти инциденты подчеркивают структурную смену характера рисков. Человеческий фактор и операционные уязвимости теперь представляют основную поверхность атаки для институциональных участников криптоиндустрии.
Такая закономерность объясняет, почему кастодиальные фреймворки, работающие под надзором регуляторов, обеспечивают конкурентное преимущество, выходящее за рамки простого соответствия нормам. Протоколы операционной безопасности, управление ключами институционального уровня и страховые фреймворки стали обязательными требованиями.
Заключение
Откат в январе-феврале 2026 года был не отказом от цифровых активов, а их переоценкой на фоне изменчивой глобальной валютной системы. Криптоактивы теперь напрямую реагируют на рынок суверенных облигаций, изменения руководства центральных банков и геополитическую напряженность. Эта чувствительность привносит волатильность, но одновременно подтверждает их интеграцию.
Тем временем институциональное принятие, ясность регулирования и разработка протоколов продвигались прямо на фоне распродажи. Токенизация перешла от нарратива к разворачиваемой инфраструктуре, а нативные для кошелька финансы — от теории к практической реализации.
Начало 2026 года не ознаменовало крах рынка криптовалют. Оно стало первым настоящим стресс-тестом на институциональную зрелость. Хотя цена не смогла пройти этот тест, лежащая в основе инфраструктура сдала экзамен на отлично.
Расхождение между ценовым поведением и структурным прогрессом не может длиться бесконечно, поскольку институциональное развертывание, разъяснение регуляторной политики и зрелость инфраструктуры в конечном итоге найдут отражение в рыночных оценках.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @AMINABankGlobal















