


2025 Глобальная карта сделок: 11 ключевых транзакций на пересечении политики и рынков
Автор: Bloomberg
Подготовка: Сойрша, Foresight News
Еще один год, насыщенный ставками на «очевидное» и стремительными рыночными разворотами.
От биржевых площадок с облигациями в Токио до комитетов по кредитованию в Нью-Йорке и валютных трейдеров в Стамбуле рынок подарил как неожиданные сверхприбыли, так и сильную волатильность. Золото обновило исторические максимумы, акции стабильных ипотечных гигантов качались подобно «мем-акциям» (акциям, подогретым соцсетями), а эталонная арбитражная сделка мгновенно рухнула.
Инвесторы делали крупные ставки на политические изменения, раздувающиеся балансы и шаткие рыночные нарративы, что привело к масштабному росту фондовых рынков, ажиотажу в торговле доходностями, тогда как криптостратегии опирались преимущественно на кредитное плечо и ожидания без другой надежной поддержки. После возвращения Дональда Трампа в Белый Дом глобальные финансовые рынки сначала пережили резкое падение, затем восстановились; европейские оборонные акции попали в жаркий спрос; спекулянты разожгли одну рыночную истерию за другой. Некоторые позиции принесли ошеломляющую доходность, но когда тренд развернулся, финансирование иссякло или рычаг начал работать против инвесторов, другие позиции потерпели крах.
По мере приближения конца года агентство Bloomberg сосредоточило внимание на нескольких самых заметных ставках 2025 года — как успешных, так и провальных, а также на позициях, которые определили эту эпоху. Эти сделки заставляют инвесторов готовиться к 2026 году с тревогой по поводу ряда «старых проблем»: нестабильных компаний, завышенных оценок и трендовых стратегий, которые «сначала работали, но в итоге дали сбой».
Криптоактивы: кратковременный праздник активов, связанных с Трампом
Для сектора криптовалют ставка на «масштабную покупку всех активов, связанных с брендом Трампа», выглядела крайне привлекательным моментумом. В ходе президентской кампании и после инаугурации Трамп сделал все возможное в сфере цифровых активов (сообщает Bloomberg Terminal), продвигая масштабную реформу и назначая сторонников отрасли на ключевые посты. Его родственники также активизировались, продвигая различные токены и криптокомпании, а трейдеры рассматривали это как «политический топливный ускоритель».
Эта «матрица криптоактивов, связанных с Трампом», быстро сформировалась: за несколько часов до инаугурации Трамп запустил мем-токен и расхваливал его в соцсетях; вскоре первая леди Мелания Трамп выпустила свой персональный токен; позже в том же году ассоциированная с семьей Трамп компания World Liberty Financial открыла торговлю выпущенными ею токенами WLFI для розничных инвесторов. Появился ряд сопутствующих транзакций — Эрик Трамп соучредил американскую публичную криптовалютную майнинговую компанию American Bitcoin, которая в сентябре вышла на биржу путем слияния.
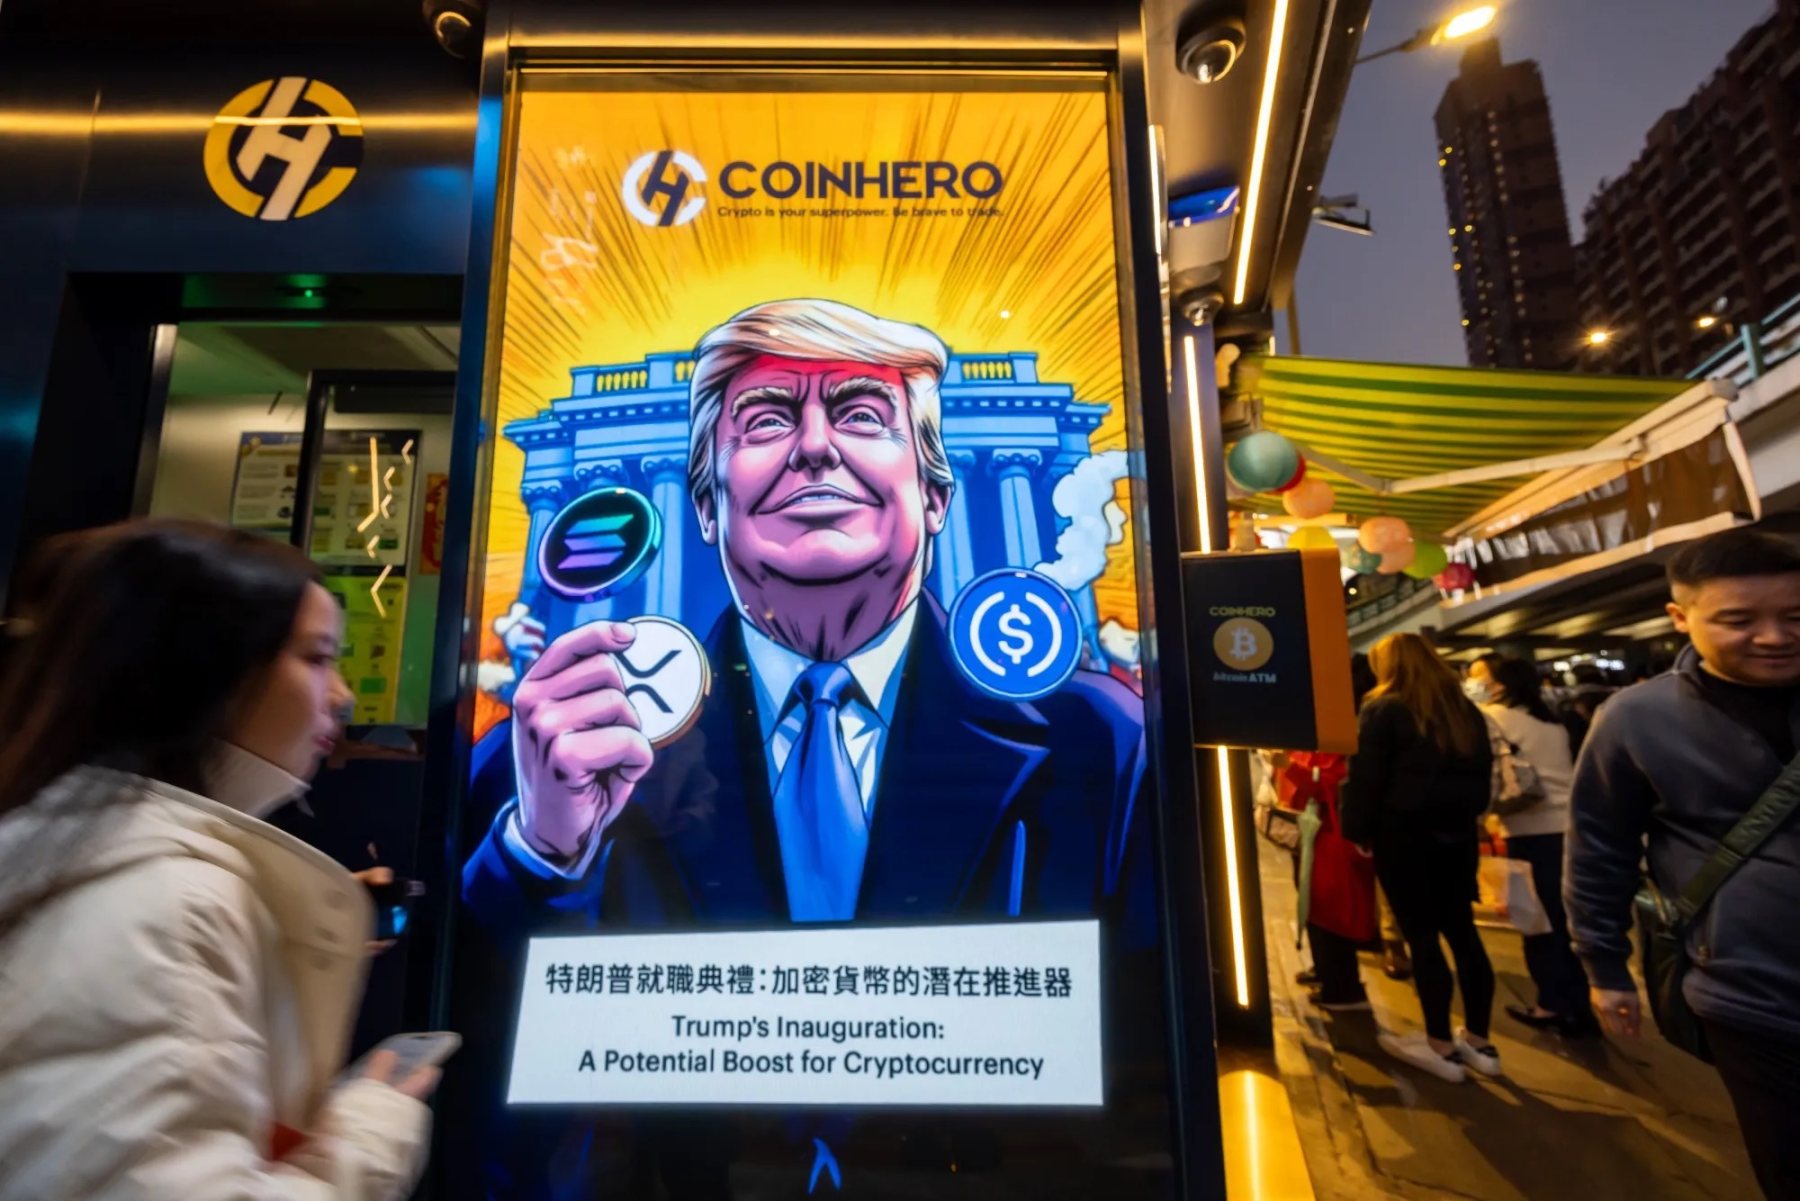
Карикатурный портрет Дональда Трампа в витрине магазина в Гонконге: он держит крипто-токены на фоне Белого дома в память о своей инаугурации. Фотограф: Пол Янг / Bloomberg
Запуск каждого актива провоцировал рост, но каждый всплеск был кратковременным. По состоянию на 23 декабря токен Trump Meme показал слабые результаты, упав более чем на 80% от январского максимума; согласно данным криптоплатформы CoinGecko, мем-токен Мелании упал почти на 99%; акции American Bitcoin снизились примерно на 80% по сравнению с сентябрьским пиком.
Политика дала этим сделкам импульс, но законы спекуляций в итоге вернули их к нулю. Даже имея «сторонников» в Белом доме, эти активы не избежали ключевого цикла криптоиндустрии: рост цены → приток заемных средств → исчерпание ликвидности. Биткоин, выступающий ориентиром индустрии, скорее всего, завершит год с убытком, снизившись после октябрьского пика. Для активов, связанных с Трампом, политика способна обеспечить краткосрочный ажиотаж, но не гарантирует долгосрочной защиты.
—— Ольга Хариф (репортер)
Ставка на ИИ: следующий «Большой шорт»?
Сделка была раскрыта в стандартном отчете, но ее последствия далеко не рутинны. 3 ноября Scion Asset Management раскрыла, что владеет защитными пут-опционами на акции Nvidia и Palantir Technologies — двух компаний, что были двигателями роста рынка последние три года («ядрами» искусственного интеллекта). Хотя Scion не является крупным хедж-фондом, управление им Михаилом Бэрри (Michael Burry) сделало этот отчет крайне значимым: Бэрри прославился благодаря книге и фильму «The Big Short», где он «предсказал кризис ипотечного кредитования 2008 года», став общепризнанным «пророком» рынка.
Цена исполнения опционов шокирует: для Nvidia она на 47% ниже закрытия на момент раскрытия, а для Palantir — на 76%. Однако загадка остается нерешенной: ограниченные требования к раскрытию информации не позволяют точно определить, являются ли эти пут-опционы (контракты, дающие инвестору право «продать акции по определенной цене до определенной даты») частью более сложной стратегии; кроме того, документ отражает только позицию Scion на 30 сентября, исключая вероятность того, что Бэрри впоследствии сократил или полностью закрыл позицию.
Тем временем скептицизм рынка по поводу «завышенных оценок и высоких расходов крупнейших ИИ-компаний» уже накопился как «сухая щепа». Раскрытие данных Бэрри стало словно искрой, разжегшей этот костер.
Шорт-ставка Бэрри на Nvidia и Palantir
Инвестор, прославившийся по «Большому шорту», раскрыл позицию по пут-опционам в форме 13F:
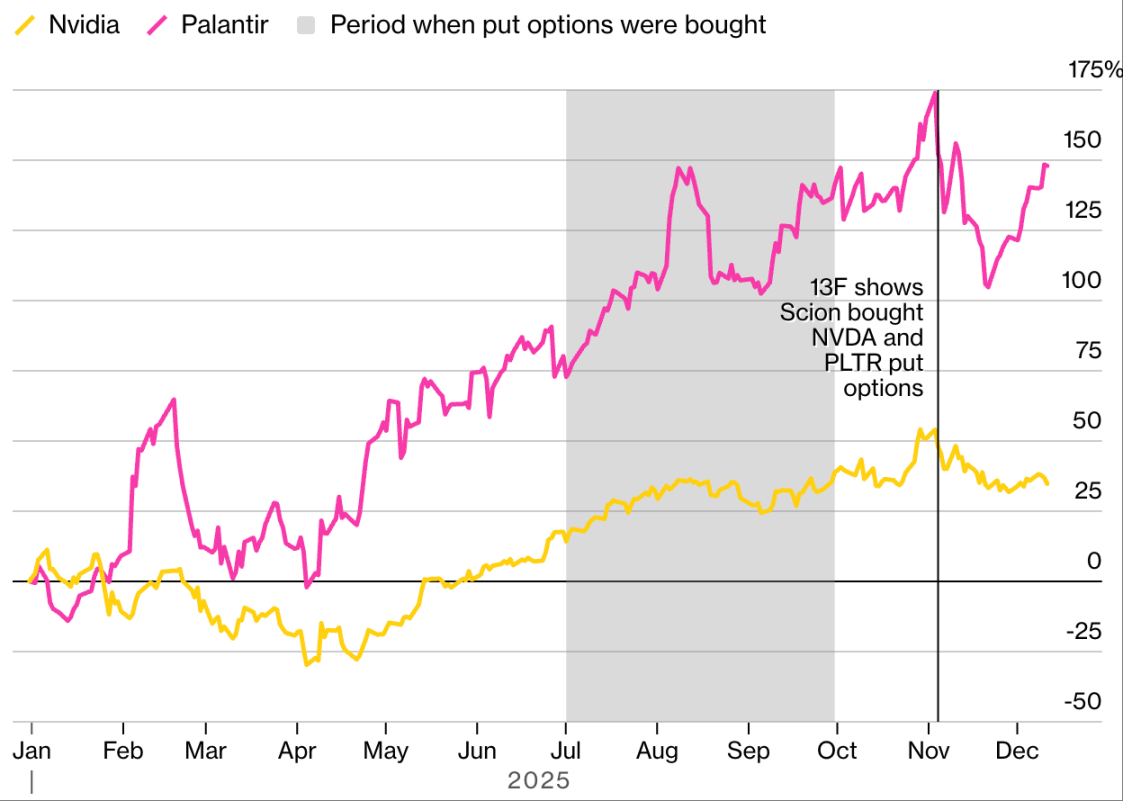
Источник: Bloomberg, данные нормализованы по процентному изменению на 31 декабря 2024 года
После сообщения акции самого дорогого в мире бизнеса — Nvidia резко упали, за ними последовала Palantir, индекс Nasdaq скорректировался вниз, хотя позднее все эти активы вернули утраченное.
Точно неизвестно, какую прибыль получил Бэрри, но он оставил подсказку в соцсети X, написав, что купил пут-опционы на Palantir по $1,84, которые выросли на 101% менее чем за три недели. Это раскрытие обнажило скрытые сомнения на рынке, который «контролируется малым числом акций ИИ, огромным притоком пассивного капитала и низкой волатильностью». Независимо от того, окажется ли эта сделка «предвидением будущего» или «поспешностью», она подтверждает закономерность: как только рыночные убеждения поколеблются, даже самый мощный нарратив быстро развернется против своих сторонников.
—— Майкл П. Реган (репортер)
Оборонные акции: взрывной рост в новом мировом порядке
Изменение геополитического ландшафта вызвало бум европейских оборонных акций, ранее считавшихся управляющими компаниями «токсичными активами». Решение Трампа сократить финансовую поддержку военной сферы Украины побудило правительства европейских стран начать «военные расходы», что привело к резкому скачку котировок региональных оборонных предприятий: по состоянию на 23 декабря немецкая Rheinmetall AG подорожала примерно на 150% с начала года, а итальянская Leonardo SpA — более чем на 90%.
Ранее многие управляющие отказывались от оборонного сектора из-за принципов ESG (экологического, социального и корпоративного управления), считая его слишком спорным; сейчас они меняют отношение, а некоторые фонды даже пересмотрели свои инвестиционные мандаты.
Значительный рост европейских оборонных акций в 2025 году
Рост военных акций региона превысил показатели начального этапа конфликта между Россией и Украиной:
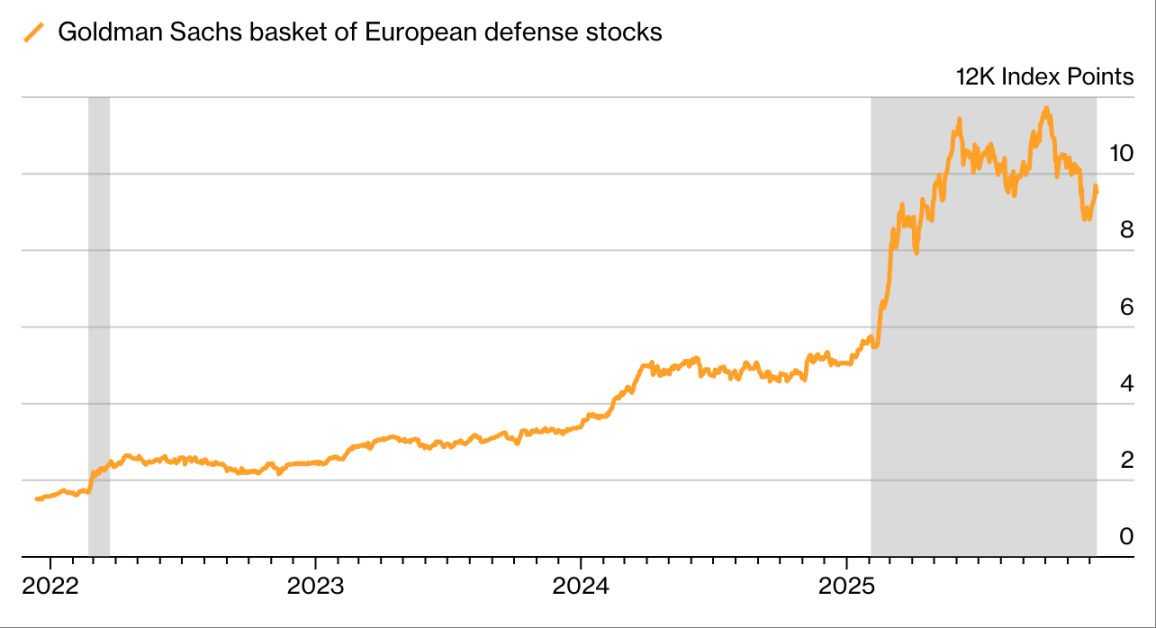
Источник: Bloomberg, Goldman Sachs
«Мы снова включили оборонные активы в ESG-фонды лишь в начале этого года, — сказал Пьер-Алексис Дюмон, главный инвестиционный директор Sycomore Asset Management. — Рыночная парадигма изменилась, и в период смены парадигмы мы несем ответственность, защищая при этом свои ценности — поэтому сейчас мы фокусируемся на активах, связанных с „оборонительным оружием“».
От производителей защитных очков и химиков до одной типографии — акции, как-либо связанные с обороной, покупались в панике. К 23 декабря индекс Bloomberg European Defense подскочил более чем на 70% за год. Эта волна перекинулась и на рынок кредита: даже компании с «косвенным» отношением к обороне привлекли множество потенциальных заёмщиков; банки даже выпускали «европейские оборонные облигации», созданные по образцу зелёных облигаций, но направляющие средства исключительно производителям оружия и смежным структурам. Этот сдвиг означает переоценку «обороны» из «репутационной обузы» в «публичный продукт» и подтверждает правило: при геополитическом повороте потоки капитала часто опережают смену идеологий.
—— Изоулд МакДонов (репортер)
Ставка на девальвацию: реальность или миф?
Тяжелый долг основных экономик — США, Франции и Японии — вместе с «отсутствием политической воли» у правительств решать проблему долга подтолкнули некоторых инвесторов в 2025 году к золоту и криптовалютам как к «активам защиты от девальвации», одновременно остудив страсти к гособлигациям и доллару. Эта стратегия получила название «ставка на девальвацию» (bearish trade), вдохновленная историей: правители вроде римского императора Нерона пытались снизить финансовое давление за счёт «разбавления стоимости денег».
В октябре этот нарратив достиг пика: опасения относительно фискального положения США на фоне «самого длительного правительственного шатдауна в истории» заставили инвесторов искать хедж вне доллара. В тот же месяц золото и биткоин одновременно обновили исторические максимумы — редкий случай синхронности для активов, которых обычно считают конкурентами.
Рекордное золото
«Ставка на девальвацию» помогла драгоценным металлам обновить рекорды:
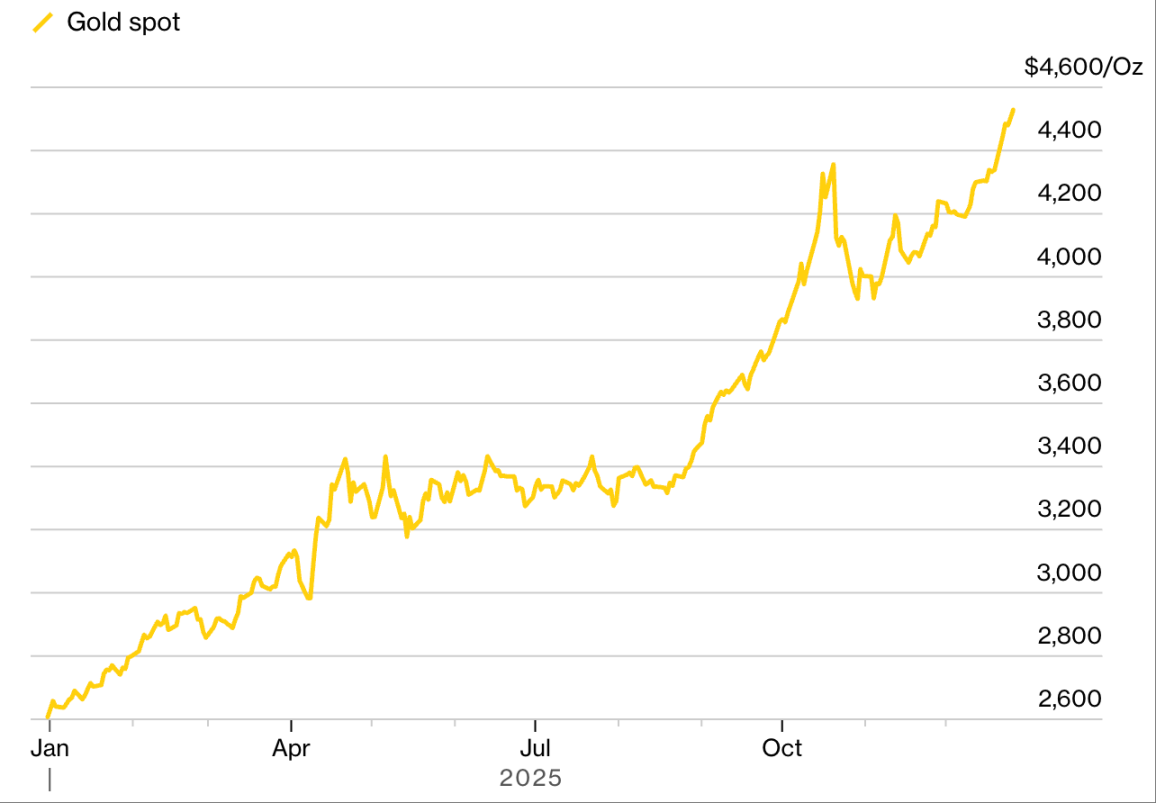
Источник: Bloomberg
Как «история», «девальвация» дала ясное объяснение макрохаосу; но как «торговая стратегия» её результат оказался куда сложнее. Позднее крипторынок в целом скорректировался, курс биткоина заметно упал; доллар стабилизировался; государственные облигации США не только не рухнули, но и, вероятно, покажут лучшие результаты с 2020 года — это напоминает нам, что опасения по поводу «ухудшения ситуации в бюджете» могут соседствовать с «потребностью в безопасных активах», особенно в периоды замедления роста и достижения потолков по ставкам.
Ценовая динамика других активов показала поляризацию: колебания меди, алюминия и даже серебра наполовину были обусловлены «опасениями по поводу обесценивания валюты», а наполовину — тарифной политикой Трампа и макрофакторами, стирая грань между «хеджированием от инфляции» и «классическими шоками предложения». Тем временем золото продолжало укрепляться, регулярно обновляя пики. В этой нише «ставка на девальвацию» всё ещё работает — но теперь это уже не полный отказ от фиата, а точная игра на «ставках, политике и потребностях в безопасности».
—— Ричард Хендерсон (репортер)
Биржа Южной Кореи: «K-Pop»-взрыв
Что касается сюжетных поворотов и драйва, выступления фондового рынка Южной Кореи в этом году способны поставить любую корейскую драму на вторые роли. Благодаря политике президента Ли Мёна по «поддержке капитального рынка» базовый индекс Кореи (Kospi) к 22 декабря подскочил более чем на 70% в 2025 году, успешно стремясь к заявленной Ли Мином «цели в 5000 пунктов», и легко вышел в лидеры по приросту среди мировых основных индексов.
Необычно, когда политические лидеры публично ставят перед собой цели по уровням индексных значений. Первоначально план «Kospi 5000», выдвинутый Ли Мином, не вызвал особого резонанса. Сегодня всё больше Уолл-стрит банков, включая JPMorgan и Citigroup, полагают, что цель может быть достигнута в 2026 году — частично благодаря глобальному ИИ-буму: спрос на корейский фондовый рынок резко вырос из-за его статуса «ключевой торговой площадки для ИИ в Азии».
Отскок корейского фондового рынка
Резкий скачок базового индекса Южной Кореи:
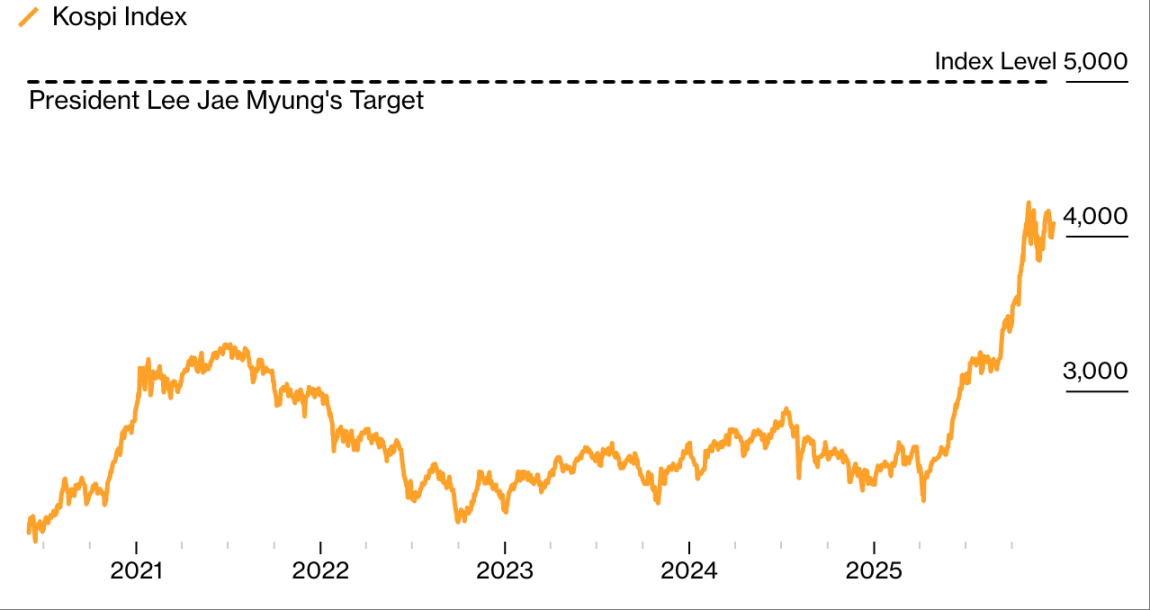
Источник: Bloomberg
На этом фоне лидера мировых отскоков присутствует явный отсутствующий — корейские розничные инвесторы. Несмотря на то что Ли Мин неоднократно напоминал избирателям, что «сам работал розничным трейдером до прихода в политику», его реформаторская повестка еще не убедила отечественных участников рынка, что акции стоит держать надолго. Хотя в корейские бумаги активно льется иностранный капитал, местные розничные инвесторы продолжают осуществлять чистую продажу: они направили рекордные 33 млрд долларов на американский фондовый рынок и гонятся за криптовалютой, зарубежными структурными ETF и прочими высокорисковыми инструментами.
У этой тенденции есть побочный эффект — давление на южнокорейскую вену. Отток капитала ослабляет национальную валюту и напоминает всем: даже шумный рыночный отскок способен замаскировать стойкие сомнения отечественных участников.
—— Ю Кён Ли (репортер)
Битва за биткоин: Чаноус против Сейлора
У каждой истории две стороны. Арбитражное противостояние шортера Джима Чаноуса (Jim Chanos) и «биткоин-хопера» Майкла Сейлора (Michael Saylor) через свою компанию Strategy затронуло не просто двух колоритных личностей, а превратилось в «референдум» о «капитализме криптоэпохи».
В начале 2025 года цена биткоина резко подскочила, вслед за ней взлетели акции Strategy. Чаноус увидел здесь возможность: премиум акций Strategy над их «биткоин-портфелем» казался завышенным, и легендарный инвестор решил, что «такой премиум неустойчив». Он решил «шортить Strategy, покупать биткоин» и в мае (когда премиум оставался высоким) огласил свою стратегию.
Чаноус и Сейлор начали открытый обмен любезностями. В июне Сейлор в интервью Bloomberg Television заявил: «Я считаю, что Чаноус совершенно не понимает нашу бизнес-модель»; ответ Чаноуса в соцсети X называл пояснения Сейлора «откровенным финансовым бредом».
В июле акции Strategy обновили максимум, подскочив на 57% с начала года; однако по мере роста числа «фирм цифровых казначейств» и снижения цен криптоактивов от пиков котировки Strategy и ее «копиров» начали падать, а премиум Strategy над биткоином сжался — ставка Чаноуса заработала.
В этом году акции Strategy отстают от биткоина
По мере исчезновения премии Strategy шорт-позиция Чаноуса окупила себя:
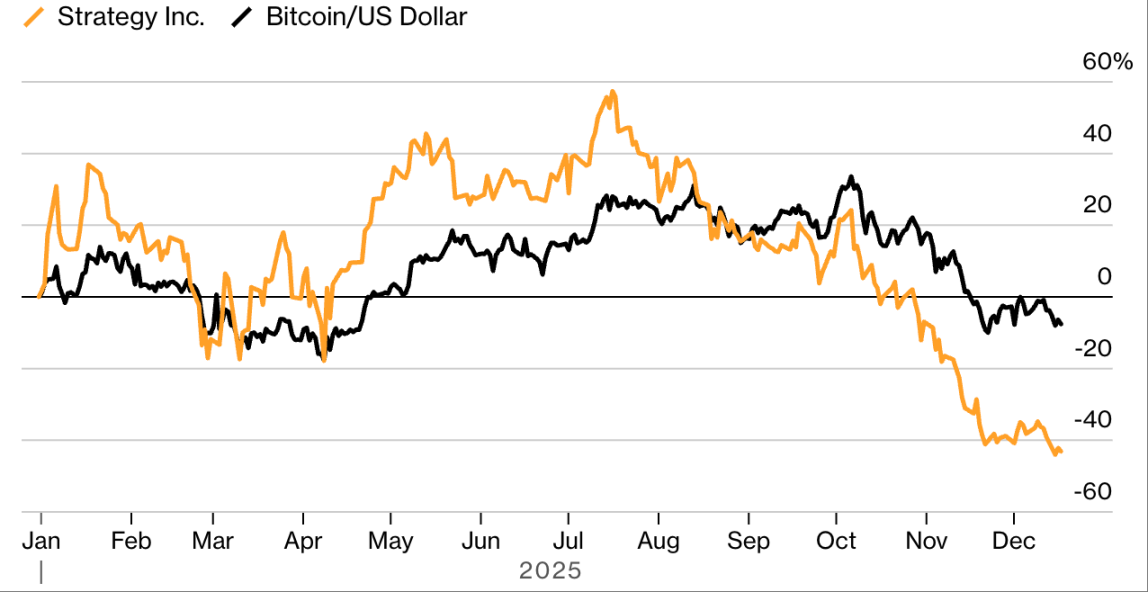
Источник: Bloomberg, данные нормализованы по процентному приросту на 31 декабря 2024 года
С момента публичного объявления Чаноусом «шорта Strategy» до 7 ноября, когда он объявил о «полном выходе», акции Strategy упали на 42%. Помимо финансового результата, этот кейс демонстрирует цикличность криптомира «бум-спады»: балансы раздуваются «доверием», которое, в свою очередь, держится на «росте цен» и «финансовой инженерии». Эта модель работает до тех пор, пока «вера не поколеблется» — и в этот момент «премия» перестает быть преимуществом и становится проблемой.
—— Моники Мулима (репортер)
Облигации правительства Японии: от «убийцы вдов» к «генератору дождя»
Несколько десятилетий одна ставка заставляла макроинвесторов «спотыкаться вновь и вновь» — это шорт-позиции по облигациям правительства Японии, известные как «убийцы вдов». Логика проста: Япония несет гигантский госдолг, следовательно, ставки «рано или поздно вырастут», чтобы привлечь достаточное число покупателей; инвесторы берут облигации в долг и продают их, ожидая заработать на росте ставок и падении цены бумаг. Но годы монетарного смягчения Банка Японии удерживали дешевые займы, заставляя шортеров платить большие счета — пока ситуация не изменилась в 2025 году.
В этом году «убийца вдов» превратился в «генератор дождя»: доходности японских гособлигаций основного типа резко взлетели, превратив семи-триллионный рынок японских облигаций в рай для шортеров. Триггеры различны: повышение ставки БоДЖ и выход премьера Саваи Такэйчи с программой «крупнейших ассигнований после пандемии». Базовая 10-летняя доходность гособлигаций Японии пробил барьер 2%, обновив максимум за десятилетия; доходность 30-летних бумаг выросла более чем на 1 п.п., установив абсолютный рекорд. По состоянию на 23 декабря индекс Bloomberg Japan Government Bond Return Index упал более чем на 6% в этом году, оказавшись худшим из основных облигационных рынков мира.
Обвал японского облигационного рынка в этом году
Японский индекс Bloomberg признан худшим основным облигационным индексом в мире:
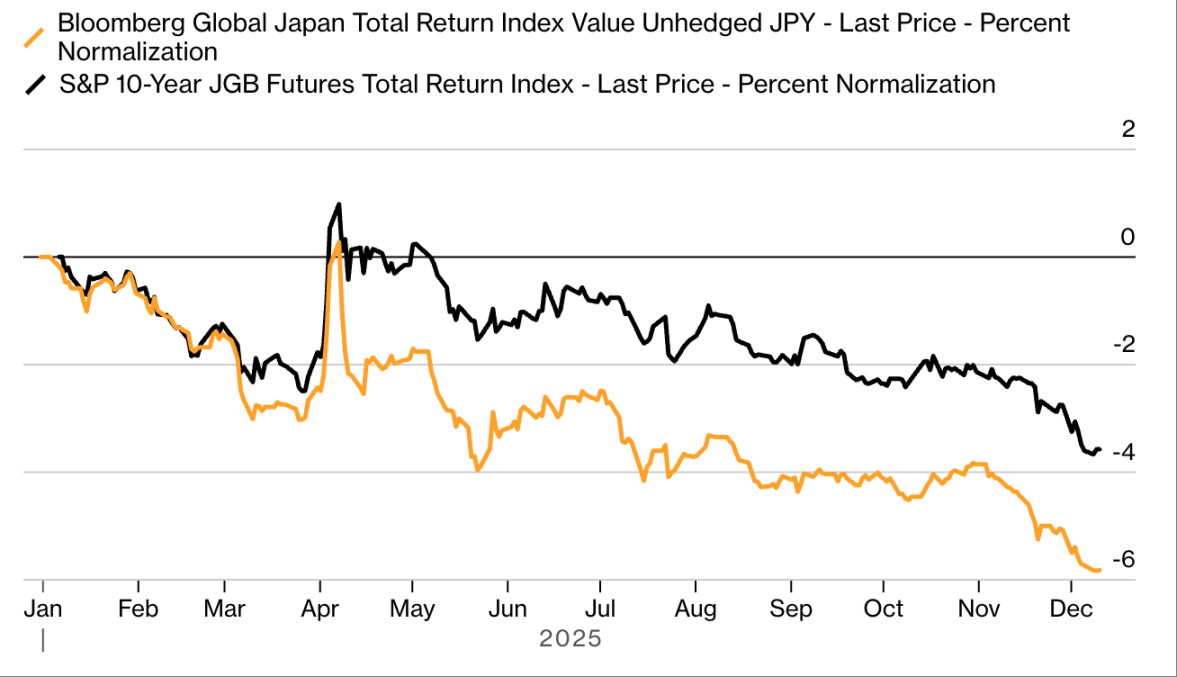
Источник: Bloomberg, данные нормализованы по процентному приросту на 31 декабря 2024 года и 6 января 2025 года
Управляющие фондами Schroders, Jupiter Asset Management, Blue Bay Asset Management (RBC) открыто обсуждали в этом году «шорт-позиции в той или иной форме по облигациям Японии»; инвесторы и стратеги полагают, что у этой сделки остается потенциал по мере роста базовой учетной ставки. Кроме того, Банк Японии сокращает покупки госдолга, дополнительно разгоняя доходности, а соотношение госдолга Японии к ВВП остается абсолютным лидером среди развитых стран, что позволяет считать медвежий настрой по японским облигациям «способным сохраняться».
—— Кормак Маллен (репортер)
Кредитная «гражданская война»: возврат «хардбольной стратегии»
Самые щедрые доходы на кредитном рынке в 2025 году пришли не из ставок на «восстановление корпоративного сектора», а из «контратак против коллег-инвесторов». Эта модель, получившая название «противостояние кредиторов кредиторам», принесла огромные победы PIMCO, King Street Capital Management и другим институтам — они организовали точную игровую схему вокруг связанной с KKR медицинской компании Envision Healthcare.
После пандемии провайдер больничного персонала Envision оказался в тяжелейшем положении и остро нуждался в кредите от новых инвесторов. Но выпуск нового долга требовал «заложить уже заложенные активы»: большинство кредиторов объединились против этой идеи, в то время как PIMCO, King Street и Partners Group «переметнулись» на другую сторону — их голосование позволило принять предложение о том, что «старые кредиторы освободят заложенный актив (долю в высокодоходном бизнесе амбулаторной хирургии Amsurg от Envision) для обеспечения нового займа».
Продажа Amsurg компании Ascension принесла щедрый доход фондам, включая PIMCO. Фотограф: Джефф Адкинс
Позднее эти институты стали держателями «облигаций под залог Amsurg», а окончательно конвертировали их в доли Amsurg. В этом году Amsurg была продана медицинскому холдингу Ascension Health за 4 млрд долларов. Согласно оценкам, эти «изменники» среди коллег получили доходность порядка 90% — что доказывает огромный потенциал прибыли от «кредитных междоусобиц».
Этот кейс вскрывает правила текущего кредитного рынка: условия документов стали мягче, кредиторы рассредоточены, «сотрудничество» не обязательно; «правильная оценка» сама по себе мало значит, главная угроза заключается в том, чтобы «не отстать от коллег».
—— Элиза Роналдс-Хэннон (репортер)
Fannie Mae и Freddie Mac: месть «токсичного близнецов»
После финансового кризиса ипоте-гиганты Fannie Mae и Freddie Mac находились под жестким контролем правительства США, и вопрос «когда и как освободиться от господдержки» оставался центральной темой для рыночных спекулянтов. Хедж-фонд-менеджеры, такие как Билл Акман, поддерживающие эти структуры, долго держали длинные позиции, ожидая сверхприбылей от «плана приватизации», но поскольку статус-кво не менялся, их акции годами дрейфовали в болоте OTC Markets.
Переизбрание Трампа изменило правила игры: рынок поверил в оптимистичный прогноз «что новое правительство вытолкнет обе компании из-под контроля». Акции Fannie и Freddie мгновенно окунали горячими настроениями «мем-акций». В 2025 году пыл усилился: с начала года до сентябрьского пика котировки обеих компаний подскочили на 367% (внутридневной максимум достигал 388%), сделав их одними из главных победителей года.
Акции Fannie Mae и Freddie Mac взлетели на фоне ожиданий приватизации
Все больше людей готовы верить, что эти компании вырвутся из рук государства.
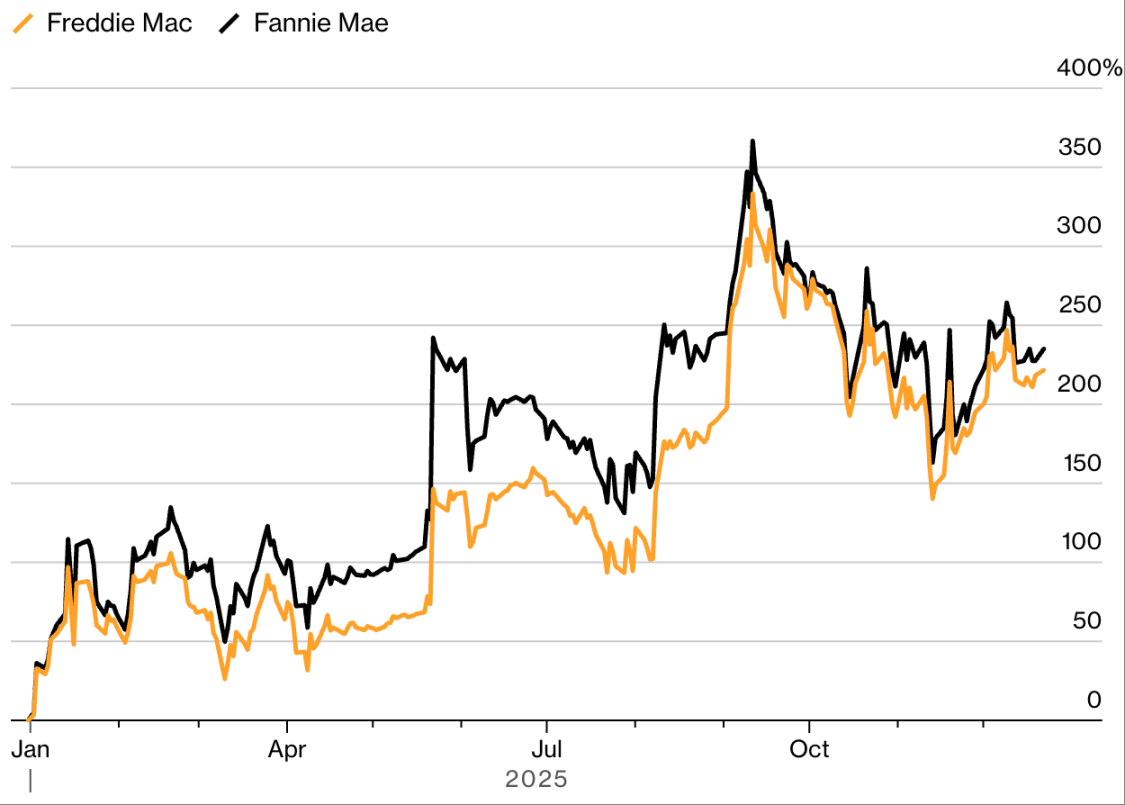
Источник: Bloomberg, данные нормализованы по процентному приросту на 31 декабря 2024 года.
В августе слухи о «рассмотрении государством возможности проведения IPO обеих компаний» довели ажиотаж до предела: участники рынка ожидают оценку IPO выше 500 млрд долларов, при плане продажи 5%-15% акций для сбора около 30 млрд долларов. Несмотря на скепсис относительно точных сроков IPO и самой вероятности реализации, вызвавший колебания котировок с сентября, большинство инвесторов по-прежнему верят в этот исход.
В ноябре Акман опубликовал предложение, направленное в Белый дом, с призывом вернуть Fannie Mae и Freddie Mac на Нью-Йоркскую биржу, одновременно прописать списание предпочтительных акций, принадлежащих Минфину США, и использование government-опционов для выкупа почти 80% обыкновенных акций. Даже Майкл Бэрри присоединился к этому лагерю: в начале декабря он сообщил о бычьей позиции по обоим эмитентам, отметив в длинном (на 6 тысяч слов) посте в блоге, что эти компании, ранее спасавшиеся от банкротства государственной помощью, возможно, «перестали быть „токсичными близнецами“».
—— Фелисе Маранц (репортер)
Карри-трейдинг в Турции: полный крах
После впечатляющего выступления в 2024 году турецкий карри-трейдинг стал выбором №1 для инвесторов Emerging Markets. Тогда внутренняя доходность турецких облигаций превышала 40%, а центральный банк гарантировал стабилизацию курса по отношению к доллару. Трейдеры устремились туда — занимая дешевые деньги за рубежом и покупая высокомаржинальные турецкие активы. Эта стратегия привлекла миллиарды долларов от Deutsche Bank, Millennium Partners, Gramercy Capital и др.; часть сотрудников этих фирм 19 марта лично находились в Турции, когда буквально за несколько минут всё рухнуло.
Спичкой стала утренняя операция полиции Стамбула: правоохранители совершили набег на квартиру популярного мэра-оппозиционера и арестовали его. Это спровоцировало волну протестов, лиру начали массово распродавать, а регулятор не смог сдержать катастрофического падения курса. Кэт Джейкс, руководитель Парижского офиса стратегии Forex в Societe Generale, тогда заметил: «Все застали врасплох, в ближайшее время никто не посмеет вернуться на этот рынок».
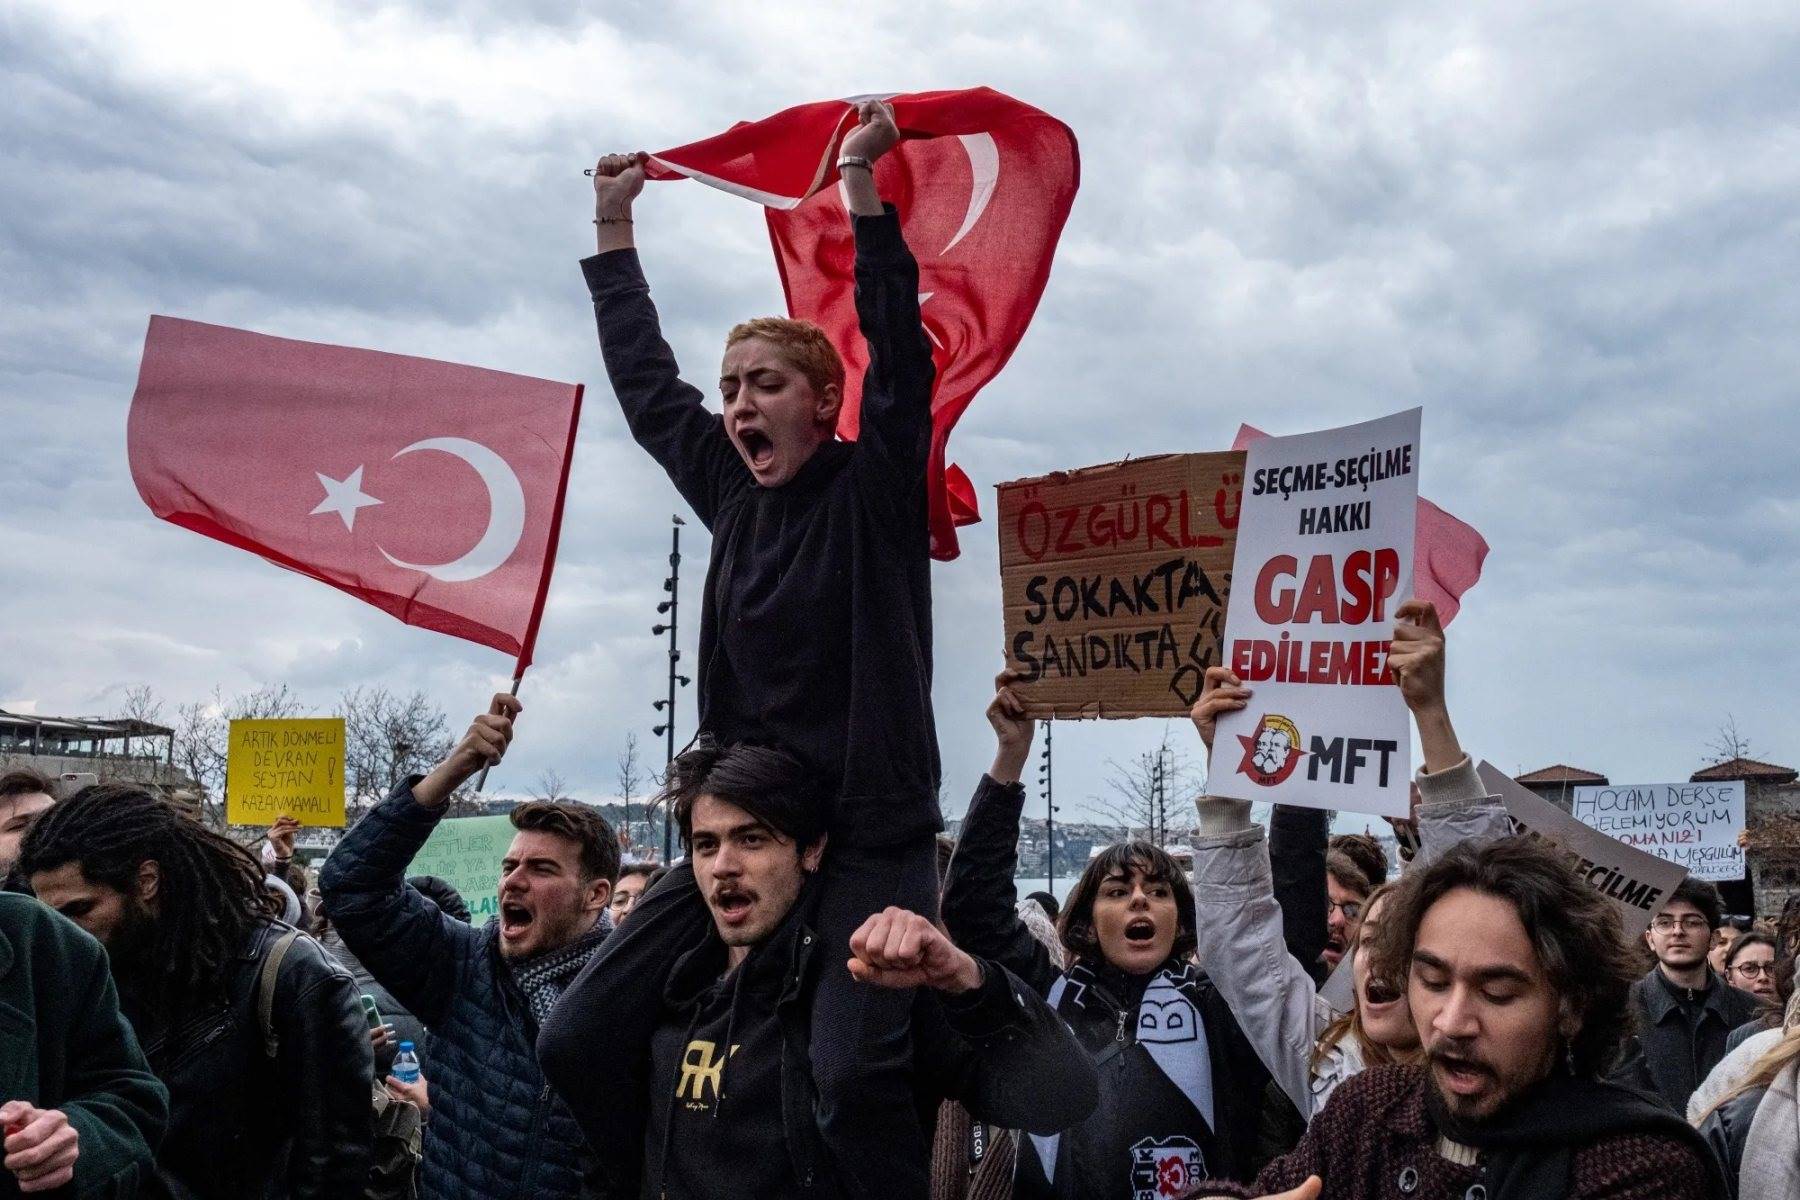
Студенты держат турецкие флаги и плакаты во время протестов после ареста мэра Стамбула Экрема Имамоглу. Фотограф: Керем Узелер / Bloomberg
По итогам дня оценивается, что объем оттока капитала из активов в лирах составил около 10 млрд долларов; с тех пор рынок так и не смог нормально восстановиться. К 23 декабря лира обесценилась к доллару примерно на 17% за год, оказавшись одним из худших валютных показателей в мире. Этот инцидент оставил четкое предупреждение для инвесторов: высокие процентные ставки могут вознаграждать смельчаков, но бессильны против внезапных политических шоков.
—— Керим Каракая (репортер)
Рынок облигаций: сработало «предупреждение о тараканах»
Кредитный рынок 2025 года не был сотрясен каким-то одним «грандиозным коллапсом», но серия «мини-кризисов» держала инвесторов в напряжении — эти случаи обнажили тревожные системные уязвимости. Компании, ранее считавшиеся «стандартными заемщиками», одна за другой попадали в ловушку, обрушив тяжелые убытки на кредитующие организации.
Saks Global выплатила проценты лишь раз перед реструктуризацией $2,2 млрд облигаций; новые бумаги теперь торгуются дешевле 60% от номинала; выпущенный New Fortress Energy обменный долг потерял более 50% стоимости за год; Tricolor и First Brands相继破产ли, уничтожив миллиарды долларов кредитных позиций за считанные недели. В ряде случаев причиной краха оказалась сложная схема мошенничества; в других — нереализованные корпоративные прогнозы роста. Как бы то ни было, инвесторам пришлось задать себе главный вопрос: если у этих организаций практически нет доказательств платежеспособности, почему на них делались столь агрессивные кредитные ставки изначально?
JPMorgan пострадал от одного кредитного «таракана», Джейми Даймон предупредил, что их может быть больше. Фотограф: Ева Мари Вукатич / Bloomberg
Многолетние низкие дефолты и легкая денежная политика постепенно размывали нормы кредитного рынка — от защитных ковенантов до базовых процедур андеррайтинга пострадали все. Организации, выдававшие кредиты First Brands и Tricolor, даже не заметили грубых нарушений вроде «двойного залога одних и тех же активов» или смешанного обращения залогов по разным займам.
JPMorgan входил в число этих кредиторов. Его генеральный директор Джейми Даймон осенью предупредил рынок яркой метафорой: «Когда видишь одного таракана, велика вероятность, что в темноте прячется еще больше». Этот «тараканье зло» вполне может стать одной из центральных тем рынка в 2026 году.
—— Элиза Роналдс-Хэннон (репортер)
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Bloomberg
















