


Серебряный кризис: когда бумажная система начинает давать сбои
Автор: Сяо Бин | TechFlow
В декабре на рынке драгоценных металлов главную роль играет не золото, а серебро — именно оно становится самой ослепительной характеристикой сезона.
Поднявшись с 40 долларов до 50, 55 и 60 долларов, оно практически неконтролируемыми теммами проходит через одну историческую отметку за другой, едва давая рынку возможность передохнуть.
12 декабря спотовое серебро временами достигало исторического максимума в 64,28 доллара за унцию, после чего резко обвалилось. С начала года кумулятивный рост составил почти 110%, что значительно превышает показатель золота в 60%.
Это повышение выглядит «чрезвычайно обоснованным», что одновременно делает его особенно опасным.
Кризис за ростом
Почему растет серебро?
Потому что оно выглядит заслуживающим роста.
С точки зрения объяснений крупных институциональных игроков, всё это вполне логично.
Ожидания снижения ставки ФРС вновь разожгли интерес к драгоценным металлам; слабые данные по занятости и инфляции заставили рынок ставить на дальнейшее смягчение монетарной политики в начале 2026 года. Серебро, являясь активом с высокой эластичностью, реагирует на эти изменения резче, чем золото.
Промышленный спрос также подливает масла в огонь. Взрывной рост солнечной энергетики, электромобилей, центров обработки данных и инфраструктуры ИИ в полной мере реализует двойственную природу серебра (драгметалл + промышленный металл).
Постоянное снижение мировых запасов усугубляет ситуацию. Производство рудников в Мексике и Перу в четвертом квартале оказалось ниже ожидаемого, а запасы слитков на складах основных бирж сокращаются год от года.
……
Если рассматривать только эти причины, рост цен на серебро становится «консенсусом» и даже отложенной переоценкой стоимости.
Но опасность ситуации кроется в следующем:
Рост серебра выглядит обоснованным, но при этом неустойчивым.
Причина проста: серебро — это не золото. У него нет того уровня консенсуса, который есть у золота, и ему не хватает поддержки со стороны государственных структур.
Золото остаётся столь устойчивым благодаря тому, что его покупают центральные банки по всему миру. За последние три года мировые ЦБ закупили более 2300 тонн золота, которое числится в балансах стран как продолжение суверенного кредита.
С серебром ситуация иная. Золотые резервы центральных банков превышают 36 тыс. тонн, тогда как официальные запасы серебра близки к нулю. Без поддержки со стороны ЦБ в моменты экстремальной волатильности рынка серебро лишено каких-либо системных стабилизаторов, представляя собой классический «изолированный актив».
Разница в глубине рынков ещё более значительна. Ежедневный объем торгов золотом составляет около 150 млрд долларов, тогда как у серебра — всего 5 млрд долларов. Если сравнить золото с Тихим океаном, то серебро — максимум с озером Поyang.
Его рыночная капитализация мала, количество маркетмейкеров невелико, ликвидность недостаточна, а физические запасы ограничены. Самое главное — основной формой торговли серебром являются не физические металлы, а «бумажное серебро», где рынок контролируют фьючерсы, деривативы и ETF.
Это опасная структура.
На мелководье легко перевернуться: вход крупного капитала мгновенно нарушит стабильность всей поверхности.
Именно такая ситуация сложилась в этом году: крупный капитал внезапно хлынул на рынок, недостаточно глубокий сектор был быстро вытолкнут вверх, а цены оторвались от реальности.
Фьючерсный шорт-сквиз
То, что вывело цены на серебро из колеи, — это не указанные выше кажущиеся обоснованными фундаментальные причины, Настоящая битва цен проходит именно на фьючерсном рынке.
В нормальных условиях спотовая цена серебра должна слегка превышать фьючерсную, и это логично: хранение физического металла требует расходов на складирование и страхование, тогда как фьючерс — просто контракт, поэтому он дешевле. Эта разница обычно называется «спотовой премией».
Однако начиная с третьего квартала этого года эта логика инвертировалась.
Фьючерсные цены начали систематически превосходить спотовые, причем разрыв между ними постоянно увеличивается. Что это означает?
Кто-то безумно разгоняет цены на фьючерсном рынке. Эта аномалия «фьючерсной премии» обычно возникает только в двух случаях: либо рынок ожидает сильнейшего роста в будущем, либо кто-то устраивает шорт-сквиз.
Учитывая, что улучшение фундаментальных показателей серебра происходит постепенно, спрос на фотоэлектрические технологии и возобновляемую энергетику не взлетит экспоненциально за несколько месяцев, а добыча на рудниках не иссякнет внезапным образом, агрессивное поведение фьючерсного рынка больше похоже на второй вариант: специалисты направляют капитал для разгона фьючерсных цен.
Еще более тревожный сигнал исходит от аномалий на рынке физической поставки.
Исторические операционные данные крупнейшей в мире площадки по торгам драгоценными металлами COMEX (Нью-Йоркская товарная биржа) показывают, что доля физической поставки по фьючерсным контрактам на драгметаллы составляет менее 2%, а остальные 98% осуществляются через расчеты в долларовой валюте или перенос сроков действия контрактов.
Однако за прошедшие несколько месяцев объемы физической поставки серебра на COMEX стремительно выросли, многократно превысив исторические средние значения. Всё больше инвесторов теряют доверие к «бумажному серебру» и требуют выдачи реальных слитков.
Аналогичные явления наблюдаются и в серебряных ETF. На фоне массового притока средств часть инвесторов начинает вывод позиций с требованием получить физическое серебро вместо долей фонда. Такое поведение, напоминающее банковский побег, создает серьезное давление на запасы слитков в рамках ETF.
В этом году на трех главных площадках по торгам серебром — нью-йоркском COMEX, лондонской LBMA и Шанхайской бирже металлов — последовательно возникли панические движения.
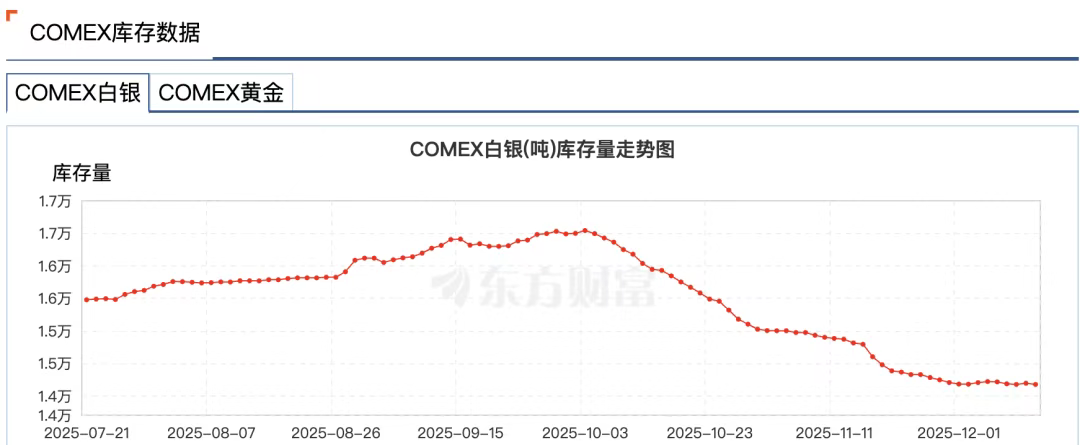
По данным Wind, за неделю, закончившуюся 24 ноября, запасы серебра на Шанхайской золотой бирже снизились на 58,83 тонны и составили 715,875 тонны, что стало минимальным значением с 3 июля 2016 года. Запасы серебра на COMEX резко упали с 16,5 тыс. тонн в начале октября до 14,1 тыс. тонн, уменьшившись на 14%.
Причины здесь понятны: в условиях цикла снижения ставок по доллару США участники отказываются использовать эту валюту для расчетов, а скрытое беспокойство вызывает риск того, что биржи могут просто не обладать достаточным объемом серебра для выполнения всех требований физической поставки.
Современный рынок драгоценных металлов — это высокорфинанализированная система, где большинство «серебра» — просто строки в отчетности, а реальные слитки многократно используются в качестве залога, сдаются в аренду и служат основой для деривативов по всему миру. Одна унция физического серебра может одновременно обслуживать десятки различных учетных записей.
Опытный трейдер Энди Шектман приводит в пример Лондон: доступные объемы подвижного предложения LBMA составляют всего 140 млн унций, однако ежедневные объемы торгов достигают 600 млн унций, при этом по отношению к этим 140 млн фиксируется более 2 млрд унций бумажных претензий.
Такая система «дробных резервов» эффективно работает в спокойные времена, но если все вдруг захотят получить физический металл, вся конструкция неминуемо столкнется с кризисом ликвидности.
Когда появляется тень кризиса, на финансовых рынках порой возникает странный феномен, известный в народе как «отключение интернета».
28 ноября площадка CME вышла из строя примерно на 11 часов из-за проблем с охлаждением дата-центра, установив антирекорд длительности простоя, что помешало корректному обновлению фьючерсов на золото и серебро на COMEX.
Примечательно, что простой произошел в ключевой момент пробития серебром исторических максимумов: спотовая цена того дня преодолела отметку 56 долларов, а фьючерсные котировки пробились выше 57 долларов.
Существуют рыночные предположения, согласно которым сбой был вызван необходимостью защитить торговых маркетмейкеров производных commodities-рынка, находившихся под воздействием экстремального риска и способных понести огромные убытки.
Позже оператор дата-центра CyrusOne заявил, что причина значительного перебоя крылась в ошибке персонала, что лишь дополнительно раздуло различные «теории заговора».
Говоря кратко, движение рынка, полностью контролируемое фьючерсным шорт-сквизом, предопределяет высочайшую волатильность серебра, фактически превращая данный актив из традиционной защитной позиции в инструмент высокого риска.
Кто держит ставку?
В этой драме принуждения к сделкам фигура, которую невозможно обойти стороной — JPMorgan Chase.
Виновник исключительно в том, что он признан глобальным лидером рынка серебра.
Как минимум на протяжении восьми лет (с 2008 по 2016 гг.) трейдеры компании манипулировали ценами на золото и серебро.
Механизм был примитивным: размещение масштабных ордеров на покупку или продажу фьючерсов на серебро, имитация искусственного спроса/предложения, провоцирование остальных участников на следование за трендом, и их немедленная отмена в последнюю секунду для получения прибыли на волатильности.
Эта так называемая схема обмана рынка (спуфинг) в итоге привела к штрафу в размере 920 млн долларов, назначенному JPMorgan в 2020 году, временно ставшим рекордным штрафом со стороны Комиссии по торговле сырьевыми фьючерсами (CFTC).
Но по-настоящему учебниковый пример рыночного манипулирования этим не ограничился.
С одной стороны, компания активно играла на продажу через фьючерсы и применяла спуринг для понижения котировок серебра, а с другой — скупала реальный металл по созданному ею же самому дешевому курсу.
Начиная с 2011 года, когда цены на серебро приближались к пику в 50 долларов, JPMorgan начал активно накапливать запасы в своих хранилищах в рамках COMEX. Когда другие крупные игроки сокращали свои позиции, банк продолжал покупки, в какой-то момент сконцентрировав до половины всех зарегистрированных запасов серебра на платформе.
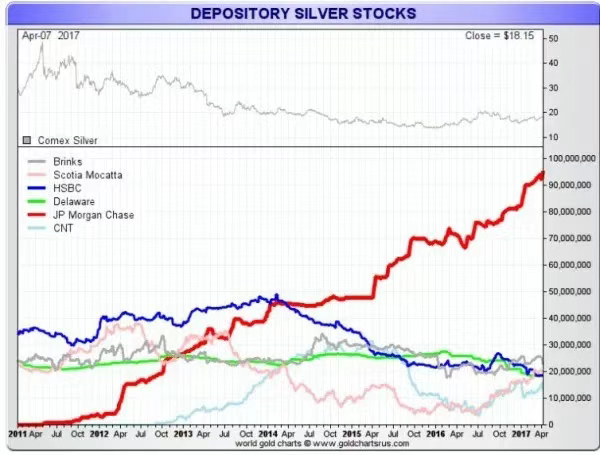
Эта стратегия использовала структурную слабость рынка серебра, цены «бумажного» серебра задают тон реальным ценам, а JPMorgan способен одновременно влиять на цифровую стоимость и выступать одним из крупнейших владельцев физического металла.
Какую же роль JPMorgan играет в нынешнем цикле принуждения к сделкам на рынке серебра?
С первого взгляда кажется, что компания прошла процесс реструктуризации. После урегулирования отношений в 2020 году были проведены системные изменения внутреннего контроля, включая привлечение сотен новых специалистов по комплаюсу.
На сегодняшний день отсутствуют какие-либо доказательства прямого участия JPMorgan в организации текущей волны шорт-сквизов, однако на рынке серебра банк по-прежнему сохраняет колоссальное влияние.
По последним данным CME от 11 декабря, совокупные объемы серебра на балансе JPMorgan в рамках структуры COMEX (собственная торговля + брокерский блок) оцениваются примерно в 196 млн унций, что составляет почти 43 % от общего объема биржевых запасов.
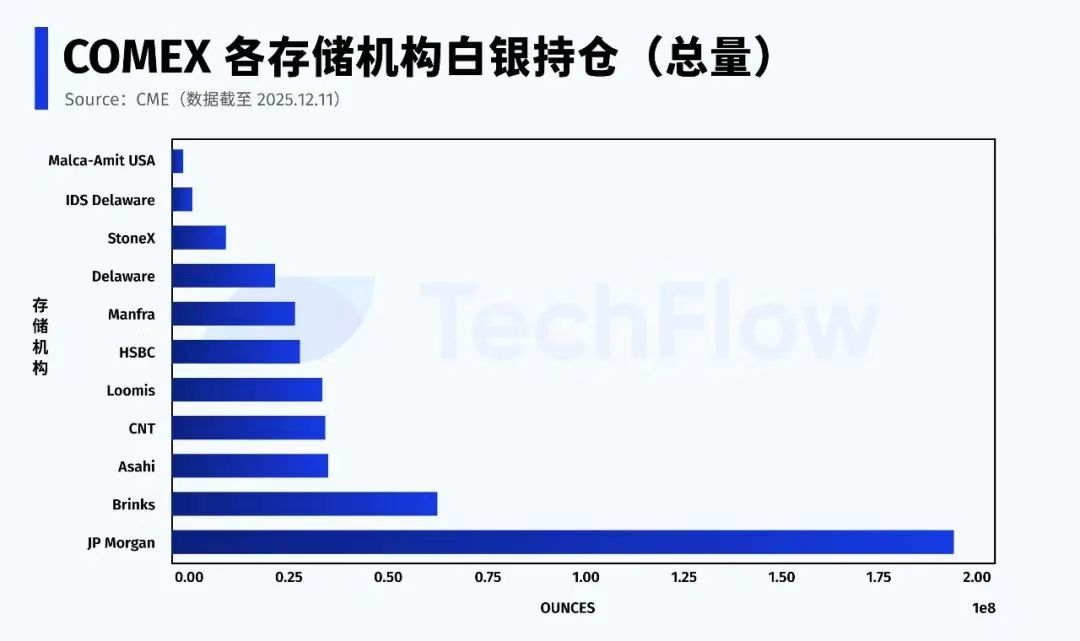
Кроме того, JPMorgan обладает еще одной уникальной ролью — выступает депозитарием серебряного ETF (SLV). По состоянию на ноябрь 2025 года он аккумулировал 517 млн унций серебра на общую сумму 32,1 млрд долларов.
Что еще важнее, в сегменте Eligible Silver (т.е. металла, отвечающего требованиям поставки, но формально не зарегистрированного как готовая к отгрузке продукция) JPMorgan контролирует более половины всего объема.
В любой волне давления на рынке серебра суть противостояния сводится к двум аспектам: во-первых, кто способен предоставить физический металл; во-вторых, разрешат ли этот металл и когда именно выпустить в оборот для выполнения обязательств по поставке.
В отличие от прошлого, когда банк действовал как крупнейший игрок на сторону продаж, сегодня JPMorgan занимает позицию своеобразного «шлюза» для всего рынка серебра.
В настоящее время доля Ready-to-deliver Registered Silver составляет лишь около трети от общих остатков, а основная масса Eligible Silver скопилась у узкого круга институциональных игроков. Следовательно, стабильность фьючерсного рынка серебра фактически зависит от решений немногих ключевых звеньев.
«Бумажная» система дает сбои
Если описать текущее состояние рынка серебра одной фразой, это будет следующее:
Движение цен продолжается, но правила игры уже изменились.
Рынок прошел через необратимый сдвиг: доверие к «бумажной» структуре обращения серебра постепенно рушится.
Серебро — не единственный случай. Аналогичные процессы уже затрагивают и рынок золота.
Запасы золота на Нью-Йоркской товарной бирже продолжают неуклонно снижаться, уровень Registered Gold регулярно опускается к историческим минимумам, вынуждая биржу перебрасывать слитки из ранее неиспользуемых категорий Eligible Gold для закрытия сделок.
По всему миру финансовые потоки тихо, но верно меняют свое направление.
На протяжении последних десятилетий основной вектор распределения активов тяготел к сверхфинансированным инструментам: ETF, деривативам, структурированным продуктам, рычажным операциям — всё могло быть подвергнуто «секьюритизации».
Сегодня всё больше капиталов покидает виртуальные финансовые инструменты, переходя к поиску материальных объектов хранения стоимости, которые не опираются на посредников или кредитные гарантии. Яркими примерами служат золото и серебро.
Центральные банки мира непрерывно наращивают объемы золотых резервов, практически без исключений предпочитая физическую форму. Россия запретила экспорт драгметаллов, а такие западные страны, как Германия и Нидерланды, инициировали возвращение собственных золотых запасов, ранее хранящихся за рубежом.
Ликвидность теперь уступает место надежности.
Когда предложение золота перестало удовлетворять огромный спрос на физические активы, денежные потоки пустились на поиск альтернатив, и серебро стало очевидным фаворитом.
Суть происходящего процесса материализации заключена в ослаблении статуса доллара США и попытке заново перераспределить право определять цены на деньги на фоне дефицита экономической интеграции.
Согласно отчету Bloomberg за октябрь, мировые запасы золота смещаются с запада на восток.
Данные американской CME и лондонского Объединения по рынкам золота и серебра (LBMA) свидетельствуют: с конца апреля из хранилищ Нью-Йорка и Лондона — двух крупнейших западных площадок — было вывезено свыше 527 тонн золота. Параллельно увеличился импорт золота в такие крупные азиатские потребительские регионы, как Китай, чья закупка в августе обновила максимальные показатели за четыре года.
Стремясь адаптироваться к новым условиям, в конце ноября 2025 года JPMorgan перевел свою команду по операциям с драгоценными металлами из США в Сингапур.
За мощным ралли золота и серебра скрывается возвращение идеи золотого стандарта. Это маловероятно произойдет в краткосрочной перспективе, однако очевидно одно: тот, кто контролирует больший объем физических активов, обладает наибольшим влиянием на формирование котировок.
Когда музыка затихнет, спокойно сесть смогут лишь те, кто держит в руках настоящие золотые и серебряные монеты.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow






