Hyperliquid: пройдённый путь (часть 3): CLOB — всё спокойно
Автор: Цзо Е
Жизнь на BNB Chain служит лишь фоном для фермерства Aster, а экстремальный эффект создания богатства таков, что даже в дождливую позднюю осень эмоции способны заставить забыть о тревогах за позиции, будь то лонг или шорт.
За пределами перечисления технических параметров и сравнения таблиц комиссионных меня по-настоящему интересует другое: почему архитектура CLOB (Central Limit Order Book) подходит для бессрочных контрактов и каковы пределы самой архитектуры CLOB?
Активы определяют цену
Я родился слишком поздно, чтобы застать эпоху DeFi Summer; и слишком рано, чтобы увидеть сияние CLOB на валютном рынке.
История традиционных финансов настолько давняя, что люди забыли, как именно формируются рынки.
Если говорить кратко, финансы строятся вокруг торговли активами и ценами, где цена (через покупки/продажи, лонги/шорты) определяет актив (спот / контракты / опционы / предиктивные рынки). Криптовалюты всего лишь за несколько десятилетий переиграли сотни лет финансовой истории, добавив собственные специфические требования или улучшения.
CLOB — это не простое копирование NASDAQ или CME. Разбирая понятия по словам, «централизованность», «лимитные ордера» и «ордер-бук» реализуются внутри блокчейна, что в итоге привело к сегодняшнему процветанию.
1. Ордербук: механизм фиксации цен покупки / продажи.
2. Лимитный ордер-бук в сети: система ценообразования с двойной сортировкой по времени и цене, где «лимитный» означает фиксацию конкретной цены.
3. Централизованный лимитный ордер-бук в сети: запись лимитных ордеров в единую систему, например, в блокчейне, что и подразумевает централизацию.
Контракты BTC, торгуемые на CME, Binance и Hyperliquid, могут быть реализованы через CLOB, однако в данной статье речь идет исключительно о CLOB Perp DEX на архитектуре публичных сетей / L2.
Продолжая третью точку, давайте дадим историческое пояснение: спор технологических направлений является продолжением проблемы дороговизны и низкой скорости ETH Mainnet в 2021 году. Падение FTX в 2022 году отложило «Войну перпетуалов», начавшуюся в конце DeFi Summer, до 2025 года.
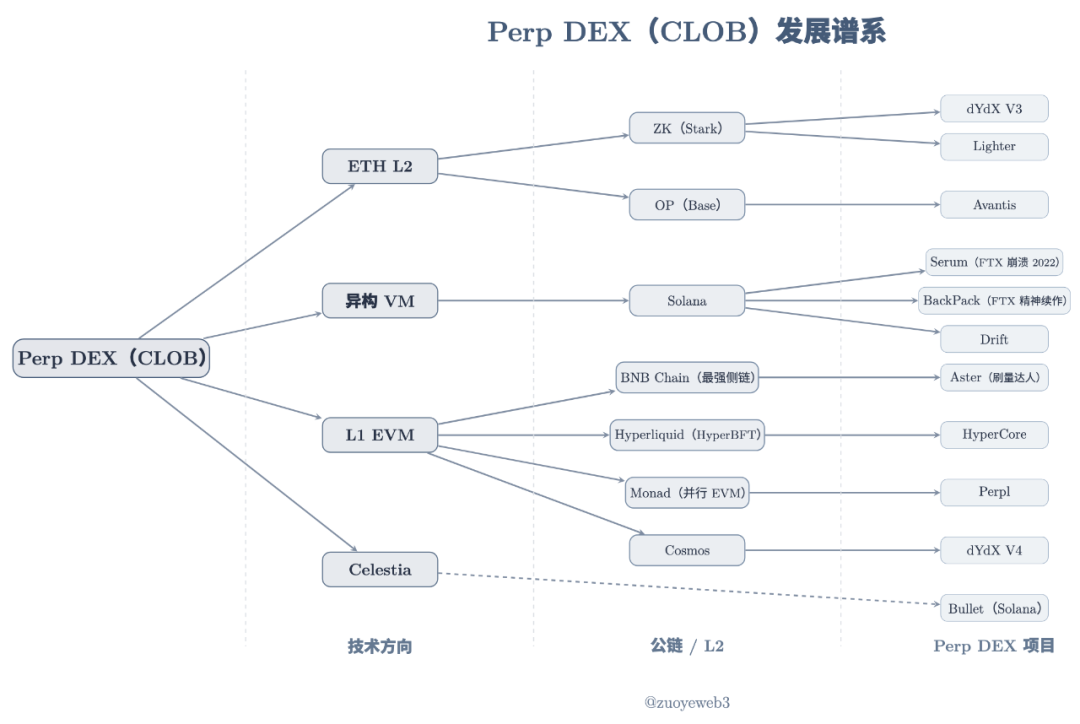
Примечание к изображению: генеалогия Perp DEX (CLOB)
Источник изображения: @zuoyeweb3
Запуск проектов Perp DEX происходил в разное время, но их можно разделить на три основных направления: ETH L2, гетерогенная VM (Solana) и L1 EVM. Celestia представляет собой альтернативное решение для DA (Data Availability), не зависящее от конкретной архитектуры VM.
Исторические документы уже не имеют практического значения. Сегодня людей мало заботит децентрализация; главное — эффективность транзакций. Поэтому мы не будем углубляться в сравнения: сложно сказать, кто быстрее (Hyperliquid с его сетью из 4–>16–>24 узлов или типичные L2 с единственным sequencer), кто более децентрализован и каков в конечном счете смысл этого противостояния.
Чужие радости и печали нам не близки; я вижу лишь бесконечную суету и шум.
Технологические инвестиции обладают запаздывающим эффектом. Семена DeFi Summer 2020 были посеяны еще в 2017–2018 годах. К концу 2020 года Serum начал медленный старт на Solana, обладая следующими характеристиками:
1. Фронтураннерство ликвидности и распределение прибыли
2. Планируемая поддержка спотовых торгов
3. Высокопроизводительный матчмекінг на базе Solana
4. Заработок токенов MegaSerum (MSRM) через стейкинг узлов
5. Синергия с FTX
6. Интеграция с Wormhole для поддержки кросс-чейн переводов
7. Механизм получения дохода (Yield) для кросс-чейн активов
8. Скидки на комиссии для держателей SRM
9. Механизм обратного выкупа и сжигания SRM
10. Планируемая линейка стабильных монет SerumUSD
Стоит отметить, что значительная часть токенов SRM не была распределена среди пользователей, а концентрировалась в руках FTX и лично SBF. Коллапс 2022 года дал Hyperliquid больше времени для собственной разработки.
Это не значит, что Hyperliquid является клоном Serum. Любой великий продукт либо представляет собой инженерный синтез, либо плод оригинального видения. В выборе технологий, привлечении маркетмейкеров для формирования ликвидности, а также в аирдропе токенов и управлении рисками Hyperliquid значительно превосходит Serum.
От dYdX/Serum до Hyperliquid все считали возможным перенос такого типа активов, как Perp, в блокчейн. Различались лишь архитектурные решения, степень децентрализации и организация ликвидности, однако так и не был раскрыт конкретный аспект CLOB, который и спровоцировал этот консенсус.
Так почему же для Perps выбрали именно CLOB?
Наиболее разумным ответом станет утверждение, что CLOB обладает более сильной способностью к формированию цены (price discovery).
Этот ответ тоже имеет историческую подоплеку и напрямую связан с AMM DEX. От Bancor до Uniswap и Curve развернулись поиски оптимальных решений для инициализации и адаптации ончейн-ликвидности вокруг Ethereum.
Протоколы DEX благодаря взаимодействию с LP (ликвидити-провайдерами) избежали двух главных проблем: необходимости хранения пользовательских средств и самостоятельного поддержания ликвидности. Им достаточно сосредоточиться на безопасности протокола. Стимулируемые долей от комиссий, LP самостоятельно размещают свою ликвидность.
Впоследствии расходы на ликвидность были переложены LP на пользователей в виде проскальзывания и комиссий. Таким образом возникла цепочка трансфера стоимости при создании ликвидности: от протокола DEX к LP, а от LP — к пользователям.
Однако осталось две нерешенные проблемы: непостоянные убытки LP и недостаточная способность AMM к формированию цены.
-
Корень непостоянных убытков кроется во взаимодействии двух активов: LP должен пропорционально добавлять оба актива, однако их тренды движения расходятся. Чаще всего это пары со стабильными монетами для повышения общей стабильности.
-
Цена в AMM — это так называемая «рыночная цена». Ни LP, ни команда проекта, ни протокол DEX не могут напрямую задать стоимость актива, они могут лишь корректировать ее через изменения в ликвидности.
В решении этих проблем первый шаг сделал Curve со своими парами стабильных монет (USDC/USDT и др.), минимизируя двустороннюю волатильность активов и полагаясь на рост частоты сделок для увеличения комиссий. Скорее чем уникальная особенность Curve, ориентация на стабильные пары объясняется врожденным ограничением. Их свежий продукт Yield Basis использует экономическое моделирование и кредитное плечо для «элиминирования» непостоянных убытков.
Пределом развития второго подхода стал TWAP (Time-Weighted Average Price) в CoW Swap. За счет разделения крупных заявок на множество мелких снижается удар по ликвидности и достигается наилучшая цена исполнения, что стало любимым решением Виталика Бутерина.
Но на этом возможности заканчиваются. Ончейн-торговля Perps полностью прозрачна. Если использовать механизм AMM, манипуляция ценой через изменение ликвидности становится тривиальной задачей. Для спота колебания на 1% еще могут быть оправданы, но для Perp это верный путь к ликвидации позиций (очередь в рай ждет таких трейдеров).
Недостатки AMM делают невозможным (или хотя бы масштабным) применение данного механизма для Perps. Требуется технология, контролирующая цену независимо от изменений ликвидности, то есть механизм предварительного задания цен.
Ордера должны исполняться строго по заявленной цене или вообще оставаться неисполненными; частичное исполнение по дисконтным ценам недопустимо для нормального функционирования рынка Perps.
Устранение непостоянных убытков здесь выступает лишь побочным эффектом. Разная техническая архитектура неизбежно порождает различные механизмы маркетмейкинга.
Высокая чувствительность Perps к цене идеально сочетается с точным контролем CLOB: именно тип актива диктует динамику цены, а изменение цены требует соответствующей технической архитектуры.
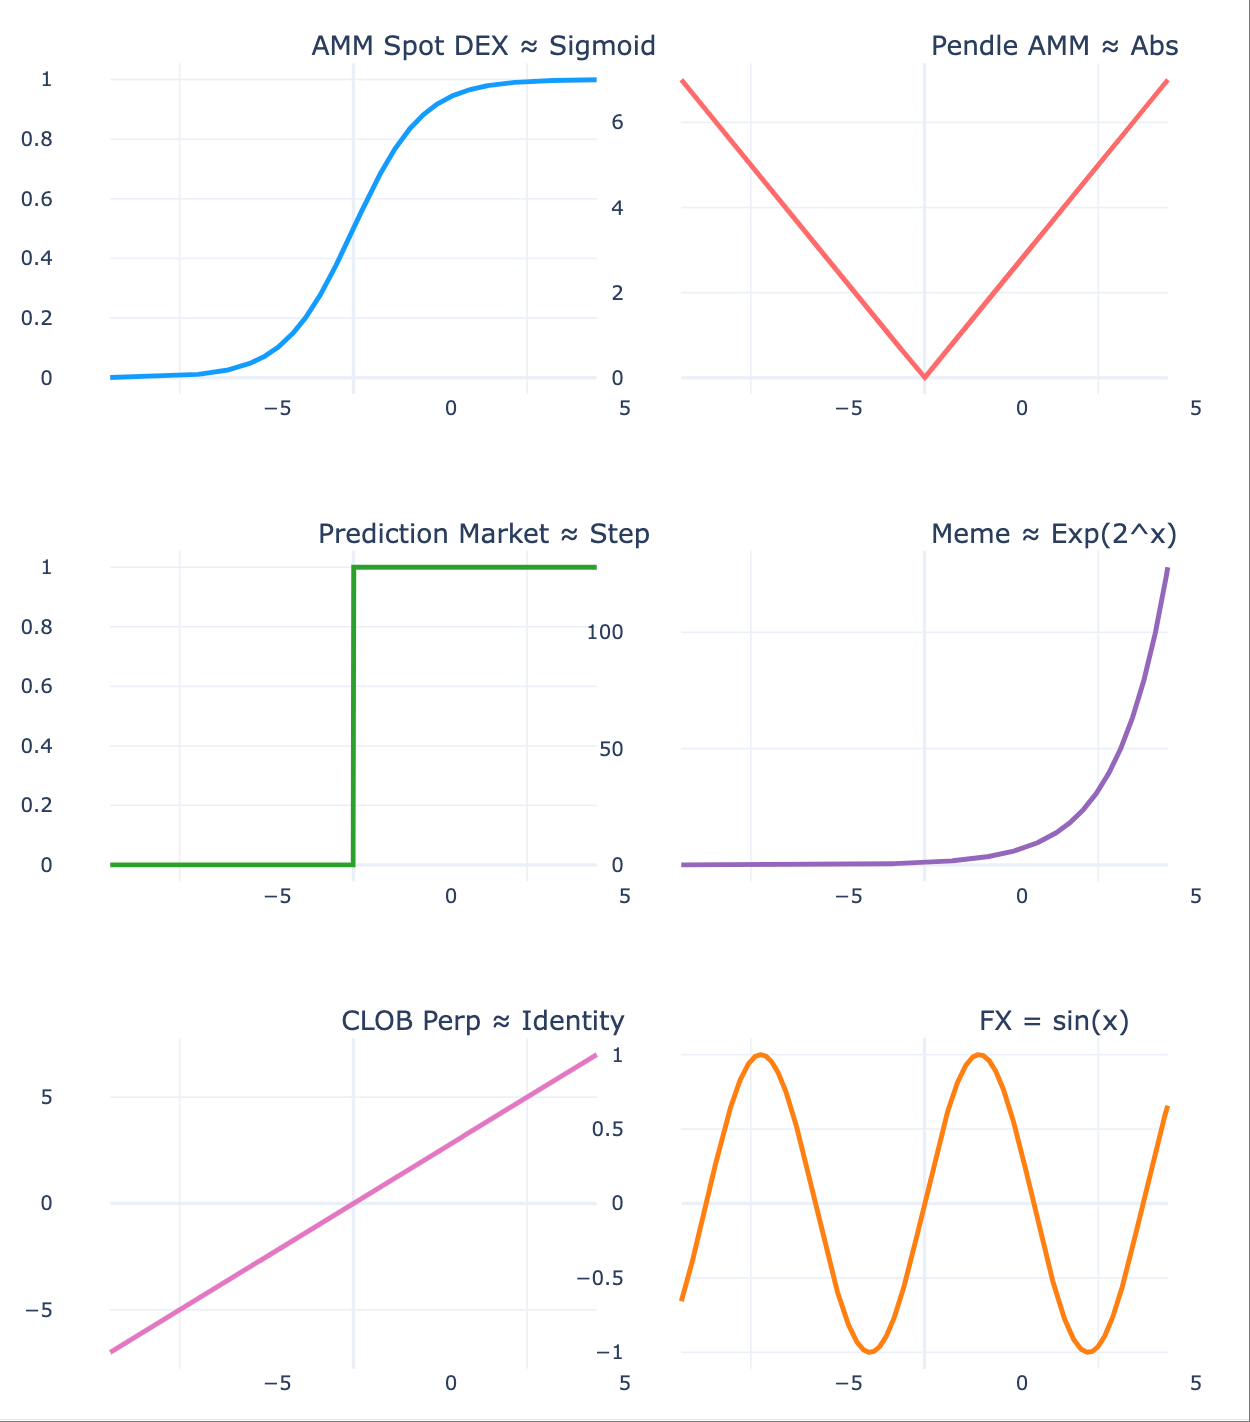
Примечание к изображению: активы определяют траекторию цены
Источник изображения: @zuoyeweb3
-
Спотовые рынки отличаются более плавными ценовыми трендами, что является фундаментальной причиной, позволяющей пользователям «терпеть» проскальзывание, а LP — «переносить» непостоянные убытки без катастрофических потерь;
-
Pendle, разделяя активы по датам экспирации, создает два разных ценовых профиля, стимулируя разные аспекты ликвидности на рынке;
-
Предиктивные рынки еще экстремальнее: исходы строго двоичны (0 или 1), что делает их максимально дискретными. Это можно представить как коллапс непрерывной вероятности в конечные значения 0 или 1;
-
Рынок мемов отличается крайней степенью поляризации: небольшая часть активов демонстрирует экстремальный рост индексов, тогда как большинство обесценивается до нуля, превращаясь в инструменты без торговой активности, что полностью соответствует теориям внутренней и внешней торговли;
-
Бессрочные контракты (Perps) характеризуются наиболее резкими изменениями и способны вызывать негативные остатки на счетах (倒欠/debt), поскольку цена движется не просто агрессивно, но и не останавливается на нуле, продолжая падение вниз;
-
Волатильность на валютном рынке (Forex) минимальна: дневные колебания укладываются в узкие коридоры, приобретая даже некоторую цикличность, что отражает макроэкономическую стабильность ключевых мировых стран.
AMM обеспечила начальную ончейн-ликвидность, сформировала торговые привычки и позволила капиталу осесть в экосистеме. CLOB же лучше приспособлен для контроля над ценой и реализации сложных торговых настроек. В отличие от рыночной цены AMM, упорядоченные по принципу «время–цена» заявки на покупку/продажу в CLOB, подкрепленные высокоскоростными алгоритмами, обеспечивают прецизионное формирование цены.
Цена определяет ликвидность
Говорят, что если не хватит года, месяца, дня или часа — это уже не вся жизнь.
После того как CLOB заменил AMM и взял на себя функцию ценообразования Perps, встал вопрос организации рыночной ликвидности. В DEX на базе AMM личное участие LP стало стандартом благодаря двойному переносу затрат (протокол передает затраты LP, а LP — пользователям).
Однако между ценой и ликвидностью существует специфический феномен масштаба, присущий только Perps.
Проблематика Perp DEX сложнее. В AMM расчет прибылей и убытков происходит исключительно после завершения сделки; до этого момента и пользователи, и LP оперируют лишь виртуальными показателями плавающих доходов и расходов. Главный акцент в бессрочных контрактах сделан не на самом контракте, а на концепции «бессрочности».
Между сторонами лонг и шорт действует механизм ставки финансирования: при положительной ставке лонг-позиции платят шортом, при отрицательной — наоборот.
С точки зрения ценообразования этот механизм синхронизирует цену контракта со спотом. Если цена контракта опускается ниже спота, это сигнализирует о преобладании медвежьих настроений. Чтобы поддержать существование самого рынка, лонг-позиции обязаны платить шорт-позициям комиссию; иначе шортистов не останется вовсе, и рынок бессрочных контрактов исчезнет. И наоборот.
Как упоминалось ранее, AMM предполагает обмен двумя активами. Однако в контрактах на BTC в USDC нет необходимости в прямом обмене самими биткоинами: стороны обмениваются ожиданиями относительно его цены. Лишь ради удобства и снижения волатильности принято использовать USDC в качестве расчета.
Реализация таких ожиданий требует двух условий:
1. Наличие спотового актива для эффективного формирования цены. Например, высоколиквидный рынок BTC обеспечивает максимальную точность ценообразования по основным монетам, сводя к минимуму риск внезапных шоков («черных лебедей»);
2. Полные финансовые резервы как у сторон лонг, так и шорт, способных нивелировать экстремальные колебания рынка, вызванные кредитным плечом, и оперативно реагировать в моменты стресса.
То есть ценовой механизм Perps стремится к расширению масштабов рынка, и именно этот масштаб генерирует ликвидность.
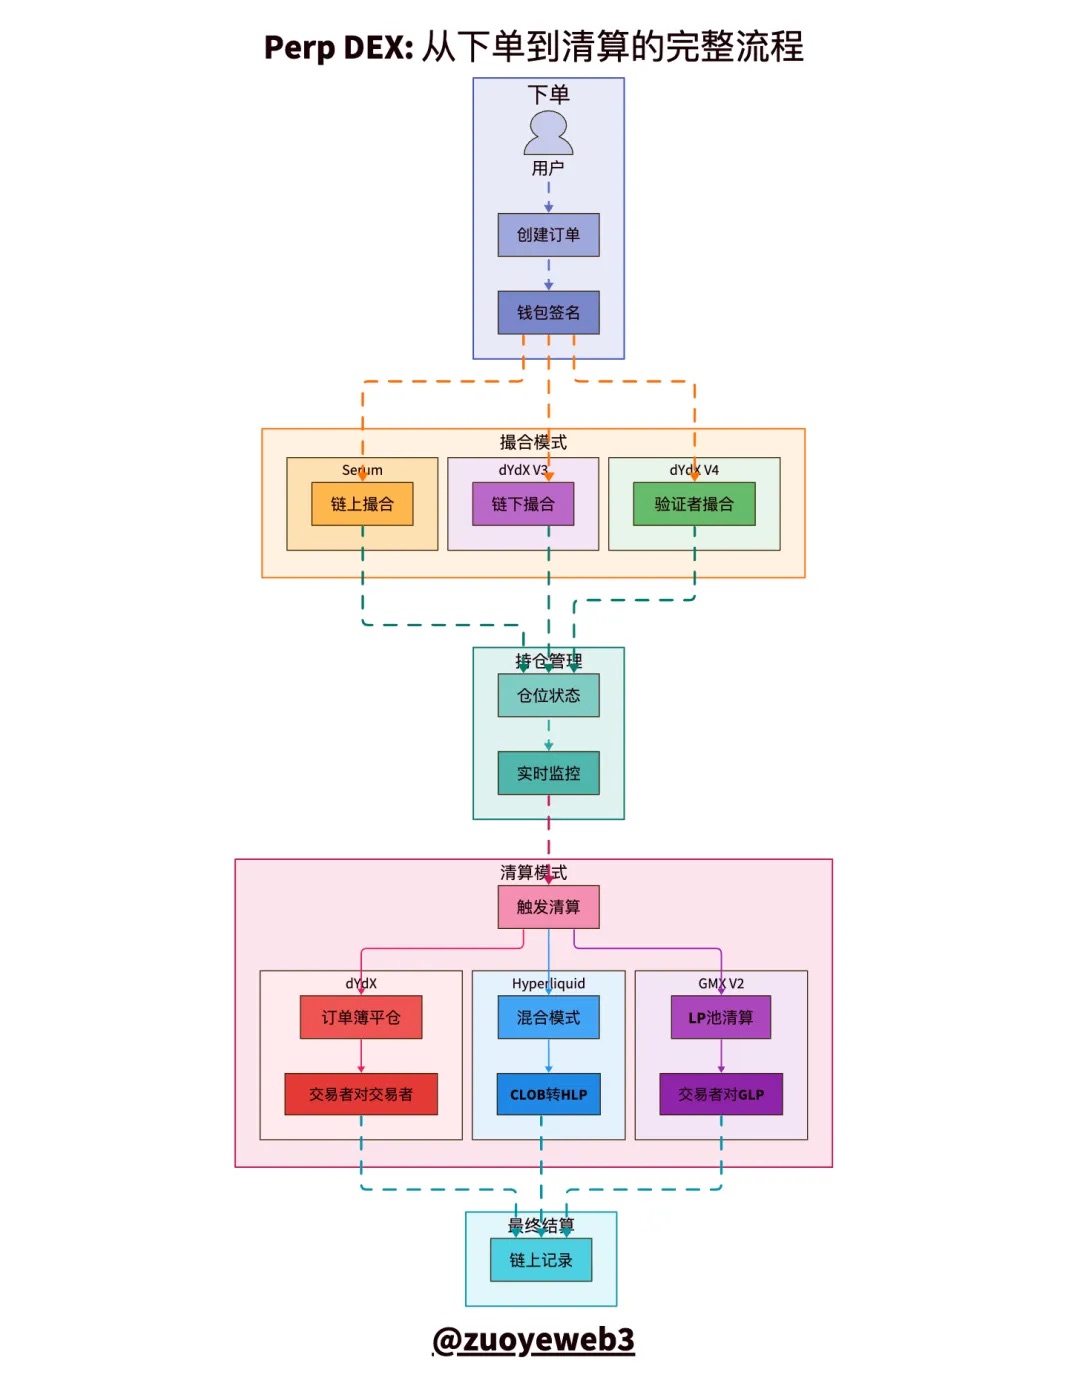
Примечание к изображению: сравнение моделей клиринга и расчетов в CLOB
Источник изображения: @zuoyeweb3
Весь процесс торговли Perps делится на пять ключевых этапов: размещение заявки, матчмекінг (сопоставление), удержание позиции, ликвидация и расчеты. Наиболее сложными из них являются механизмы матчмекінга и ликвидации.
-
Матчмекінг — это прежде всего техническая задача: как наиболее эффективно и с наименьшими временными затратами сопоставлять заявки на покупку и продажу. Рынок в итоге склонился к «централизации».
-
Ликвидация — экономический вопрос. Контракт можно рассматривать как заем без полного обеспечения: биржа позволяет вам контролировать крупные позиции с помощью небольшого депозита, что и составляет суть кредитного плеча.
На первый взгляд биржа дает возможность увеличивать множитель плеча через залог, но на деле необходимо постоянно пополнять маржу для поддержания позиции. При пробое уровня принудительной ликвидации биржа конфискует ваше обеспечение.
Глубже: в обычных условиях ликвидация является естественным процессом взаимодействия сторон лонг и шорт. Однако, как отмечалось ранее, цена Perps может уйти ниже нуля, умножаясь на эффект плеча, что приводит к формированию долга, многократно превышающего стоимость залога.
Если рынок не способен покрыть этот «токсичный» долг, приходится прибегать к ручному пополнению маржи, аннулированию сделок или использованию страхового фонда для компенсации убытков. По сути, это социализация долгов: убытки распределяются между всеми участниками.
Ликвидность для Perps — это неизбежное условие сохранения масштаба, но задачи, которые не под силу личным LP в рамках AMM, требуют не только большого капитала, но и высокой квалификации профессиональных маркетмейкеров.
Логика проста: ликвидность, размещенная личными LP в DEX на базе AMM, не требует постоянного вмешательства, тогда как на Perp DEX необходимо постоянно отслеживать экстремальность позиций с плечом.
В периоды нормальной рыночной деятельности (при отсутствии экстремальных движений) работают механизмы стимулирования объема торгов, аналогичные AMM. Например, GMX позаимствовал идею LP из AMM DEX: проект использует собственный токен для мотивации поставщиков ликвидности, создав пул GLP. Пользователи добавляют сюда средства, получая вознаграждения в виде части комиссий.
По сути, это был довольно «инновационный» подход, впервые позволивший личным LP участвовать в маркетмейкинге на рынке Perps.
Такой механизм искусственного разгона объемов ведет к аномально высоким показателям Volume на Perp, однако OI (открытый интерес) начинает снижаться после эмиссии токенов по мере вывода ликвидности LP, загоняя экосистему в спираль смерти, где одновременно падают и цена токена, и общая ликвидность.
Отсюда следует важный вывод: LP вынуждена пассивно принимать на себя финальные потери при ликвидации. Это ключевое отличие Perp от AMM. В AMM покупатель закрепляет позицию за собой, а LP отвечает за свой PnL. На Perp рынок LP фактически подменяет команду проекта в функции ликвидации, причем эти риски невозможно полностью переложить на рядовых пользователей.
Так называемый страховой механизм страхует интересы проекта, но никак не спасает самих LP.
Практика искусственного накручивания Volume на проектах GMX и Aster быстро исчерпала себя. Несмотря на относительную стабильность ежедневной работы HLP в Hyperliquid, в момент событий с $JELLYJELLY убытки все равно несло именно HLP, что на фундаментальном уровне доказывает ненадежность подобных моделей создания ликвидности и страхования.
Как упоминалось выше, более 92% комиссий HyperCore направляется на обратный выкуп $HYPE, и лишь 8% goes to HLP. Это также свидетельствует о том, что Hyperliquid не рассматривает HLP как долгосрочный приоритет. Основную ликвидность HyperCore поддерживают профессиональные маркетмейкеры, чьи интересы заключаются в получении доли от комиссий узлов и росте стоимости $HYPE.
Механизм хранилища (vault/insurance fund) можно назвать аппендиксом, который Perps заимствовали у AMM. Куда эффективнее было бы просто отключить системную связь или существенно углубить книгу ордеров.
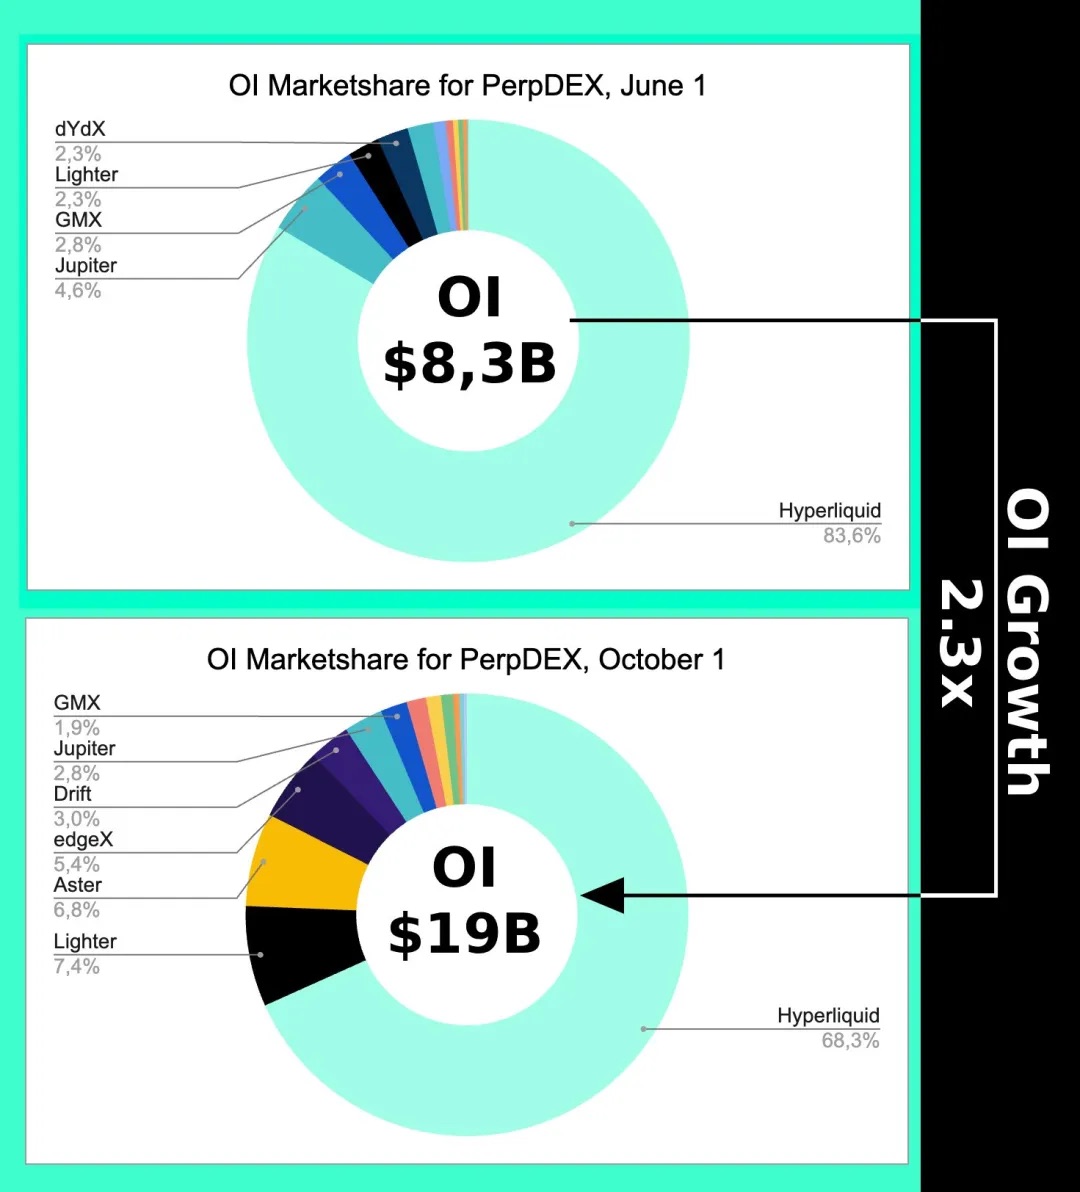
Примечание к изображению: динамика изменения OI
Источник изображения: @Eugene_Bulltime
Даже в начале октября, на пике «войны Perp DEX» со стороны Aster, доля рынка Hyperliquid снизилась лишь примерно на 15%, тогда как объем торгов (Volume) в разы превысил показатели конкурента. Это подтверждает, что ценовой механизм CLOB создает эффект масштаба, генерируя ликвидность преимущественно в виде объема открытых позиций (OI), а не краткосрочных транзакций.
Это косвенно объясняет стратегию Hyperliquid по развитию моста Unit и спотового рынка BTC. Речь идет не о сборе комиссий, а о повышении прецизионности ценообразования и окончательном отказе от зависимости от котировок Binance.
Архитектура CLOB также применима для спотовой торговли, а модифицированная AMM может быть адаптирована под бессрочные контракты.
Держите в фокусе соответствие цены типу актива и не теряйтесь в бесконечных технических спецификациях.
Заключение
Life will find its way out.
Годовой оборот в 15 триллионов долларов на Binance приблизительно соответствует верхнему пределу для торговли Perps. Тем временем, ежедневный объем на валютном рынке Forex достигает ~10 триллионов долларов, а годовой объем превышает объемы Perps в 300 раз. Архитектура Hyperliquid также мигрирует на HyperEVM, особенно с учетом планируемого развития новых активов вроде FOREX, опционов и предиктивных рынков в рамках стандартов HIP-3/4.
Логично предположить, что у Perps со временем достигнется потолок. В процессе эволюционного обмена между типами активов и ценовыми механизмами появятся технические архитектуры, более подходящие для ценообразования новых поколений активов, такие как RFQ (Request For Quote) и другие.
Но совершенно ясно одно: дальше нас ждут не споры о степени децентрализации блокчейнов. Технологические дискуссии 2021 года — лишь банальный Call Back. Продолжение одержимости проблемами архитектурной централизации/децентрализации блокчейна означает лишь то, что исследователи остались в прошлом и не способны двигаться вперед.
Не важно, продолжит ли расти OI или объем торгов: спор вокруг CLOB окончательно завершен. Настоящим DeFi Summer был 2018 год, а победителем 2022 года стала архитектура Hyperliquid. Дальнейшее наблюдение должно сместиться к тому, сможет ли HyperEVM войти в финальный круг лидеров среди публичных блокчейнов. Предсказывать судьбу Monad после эмиссии токена скучно; куда интереснее посмотреть, удастся ли HyperEVM выстроить замкнутую экосистему.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3