Самый масштабный день ликвидации на крипторынке в истории: уроки обвала 11 октября
Автор: Min, TechFlow
После 3.12 и 5.19 в мире криптовалют появился ещё один памятный день обвала — 11 октября.
Биткоин временно опускался ниже отметки 110 тысяч долларов, USDE потерял привязку к доллару, а альткоины пережили резкое падение: цены многих проектов обнулились всего за несколько минут, да, действительно обнулились.
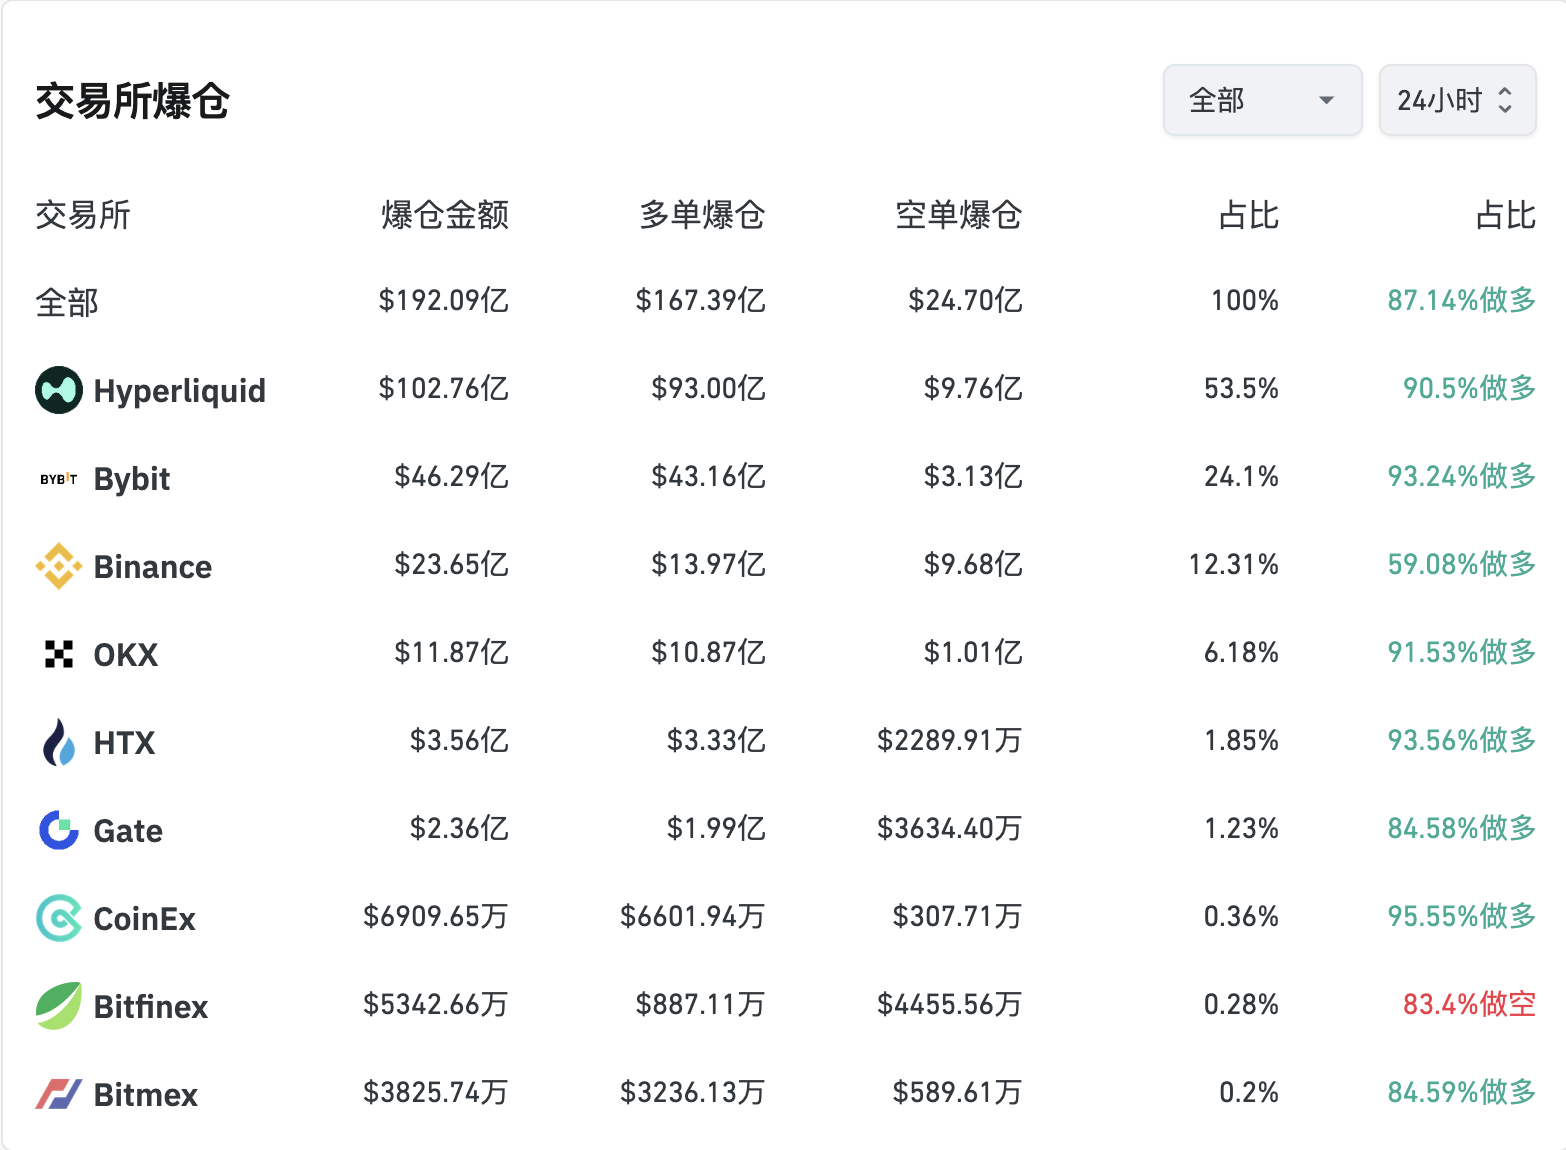
Данные Coinglass показывают, что на 9 часов 11 октября объём ликвидаций за 24 часа достиг 19,2 млрд долларов США, количество ликвидированных трейдеров составило 1,64 млн человек, а максимальный одиночный ордер на ликвидацию превысил 200 млн долларов.
Однако эти данные, возможно, лишь верхушка айсберга: по сведениям отраслевых специалистов, реальные объёмы ликвидаций многократно превышают официальные, «Данные по ликвидациям на Binance должны значительно превосходить показатели Hyperliquid и Bybit», в то время как согласно статистике Coinglass, текущий объём ликвидаций на Binance составляет лишь пятую часть от показателя Hyperliquid.
Аналитик данных из сферы криптовалют MLM (@mlmabc) считает, что реальные объёмы рыночных ликвидаций составляют около 30–40 млрд долларов.
Ранее мы утешали себя тем, что рынок изменился, стал более совершенным и больше не повторит хаотичных движений, подобных тем, что произошли 3.12, однако реальность вновь безжалостно напомнила о своём существовании.
Со стороны это выглядело как внезапная атака «чёрного лебедя», но настоящая причина краха рынка кроется в долгосрочно накапливающейся зависимости от кредитного плеча и структурных изъянах системы маркет-мейкеров.
Спусковым крючком обвала стал Трамп.
В тот день он внезапно объявил о введении нового пакета пошлин на китайские товары. Торговое противостояние между Китаем и США резко обострилось, что мгновенно создало давление на глобальные рисковые активы. Стремительно возрос спрос на защитные инструменты, капиталы устремились в доллар и государственные облигации США, а криптовалюты, будучи представительницами рискованных активов, первыми подверглись распродаже.
Это стало последней каплей, сломившей рынок.
Однако одной лишь новой пошлиной невозможно объяснить, почему весь крипторынок рухнул словно снежный ком; ключевой фактор заключается в том, что иллюзорный подъём рынка уже долгое время держался на высоком кредитном плече.
За последние месяцы биткоин и основные активы неоднократно обновляли исторические максимумы, но львиная доля этих средств не была долгосрочным капиталом, а представляла собой средства, набранные посредством контрактных сделок, кредитования и фарминга ликвидности. Когда обрушились плохие новости, первыми пострадали именно длинные позиции с высоким кредитным плечом. Как только уровни поддержки были пробиты вниз, последовательно запустились механизмы принудительной ликвидации, объём продаж только нарастал, и рынок оказался в ловушке каскадной ликвидации длинных позиций.
Наиболее ярким примером может служить USDe: после того как разработчики анонсировали субсидии в размере 12%, многие пользователи начали активно участвовать в цикличном заимствовании для извлечения арбитражной прибыли. Данная модель крайне привлекательна во время бычьего рынка, быстро привлекла масштабный капитал и стала важным двигателем рыночного роста. Однако 11 октября на фоне волны распродаж, вызванных тарифами, USDe потерял привязку к цене, кратковременно опустившись ниже отметки 0,66 доллара США, что стало знаковым событием данного обвала.
Ещё более разрушительным фактором стало полное нарушение работы механизма маркет-мейкинга во время этого обвала.
Сотрудник платформы Greeks.live под ником Bugsbunny отмечает, что в настоящее время ресурсов активных маркет-мейкеров недостаточно: они концентрируют основную ликвидность на проектах Tier0 и Tier1, таких как BTC и ETH, а для средних и мелких альткоинов仅提供 лишь номинальную поддержку «по остаточному принципу».
После краха компании Jump обеспечение ликвидности рынка всё больше зависело от таких активных маркет-мейкеров, однако им не хватает эффективных механизмов хеджирования хвостовых рисков: их капитала достаточно лишь для поддержания стабильности в обычных условиях, а при экстремальной волатильности средств совершенно недостаточно для удержания рынка.
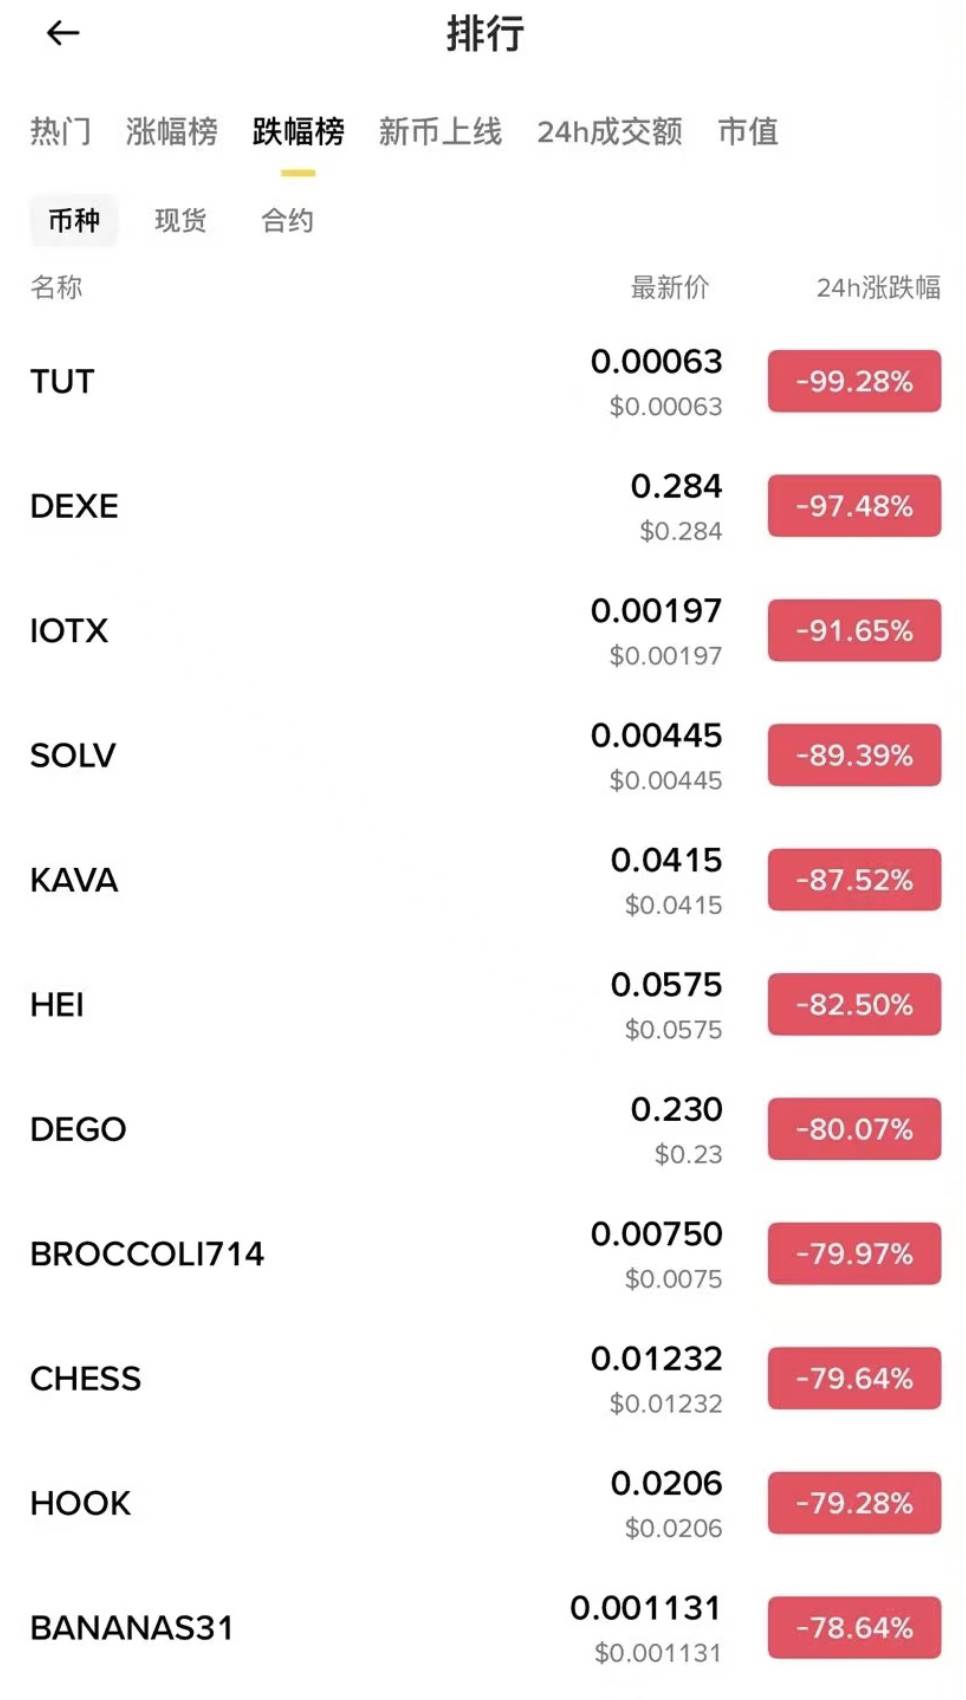
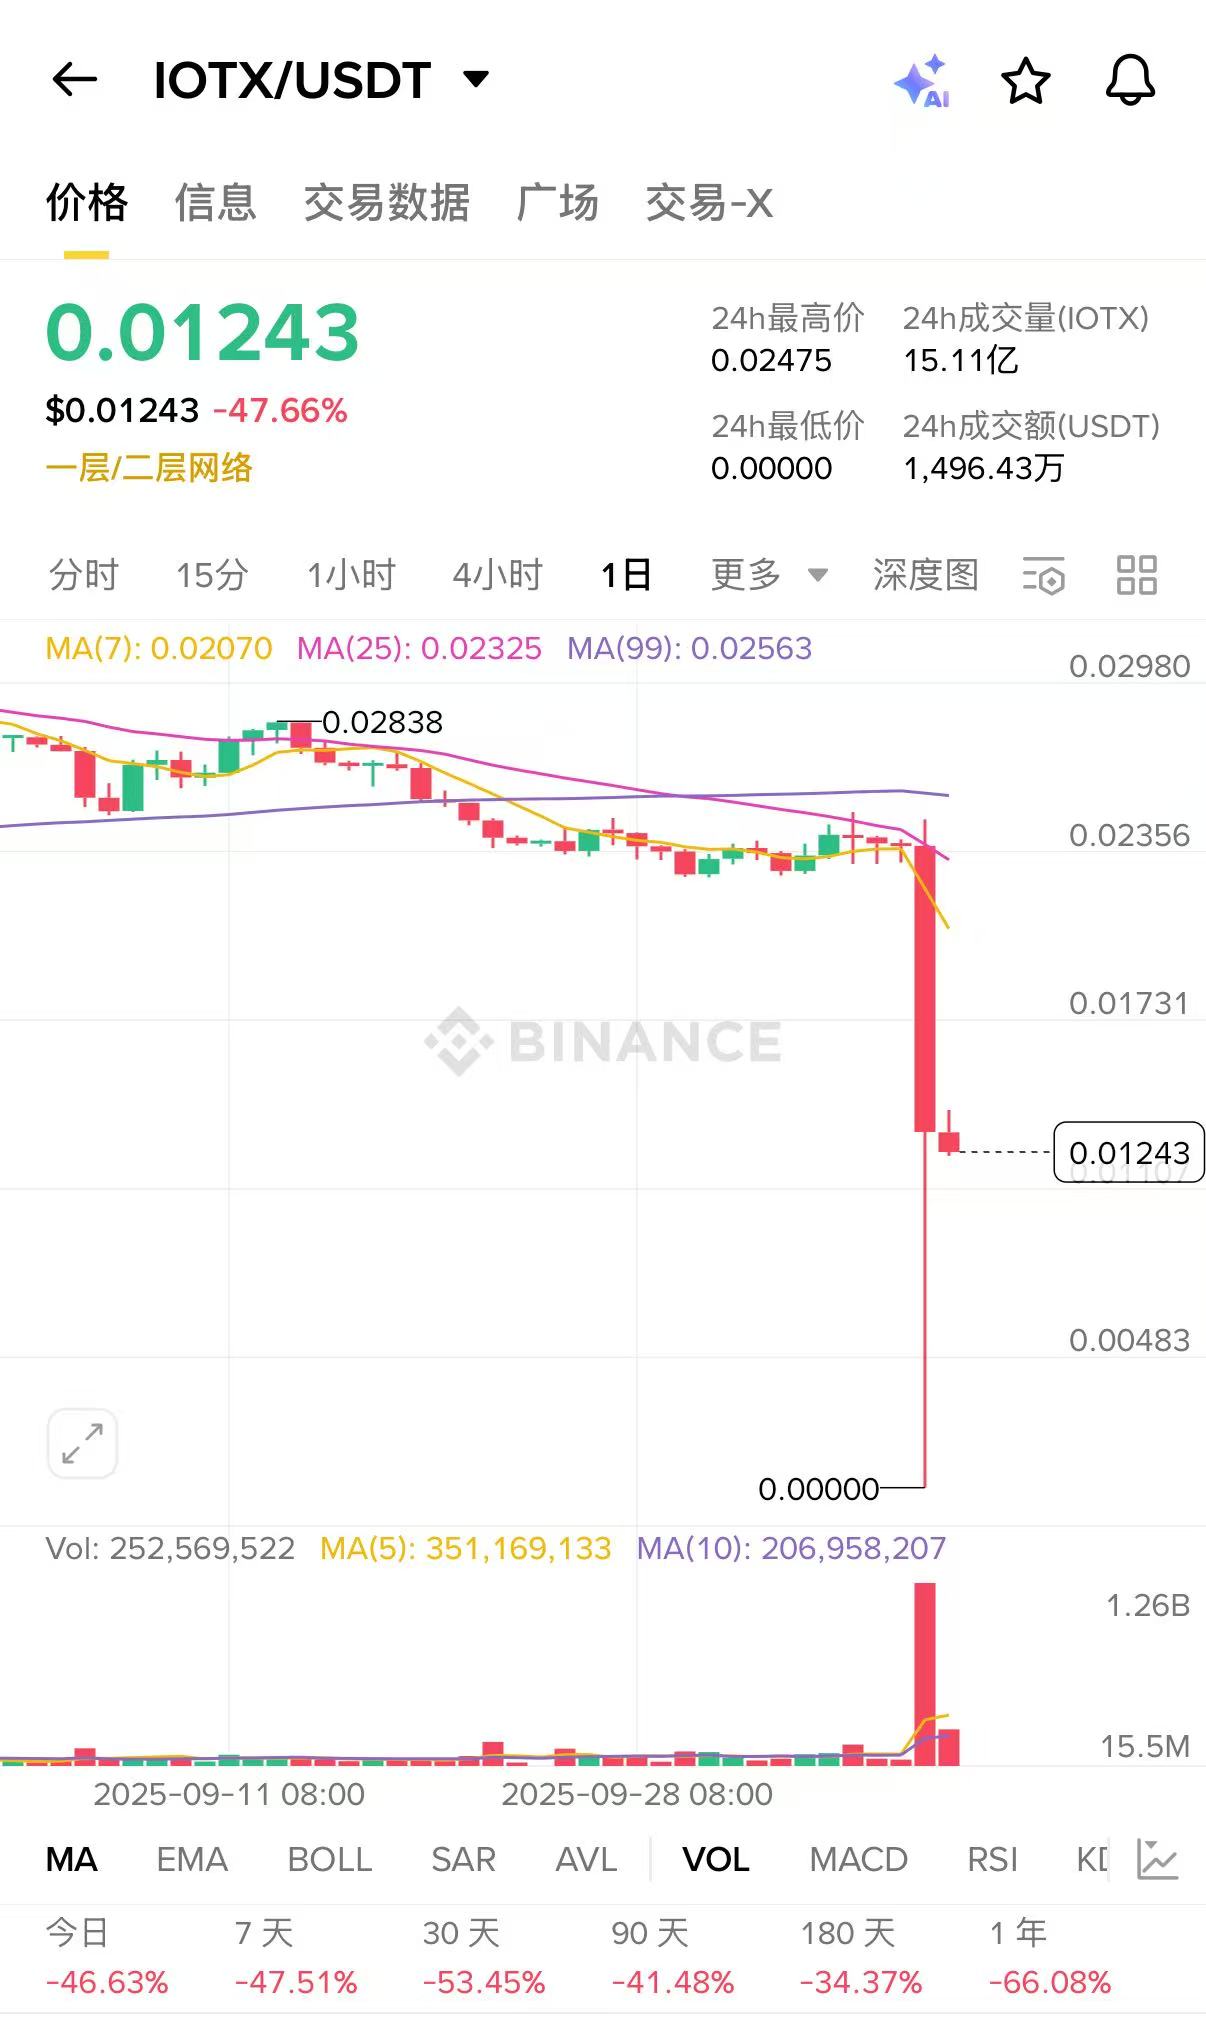
Когда новость о тарифах Трамма спровоцировала панику на рынке, маркет-мейкерам пришлось в приоритетном порядке обеспечивать безопасность крупных активов, выводя средства, ранее предназначавшиеся для мелких монет. В результате рынок альткоинов полностью лишился встречного спроса: давление продавцов не находило покупателей, а цены падали практически в режиме «свободного падения». Внезапное падение цен токенов, таких как IOTX, вплоть до уровня, близкого к нулю, наглядно продемонстрировало полную исчерпание ликвидности.
По факту, по мере массового появления новых проектов в этом году ресурсы активных маркет-мейкеров давно вышли за пределы возможностей, а на рынке не хватает достаточного количества деривативов для хеджирования хвостовых рисков; данный случай лишь окончательно сорвал маску с устоявшегося порядка.
Кроме того, Bugsbunny указывает на ещё одну критическую деталь: обвал произошёл в пятницу вечером (ранним утром субботы по азиатскому времени), когда у маркет-мейкеров как в Европе и Америке, так и в Азии официально выходной. Если бы подобное случилось в середине торговой недели, ликвидность могла бы восстановиться гораздо быстрее.
«Но ведь сегодня как раз пятница, совпадение слишком уж прямое».
Это был риск, но одновременно и возможность: одни ликуют, другие скорбят.
До публикации заявления Трампа 10 октября один из ранних инвесторов биткоина продолжал наращивать шорт-позиции по BTC и ETH на платформе Hyperliquid, общий объём которых превысил 1,1 млрд долларов США. После обвала этот трейдер получил огромную прибыль. Некоторые участники также извлекли выгоду из ситуации, проводя арбитраж на потерях привязки курсов USDE, BNSOL и WBETH…
В целом, обвал 11 октября не имел одной единственной причины, а стал результатом одновременного воздействия трёх факторов: политического удара в виде «чёрного лебедя» макроэкономики, структурной хрупкости при перегреве кредитного плеча и коллапса защиты ликвидности со стороны маркет-мейкеров.
Утром, просматривая ленты соцсетей, полные отчаяния участников рынка, на себе чувствуешь всю его жестость и бескомпромиссность.
Крипторынок никогда не был ровной автомагистралью, он скорее напоминает морское пространство, усыпанное подводными скалами. Расцвет бычьего рынка часто сопровождается иллюзиями, порождёнными высокими рычагами, тогда как «чёрные лебеди» всегда незримо ждут в тени, готовые появиться в любой момент. Для розничных инвесторов главнее всего не постоянная погоня за сверхприбылью, а сохранение собственного капитала.
Пока есть шанс выжить, появляется возможность выйти на новую стартовую позицию в следующем цикле. Но если в условиях экстремальной волатильности произойдёт полная ликвидация всех позиций, вернуться к торгам может быть уже не суждено.
Ещё раз повторюсь: выживание — это всё.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow