Путь Hyperliquid (Часть 2): Генератор волн HyperEVM
Автор: Цзо Е Яй Бо Шань
Hyperliquid заключил партнерство с маркет-мейкерами (MM), обеспечив начальную ликвидность для HyperCore, однако всё это основано на ожиданиях относительно $HYPE: предполагается, что маркет-мейкеры получат более длительную долю от прибыли.
Как упоминалось выше, способ постепенного расширения узлов HyperBFT заключается в реструктуризации позиций: доля токенов фонда переходит к узлам маркет-мейкеров, где их долгосрочные обязательства по обеспечению ликвидности обмениваются на экономические выгоды.
Таким образом, $HYPE превращается в долговое обязательство Hyperliquid, которое должно одновременно удовлетворять потребности маркет-мейкеров, участников HLP и держателей токенов. Важно отметить, что интересы этих трех групп не полностью совпадают: если цена $HYPE долго не будет расти, розничные инвесторы неизбежно начнут распродажу, что нанесет ущерб интересам маркет-мейкеров, но слишком стремительный рост тоже недопустим: завышенная цена может спровоцировать распродажу со стороны «китов» или даже привести к краху токеномики.
Разумная цена $HYPE должна составлять 10% от цены $BNB, то есть около 100 долларов, однако боковое движение вокруг средней цены в $50 оставило достаточное пространство для роста, а также позволило начать с более низкого уровня в медвежьем периоде, смягчая давление на систему.
Перед продажей безопасности
Прямая продажа ликвидности — это по сути цена маркет-мейкера, и её необходимо тщательно замаскировать под благую миссию.
Любой продукт/бизнес/модель в криптоиндустрии в своей основе решает две задачи:
1. Что именно продавать в качестве актива?
2. Каким способом осуществлять продажу?
Перед запуском HyperEVM, столкнувшись с «критикой» в адрес чрезмерной централизации рынка, команда Hyperliquid начала расширять сеть узлов HyperBFT, постепенно привлекая внешних участников, а в начале февраля запустила HyperUnit, облегчив вход внешнего капитала в HyperCore и подготовив почву для интеграции с внешними публичными блокчейнами и HyperEVM.
Это последовательно реализовывалось: от запуска Builder Codes в октябре 2024 года до интеграции Phantom в июле 2025 года, что вызвало взрывной приток трафика на рынок.
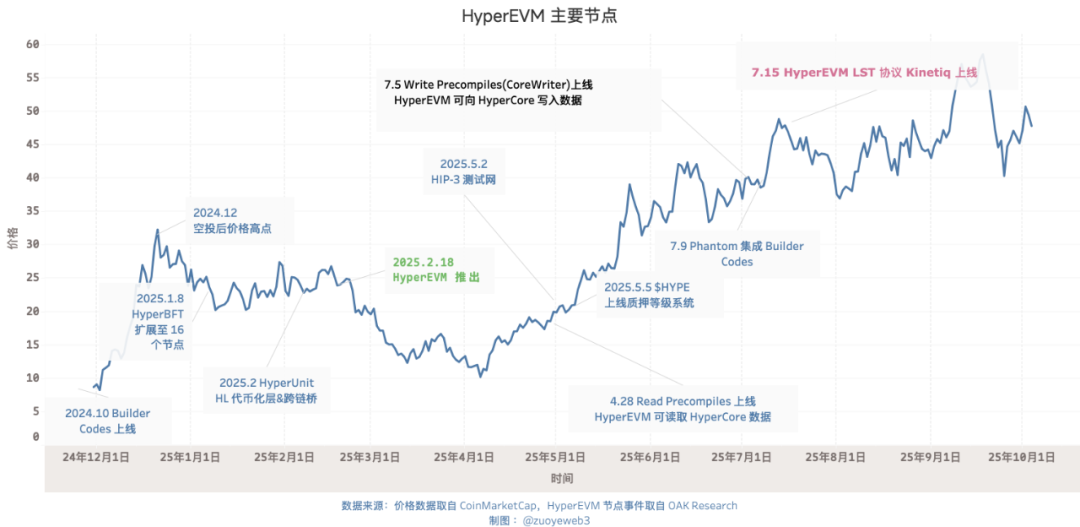
Подпись к изображению: Основные узлы HyperEVM
Источник изображения: @zuoyeweb3
В феврале 2025 года был запущен HyperEVM, после чего в период с апреля по июль逐步形成 контракты для чтения и записи данных в HyperCore и HyperEVM, а затем началось постепенное развертывание проектов в экосистеме.
Наибольшее впечатление произвел тот факт, что после раздачи 31% доли токенов через аирдроп, система заложила огромную распродажную нагрузку из-за реструктуризации узлов Hyperliquid. Запуск HyperEVM произошел всего через 3 месяца после аирдропа HyperCore. Без предварительного исследования и планирования это было бы необъяснимо, гораздо логичнее предположить, что команда выбрала оптимальное окно для действий:
1. На тот момент доля узлов $HYPE стала немного более распределенной, что соответствовало ожиданиям широкой публики;
2. Цена колебалась ниже $25, что было относительно приемлемым значением для всех сторон, участвующих в работе узлов;
3. Давление на команду Hyperliquid по поддержке («прокачке») цены было минимальным.
При распределении узлов и начале реструктуризации, безопасность была продана узлам в качестве актива. До миграции безопасности HyperCore на HyperEVM, $HYPE завершил первый этап крупных торгов.
Проекты создаются в блокчейне, активы выпускаются на биржах.
Криптоэффекты масштаба сети можно приблизительно разделить на два типа: публичные блокчейны и централизованные биржи (CEX). Стейблкоины являются единственной аномалией, выходящей за рамки криптопространства к традиционному миру и массам.
Если окинуть взглядом хронологию крипторынка после краха FTX, то фокус ETH L2 сместился не на ZK, а на высокопроизводительные L2 вроде MegeETH, следующие по пути «соланизации». Monad, Berachain, Sonic (Fantom) и другие строят свои модели вокруг стимулирования ликвидности собственными нативными токенами, при этом ликвидность не испытывает к ним долгосрочной приверженности.
В конкурентной борьбе за лидерство среди бирж перед офшорными платформами (OKX, Bybit, Bitget), регулируемые площадки (Coinbase, Kraken) и новым игроком Robinhood стоит главная задача. Все они единомышленно выбрали стратегию «торговля всем». Robin Hood выбирает L2, предиктивные рынки и альткоины вроде $CRV, Kraken движется в сторону кошельков, L2, USDG и листинга акций, Bybit поддерживает Mantle, OKX перерабатывает XLayer, а Bitget представляет UEX (биржу полного спектра), работающую скорее как шутка.
Будь то биржа или публичный блокчейн, все стремятся замкнуть цикл между ликвидностью и токенами. До эмиссии токена стимулировать ликвидность однонаправленно относительно просто, но после эмиссии двунаправленный цикл, где ликвидность усиливает токен, а токен обратно питает ликвидность, чаще всего оказывается несостоятельным. Так было и с Berachain, и с Sonic (королем криптоиндустрии).
Вся история криптовалют — это история создания активов. Начиная с биткоина, публичные блокчейны стали местом возникновения сетей для создания и выпуска активов. Однако высокие барьеры входа сделали такие совершенно нецентрализованные платформы, как CEX, мощнейшими посредниками для привлечения новичков и вывода новых монет, породив даже такие зависимые продукты, как цепочки бирж.
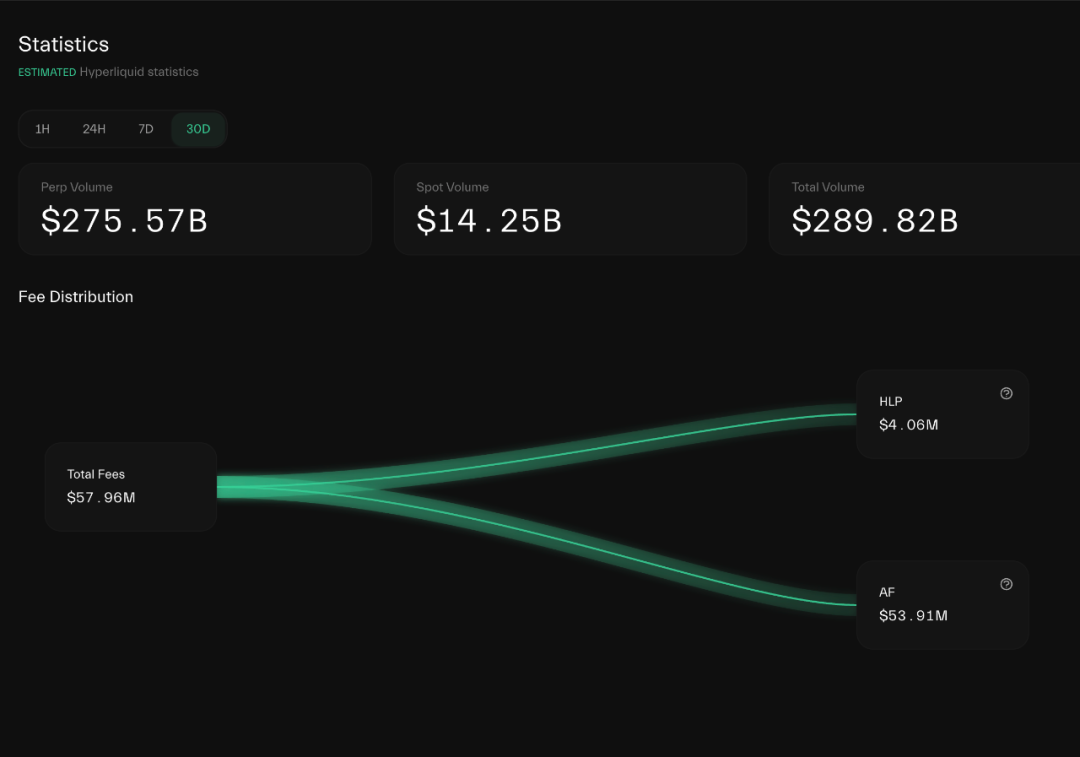
Подпись к изображению: Направление потоков комиссий Hyperliquid
Источник изображения: @hypurrdash
Если судить только по рыночной динамике $HYPE, его трудно отличить от проектов, чья ценность строится исключительно на токеническом стимулировании, поскольку более 92% доходов направляется на простое и эффективное выкупление (ребайт).
Ликвидность Hyperliquid также была создана искусственно, но благодаря более мягкой модели реструктуризации узлов, сдержанности команды и отсутствию механизма коллективной разблокировки от традиционных венчурных фондов, удалось удержать ликвидность HyperCore и относительную стабильность цены $HYPE.
Следовательно, после копирования ликвидности CEX в HyperCore, ему необходимо перейти к архитектуре открытого публичного блокчейна, чтобы $HYPE стал больше похож на ETH, превратившись в «валюту» с реальными сценариями потребления. Пока что эта цель далека от реализации.
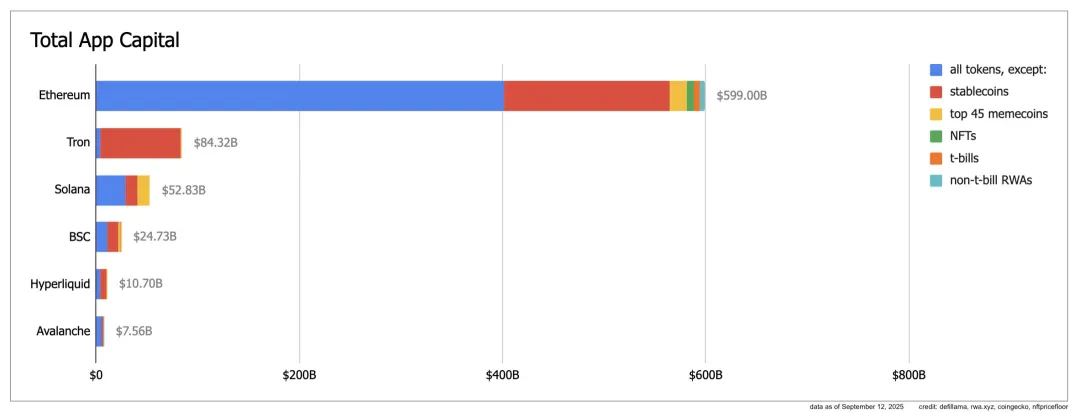
 Подпись к изображению: App Capital
Источник изображения: @ryanberckmans
Согласно метрикам App Capital, объем обращения криптовалюты Ethereum достигает $600 млрд за счет альткоинов и стейблкоинов. Tron выделяется лишь стейблкоинами. Структура Solana более здорова: стейблкоины, альткоины и Meme-токены делят рынок на трое, хотя масштаб меньше. Hyperliquid в основном опирается на стейблкоины и альткоины, достигнув отметки в $10 млрд.
Note
App Capital измеряет реальный объем денежного обращения публичных блокчейнов, не учитывая стоимость собственного нативного токена сети и рассчитывая только обращение уже выпущенных токенов, а не FDV или TVL.
Или иными словами, активы на Hyperliquid, помимо BTC/ETH/SOL, переведенных через мост Unit, преимущественно опираются на потенциал $HYPE. Это не противоречит исключению нативного токена, ведь даже $kHYPE, обернутый LST вроде Kinetiq, относится к категории «DeFi» токенов, а основные проекты Morpho и HyperLend пришли в экосистему HyperEVM именно благодаря стимулированию $HYPE.
Мы сосредоточимся на объяснении второго аспекта. На первый взгляд, HyperEVM развивает свою экосистему без ребайта или субсидий, однако проекты в ней демонстрируют две явные черты:
1. LST, кредитование и Yield-фермы в основном развиваются вокруг деривативов $HYPE;
2. Нейтральные инструменты, такие как DEX, не способны набрать обороты, поэтому TVL HyperSwap остается ничтожно малым.
Возьмем в пример Kinetiq. Эта платформа скорее является эмитентом $HYPE в блокчейне, начиная с версии LST на базе Lido, постепенно расширяясь в кредитование, стейблкоины и Yield-продукты. Ее TVL составляет около $25 млн, при этом сам Kinetiq выступает одним из узлов HyperBFT.
Для сравнения, TVL основного AMM DEX на HyperEVM, HyperSwap, составляет лишь около $44 млн. Хотя частично это связано с конфликтом позиционирования с HyperCore, показатель выглядит крайне бледно на фоне $2,5 млрд TVL Pancakeswap и $5,5 млрд Uniswap.
Это подтверждает важность метрики App Capital: активы в HyperEVM остаются лишь каналом повторной эмиссии $HYPE, и до формирования полноценной самостоятельной экосистемы еще очень далеко.
После продажи ликвидности
Choice is an illusion created between those with power and those without.
Несмотря на то, что Hyperliquid активно стремится создать замкнутый цикл ценности в HyperEVM, на данный момент экосистема всё ещё опирается на ликвидность $HYPE и HyperCore, а собственная ценность HyperEVM не синхронизировалась с ними.
Здесь наблюдается противоречие с нашим обычным концептуальным каркасом. В любых доступных материалах неизменно подчеркивается выдающаяся роль HIP-3, Core Writer и Builder Codes, будто бы эти три компонента позволяют бесшовно перенести ликвидность HyperCore на HyperEVM.
Но это своего рода «иллюзия». Благодаря данным техническим инновациям HyperCore фактически продал право на размещение «ликвидности», что вовсе не означает предоставление торговой ликвидности проектам.
Если говорить прямо, Hyperliquid продает техническую архитектуру HyperCore, подобно дружелюбным форкам протокола Aave.
Tip
DAO Aave разработала модель дружественного форка: третьи лица могут напрямую использовать код Aave для разработки, однако обязуются делиться частью дохода протокола с Aave. Яркий тому пример — HyperLend.
От Read Precomplies к Write Precomplies (так называемой CoreWriter System) была выстроена способность напрямую читать и писать данные HyperCore внутри HyperEVM. По факту, это универсальный механизм взаимодействия двух сред — открытие доступа к HyperCore.
Право доступа ≠ Инициализация ликвидности. Любой проект на HyperEVM, желающий использовать ликвидность HyperCore, должен самостоятельно искать капитал для её привлечения.
Hyperliquid не предоставляет субсидий, поэтому каждому проекту приходится изворачиваться: HyperBeat привлекает внешнее финансирование, а HyperLend придерживается модели управления сообществом.
Это создает ситуацию неравенства: Hyperliquid не дает $HYPE-инсайтивов проектам HyperEVM, но целенаправленно побуждает их строить инфраструктуру вокруг $HYPE, чтобы стимулировать реальное потребление токена.
От Invite Code до Builder Codes
Фактически, этот паттерн уже проявился в Builder Codes. Раньше на CEX вознаграждение за комиссии акцентировалось на настройке реферальных кодов для отслеживания источников трафика, что проверяло навыки офлайн-продвижения и лидеров сообществ в формате «сетевой структуры» и конверсии, поэтому CEX щедро вкладывались в продвижение у KOL.
Однако Hyperliquid применяет модель вознаграждения вроде Taobao, не возражая, если ваш бренд меняет обличье. Платформа поощряет разработчиков и проекты создавать бизнес на основе ликвидности HyperCore, выстраивать собственные бренды и фронтенды, добровольно беря на себя роль поставщика ликвидности.
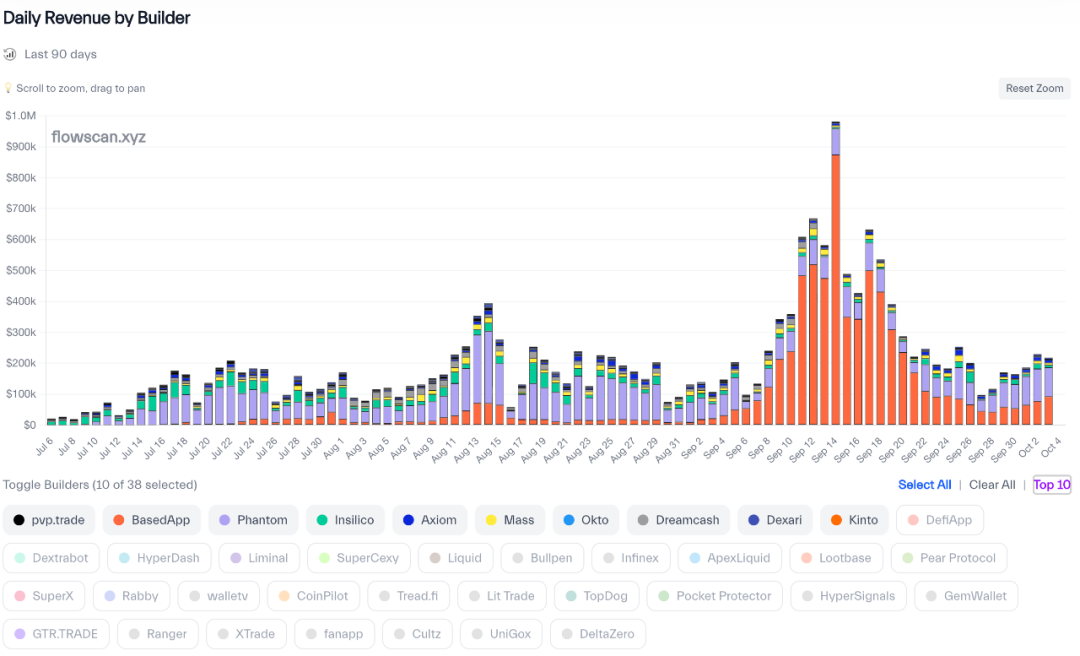
Подпись к изображению: Рейтинг доходов по Builder Codes
Источник изображения: @hydromancerxyz
HyperCore обеспечивает единый бэкенд ликвидности. BasedApp может создать свой опыт, аналогичный Robinhood, Phantom может внедрить смарт-контракты в свою экосистему, любое приложение адаптируется и получает процент от комиссий.
От фиксированных контрактов до пользовательских
Ориентируясь на Builder Codes, Hyperliquid предложила предложение HIP-3, позволяющее пользователям создавать любые контрактные рынки на HyperCore, включая предиктивные рынки, валютные пары или опционы.
На продуктовом уровне это аукционная механика контрактов, следующая за спотовыми торгами. Цикл по-прежнему составляет 31 час, разница лишь в требовании залог в размере 500 тыс. $HYPE (около $25 млн).
Однако с дополнением протокола Core Writer, HIP-3 фактически замыкает цикл левериджа от HyperEVM к HyperCore. Предложение HIP-3 было инициировано самим LST-протоколом Kinetiq, который также управляет узлом HyperBFT.
Благодаря протоколам CoreWriter и HIP-3, $HYPE, ранее направленное Kinetiq в цепные DeFi-протоколы HyperEVM, теперь должно возвращаться обратно в HyperCore, формируя де-факто дефляцию.
Кроме того, Kinetiq предоставляет услуги краудфандинговых аукционов, позволяя группам совместно аккумулировать средства для покупки прав на создание рынка. Можно представить, как $HYPE, застейканный на HyperCore, в конечном итоге станет залогом для контрактов на HyperCore.
1. Пользователи аккумулируют средства или проект предоставляет 500 тыс. $HYPE для участия в аукционе;
2. После старта проект разворачивается на HyperCore, первоначальную торговую ликвидность решая самостоятельно;
3. Комиссионный доход проекта, номинированный в $HYPE, делится в пропорции 50% с Hyperliquid;
4. В случае недобросовестного поведения проекта, Hyperliquid пропорционально конфискует застейканные $HYPE;
Говоря проще, объем торгов на HyperCore служит фундаментом для оценки $HYPE, а HyperEVM работает как множитель этой оценки. Экосистема вовлекается в борьбу за ценовые ориентиры, увеличивая реальный объём использования и снижая зависимость от ребайта.
В условиях двойной архитектуры контролируемый HyperCore нуждается в свободном HyperEVM. Только открыв полномочия доступа, можно позволит значению $HYPE совершить спиральное восхождение.
В рамках механизма ребая HyperCore история роста Hyperliquid сводится лишь к становлению «полноценным Binance», тогда как HyperEVM дает $HYPE шанс стать источником вторичной ликвидности.
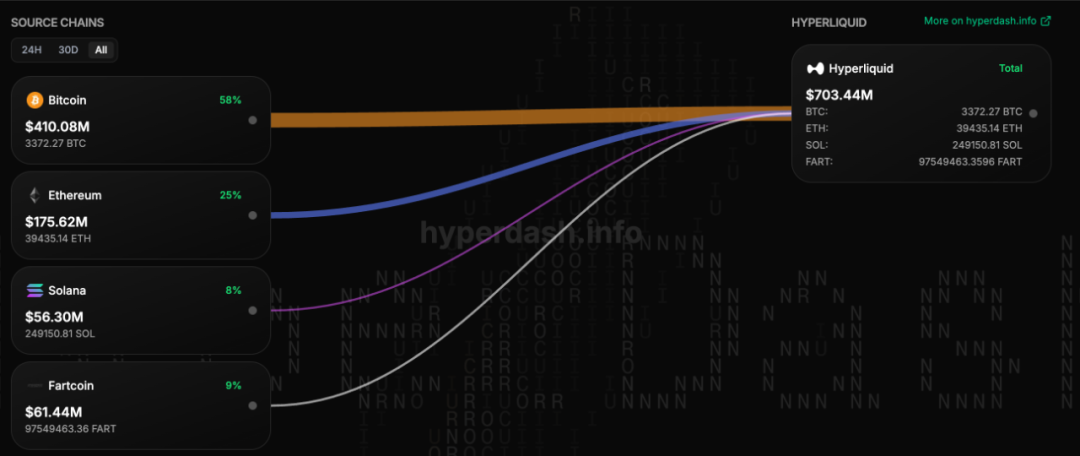
Подпись к изображению: Классификация активов моста Unit
Источник изображения: @hypurrdash
Это аналогично цели привлечения BTC/ETH через Unit — стимулирование роста потребления $HYPE в качестве торговых комиссий. Не стоит забывать, чем завершилась судьба $FTT, выступавшего главной резервной ассигнацией FTX: полным крахом.
HIP-3 и система CoreWriter кардинально меняют оценку и позиционирование Hyperliquid. $HYPE выйдет на сцену в статусе полноценного публичного блокчейна + биржи.
Заключение: От S1 до S3
I don’t wear my heart upon my sleeve.
Данная статья фокусируется на анализе того, как Hyperliquid организует начальную ликвидность для HyperEVM, оставляя в стороне текущее состояние самой экосистемы.
На данный момент HyperEVM можно рассматривать преимущественно как оберточную оболочку и усилитель левериджа для $HYPE. Пока нет ни одного проекта или механизма, способного полностью отказаться от зависимости от $HYPE; большинство решений представляют собой миграцию или копию эталонных продуктов Ethereum.
Внезапно Hyperliquid начал раздавать NFT участникам Второго сезона (Season 2). Учитывая, что Первый сезон оценивал объем торгов перпетуалами, Второй — комбинированный объем спота и перпетуалов, третий сезон, вероятно, будет оценивать торговую активность HyperEVM.
Столкнувшись с атаками конкурентов вроде Aster, Hyperliquid принял решение провести «дополнительную» раздачу S2 NFT. Это не только стимулирует торговый объем HyperEVM, но и подготавливает площадку для S3. Всё взаимосвязано, действительно удивительно.
Сначала создается контролируемый HyperCore, затем открытый HyperEVM. Казалось бы, связующим звеном выступает система CoreWriter, но на самом деле главную роль играет двойственная функция токена $HYPE.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3