2025: Откровения о регулировании криптовалют
Автор: Tristero Research
Перевод: Saoirse, Foresight News
В 2025 году политика США в сфере криптовалют переживает серьезный перелом. Ранее многие годы индустрия находилась в состоянии «регулирования через правоприменение» — судебные иски заменяли четкие правила, устаревшие прецеденты применялись к новым технологиям, а рынок сильно колебался из-за различных заголовков в СМИ. Соответствие требованиям стало «игрой в угадайку», таланты массово уезжали в Европу и Азию лишь потому, что там правила как минимум четко прописаны на бумаге.
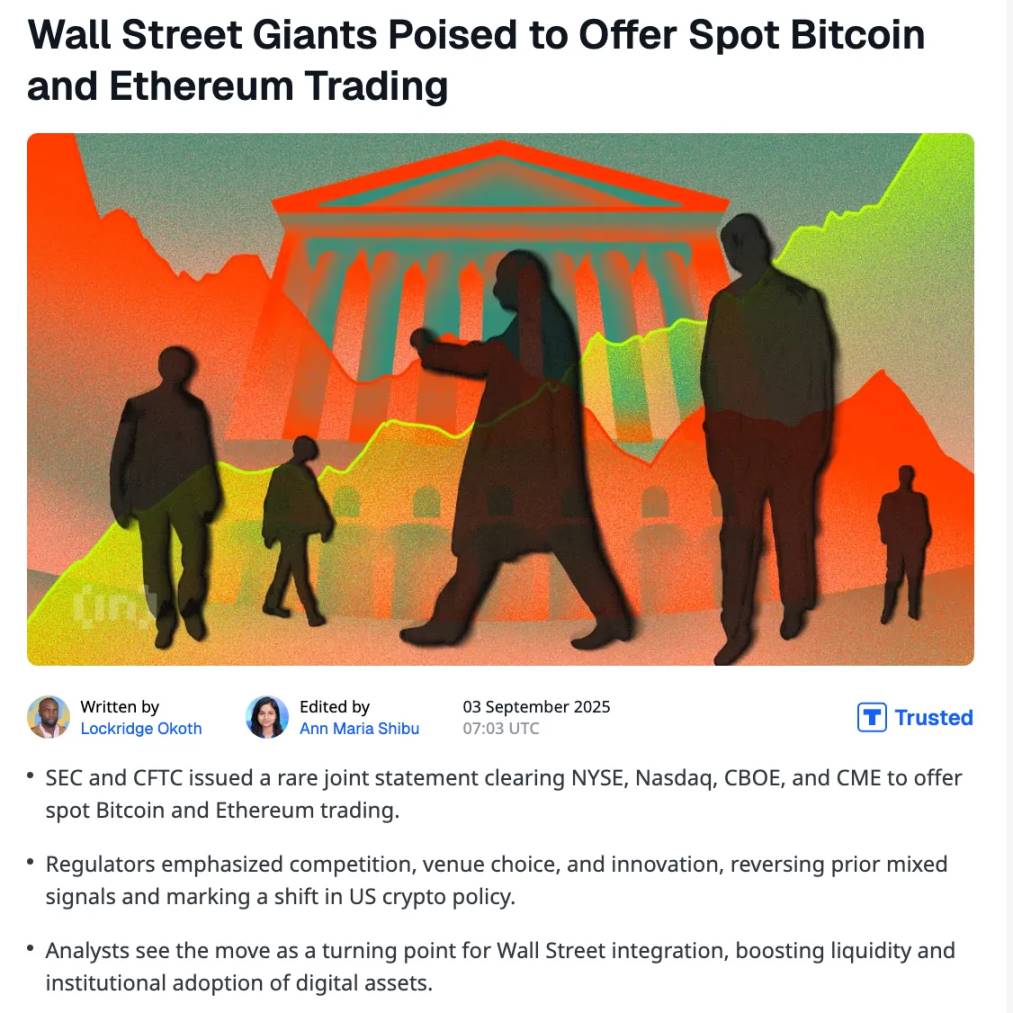
В этом году ситуация наконец изменилась. В январе был отменен документ «SAB 121», ранее препятствовавший банкам заниматься хранением криптовалютных активов; в июне Конгресс США принял «Закон GENIUS», впервые на федеральном уровне признав стейблкоины и привязав их к стоимости доллара; 2 сентября SEC США и Комиссия по торговле товарными фьючерсами (CFTC) положили конец многолетнему тупику, опубликовав совместное заявление с приглашением для Nasdaq, Чикагской товарной биржи (CME) и других организаций листинговать спотовые продукты биткоина и эфира по тем же стандартам, что и акции и фьючерсы.
Сегодня запуск криптовалютных проектов, открытие банковского хранения и институциональные инвестиции обрели наконец узкий, но реальный путь — больше не нужно бояться внезапных изменений правил в суде. Сигнал предельно ясен: США хотят интегрировать криптовалюты в свою финансовую систему и стремятся устанавливать глобальные стандарты для ее работы.
Эра регулирования через правоприменение (2021 – январь 2025)
Большая часть последнего десятилетия отрасль криптовалют США находилась под тенью юридической неопределенности. Во время председателяства Гэри Генслера в SEC регуляторы опирались на 79-летний прецедент «тест Хоуи» (Howey Test) для определения всей отрасли. Этот прецедент Верховного суда 1946 года постановлял: если покупатели апельсиновых рощ во Флориде ожидали получить прибыль благодаря трудам третьих лиц, то продажа рощ считалась «инвестиционным контрактом». Логика, казавшаяся разумной в середине XX века, была насильственно применена к токенам, блокчейну и децентрализованным сетям. По мнению SEC, если при покупке токенов инвесторы ожидают, что разработчики обеспечат рост их стоимости, такой токен считается ценной бумагой. Согласно этому критерию, практически все активы в сфере криптовалют могли бы быть классифицированы как ценные бумаги.
Критики указывали, что это вообще не «регулирование», а политическая и юридическая стратегия, направленная на контроль над отраслью без предоставления путей для соответствия требованиям. Итогом стали годы судебных тяжб, а не четкая нормативная база.
Дело Ripple: один токен, два правовых статуса
В декабре 2020 года SEC подала иск против Ripple Labs, обвинив компанию в привлечении 1,3 млрд долларов через несанкционированную эмиссию ценных бумаг в виде токена XRP.
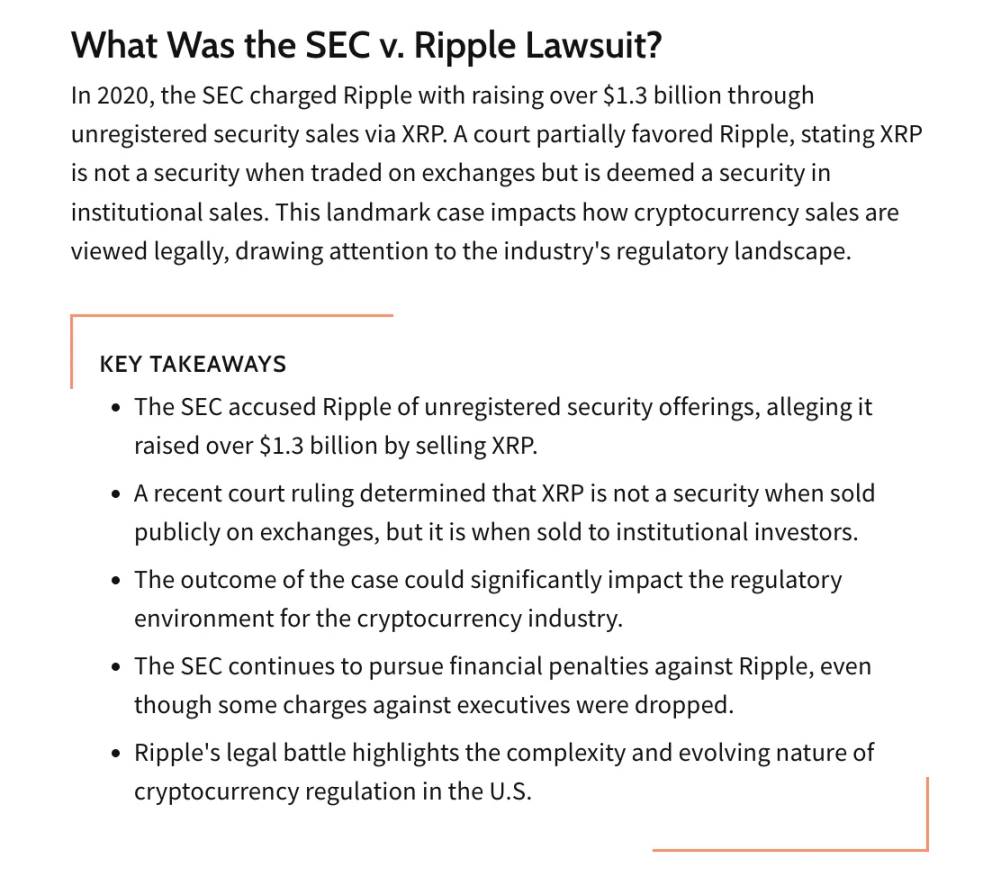
После многолетних судов судья Анализа Торрес вынесла в июле 2023 года решение о «частичной победе»: XRP не является ценной бумагой при продаже широкой публике на биржах (поскольку розничные инвесторы не зависят от операций Ripple для получения прибыли), но при прямой продаже институциональным клиентам он признается ценной бумагой, так как договоры и маркетинговые материалы связывают стоимость токена с усилиями компании Ripple. Этот прецедент создал странную ситуацию: один и тот же актив может обладать статусами «ценной бумаги» и «не ценной бумаги» в зависимости от контекста. Биржи и эмитенты оказались полностью дезориентированы, не понимая, какие действия приведут к преследованию со стороны SEC.
Дело Coinbase: сначала одобрение, затем иск
Иск SEC к Coinbase еще больше выявил противоречия в регулировании. В 2021 году Coinbase провела IPO, опираясь на форму регистрации S-1, официально одобренную SEC; однако в июне 2023 года, спустя два года, SEC подала иск против Coinbase, обвинив компанию в ведении деятельности в качестве биржи, брокера и клирингового центра без соответствующей регистрации.
Coinbase немедленно ответила встречным аргументом, указав, что SEC уже рассмотрела и одобрила раскрытую информацию компании в период IPO; она даже выдвинула защиту по принципу «эквитального недопустимого изменения позиции» (estoppel), утверждая, что молчание государства в период листинга равнозначно «подразумеваемому согласию», а последующий иск является «неправомерным действием по своей воле». Несмотря на высокую сложность этого юридического требования, оно точно отражает разочарование индустрии: как бы компания ни стремилась следовать правилам, они постоянно меняются задним числом, создавая впечатление, будто отрасль изначально запрограммирована на «проигрыш».
Цена неопределенности
Рынок не стал ждать окончательных решений суда. Академические исследования событий показывают, что когда SEC классифицирует актив как ценную бумагу, его цена резко падает: в течение 3 дней снижение достигает 5,2%, а за месяц превышает 17%.
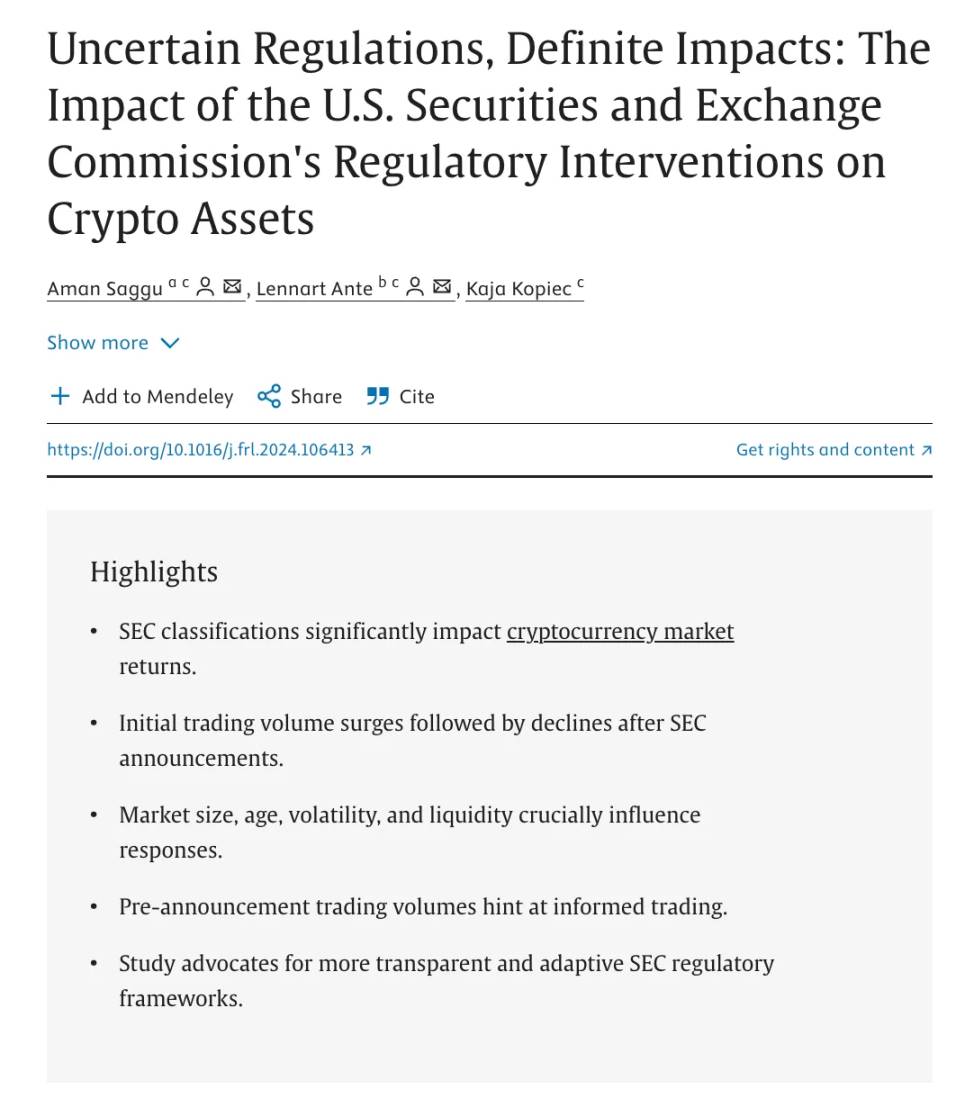
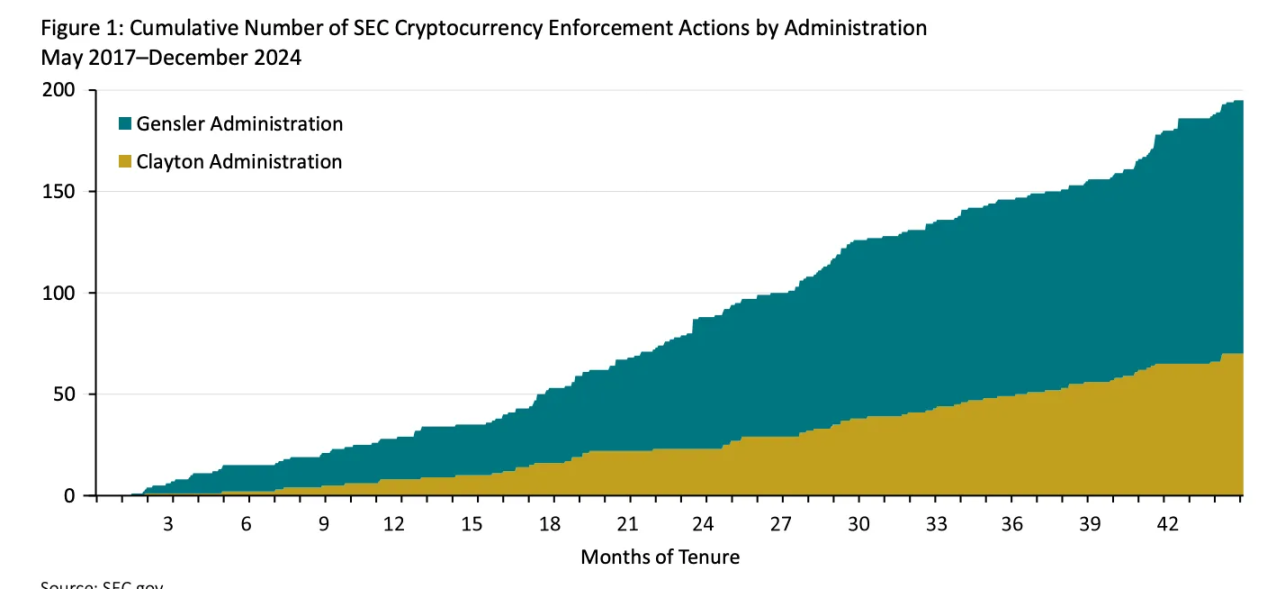
Трейдеры называют это явление «эффектом SEC» — распродажи движены не фундаментальными показателями активов, а новостями о правоприменительных действиях регулятора. Таланты и капиталы устремляются в Европу (например, регламент MiCA ЕС) и Азию (например, лицензирование в Сингапуре) лишь потому, что правила там как минимум четко определяют, «что разрешено делать». Тем временем SEC в Вашингтоне непрерывно наращивала штат юристов по правоприменению: за время руководства Генслера на каждое дело с криптовалютой в среднем выделялось 8,3 юриста, что значительно превышает показатель 5,9 человека в период его предшественника Джея Клэйтона, что ярко демонстрирует интенсивность контроля, основанного на судебных исках.
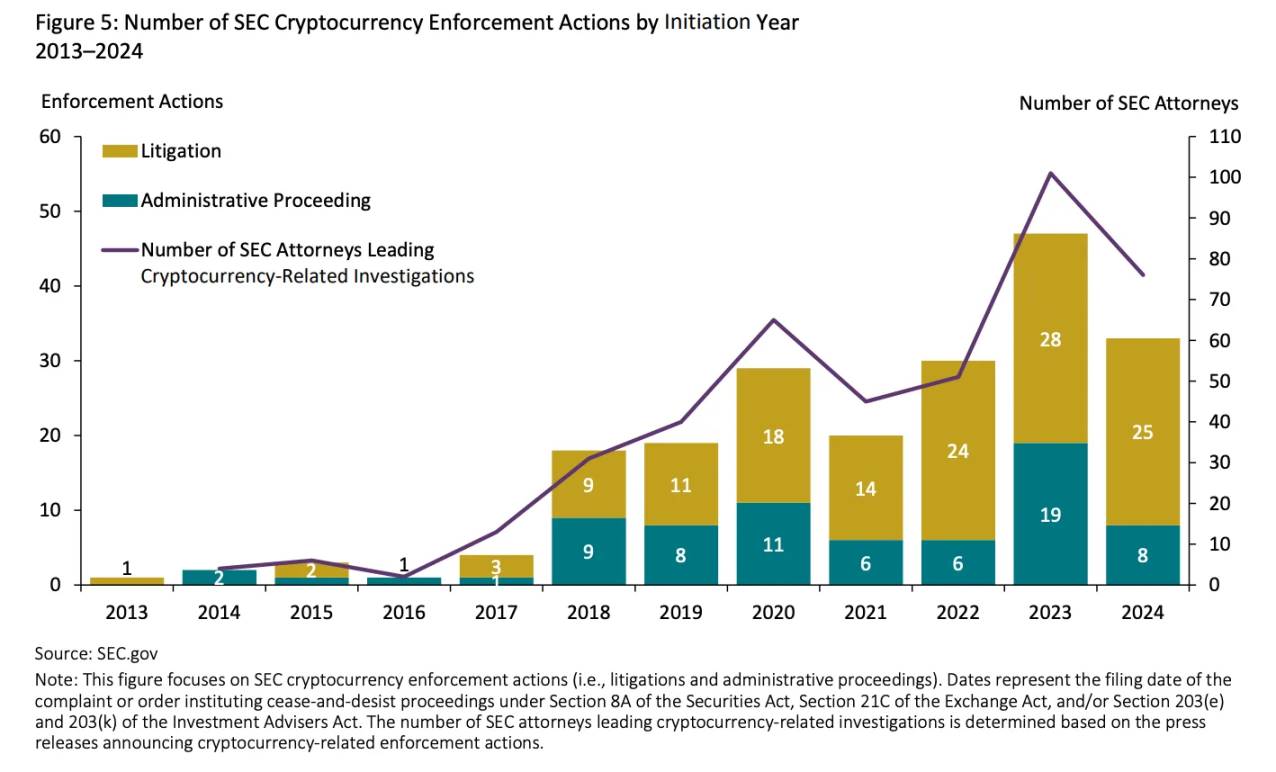
В начале 2025 года эта стратегия достигла предела. Новое правительство прекратило нерешенные иски против Coinbase и других компаний, поставив точку в «эру регулирования через правоприменение». Несмотря на последствия в виде неопределенности, застоя в инновациях и оттока капитала, это открыло дорогу для коренного изменения курса регулирования: регуляторы перестали противостоять отрасли через суды и начали создавать для нее системную структуру.
Весенняя повестка 2025 года: создание новой регуляторной структуры
В 2025 году регулирование криптовалют в США претерпевает радикальный поворот. Белый дом превратил обещание «стать мировой столицей криптовалют» в реальную политику, потребовав от регуляторов перестать рассматривать криптовалюты как «объект для наказания» и начать воспринимать их как «отрасль, требующую регулирования». Рабочая группа поставила четкую цель: используя существующие полномочия, прояснить правила, привлечь таланты и сохранить за США центральное место в области блокчейн-инноваций.
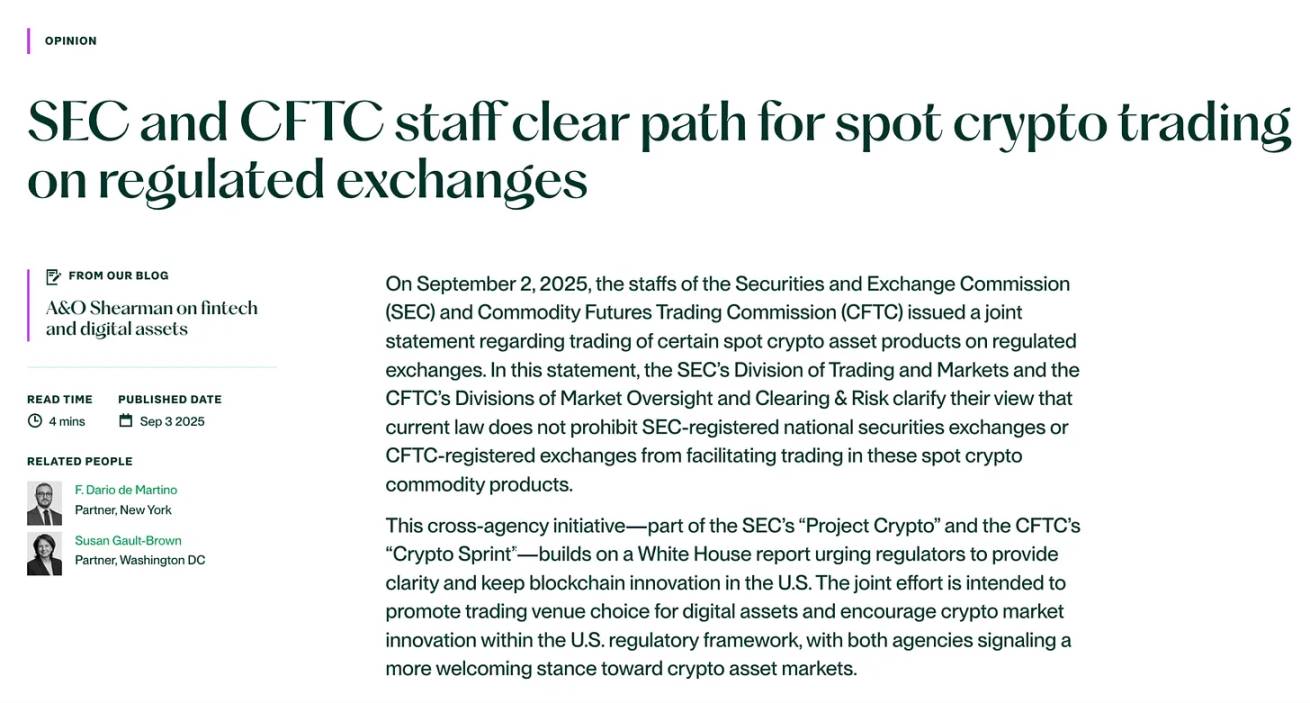
SEC и CFTC ответили «двухуровневыми мерами» — «Криптопланом» (Project Crypto) и «Крипто-спринтом» (Crypto Sprint), которые вместе стали первой попыткой создать долгосрочную регуляторную архитектуру для цифровых активов.
Перекраивание регуляторной карты: идеологический переворот
Главное изменение произошло на уровне регуляторной философии. Председатель SEC Пол Аткинс в знаковой речи заявил: «Большинство криптоактивов не являются ценными бумагами».
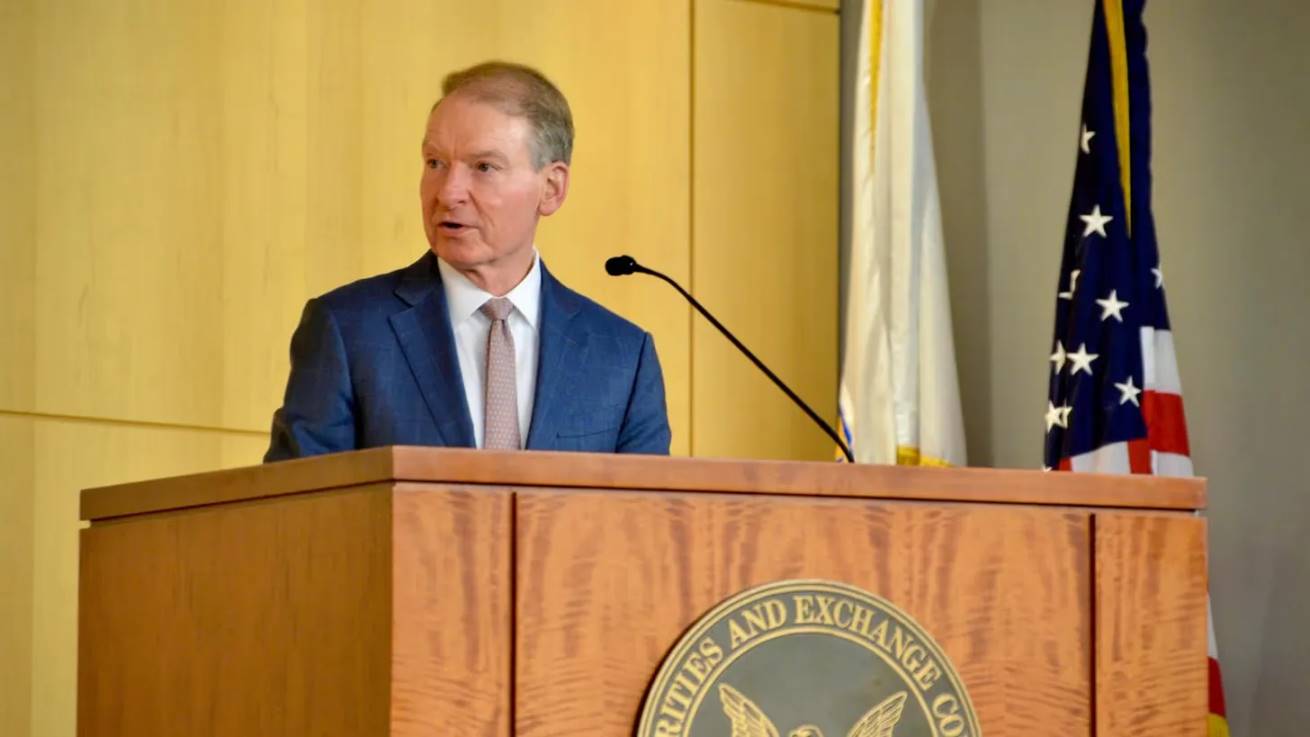
Это заявление полностью отвергло предыдущие допущения — регуляторы больше не предполагают автоматически, что почти все токены соответствуют определению ценной бумаги по «тесту Хоуи», а применяют более детализированный подход к классификации. Запустился «Криптоплан», который через установление правил и публикацию руководств продвигает модернизацию законодательства о ценных бумагах, создавая пространство для развития активов, трудно поддающихся классификации в систему норм XX века.
Институт безопасной гавани: снятие ограничений для инноваций
Многие годы новые сетевые проекты оказывались в тупике — любая распределительная передача токенов могла быть признана «эмиссией ценных бумаг». Новая программа вводит «положения об освобождении» и «правила безопасной гавани», позволяющие проектам запускать операции под надзором регулятора, соблюдая обязательства по раскрытию информации и постепенно достигая «полной децентрализации». Данный институт признает «эволюционную природу» криптопроектов: токен не обязан навсегда сохраняться в статусе ценной бумаги.
Доступ к спотовым продуктам: открытие дверей на основной рынок
2 сентября 2025 года совместное заявление SEC и CFTC потрясло рынок, четко указав, что действующее законодательство не запрещает национальным биржам, таким как Nasdaq, Нью-Йоркская фондовая биржа (NYSE) и CME, листинговать спотовые продукты биткоина и эфира.
Под защитой таких регуляторных барьеров, как «мониторинг, безопасное хранение, прозрачная отчетность о сделках», цифровые активы впервые официально получают доступ к площадкам, идентичным тем, где торгуются традиционные ценные бумаги и товары.
Разблокировка хранения: ключевой шаг для входа институциональных инвесторов
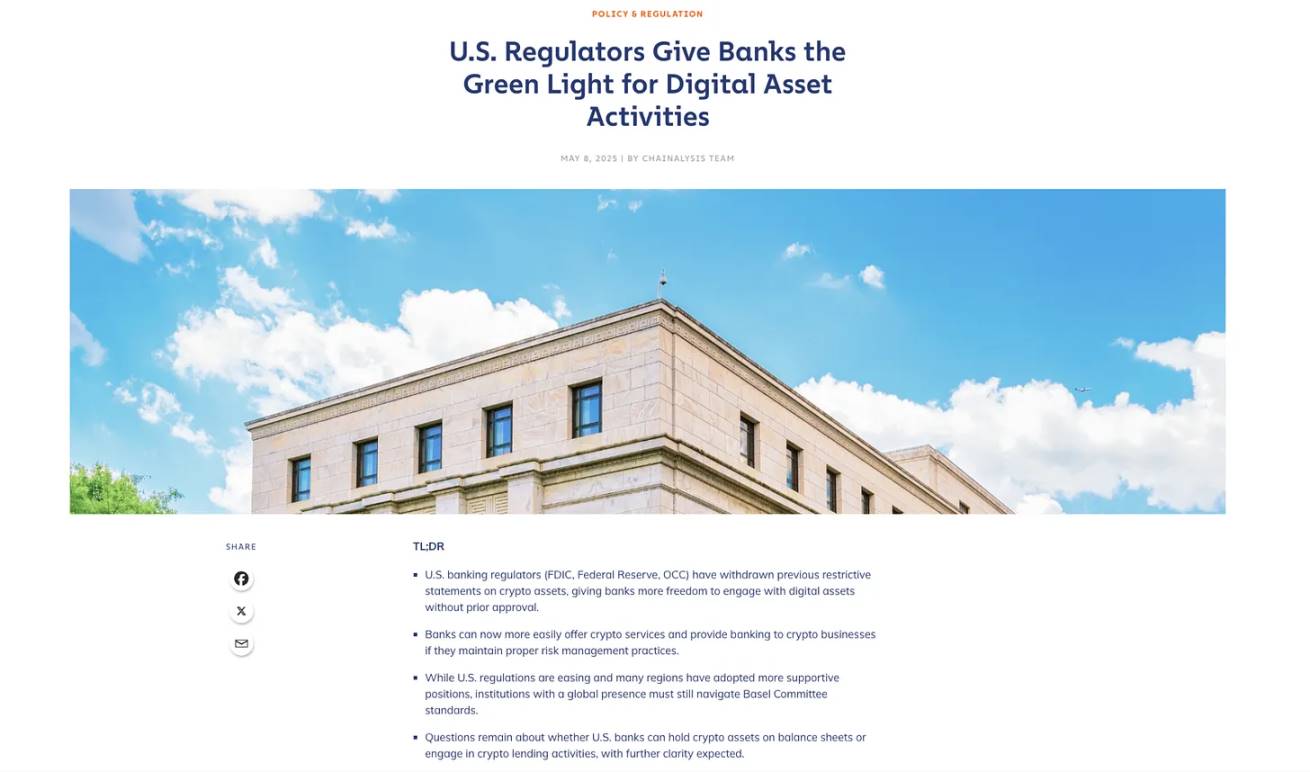
Долгое время «SAB 121» препятствовал входу институционалов — это правило требовало от банков классифицировать криптоактивы клиентов как «собственные обязательства», а экстремально высокое требование к капиталу превращало его в «ядовитую таблетку» (poison pill). Одним из первых шагов новой регуляторной системы стала отмена «SAB 121», за которой последовала директива об изменении правил хранения, позволяющая банкам и депозитариям безопасно удерживать цифровые активы. Эти изменения открыли двери для традиционных финансовых институтов, наконец удовлетворив потребность распределителей капитала в «хранении институционального уровня».
Взлет «суперприложений»: интегрированная сервисная модель
Аткинс также инициировал разработку рамочной модели для «интегрированных посредников», предполагая, что одна лицензированная структура сможет одновременно предоставлять услуги торговли, кредитования, стейкинга и хранения для классов ценных и неценовых бумаг. Американским компаниям больше не придется сталкиваться с нынешней ситуацией «разрозненной и хаотичной накладки лицензий», они смогут, подобно популярной в Азии модели, предлагать интегрированные цифровые финансовые услуги в рамках единой платформы.
Связная стратегия: интеграция криптовалют в орбиту Уолл-стрит
В совокупности эти меры представляют собой скоординированные действия по «интеграции криптовалют в финансовую систему США». Эра прежнего правоприменения уже привела к утечке талантов и триллионов долларов рыночной капитализации за рубеж; новая программа объединяет такие националистические лозунги, как «американское лидерство» и «золотой век криптовалют», с механизмами, отдающими предпочтение крупным регулируемым субъектам. Разрешение спотовых продуктов обмена (ETP), банковское хранение, лицензированные суперприложения — все эти шаги направлены в одну сторону: включение криптовалют в рабочий цикл Уолл-стрит.
Хотя эта стратегия обеспечит стабильность и защиту инвесторов, она сузит разнообразие экосистемы индустрии. Для большинства будущее криптовалют в США будет зависеть от привычных финансовых институтов, а не от peer-to-peer протоколов; идея децентрализации не умерла, но оказалась на обочине «системы быстрого слияния с традиционными финансами».
Новый мировой порядок: глобальные стандарты регулирования криптовалют
Поворот американского регулирования не является изолированным событием. По всему миру другие центры силы конкурируют в формировании правил криптовалют согласно собственной логике, что уже сформировало три основные модели: европейская «на основе справочника правил», англо-американская «интеграционная» и азиатская «регуляторная песочница».
Европа: модель на основе справочника правил
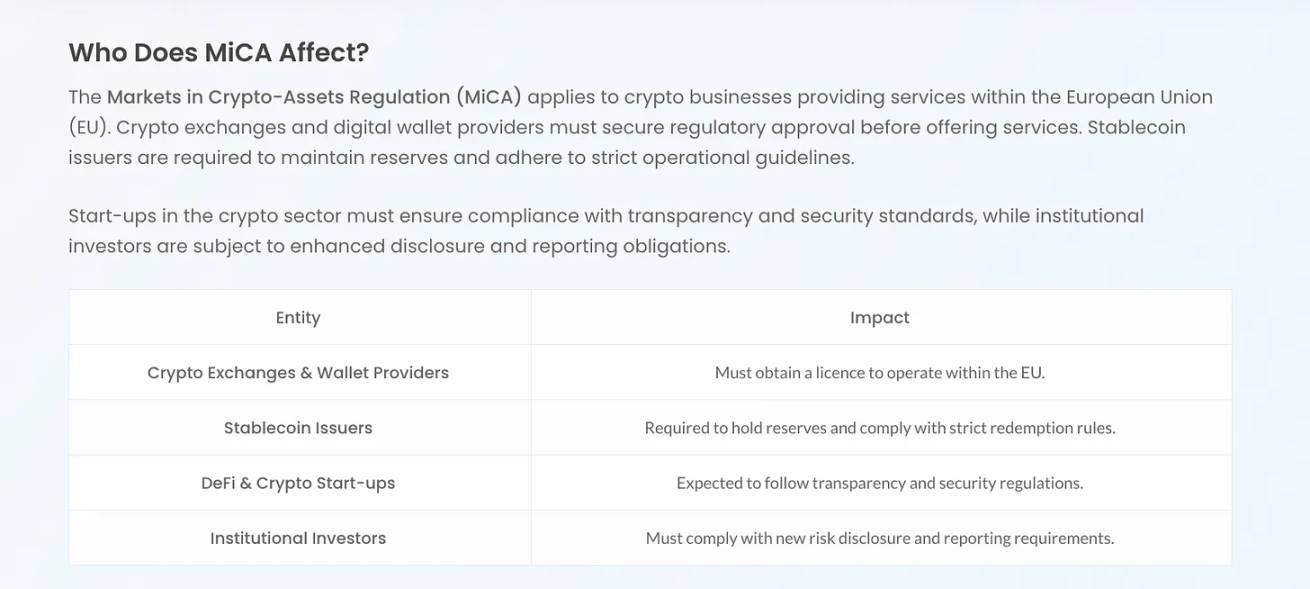
Регламент ЕС по рынку криптоактивов (MiCA) вступил в официальную силу в конце 2024 года, обеспечив единые нормативные правила для 27 стран-участниц. Эта структура предусматривает строгую классификацию токенов (токены, привязанные к активам, электронные деньги и т.д.), и внедряет систему «единой лицензии» — получив разрешение, компания может вести деятельность по всей территории ЕС. Хотя MiCA обеспечивает юридическую определенность, ей не хватает гибкости; пока что NFT и DeFi не включены в сферу ее регулирования.
Великобритания: модель глубокой интеграции
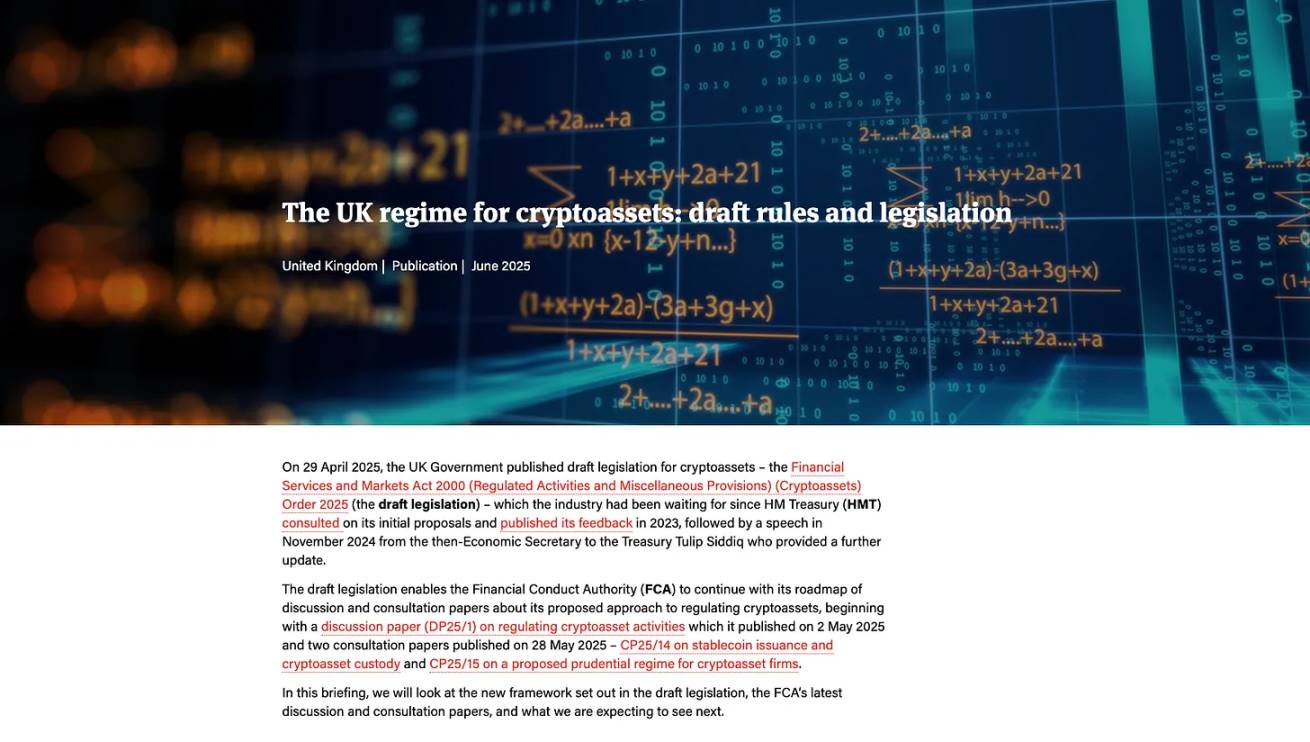
Великобритания расширила сферу действия «Закона о финансовых услугах и рынках» (FSMA), включив криптовалюты в существующую финансовую систему, причем хранение и стейкинг квалифицируются как «услуги, подлежащие регулированию». Эта «превосходящая MiCA» модель отличается детализацией и широким охватом, требуя от всех зарубежных институтов, работающих с розничными клиентами в Великобритании, строго соблюдать британские правила.
Азия: хаб моделей регуляторных песочниц
Пока США вязли в судебной трясине, Сингапур и Гонконг выбрали прагматичный путь:
-
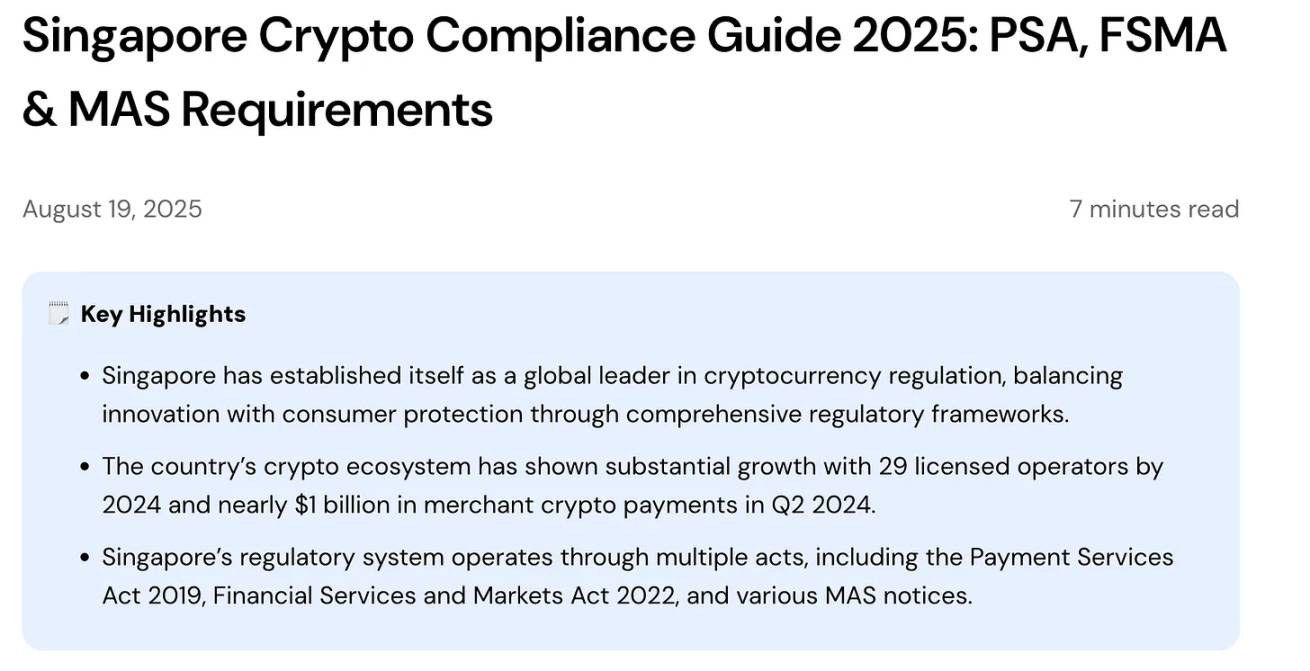
Сингапур внедрил многоступенчатую систему лицензирования в соответствии с «Законом о платежных услугах», установил строгие правила противодействия отмыванию денег и финансированию терроризма (AML/CFT) и разработал детальные стандарты для стейблкоинов;
-
Гонконг вновь открыл рынок криптовалют благодаря системе лицензирования бирж, в последнее время расширив права розничных инвесторов на торговлю основными токенами.
Цели обоих регионов четко определены: быстро привлекать бизнес, постепенно обновлять правила и создавать глобальный хаб криптовалют.
Китай: особый случай
Китай по-прежнему запрещает всю частную торговлю криптовалютами, майнинг и деятельность бирж, сосредоточившись на разработке цифрового юаня. Однако шаги США в сфере стейблкоинов (особенно «Закон GENIUS») вынуждают Китай пересмотреть политику — USDT широко используется внутри страны для обхода ограничений, и сейчас policymakers рассматривают возможность выпуска стейблкоинов, обеспеченных юанем, при этом Гонконг с высокой вероятностью станет пилотной площадкой.
Эти модели вместе рисуют картину «раздробленной глобальной криптографии»: Европа стремится к контролю через единый регламент, Азия делает ставку на гибкость и конкурентоспособность, а США интегрируют криптовалюты в орбиту Уолл-стрит, делая ставку на то, что глубина ее финансового рынка сделает эту модель стандартом по умолчанию в мире.
Реакция рынка
Рынок обладает опережающим мышлением. Еще до выхода совместного заявления SEC и CFTC поведение инвесторов уже сигнализировало об ожидании «поворота политики»: каждый регуляторный сигнал 2025 года — отмена «SAB 121» в январе, прекращение иска против Coinbase в марте, принятие Сенатом «Закона GENIUS» в июне — придавал рынку импульс. Когда председатель Аткинс выступил с речью о «Криптоплане» в сентябре, инвестиционный круг уже однозначно дал понять: «эра регулирования через правоприменение» официально завершена.
Приток институционального капитала: ETP становятся ключевым ориентиром
Наиболее наглядным доказательством служат фонды биржевого трейдинга (ETP): с начала 2025 года чистый приток средств в американские крипто ETP превысил 35 млрд долларов, при этом фонды эфира занимают наибольшую долю; только в августе объем притока составил 4,9 млрд долларов, из которых почти 4 млрд направляются в продукты, связанные с эфиром.
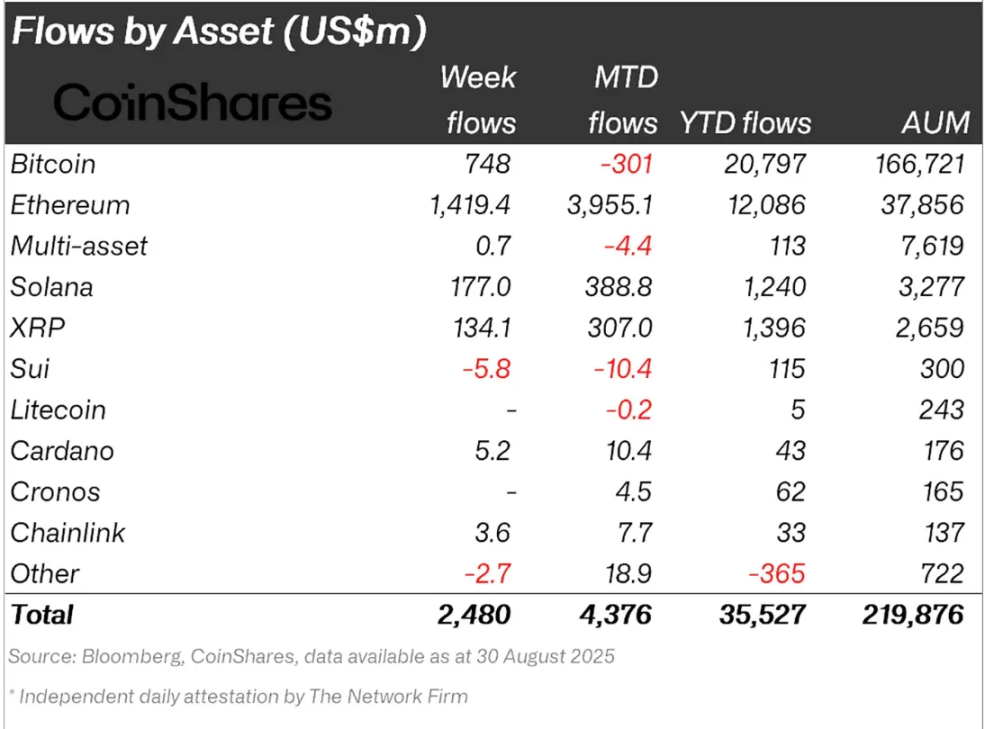
Переток капитала из биткоина в эфир служит типичным сигналом роста институционального доверия — как только формируется уверенность в регуляторной базе, крупные игроки направляют средства в активы с большей позицией на кривой риска.
Возрождение венчурного капитала: от «спекуляции» к «соответствию»
Во втором квартале 2025 года объемы финансирования криптографических стартапов превысили 10 млрд долларов, что вдвое больше аналогичного периода прошлого года и является самым мощным кварталом с момента бычьего рынка 2021 года.
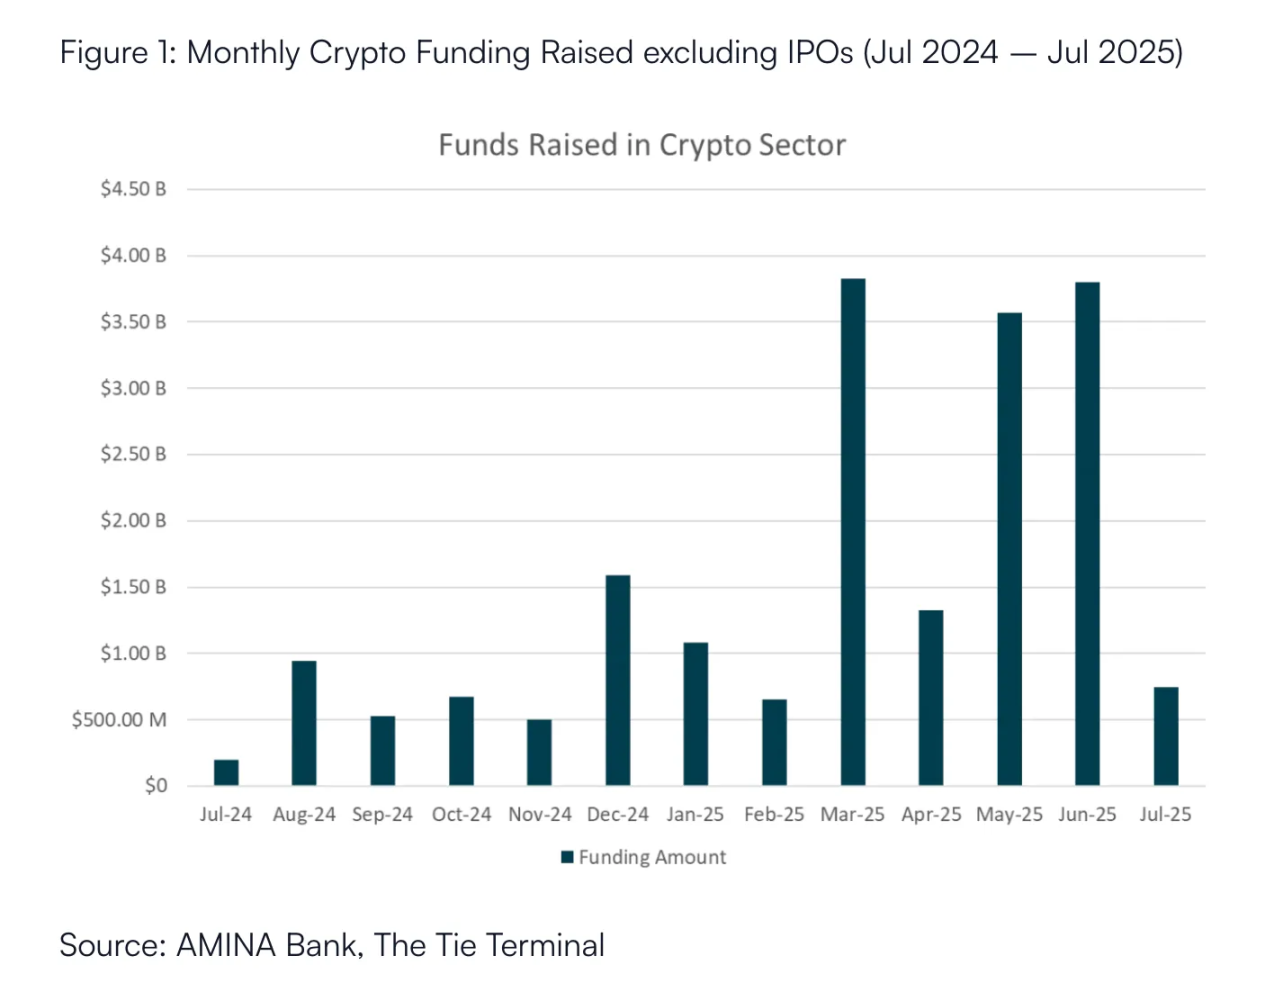
В отличие от прежних «рассредоточенных ставок на модные концепции», текущее распределение капитала более дисциплинировано: почти половина средств уходит в площадки для торговли и комплаенс-инфраструктуру, что свидетельствует о том, что венчурный капитал «следует за ясностью регулирования», а не гонится за хайпом.
Настроения розничных инвесторов: оптимизм возвращается к уровню 2021 года
Опросы раннего лета показали, что уровень оптимизма инвесторов США относительно криптовалют достиг максимума с 2021 года: более 60% американцев, знакомых с криптовалютами, прогнозируют ее рост в срок полномочий нового президента; две трети текущих держателей планируют увеличить свои позиции.
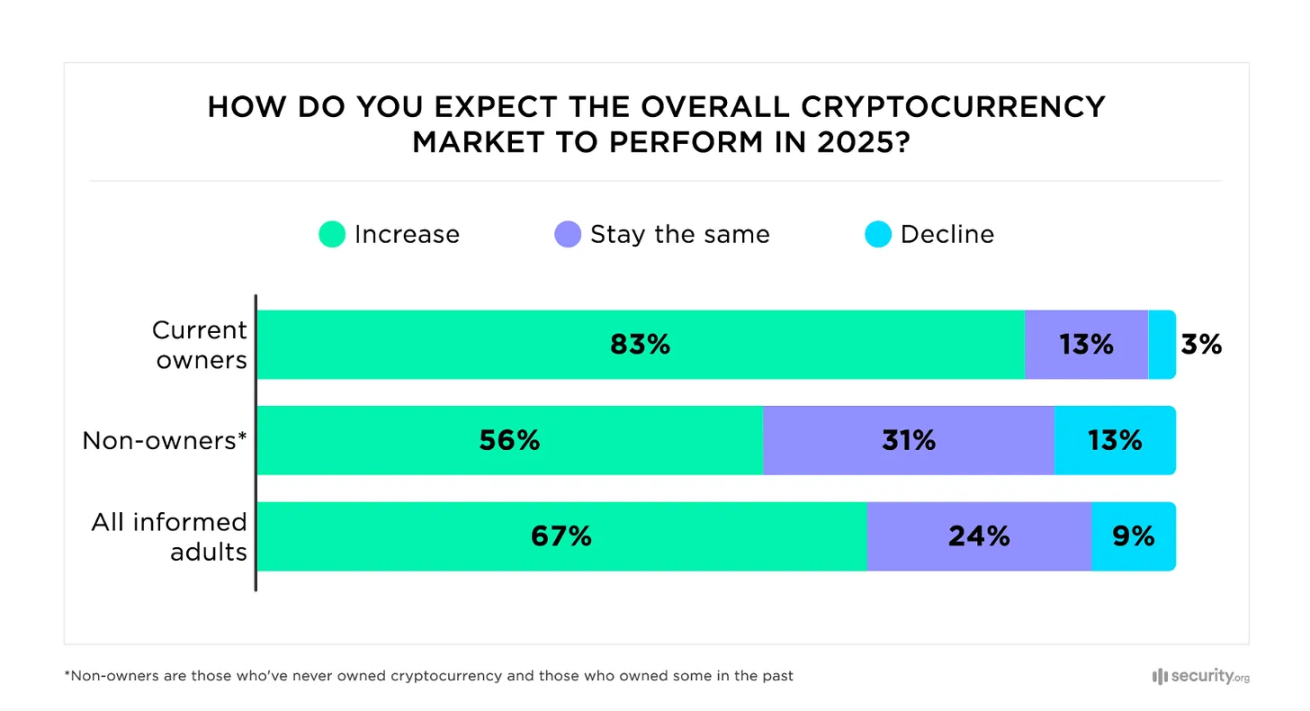
Если говорить кратко, рынок уже давно «прочитал сигналы» и не стал ждать итоговых заявлений сентября. Каждое политическое действие — отмена жестких бухгалтерских правил, прекращение исков, принятие законодательства о стейблкоинах — толкало всё больше капитала из состояния «ожидания» в состояние «входа на рынок». Таким образом, совместное заявление SEC и CFTC сегодня лишь формализует ожидания, которые инвесторы уже учли в ценах: США снова возвращаются на крипто-трек, и капитал следует за ними обратно.
Победители, проигравшие и новые уязвимости
Любые серьезные корректировки правил создают победителей, проигравших и скрытые риски. Поворот американского регулирования здесь не исключение — он не только открывает двери для инноваций, но и перераспределяет конкурентную среду способом, «отдающим преимущество одним участникам и маргинализирующим других».
Победители: отвечающие требованиям и гиганты традиционных финансов
-
Комплаенс-биржи: такие платформы, как Coinbase и Kraken, годами строившие системы соответствия требованиям, стали «естественным коридором» для входа американского капитала. После прекращения SEC иска против Coinbase в начале 2025 года она фактически стала «биржей по умолчанию» для внутреннего рынка США.
-
Институции Уолл-стрит: отмена «SAB 121» и одобрение спотовых продуктов вскрыли шлюзы для банков и управляющих компаний. Хранение, ETF, физическое размещение — ключевые направления традиционных финансов официально выходят на рынок, и гиганты вроде BlackRock и Fidelity могут без труда включить криптовалюты в свои существующие каналы дистрибуции, быстро захватывая долю рынка.
-
Эмитенты комплаенс-стейблкоинов: стейблкоины, соответствующие строгим требованиям «Закона GENIUS» (например, USDC от Circle), используют федеральное регулирование для трансформации «регуляторной нагрузки» в «конкурентное преимущество». Реакция рынка последовала мгновенно: акции Coinbase выросли на фоне ожиданий роста USDC, тогда как акции Visa и Mastercard упали из-за опасений, что стейблкоины разрушат систему расчетов по кредитным картам.
-
Платформы токенизации RWA: четкие критерии классификации ценных бумаг и безопасные гавани для комплаенс-эмиссии прокладывают ясный путь для «оцифровки» недвижимости, частного капитала, облигаций и других активов, ускоряя развитие сектора RWA.
Проигравшие: арбитражеры и неосновные активы
-
Оффшорные биржи: площадки, зависящие от «регуляторного арбитража», внезапно столкнулись с резким сокращением пространства для маневра. Дела вроде признания вины OKX и уплаты штрафов в феврале 2025 года ярко демонстрируют риски обслуживания пользователей из США — для этих платформ американский рынок стал зоной, где «риски превышают выгоды».
-
Алгоритмические стейблкоины: мечта о «беззалоговых деньгах» рухнула окончательно. Из-за невозможности выполнить требования о «1:1 обеспечении ликвидностью» алгоритмические стейблкоины фактически запрещены на рынке США.
-
Киперблейн-монеты (Privacy coins): анонимные активы вроде Monero и Zcash напрямую конфликтуют с правилами AML/KYC, постепенно списываются с регулируемых платформ и превращаются в «мусорные облигации среди криптовалют» — торгуются исключительно на окраинах рынка с крайне высокими рисками.
Тупик выбора для DeFi
-
Compliance DeFi (RegDeFi): интеграция функций KYC/AML в умные контракты или фронтенды для удовлетворения потребностей институциональных участников;
-
«Дикий Запад»: сохранение атрибута «без разрешений», но полная изоляция от основного объема ликвидности.
Регуляторы не принимают тезис о том, что «полная децентрализация означает невзрачность для регулирования». Как отмечает Банк международных расчетов (BIS) в понятии «иллюзии децентрализации», почти у каждого проекта DeFi есть «точки давления», подпадающие под таргетированный надзор (например, владельцы governance-токенов, ключевые разработчики, веб-интерфейсы).
Давление регулирования создает пространство для «регуляторного захвата»: такие мощные игроки, как Coinbase, банки Уолл-стрит и управляющие компании, обладают наибольшей способностью влиять на создание правил. Риск заключается в том, что регулирование может стать «барьером для входа», отсекая мелкие инновационные команды. Например, лоббирование Coinbase по поводу законодательства о стейблкоинах (которое может навредить Tether) уже проявляет тенденцию «правила, формируемые гигантами».
Новые риски: угроза системной взаимосвязанности
Более глубокий риск кроется в «системной взаимосвязанности». Несмотря на беспорядок старой регуляторной системы, существовал «противопожарный разрыв»: при крахе FTX распространение рисков оставалось почти в пределах криптоиндустрии; новая архитектура уничтожает эту стену — банки участвуют в хранении, стейблкоины входят в платежные шлюзы, ETF напрямую привязывают криптовалюты к пенсионным портфелям.
Это означает, что риски в сфере криптовалют больше не остаются «изолированными»: сбои в депозитарных подразделениях крупных банков, системные сбои ETF, внезапный крах комплаенс-стейблкоина способны спровоцировать цепную реакцию на традиционных рынках. Иронично, но правила, призванные «сделать криптовалюты безопаснее», на деле привязывают их к традиционной финансовой системе еще крепче — дом построен заново, но фундамент соединен с традиционными финансами в единое целое, и малейшая вибрация ощущается во всем комплексе.
Взгляд в будущее: три возможных сценария на 2026 год и далее
Поворот в регулировании 2025 года уже подготовил сцену, но действие еще только разворачивается. По мере оседания пыли три пути выглядят наиболее вероятными:
Великая интеграция (наиболее вероятно)
США успешно и прочно интегрировали криптовалюты в свою финансовую систему. К 2026 году будут реализованы безопасные гавани для эмиссии токенов, SEC и CFTC завершат регистрацию цифровых посредников; комплаенс-стейблкоины в долларах по «Закону GENIUS» станут основным платежным каналом, интегрированным в финтех и традиционное банкинговое обслуживание; спотовые ETP биткоина и эфира войдут в рутинные конфигурации портфелей, а банки и управляющие компании масштабно предоставят услуги хранения и инвестиционные продукты; рынок консолидируется вокруг нескольких крупных комплаенс-бирж, а DeFi через внедрение KYC/AML сформирует сектор «институционального RegDeFi». Опираясь на глубину американского финансового рынка, данная архитектура станет стандартом по умолчанию в мире, а другие юрисдикции, желая сохранить доступ к рынкам, постепенно выстроятся вровень с ней.
Фрагментированный мир (средняя вероятность)
США могут оказаться в тупике из-за внутренних препятствий: политические разногласия, судебные тяжбы или борьба за полномочия между SEC и CFTC способны привести к разрозненному и хаотичному регуляторному каркасу, который невозможно эффективно применять. В таком случае ЕС, пользуясь единым регламентом MiCA, может стать центральным хабом для «масштабного комплаенс-криптобизнеса»; Сингапур и Гонконг продолжат привлекать высокодоходные проекты посредством гибких механизмов песочниц. В итоге в мире сформируются три независимые регуляторные колеи, рынок окажется расколотым с минимальной интероперабельностью, а компаниям придется разделять операции по регионам, адаптируя их под разные правила.
Возрождение децентрализации (низкая вероятность)
Чрезмерная централизация может обернуться бумерангом: если регулирование серьезно сместит фокус в пользу гигантов традиционных финансов, повторив проблему низкой эффективности Уолл-стрит с «высокими комиссиями и низким выбором», разработчики и пользователи могут массово покинуть мейнстрим-систему. Прорывы в технологиях нулевого разглашения, децентрализованных идентификациях (DID) и кроссчейн могут породить «параллельную экономику, устойчивую к цензуре» — она не заменит комплаенс-структуры, а будет функционировать параллельно, предлагая пользователям «суверенитет и устойчивость» вне контроля одного конкретного государства, став новой платформой для реализации идеи децентрализации криптовалют.
Заключение: официально начинается эпоха великой интеграции
Значение регуляторного поворота радикально различается в зависимости от позиции: для общественности это вопрос безопасности и стабильности; для инвесторов — легитимность и доступ к рынку; для разработчиков индустрии — давно ожидаемый четкий маршрут; для политиков — геополитическая стратегия по восстановлению глобального лидерства США в сфере финтеха.
Все эти точки зрения сходятся в главном: «великая интеграция» криптовалют в сердцевину американской финансовой системы официально запущена. Риски (такие как системная взаимосвязанность), противоречия (конфликт идеи децентрализации с правилами традиционных финансов) и обратные течения (потенциальное возрождение децентрализации), стоящие за этой интеграцией, совместно определяют следующее поколение развития криптоиндустрии.