Криптоиндустрии больше не существует.
Автор: Лю Хунлин, юридическая фирма «Манкунь» (специализация: блокчейн)
В романе Лю Цысиня «Три тела» Ван Мяо, исследователь наноматериалов, оказывается вовлечён в серию самоубийств учёных.
Одна из них — Ян Дун, физик-теоретик и возлюбленная Дин И. Чтобы понять причину её решения, Ван Мяо обращается к Дин И.
Дин И подводит его к бильярдному столу и просит забить чёрный шар в лунку, затем сдвигает стол и продолжает игру. После нескольких успешных попыток Дин И спрашивает: а что, если при аналогичном ударе шар вдруг полетит прямо под потолок или начнёт хаотично летать по комнате?
На этом примере сравнивается эксперимент по столкновению частиц. Учёные планировали использовать более мощный ускоритель для проверки физических теорий, но выяснили, что при одних и тех же условиях результаты эксперимента каждый раз оказываются разными. Ян Дун изначально рассчитывала проверить свою теорию с помощью экспериментов, но теперь не может найти даже тех закономерностей, которые можно было бы многократно подтвердить.
В предсмертной записке это отчаяние обретает форму одной фразы: «Физики никогда не существовало».
Она始终 верила в наличие законов мироздания и в то, что человек способен познать их через эксперименты. Всё: полученное образование, посвящённые исследованиям годы и план на жизнь — строилось на этой вере.
Теперь трещина появляется в той самой системе методов, которую она раньше использовала для понимания мира. Чувство утраты, которое сегодня испытывают некоторые ветераны криптомира, напоминает мне эту сюжетную линию.
Нарушения в работе тех правил и подходов, которым они доверяли годами, становятся заметнее: биткоин растёт, а альткоины в их портфелях стоят на месте; на сцену выходят институциональные игроки Уолл-стрит, но финансирование криптопроектов и выход инвесторов не становятся от этого проще.
Дело не только в том, что монеты не принесли прибыли. Гораздо больше ранит тот факт, что целый набор убеждений, который раньше помогал зарабатывать деньги и достигать профессионального признания, сейчас отвергается реальностью.
Признать, что старые подходы больше не работают, сложнее, чем признать одну неудачную сделку. Но если новые капиталы вообще не настроены покупать ваши токены, то ожидание следующего раунда цикла вряд ли принесёт прежний результат.
Вчера я посмотрел интервью с Фу Пэном, где он отметил, что четырёхлетний цикл биткоина завершён, а криптоактивы постепенно будут включены в рамки традиционного портфельного управления. Я разделяю его оценку изменений в отрасли.
Стратегии покупки спотового биткоин-ETF управляющими фондами на основе макроэкономики и импульсивная покупка мем-токенов розничными трейдерами на блокчейне — это уже совершенно разные системы логики. То, что эти процессы происходят внутри одной индустрии, изначально выглядит парадоксально.
Я прокомментировал репост: криптоиндустрия в её прежнем понимании фактически перестала существовать.
На чём работало старое криптокомьюнити
Внутри криптоиндустрии долгое время действовал безошибочный алгоритм обогащения.
Под «старым криптомир» я подразумеваю экосистему, которая зарабатывала деньги через эмиссию токенов для привлечения финансирования, листинг на биржах для кэширования прибыли и привлечение новой волны пользователей для продолжения цепочки. Это пространство дало множество возможностей, но также породило манипуляции, мошенничество и откровенный вывод средств.
К 2026 году, на мой взгляд, делать ставку на судьбу индустрии в рамках этой модели уже невозможно.
Сначала появлялись грандиозные нарративы и whitepaper, а сбор средств осуществлялся через продажу токенов, ещё до создания самого продукта. Ранние инвесторы ждали листинга для выхода, пользователи участвовали в тестах и собирали аирдропы в надежде продать полученные токены по высокой цене. Команды работали через структуры вроде фондов: внешне позиционируясь как децентрализованные, внутри они страдали от отсутствия базовой корпоративной governance и контроля.
Эта модель позволила небольшим командам привлечь финансирование и поддержала разработку кошельков, торговых платформ и инструментов для разработчиков. Однако для проектов, зависящих от токенических субсидий для поддержания активности, стоит только обрушиться цене и прекратиться выдаче бонусов — те, кто собирал аирдропы, мгновенно уходили, оставляя после себя пустые протоколы без пользователей.
На заре эпохи многие блокчейн-стартапы также опирались на другую идею: пользователи недоверяют банкам и крупным корпорациям, не хотят отдавать свои данные централизованным площадкам и нуждаются в децентрализованной альтернативе. Однако в регионах, где банковский сектор и платёжные сервисы уже хорошо развиты, большинство людей не испытывает такой острой ненависти к существующей системе.
Что касается биткоина — символа криптоиндустрии, — то многие покупатели предпочитают хранить его через традиционные финансовые учреждения. Им хочется участвовать в инвестициях в BTC, но далеко не все готовы разбираться с приватными ключами и рисковать, теряя средства из-за перевода на неверный адрес. Покупка ETF через привычные брокерские счета становится для них куда более комфортным вариантом.
То самое «полный контроль над собственными активами», о котором мы постоянно говорим, для подобных клиентов часто уступает место простоте и удобству использования.
Криптоиндустрия превращается в финансовый бэкэнд
18 июля 2025 года Дональд Трамп подписал в Восточной гостиной Белого дома закон «GENIUS», установивший федеральное регулирование для платёжных стейблкоинов. Эмитенты обязаны держать полноценные квалифицированные резервы, ежемесячно раскрывать структуру активов, а также внедрять процедуры комплаенс против отмывания денег (AML) и санкций.
Многие участники рынка расценили это триумфом: после долгих лет борьбы криптоиндустрию наконец приняли mainstream-финансы.
Но в итоге всё оказалось напрасным.
Именно стейблкоины были выбраны Белым домом, поскольку они должны закрепить международные позиции доллара, стимулировать спрос на казначейские облигации США и одновременно подчинить выпуск цифровых валют и движение капитала строгому контролю. Криптоотрасль создала полезный инструмент, правительство США воспользовалось им, однако условия эксплуатации устанавливаются исключительно в соответствии с волей администрации.
Идеалистические идеи, которыми всегда жил криптомир, вовсе не лежали в основе данного регуляторного выбора.
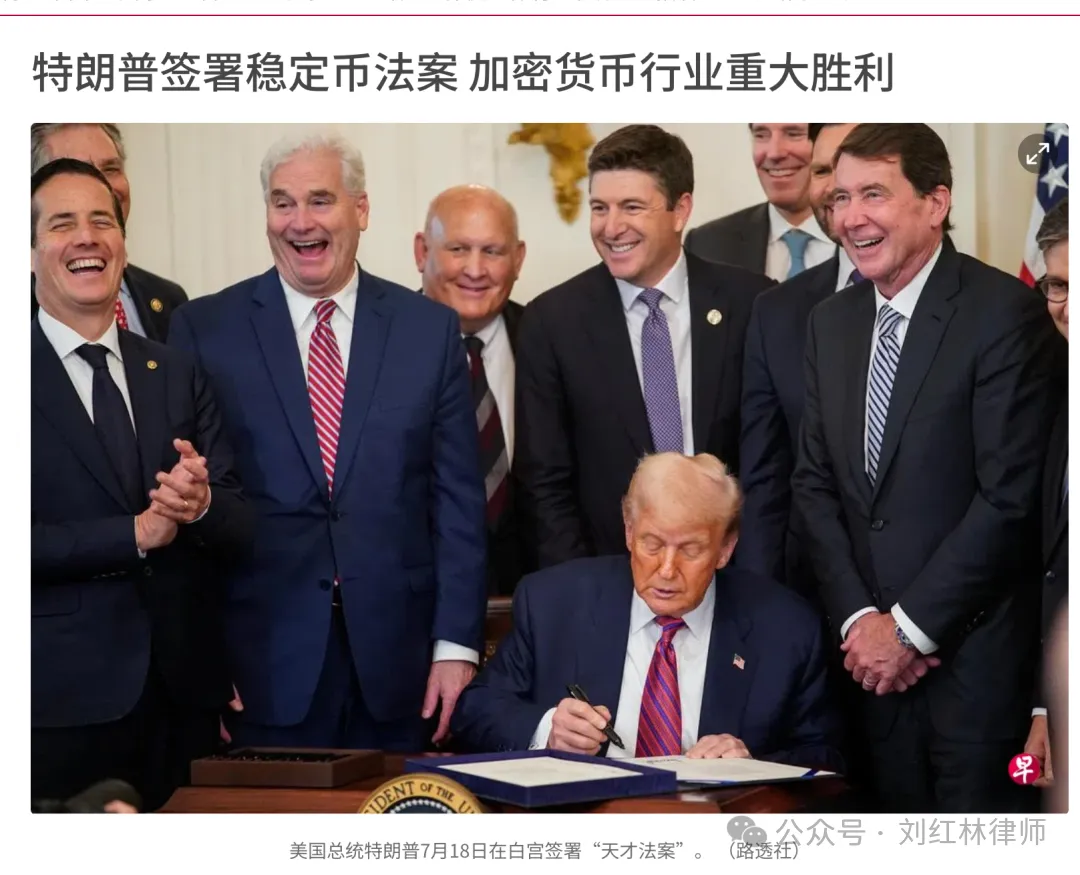
Фото: публикация Lianhe Zaobao о подписании Трампом закона «GENIUS»
Цель регулирования предельно понятна: разрешить стейблкоинам работать в платежной сфере при условии полного соответствия требованиям финансовой системы.
Бизнес-структуры последовали этому шагу. В октябре 2024 года платформа международных платежей Stripe объявила о покупке инфраструктуры стейблкоинов Bridge за 1,1 млрд долларов.
Stripe стремилась устранить бюрократические сложности мировых платёжных маршрутов, медленные сроки клиринга и высокие комиссии. С помощью Bridge продавцы могут принимать и конвертировать стейблкоины напрямую в своих системах, обеспечивая при этом знакомый и привычный пользователю фиатный опыт.
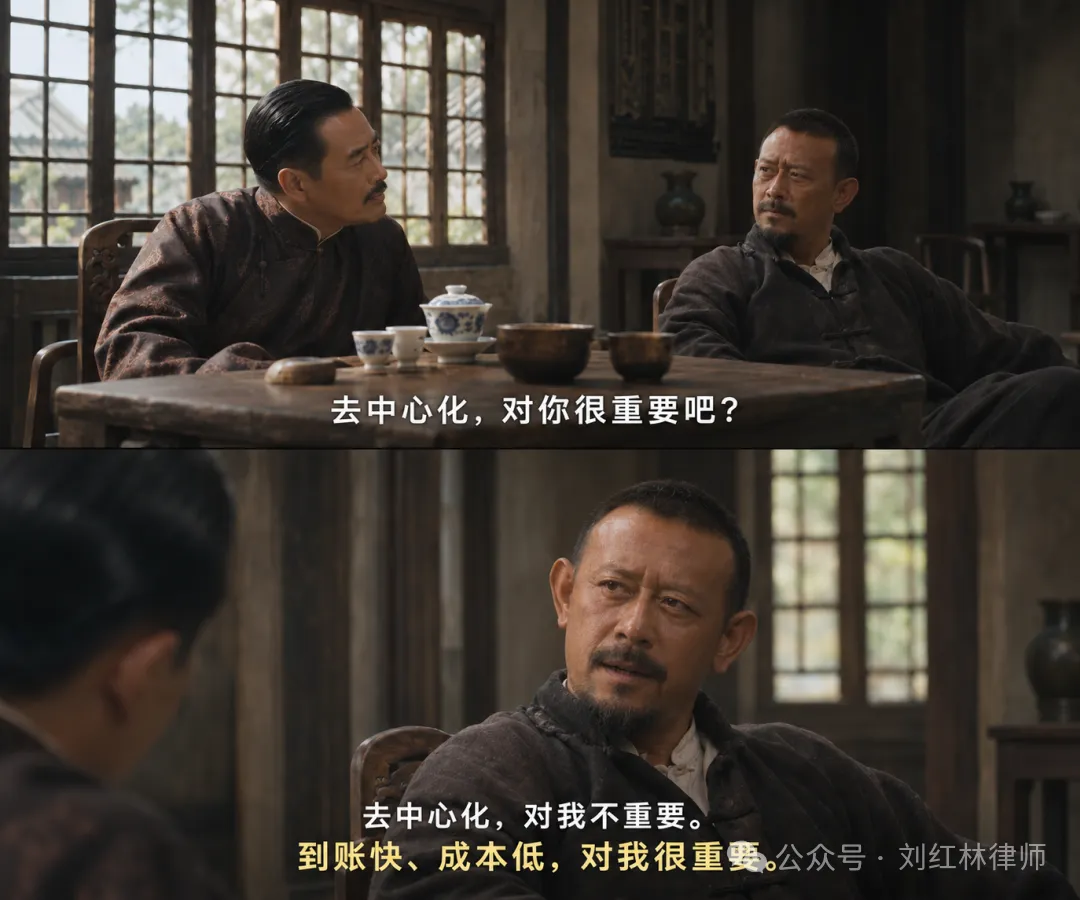
Фото: приобретение платформой международных платежей Stripe сервиса стейблкоинов Bridge
В рамках данной сделки технология блокчейн использовалась исключительно как канал для валютных и международных клиринговых операций. Она остаётся скрыта под слоем платёжного интерфейса, так что конечному клиенту вовсе не нужно осознавать, что он оперирует криптоактивами.
Параллельно на финансовых рынках ускоряется интеграция блокчейн-технологий со стороны традиционных финансовых институтов.
К концу 2025 года американская компания депозитарных доверительных сертификатов (DTC) запустила услугу токенизации ценных бумаг. К ней присоединились 20 учреждений, среди которых JPMorgan Chase и Citibank. DTC выступает в роли кастодиана базовых активов, создаёт цифровые свидетельства в распределённом реестре, позволяя осуществлять круглосуточную торговлю и практически мгновенный клиринг.
Это даёт новый способ обращения существующих ценных бумаг, полностью избавляя необходимость выпуска специализированных проектных токенов для привлечения финансирования.
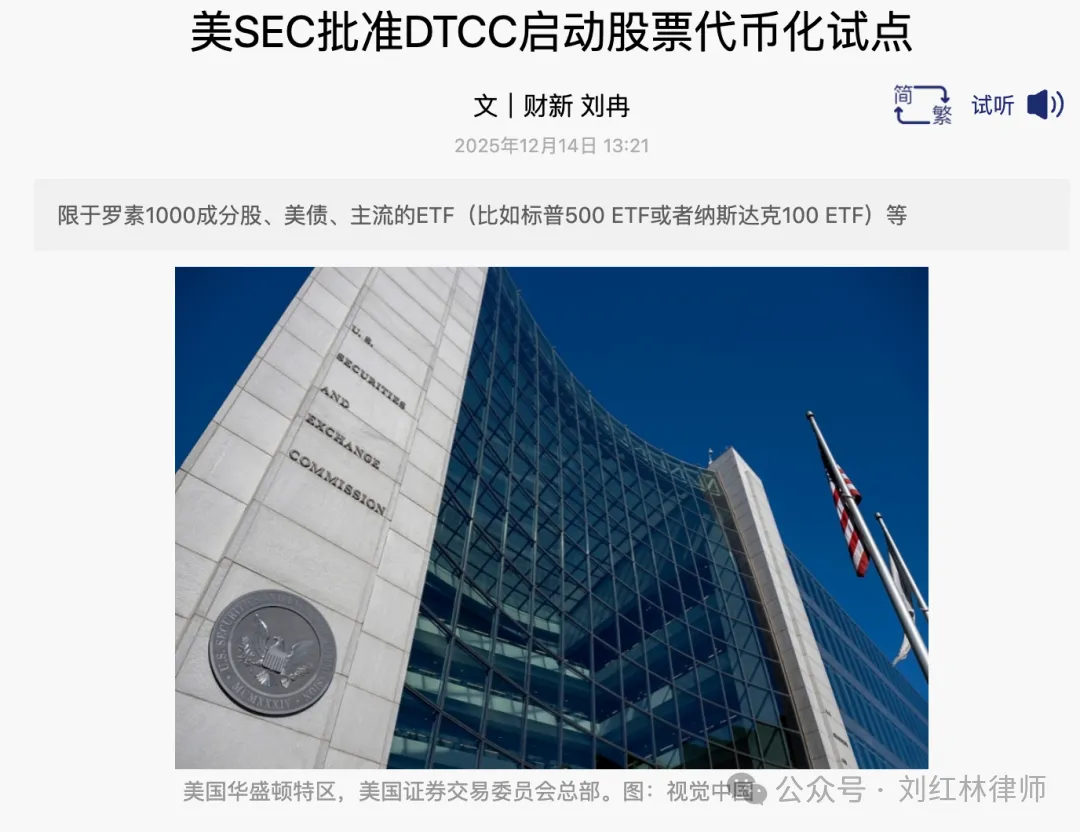
Фото: репортаж Caixin о пилотном проекте DTCC по токенизации ценных бумаг
Институциональным клиентам важно обеспечить быструю циркуляцию текущих ценных бумаг, возможность их заложения и минимизацию простоев капитала. Их интересует именно технология блокчейн, однако готовые публичные сети криптоотрасли вызывают у них опасения, и они не склонны доверять им полностью.
Упомянутый выше DTCC сразу внедрил использование собственной частной сети и сети Canton при запуске услуги. Токены перемещаются исключительно между кошельками, зарегистрированными в DTC, а внутренняя архитектура включает встроенные модули комплаенса. Все необходимые операции сохраняются без изменений, меняется лишь механизм фиксации записей на более скоростной.
Эти игроки приходят со своими жёсткими стандартами, а такие ведущие площадки, как Binance и OKX, делают всё возможное, чтобы адаптироваться под них.
Ранее криптобирги находились на вершине пищевой цепи, контролируя трафик и торговые возможности, благодаря чему рождались многочисленные истории успеха. Теперь объём средств, с которыми институциональные клиенты готовы торговать, напрямую зависит от способности бирж интегрировать их требования к управлению капиталом.
Например, схема партнёрства Binance с банками позволяет квалифицированным институциональным клиентам хранить залог на корпоративных счетах регулируемых коммерческих структур, параллельно торгуя непосредственно на бирже. Модель сотрудничества OKX и Standard Chartered также предполагает передачу залога независимому внешнему кастодиану для снижения контрпартийных рисков.
Эти практики кардинально отличаются от того, к чему была привычна криптоиндустрия ранее.
Ранние этапы проектов традиционно опирались на краудфандинг через продажу токенов, предлагая пользователям лицензионно свободный интернет, где они самостоятельно владеют данными и активами, а дальше оставалось ждать роста стоимости монет. Современные же бизнес-модели способны функционировать абсолютно без этих нарративов.
Когда технологии проникают в реальные финансовые цепочки, старой бизнес-модель криптокомьюнити, основанной на эмиссии токенов, листинге и постоянном притоке новых участников, уже тяжело выступать главным лицом индустрии.
Я предпочитаю называть этот процесс «новая криптофинансовая модель»: традиционные финтех-корпорации применяют блокчейн-технологии для оптимизации платёжных операций, клиринга и движения активов, а выжившие компании крипто-первопроходцы предоставляют решения для удовлетворения этих потребностей. Подобный подход крайне централизован.
Я по-прежнему оптимистично смотрю на перспективы отрасли
Перед тем как публиковать данный материал, я снял короткое видео, целиком посвящённое этим мыслям.
Удивительно, но многие читатели в комментариях восприняли это как типичный медвежий скептицизм: в периоды спадов действительно принято заявлять о конце криптоэры.
Подобная реакция вполне объяснима, однако мои коллеги явно неверно истолковали суть сказанного.
Моя позиция всегда оставалась чёткой: я неизменно bullish по отношению к биткоину (BTC) и верю в перспективность применения блокчейн-технологий в интернете следующего поколения.
Я критикую иллюзию мгновенного обогащения как единственного вектора развития индустрии, равно как и убеждение, что один лишь радикальный децентрализм автоматически гарантирует захват пользовательской базы и рынка.
Отсутствие долгосрочного планирования неизбежно влечёт ближайшие проблемы. Цель моего видео и данной статьи — обмен опытом и дискуссия с теми специалистами, которые целенаправленно развивают отрасль на горизонте десятилетий.
Раньше можно было привлекать финансирование через токены и субсидировать аудиторию, а затем опираться на рост курса для покрытия операционных расходов. Что нас ждёт впереди? Тем, кто планирует оставаться в бизнесе, предстоит найти стабильных клиентов, готовых оплачивать услуги на постоянной основе.
В последние месяцы мы с партнерами юрфирмы «Манкунь» регулярно обсуждали схожие темы. На протяжении последних лет наша команда глубоко погружена в блокчейн-сектор.
От децентрализованных финансов (DeFi), геймификации (GameFi), социальных финансов (SocialFi) и токенизации активов до решений второго уровня (L2) для Bitcoin и интеграции искусственного интеллекта (AI) с Web3 — мы сопровождаем проекты от стадии концепции до выхода из инвестиций, помогаем выстраивать комплаенс-системы, урегулированы гражданские споры и даже защищали интересы в уголовных процессах.
Такой практический опыт позволил нам на собственной коже ощутить взлёты и падения индустрии, а также глубже понять и оценить специалистов, нацеленных на долгосрочное развитие. Обсуждая новую криптофинансовую модель, я надеюсь передать накопленные за эти годы технические компетенции, опыт и уровень взаимного доверия в новую рабочую среду.
Работая с прежними заказчиками, мы чётко видим: пользователи и рынки Web3 от природы имеют глобальный характер. Команды, аудитории и капиталы проектов распределены по разным странам и юрисдикциям, а вопросы законодательства и соответствия стандартам затрагивают множество сторон.
Поэтому мы первоначально утвердили стратегию «глубина в Китае, глобальный масштаб», а затем поэтапно расширили присутствие в Шанхае, Шэньчжэне, Гонконге и Кремниевой долине.
Мы понимаем специфику китайских предпринимателей и можем оказывать поддержку при выходе на международные рынки, анализируя местные нормативно-правовые требования. Несмотря на изменение внешней конъюнктуры, трудолюбие, устойчивость и оперативность китайских стартаперов в оценке новых возможностей остаются главным двигателем отрасли.
Постоянная изоляция в рамках узкой ниши и ожидание притока новых покупателей, превращающих рынок в азартную игру с нулевой суммой, лишь занижают потенциальные масштабы индустрии.
Мы с удовлетворением наблюдаем, как стейблкоины всё шире применяются для прямых платежей в различных странах, как токенизация активов начинает интегрироваться в бизнес-процессы финансовых организаций, и как на базе блокчейна возрождается DeFi-сектор на фоне увеличения числа институциональных игроков. Для нас это ознаменует не конец эпохи, а переход к более прагматичной и тесно связанной с реальной экономикой модели дальнейшего развития.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News