Битва за Hyperliquid: кому в итоге достанется казна в 5,6 млрд долларов?
Автор:Tristero Research
Перевод: TechFlow
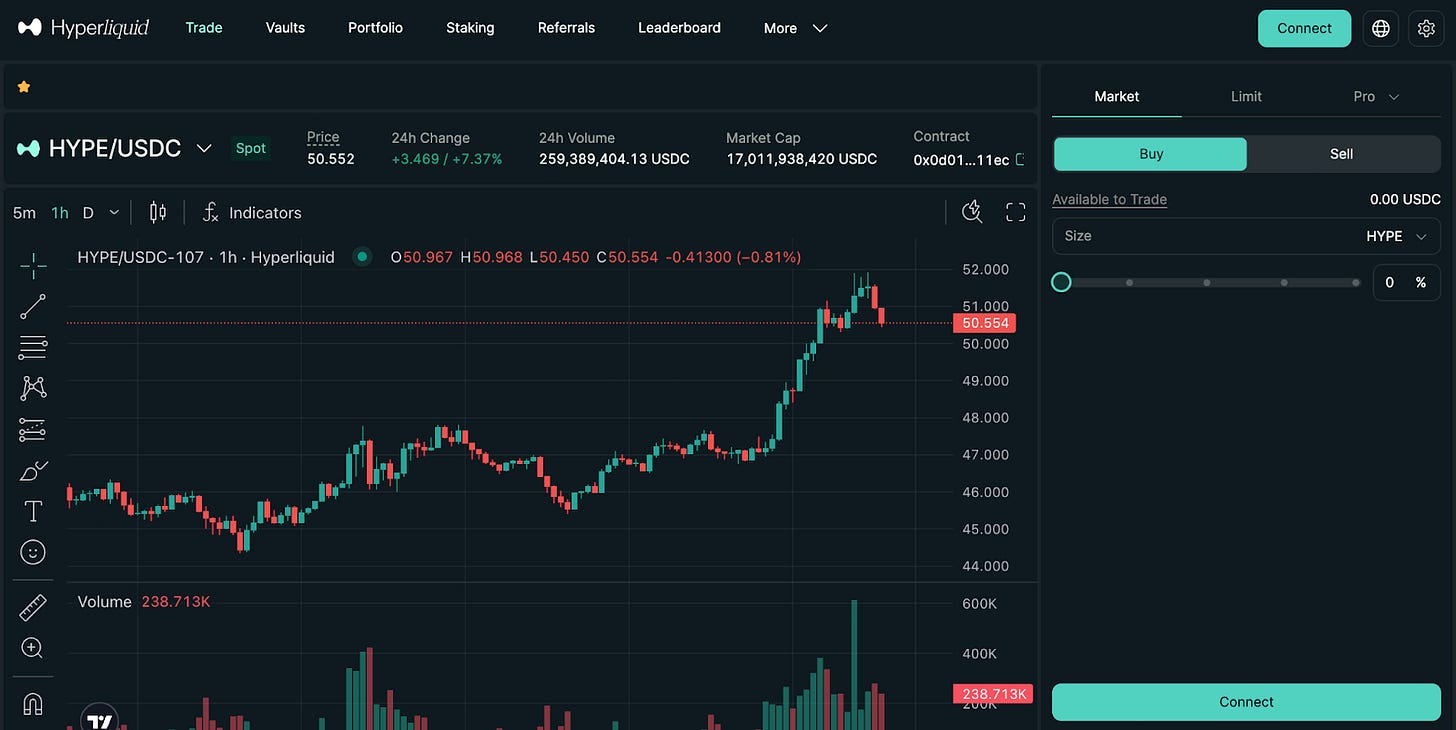
Hyperliquid является одной из быстрорастущих бирж бессрочных фьючерсов в сфере DeFi, управляющей заблокированными активами на сумму в миллиарды долларов. Благодаря исключительно удобному интерфейсу и стремительно расширяющейся базе пользователей, эта платформа уже стала лидером в области ончейн-торговли деривативами. В настоящее время ее торговый движок функционирует на стабильных монетах общим объемом свыше 5,6 млрд долларов, подавляющее большинство из которых приходится на USDC от Circle.
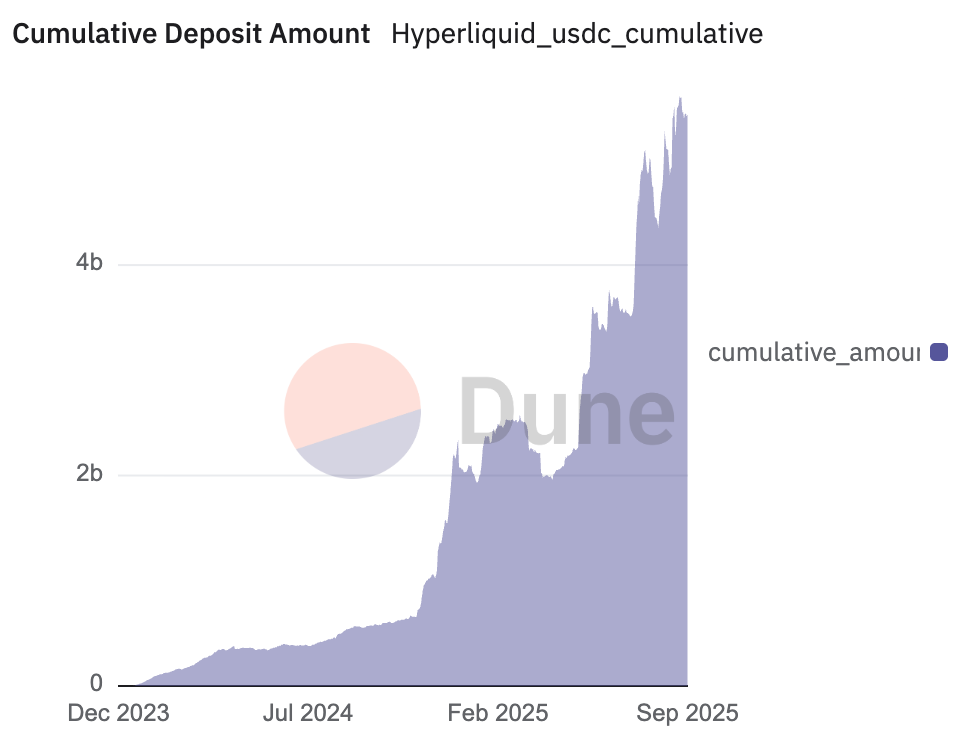
Эти средства генерируют значительный денежный поток благодаря инвестициям базовых резервов, однако в данный момент доходы направляются сторонним институциональным структурам. Сейчас сообщество Hyperliquid приступило к их возврату в экосистему.
14 сентября Hyperliquid ожидает решающий этап. Его валидаторы проведут критически важное голосование, в ходе которого будет решено, кто получит контроль над ключами USDH — первого нативного стейблкоина платформы. Значение этого голосования выходит за рамки простого присуждения токена: речь идет о контроле над финансовым механизмом, который способен вернуть в экосистему сотни миллионов долларов дохода. Процесс напоминает проведение тендеров по запросу предложений (RFQ) на сумму в миллиарды долларов или аукционов государственных облигаций, однако он пройдет в прозрачном режиме непосредственно в блокчейне. Обеспечивая безопасность сети посредством стейкинга HYPE, валидаторы также выступают в роли “кадрового комитета”, определяя, кто будет осуществлять эмиссию USDH и как будет перераспределяться доход в размере десятков миллионов долларов.
Различия между претендентами очевидны: на одной стороне находятся крипто-разработчики, обещающие полную стратегическую интеграцию, а на другой — институциональные финансовые гиганты с солидным капиталом и отлаженными операционными процессами.
Отработанная модель: потенциал ежегодного дохода в 220 миллионов долларов
Чтобы понять суть этой гонки, необходимо начать с анализа потоков капитала. В настоящее время USDC занимает безоговорочное лидерство среди стейблкоинов. Эмитент Circle незаметно наращивает капитал, направляя резервные средства во вторичные инвестиции в государственные облигации США и получая доход; лишь за один квартал компания заработала 658 миллионов долларов. Именно эту бизнес-модель намерена взять на вооружение Hyperliquid.
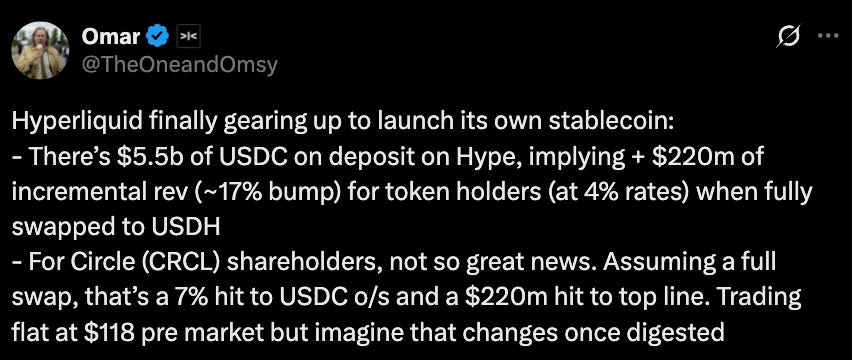
Заменяя сторонние стейблкоины собственным нативным активом USDH, платформа предотвратит отток капитала и направит финансовые потоки внутрь самой системы. Учитывая существующие балансы, исключительно резервы USDH способны генерировать годовой доход в размере 220 миллионов долларов. Это ознаменует трансформацию Hyperliquid из “арендатора” в “собственника”: вместо зависимости от внешних эмитентов платформа обретет собственную финансовую инфраструктуру. Для Circle это соревнование имеет критический характер: уход ликвидности Hyperliquid может мгновенно обрушить ее доходы на величину до 10%, что ярко демонстрирует чрезмерную зависимость компании от процентов по резервам.
Единственная дилемма, стоящая перед сообществом, заключается не в том, следует ли добиваться данного статуса, а в выборе того, кому можно доверить реализацию этой задачи.
Однако Circle не намерен без боя сдавать позиции. Еще до появления планов по запуску USDH компания начала укреплять свои позиции в Hyperliquid, заявив в конце июля о выпуске нативного USDC и протокола перекрестного взаимодействия CCTP V2. Данное обновление обещает бесшовный перевод USDC между совместимыми блокчейнами, значительно повышая эффективность использования капитала — полностью исключая обернутые токены и традиционные кроссчейн-мосты. Кроме того, Circle интегрировала свои институциональные шлюзы для ввода и вывода фиатных валют через платформу Circle Mint. Сообщение абсолютно ясно: выступая главным эмитентом USDC, Circle не собирается без сопротивления отдавать ликвидность Hyperliquid в руки конкурентов.
Претенденты: столкновение концепций
В отношении USDH сформировалось несколько различных концепций развития, каждая из которых отражает собственный стратегический вектор для Hyperliquid.
Команда Native Markets (нативная разработка Hyperliquid) Сразу после публикации объявления о USDH команда Native Markets оперативно включилась в борьбу, предложив стейблкоин, разработанный специально для данной платформы и соответствующий требованиям законопроекта GENIUS. В их стратегию входит интеграция фиатных шлюзов для оптимизации финансовых потоков и направление части доходов в Hyperliquid Assistance Fund. Среди участников команды числятся признанные эксперты, включая бывшего президента Uniswap Labs Макса Ледера (MC Lader), однако часть сообщества выразила сомнения относительно сроков реализации и источников финансирования данного проекта. Позиционирование команды строится на статусе наиболее “локального” кандидата, сочетающего регуляторное соответствие, экспертизу в ончейн-пространстве и обязательства по возврату ценности в экосистему. Плюсы неоспоримы: заслуживающий доверия внутренний проект, готовый обеспечить соблюдение нормативных требований и максимальную синхронизацию интересов с $HYPE. Минусы заключаются в скепсисе некоторых участников относительно целесообразности сроков запуска и наличия у команды достаточных ресурсов для масштабирования.
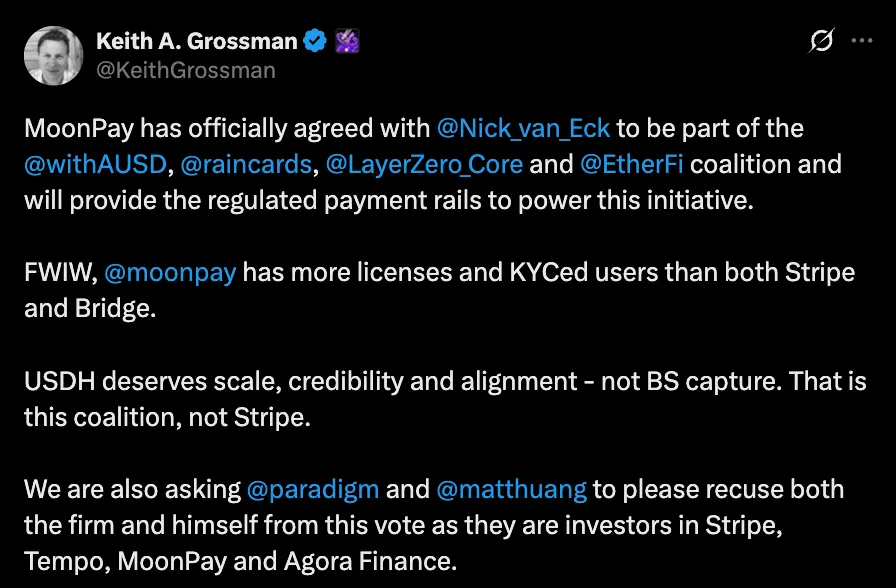
Предложение, набирающее заметную динамику, исходит от Agora — провайдера инфраструктуры для стейблкоинов, которая консолидировала союз опытных партнеров. За спиной Agora стоит MoonPay, сервис криптовалютных пополнений, чья сеть лицензированных юрисдикций и число верифицированных через KYC пользователей превосходят показатели Stripe;
Rain, предоставляющий бесшовные решения для ончейн-транзакций и выдачи карт; а также LayerZero, гарантирующий оптимальную кроссчейн-интероперабельность.
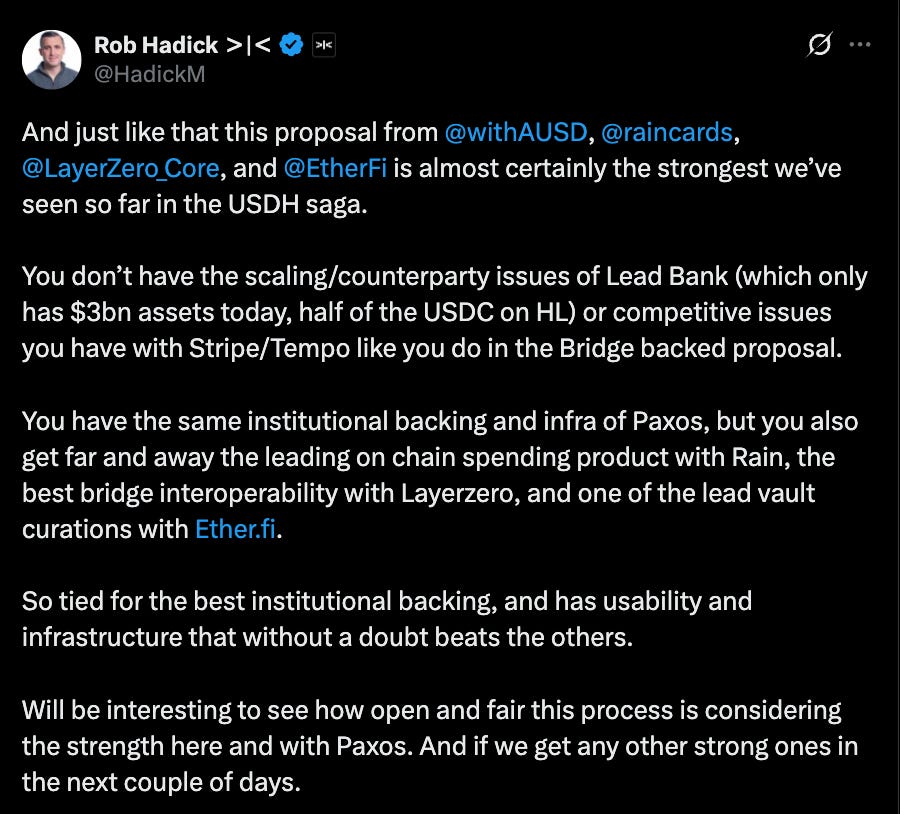
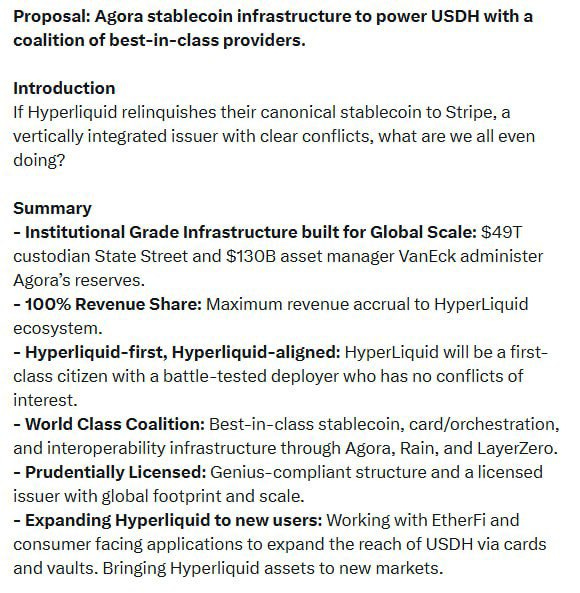
Получив поддержку последнего раунда финансирования на 50 млн долларов под руководством Paradigm, Agora делает ставку на регуляторное соответствие через механизм доказательств резервов и позиционирует себя как структуру, чьи интересы полностью совпадают с целями Hyperliquid. Резервы проекта будут находиться в кастодиальном управлении State Street, управляться VanEck, а их подтверждение обеспечивать Chaos Labs. Команда обязуется привлечь стартовую ликвидность объемом не менее 10 млн долларов через партнеров в лице Cross River и Customers Bank. Их инициатива предлагает зрелую, институционально обеспеченную модель с фундаментальным обязательством: каждый доллар чистого дохода от резервов USDH будет направлен обратно в экосистему Hyperliquid. Фактически это означает прямое конвертирование роста капитализации стейблкоина в доходы для холдеров HYPE. Ключевые преимущества заключаются в институциональном авторитете, финансовой поддержке и развитых каналах дистрибуции. Тем не менее, зависимость от классических банковских и кастодиальных структур рискнет вернуть те офчейн-ограничения, ради преодоления которых изначально и создавался USDH.
**Stripe** представила инициативу, осуществленную благодаря покупке **Bridge** за 1,1 млрд долларов, нацеленную на превращение USDH в опорный элемент глобальной платежной сети стейблкоинов. Инфраструктура Bridge уже позволяет корпоративным клиентам в более чем 100 странах принимать и проводить расчеты платежами в стейблкоинах (включая USDC) при минимальных комиссиях и практически в режиме реального времени; интеграция же со Stripe добавляет регуляторное доверие, удобный для разработчиков стек API и бесшовное подключение к карточным и платежным системам. Параллельно компания планирует внедрить собственный фиатный стейблкоин USDB в рамках экосистемы Bridge, что призвано минимизировать затраты на внешние блокчейны и сформировать защищающий экономический контур. Достоинства очевидны: масштабирование бренда и дистрибуционные мощности Stripe способны вывести USDH в мейнстримный бизнес-сегмент. Однако ключевой риск кроется в стратегическом доминировании: вертикально интегрированный финтех-гигант, обладающий собственным публичным блокчейном (Tempo) и кошельком (Privy), способен в перспективе захватить полный контроль над базовым монетарным слоем Hyperliquid.
Остальные претенденты выбрали альтернативные пути. **Paxos** — регулируемый доверительный оператор из Нью-Йорка — предложил наиболее консервативную конфигурацию с приоритетом полного комплайенса. Paxos обязуется направлять 95% дохода от процентных ставок резервов USDH напрямую на программы обратного выкупа HYPE. Дополнительно компания гарантирует листинг HYPE во всех поддерживаемых ею сетях, включая PayPal, Venmo и MercadoLibre, что предоставляет недоступные иным участникам институциональные каналы дистрибуции. Несмотря на то что регуляторный ландшафт США стал значительно лояльнее в период администрации Трампа, Paxos остается безусловным фаворитом для сторонников долгосрочной легитимности USDH, опирающихся на проверенную устойчивость и официальное одобрение регуляторов. Главный недостаток кроется в тотальной зависимости от классического фиатного кастодиального хранения, что сопряжено с рисками американской банковской системы и регулирования — именно подобная уязвимость ранее привела к закрытию проекта BUSD.
В противовес им, **Frax Finance** предлагает архитектуру, рожденную непосредственно в среде DeFi. Сформировавшись внутри криптоэкосистемы, предложение Frax отдает приоритет ончейн-механикам, глубокому управлению со стороны сообщества и стратегии распределения прибыли, ориентированной на криптоэнтузиастов. Данная кампания делает ставку на видение будущего USDH как максимально децентрализованного актива с фокусом на развитие силами сообщества. Конструкция предусматривает обеспечение USDH в пропорции 1:1 активом frxUSD и государственными облигациями под управлением профильных гигантов вроде BlackRock, обеспечивая при этом бесшовный свопинг на USDC, USDT, frxUSD и фиатные деньги. Frax также берет на себя обязательство направлять 100% генерируемого дохода напрямую пользователям Hyperliquid, делегируя полномочия по управлению исключительно валидаторам. Главное преимущество заключается в проверенной временем высоодоходной модели, движимой сообществом и полностью резонирующей с принципами криптографии; главный минус кроется в зависимости от frxUSD и традиционных офчейн-облигаций, что может создать внешние точки отказа и ограничить массовое внедрение на фоне классических фиатных институтов.
**Konelia** представляет собой скромного и малоизвестного участника гонки за USDH, подавшего заявку через стандартный ончейн-аукционный процесс, используемый ведущими игроками. Их концепция акцентирует внимание на строгой регуляторной эмиссии, профессиональном управлении резервами и глубокой интеграции архитектуры специально под высокопроизводительный L1 блокчейн Hyperliquid. В отличие от явных фаворитов, данное предложение не раскрывает подробных технических или финансовых деталей и привлекло сравнительно небольшое внимание сообщества. Будучи официально признанной полноправным кандидатом, Konelia воспринимается скорее как внешний фактор, нежели потенциальный лидер. Ее несомненный плюс заключается в легальном статусе и целенаправленном адаптивном предложении для L1, однако отсутствие детализации, низкой узнаваемости бренда и минимальная поддержка аудитории ставят ее в заведомо уязвимое положение по сравнению с конкурентами, опирающимися на массивный капитал.
В заключение, команда **xdfi**, объединяющая ветеранов DeFi-пространства из проектов SushiSwap и LayerZero, представила архитектуру полностью криптоколлатерализованного кроссчейн-стейблкоина USDH, сразу ориентированного на работу в 23 EVM-сетях. Обеспеченный пулом ликвидности из ETH, BTC, USDC и AVAX, баланс актива будет синхронизироваться нативно между разными сетями посредством инфраструктуры xD, что полностью исключает использование сторонних мостов и проблему фрагментации ликвидности. Модель распределения доходов предусматривает выделение 69% на DAO-управление $HYPE, 30% — вольным валидаторам и 1% — на техническую поддержку протокола, что окончательно закрепляет статус USDH как общинного актива, независимого от банков и кастодиальных структур. Ключевое преимущество заключается в сопротивляемости цензуре и аскетичном крипто-дизайне, который многократно усиливает позиционирование Hyperliquid как магнитчика для ликвидности; главный риск кроется в том, что ценовая стабильность напрямую зависит от волатильности крипто-залогов, а проект на данном этапе лишен необходимой регуляторной базы для выхода в массовый сегмент.
**Curve** выбрала альтернативный вектор, заняв позицию стратегического партнера, а не прямого конкурента. Опора на proprietary механизм crvUSD LLAMMA побудила Curve предложить дуальную структуру стейблкоинов: регулируемый USDH (гарантируемый Paxos или Agora) и децентрализованный dUSDH, обеспеченный HYPE и HLP, функционирующий поверх инфраструктуры Curve CDP и управляемый через механизмы управления Hyperliquid. Подобная архитектура способна развернуть широкий спектр стратегий (револьверные кредиты, леверидж, фарминг доходности), одновременно генерируя мощную сетевую ценность для экосистемы HYPE и HLP. Curve акцентирует внимание на высокой резистентности crvUSD к рыночной волатильности и надежности пегирования, предлагая гибкие условия лицензирования и подчеркивая, что уже работающая CDP-модель с объемом залогов в $100 млн успешно генерирует от $2,5 до $10 млн валовой прибыли ежегодно. Безусловное преимущество заключается в сбалансированной гибридной модели (“лучшее из двух миров”), объединяющей строгий комплайенс с децентрализованными опциями; недостатки же касаются возможного размывания ликвидности и размытия бренда из-за дивергенции двух токенов, а также рекурсивного риска (рефлексивности), возникающего при использовании внутренних активов Hyperliquid в качестве основного залогового обеспечения.
Расширение прав через децентрализацию
Окончательное решение будет вынесено валидаторами Hyperliquid посредством проведения ончейн-голосования. Демонстрируя стремление к максимальной объективности и сохранению управляющего импульса внутри сообщества, фонд Hyperliquid официально объявил о том, что сам воздержится от участия в голосовании —это важный шаг в сторону истинной децентрализации.
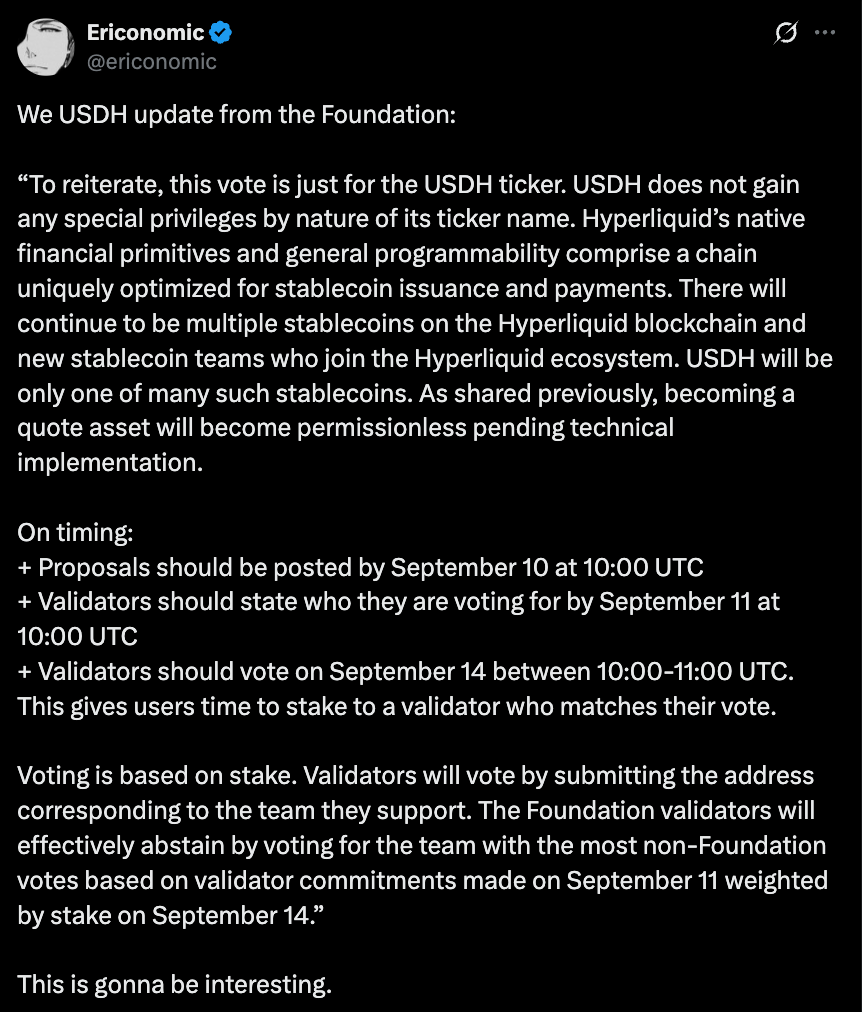
Выразив твердую поддержку воле большинств, фонд сознательно отказывается от прямого вмешательства —этим самым снимая любые опасения в адрес излишней централизации и однозначно обозначая, что бремя принятия финальных решений полностью ложится на плечи непосредственных стейкхолдеров.
14 сентября предстоит не просто голосование —это станет настоящим тестом на эволюцию протокольного управления в сфере DeFi. Мы наблюдаем качественный переход от символических дискуссий о комиссионных сборах к практическому распределению контрактов объемом в сотни миллионов долларов, где слово остается за прямым голосованием самого сообщества.