


JPMorgan принимает кредиты под залог биткоинов, финансовые гиганты Уолл-стрит поддерживают RWA на фоне набирающей силы криптовалютной волны
Автор: Лян Юй
Редактор: Чжао Идань
«Как будто я считаю, что вы не должны курить, но я защищаю ваше право курить. Теперь я защищаю ваше право покупать биткоин, делайте это», — заявил в ходе недавнего публичного выступления генеральный директор JPMorgan Джейми·Даймон. Эти слова ознаменовали серьезный перелом в позиции этого лидера Уолл-стрит, который ранее называл биткоин «мошенничеством».
Почти одновременно JPMorgan активно готовит прорывную услугу: разрешение клиентам брать кредиты под залог криптовалют, таких как биткоин и эфириум, запуск которой возможен уже в 2026 году. Этот шаг знаменует не только масштабную трансформацию традиционного банковского дела, но и согласуется с недавним историческим законодательством США — Закон—ом о национальных инновациях и регулировании стейблкоинов (закон GENIUS). С установлением регуляторных рамок полным ходом разворачивается революция цифровых активов, возглавляемая гигантами Уолл-стрит.
Ледокол политики: легализация стейблкоинов открывает новую эру цифровых активов
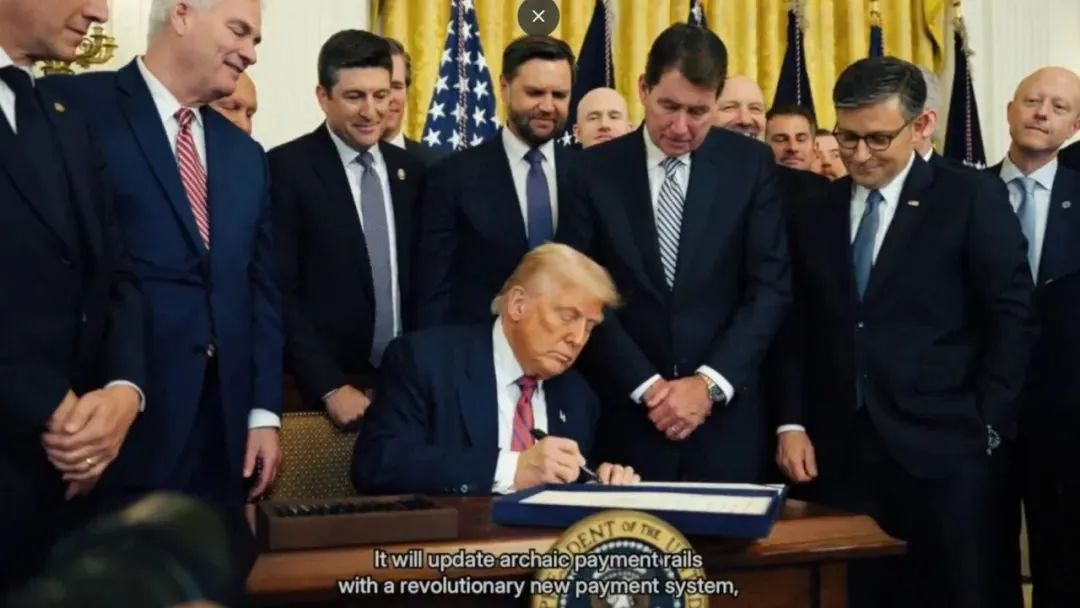
В июле 2025 года регуляторная система финансов США пережила исторический момент. Президент Трамп официально подписал «GENIUS», создав первую на федеральном уровне США регуляторную рамку для стейблкоинов.
Этот закон вместе с находящимся на рассмотрении «CLARITY» символизирует «разморозку» регулирования цифровых активов в США, смещая фокус рынка с политических маневров на практическое строительство инфраструктуры.
В последнем исследовательском отчете Merrill Lynch прогнозирует, что в ближайшие 2–3 года стейблкоины окажут «очевидное» разрушительное влияние на депозитную базу традиционных банков и платежные системы.
Стратегическое значение закона выходит далеко за рамки технологий. Министр финансов США четко дал понять, что данный закон стимулирует спрос на казначейские облигации США со стороны рынка, смягчая текущее давление по долговым обязательствам 5. Согласно расчетам, при расширении рынка стейблкоинов до 2 трлн долларов эмитенты должны будут разместить около 1,8 трлн долларов облигаций Казначейства США, что может дополнительно снизить доходность последних.
«Разморозка регулирования открыла двери для инноваций в сфере цифровых активов в банковской сфере», — прокомментировал аналитик Уолл-стрит. «Тот, кто первым захватит преимущество первых шагов в области стейблкоинов и RWA, сможет занять господствующие высоты в следующем витке финансовой конкуренции.»
JPMorgan: от скептика к лидеру в сфере цифровых активов
Путь трансформации JPMorgan крайне драматичен. Под руководством Даймона этот гигант Уолл-стрит был известен своей критической позицией по отношению к криптовалютам. Сегодня он становится образцом того, как традиционные финансовые институты принимают цифровые активы.
На последнем телефонном звонке по результатам квартального отчета, отвечая на вопрос о технологиях платежей криптовалютами, Даймон заявил: «Мы будем одновременно работать с депозитными токенами JPMorgan и стейблкоинами, чтобы освоить их и стать в этом экспертами». Это прагматичное отношение отражает стратегическую перестройку всего банковского сектора перед волной цифровых активов.
JPMorgan уже запустил для институциональных клиентов первый в американском банковском секторе продукт токенизированных депозитов JPMD, а также активно исследует направление кредитования под залог криптовалют. По словам осведомленных источников, эта программа позволит клиентам использовать такие цифровые активы, как биткоин и эфириум, в качестве залога; ее запуск возможен уже в 2026 году.
Поскольку требования Базельского соглашения III предусматривают коэффициент риска в 1250% для прямых криптоэкспозиций, JPMorgan, скорее всего, будет опираться на внешних операторов хранения, таких как Coinbase, для управления залогами в случае дефолта. Данная модель сотрудничества предлагает новый подход к интеграции традиционных финансов и криптоэкосистемы.
Сегмент RWA: гонка токенизации среди гигантов Уолл-стрит
Morgan Stanley: токенизация продуктов частного управления состоянием
В июне 2025 года Morgan Stanley через инвестируемую им цифровую торговую платформу Volcano Exchange (VEX) впервые в мире выпустила RWA-токен «HL». Данный токен привязан к правам на будущую доходность топ-продуктов частного банка; объем эмиссии составил 20 млн долларов (200 млн токенов), что обеспечило возможность фракционирования и торговли услуг частного банка с высоким порогом входа. Токен «HL» стал первым случаем, когда ведущий инвестиционный банк Уолл-стрит перевел права на доходность эксклюзивных услуг для своих ключевых клиентов с высоким капиталом напрямую в блокчейн. Это знаменует переход RWA от инфраструктурных экспериментов к инновациям в базовой бизнес-модели, направленным на расширение границ клиентской базы управления активами. Данная мера не только отражает цифровую трансформацию управления богатством высокомиллионеров, но и демонстрирует постепенное углубление финансовых учреждений в токенизацию активов и эволюцию от периферийных приложений к инновациям в основных бизнес-моделях.
Во-первых, эксперимент Morgan Stanley с токенизацией «HL» напрямую преобразует будущие доходы от топ-продуктов частного банка в цифровые активы. Это инновационное решение делает высокоресурсные услуги по управлению капиталом дробимыми и торгуемыми, преодолевая традиционную однообразную и закрытую структуру частных банков. Такая модель токенизации не только повышает ликвидность активов, но и эффективно снижает порог входа для клиентов, потенциально расширяя границы клиентской базы управления богатством. Таким образом, Morgan Stanley способен сохранить эксклюзивный доступ к клиентам с высоким капиталом, параллельно усиливая прозрачность и отслеживаемость активов благодаря блокчейн-технологиям, что укрепляет доверие клиентов.
Если смотреть на общие отраслевые тенденции, данный пример показывает, что токенизация RWA переходит от стадии инфраструктурных испытаний к инновациям в базовых бизнес-моделях. Исследуя токенизацию, Morgan Stanley переводит права на доходность в основе услуг для клиентов с высоким капиталом в блокчейн, постепенно стимулируя всестороннее присутствие традиционных финансовых учреждений в сфере цифровых активов. Что еще важнее, по мере роста спроса рынка на прозрачность, ликвидность и эффективность, токенизация RWA становится ключевым конкурентным преимуществом в управлении богатством будущего. Эта инновация делает услуги по управлению капиталом более гибкими и настраиваемыми, одновременно открывая новые пространства для роста глобального частного банковского бизнеса.
Goldman Sachs: выделение платформы цифровых активов и расширение мультиактивов
Руководитель направления цифровых активов Goldman Sachs Мэтью Макдермотт на конференции TOKEN2049 в Дубае заявил, что банк планирует запустить круглосуточную службу торговли (24/7) токенизированными казначейскими облигациями США и паями фондов денежного рынка. Выступая оператором торговой площадки деривативов по криптовалютам, Goldman Sachs также сообщил о планах запустить три проекта токенизации в 2025 году, включая токенизацию американских фондов и евро-деноминированные цифровые облигации.
Данная стратегия демонстрирует активное расширение Goldman Sachs в сфере токенизации RWA, особенно глубокое исследование в области повышения ликвидности активов и эффективности торговли. Токенизируя традиционные финансовые активы и предлагая круглосуточную торговлю, Goldman Sachs не только преодолевает временные ограничения традиционных рынков, но и предоставляет глобальным инвесторам более гибкие варианты распределения активов.
Кроме того, Goldman Sachs рассматривает возможность выделения своей платформы цифровых активов (GS DAP) в самостоятельную правовую форму с целью повышения эффективности обслуживания и рыночной ликвидности. Этот шаг знаменует дальнейшее углубление стратегии банка в сфере цифровых активов, направленной на более точное удовлетворение потребностей институциональных клиентов и усиление конкурентоспособности посредством более гибкой операционной модели. Данные меры не только укрепляют лидерство Goldman Sachs в инновациях цифровых активов, но и оказывают существенную поддержку цифровой трансформации мировых рынков капитала.
Финансовая система Швейцарии: двойная стратегия центрального банка и коммерческих банков
Инновации Швейцарии в сфере токенизации RWA имеют большое значение. Национальный банк Швейцарии (SNB) продлил пилотный проект расчетов по токенизированным активам и планирует интегрировать его в систему реального времени для суммарных расчетов (RTGS). Эта мера не только повышает безопасность токенизированных активов, но и усиливает их интероперабельность с традиционными платежными системами, закладывая основу для беспрепятственного обращения таких активов в мировой финансовой системе. Используя расчеты в центральнобанковских деньгах в качестве «золотого стандарта», SNB обеспечивает образец соответствия требованиям для глобальной токенизации RWA и гарантирует взаимное проникновение цифровых и традиционных активов в более широкой финансовой экосистеме.
Тем временем группа UBS активно участвует в проекте «Evergreen» Комиссии по надзору за финансами Гонконга, выпуская токенизированные зеленые облигации с использованием «смешанной модели». Эта инновация не только снижает технологический барьер, но и стимулирует применение устойчивого финансирования в блокчейне, добавляя новое дыхание глобальному рынку зеленой финансов. Серия шагов Швейцарии демонстрирует, как традиционные финансы при поддержке центральных банков и четких регуляторных рамках продвигают цифровую трансформацию активов. Благодаря этим действиям Швейцария предоставляет другим странам ценный опыт в области совместимости нормативных требований и строительства инфраструктуры для глобальной токенизации RWA, способствуя цифровой трансформации мировой финансовой системы.
Citigroup: испытания токенизации фондов прямых инвестиций
В июле 2025 года Citigroup совместно с WisdomTree и Wellington Management запустила сквозное испытание по токенизации фондов прямых инвестиций (PE) на специализированной для финансовых учреждений подсети Avalanche Spruce. Испытание охватывает передачу токенов, вторичную торговлю и функции маржинального кредитования с целью проверки потенциала автоматизации соответствия нормативным требованиям и повышения ликвидности частных активов. Этот шаг является ключевым расширением Citigroup после запуска в 2024 году «Citi Token Services» (токенизация депозитов) в сторону более дорогостоящих и сложных категорий активов (фонды PE) и продолжением ее стратегии по построению институциональной инфраструктуры для RWA.
Испытания Citigroup по токенизации фондов PE на подсети Avalanche Evergreen выявляют новый тренд традиционных финансов в размещении RWA: поиск баланса между «соответствием требованиям» и «эффективностью в блокчейне». Столкнувшись с долговременными проблемами низких ликвидности и прозрачности частных активов, Citigroup использует архитектуру разрешенной цепи, обходя риски KYC/AML публичных сетей и сохраняя преимущества блокчейна, такие как автоматизация клиринга и компонуемость активов. Эта экспериментальная модель «полупрозрачная/сильно изолированная» становится основным выбором для традиционных финансовых учреждений. Более важно то, что Citigroup перевела «вывод активов в блокчейн» из периферийного хранения в реконструкцию основных бизнес-процессов, что знаменует переход конкуренции в области токенизации RWA от вопроса «можно ли это делать?» к новой фазе «кто сделает это глубже и быстрее?».
Deutsche Bank: стейблкоины и токенизированные депозиты
В июне 2025 года Deutsche Bank объявил о серьезной оценке возможности выпуска стейблкоина на базе евро и разработки системы токенизированных депозитов, цель которых — оптимизировать эффективность платежей и значительно сократить стоимость трансграничных расчетов. Стратегически банк может выпустить валюту самостоятельно или искать партнерства в консорциуме. В рамках нормативных правил Закона ЕС о рынках криптоактивов (MiCA) этот шаг Deutsche Bank касается не только повышения эффективности, но и представляет собой стратегическую меру по борьбе за право голоса в цифровой финансовой инфраструктуре еврозоны на фоне глобального доминирования стейблкоинов на основе доллара США.
Данная мера является не просто технологическим новшеством для улучшения эффективности платежей и снижения расходов на трансграничные расчеты, но и глубокой стратегической постановкой, направленной на захват лидерства в цифровой финансовой инфраструктуре еврозоны.
На глобальном рынке стейблкоинов, где доминирует доллар США, выпуск стейблкоина на базе евро отражает стремление Deutsche Bank к усилению влияния в цифровой финансовой сфере еврозоны. Выпуская такой стейблкоин, банк не только повысит свою конкурентоспособность в трансграничных платежах и расчетах, но и займет лидирующие позиции в цифровой трансформации европейских финансовых рынков. Успешная реализация этой стратегии эффективно ускорит обращение евро в цифровой финансовой экосистеме и усилит влияние еврозоны в мировой финансовой архитектуре.
Эта стратегия Deutsche Bank основывается на гарантиях соответствия требованиям в нормативной базе MiCA, продвигая глубокую интеграцию токенизации финансовых активов и цифровой инфраструктурой. Разрабатывая систему токенизированных депозитов, банк не только внедряет цифровые решения для традиционных вкладов, но и прокладывает путь к масштабной токенизации активов. Подобная трансформация не только повышает ликвидность активов и снижает трансграничные издержки, но и укрепляет трансграничное сотрудничество между финансовыми учреждениями. Данное позиционирование Deutsche Bank свидетельствует о том, что традиционные финансовые институты используют технологии цифровых активов для модернизации глобальной платежной системы, а также предвещает, что токенизация RWA станет одним из ключевых конкурентных преимуществ в сфере цифровых активов будущего.
Вызовы и перспективы: развилка слияния цифровых активов
Несмотря на высокий уровень энтузиазма, традиционные банки сталкиваются с множеством вызовов на пути принятия цифровых активов. Интероперабельность, барьеры затрат и потребности клиентов остаются наиболее острыми проблемами на данный момент.
Исходя из потребности в интероперабельности и огромной существующей клиентской базы, банковский сектор, похоже, отдает предпочтение запуску решений на базе стейблкоинов через формирование консорциумов. Отчет Merrill Lynch указывает, что, несмотря на активное позиционирование банков, текущий интерес клиентов к стейблкоинам остается «приглушенным». Однако почти все банки заявляют, что внимательно следят за развитием событий и полностью готовы быстро действовать, как только спрос клиентов ускорится.
Трансграничные платежи считаются наиболее перспективным направлением для прорыва. Генеральный директор Bank of America Гунджан Кедиа отметил, что, хотя стейблкоины могут усилить конкуренцию в сегменте услуг по управлению движением средств, они вряд ли существенно повлияют на бизнес банковских карт и эквайринг для мерчантов.
Глядя в будущее, с внедрением закона GENIUS и продвижением закона CLARITY интеграция цифровых активов с традиционными финансами выйдет на скоростную рельсу. Когда JPMorgan делает первый шаг в направлении кредитования под залог криптовалют, Citigroup углубляется в токенизацию фондов PE, а Deutsche Bank исследует токенизацию фондов, слияние традиционных финансов и цифровых активов становится необратимым.
Будущая форма финансовой архитектуры незаметно конструируется на блокчейне. Когда самые консервативные гиганты банков Уолл-стрит начинают принимать цифровые активы, а Даймон, некогда называвший биткоин «обманом», начал защищать право людей на покупку биткоина, глубокая трансформация финансовой системы уже тихо стартовала.
Результат этой трансформации определит, кто сможет обладать правом определять правила игры в финансовой сфере в эпоху цифровой экономики.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News















