В чём разница между биткоин-майнерами и золотодобытчиками?
Автор: Джеймс Баттерфилл
Перевод: Аки, Wu Shuo Blockchain
Золото и биткоин часто сравнивают как дефицитные несуверенные активы. Несмотря на обширные дискуссии об их инвестиционной привлекательности в качестве средств сбережения стоимости, сравнение на уровне производственных процессов встречается редко. Оба актива зависят от процесса добычи — физического для одного и цифрового для другого — чтобы ввести новое предложение в обращение. Характер обеих отраслей определяется цикличностью экономики, высокой капиталоемкостью и тесными связями с рынком энергии.
Однако механизмы и стимулы в добыче биткоина имеют нюансы по сравнению с золотодобычей, которые в конечном итоге оказывают существенное влияние на экономическую структуру и стратегические расстановки игроков отрасли. Данный отчет проведет вас через некоторые сходства, но еще большую ценность представляют собой их существенные различия.
Дефицит активов обусловлен физической и вычислительной добычей
Добыча золота — это процесс с многовековой историей, включающий извлечение и рафинирование металлов из недр земли. Он требует поиска подходящих месторождений, получения лицензий и прав на землю, использования тяжелой техники для извлечения руды под землей, а затем химической обработки для отделения металла, готового к последующему распределению.
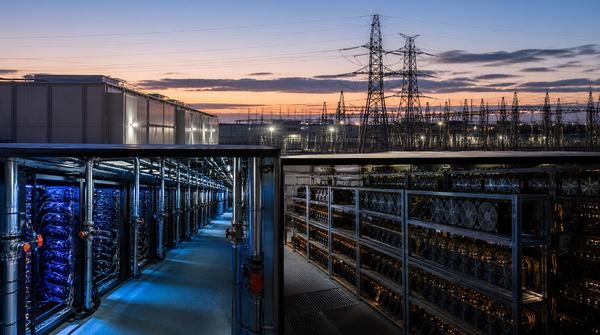
Напротив, добыча биткоина требует повторения вычислительных процессов в форме соревнования, чтобы решить пакеты транзакций биткоина и заработать новые выпущенные биткоины и комиссии за транзакции. Этот процесс известен как доказательство выполненной работы (Proof of Work) и требует закупки стойкового пространства, электроэнергии и специализированного оборудования (ASIC) для эффективного выполнения вычислений, после чего результаты передаются в сеть биткоина через интернет.
В обеих системах добыча является неизбежно дорогостоящим процессом, поддерживающим дефицит каждого актива: дефицит биткоина поддерживается кодом и конкуренцией; дефицит золота определяется физическими и геологическими факторами. Однако способы извлечения дефицита, экономические модели производителей и их эволюция со временем практически не имеют ничего общего.
Экономическая модель добычи биткоина: конкуренция, технологический прогресс и диверсификация источников дохода
Экономическая модель золотодобычи относительно предсказуема. Компании обычно могут довольно точно прогнозировать запасы, содержание полезного компонента в руде и график добычи, хотя первоначальные прогнозы могут сильно отклоняться: лишь около одной пятой проектов золотодобычи оказывается прибыльным на протяжении всего своего жизненного цикла. Основные затраты — труд, энергия, оборудование, соответствие требованиям регуляторов и рекультивация земель — могут быть заблаговременно прогнозированы с высокой точностью. Амортизация возникает в основном из-за естественного износа оборудования или истощения запасов. Основной краткосрочной и среднесрочной неопределенностью обычно остается стабильность цен на золотом рынке, при этом эти колебания невелики. Кроме того, почти все эти затраты можно эффективно хеджировать.
Напротив, добыча биткоина более динамична и непредсказуема. Доход компании зависит не только от относительной волатильности рыночной цены биткоина, но и от его доли в глобальном хешрейте (то есть: глобальной конкуренции). Если другие майнеры будут расширять деятельность более агрессивно, даже если ваши операции останутся неизменными, ваш относительный объем добычи может снизиться. Это переменная величина, которую майнерам необходимо постоянно учитывать в процессе эксплуатации.
Следовательно, наше первое отличие заключается в том, что, в отличие от относительно стабильных прогнозов производства в золотодобыче, майнеры биткоина сталкиваются с вызовами производственной неопределенности, обусловленной входом и выходом участников отрасли и изменением их стратегий.
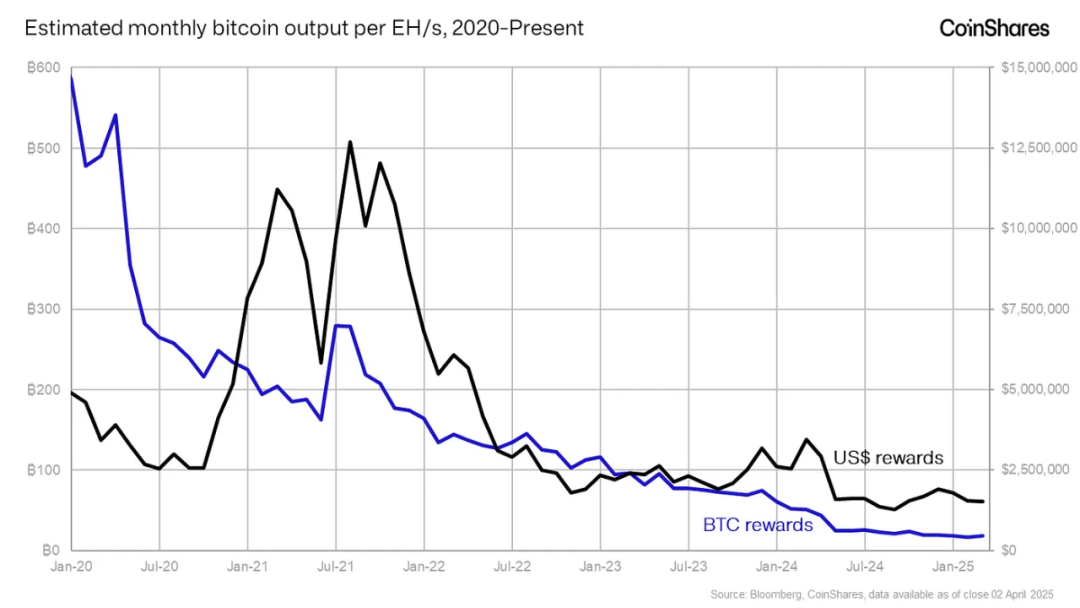
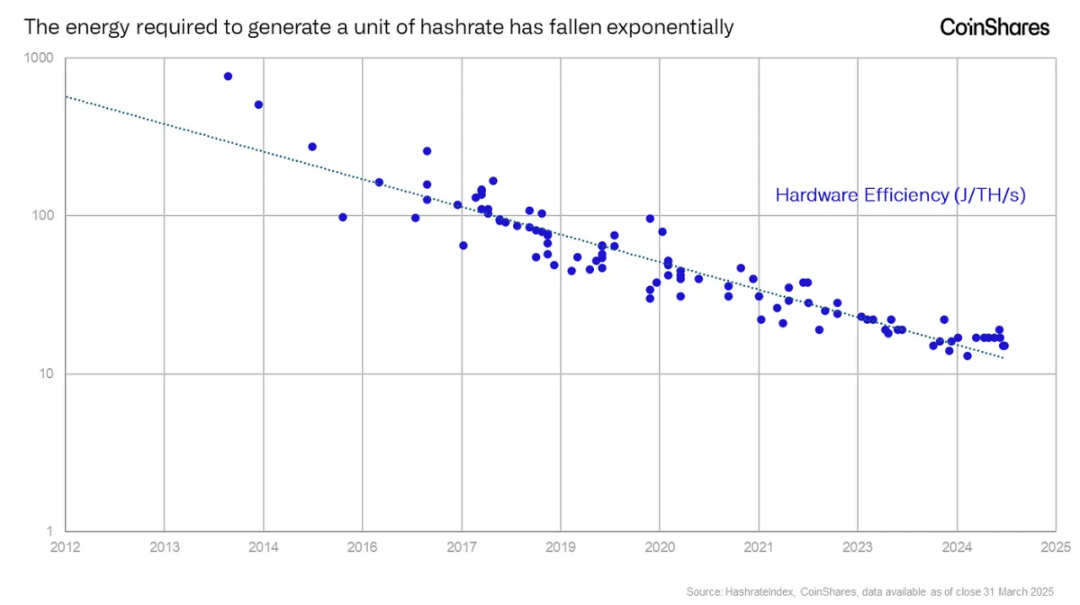
Одним из важнейших затрат компаний по добыче биткоина является амортизация, особенно оборудования ASIC. Чипы в этих майнерах быстро растут в эффективности, заставляя компании обновлять оборудование до наступления естественного износа, чтобы сохранить конкурентоспособность. Это означает, что амортизационные расходы происходят на временной шкале технологического прогресса, а не физического износа оборудования. Это значительная статья расходов — хотя и не связанная с прямым денежным оттоком в моменте признания убытка — которая резко контрастирует с золотодобычей, где срок службы горнодобывающего оборудования значительно дольше, поскольку оно уже исчерпало потенциал большинства улучшений эффективности.
Производство биткоина под влиянием изменения отраслевой конкуренции и коротких циклов амортизации создает непрерывное давление на майнеров, заставляя их реинвестировать средства в покупку нового оборудования для поддержания уровней добычи — то, что эксперты часто называют «беговым колесом хомяка ASIC».
Но у биткоина также есть фундаментальное преимущество перед золотом в структуре доходов. Золотодобытчики зарабатывают исключительно на извлечении и продаже нереализованных запасов. Майнеры биткоина же зарабатывают как на извлечении нереализованных новых монет, так и на комиссиях за транзакции. Комиссии предоставляют майнерам источник дохода от уже находящихся в обращении монет, который колеблется в зависимости от спроса на переводы биткоинов. По мере приближения биткоина к жесткому пределу предложения в 21 миллион монет, комиссии станут все более важным источником дохода — динамикой, которой нет у золотодобытчиков.
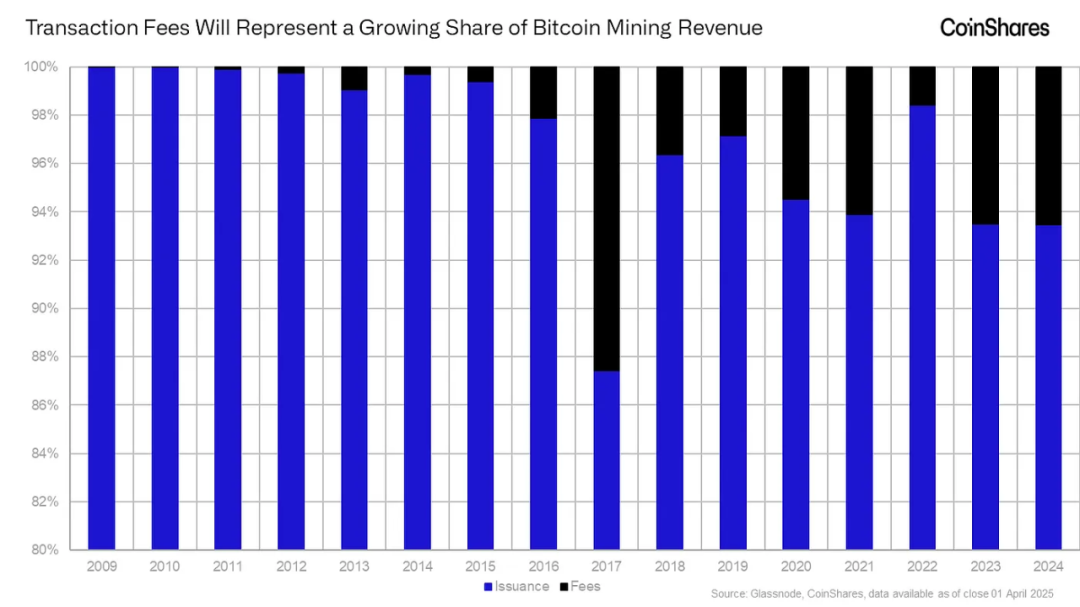
Примечание: ось Y отображает, что нижняя часть графика начинается с отметки 80%.
Наконец, одно из ключевых долгосрочных преимуществ добычи биткоина — возможность переработки побочных продуктов операционной деятельности — тепла. При прохождении электричества через майнеры генерируется огромное количество тепла, которое можно улавливать и направлять на другие цели, такие как промышленные процессы, тепличные сельское хозяйство или обогрев жилых помещений и целых районов. Это открывает для майнеров совершенно новые источники дохода. По мере стандартизации майнеров и увеличения сроков амортизации влияние вторичного использования тепла может дополнительно возрасти. Аналогичным образом, золотодобытчики также могут извлекать прибыль от продажи побочных продуктов, таких как серебро или цинк, которые обычно выявляются на этапе планирования проекта и используются для покрытия себестоимости добычи золота.
Будущее экологии добычи биткоина выглядит более перспективным, чем у золотодобычи
Хорошо известно, что золотодобыча по своей природе ориентирована на извлечение ресурсов и оставляет устойчивый физический след: вырубка лесов, загрязнение вод, хвостохранилища и разрушение экосистем. Во многих регионах это также вызывает обеспокоенность в вопросах прав на землю и безопасности труда.
С другой стороны, добыча биткоина не связана с физической добычей, а полностью опирается на электроэнергию. Это открывает возможности для интеграции с местной инфраструктурой — вместо конфликта. Благодаря мобильности и возможности оперативного снижения нагрузки майнеры могут выступать в роли стабилизаторов электросети, монетизируя энергию, которая иначе была бы потрачена впустую или изолирована (например, сжигаемый попутный газ, излишки гидроэнергии или ограниченная ветровая и солнечная энергия).
Многие недооценивают потенциал добычи биткоина в качестве субсидирования чистой энергетики и инструмента подтверждения подключения к электросети. Размещая объекты майнинга рядом с установками возобновляемой или ядерной генерации, майнеры могут улучшить экономическую эффективность проекта до подключения к сети — без необходимости полагаться на государственное субсидирование.
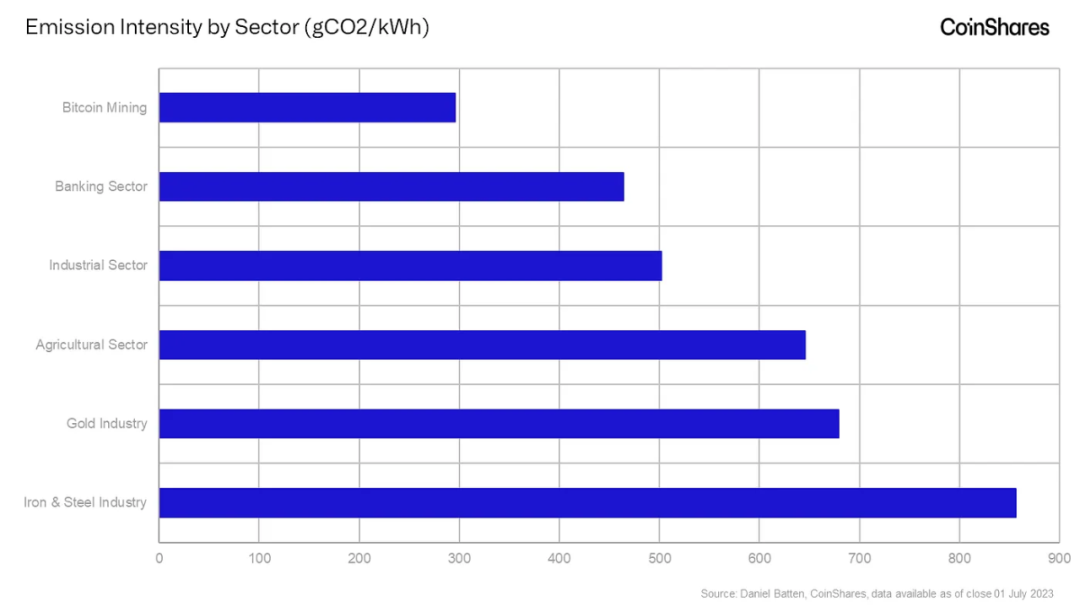
И наконец, хотя этот факт подробно задокументирован, стоит отметить, что углеродный след биткоина в среднем ниже и более прозрачен по сравнению с традиционными отраслями. Можно сказать, что биткоин даже необходим для беспрепятственного перехода к электросетям, основанным на возобновляемых источниках энергии.
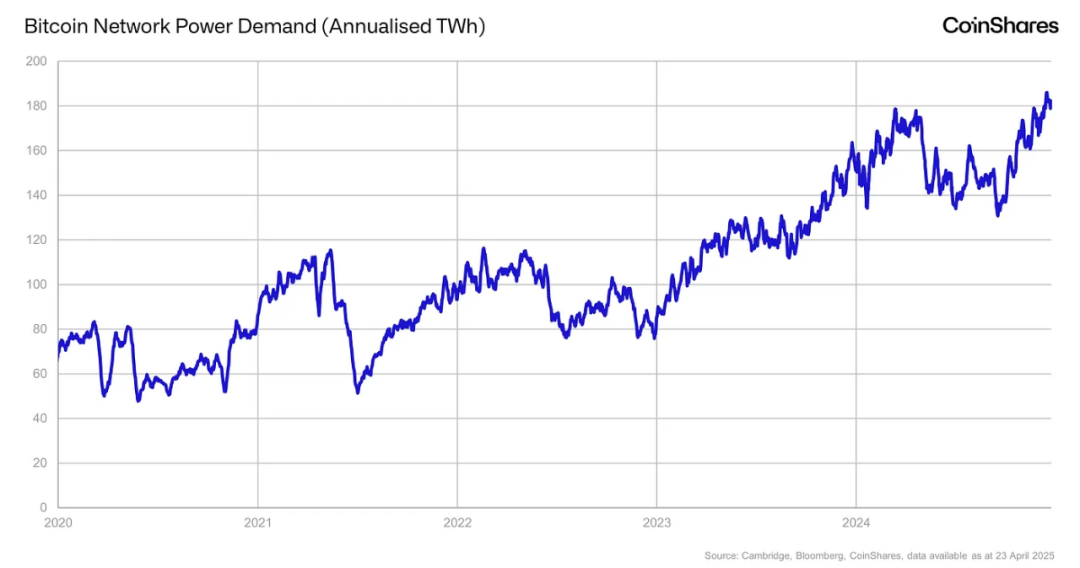
С момента пикового потребления энергии в 2024 году мы практически не наблюдали роста энергопотребления, что объясняется постоянным повышением эффективности нового оборудования: средняя текущая мощность потребления составляет всего 20 Вт/Th, что в пять раз превосходит показатели 2018 года.
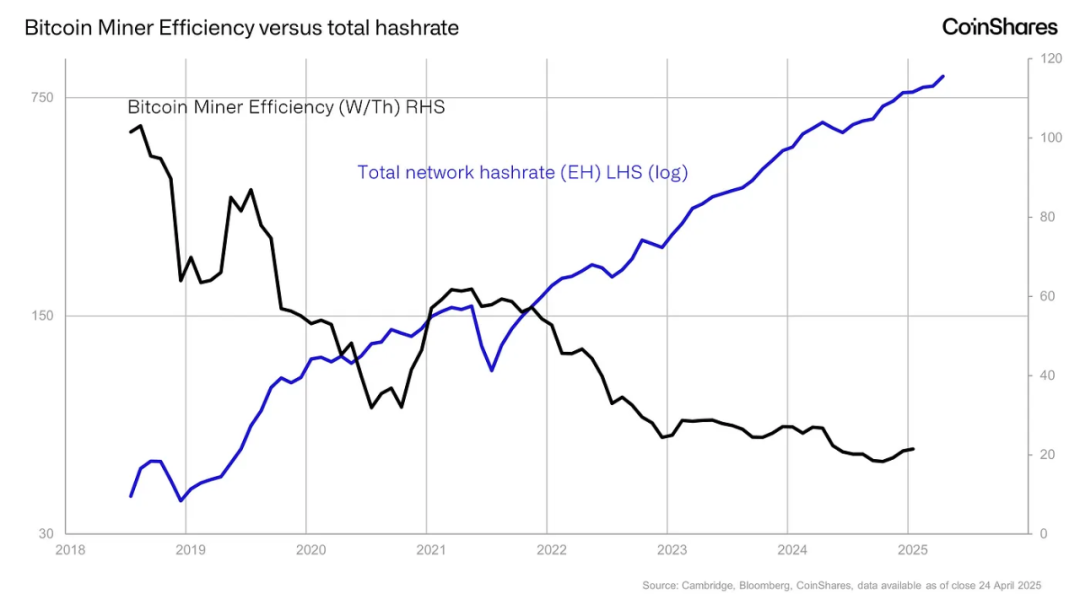
Инвестиционные характеристики добычи биткоина: быстрые циклы и технологический драйв
Оба сектора цикличны и чувствительны к ценам на свои производственные активы. Однако, в отличие от золотодобытчиков, которые обычно работают по многолетним графикам, майнеры биткоина могут быстрее масштабировать операции вверх или вниз в зависимости от рыночных условий. Это делает добычу биткоина более гибкой, но и более волатильной.
Публичные компании по добыче биткоина зачастую торгуются как акции технологического сектора с высоким коэффициентом бета, что отражает их чувствительность к цене биткоина и общему риску на рынке. Фактически, некоторые поставщики рыночных данных классифицируют публичных майнеров биткоина как технологический сектор, а не как традиционный энергетический или сырьевой.
Однако компании золотодобычи имеют более долгую историю и обычно страхуют будущие объемы продукции, что снижает их зависимость от колебаний цен на золото. Они традиционно классифицируются как сектор сырья и оцениваются так же, как производители традиционных товаров.
Способы формирования капитала также различаются. Золотодобытчики обычно привлекают финансирование на основе оценок запасов и долгосрочных планов разработки шахт. Напротив, майнеры биткоина действуют более прагматично и часто привлекают капитал в последние годы посредством прямых или конвертируемых эмиссий акций для поддержки быстрых апгрейдов оборудования или расширения дата-центров. Таким образом, майнеры биткоина больше зависят от рыночных настроений и тайминга циклов, работая в рамках более коротких периодов реинвестирования.
Добыча биткоина: инвестиционные возможности на стыке энергии, вычислений и будущих финансовых сетей
В долгосрочной перспективе золото и биткоин, вероятно, будут выполнять схожие макроэкономические функции, но их производственные экосистемы структурно различаются. Золотодобыча развивается медленнее, опирается на физическое извлечение и наносит вред окружающей среде, потребляя огромные ресурсы. Добыча биткоина, напротив, идет быстрее, модульна и все чаще интегрируется с современными энергетическими системами.
Для инвесторов это означает, что майнеры биткоена являются несовершенными цифровыми аналогами золотодобытчиков. Вместо этого они представляют новый класс капиталоемкой инфраструктуры, объединяющей инвестиционные возможности в сфере товарных циклов, энергорынков и технологических инноваций. Инвесторы с долгосрочным горизонтом должны рассматривать их как уникальный, абсолютно новый класс активов со своими собственными фундаментальными характеристиками, особенно на фоне растущей важности комиссий за транзакции и развивающихся партнерств в энергетике.
На наш взгляд, понимание этих нюансов необходимо для принятия обоснованных инвестиционных решений в условиях стремительного перехода к децентрализованным финансовым системам.
Как инвестиционный инструмент, майнеры биткоина предлагают не только возможность инвестировать в дефицитность, но и доступ к инфраструктуре дата-центров, росту рынка энергии и монетизации вычислительных мощностей — синергии, недоступной традиционной горнодобывающей промышленности.
Перспективы развития добычи биткоина
В целом, мы полагаем, что большинство вероятных макросценариев после «Дня освобождения» остаются благоприятными для биткоина. Введение взаимных тарифов может спровоцировать рост инфляции в США и странах-партнерах по торговле. Торговые партнеры США могут столкнуться с одновременным ростом инфляции и нисходящими тенденциями в экономике. Эта динамика может заставить их прибегнуть к более мягкой фискальной и монетарной политике — меры, которые обычно приводят к ослаблению валюты, тем самым усиливая привлекательность биткоина как несуверенного актива-защитника от инфляции.
В США перспективы выглядят более неоднозначно. Трамп и Бессент заявили о предпочтении более низких долгосрочных ставок доходности, особенно по 10-летним казначейским облигациям. Хотя мотивы за этим положением можно лишь предполагать — например, снижение бремени обслуживания долга или стимулирование рынков активов — такая позиция обычно благоприятствует активам, чувствительным к процентным ставкам, таким как биткоин. Однако сейчас наблюдается обратная ситуация: доходность 10-летних казначейских облигаций США снизилась ниже 4%, но затем восстановилась до 4,5%, а теперь составляет около 4,3%. Причинами являются сомнения в основах базовых позиций, ухудшение репутации США и日渐 шаткое положение доллара как глобальной резервной валюты, а настойчивое поддержание Трампом бескомпромиссной тарифной политики, которая может дополнительно подтолкнуть инфляцию к росту. Тем не менее, данный кризис искусственный, и его можно быстро обратить вспять через уступки по тарифам и заключение соглашений.
Тем не менее, эти сигналы могут также отражать снижение ожиданий прибыли фондового рынка в будущем, что вызывает опасения по поводу надвигающегося экономического замедления. Это несет ключевой риск для широкого рынка, включая биткоин. Если инвесторы продолжают воспринимать биткоин как высокорисковый актив с высоким коэффициентом бета, то на фоне глобального экономического спада это настроение может привести к синхронному движению биткоина вместе с акциями фондового рынка, несмотря на сохраняющийся нарратив о нем как об инструменте долгосрочного сбережения стоимости.
Тем не менее, с момента «Дня освобождения» биткоин показывал относительно лучшую динамику по сравнению с фондовым рынком. Эта устойчивость подчеркивает уникальные свойства биткоина: это глобально торгуемый, политически нейтральный актив с фиксированным предложением, доступный круглосуточно и без выходных. Поэтому участники рынка все чаще признают биткоин надежным инструментом долгосрочного сбережения стоимости.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @jbutterfill