Академия Huobi|Макроотчет по крипторынку: Постбычий период, тень торговой войны постепенно рассеивается, во второй половине года возможен отскок
Автор: Академия роста Huobi
Глава 1: Глобальная структура криптовалютного рынка в постбычью эпоху
Начиная с первой половины 2025 года криптовалютный рынок перешел в стадию «постбычьих» условий, демонстрируя высокую волатильность на уровне сопротивлений и структурную дивергенцию. Несмотря на то, что биткоин успешно обновил исторические максимумы благодаря циклу халвинга, он вскоре вошел в корректиционную фазу. На этом фоне политика ФРС США не перешла к ожидаемому смягчению, а обострение торговой напряженности между Китаем и США усилило макроэкономическую неопределенность, вновь окутав тенями весь криптовалютный рынок.
Рынок в этот период не являлся медвежьим в традиционном понимании и не продолжил масштабный рост, характерный для бычьего цикла, а оказался в переходной зоне после достижения пиковых значений. Снижение толерантности к риску и ослабление активности капитала не привели к системному кризису ликвидности, подобному 2022 году. Основные активы, такие как биткоин и эфир, по-прежнему привлекают институциональное пополнение портфелей. Ончейн-активность немного снизилась, но не ухудшилась значительно. В то же время новые нарративные секторы, такие как ИИ-блокчейны, рестейкинг и экосистемы мемкоинов, продолжают привлекать спекулятивный капитал, формируя ситуацию «сильных тем в условиях слабой рыночной конъюнктуры».
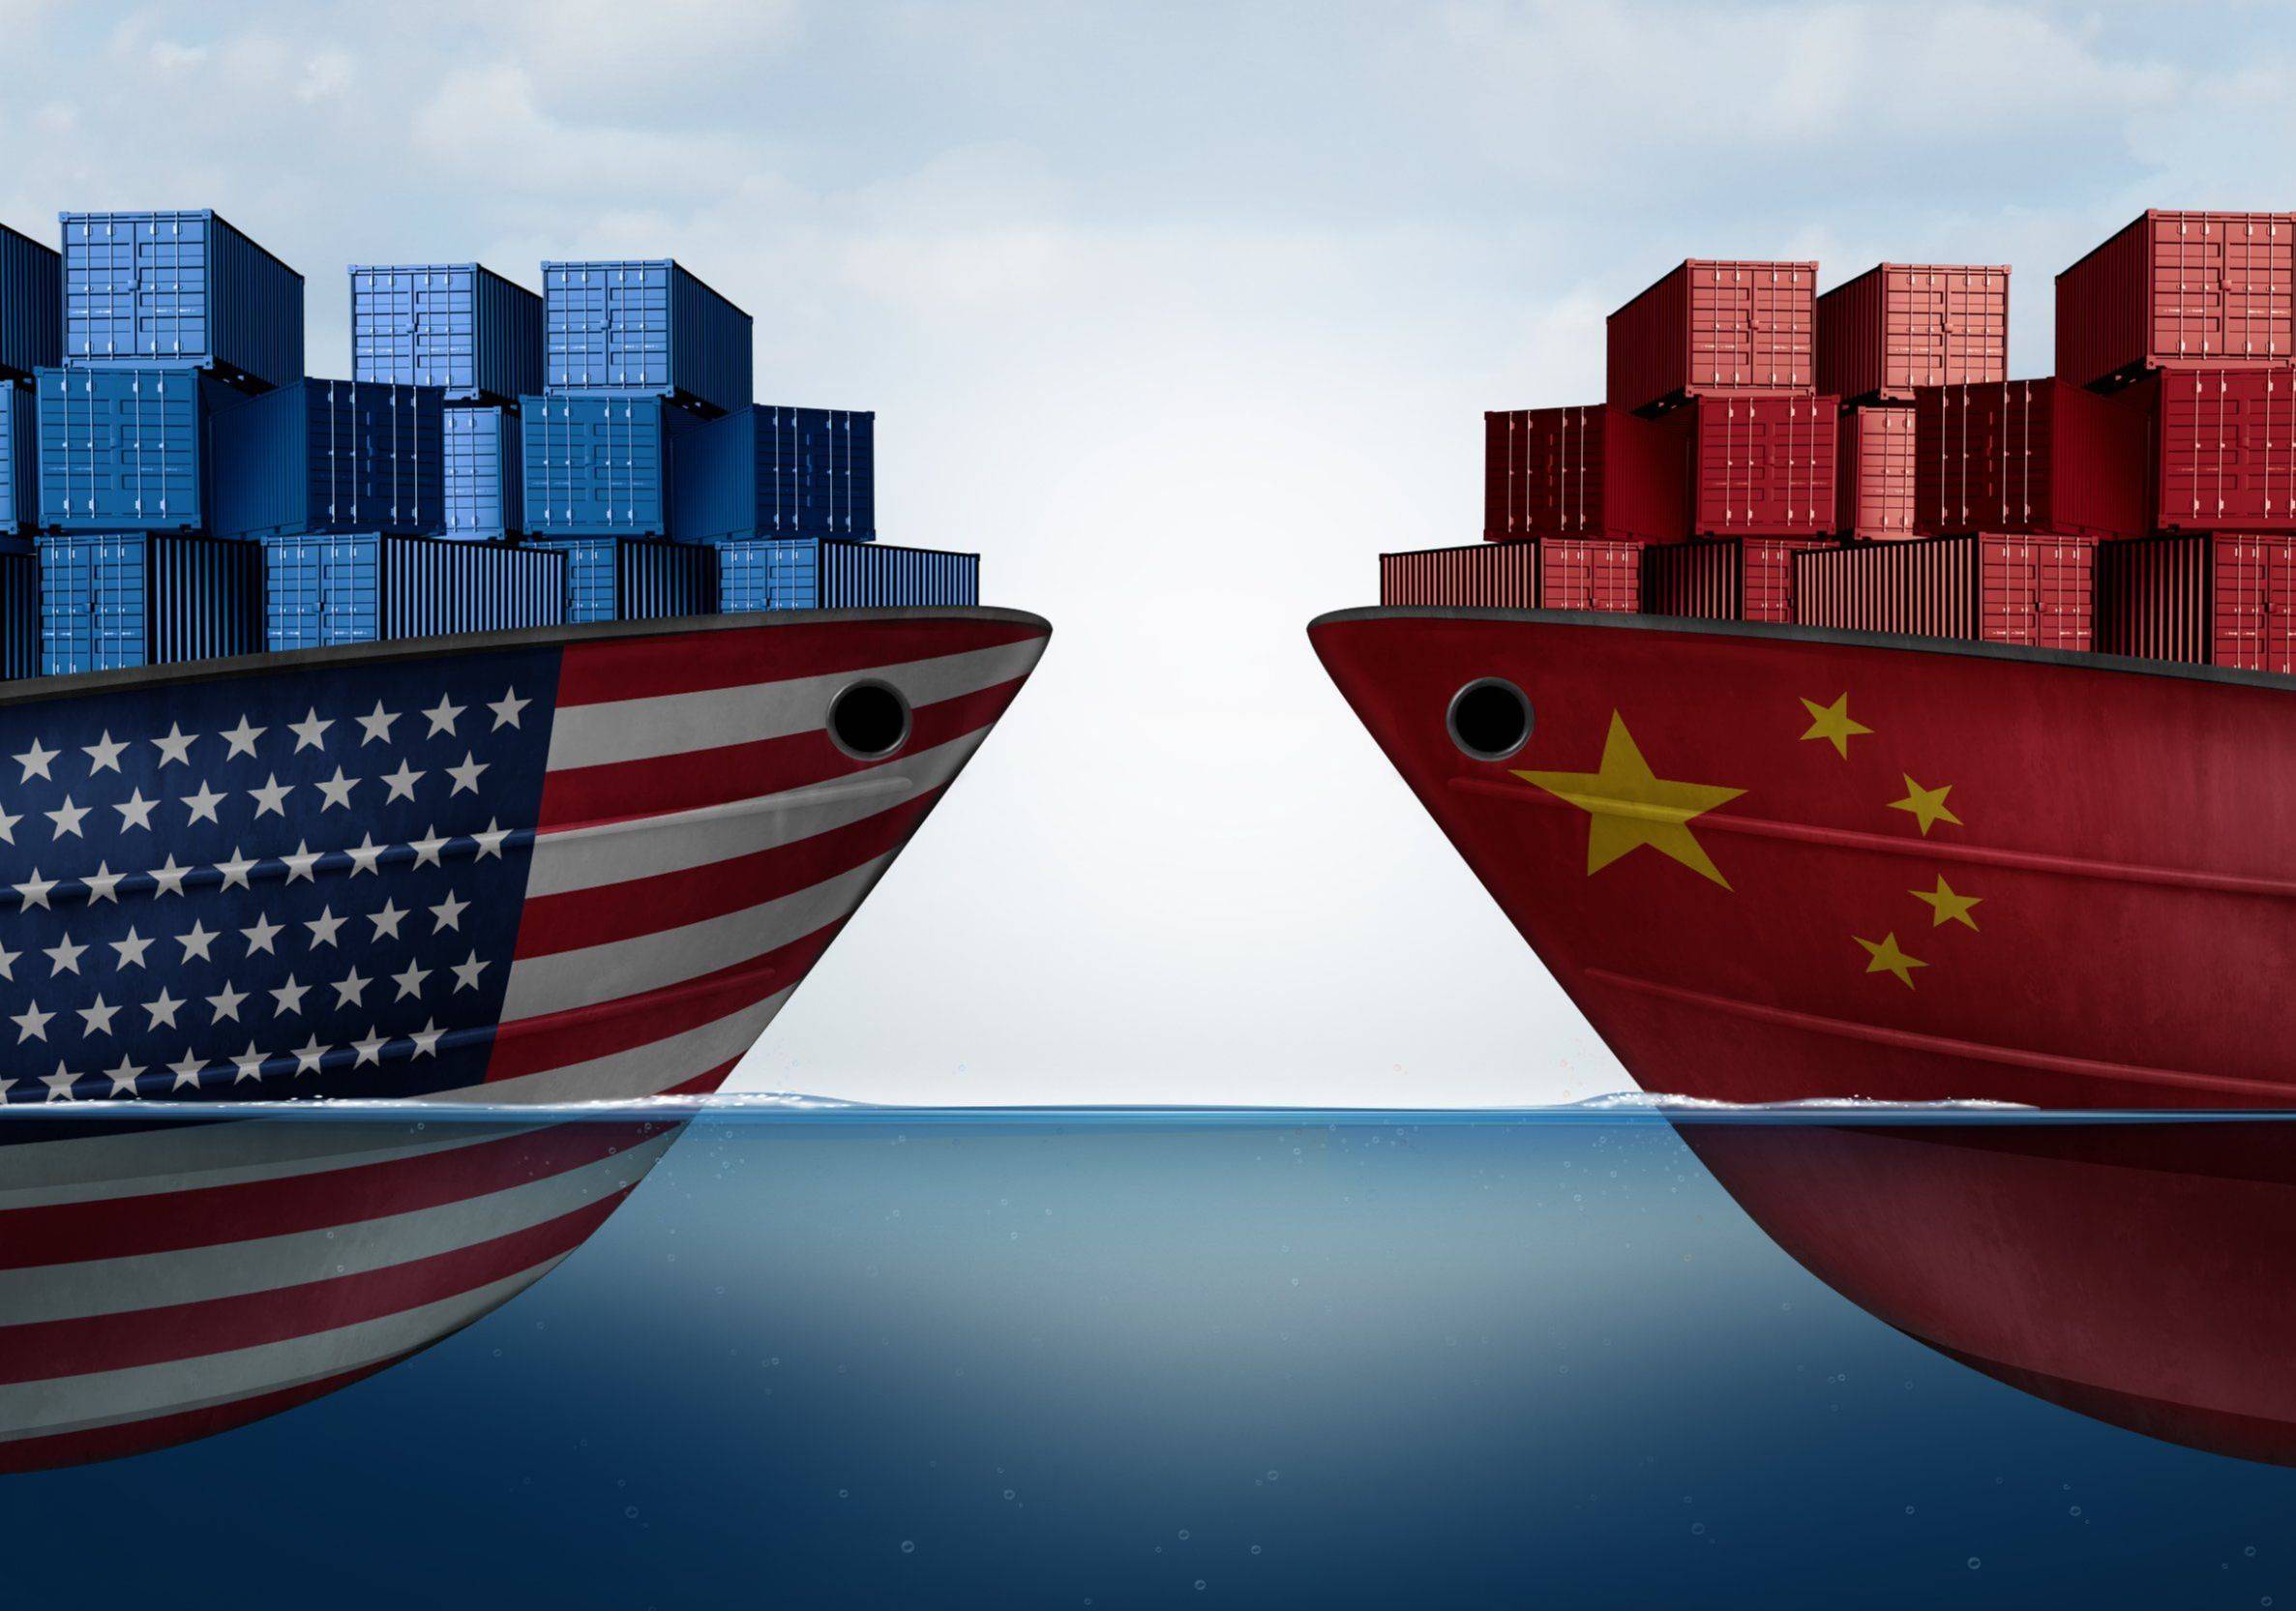
С макроконтрольной точки зрения экономика мира в первой половине 2025 года находилась в сложном состоянии «неустойчивой деинфляции и растущего давления на рост». ФРС сохраняла осторожную позицию в условиях высоких процентных ставок, тогда как участники рынка расходились во мнениях относительно начала снижения ставки в текущем году. Неопределенность траектории процентов продолжала подавлять потенциал роста активов с высоким риском. Новым фактором стали торговые трения нового цикла между Китаем и США вокруг новой энергетики, высокотехнологичных товаров, цифровых инфраструктур. Хотя криптоактивы напрямую не были вовлечены в эти процессы, геополитические риски повысили волатильность рынка и оказали дополнительное негативное влияние на настроения инвесторов.
Тем не менее стоит отметить, что глобализация отрасли и способность противостоять внешним воздействиям заметно выросли по сравнению с прошлыми годами. В 2024 году ряд юрисдикций, включая Гонконг, Японию и ОАЭ, последовательно внедрил поддерживающую политику, стимулируя запуск криптовалютных ETF, внедряя регулирование стейблкоинов и ускоряя работу веб3-песочниц, что предоставило традиционному капиталу более четкие пути комплаентного участия. Такая международная поддержка частично нивелировала негативные последствия ужесточения регулирования в США, обеспечив общей рыночной экологии структуру «местного спада при глобальном балансе».
В целом, «постбычий» этап не является концом бычьего рынка, а знаменует переход к новой стадии — рынку, где больше внимания уделяется оценке стоимости, пользователям важнее практические сценарии применения, а капитал тяготеет к долгосрочному подходу. В краткосрочной перспективе макроструктурные факторы будут продолжать определять колебания ожиданий рынка, однако в среднесрочной и долгосрочной перспективе рынок находится в ключевой фазе перехода к следующему циклу технологической и прикладной синергии. Способность выявлять сегменты и инструменты с обеспеченным потенциалом роста в условиях многомерной эволюции глобального ландшафта становится центральной логикой постбычьей эпохи.
Глава 2: Постепенное ослабление угрозы торговой войны и ее макроэкономическое влияние
В первой половине 2025 года торговые трения между Китаем и США вновь стали важным дестабилизирующим фактором для мировых рынков, особенно на фоне приближающихся выборов в США и усиления политических дебатов. Затрагивались многочисленные чувствительные сферы: новая энергетика, ИИ-чипы, критически важные редкоземельные металлы и экспортный контроль цифровых технологий. Однако по сравнению с пиком торговой войны 2018–2020 годов текущие разногласия носят преимущественно «символический» характер, их реальное экономическое воздействие и долгосрочные структурные последствия остаются относительно умеренными, проявляя тенденцию к постепенному «ослаблению».
С одной стороны, амплитуда новых тарифов, введенных США, явно ограничена внутренним инфляционным давлением и учетом интересов избирателей. В условиях высоких процентных ставок и цен массовое повышение пошлин на китайские товары дополнительно подтолкнуло бы цены импорта и снизило динамику восстановления потребления. Поэтому правительство Байдена в предвыборный год склоняется тактически к «демонстративным» мерам с использованием тарифного инструмента, избегая стратегической полной эскалации. Китайская сторона сохраняет рациональный и сдержанный подход, ориентируясь на стабильность экспорта и привлечение иностранных инвестиций, не прибегая к масштабным ответным санкциям, что удерживает общую торговую конъюнктуру в рамках «ограниченного противостояния».
На макроуровне хотя трения и спровоцировали кратковременный рост аппетита к риску, они не привели к переосмыслению системных рисков на глобальных финансовых рынках. Индексы S&P 500 и Nasdaq быстро стабилизировались после удара, доллар США и золото сохранили сильный диапазон, что свидетельствует о том, что широкое ожидание участников рынка относительно текущих торговых разногласий уже заложено в цены. Рынок криптовалют после кратковременного снижения также быстро восстановился, существенно повысив свою устойчивость по сравнению с прошлыми периодами.
Для криптовалютного рынка косвенное влияние торговой войны проявляется в трех аспектах:
Во-первых, краткосрочное сужение толерантности к риску. Нарастание напряженности временно бьет по уверенности рынка, поддерживая приток капитала в защитные активы (золото, гособлигации США), тогда как высоковолатильные активы вроде криптовалют часто становятся «резервуаром ликвидности», который распродавается. Во-вторых, трансформация движения трансграничного капитала. Торговые и технологические санкции обычно сопровождаются усилением финансового контроля и мониторинга транскроссбордных платежей, вынуждая часть средств переводиться через стейблкоины и BTC в блокчейн. Это стимулирует рост ончейн-объемов и повышает интерес азиатских рынков к криптоактивам. В-третьих, укрепление среднесрочного тренда на дедолларизацию. Торговые трения усиливают скептицизм развивающихся стран относительно стабильности долларовой системы. Все больше государств исследуют пути трансграничных расчетов с использованием цифровых валют и токенизированных активов, что косвенно повышает стратегическую роль Ethereum и других публичных блокчейнов в мировой финансовой инфраструктуре.
Стоит отметить, что начиная со второго квартала 2025 года, на фоне постепенного снижения глобальной инфляции и подготовки многих центральных банков Европы и Азии к снижению ставок, ожидания разворота политики ФРС нагреваются. В сочетании с возвращением к рациональному тону торговых переговоров чувствительность криптовалютного рынка к геополитическим трениям падает. Стабильный чистый приток средств в ETF на биткоин подтверждает, что институциональные инвесторы постепенно воспринимают торговые риски как «фоновые колебания», а не как определяющие переменные.
В целом, хотя текущая торговая война вызвала этапами колебания настроений, ее реальное влияние на крипторынок значительно ослабло. Глобальная макроэкономика проходит переход от «конца жесткости» к «умеренному восстановлению», а логика ценообразования рисков в криптосфере смещается от «геополитической напряженности» к «точкам разворота процентных ставок». На данном этапе макроэкономическое влияние нельзя недооценивать, но настоящей движущей силой рынка, возможно, незаметно возвращается внутренний цикл технологических инноваций и развития экосистем блокчейна.
Глава 3: Потенциальные драйверы восстановления рынка во второй половине года
После подавления первой половины 2025 года из-за глобальной макроэкономики, торговых трений и регуляторной политики в сфере криптовалют, рынок получил ряд сигналов к восстановлению. Потенциал роста во второй половине года исходит от нескольких ключевых драйверов, которые в совокупности создают возможности для оздоровления ситуации.
3.1. Изменение цикла процентных ставок и рост толерантности к риску
В первой половине 2025 года мировая экономика постепенно отошла от высокой инфляции постпандемийного периода. Основные центробанки начали корректировать монетарную политику, особенно замедлив темпы повышения ставок ФРС и ЕЦБ. Участники рынка ожидают, что снижение ставок начнется во втором полугодии. Этот тренд окажет глубокое влияние на крипторынок. Во-первых, низкие ставки обычно снижают доходность традиционных финансовых активов, перенаправляя капитал в высокодоходные категории с высоким уровнем риска. Во-вторых, снижение ставок побудит институциональных инвесторов и владельцев крупных капиталов снова увеличить долю криптоактивов в своих портфелях ради более высокой доходности, что поддержит рост цен на основные активы, такие как биткоин и эфир.
Кроме того, по мере того как правительство США и другие мировые экономики стремятся оживить экономику через монетарное смягчение, криптовалюты как «альтернативный инвестиционный актив» могут стать неотъемлемой частью фондового рынка, привлекая еще больше институционального и розничного капитала.
3.2. Постоянные инновации и расширение децентрализованных финансов (DeFi)
Хотя сфера децентрализованных финансов (DeFi) сталкивалась со сложными рыночными коррекциями в последние два года, ее экосистема готова к новому всплеску роста во второй половине 2025 года благодаря непрерывному развитию технологий и расширению сценариев использования. Благодаря совершенствованию решений уровня Layer 2, межсетевой совместимости и технологиям конфиденциальности, DeFi добилась значительного прогресса в масштабируемости, экономической эффективности и безопасности, привлекая больше институциональных игроков.
Особенно в сферах децентрализованного кредитования, торговли деривативами и синтетических активов рынок DeFi постепенно проникает в «серые зоны» традиционного финансов. Например, благодаря инновациям протоколов DeFi институциональный капитал может использовать ончейн-деривативы для хеджирования рисков, а инвесторы получают гибкие и дешевые способы выхода на рынок. Этот потенциал поможет обеспечить структурный отскок криптовалютного рынка во второй половине года.
3.3. Постоянное движение институциональных инвесторов
На этапе взросления крипторынка вход институциональных инвесторов, несомненно, является одним из самых важных факторов. От биткоин-ETF до ETH-фьючерсов и дальнейшего увеличения долей криптоактивов в фондах, институциональный капитал приносит средства и механизмы взвешенного управления рисками. По мере уточнения регуляторных рамок и поэтапного открытия капитальных рынков традиционные финансовые учреждения будут все активнее участвовать в инвестировании и хранении криптоактивов.
Кроме того, крупные компании (платежные гиганты, интернет-платформы, инвестиционные банки и др.) начинают осознавать стратегическую значимость криптоактивов для диверсификации портфелей. Это означает не только постоянное расширение пула ликвидности на крипторынке, но и его постепенную интеграцию в мейнстрим традиционных финансов. Во второй половине года дальнейшее признание и инвестиции институтов усилят импульс к рыночному отскоку.
3.4. Прорывы и зрелость применения блокчейн-технологий
Долгосрочное развитие криптовалютного рынка зависит не только от ценовых колебаний, но и от реального внедрения блокчейна. В 2025 году технологии достигли значительных успехов в финансах, цепочках поставок, здравоохранении и управлении авторскими правами. Особенно заметен прогресс в трансграничных платежах, смарт-контрактах и децентрализованных автономных организациях (DAO), где блокчейн разрушает барьеры традиционных отраслей, способствуя масштабированию и созреванию крипторынка.
Успешное внедрение этих технологий, особенно в финтехе и бизнесе, будет дополнительно стимулировать спрос на криптоактивы. Во второй половине 2025 года, по мере новых прорывов блокчейна, его роль в реальной экономике станет еще более яркой, помогая рынку восстанавливаться и расти.
В результате сочетания указанных факторов криптовалютный рынок второй половины 2025 года обладает сильным потенциалом для восстановления под влиянием множества позитивных триггеров. Оздоровление может быть особенно заметным на фоне поддержки со стороны институциональных инвесторов, технологического прогресса и перехода глобальной экономики к монетарному смягчению, что открывает широкие перспективы развития для крипторынка.
Глава 4: Тренды дивергенции основных сетей и активов
4.1 Переопределение «защитной природы» биткоина и эфира
На фоне текущих макроколебаний рынок вновь определил биткоин как «цифровое золото» и защитный актив против инфляции. Особенно в условиях расхождения монетарных политик мировых центробанков и учащения геополитических конфликтов BTC демонстрирует относительную устойчивость к падениям.
Ethereum же постепенно стал синонимом «цифровой финансовой платформы». На фоне усиления масштабируемости L2, созревания механизма рестейкинга и бума DA-слоя (доступности данных) ценностная логика Ethereum сместилась от «дохода от комиссий за газ» к «инфраструктуре для经济运行 в блокчейне». В будущем биткоин приобретет свойства глобального резервного актива, тогда как Ethereum возьмет на себя больше функций инфраструктуры Web3 и финансовых инноваций.
4.2 Solana и эксперименты с мемкоинами среди «высокопроизводительных сетей»
Сеть Solana пережила период вспышки хайпа вокруг мемкоинов и ончейн-инноваций с конца 2023 по начало 2024 года. Высокая TPS, активность пользователей и низкие комиссии сделали ее популярной публичной сетью для мем-спекуляций и развертывания новых DApp. Однако на фоне рыночной коррекции капитал и проекты внутри сети начали дифференцироваться: проекты с реальной экосистемой (например, Jupiter, Tensor) начали выделяться на фоне чистых мемкоинов, переводя Solana на новую стадию глубокого строительства экосистемы. Аналогичная ситуация складывается вокруг таких сетей, как Base, Sui, Aptos, которые проходят проверку на сохранение экосистемы после прохождения пика спекуляций.
4.3 Layer 2 и кросс-чейн технологии: сотрудничество мультичейн становится трендом
Решения Ethereum Layer 2, представленные Arbitrum и Optimism, значительно повысили эффективность транзакций и снизили затраты, приблизив пользовательский опыт взаимодействия к «централизованным приложениям». По мере дальнейшего технического совершенствования ZK-Rollup (таких как zkSync, Starknet) эффект синергии между мультичейн-сосуществованием и протоколами кросс-чейн ликвидности (LayerZero, Wormhole) будет нарастать. В будущем пользователи перестанут关注的 “на какой сети”, а сосредоточатся на том, “удобно ли это, безопасно и достаточно ли ликвидности”. Это откроет огромный простор для кросс-чейн активов, единых кошельков и протоколов агрегации ликвидности.
В целом, во второй половине 2025 года дивергенция активов и сетей на крипторынке станет еще более выраженной. По мере технологического прогресса и изменения спроса множество публичных сетей будут конкурентно争夺 доли рынка, а сценарии применения различных цифровых активов будут становиться все богаче. Эта тенденция не только способствует разнообразному развитию разных классов активов, но и ускоряет зрелость и совершенство общей структуры рынка.
Глава 5: Прогнозы и стратегические рекомендации — ждать ли нового цикла роста во второй половине года?
По мере развертывания событий в 2025 году, после предыдущей турбулентности и коррекции, ожидания участников рынка постепенно转向 оптимизм. Рассматривая вторую половину года, вопрос о новом цикле восстановления криптовалютного рынка зависит как от изменений в макроэкономике, так и от прогресса блокчейна, ликвидности на рынке и корректировки политического климата. В этой связи мы предлагаем следующие стратегические рекомендации, помогающие участникам抓住 будущие инвестиционные возможности.
5.1. Ключевые драйверы: макроэкономика, технологический прогресс и движение капитала
Чтобы оценить шансы на новый виток роста крипторынка, необходимо четко определить несколько ключевых драйверов:
Оживление макроэкономики: По мере выхода мировой экономики из постпандемийного спада монетарная и фискальная политика разных стран может стать более мягкой. Особенно в США и Европе мягкая монетарная политика привлечет дополнительный капитал в крипторынок. Кроме того, на фоне растущей неопределенности на мировых рынках и волатильности традиционных активов все больше инвесторов выбирают криптоактивы в качестве защитного выбора.
Технологические инновации и обновление сетей: Непрерывные инновации в блокчейне, особенно обновления публичных сетей типа Ethereum 2.0, Solana и Polkadot, обеспечат более высокую эффективность транзакций и снижение затрат, повышая привлекательность криптоактивов. Одновременно созревание Layer 2, усиление кросс-чейн протоколов и развитие смарт-контрактов и DeFi могут стать мощной технической силой для толчка рынка вверх.
Ликвидность капитала и участие институтов: По мере входа институциональных инвесторов ликвидность на крипторынке будет улучшаться. Участие крупного капитала не только обеспечит более глубокую рыночную ликвидность, но и повысит стабильность и зрелость рынка. Особенно после запуска ETF и фьючерсных продуктов традиционные инвесторы активно включаются в процесс, придавая крипторынку новую энергию.
5.2. Ключевые факторы восстановления во второй половине года
Несмотря на благоприятные перспективы, возможность нового витка роста во второй половине года зависит от совпадения нескольких факторов:
Уточнение политики: В настоящее время глобальное регулирование криптовалют остается неопределенным. Хотя некоторые страны уже внедрили четкие рамки надзора, другие находятся в выжидательном режиме. Дальнейшее прояснение регуляторной политики, особенно в отношении стейблкоинов, DeFi и NFT, окажет глубокое влияние на рынок. Если крупные экономики (США, Европа, Азия) примут больше дружественных политик и направят позитивный вектор развития криптоактивов, рыночные настроения и приток капитала значительно улучшатся.
Улучшение рыночных настроений: Возвращение уверенности во второй половине 2025 года станет важнейшим условием для отскока рынка. По сравнению с 2024 годом настроения уже сместились от пессимизма к нейтралитету, а признание криптоактивов растет. На фоне улучшения макроклимата и притока новых инвесторов настроения有望进一步好转, что запустит приток средств. Этот процесс постепенно реализовывается при поддержке технологических инноваций и политики, в конечном итоге толкая цены вверх.
Движущая сила крупного капитала: Участие крупных институциональных игроков станет еще одним ключевым фактором восстановления. Во второй половине 2025 года приток банков и крупного капитала значительно увеличит объем и оборот ликвидности. Особенно на фоне бурного развития рынков деривативов (ETF, фьючерсы) волатильность рынка может снизиться, а приток средств и стабильность укрепятся.
Зрелость DeFi: Как важный компонент крипторынка, сфера DeFi может получить дальнейшее развитие во второй половине 2025 года. Улучшение безопасности, ликвидности и пользовательского опыта протоколов DeFi привлечет больше инвесторов и разработчиков. Расширение платформ DeFi и децентрализованных финансовых услуг добавит новый импульс всему рынку, особенно в области кросс-чейн транзакций и инноваций в Derivatives DeFi.
5.3. Стратегические рекомендации
Возможен отскок крипторынка во второй половине 2025 года, поэтому инвесторам следует разрабатывать стратегии с учетом потенциала и рисков рынка. Вот несколько рекомендуемых направлений:
Долгосрочное инвестирование в активы мейнстрима: Несмотря на множество новых сетей и инструментов, биткоин и эфир остаются «основой» крипторынка. Будучи цифровым золотом, позиция биткоина как защитного актива прочна. Эфир продолжает доминировать в разработке смарт-контрактов и децентрализованных приложений (DApp). Для долгосрочных инвесторов удержание BTC и ETH остается надежной стратегией; особенно при улучшении настроений потенциал доходности этих активов весьма значителен.
Внимание к инновационным сетям и новым активам: Инвесторам с высокой толерантностью к риску стоит рассмотреть активы и сети с технологическим прогрессом и потенциалом роста. Например, сети Solana, Avalanche, Polkadot привлекают все больше разработчиков и инвесторов. Эти сети предлагают решения, отличные от Ethereum, обладают высокой эффективностью и низкими затратами, поэтому их рыночная динамика может превысить ожидания, особенно в применении в сферах DeFi и NFT.
Усиление позиций стейблкоинов и активов DeFi: Стейблкоины и инструменты DeFi являются важной частью рынка и открывают новые возможности. Сценарии применения стейблкоинов расширяются, они становятся ключевым посредником для кросс-чейн-операций и DeFi. Протоколы и токены DeFi, вероятно, станут новыми точками роста; инвесторам стоит рассмотреть распределение качественных DeFi-токенов, чтобы получить выгоду от роста всей экосистемы.
Мониторинг политики и регуляторных рисков: Инвесторам необходимо постоянно отслеживать глобальные изменения в политике, особенно касающейся регулирования стейблкоинов, DeFi и NFT. Поддержка или ограничения со стороны регуляторов напрямую влияют на приток капитала и вектор развития. Активное отслеживание регуляторных процессов и оперативная корректировка стратегий после прояснения норм помогут избежать рисков и поймать скрытые возможности.
Подводя итоги, потенциал отскока крипторынка во второй половине 2025 года остается значительным, однако появление нового цикла роста будет зависеть от сочетания множества факторов. От оживления макроэкономики и технологических прорывов до ликвидности и прояснения политики — все这些因素 двигают восстановление рынка. В этих условиях инвесторам следует гибко корректировать стратегию, внимательно следить за изменениями рынка и выявлять возможности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy