


Мнение: Почему следует быть оптимистичными в отношении средне- и долгосрочных тенденций рынка криптовалют?
Автор:DeFi Cheetah, крипто-инфлюенсер
Подготовка: Felix, PANews
Как и предсказывалось ранее, фондовый рынок США столкнулся с коррекцией как минимум на 20%, что оттянуло цену биткойна обратно к уровню около 50 000 долларов. Первая цель достигнута: из-за введения Трампом более жестких тарифов для многих других стран фондовый рынок США经历了 коррекцию на 20% при индексе VIX около 55. Цена биткойна一度 упала до 74 000 долларов, проявив большую устойчивость, чем ожидалось исходя из исторических ценовых движений.
Далее ожидается, что до июня ФРС снизит процентные ставки, после чего фондовый рынок США и крипторынок достигнут дна и начнут восстанавливаться. Фактически, Трамп только что прямо потребовал от председателя ФРС Пауэлла снизить ставки. В этой статье подробно объясняется, почему Трамп так одержим снижением ставок и почему стоит быть оптимистичным по отношению к крипторынку.
Две насущные проблемы, вызванные высокими процентными ставками
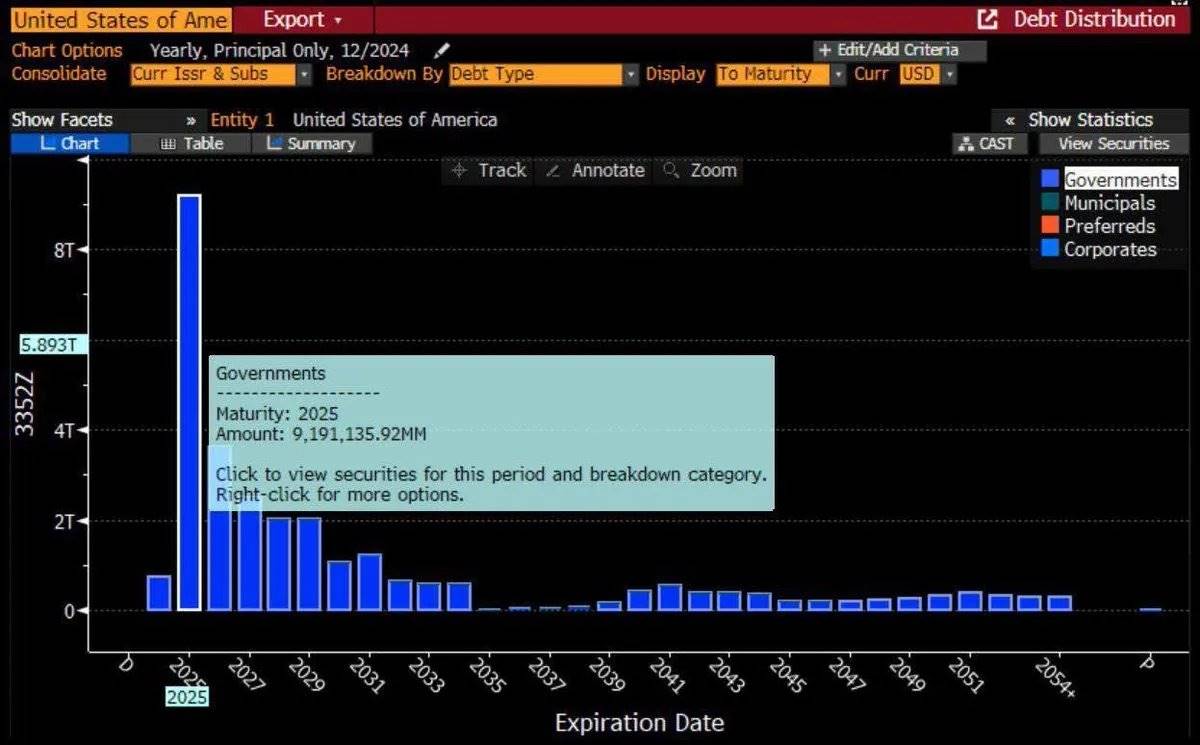
В ближайшие месяцы существуют две проблемы, вынуждающие ФРС значительно снизить ставки. Во-первых, “стена погашения”(Примечание: Maturity Wall, относится к графику погашения всего рынка облигаций) государственных облигаций стоимостью 9 триллионов долларов в этом году вынуждает администрацию Трампа приложить все усилия для снижения ставок, чтобы сэкономить триллионы долларов на расходах по рефинансированию. Однако, по мнению ФРС, текущий уровень инфляции не оставляет пространства для быстрого снижения ставок. Поэтому наилучшим объяснением看似 неразумных агрессивных политик и мер администрации Трампа (таких как тарифы, создание DOGE и т. д.) является то, что они constitute a synergistic mechanism,试图利用宏观不确定性倒逼美联储降息。否则,美国政府在展期后将不得不支付至少 3-4 倍的利息。事实上,两年期短期国债收益率一直在下降,反映了市场的避险情绪和资金流入国债。
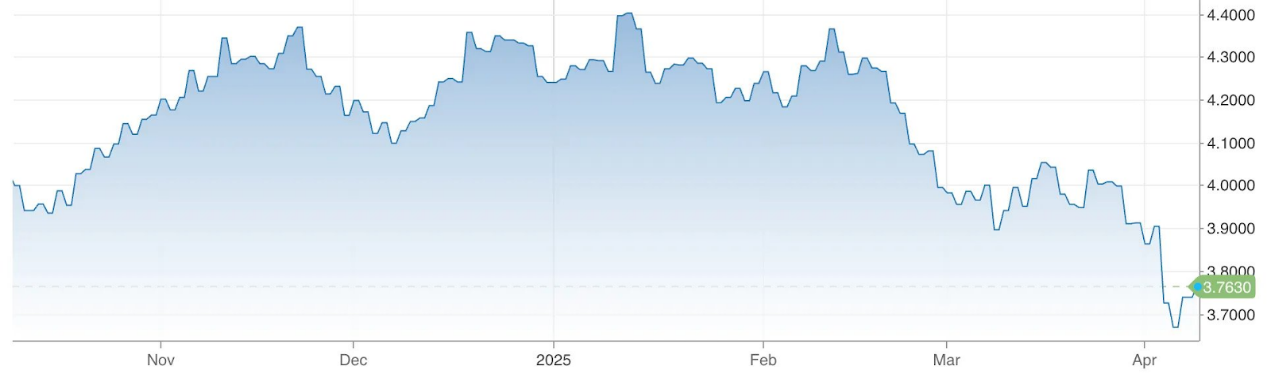
С точки зрения администрации Трампа, срочность снижения ставок можно объяснить следующей диаграммой:
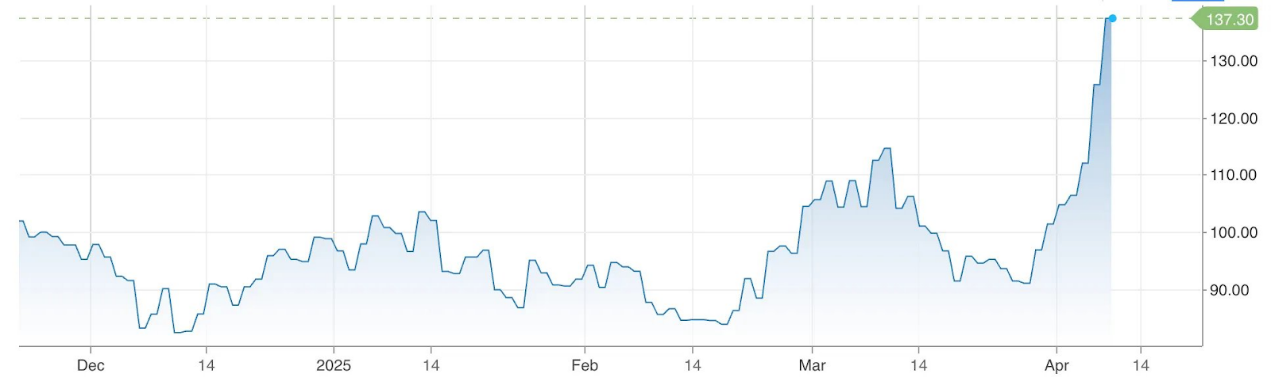
Фактически, всплеск индекса ожидаемой волатильности опционов Merrill Lynch (MOVE), измеряющего волатильность процентных ставок на рынке государственных облигаций США, может дополнительно подтвердить вероятность снижения ставок ФРС. Этот индекс считается представителем премии за срок государственных облигаций США (то есть разницы в доходности между долгосрочными и краткосрочными облигациями). По мере роста этого индекса любые лица, занимающиеся торговыми операциями с финансированием через государственные облигации США или корпоративные облигации, будут вынуждены продавать из-за более высоких требований к марже. Если индекс MOVE продолжит расти, особенно выше 140, это может указывать на крайнюю нестабильность рынка и может вынудить ФРС снизить ставки для стабилизации рынка государственных и корпоративных облигаций, поскольку эти рынки имеют решающее значение для нормального функционирования финансовой системы.(Примечание: Последний раз индекс MOVE подскакивал выше 140 из-за краха Silicon Valley Bank —— это было крупнейшее событие банкротства банка с 2008 года.)
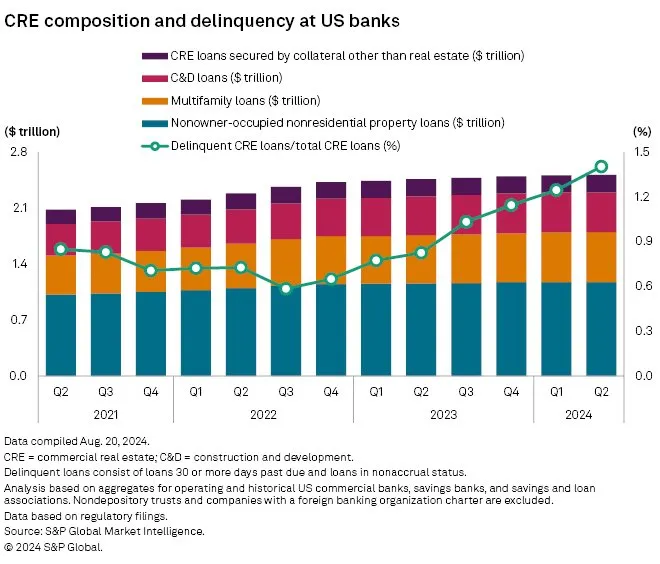
Вторая причина значительного снижения ставок в ближайшие месяцы также связана со “стеной погашения”, но на этот раз речь идет о кредитах на коммерческую недвижимость США (CRE) на сумму более 500 миллиардов долларов, срок погашения которых наступает в этом году. Многие кредиты CRE ранее были андеррайтингованы по более низким процентным ставкам во время пандемии и сталкиваются с проблемами рефинансирования в условиях постоянного роста ставок, что может привести к увеличению уровня дефолтов, особенно для недвижимости с чрезмерным левериджем. В частности, растущая популярность удаленной работы вызвала структурные изменения, приведшие к высокому уровню вакантности помещений после пандемии. Фактически, потенциальный массовый дефолт по кредитам CRE может привести к всплеску индекса MOVE.
В четвертом квартале 2024 года уровень просрочки по кредитам CRE составил 1,57%, что выше уровня 1,17% в четвертом квартале 2023 года. Исторические данные показывают, что ставка выше 1,5% вызывает беспокойство, особенно в условиях ужесточения денежно-кредитной политики. Между тем, из-за уровня вакантности, достигшего 20%, постоянного роста ставки капитализации (около 7-8%) и большого количества кредитов, срок погашения которых наступает, стоимость офисных зданий упала на 31% по сравнению с пиковыми значениями, что также увеличило риск дефолта.
Логика здесь следующая: высокий уровень вакантности снижает чистый операционный доход (NOI), снижает коэффициент покрытия долга (DSCR) и доходность долга, но повышает ставку капитализации. Высокие процентные ставки усугубляют эту ситуацию, особенно для кредитов, срок погашения которых наступает в 2025 году, поскольку рефинансирование по более высоким ставкам может стать неустойчивым. Поэтому, если кредиты на коммерческую недвижимость не могут быть рефинансированы по разумно низким ставкам, аналогичным периоду пандемии, банки неизбежно столкнутся с большим количеством безнадежных долгов, что, в свою очередь, может вызвать “эффект домино” и банкротство большего количества банков(вспомните серьезность ситуации с банкротством таких банков, как Silicon Valley Bank, вызванным резким ростом ставок в 2023 году).
Учитывая эти две насущные проблемы, вызванные текущими высокими процентными ставками, администрация Трампа должна принять радикальные меры для снижения ставок как можно скорее. В противном случае эти долги должны быть пролонгированы, правительство США столкнется с более высокими затратами на рефинансирование, а многие кредиты на коммерческую недвижимость могут не подлежать пролонгации и привести к большому количеству безнадежных долгов.
Катализатор следующего бычьего рынка——стейблкоины
Наибольшее влияние на крипторынок оказывает ликвидность рынка. Но наибольшее влияние на ликвидность оказывают(i)денежно-кредитная политика и(ii)уровень распространения стейблкоинов. Под стимулом голубиной(мягкой)денежно-кредитной политики распространение стейблкоинов может дополнительно катализировать приток капитала во время бычьего рынка. Потенциал роста бычьего рынка зависит от увеличения общего предложения стейблкоинов. В предыдущем бычьем рынке(2019 год - 2022 год)общее предложение стейблкоинов выросло в 10 раз от минимума до пика, в то время как с 2023 года до начала 2025 года оно выросло только примерно на 100%, как показано на рисунке ниже.
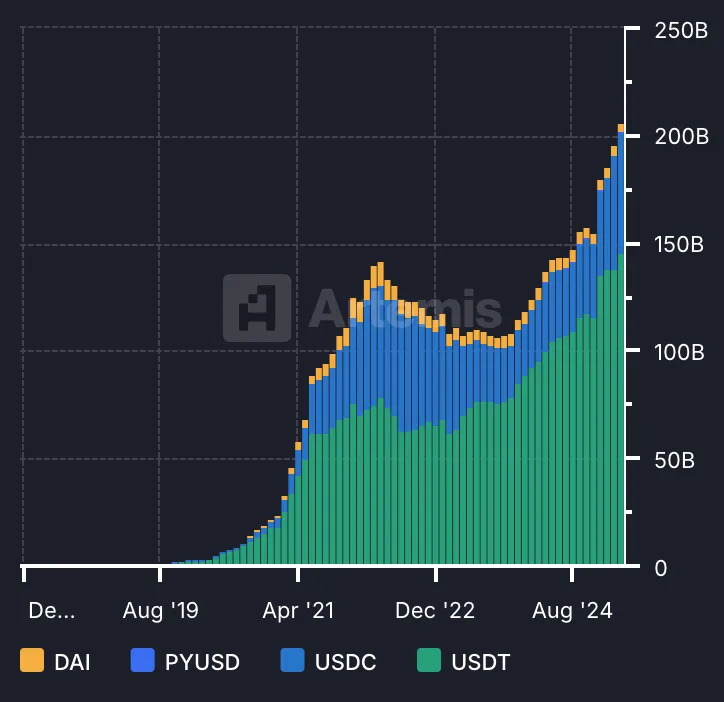
Ниже приведены ключевые события, предвещающие быстрый рост внедрения стейблкоинов в течение следующего года:
-
Прогресс в законодательстве США о стейблкоинах: В первом квартале 2025 года Банковский комитет Сената в марте одобрил “Закон о стейблкоинах”(GENIUS Act), в котором изложены правила регулирования и резервирования для эмитентов стейблкоинов. Этот закон направлен на интеграцию стейблкоинов в основную финансовую систему, что отражает растущее признание их роли на крипторынке. Кроме того, Комитет по финансовым услугам Палаты представителей США принял рамочный закон о стейблкоинах —— “Закон о стейблкоинах”(STABLE Act), который предусматривает, что любая небанковская организация может выпускать стейблкоины при одобрении федеральных регуляторов. Прозрачность регулирования всегда считалась наиболее важным фактором, влияющим на внедрение стейблкоинов, что, в свою очередь, влияет на приток капитала в криптоиндустрию через стейблкоины.
-
Ускорение институционального внедрения: Fidelity Investments в конце марта начала тестирование стейблкоина, привязанного к доллару США, что знаменует важный шаг этого традиционного финансового гиганта в криптоиндустрию. Между тем, штат Вайоминг объявил о плане запуска стейблкоина, поддерживаемого правительством штата, до июля, который призван стать первым токеном, выпущенным юридическим лицом США, поддерживаемым фиатной валютой и полностью обеспеченным резервами.
-
Стейблкоин World Liberty Financial: Связанная с Трампом компания World Liberty Financial 25 марта объявила о плане запуска стейблкоина USD1, привязанного к доллару США, после того как компания собрала 500 миллионов долларов через отдельную продажу токенов. Этот шаг соответствует политике администрации Трампа по поддержке стейблкоинов в качестве ключевой инфраструктуры для криптовалютных торгов.
-
Расширение USDC в Японию: 26 марта Circle в сотрудничестве с SBI Holdings запустила USDC в Японии, что сделало его первым стейблкоином, официально одобренным для использования в рамках регулирующей структуры Японии. Этот шаг отражает позитивное отношение Японии к интеграции стейблкоинов в свою финансовую систему и может стать примером для других стран.
-
PayPal и Gemini продвигают развитие стейблкоинов: В течение всего первого квартала PayPal и Gemini укрепляли свои позиции на рынке стейблкоинов. Уровень внедрения PYUSD от PayPal и GUSD от Gemini вырос, PayPal использует свою платежную сеть, а Gemini фокусируется на институциональных клиентах. Это усилило конкуренцию на рынке эмитентов стейблкоинов в США.
-
Больше случаев использования для платформы Rise: 24 марта платформа для расчета заработной платы Rise расширила спектр своих услуг, предоставив платежи в стейблкоинах для международных подрядчиков в более чем 190 странах. Работодатели могут выплачивать заработную плату в стейблкоинах, а сотрудники могут снимать наличные в местной валюте.
-
IPO Circle: Circle подала заявку на IPO. Если она будет одобрена, Circle станет первым эмитентом стейблкоинов, котирующимся на Нью-Йоркской фондовой бирже. Это ознаменует официальный статус бизнеса стейблкоинов в США и побудит больше предприятий исследовать эту область, особенно крупные институты, поскольку бизнес стейблкоинов в большей степени зависит от институциональных ресурсов, каналов дистрибуции и развития бизнеса.
Почему администрация Трампа так активно поддерживает развитие стейблкоинов?Это согласуется с точкой зрения первой части: обеспечение стейблкоинов в обращении в основном состоит из краткосрочных государственных облигаций США, поэтому, поскольку правительство США в этом году пролонгирует триллионы долларов到期 государственных облигаций, чем более распространены стейблкоины, тем выше спрос на краткосрочные государственные облигации.
Направление рынка ясно: в краткосрочной перспективе может наблюдаться рыночная турбулентность, высокая волатильность и даже возможное дальнейшее падение с текущих уровней. Но в среднесрочной перспективе ожидается, что на фоне голубиной денежно-кредитной политики значительное снижение ставок плюс распространение стейблкоинов может вызвать еще один сильный бычий рынок, масштаб которого можно сравнить с предыдущим циклом.
Сейчас приближается идеальное время для получения хорошей доходности через инвестирование в крипторынок.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DeFi_Cheetah
















