솔라나(Solana)는 수익을 낼 수 있을까? 재무 분석 결과 연간 20억 달러의 이익 달성이 가능하다고 나타났다.
작성자: mhonkasalo
번역: TechFlow
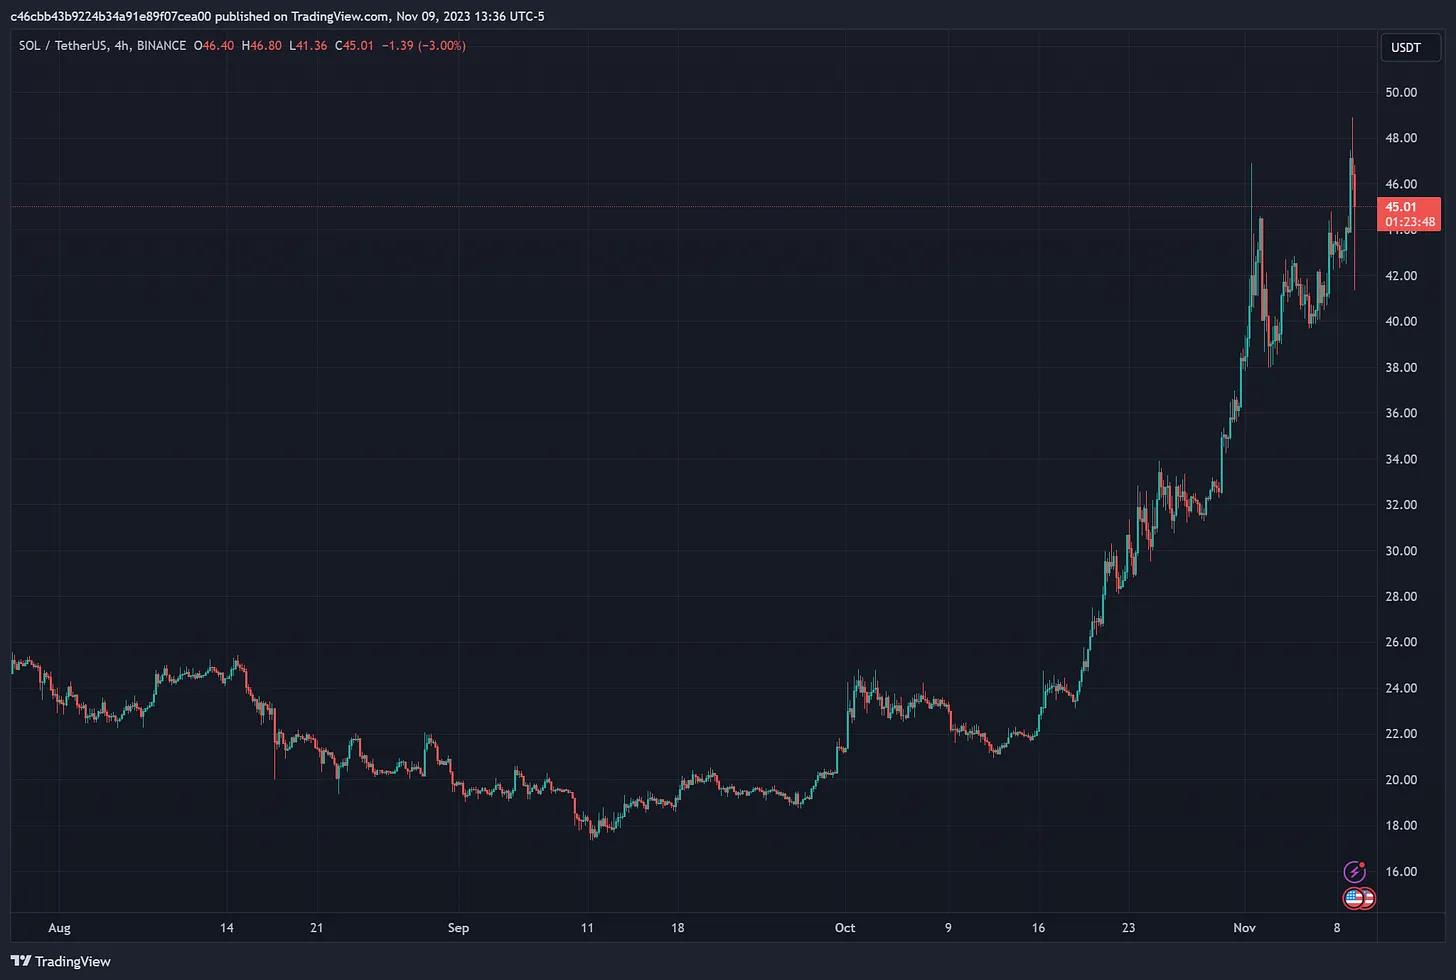
현재 솔라나(Solana)에 대해 자주 제기되는 비판 중 하나는 $SOL이 (투자 가능한) 자산으로서의 실현 가능성이다. 트위터/X의 암호화폐 토론에서 종종 듣게 되는 주장들은 다음과 같다.
-
솔라나는 유용할 수 있지만 가치 포획(value capture)은 없다.
-
솔라나 검증자들은 보조금을 받고 있기 때문에 시스템이 지속 가능하지 않다.
-
저렴한 수수료를 최적화하는 것은 언제나 $SOL이 가치가 없다는 것을 의미한다.
솔라나 네트워크가 탄력적이며 탈중앙화되어 있다고 가정하면, 이러한 시스템 내에서 목표는 가능한 한 비용을 낮추는 것이다.
빠르고 저렴하다는 것은 실용성과 동일하다. 그리고 이러한 시스템에서는 결제 실패가 없기 때문에 어떤 것을 '결제 계층'이나 '실행 계층'이라고 부르는 데 큰 의미가 없다.
우리의 목표는 실용성을 극대화하는 것이다. 이것이 우리가 최종 사용자 가치를 극대화하는 방식이다.
만약 우리가 수십억 명의 DAU(일일 활성 사용자)를 달성하려 한다면, 약 1만 명의 활성 사용자로부터 임대 수익을 추출하는 것이 우리가 최적화하고자 하는 목표가 아니다.
어쨌든 이 글의 목적은 어떤 확장 경로가 최선인지 논쟁하는 것이 아니라, 제품-시장 적합성이 달성된다면 흥미로운 수준의 이익/수입을 달성하는 것이 매우 쉬울 수 있다는 점을 지적하는 것이다.
만약 SOL이 성공한다면, 그것은 가치 있을 것이다.
$SOL 자산의 수학과 가치 포획
몇 가지 사실들:
-
솔라나 사용자들이 어제 지불한 가스비는 약 10만 달러였다.
-
50%는 검증자에게, 50%는 소각: 서비스 제공에 5만 달러가 사용되고, 5만 달러는 토큰 홀더들에게 분배된다. 이는 ETH 소각과 유사한 메커니즘이다.
-
솔라나의 인플레이션율은 약 5.7%이다. 처음에는 8%에서 시작해 매년 15%씩 감소하며 장기적으로는 1.5%를 목표로 한다.
중요한 점은 모든 블록체인에서 이러한 파라미터들은 수정 가능하다는 것이다. 핵심은 검증자가 정직하게 행동하도록 충분한 인센티브를 주는 것이며, 그 후에는 토큰 홀더들에게 일종의 '지급'을 시작할 수 있다.
-
각 거래의 기본 수수료 (여기에 우선순위 수수료가 항상 추가될 수 있음).
-
수익 분배 (동적, 알고리즘 기반, 고정).
-
인플레이션율 (즉, 보조금).
현재 솔라나는 수익을 내지 못하고 있다 (예전의 이더리움과 유사).
-
솔라나 공급량 = 562,119,561 SOL
-
5.7% 인플레이션 = 32,040,814 SOL = 1,440,875,405 달러
-
연간 수익 = 10만 달러 × 365 = 36,500,000 달러
-
순손실 = -36,500,000 달러 = 1,404,375,400 달러
-
손익분기점 도달을 위해 필요한 배수 = 1,440,875,405 달러 / 36,500,000 달러 = 39.48배
이는 솔라나가 현재 수준의 수수료에서 약 40배 더 많은 거래를 처리해야 손익분기점을 달성할 수 있음을 의미한다.
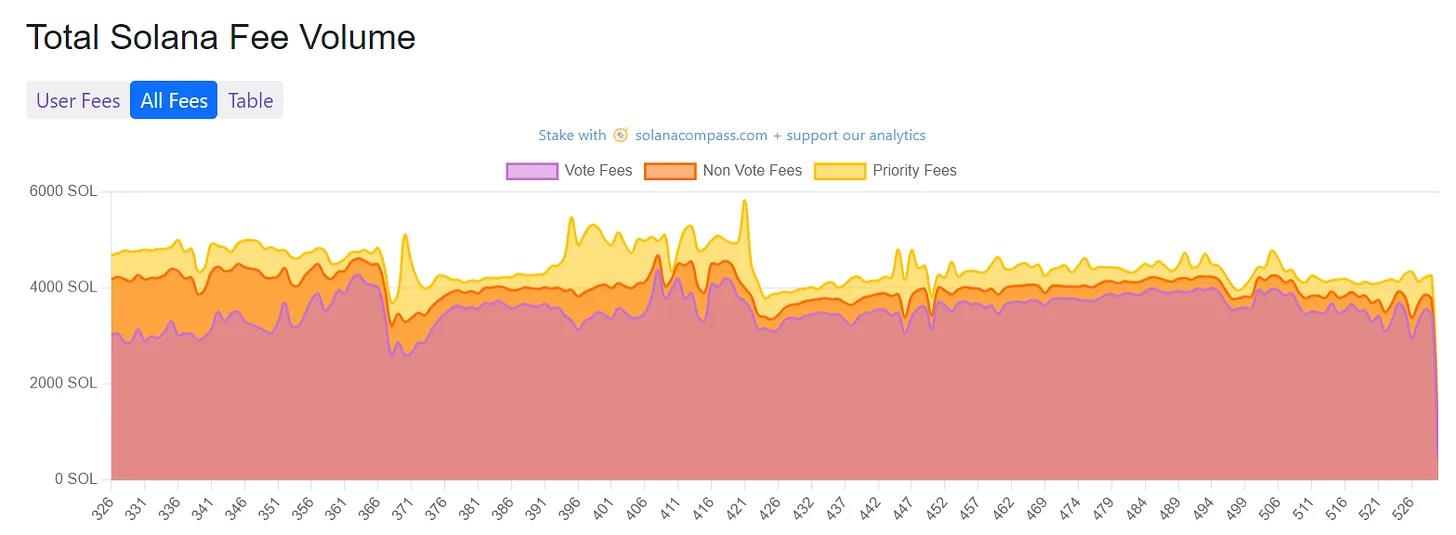
다른 블록체인들과 마찬가지로, 블록 공간이 꽉 차거나 솔라나의 경우 NFT 발행과 같은 특정 상태 접근이 포화되면, 우선순위 수수료가 점차 지배적인 위치를 차지하게 된다.
하지만 몇 가지 가정을 통해 이를 한번 계산해보자.
-
솔라나는 현재 TPS가 3,000이며, 파이어댄서(Firedancer) 도입 후 100,000+까지 향상될 것으로 예상된다. 이 중 반만 블록 공간이 채워진다고 가정하면, 현재 수수료 수준 대비 15배 증가한다.
-
우선순위 수수료가 추가로 전체 수수료를 2배로 끌어올린다고 가정하면, 이제 총 30배가 된다.
-
솔라나는 기본 수수료를 2배로 올려도 사용자에게 큰 영향을 주지 않을 수 있으므로, 이제 60배에 도달한다.
-
전반적으로 볼 때, 이 경우 솔라나는 약 2배의 수익을 내게 된다.
물론 이것은 아주 단순화된 계산 방식이다. 솔라나는 이것보다 훨씬 더 많은 수익을 낼 수 있다.
파이어댄서 기반 100만 TPS, 반만 블록이 채워짐 = 수수료 150배 증가.
-
추가 우선순위 수수료로 인한 4배 상승 = 수수료 600배 증가.
-
기본 수수료는 그대로 유지 (어차피 솔라나 거래는 매우 저렴함).
-
발행량을 장기 목표치인 1.5%로 감축 = 수익성 2000배 증가.
-
솔라나의 수익은 발행량의 70배에 달하며, 연간 약 220억 달러의 수입을 창출한다. 이 수치의 PER(주가수익비율)을 한번 살펴보라.
핵심은 간단하다. 보조금 지급 후 검증자에게 비용을 지불하기 전에도 솔라나는 연간 20억 달러 이상의 이익을 얻을 수 있다(그 안에서 적절한 소각량을 결정할 수 있음).
이 글의 요지는 수학 자체가 아니라, 만약 솔라나가 대규모 최종 사용자 애플리케이션에 성공적으로 서비스를 제공한다면 막대한 수익을 창출할 수 있다는 점이다. 지금 필요한 것은 블록체인에 대해 낙관적인 시각을 갖고 사용자를 위한 최적화를 진행하는 것이며, 이후에 임대 수익 문제는 따로 해결할 수 있다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @mhonkasalo