


RWA14 年を振り返る:カラーコイン構想から兆ドル市場へ
執筆:Seth
翻訳:Luffy、Foresight News
2012 年 3 月、イスラエルの開発者 Yoni Assia がカラーコインの概念を提案しました。特定のビットコインにマークを付け、株式、債券、権利証などの現実資産を代表できるようにするものです。
残念なことに、この構想はホワイトペーパーの段階から抜け出せませんでした。しかし、それはその後 14 年間にわたり许多人が継続的に探求してきた命題を投げかけました。流動性に乏しい実体資産を、現金のように自由に流通させるにはどうすればよいのか。
14 年後、ステーブルコインを除き、自由に取引可能なトークン化資産の規模は 382 億 9000 万ドルに達し、約束された資金投入規模は 3694 億 4000 万ドル、保有者は合計 179 万人です。
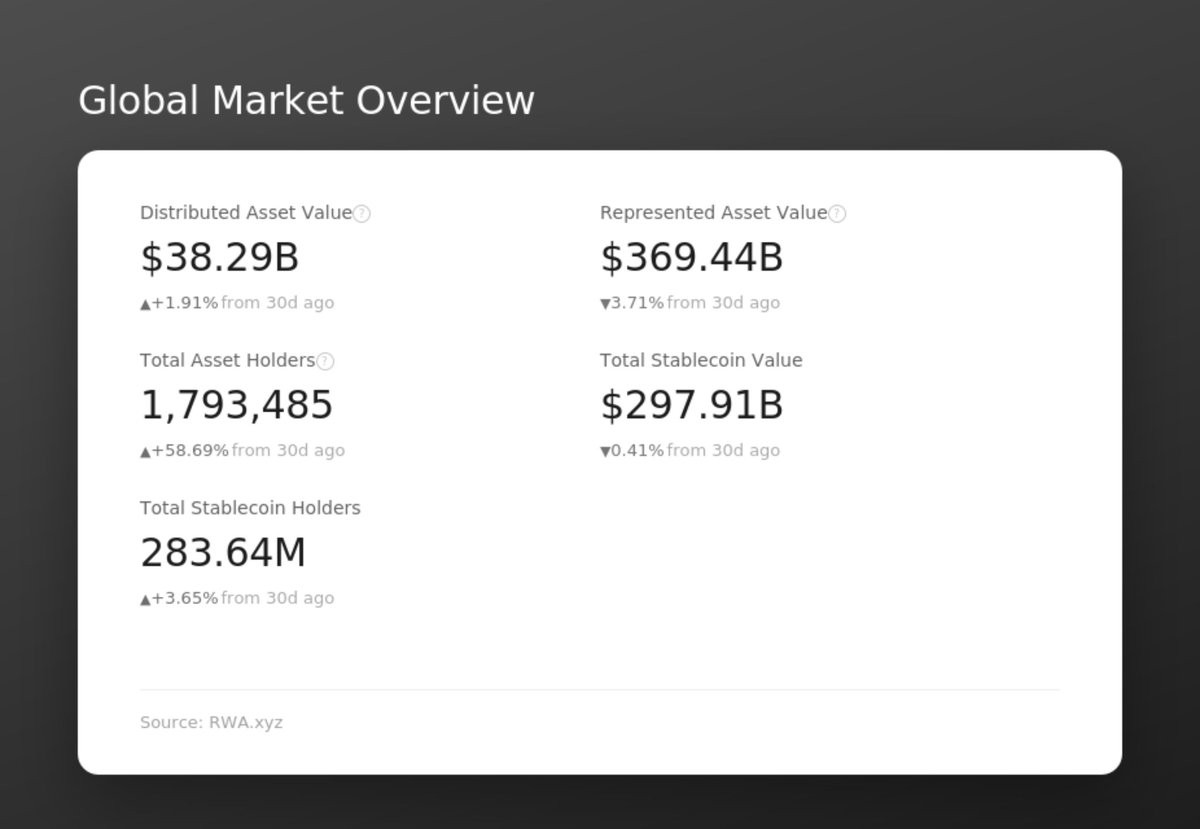
本文はトークン化がこれまで辿った完全な段階を層別に整理し、なぜこの道がこれほど長いのかを分析します。
資産トークン化とは
トークン化資産は現実資産の債権証書であり、底辺標的は短期国債、金塊、信贷、ホテル株式などであり、チェーン上トークン形式で承载されます。
トークン自体に独立した価値はありません。チェーン下では保管機関、ファンド管理人、または信託実体が真实資産を保有し、トークンを底辺資産を引き出す有効な証書として認めます。ロジックは株式証書、無記名債券と対応標的との関係と一脉相承です。
ブロックチェーンがもたらす付加価値は限定的だが確かに存在します。それは債権帰属を記録し、所有権は 24 時間秒単位で交割を完了でき、仲介券商の取引マッチングを必要としません。技術外壳を剥ぎ取れば、これは古くからの金融思路です。真の革新は取引速度、資産参加主体、および資産の使用方法です。
初期の建設者と初代の困境
業界がトークン化の規模化落地を信じる以前、少数の先行者はまずこの事柄に実現可能性があることを証明する必要がありました。2017 年、Lucas Vogelsang と Martin Quensel が Centrifuge を設立しました。設立最初 4 年間、チームは Tinlake システムに深耕し、階級循環資金プールに依拠し、現実世界売掛金と実体資産に融資サービスを提供しました。

2021 年半ば、Centrifuge は MakerDAO(現 Sky エコシステム)に接続した最初の RWA 資金プールを発表し、現実資産に裏付けられた首批の DAI を鋳造し、方案は顺利に落地しました。
同様のパターンは不動産分野にも現れました。2018 年 10 月、不動産運営企業 Elevated Returns は 1800 万ドルの融資を完了し、評価額 2 億 2400 万ドルのアスペンリッジホテルの 18.9% 権益をトークン化し、Templum Markets を通じて合格投資者に額面 1 ドルのトークンを発行しました。这也是ブロックチェーン上初の大型商業不動産トークン化取引です。

数ヶ月後、価値 560 万ドルのアンディ・ウォーホルの絵画の 31.6% 権益が、同じ方式でトークン化オークションを完了しました。

両取引とも計画通りに発行されましたが、その後は停滞に陥りました。トークン鋳造完了後、市場には取引相手がおらず、流動性は論じようがありませんでした。
2019 年 9 月、Paxos は PAXG を発表しました。ニューヨーク金融規制機関の承認を得た初の金トークンです。同年 Tether は XAUT を上場し、スイス金庫備蓄に依拠し、Paxos がロンドン Brinks 金庫に保管する金製品と競争を形成しました。両製品は当時いずれも機関の大規模布局を惹きつけることはできませんでした。7 年が経過し、両者は依然として正常運営しており、時価総額はそれぞれ 19 億ドル、27 億ドルに達しています。这也証明しました。国債トークン化が熱潮を形成する以前、商品トークン化モデルはすでに跑通していました。
規制ルールの整備はイノベーションに大幅に遅れをとっています。米 SEC が 2017 年に『DAO 報告書』を発表し、初めてハウイーテストをトークン発行判定に適用しました。デジタルトークンが証券に属するかどうかは、発行方式取决于であり、トークン名称ではありません。
この結論は証券トークン発行(STO)セクターを生み出し、同時に合格投資者のみの参入障壁を划定しました。その後 4 年間、発行側は各类 STO 製品を継続的に推出しましたが、法律レベルの制限により绝大多数の潜在取引者の入場を阻みました。注文深度が薄く、強制ロックアップ期間、托管法規が曖昧などの多重問題により、この波は 2021 年にほぼ終焉しました。同年、予測市場 Augur のアクティブユーザーピークはわずか 265 人であり、その後 37 人まで萎縮しました。
業界が長年直面する課題
各类資産が不断にトークン化されていますが、绝大多数のトークンは長期間静止し、取引されていません。『Forbes』のデータによると、現在 RWA 市場価値の 88% は 62 個の資産標的に集中しています。わずか 5 製品——Figure 住宅信贷ファンド、Circle の USYC、Tether 金、BlackRock BUIDL、Justokenglobal 旗下 JMWH ファンド——だけで、市場総規模のほぼ半分を占めています。
残りの绝大多数のトークンは鋳造完了後市場に忘れられます。集中度が 88% に達する頭部資産内部でさえ、トークン化価値の 10% 未満しか真正に盘活されず、DeFi 担保物として使用され、借貸循環に参加していません。
問題の根源は需要不足ではありません。2024 年以前より、資本はトークン化国債と金の配置を望んでいました。真の阻害要因は、信頼できるライセンス機関が托管、資産过户と合規プロセスを請け負わない限り、どの機関も这类資産に裏付けを行うことを望まないことです。BlackRock が参入する之前、公信力のある主体が可观規模上でこの商業モデルを検証することはありませんでした。
トークン化はいかにしてブレークスルーを迎えたか
トークン化業界に不足しているのはより良い製品ではなく、他の機関が普遍に信頼し、喜んでこのセクターに裏付けを行うことを公表する巨头です。
2024 年 3 月、BlackRock はこの答えを出し、BUIDL トークン化ファンドを推出しました。合規プラットフォーム Securitize がトークン化と運営管理を担当します。Securitize は Carlos Domingo と Jamie Finn により 2017 年に設立されました。

Carlos Domingo は此前早期証券トークンファンド SPiCE VC を運営しており、这也是 BlackRock が合作尋求時 Securitize を選択した重要な原因です。

現在 BUIDL は 10 条の公链に跨って発行され、規模は 28 億ドルに達し、BNY Mellon が托管し、PwC が監査し、7 日収益率は 3.42% です。BlackRock の参入により、各大資産管理機関の取締役会はトークン化セクターを正視し始めました。これは持続 4 年間の STO 熱潮が始終実現できなかった効果です。
補足背景:Franklin Templeton の BENJI ファンドは早在 2021 年 4 月に Stellar で上线し、公链を公式記帳システムとして採用した初の米国登録公募ファンドであり、BUIDL より 3 年早かったです。現在該ファンドは多链運行しています。BNB Chain と以太坊の EVM バージョン iBENJI 規模は 17 億 2000 万ドル、原生 Stellar トークン規模は 7 億 1250 万ドルです。
信貸と収益インフラ
頂層資産パッケージング方案が成型した後、業界中層には借貸双方マッチングの取引市場が必要です。2019 年、Sid Powell と Joe Flanagan が Maple Finance を推出しました。該プラットフォームは発展途中かつて重创に遭遇しました。

2022 年 12 月、借款人 Orthogonal Trading は自身 FTX 暴雷中のリスクエクスポージャーを隠蔽し、3600 万ドルの貸款違約が発生しました。1 週間以内に、プラットフォームアクティブ貸款規模は約 30% 縮小しました。Powell は当時自身「衝撃かつ失望」したと率直に語り、この危機に基づきプラットフォームリスク管理を再建しました。借款人准入範囲を拓宽し、単に代理人単方面申告リスクエクスポージャーに依靠することをやめました。
截至目前、Maple 累計發放貸款規模は 200 億ドル超であり、旗下 syrupUSDC、syrupUSDT 製品合計規模は 19 億ドルで、規模遥遥領先のトークン化私人信貸プラットフォームです。
2 年後、Goldman Sachs 数字資産資深従業者 Nathan Allman が Ondo を創立しました。核心製品 OUSG は初の点对点譲渡可能なトークン化国債トークンであり。USDY は初の准入門檻なしの収益型ステーブルコインです。現在 USDY 規模は 21 億 4500 万ドル、OUSG 規模は 4 億 4900 万ドルです。Ondo は同時に BUIDL 最大の鏈上販売渠道です。残念なことに、創業者 Nathan Allman は 2026 年 5 月に意外死去しました。

オラクルとデータインフラ
鏈上スマートコントラクトが鏈下資産価格、ファンド純資産価値(NAV)を信頼して読み取ることは、一切應用落地の基礎です。当下セクターは主に四大ネットワークにより市場を瓜分しています。
RedStone:2025 年 3 月 Securitize は RedStone を核心オラクルパートナーに選定しました。現在 RedStone は BUIDL、Apollo ACRED、VanEck VBILL、Hamilton Lane SCOPE などすべての Securitize トークン化ファンドに每日 NAV データストリームを提供しています。接入之前、Securitize 発行のトークンにはリアルタイム見積もりがありませんでした。鏈上雖然存在ファンド份额、但借貸協議はリアルタイム評価値を取得できませんでした。RedStone 喂価に依托し、ACRED は Morpho で収益を生み出すことができ、VBILL は Euler で担保物として充当できます。現在 RedStone は横跨 110 条ブロックチェーン、規模約 60 億ドルの鏈上資産安全を保障しており、绝大多数は機構ファンド価格設定に服務し、原生暗号トークンではありません。
Pyth Network:另一端市場を狙い、速度優先を主打し、複雑な NAV 計算を弱化します。プル型モデルを採用し、高頻度取引標的に適応します。株式、外国為替、商品、750 余り米国株取引ペアと多期限国債金利データをサポートします。Ondo は Pyth を選用し USDY 収益トークンに見積もりを提供し、服務は 65 条ブロックチェーンをカバーしています。Securitize 技術スタックから離脱しても、Ondo 自身国債製品も独立した信頼可能な価格データソースを拥有しています。
DIA:検証可能性とデータソースからコントラクトまでの全リンク透明を主打します。xReal スイートは超 100 項 RWA 価格指標をカバーし、株式、ETF、外国為替、債券収益率を含みます。Stellar、Ripple は RWA 合作推進時いずれも DIA を選用しました。機構は合規プロセス中で単にブランド裏付けに依賴するのではなく、完全な監査データソースロジックを傾向しており、DIA はこの需要に精准マッチします。
Chainlink:另外三家が涉足していない業務を請け負います。跨互不信任ブロックチェーンのデータ伝送と資産互通であり、直接ファンド価格設定を担当しません。旗下 CCIP チャンネルは DTCC スマート純資産データを配布し、シンガポール『プロジェクト・ガーディアン』中 SWIFT と UBS が開展する试点を支撐します。該項目は 2022 年 5 月启动し、2023 年 10 月 UBS 初のトークン化ファンド真实试点を完了しました。CCIP 上个四半期跨鏈転送規模は 49 億ドルで、前年比 353% 増、全網保障資産総価値は 1100 億ドルです。わずか Mantle 一条公链今年 CCIP を通じて流転したトークン規模は 25 億ドル超です。DTCC は Chainlink インフラを自身担保応用链に嵌入しており、目標は 2026 年第四四半期上线です。
販売渠道の構築
資産パッケージング発行と市場販売は、两套完全独立の課題です。
Mantle ネットワークは BitDAO から派生しました。BitDAO は取引所 Bybit の大力支持を獲得し、ピーク時期国庫体量は以太坊財団に比肩しました。2023 年 BitDAO は Mantle に合併し、国庫資産を完全承継し、当時近 3 億ドルステーブルコインと 27 万枚 ETH を保有しており、現在国庫規模は 24 億ドルに拡張しました。绝大多数の初创チームが数年融資才能拿到資金、Mantle は开局便已具備しています。現在 Mantle は超 155 種トークン化株式を上线し、DeFi 流動性規模は 10 億ドルを突破しました。8 月 6 日、CCIP に依托し通道を搭建し、Mantle は RWA インフラを Solana に拓展し、初めて生態を自有公链以外に出力しました。
Coinbase と Binance は担保品と資産集約セクターに注力しています。BUIDL は既に BNB 链に上陸し、并且可以直接在 Binance で担保物として充当できます。
MEXC は布局最も全面的な取引プラットフォームの一つであり、超 105 組 Ondo トークン化株式取引ペアを上线し、同時に PAXG、XAUT および主流 RWA インフラトークンをサポートしています。わずか 8 月だけで 5 個の标的を新增し、AI インフラ、希土類板块をカバーしています。2026 年第一四半期、プラットフォームは全球トークン化金取引量の 27% を占め、全球第二に列しました。今月 MEXC は RealStocks 製品をアップグレードし、券商合作に依托し 7000 余り米国株と ETF をカバーし、新增機能はトークン保有者に真实株主権益を完全対応させます。
成長最も速い品类は現物市場上場に限定されません。Hyperliquid と Binance の RWA 無期限契約、7 月末単週成交規模は 617 億ドルで、同期両プラットフォームビットコイン無期限契約取引量の 99.2% に相当し、トークン化株式は其中 58% を占めています。Hyperliquid では、RWA 無期限取引量はプラットフォーム其余すべての品类総和已超过しています。
規制は徐々にイノベーションのリズムに追いつく
規制レベルで 4 条のメインラインが同時に推進されています。
- 『GENIUS 法案』:米国史上初連邦ステーブルコイン法案、既に 2025 年 7 月 18 日に署名生效しました。
- 『CLARITY 法案』:暗号業界其余資産の市場ルール確立旨在。法案は提前一日下院で通過し、2026 年 5 月に 15:9 の票数で上院銀行委員会を通過しました。後続は僵局に陥りました。民主党は公職人員数字資産利益衝突条項増加を要求し、共和党は相关内容剔除立法推進を希望しました。上院 8 月 8 日休会に入り、最終投票を行いませんでした。但上院領袖休恩は休会前終結弁論動議を提出し、9 月 15 日(議員復会後次日)に手続き投票启动を定めました。本次投票は法案通過に等しくなく、全院弁論開啟仅代表します。上院スタッフは対外透露し、利益衝突条項爭議依舊解決されていません。もし 9 月再度搁置されれば、中間選挙日程は今年剩余立法ウィンドウを大幅圧縮します。
- 米 SEC は独立路径を選択しました。2026 年 3 月、SEC と商品先物取引委員会は聯合でトークン分類フレームワークを発表し、デジタル資産を五大類別に划分し、唯一「数字証券」のみ完全 SEC 監管に帰属します。SEC 主席 Paul Atkins は 4 月ワシントン経済クラブで表明しました。規制機関は「間もなく発表」する創新豁免ルール、規制サンドボックス設立。企業は 12 至 36 ヶ月內鏈上取引トークン化証券可能で、完全登録プロセス完成无需。Bloomberg は 5 月中旬政策即将落地報道。5 月 22 日 SEC は推進暫緩し、証券取引所投資者保護反対意見を聴取しました。6 月中旬最新消息截至、この豁免方案は仍未正式発表です。
- Nasdaq、NYSE と DTCC は待たないことを選択しました。SEC は 2026 年 3 月 Nasdaq ルール改訂を批准し、Russell 1000 成分股、指数 ETF 現有伝統取引インフラ依托しトークン化取引開展允许。NYSE 同類方案 4 月获批。托管資産規模約 114 兆ドル DTCC は 5 月 4 日発表し、2026 年 7 月生産級试点開展、BlackRock、JPMorgan、Goldman Sachs 等 50 余機関参与、Russell 1000 成分股、主流指数 ETF と米国国債カバー、計画 10 月全面推广。这套体系完全株主投票、配当など全部伝統権益保留、核心証券登記体系維持不変、トークンは単に決済記録のパッケージング载体です。
SEC が搁置した豁免方案は本来第二条より寛容な通道を開くはずでした。底辺上市公司授權无需トークン発行可能、投資者は経済収益のみ享有、株主権利不具备。第二条通道能否落地、何時落地仍是未知数。但僅 DTCC 试点だけで証明するには十分です。米国主流株式の合規トークン化取引は必ず到来します。
流動性難題は解決されたか?
前文で提出された業界の痛点対照し現状を復習します。流動性分裂問題は部分的に緩和されました。国債と私人信貸セクター流動性は相对充足で、規模はそれぞれ 162 億ドル、73 億ドルに達し、対応標的数はそれぞれ 87 個と 2543 個です。
これ之外其余セクター流動性依舊薄弱(多数品类規模は 10 億ドル不足)。BlackRock、Franklin Templeton レベル機関の托管信頼難題は解決されました、中小発行方依舊無解です。大約 97% のトークン化資産仍然准入門檻設置、普通散戸参与不可、壁塁根源は 2017 年 SEC ハウイーテスト判定基準に遡れます。
以上は楽観的な視点です。2026 年 7 月 BeInCrypto Intelligence は RWA.xyz 7000 余りトークン化製品データ依托し報告発表、より残酷な現実を揭示しました。時価総額超 10 万ドルトークン化資産中、56%(約 329 億ドル)単週鏈上転送記録はゼロです。資産上鏈、資産在鏈上流転、是两件完全不同的事。現在業界は第一步のみ完了しました。
部分現象は製品設計初衷に属します。トークン化国債購入収益獲得、本来投機債券一样每日取引必要ありません。但客観現状回避不可、市場明確头部集中。五大製品近一半時価総額占拠、其余六千余り标的大多沉寂。
将来の方向性
各大機関市場規模予測数値差異巨大、但成長方向共識。McKinsey ベースラインシナリオ予測。2030 年トークン化資産規模 2 兆〜4 兆ドル達成。Ark Invest 予測 11 兆ドル。BCG 聯合クレディ・スイス予測 2030 年 9.4 兆ドル達成、2033 年 18.9 兆ドル上昇。Standard Chartered 予測 2034 年 30 兆ドル突破。
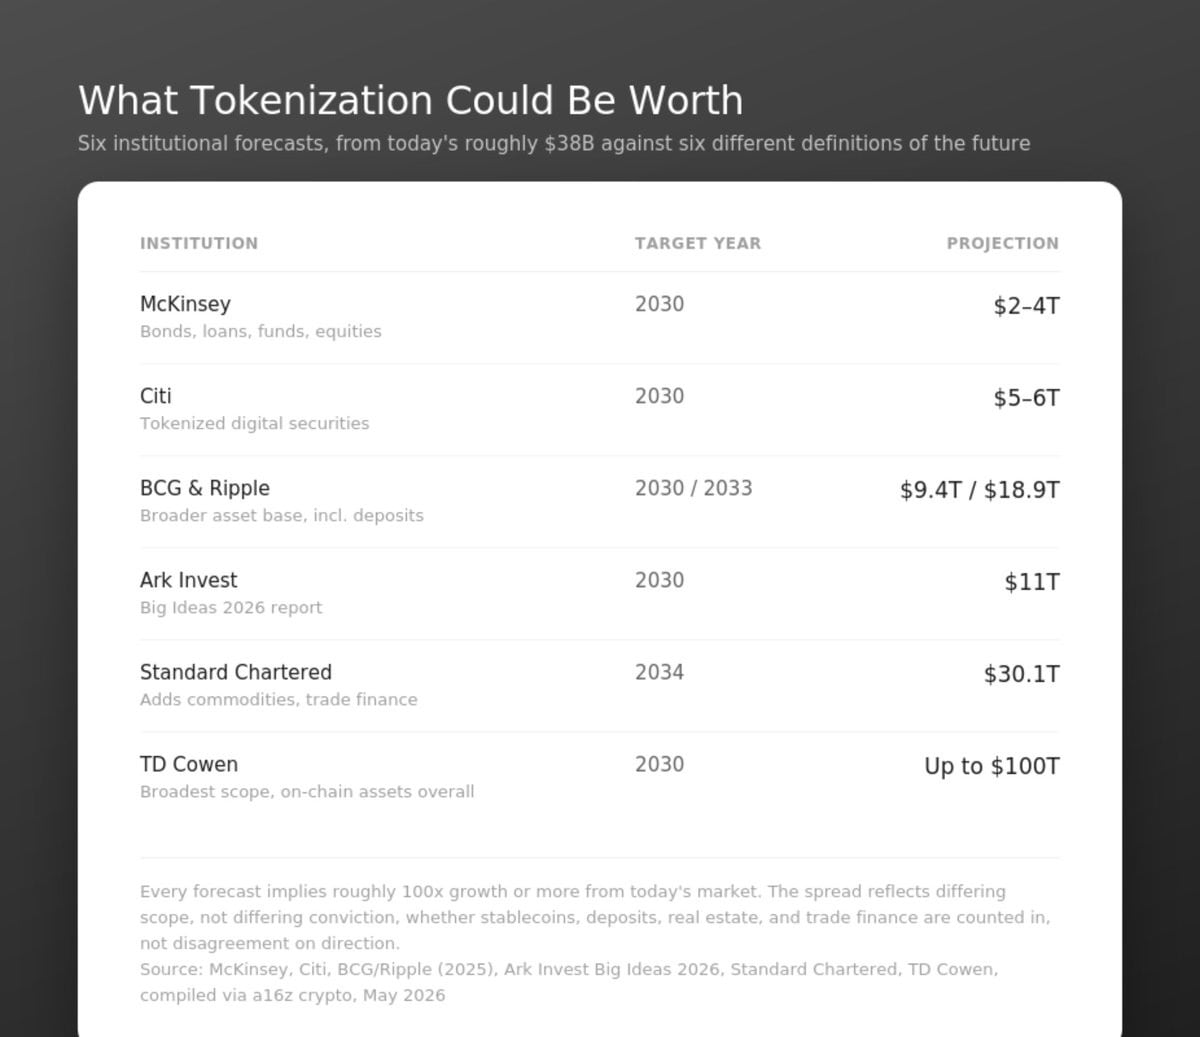
数値差距本質は成長与否存在分歧ではありません、所有人市場規模相比当下拡張百倍予測。分歧統計口径。ステーブルコイン納入、銀行預金納入、トークン化定義境界如何划定。
機関は成長預期認可しつつ、謹慎保持。Coinbase と EY 2026 年 1 月 351 名機関決策者調査。73% 年内数字資産配置提升計画、65% 規制明確化首要駆動因素列挙。同時 66% 受訪者同樣規制不確実性最大リスク列挙。資金入場核心条件、恰恰懸而未決。
另一項 EY 調査顯示、機関規制落地坐等不願。83% 機関投資者 2026 年底トークン化債券配置計画、2 年前この比例僅 33%。
転変は底層インフラに既に体現、調査問巻停留不仅仅。2026 年 2 月、BUIDL は UniswapX 接入直接取引実現。3 月 Chronicle 検証システム対接、任何人 BNY Mellon 托管記録依托し BlackRock 底層国債持仓实时検証可能。Sky エコシステム Spark 流動性層自動调配 15 億ドル資金、BUIDL、Anemoy、Superstateinc 間切換、实时収益率最高标的投向。这类工作過去資金取引員人工操作依托。
DWF Labs 創業者 Andrei Grachev は認為、トークン化株式は既に取引者行動重塑。暗号投資者現有取引プラットフォーム離れる必要なく、株式資産布局切換可能、並予測鏈上株式と商品今年規模大幅成長迎える。Falcon Finance の Artem Tolkachev は直截了当この機制阐述。組み合わせ可能性と贖戻機制、才能真正実体資産と暗号流動性打通。
業界内部は 2 条の発展路線に分化中。一派所有権合規優先保障、准入式通道搭建、トークン全程合規境界內運行。另一派組み合わせ可能性優先追求、BUIDL 这类合規資産封装、無許可 DeFi エコシステム自由流通。
これは RWA 1.0 と RWA 2.0 の争いと見なせます、但如今已經理論探討不再是、两套相互競争製品ロードマップ。今年早些時候 Circle の USYC 規模は BlackRock BUIDL 超越、体量最大トークン化国債ファンド、意味後者販売レベル暫時占優、ブランド影響力レベル別論。
RWA 1.0:単純実体資産映射、購入、持有、贖戻のみ支持、アスペンリッジホテルトークン、Maple 早期借貸資金プール均属この範式。RWA 2.0:実体資産持續効用産生。2026 年第二四半期、各类 DeFi プラットフォーム預入トークン化現実資産規模 74 億ドル達成、前年比 2 倍以上成長、収益型ステーブルコインとトークン化国債占比最高。Maple の syrupUSDT は既に Mantle で Aave 接入正式運行、実質資金循環インフラ既に落地。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @0xseth_
















