DeFiは本当に実世界の融資リスクをプライシングできるのだろうか。
著者:Fran Palminha
編集:TechFlow
TechFlow読解:トークン化された実体経済資産(RWA)とプライベートクレジットが継続的に浸透するに伴い、分散型金融(DeFi)借貸プロトコルは全く新しいリスクの範式に直面している。従来のDeFiはリアルタイムのオラクル価格フィードに基づく自動清算を依賴している一方、現実世界の標準外プライベートクレジットは極めて強い流動性の摩擦と長期にわたる評価の遅延特徴を持つ。
歴史純資産価値(NAV)のみを單純に依賴することは、借受人の実質的な支払能力の悪化を及時に捉えるだけでなく、引き出し殺到時に二次清算市場における致命的な流動性ギャップを露呈させる。本稿では、オンチェーン信用格付けの移行、情報の非対称性を突いた裁定取引、およびリスクパラメータの動的調整が、将来のDeFi借贷エコシステムを再構築するロジックについて深く分析する。
トークン化されたRWAを担保とする借貸において、DeFiは著しい進歩を遂げている。
しかし、プライベートクレジットに直面すると、この仕組み全体が厄介な根本的な矛盾を露呈する。
借貸プロトコルはトークンの市場価格をリアルタイムで讀み取り、担保価値を計算し、閾値に達すると自動清算をトリガーできる。しかし、トークン背後の対応する現実世界でのローンが悪化し始めても、公開報告されているトークン価格が変わらない場合、オンチェーンの世界はどう対処すべきなのか?
これが伝統的な信用リスクがブロックチェーン上に直接持ち上げることが難しい核心的な理由である。
安定した価格が決して低リスクを意味しない
ETHには継続して更新されるリアルタイムの第2市場での取引価格が存在するが、プライベートローンには通常この条件が完全に欠如している。
一プライベートクレジット基金が自らの正味資産価値(NAV)を算出する周期は、往々にして週次、月次、あるいは四半期ごとなのだ。二つの評価報告の隙間では、そのトークンの帳簿価格はほぼ絶対的に平穏に見えることが多い。
しかし、底層に対応する現実にある借款企業はいつでも経営破綻に陥る可能性がある。売上高の減少、利息の期日通りの支払い失敗、または担保資産の実質的な目減りなどだ。だが、次の公式評価が完了するまで、借贷プロトコルが目にするのは依然として揺るぎない古いNAVである。
これはDeFiリスクモデルに対して極めて欺瞐的な罠をもたらす。リアルタイムでの価格変動を持たない資産は、アルゴリズムや統計モデルにおいて往々にして「極めて安全」と誤認されかねないのである。
伝統的な借貸機関が注視するのは価格だけでは全くない
商業銀行や専門的なクレジット基金が借款主体を評価する際に依賴する情報次元の多くは、オンチェーンで原生参照できないのが現実である。
これらは借款先のキャッシュフロー状況、既存負債の残高、歴史的返済記録、担保の実際の処分難易度、財務制限条項などを全面的に透視する。さらに重要なことだが、伝統的なリスク管理は二本柱となる二大重要指標を厳密に測定する。借款者の実際の債務不履行確率(PD)、および万一債務不履行が発生した場合に回収可能な資金の比率である損失甚大口(LGD)だ。
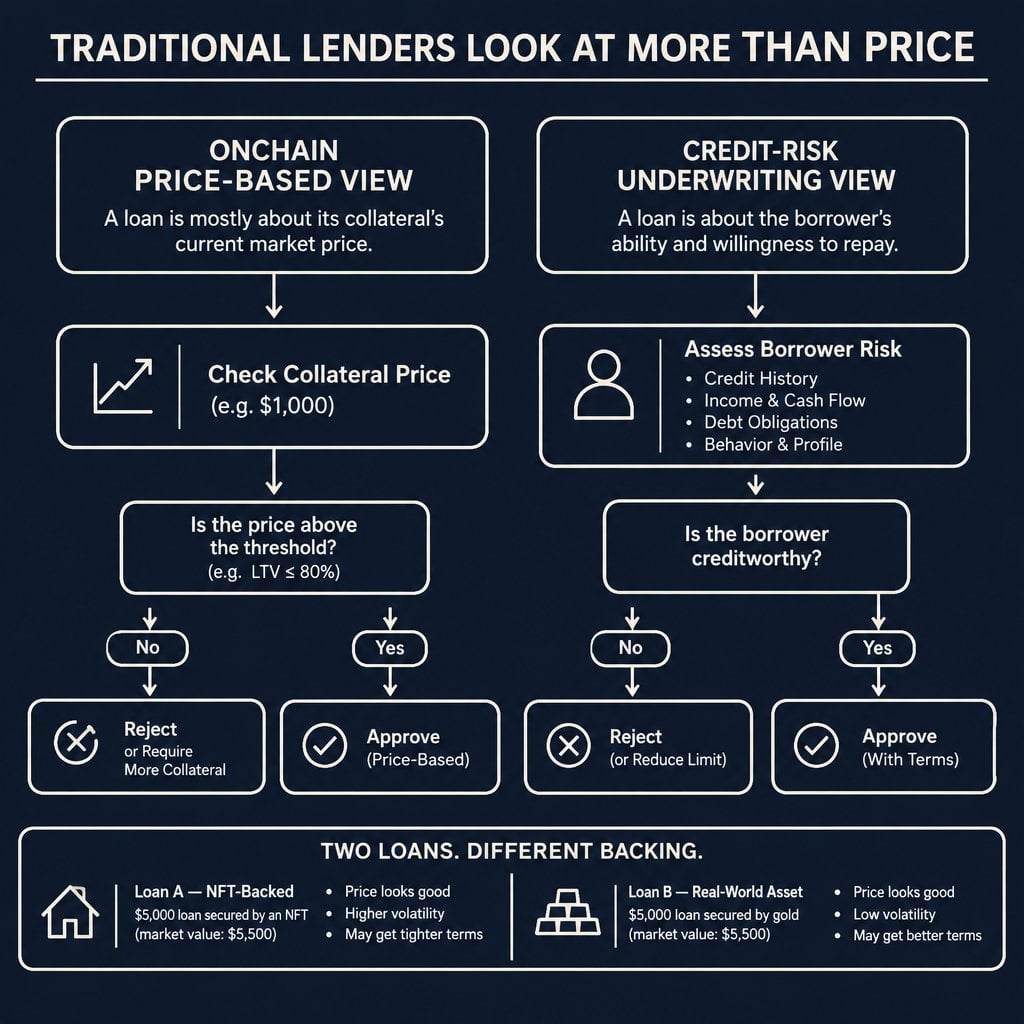
図:オンチェーン価格モードと信用リスク承継モデルの比較
高流動性の有価証券で全額担保されたローンと、中古重機や売掛金を担保としたローンでは、リスクの本質において雲泥の差がある。たとえ両方の資産が現在の帳簿評価額においてそれぞれ100%の額面金額に相当していたとしてもである。
もしDeFiがこの種の資産に適切な価格評価を行う能力を本当に獲得しようとするなら、トークンの帳簿残高や歴史上の利回り指標だけに頼るのではなく、底層にある借款主体の信頼できる営業データを入手しなければならない。
信用格付けが段階的にオンチェーン世界へ移行しつつある
この現実的な痛点こそが背景にあり、近時の業界動向は重要なインフラストラクチャーの進化方向を示している。
11月10日、Moody's(ムーディーズ)とChainlinkは共同で、クロスチェーンによる信用格付け情報の配布に関するパイロットテストの成功的な完了を発表した。当該テストは代表データに基づいて展開されており、現時点ではオンチェーンでリアルタイム信用格付けが正式に公開されていない。
同時に、S&P Global(スタンダード&プアーズ・グローバル)もDeFi借贷ボールト(Vaults)を対象とした専門的なリスク評価システムの開発を継続しており、信贷品質、流動性の深さ、底層の運用リスクなどの次元を包括的にカバーしている。
これらの進展は、分散型借贷プロトコルが独立した第三者機関のリスク管理評価データにより低いハードルで接続することを支援するだろう。ただし認識しなければならないのは、格付けは究極的には主観的な専門評価に過ぎず、絶対的な支払い保証を意味するものではないということだ。単に格付けデータをブロックチェーン上に移動させただけでは、底層にあるビジネス情報がより精緻になったり、より高いリアルタイム性を獲得したりするような自発的な変化は生まれない。
オラクルデータが完全に正確でも、底層ローンの過大評価はまだ起こり得る
こうした典型的なシナリオを想像してみよう。あるトークン化クレジット基金が報告した最新の帳簿純資産は、トークン1枚あたり$100である。
DeFi借贷プロトコルはその価格をそのまま受け入れ、オンチェーンユーザーがこれを十分な担保として stablecoin を借り出すことを許可する。その後、底層にある複数の実体借款企業が順次、期限遅滞や債務不履行を起こし始める。当該基金が次の監査と四半期評価をまだ完了していないため、オンチェーンオラクルは依然として忠実に$100という価格伝播を継続する。
技術的観点から言えば、オラクルに何ら障害は発生しておらず、それは公式かつ最新の有効なNAVを精確かつ忠実に公表したのである。
しかし、この帳簿上のNAVは明らかに、この資産が実際の標準外売却市場で現金化できる金額を表せていない。内部的な情報の非対称性の優位性を掌握する借款者は、不良債権の損失が純資産価値に正式に反映される前に、手持ちのトークンを担保として用いて流動性を借り出すことが可能であり、結果として回収不可能な隠れた不良債権を直接的に借贷プロトコルと流動性提供者に転嫁し得るのだ。
清算はもう一つの核心痛点である
即使借贷プロトコルが外部チャネルを通じて底層の信用品質悪化を及時に察知できたとしても、依然として厳しい難題に直面せざるを得ない。スムーズに清算退出する方法はどのように確保するのか?
ネイティブ暗号資産(ETHなど)を清算する場合、清算ボットはいつでも担保資産を流動性が厚い第2市場のDEXまたは自動化オークション市場に売却できる。しかし標準外プライベートクレジットに直面すると、市場における潜在的買い手は極めて希少であり、底層の債権資産を現金化・譲渡するには数週間から数か月もの時間を要することすらある。
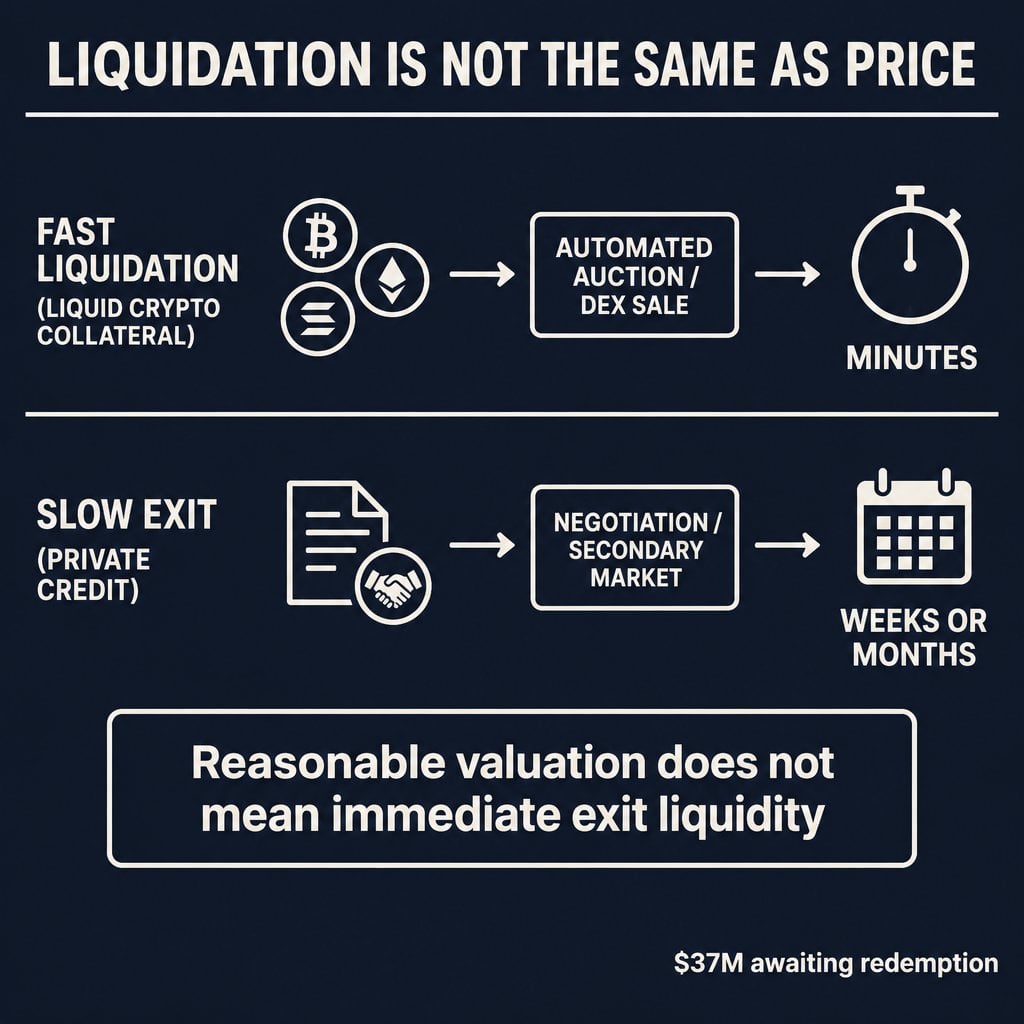
図:資産清算・現金化と帳簿評価額の根本的な差異
トークン化プライベートクレジット基金 mF-ONE に関するオンチェーン分析が明確に示している。2026年2月、同基金で約$3,700万相当のトークンが一時的に赎回待ち行列での渋滞・滞留状態にあったのである。
この事例は、トークンの帳簿報告価値と投資家の実質的な現金化スピードとの間に横たわる巨大な溝を生々しく物語っている。あるクレジットトークンが相対的に公平な監査評価を持っていたとしても、資金回転効率を極限まで求める自動化清算型借贷市場においては、依然として処理困難な担保資産に属するのである。
ダイナミックなリスクデータは如何にして借贷プロトコルを再構築するのか
現在、主流のDeFi借贷プロトコルは依然として固定された担保価格、固定された清算閾値(Liquidation Threshold)、ならびに事前にハードコードされた借贷上限(Borrow Caps)に強く依存している。
もし将来、より細分化された粒度と鮮度を備えたオンチェーン信用データを接続できるようになれば、プロトコルは借款者資格の動的変化に対して能動的に対応することが可能になる。例えば、底層資産のパフォーマンス悪化時に自動的に借贷上限を引き下げたり、新規借贷権限を一時停止したり、最低担保要件をダイナミックに引き上げたりすることができる。
ただし、これらのリスク管理判断は依然として外部からの真實データの投入、専門的なオフチェーンリスク管理機関との連携、そして資産特性に適合した清算メカニズムの設計に強く依存せざるを得ない。スマートコントラクトはコード判断を無情にも自動実行できるが、現実企業の実態財務諸表を独自に検証したり、オフラインでプロトコルのために返済不能な借款を回収したりすることは絶対に不可能なのである。
今後のトレンド
信用リスクデータのオンチェーン化は、将来のRWA借贷インフラストラクチャーにおいて最も重要なコアパズルの一つとなるであろう。
しかしDeFiにとって、オラクルを通じて数文字の等級を持つ静的な信用格付けを配信するだけでは不十分すぎる。
エコシステムが求めているのは、借款者のリアルタイム財務・営業動態への透徹、完全に独立した第三者によるクロスバリデーション評価、極めて保守的で慎重な担保パラメータ設計、そして現実的で信頼性の高いオフチェーン資産の回収・挽回プロセスである。そうでなければ、プロトコルは単に自己欺瞐とも取れる行為を行い、報告周期が長く価格変動に乏しい資産を、本来低リスク属性を備えた優良担保であると錯覚しているのである。
DeFiが真に成熟へと邁進するための試金石は、不良債権と重大な損失が最終的に公式報告価格に反映される以前に、分散型金融借贷體系がすでに悪化しつつある現実世界でのローンを先行して識別し、阻止し得るかどうかにかかっている。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @FranPalminha