

Principia Research:5億5,700万ドルの購入申込返金から独自証券取引所へ、ビナンスの「オンチェーン・ナスダック」野望
作者:Principia Research
2026年6月、やや気まずかった「返金事件」が、世界の資本市場インフラの大移転の口を開かせる予期せぬきっかけとなった。
当時、エロン・マスク傘下のSpaceXがナスダックに上場しようとしていた。暗号資産世界がこの世紀のテック株に対する熱狂的な需要を受け止めるため、Binance Walletはサードパーティのトークン化プラットフォームxStocks(Backed系)と連携し、SPCXxという名義のオンチェーンIPO購読キャンペーンを展開した。オンチェーンデータは驚くべき一幕を記録している:わずか数日で27,689の独立したウォレットアドレスが集まり、総額5億5,700万米ドル相当のUSDCを叩き込んだ。
しかし、結末は水をぶっかけられたようなものだった。ウォール街の伝統的なプライマリマーケットにおけるシンジケートが非常に閉鎖的であるため、上位のサードパーティ資産プロバイダーは十分な数のSpaceX実体株式を獲得できなかった。ビナンスは最終的にキャンペーンを中止することを発表し、5億5,700万米ドルを元来た経路で全額返還した上で、緊急にアブダビ法人が発行するSPCXBトークンをユーザーへのエアドロップ100万米ドル分として配布し、慰撫を行った。
多くの傍観者はこれを単なる運営上の小出来事だと片付けているが、もし視点を広げ、2025年から2026年末にかけてのアブダビ国際金融センター(ADGM)におけるビナンスの一連の資本導入、ライセンス取得、目録書登録、チーム採用の動きを繋ぎ合わせれば、全く異なる図景が見えてくるはずだ:
返還された5億5,700万米ドルは、オンチェーン資金が優良な株式資産に対していかに飢えているかを証明しており、サードパーティチャネルによる供給停止は、ビナンスに決定的な決心を促した。外部の小規模なRWAパッケージャーのトラフィックゲ이트ウェイとなるよりも、自らアブダビにおいて完全なアンダーライティング、クリアリング、カストディ、取引ライセンスを備えた「オンチェーン証券取引所」を建設することだ。
一、 なぜアブダビなのか?人事と主権資本という二つの支点
暗号資産業界には「株式をブロックチェーン上に移す」というスローガンの枯渇はない。既に2021年にはビナンスとFTXが初期の株式トークン(Stock Tokens)を試みており、欧米の規制当局の取り締まりによってすぐに挫折した。それから5年が経過したが、なぜ今回ビナンスは全套の証券インフラを公然と構築することができたのだろうか?その答えはアブダビ(ADGM)の人事的な遺伝子と主権的な台帳にある。
第一の支店はリーダーの制度的刻印である。現在ビナンスの共同CEOを務める鄧偉政氏(Richard Teng、2025年末より何一氏と共に共同CEO就任)は、野良出身の暗号資産起業家ではない。ビナンスに入社する以前、彼はシンガポール証券取引所(SGX)で最高責任監督役を務め、その後2015年から2021年まで6年間、ADGM金融サービス規制局(FSRA)を率いた。今日、世界各国の機関から規範とされるADGMのデジタル資産およびレジャーベース・セキュリティーズ(Ledger-Based Securities)規制枠組みの大部分は、まさに彼の在任期間中に亲手で築き上げた制度的土台なのである。
第二の支点は主権資本との利益結合である。2025年3月、アブダビ王族の核心メンバーであるシェイク・タフーン・ビン・ザイド・アル・ナヒヤン氏が会長を務める主権AI・科技投資機関MGXが、ステーブルコインにてビナンスに出資20億米ドルを行い、少額株式を取得した。これはビナンス創設以来初めて外部機関の株主を迎入れたことを意味する。
この20億米ドルの取引はビナンスのルーツを書き換えた:それはもはやオフショア諸島を渡り歩くだけの暗号資産企業ではなく、正式にアラブ首長国連邦の国家レベルのフィンテックおよび資本市場の版図に組み込まれたのだ。わずか9か月後(2025年12月に承認、2026年1月5日に正式発効)、ビナンスはBinance.comの世界運営体制が開曼諸島を離れ、全面ADGMの規制傘下に統合されると発表した。
二、 アブダビにおけるコンプライアンス「4点セット」の解剖
ADGM金融サービス規制局(FSRA)の公開ライセンス登録簿や目録書開示書類を紐解けば、ビナンスがアブダビで行っているのが従来の「暗号資産取引所のコンプライアンス化」(通常のVASP仮想資産事業者ライセンスを申請して済ませるだけ)ではないことがわかる。むしろロンドンやニューヨークの伝統的な金融市場インフラ(FMI)の業種別基準を厳格に遵守し、アイルランド支配親会社であるBinance Holdings (IE) Limitedが完全出資により、「3社のライセンス所持機関+1社の発行SPV+1社のオンチェーンサービスエージェント」から構成されるクローズドループマトリックスを整備したのである:
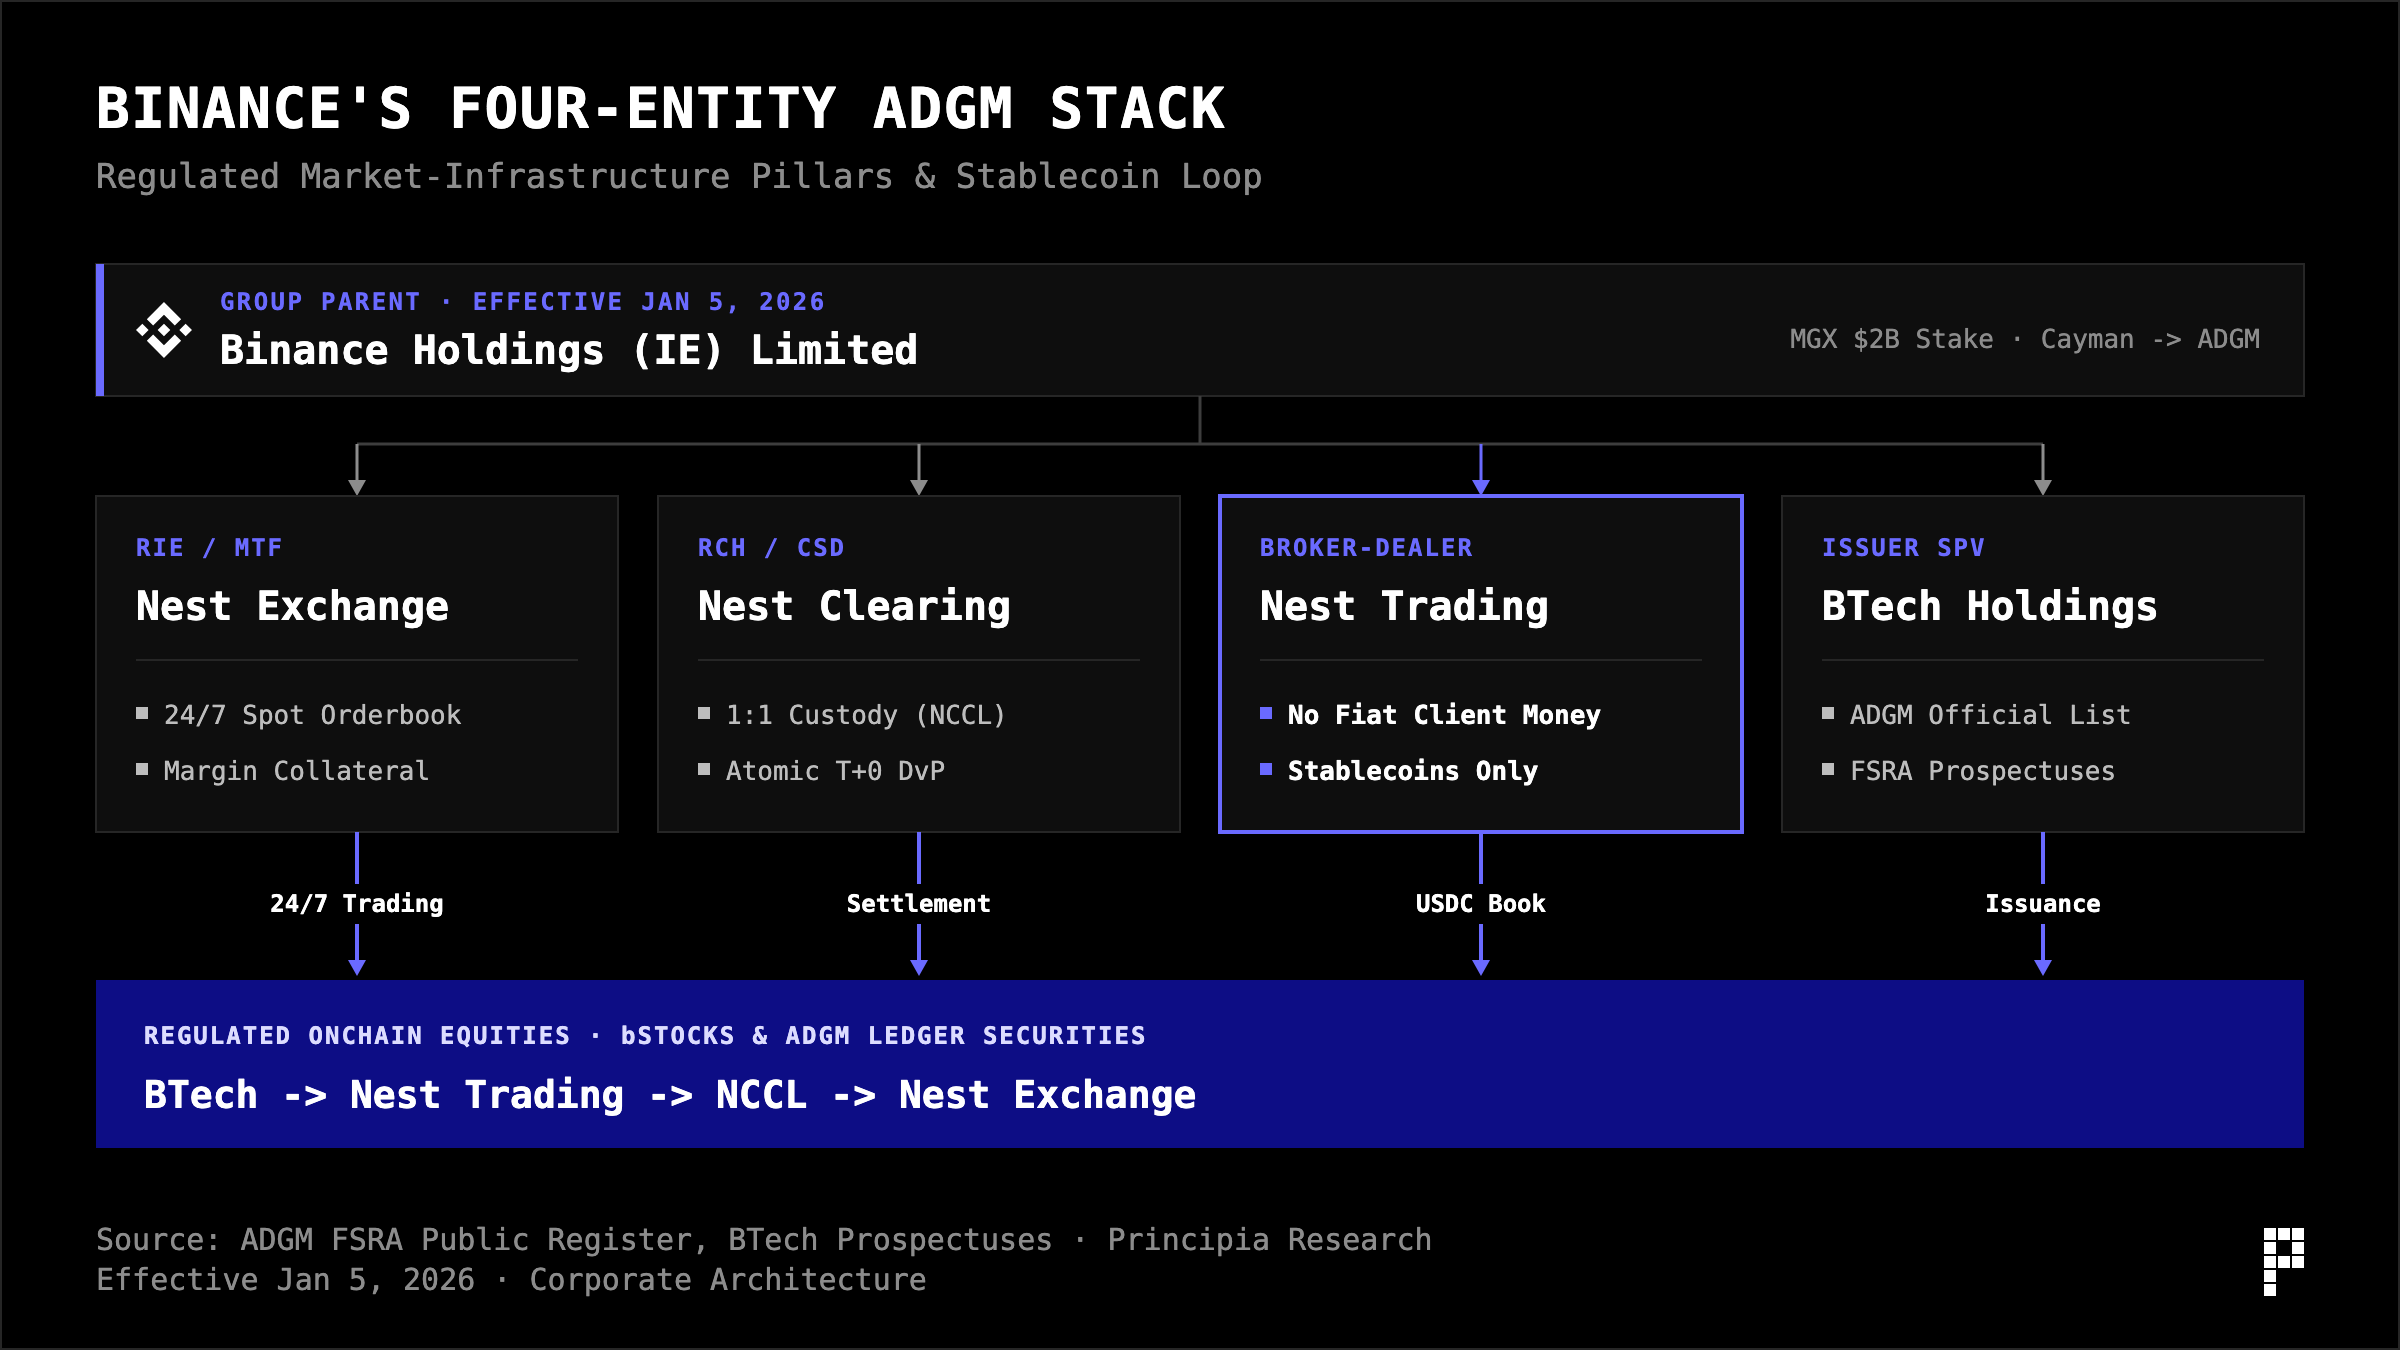
この構造がいかに精巧かといえば、伝統的なウォール街と比較するだけで明らかだろう:
▪ Nest Exchange Limitedは認可投資取引所(RIE)および多国間取引施設(MTF)ライセンスを取得しており、同社はナスダックやNYSEの役割を果たす;
▪ Nest Clearing and Custody Limited (NCCL)は認可清算所(RCH)および中央証券預託(CSD)ライセンスを取得しており、同社は米国デポジットリーアンドクリアリングカンパニー(DTCC)の役割を担う;
▪ Nest Trading Limitedはブローカーディーラーライセンスを取得し、当事者として取引を行うこと、代理人として取引を行うこと、そして投資取引のあっせんを行うことが認可されている。同社は投銀のアンダーライティングおよび販売窓口の役割を果たす;
▪ BTech Holdings Limited(鋳造および開示エージェントBTech Services Limitedと連携)は専らFSRAへの目録書提出およびADGM法務公式上場名簿への編入申請を担当している。
ライセンスに含まれる「異常な」細部が真の意図を暴いている。FSRAの公開登録簿において、Nest Trading Limitedのライセンスには二つの気になる制限条件が付帯している。第一に、伝統的な顧客法定通貨資金の保有または管理を禁止する。第二に、資金サービスの権限を「認可された法定通貨アンカー型トークン(例:USDC)」のみに厳格に限定する。伝統的な証券会社からは手足を縛られる不利益な修正に見えるかもしれないが、オンチェーン資本市場の視点から見れば、これはオンチェーンIPOのために特注されたネイティブデザインである。法的土壌から直接的に長々とした銀行電信送金や法定通貨カストディアカウントを排除し、「コンプライアンスステーブルコインによる購読・納入+中央預託所(NCCL)のオンチェーンT+0券貨対渡(DvP)アトミック決済」という純粋なオンチェーンクローズドループを確定させたのである。
同時に、ビナンスがアラブ首長国連邦で公表した採用ニーズはこの判断を確認している。公式採用システムでは最近、密かに「0-to-1株式資本市場、つまり伝統的投銀IPOアンダーライティング部門」担当のBDおよびリサーチアナリスト職種の募集を開始した。職務内容は明白に「上場予定のエミッターおよび投資銀行を探し接触し、エミッターへのデューデリジェンスを実施し、取引価格設定モデルを構築し、社内投資委員会へ通過覚書を提出する」と記載されている。単にセカンダリーマーケットで米国株を購入して対応するだけであれば、上場予定企業に直接対応する投銀チームを組成する必要など全くないはずだ。
三、 「米国株運び屋」から「週次更新型規制パイプライン」へ
公式にプライマリマーケットにおける新規株式アンダーライティングに参入する以前、ビナンスは2026年下半期に自社トークン化証券製品bStocksを用いて、ADGMにおいて「規制およびインフラプレッシャーテスト」のクローズドループを完了させた。
2026年6月11日、国際法律事務所Gibson Dunnと中東法律事務所Al Tamimi & Co.が共同で手掛けるなか、BTech Holdingsが発行する初批のbStocksが公式に上場名簿へ編入され、Nest Exchangeでトレードを開始した。これはアブダビ史上初めて、パブリックチェーン(BNB Smart Chain、BEP-20/BEP-677規格)上で稼働するトークン化デジタル証券を公式証券名簿に取り入れた事例である。
しかしこれは最も核心的な市場からの問いを提起する。テスラやエンヴィディアといった米国株式の実株が明確に米国のDTCCシステム内にロックされているのに、ADGMがどうしてそれを「1:1カストディ」と言えるのか?
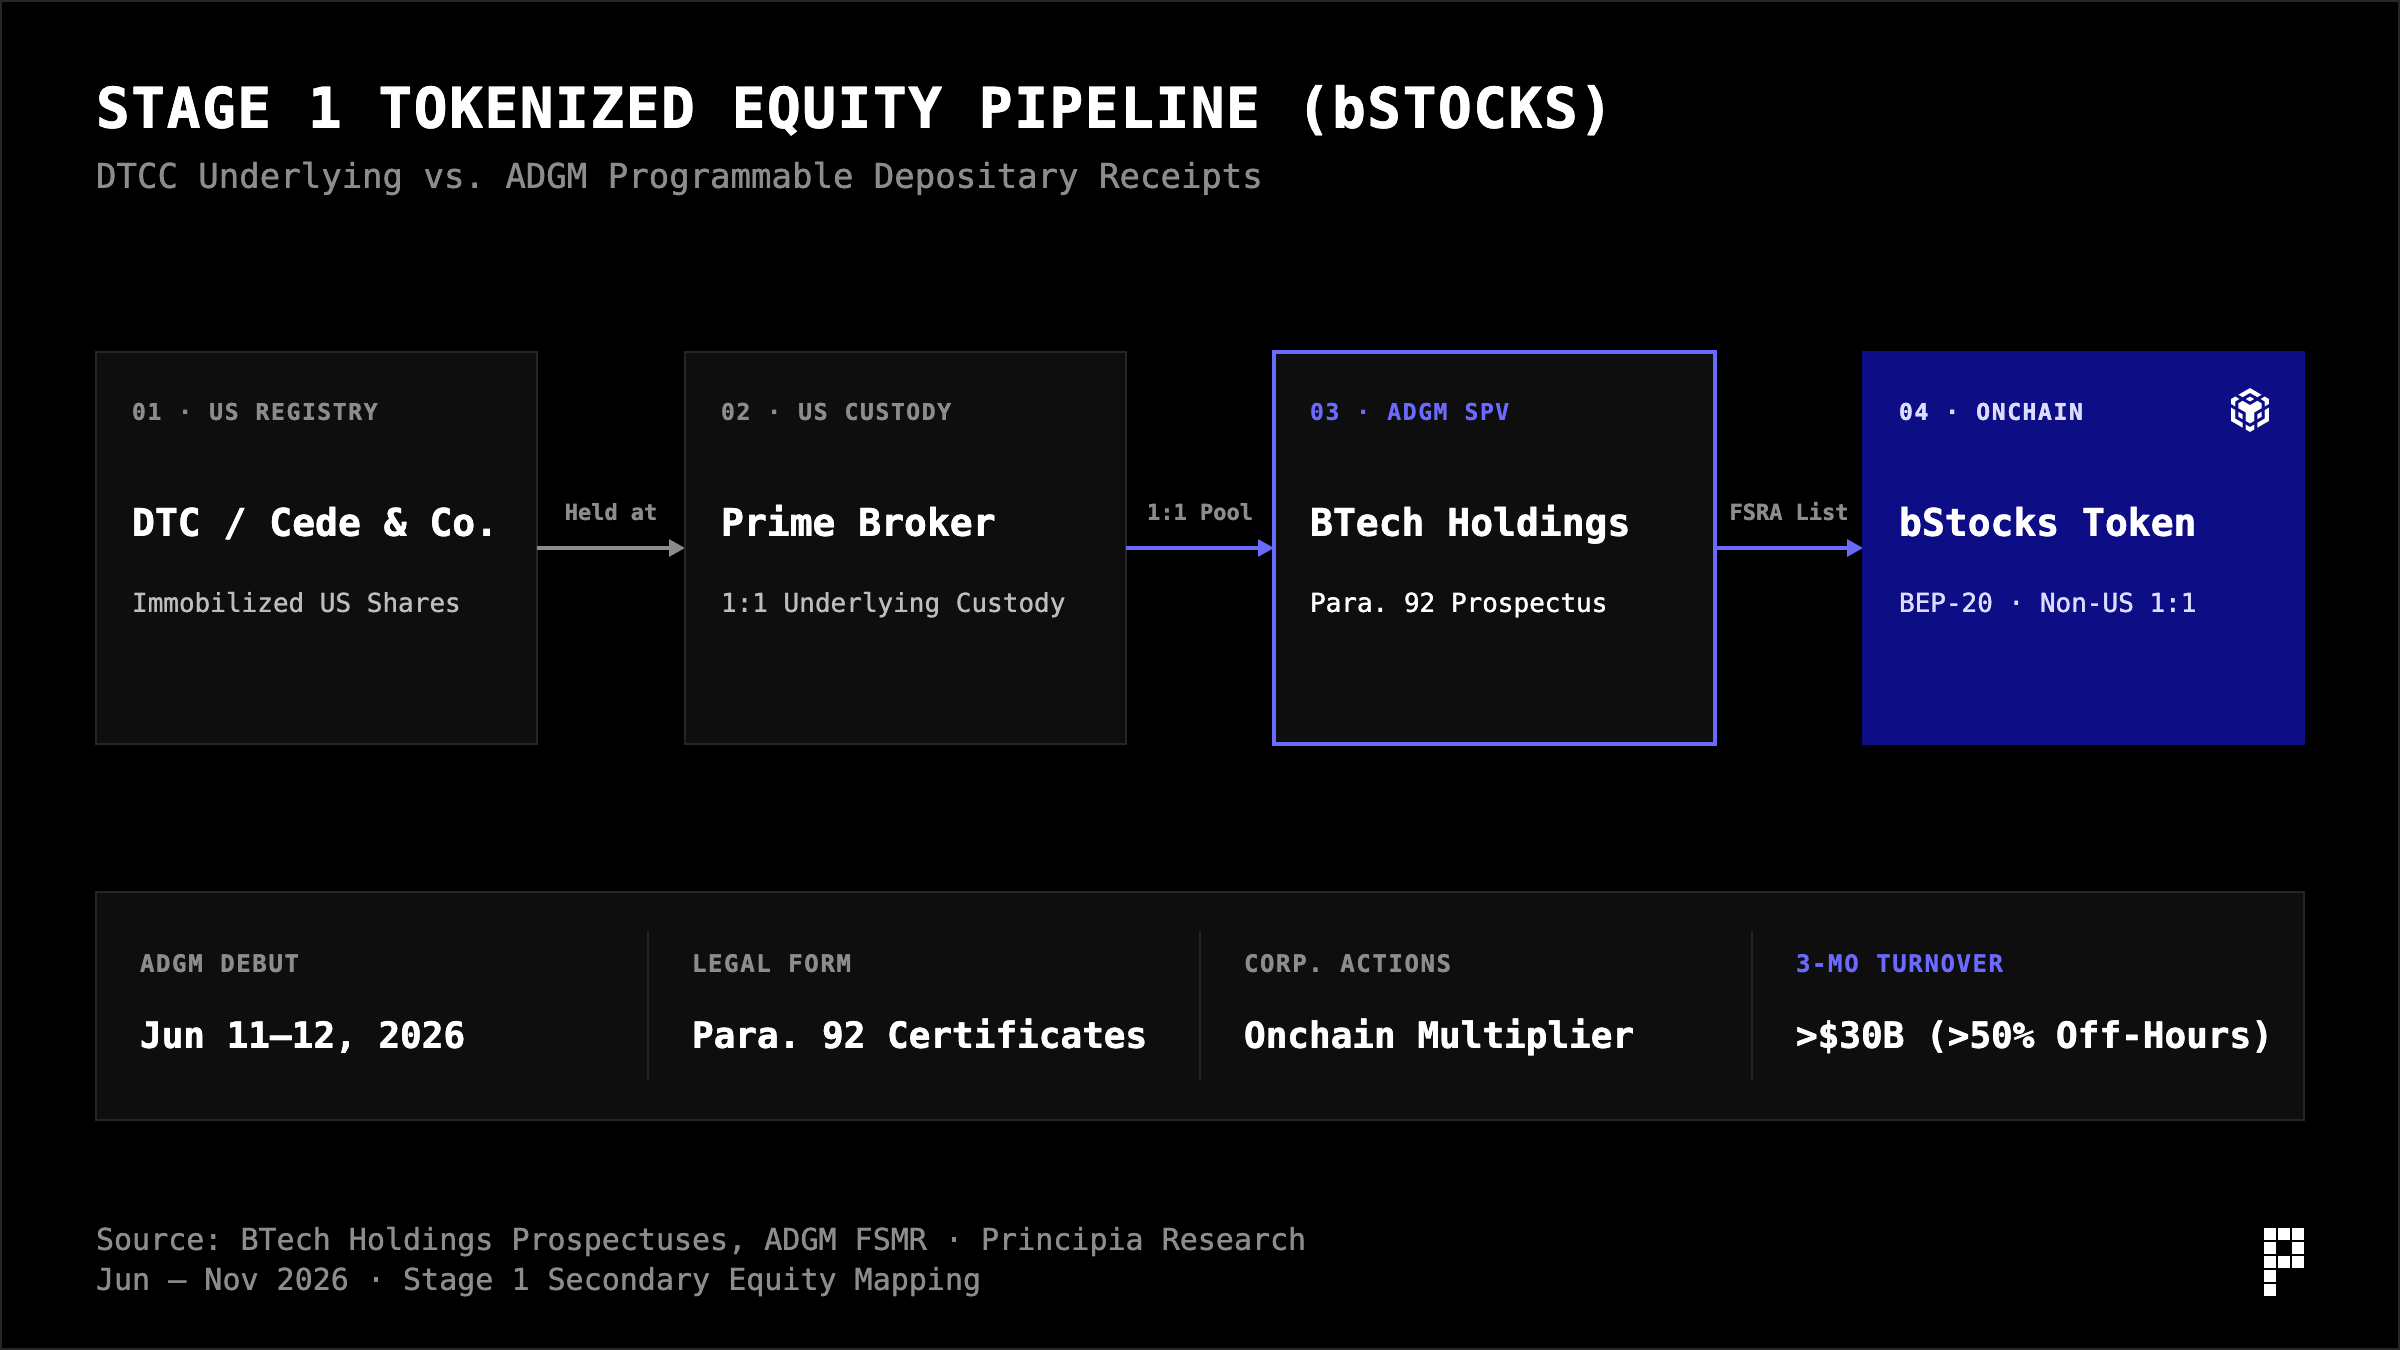
答えは法的性質付けの誠実さと透明性(パススルー)にある。第一段階(セカンダリーマーケットの既存株式のオンチェーン化)では、真性の株式は確かに一度たりとも米国のDTCCシステムから離れていない。bStocksはADGM『金融サービス及び市場規則』(FSMR別紙1第92項)の下での法的地位が「特定の金融商品を表す証明書」であり、本質的にはオンチェーン預託証書である。ADGM規制当局はエミッターに対して資産の存在を「保証」するのではなく、目録書の審査を通じて、1:1の十分隔離カストディ、定期的な照合および準備金の証明を、厳格な刑事・民事責任追及効果を有する法的開示義務ならびに契約義務へと変換するのである。技術層においては、BTech Servicesはコントラクトに内蔵された倍率調整メカニズムを通じて、株式分割・併合および正味現金配当の再投資を、通貨交換不要のオンチェーン自動化コンポーネントへと仕立て上げている。
さらに興味深いのは、この後の5ヶ月間にわたる審査加速のテンポである。伝統的な証券市場で目録書の承認を下すには通常数ヶ月がかかり、わずか2週間のウィンドウしかないIPO Roadshowに追いつくことはできない。しかし2026年6月から11月にかけてのADGM公式參入公告を眺めてみると、BTech Holdingsはこの規制チャネルを見事に「週次更新型パイプライン」へと運用したのである:
▪ 7月初:イタリアのテクノロジー集団Bending Spoonsが7月1日にナスダックで上場(コード:BSP、価格は29米ドル)。BTechは素早く独立目録書の承認を得てBSPBを上場させ、ビナンスのクロスポジションおよびポートフォリオマージン担保機能を連携させ、「IPO直後銘柄の高速追随+デリバティブ担保資産化」を実演した;
▪ 7月下旬から8月:3倍長期バリュー納指ETF(TQQQ)および高ボラティリティ銘柄GameStop(GME)の承認を経て、複雑なレバレッジ構造および高ボラティリティリスクコントロールテンプレートを検証した;
▪ 9月:9日にHims & HersおよびSalesforceを、14日にCEA Industriesを、29日にForward Industriesを上場。審査間隔が5~15日に短縮されただけでなく、中小型時価総額の暗号資産 Treasury会社(DAT)を初投入し、ブルーチップ以外の中小型銘柄でも迅速な承認を得られることを証明した;
▪ 10月から11月上旬:10月13~14日にBlackberry、MongoDB、Penguin Solutions、パニック指数ETF(UVXY)を単独承認。僅か6日後(10月20日)にバーキングシャー(BRKB)を再度承認し、11月6日には2倍長期バリューIntel ETF(INTW)補充目録書を急速に承認した。
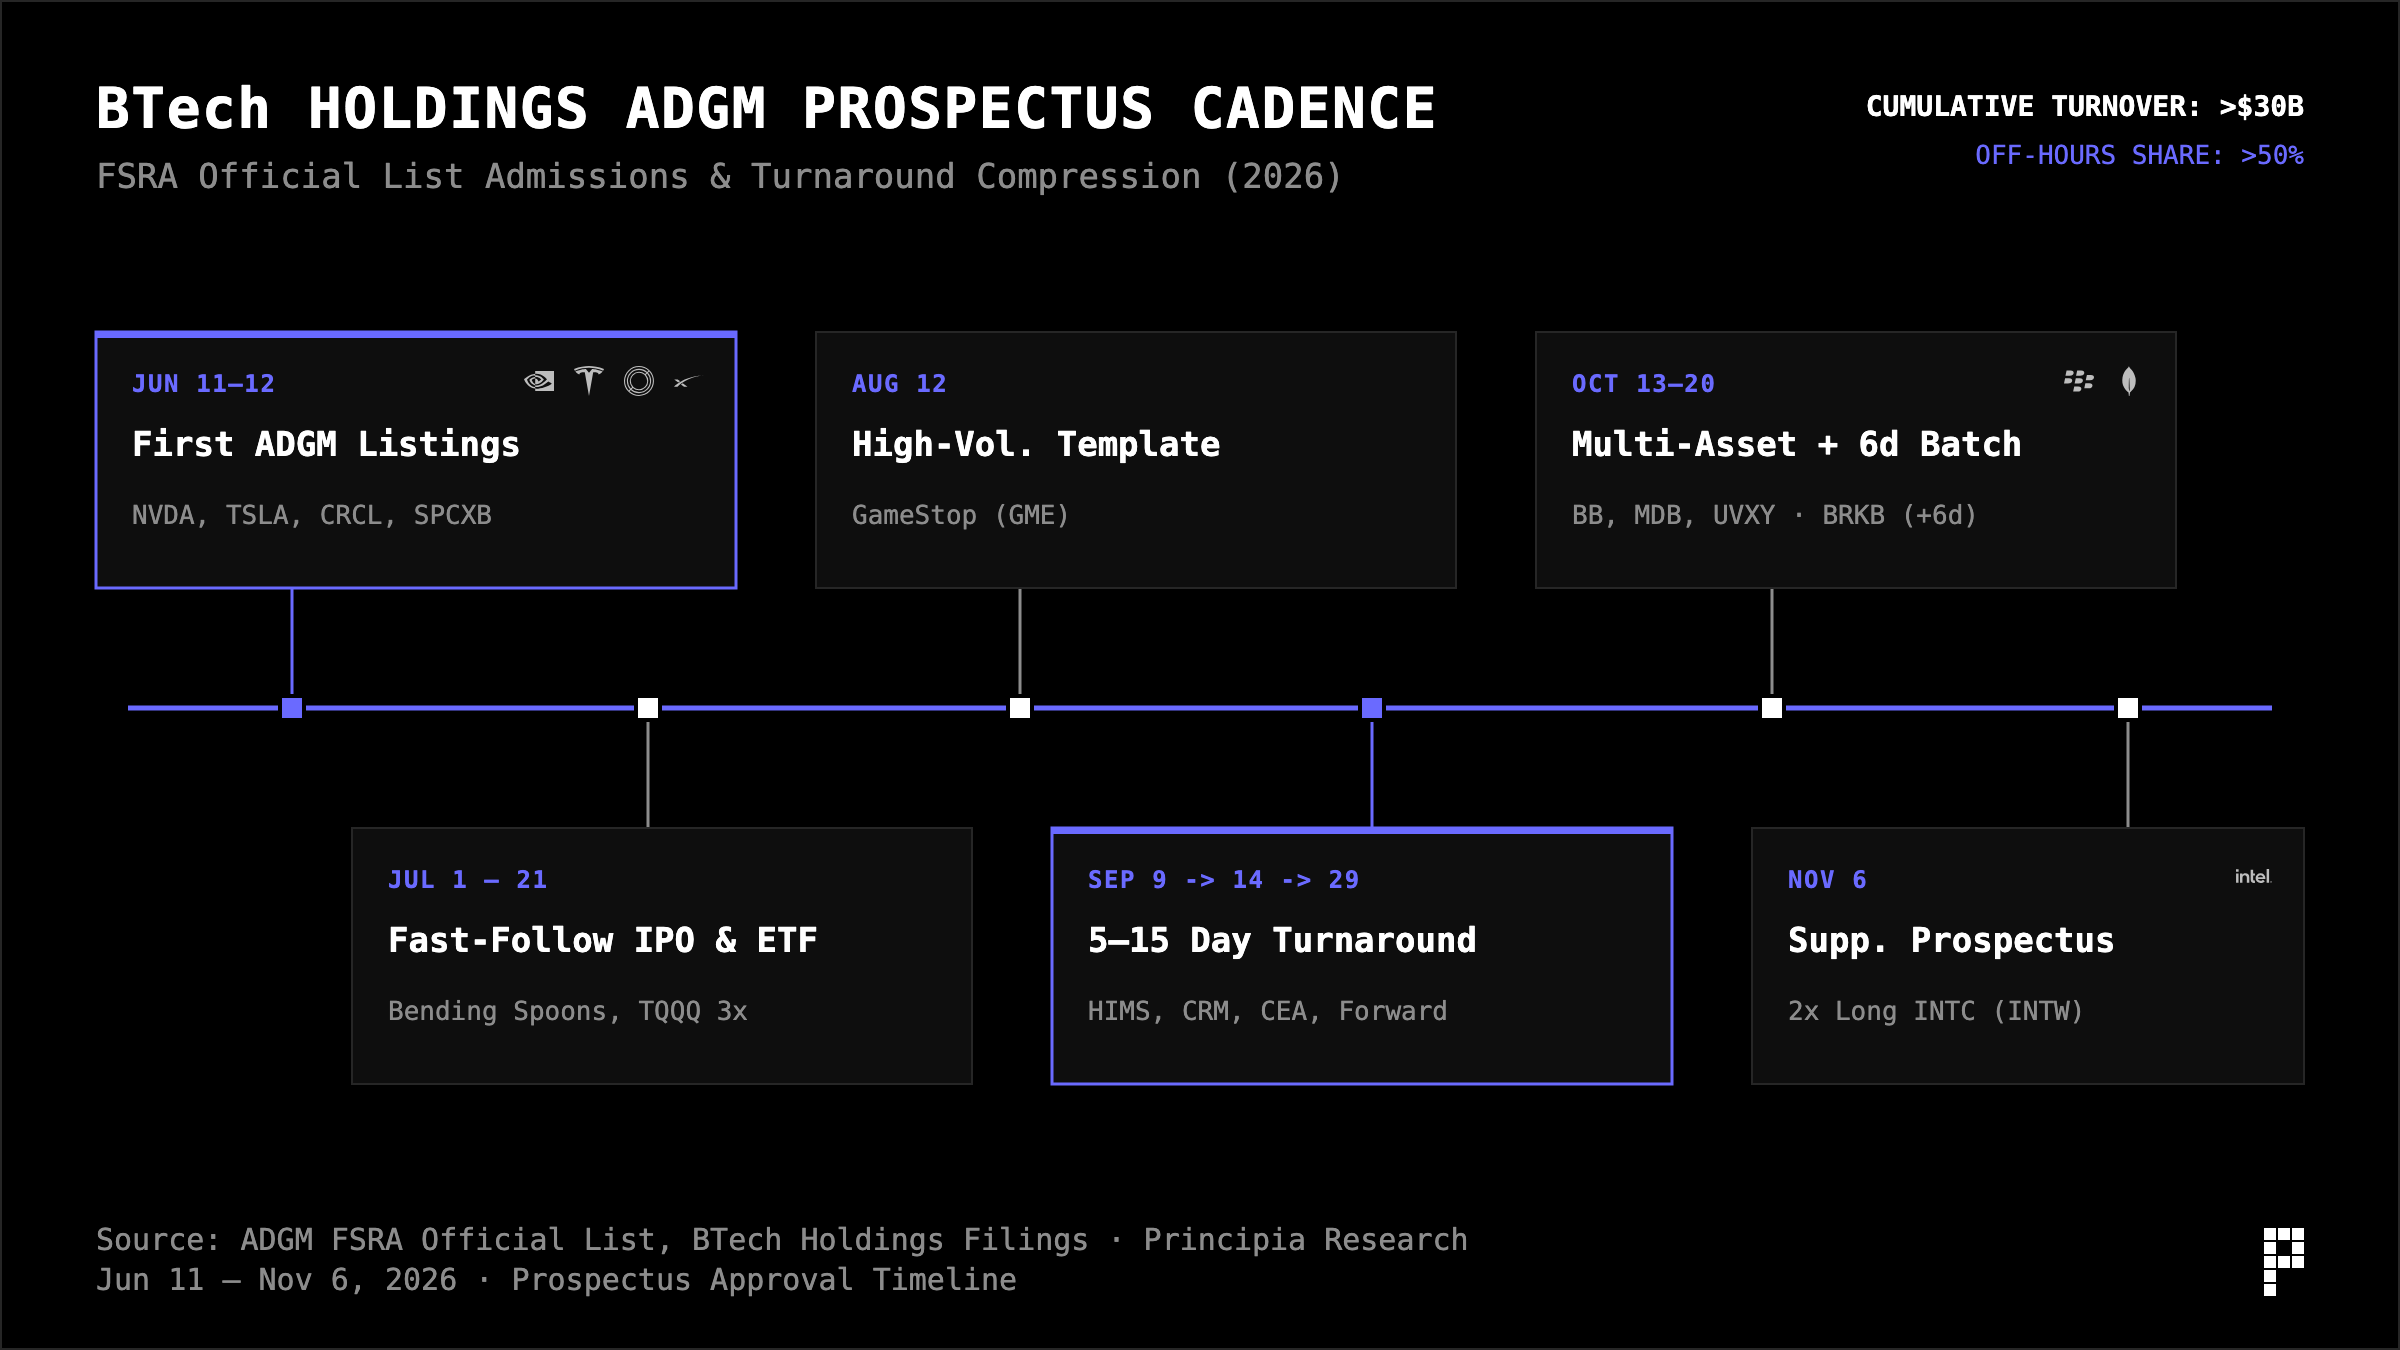
わずか3ヶ月(2026年9月初時点)、bStocksの累計売買高は直接300億米ドルの壁を突破し、取引量の50%以上が米国株の休業時間帯(アジア・太平洋の業務時間、中東相場および週末)に発生した。パイプライン、流動性、マーケットメーカー、規制との協調性はすべて整っており、唯一残っているピースは「セカンダリーマーケット対応証書」から「プライマリマーケットのネイティブオンチェーンIPO」への跨躍である。
四、 IPOの難局と世界の取引所流動性の再編
なぜ世界中の小売投資家およびエミッターが「第3のチャネル」を探しているのであろうか?Principiaデータ端末の全量実証データによると、伝統的な資本市場の配分はすでに不均衡となっており、暗号資産取引プラットフォームの流動性吸引効果は顕著である。
1. 伝統IPOの「構造的略奪」
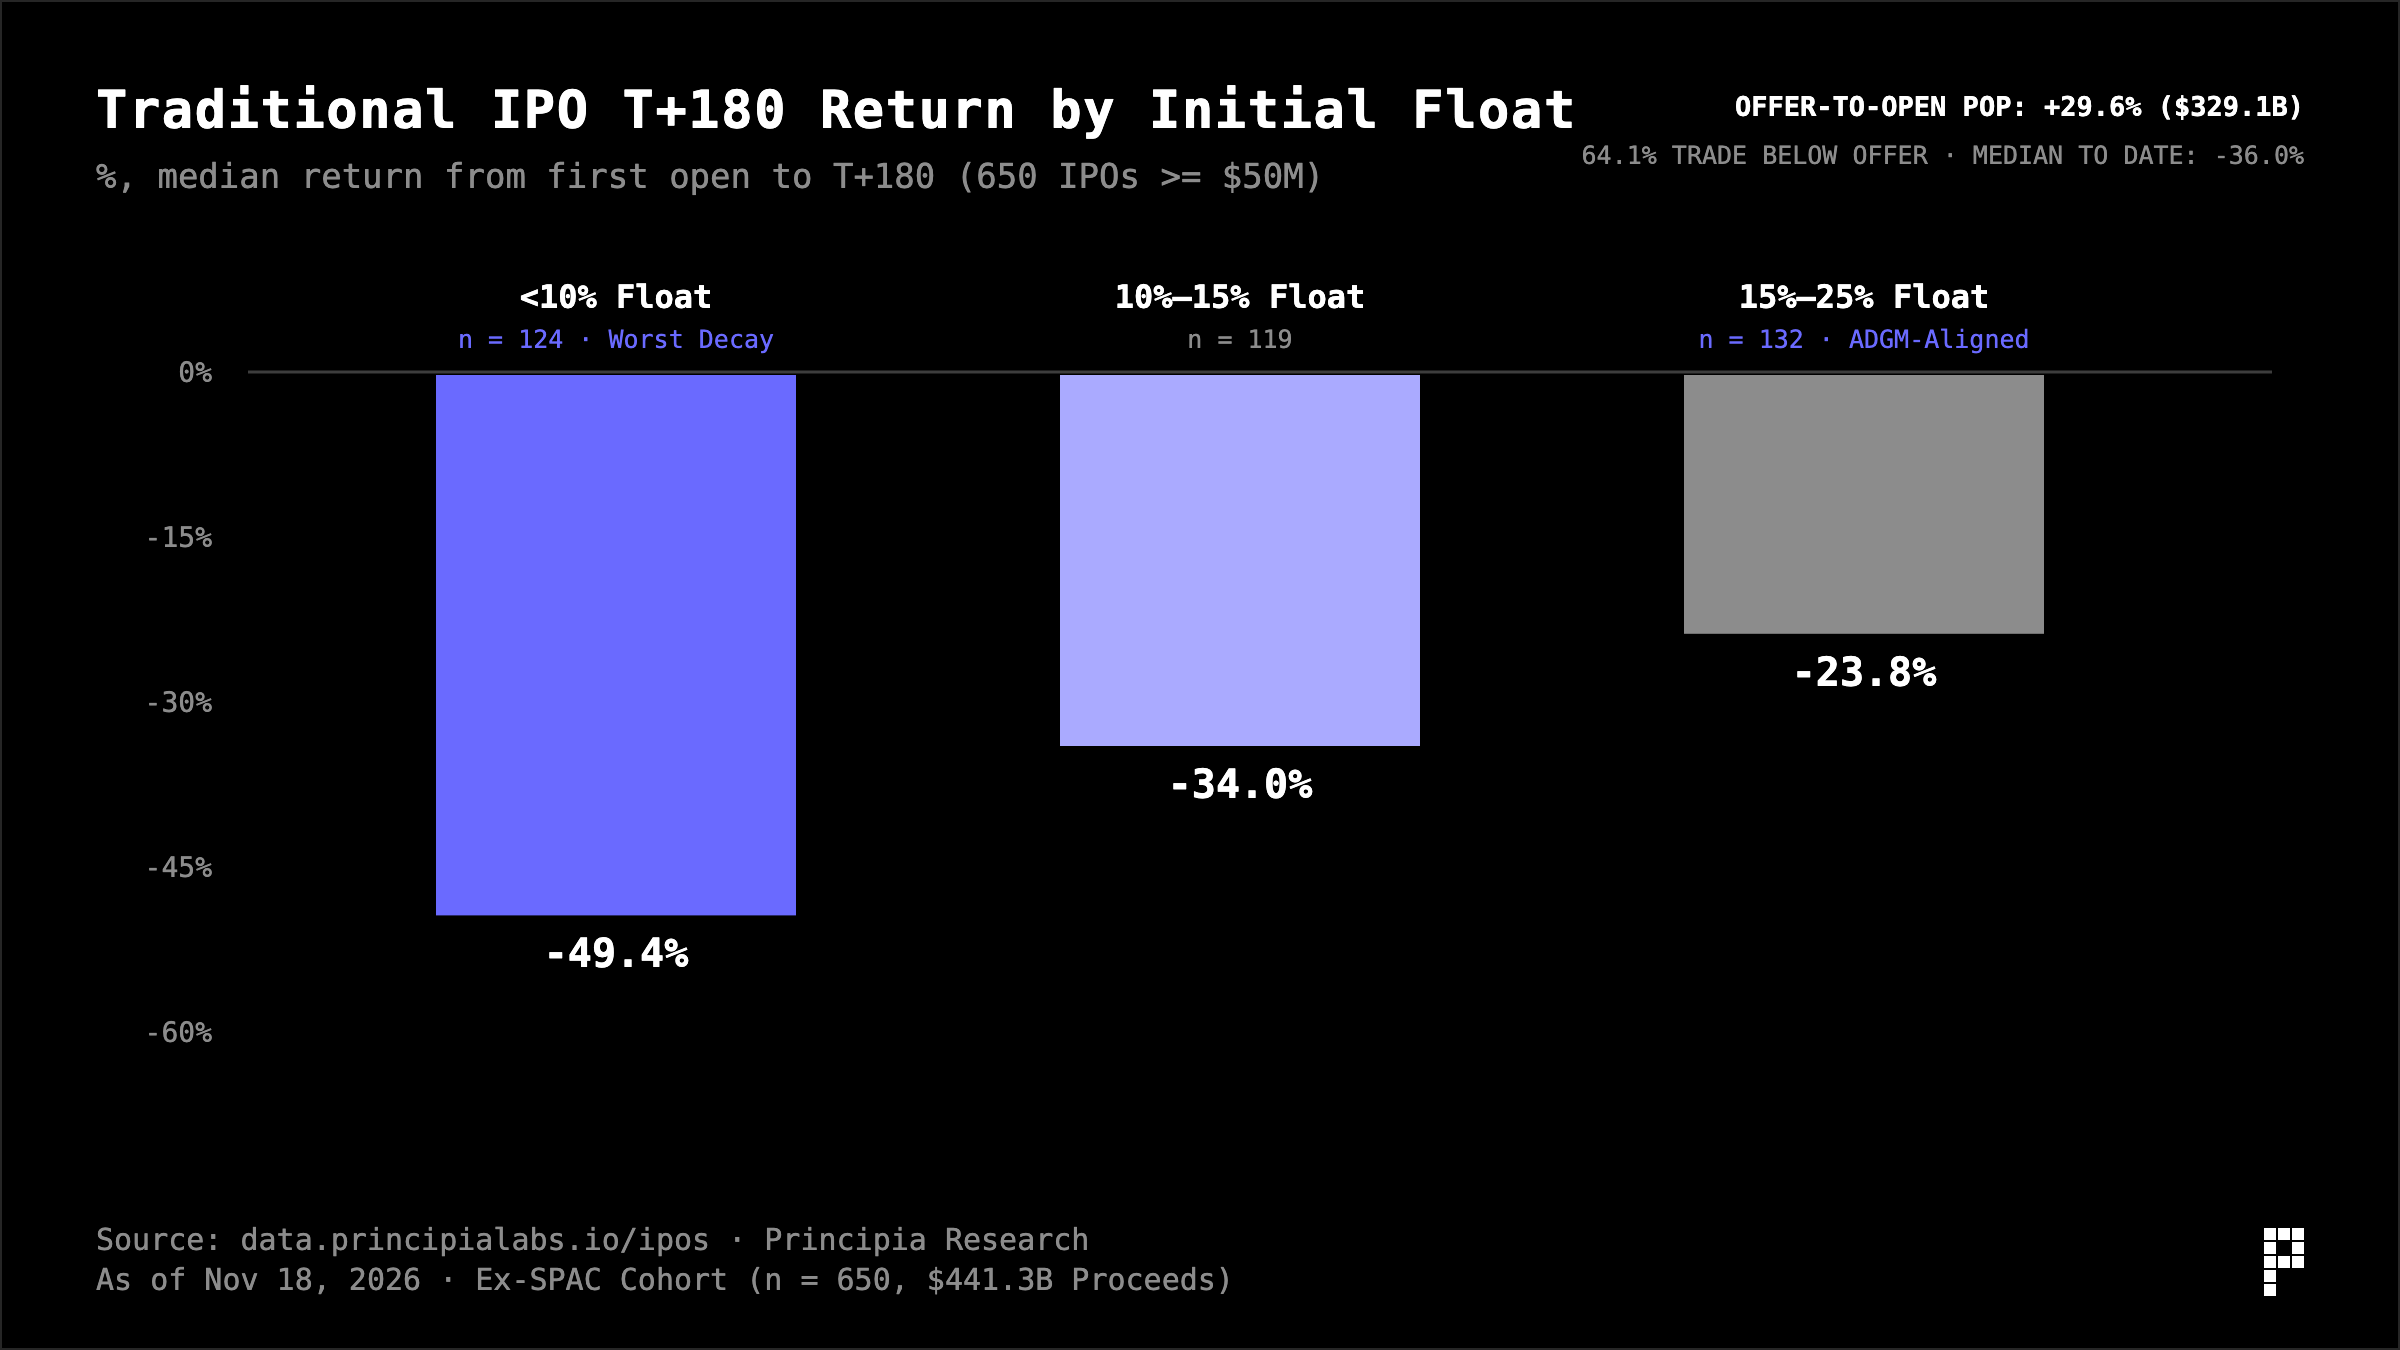
Principiaが追跡する650件の伝統的IPO(調達額≥5,000万米ドル、SPAC除外、合計調達額4,413.3億米ドル)において、極めて亀裂の入るデータが二組現れている:
▪ 初値騰昇と小売相場の受け皿化の分裂:伝統的IPOは発行価格から初日始値までの平均ギャップアップ率が実に+29.6%に達し、初日終値で計算される「机上残留利益(Money Left on the Table)」は3,291.4億米ドルにも上る。このほぼ無リスクなプライマリープレミアムは、ほとんど全てがウォール街の投銀によって機関の古参顧客に割り当てられた。一方、公開市場の小売投資家が初日始値後に参入すると、64.1%の企業が最終的に発行価格を下回り、初日始値からの中間値リターン率は悲惨にも-36.0%まで下落する。
▪ 低フローティング量の「緩やかな失血」法則:この650件のIPOを初期自由流通比率(Float %)でグループ分けし、始値後の中間値下落を追跡すると、その法則性は驚くほど一致している:
▪ <10%超低フローティング量(124件):上場後180日目の中間値下落率は実に-49.4%(現時点-44.4%);
▪ 10%~15%フローティング量(119件):180日目の中間値下落率は-34.0%;
▪ 15%~25%フローティング量(132件):180日目の中間値下落率は-23.8%までに収束し、<10%グループと比べて下落幅が直接被半減する;
▪ 次に、180日間のロックアップ解除期前後(Lock-up Cliff、n=319)において、低流通股(Float <15%)は最も激しい-10.5%の売り圧力ショックに直面する。
この実証データは、オンチェーン資金がSpaceX上場時に5億5,700万米ドルを叩き込んでプライマリーシェアを猛スピードで買占めた理由(Offer Priceを得ることでのみセカンダリーマーケットの-36.0%という構造的受け皿罠を回避できるため)だけでなく、ADGM MKT Rule 2.3.10が15%~20%の真の Public Float を強制要求することの科学的根拠も統計的側面から裏付けている。
2. ビナンスの実質的な規模はどの位置にあるか?
多くの伝統金融関係者は無意識に「暗号資産取引所の取引量は主要証券取引所に遠く及ばない」と考えている。真実は固定観念よりもはるかに衝撃的である:
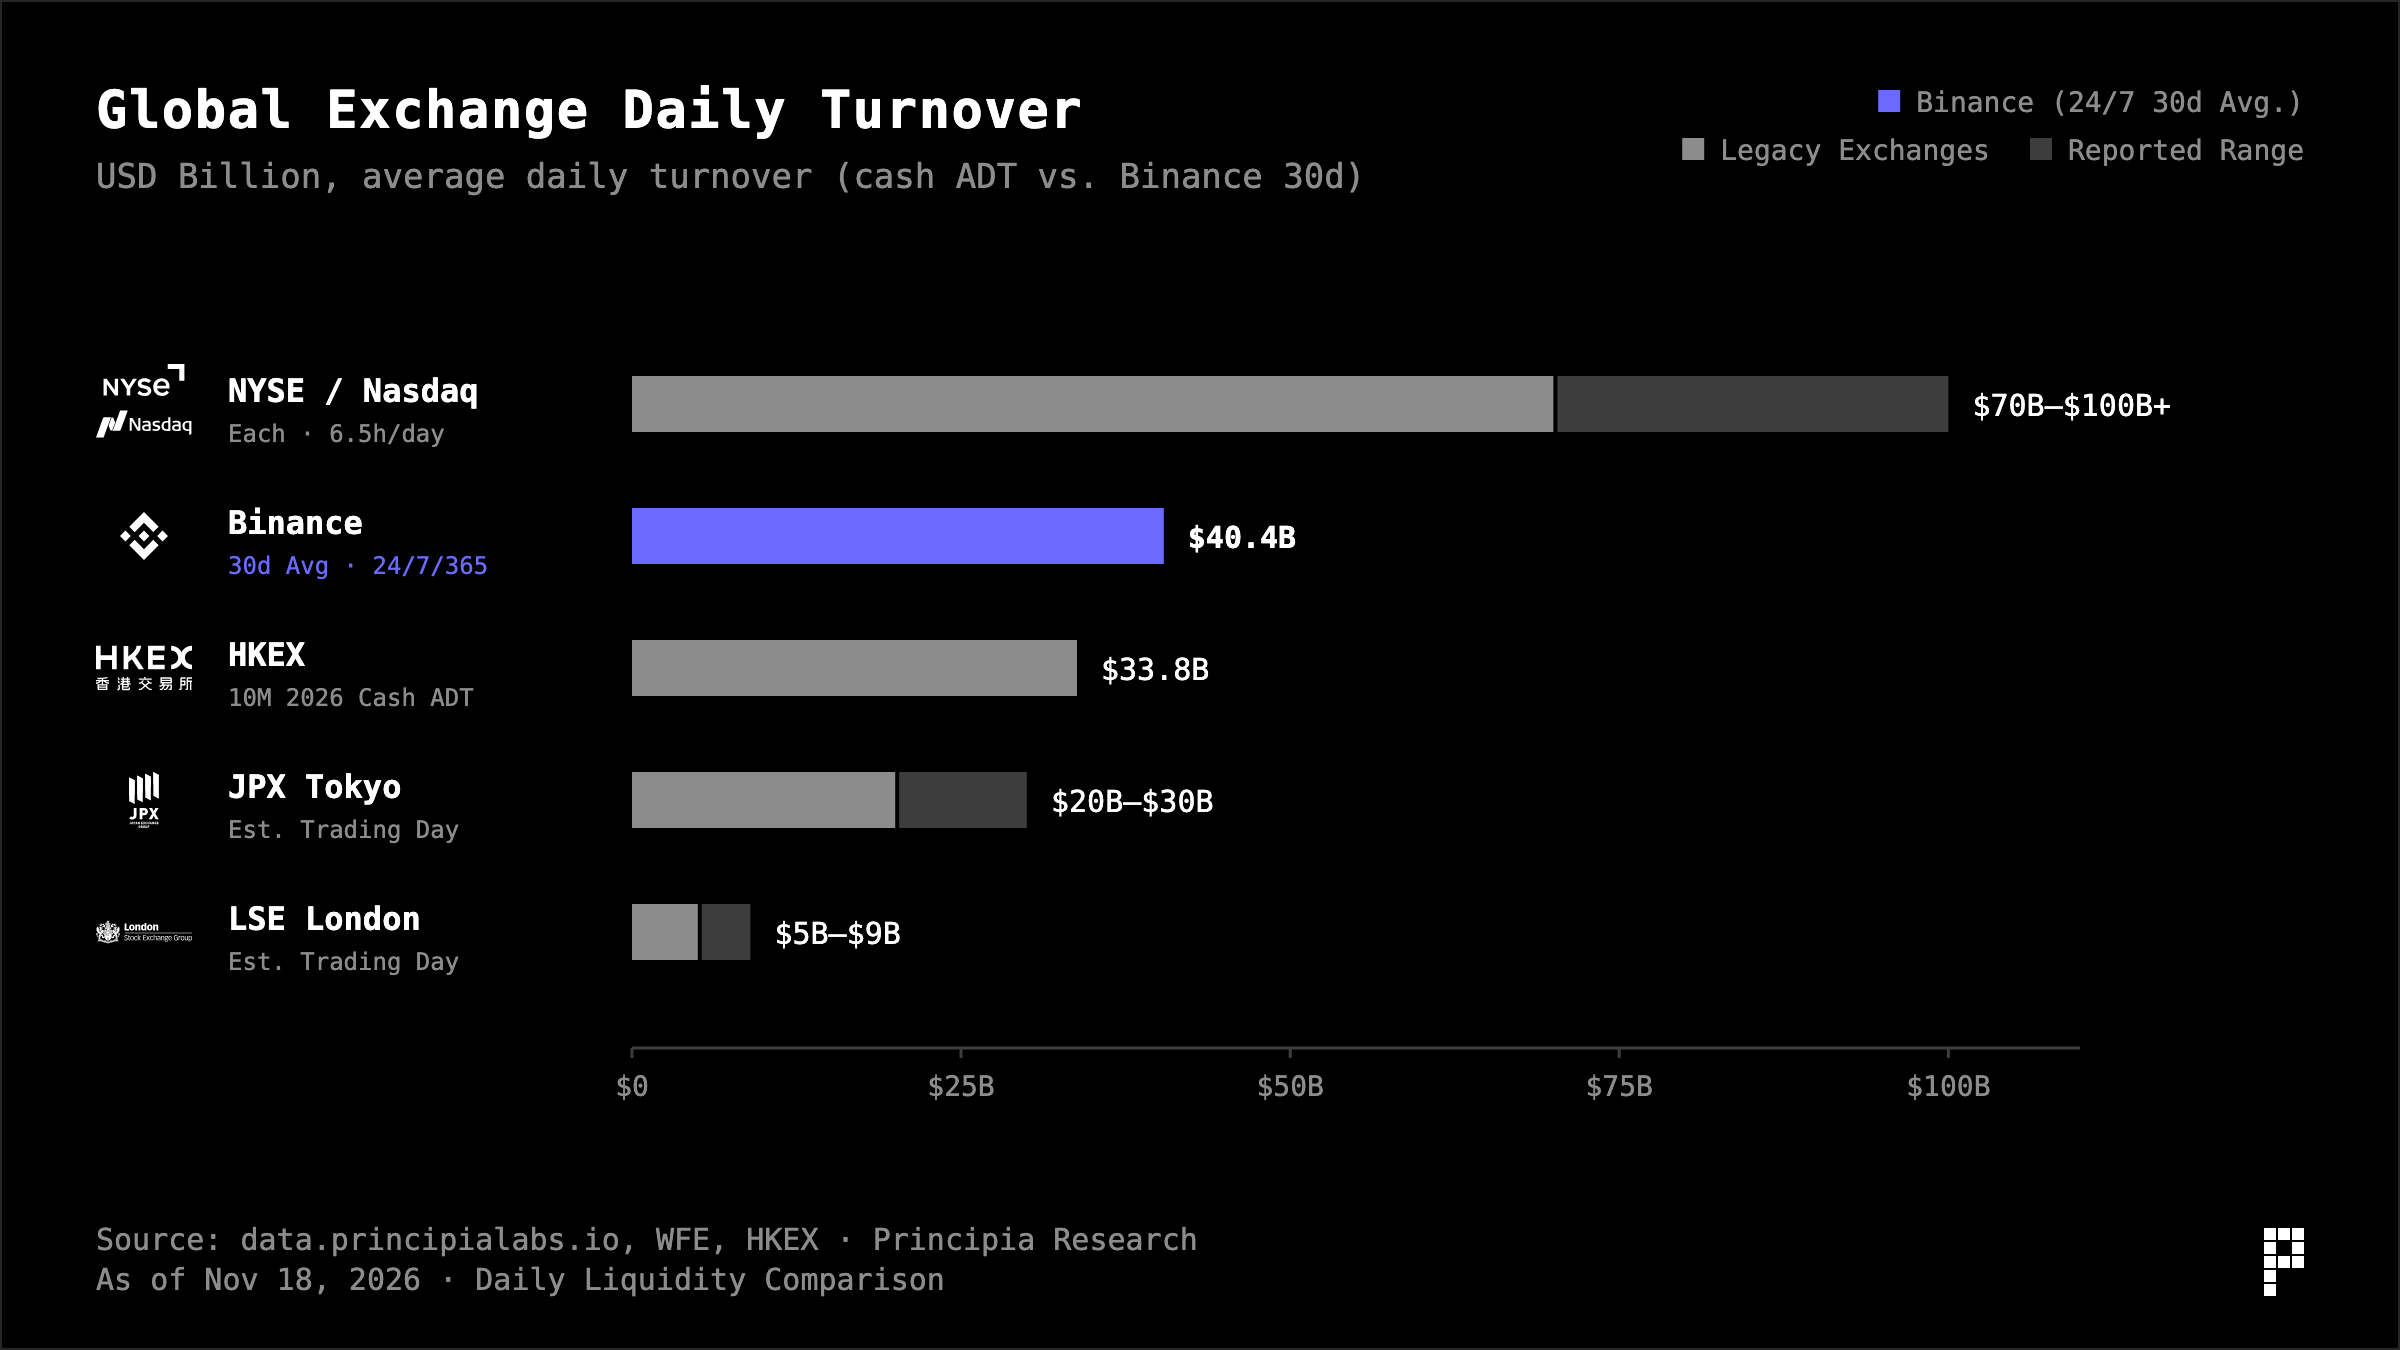
2025年の年間を通してビナンスの取引量は7.1兆米ドルを超え(香港証券取引所7.88兆ドルと同水準に並ぶ)、2025年を通じたビナンスのスポット取引は香港証券取引所に迫り、総合流動性と30日間平均日次取引量は香港証券取引所のスポット取引平均日次水準を既に上回っている。
さらに注目すべきは、当社が統計したトークン化株式/ETF/コモディティの専門トラック(2026年11月18日時点でネット全体時価総額85.9億米ドル、アクティブ銘柄804種類、世界の187取引所をカバー)である:
▪ 全トラック24時間スポット取引高17.9億米ドル、デリバティブ取引高505.2億米ドル(デリバティブはスポットの28.3倍)、オープンインタレスト112.2億米ドル;
▪ そのうちビナンスは単独でグローバル取引量の41%を独占(24時間RWAスポット47.06億米ドル+デリバティブ209.0億米ドル+オープンインタレスト34.7億米ドル、スポット準備金は実に1,127.1億米ドル)。規模は第2位のOKX(9.5%シェア)の4.3倍である。
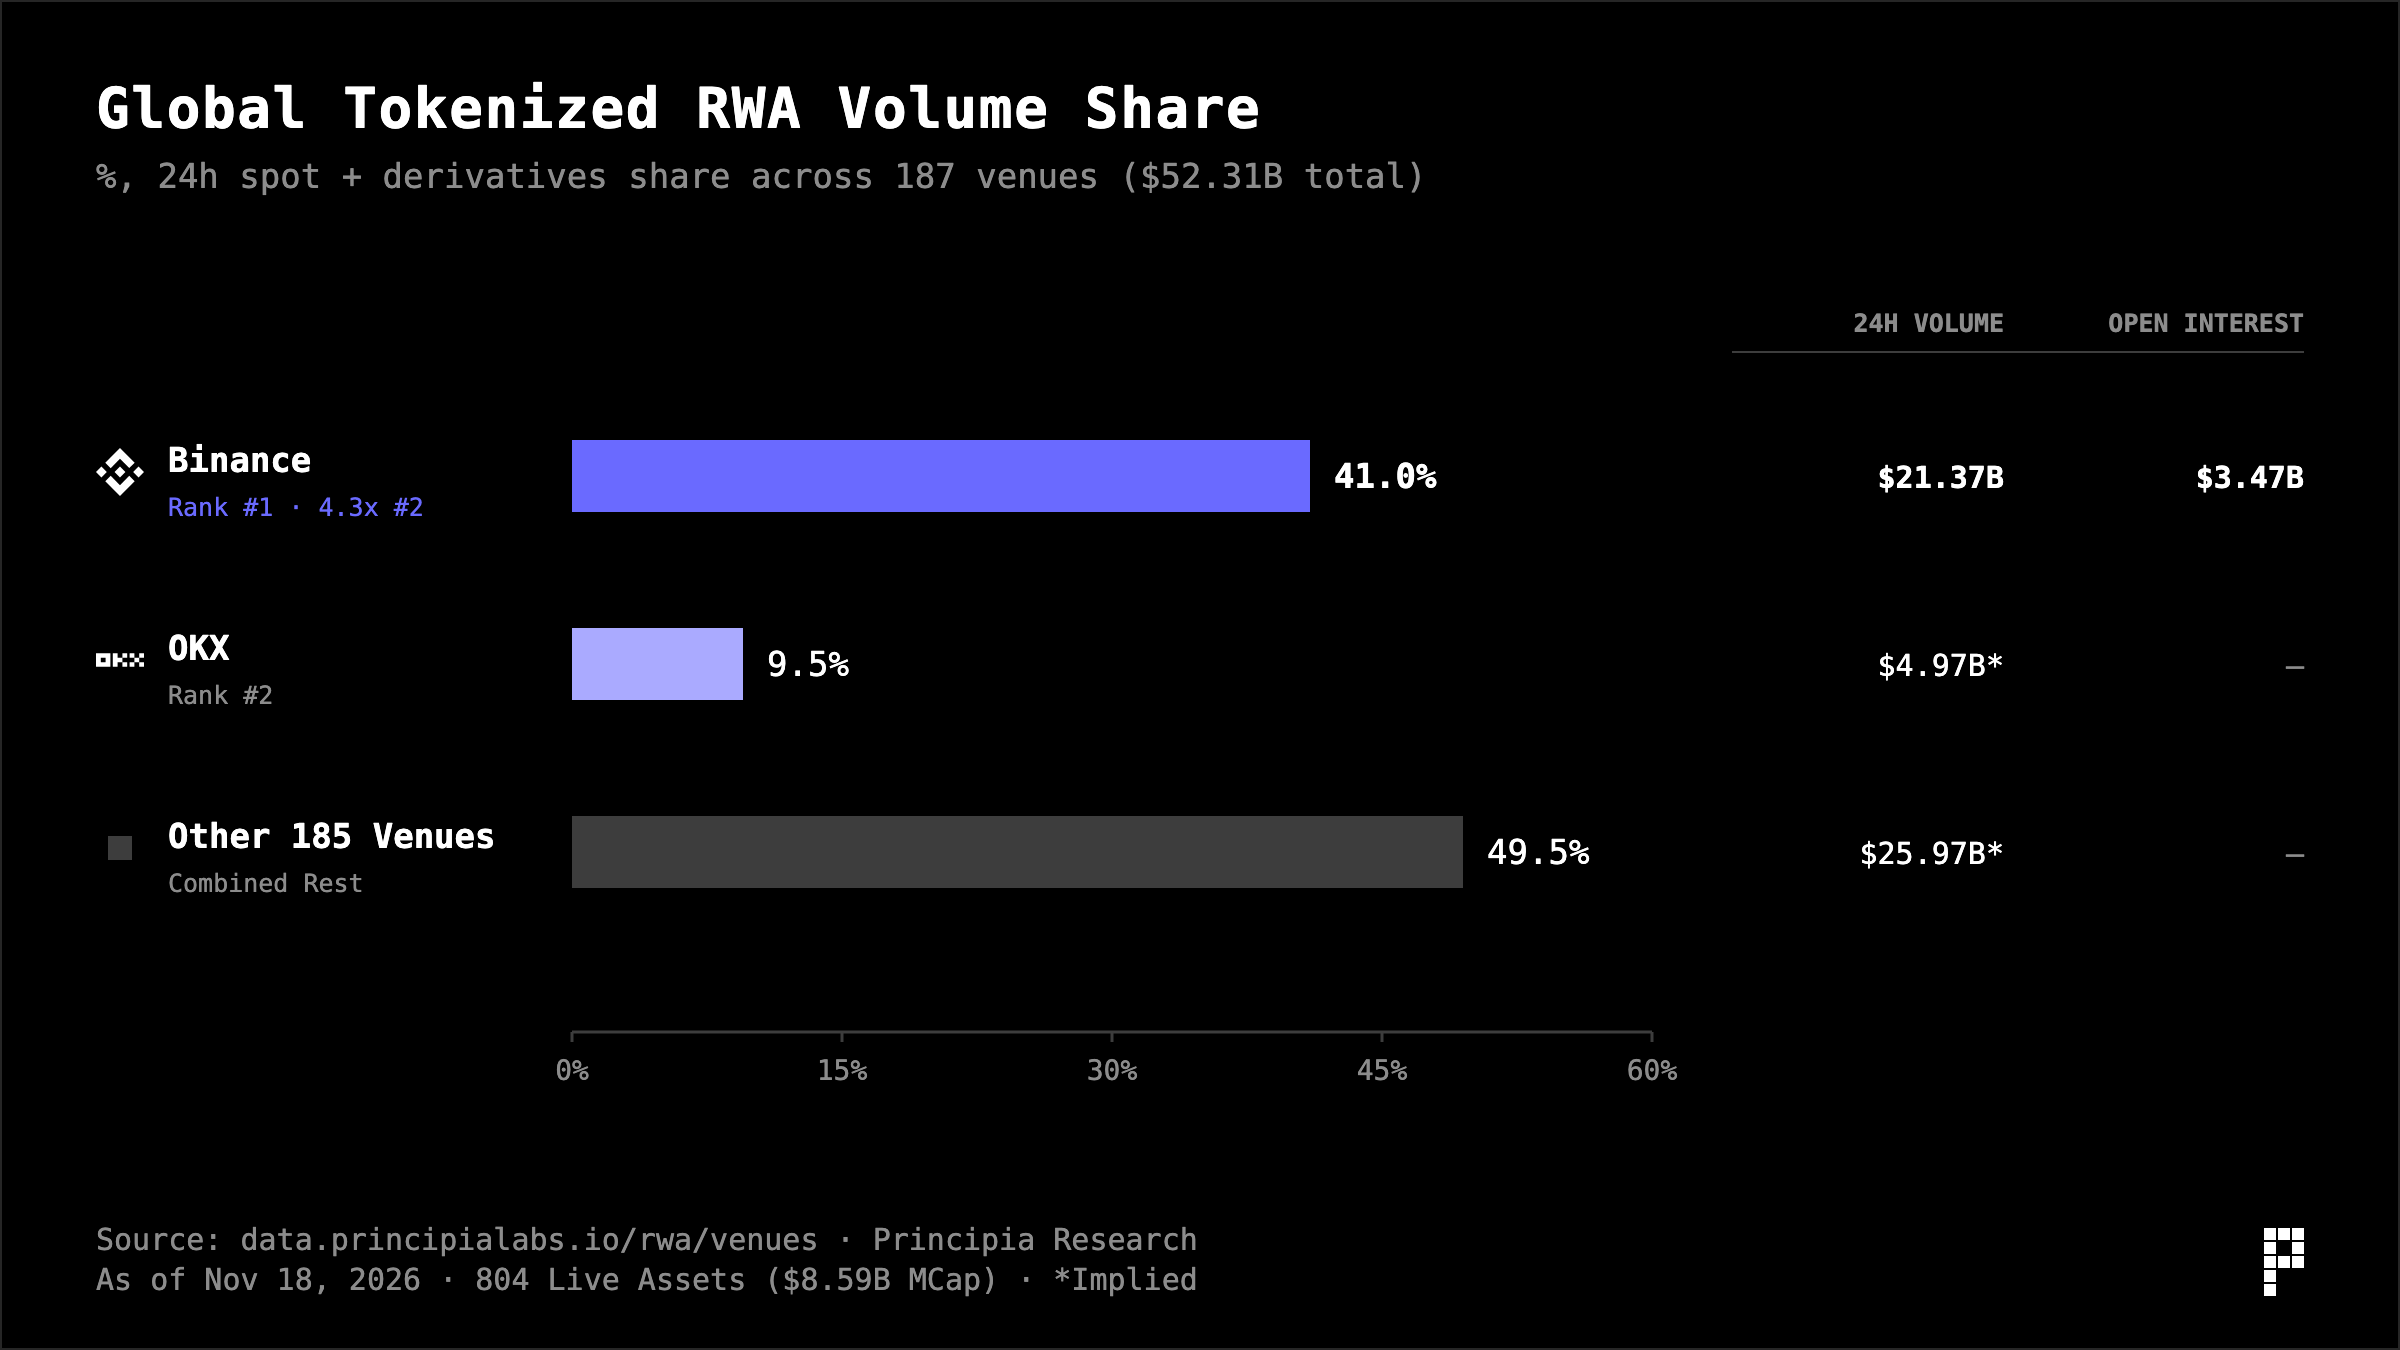
365日365時間年中無休で稼働し、30日間平均日次取引量が404億米ドルを超え、世界的なトークン化資産シェアの41%を握るスーパー取引所が、公式にADGMにおいて合法的証券取引所および証券会社フルライセンスを取得した時、それが伝統的地域別取引所に対してもたらす次元低下型の衝撃は、まさに始まったばかりなのである。
五、 ウォール街に忘れ去られた中型エミッター企業
2026年下半期、CZは公に“IPOs will move on-chain”と断言し、Binance Researchは『From IPO to Internet Capital Markets』などの重量級レポートを相次いで発表、世界のオンチェーンエクイティ市場を三つの路線による正面衝突へ導いた:
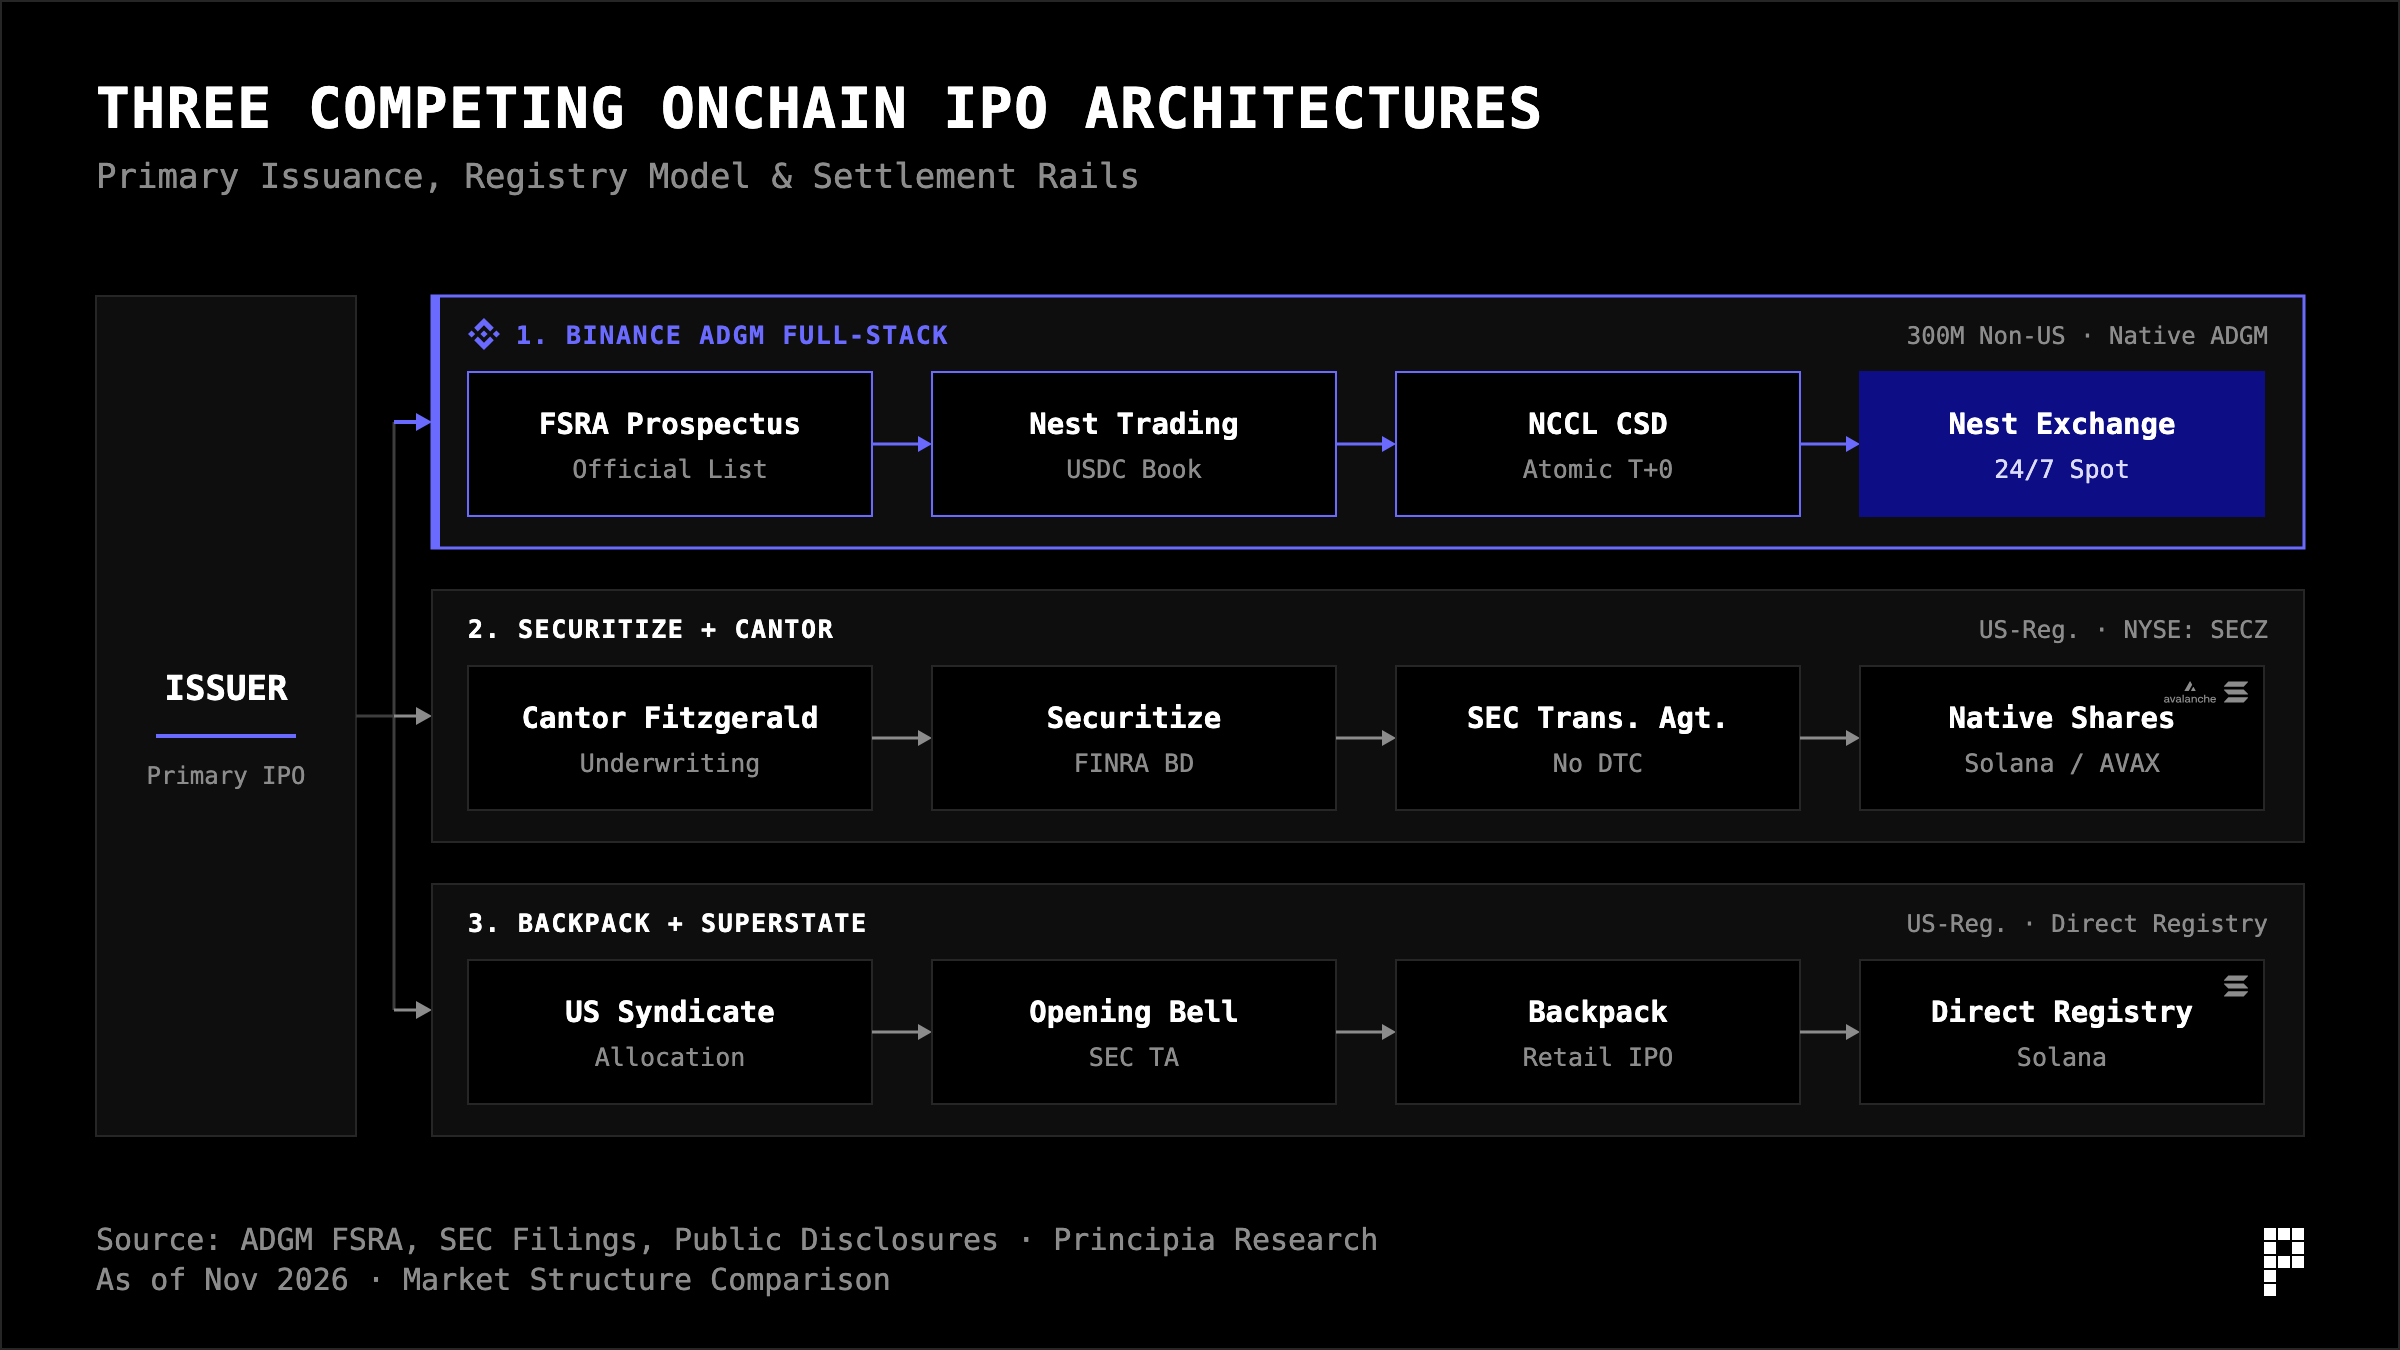
この三つの路線を並べて比較すれば、多くの人が誤認に陥る可能性がある。ビナンスがウォール街とSpaceXや、現在740億米ドルの調達ランアップ状態にあるAnthropic(コードANT)のメインアンダーライター権を争うつもりだと考えるのである。
逆説的に、ビナンスADGMオンチェーンIPOプラットフォームを真に爆発させるための主戦場は、百億米ドル級の巨大企業ではなく、評価額30億米ドル未満の「中型キャッシュカウ孤児帯」にある。
資本市場のマイクロストラクチャーの勘定を一見すれば理解できるだろう:
1. 伝統株式市場の「構造的遗弃」vs. ADGMの制度的ボーナス
今日のナスダックや香港証券取引所で、年純利益が300万〜3,000万米ドル、時価総額が1億〜8億米ドルの範囲にある優良企業(海外進出AIアプリ、越境決済FinTech、ゲームパブリッシャー、あるいは高キャッシュフロー型暗号資産インフラのいずれであっても)は、極めて居心地が悪い状況にある:
▪ 米国株上場は費用が高すぎ且つ相手にされない:ゴールドマン・サックスやモルガン・スタンレーは基本的に10億米ドル未満のIPOを引き受けない。セカンドライン以下の小規模投銀を選んでも、初期コストとして弁護士、監査、コンプライアンス分のハードコストだけで200万〜300万米ドルを燃やし尽くし、さらに7%のアンダーライティングフィーを引かれたうえ、上場後もウォール街のリサーチレポートのカバレッジがなく、機関投資家は購入せず、毎年コンプライアンス維持にまた150万米ドルを消耗する必要がある;
▪ 香港/シンガポール証券取引所では「ゾンビ株」化してしまう:香港証券取引所の全体平均日次取引量は実に232億〜338億米ドルに達するが、大部分の取引はテンセントやアリババなどの頭部銘柄に吸収され尽くし、中型テック企業のバリュエーションは長年にわたり桁数の低いPERで抑え込まれ、日次取引量は数万米ドルまで急落、再調達および株主退出機能が完全に喪失する。
そしてこの企業がADGMネイティブIPOルートに変更した場合、参入障壁とコストは絶壁状に再構築される:
▪ 法的参入枠が明確かつ緩和:ADGM MKT Rule 2.3.15(利益テスト)によれば、過去3年間の継続経営累積利益が100万米ドルに達し、直近12ヶ月の連結利益が50万米ドルに達していれば(黒字化していないテック企業であれば、むしろMKT 2.3.16の資産/時価総額テストを選択可能:総時価総額1,000万米ドル、有形純資産300万米ドル、および検討済み運転資金150万米ドルを満たせば)、公式上場名簿の門戸を合法的に超えることができる;
▪ 官庁手数料はほぼゼロ:ADGM規制局に支払う目録書審査手数料(20,000米ドル)および公式名簿参入手数料(3,000米ドル)の合計はわずか2.3万米ドル。国際法律事務所、監査、市場構造顧問のコストを即便しても、バンザイ前に必要な総ハードコストは米国株上場の四分の三〜三分の一で済む。
2. 新しい富の連鎖効果
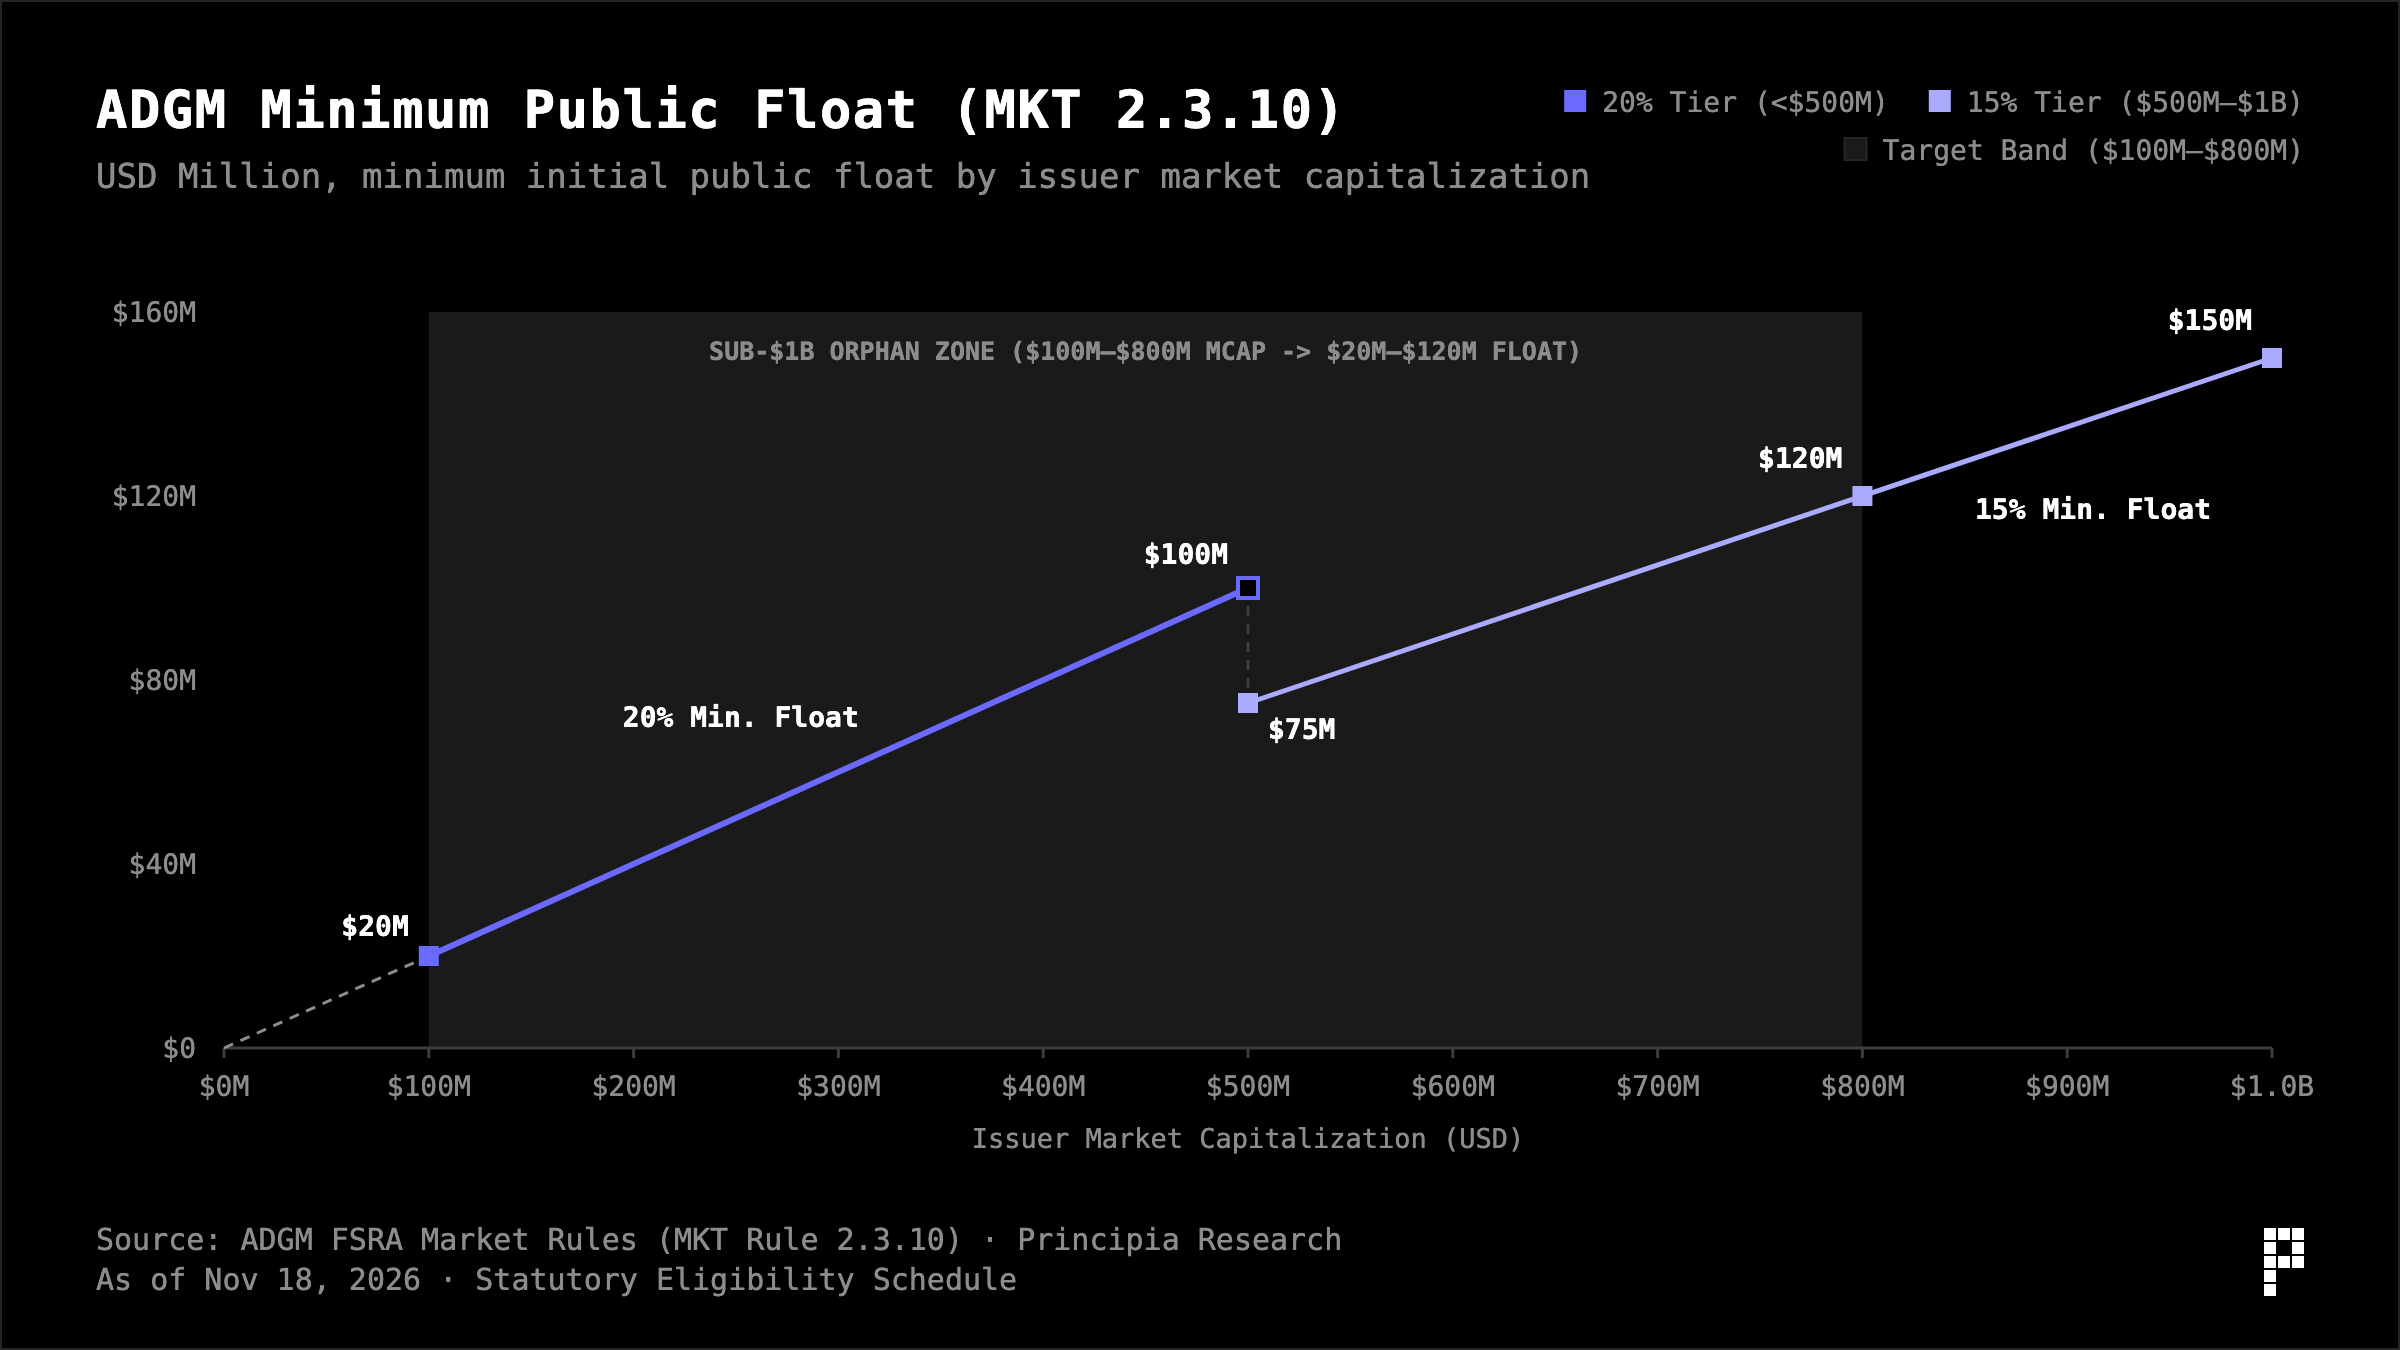
さらに精巧なのは規模のマッチングである。ADGM MKT Rule 2.3.10の階段型 Public Float ルールによると:
▪ 時価総額5億米ドル未満のエミッターの法定 Public Float は ≥ 20% が必要;
▪ 時価総額5億〜10億米ドルのエミッターの法定 Public Float は ≥ 15% が必要。
これは、評価額1億〜8億米ドルの中小型企業がADGMにおいてネイティブオンチェーンIPOを行う場合、その初日の公募調達額と自由流通量がちょうど2,000万〜1.2億米ドルのUSDCの範囲に収まることを意味する。伝統的股票市場にとってこれは誰も関心を示さないマイクロキャップに過ぎないが、3億人の登録ユーザーを持ち、30日間平均総取引量が実に404億米ドルに達するビナンスエコシステムにとっては、2,000万〜1.2億米ドルの初期流通時価総額は、容易に数倍のオーバーサブスクリプションを生み出し、市場内の流動性を枯渇させず、なおかつ極めて高い24/7ターンオーバー率を達成できる「ゴールデンポイント」なのである。
「偽フローティング」から「真の Public Float」へのパラダイムシフト:Web3 トークン発行に慣れた関係者にとって、オンチェーンIPOは徹底的なルール再構築をもたらす。過去のトークン発行では、プロジェクト側は通常「マーケットメーカーに貸与されたトークン+チーム/エコシステムインセンティブプール+ファンドレイション未ロック分」を総じて初期流通チャップスとして数に詰め込んできた。しかしADGM MKT Rule 2.3.10(3)の証券法規下では、役員および関連者持ち株、従業員ストックオプション計画(ESOP)信託プール、5%以上の大株主、ならびに買戻し非必須のマーケットメイカー借用株式が明示的に「Public Float」から除外されている。外部無関係投資家の実資金による購読株式(または上場前の独立小株主のロック解除されていない株式)のみがカウントされ、これにより暗号資産市場で酷評されてきた「高FDV、偽フローティング、漸進的抜け駆け」の頑固な病巣は徹底的に終焉を迎えることになる。
六、 ビナンスはいつの日か自らも上場するだろうか?
アブダビにおけるビナンスの一連の大型動向について、業界内ではもう一段階想像力の豊かな憶測が交わされ続けている。他者のオンチェーンIPOアンダーライティングプラットフォームを提供するほか、ビナンス自体(またはそのアブダビセクター)もADGMでネイティブオンチェーンIPOを行わないだろうかというものである。
客観的に見れば、共同CEO Richard Tengは2025年から2026年にかけて複数回公に表明し、ビナンスはキャッシュフローが潤沢であり、短期的な資金調達目的のIPO計画はないと述べている。BTech Holdingsの目録書で開示されている基層株主構造を参照すれば、アイルランド親会社Binance Holdings (IE) Limitedは依然として創業者の趙長鵬(Changpeng Zhao)が支配株主かつ最終受益者となっている。グループ全体が直接普通株式の公募発行を行う場合、世界連結財務報告の開示敏感性に加え、歴史的なコンプライアンスの包袱を考慮しても、短期的な抵抗感は依然として巨大である。
ただし「グループ全体としての非上場」は、「ライセンス保有セクターの分割・試練」の妨げにはならない。
最も重要な二つの変化がある。一つ目は、2025年に参入した20億米ドルの主権株主MGXが、中長期のバリュエーション・スケールおよび資本化exitを求める機関としての自然的な要請を抱えていること。二つ目は、2026年7月、アメリカのトークン化リーダSecuritizeがNYSEで上場(NYSE: SECZ)した同日、自社の株式をSolanaおよびAvalanche公チェーン上でネイティブ発行し、全世界に向けてオンチェーンパブリックエクイティの現実性を証明したことである。
逆にビナンス傘下のADGM四実体(Nest取引・清算システムおよびbStocks事業セクター)は、2026年1月以降FSRAの厳格な監査の下で独立してコンプライアンス要件を満たしつつ稼働しており、歴史的なオフショアの包袱を剥ぎ取り、年間数千億米ドル規模のリアルな取引キャッシュフローを握っている。もし将来某一天、ビナンスがアブダビの某規制済み金融業務または合弁セクターを単独でパッケージ化し、アブダビ証券取引所(ADX)および自社のNest Exchangeにおいて両軸上場するネイティブオンチェーンIPOを発案した場合、それは主権株主への説明責任を果たすためだけでなく、自社のオンチェーン資本市場での威信を確立するためにも、筋道立った神懸りの一手となるだろう。
七、 新種の誕生は往々にして新生態系の隆起を伴う
過去十年を振り返ると、暗号資産資本市場は激しく振れる振り子の軌道を辿ってきた。2017年の規制制約のなかった野放しのICOから、2021〜2025年の歪んだ「高バリュエーションVCトークン」へと振り切れ、最終的に2026年には「真実の企業キャッシュフロー+法定証券目録書+24/7ステーブルコインオンチェーン決済」という交差点に戻ってきたのである。
ビナンスがADGMに敷き詰めたこの「取引所+中央預託+ステーブルコイン証券会社+モジュール型目録書」インフラは、本質的にウォール街や香港証券取引所以外に、世界の成長企業向けに第三の公開資本形成チャネル(オンチェーン資本市場)を開拓したものである。
そしてこの成型しつつある産業チェーンにおいて、機会が取引所自身のみに属するわけではない。そもそも、証券取引所の鐘が初めて年中無休の眠らないブロックチェーン台帳の上に鳴り響いたとき、あらゆる価格決定言語、アンダーライティング・パラダイム、流動性ルールは書き換えられ、新たな富の連鎖効果もひっそりと訪れる可能性があるのである。ビナンスの次の目標は30億人にサービスを提供することであり、それは人類の金融既存ルールを変える勇気のあった試みとなるだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @PrincipiaRes

















