暗号資産裁定収益が米国債を下回り、米株パーペチュアルは年利11%を記録:裁定資金が新たな戦場を探し始める
著者:Tanay Ved、CoinMetrics
翻訳:TechFlow
TechFlow解説:かつて暗号通貨ヘッジファンドの「現金引き出し機」と呼ばれたベーシストラードが、激しい再構築期にある。ビットコイン現物ETFの承認と機関投資家の大規模参入に伴い、伝統的な暗号通貨パープシャル契約における年次資金利回りは、過去40%という暴利時代から急速に3%〜5%へと下落し、現在の米国債利回りを下回る水準に至っている。これにより、裁定資本は新たな活路を模索せざるを得なくなっている。
これに対応するように、米国株を裏付け資産とする実世界資産(RWA)パープシャル契約が爆発的に拡大している。現在、ネットワーク全体のオープンインタレストは110億ドルを超え、主要プラットフォームの総ポートフォリオの18%を占めている。バイナンスと分散型注文帳の最大手であるHyperliquidは、流動性のほとんどをほぼ独占している。
上位銘柄の米国株パープシャル契約は2026年に平均で年間11%の高い資金利回りを実現しており、暗号通貨資産と比較して圧倒的なプレミアムを示している。CFTCが単一株式のパーププシャル契約を規制当局認可の取引所で取引可能とする許可を下したことを踏まえ、暗号通貨ネイティブプロトコルが主導してきたこの市場横断型の巨大な資本移動は、ウォールストリートとオンチェーン・ワールドをつなぐ重要な潮流へと成長しつつある。
重要ポイントの整理
・ 2026年の暗号通貨ベーシストラードの利益幅は極度に圧縮されている:ビットコインのパープシャル契約資金利回りおよび30日物先物年次ベーシスは、2024年初頭の20%〜40%という高水準から急落し、現在は3%〜5%の間で推移しており、同時期の米国債利回りに迫るか、あるいはそれを下回る水準となっている。
・ RWA株式パープシャル契約が指数関数的に拡大:2025年10月以降、株式パープシャル契約のオープンインタレスト比率は主要プラットフォームの全ポートフォリオに占める割合としてほぼ0%から18%へと急騰し、規模は110億ドルを超えた。Binance(39%)とHyperliquid(38%)が絶対的な主導権を握っている。
・ 米国株パープシャル資産が顕著な資金利回りプレミアムを獲得:オープンインタレスト重み付けによる上位10銘柄の米国株パープシャル契約の2026年平均資金利回りは約11%であり、上位10暗号通貨資産パープシャル契約の約3%と比較して、両者の利差はいまだに健全な高水準を維持している。
・ 規制緩和とコンプライアンス確立が兆ドル規模のブルーオセアンを開く:アメリカ商品先物取引委員会(CFTC)は最近、単一株式のパーププシャル契約が規制対象の米国コンプライアンス取引所で取引可能であることを確認した。予測市場やデリバティブプラットフォームの取引量が急増する傾向に加え、株式パープシャル契約はより広範な機関投資家および個人層からの需要を見込むことができるだろう。
序論:ビットコイン現物ETF後のベーシスの移り変わり
ベーシストラード(Basis Trade)、別名「キャッシュ・アンド・キャリー(現物購入保有裁量)」は、2024年初頭に米国ビットコイン現物ETFが発売されて以降、ウォールストリート・ヘッジファンドにとっての主流取引戦略へと呼応的に定着した。
この戦略の中核ロジックは極めて明快である。投資家が現物市場でビットコイン(またはビットコイン現物ETF)を購入し、同時にデリバティブ市場で同量の先物契約を売り抜け、またはパープシャル契約をショートすることで、相場の騰揚局面においてプラスの先物プレミアムないし資金利回りの収益を確定させる。
強気相場(ブルマーケット)の感情が高ぶる期間には、ロングポジションへの強い需要がデリバティブ価格の現物に対するプレミアムを上昇させ、裁量者が最低リスクで年間20%乃至40%のリターンを確保することを可能にした。
しかし、金融市場における最も永続的な法則とは「資本の自己破壊効果」である。大口の機関資金が低コスト資金を携えて参入し利差を埋め合わせると、伝統的な暗号通貨資産におけるベーシストラードの利益空間は過去2年間にわたり前例のない圧迫を受けてきた。
暗号通貨ベーシスの圧縮:年間40%から米国債利回り割り込みへ
機関投資家が現物ETF取引の全面的な支配を握るにつれて市場の価格決定効率が大幅に向上し、かつて暴力的だった強気相場における感情プレミアムは次第に沈静化していく形となった。
データ指標面で見れば、裁定リターンを測る二大核心的指標である「30日物ビットコイン先物年次ベーシス」と「中央集権型プラットフォームのパープシャル契約資金利回り」は、いずれも2026年に歴史的最低値水準まで低下した。
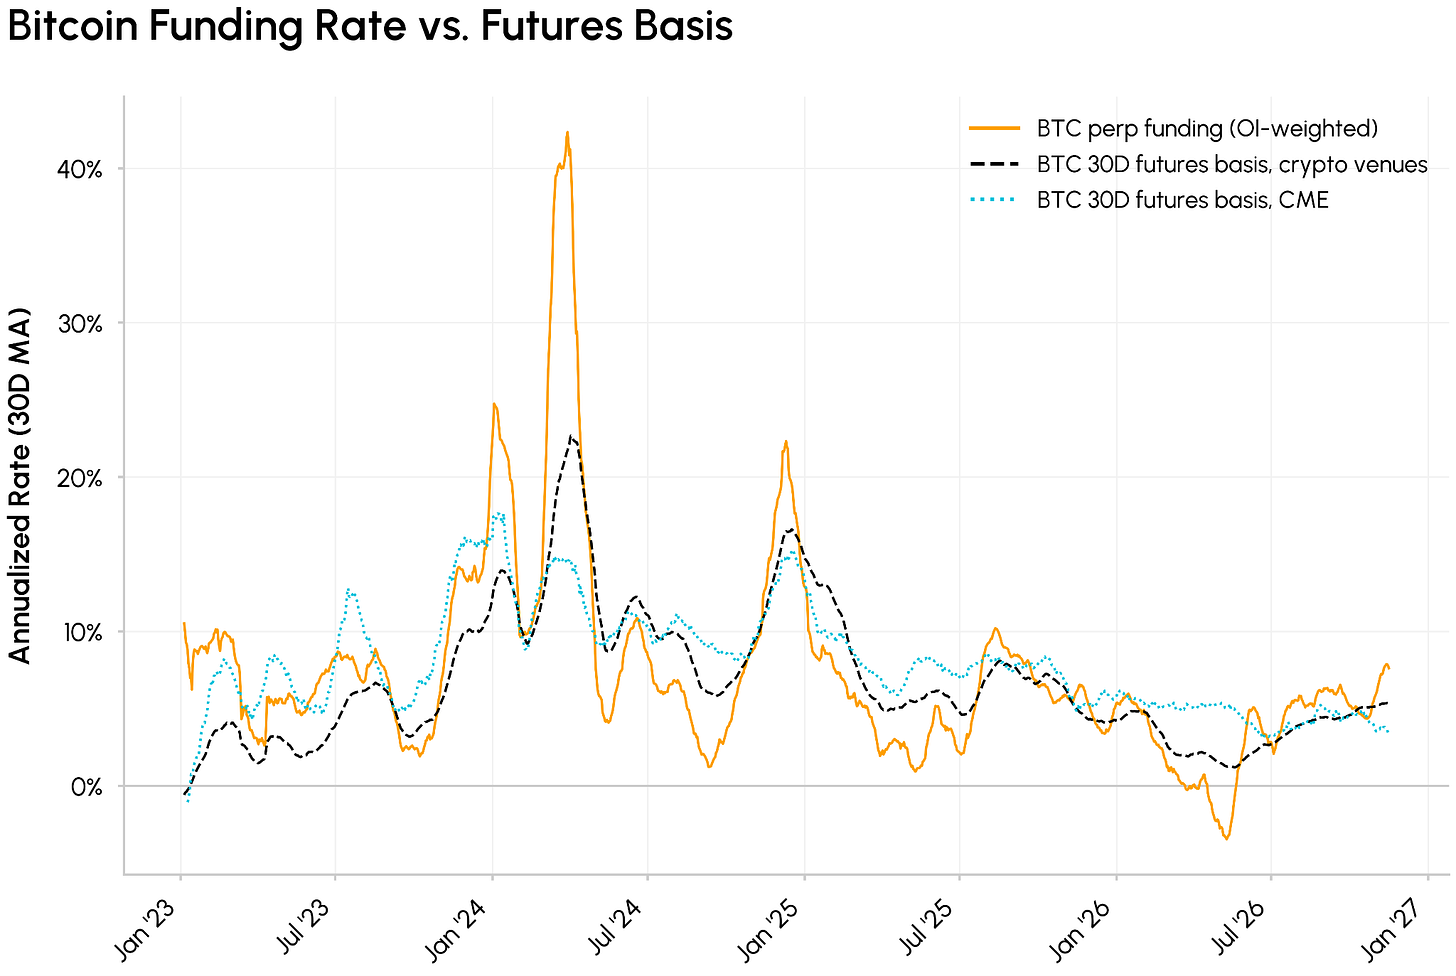
図:ビットコイン30日物先物年次ベーシス及びパープシャル資金利回りの推移
図示の通り、ビットコインのベーシスおよび資金利回りは2024年第1四半期に20%〜40%のピークに達した後、一貫して下降トレンドをたどった。2026年に入ると、この指標は長期的に3%〜5%の間を彷徨う状態が続いている。
これは何を意味するのか?FRB(連邦準備制度理事会)が基本金利を中立からやや高めに維持するマクロ環境下では、3%〜5%の年次リターンは、米国3ヶ月物国債などの無リスク・キャッシュ利回りさえも凌駕できていないことになる。
スマートコントラクトリスク、取引所カウンターパーティのデフォルトリスク、そして決済時のスリッページコストを被らねばならない現状に対し、ベーシストラードによる収益に依存してきた多数の量化ファンドは暗号通貨原語資産からの撤退を余儀なくされ、クロスアセット市場において新たなターゲットを探し始めている。
RWAパープシャル契約の台頭:BinanceとHyperliquidが100億ドル級のポジションを分配
暗号通貨ネイティブ資産の利回り優位性が消滅するにつれ、俊敏な裁定資本は急速に別の荒地へ向けを変えた。それは暗号デリバティブ取引プラットフォームによって切り拓かれた、米国株やマクロ資産を裏付けとするRWAパープシャル契約の世界である。
これらの契約は、従来株式市場が平日の特定の時間帯のみでの取引となり、高額な証拠金と厳しい新規口座審査を必要とする障壁を打破し、世界中の利用者が安定通貨を担保として用い、7×24時間レバレッジ取引を行うことを可能にしている。
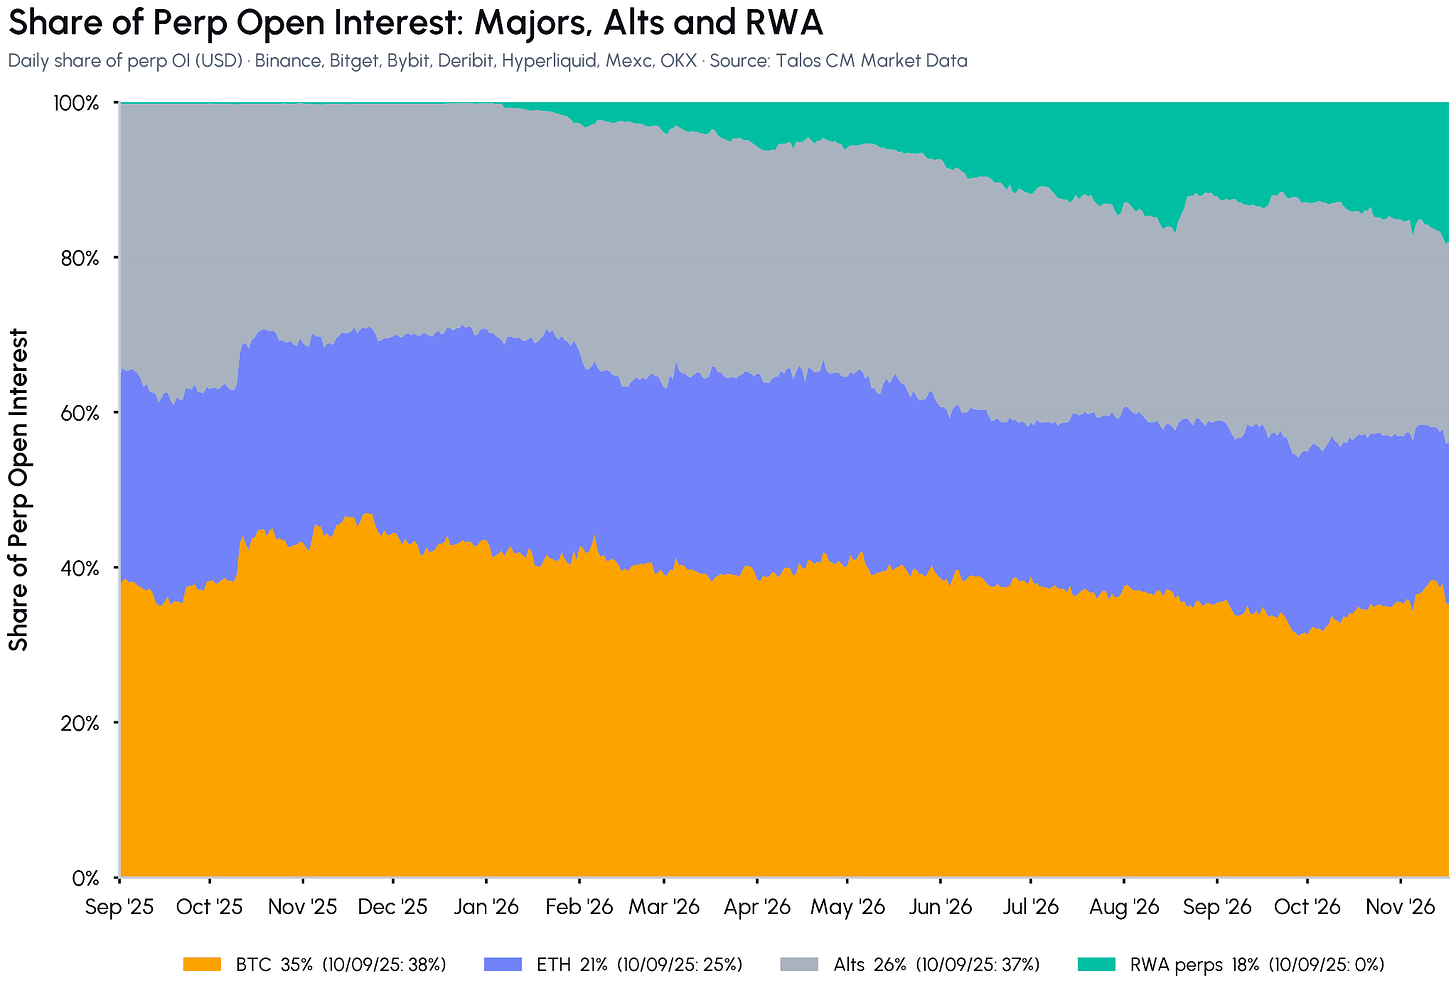
図:主要取引プラットフォームにおけるRWAパープシャル契約のオープンインタレスト及市場シェア
オンチェーンデータがこの爆発的トレンドを証明している。2025年第4四半期初頭以来、RWAパープシャル契約のオープンインタレストは全市場の1%未満から急伸し、現在は110億ドルの大台を突破、ネットワーク全体の主要デリバティブオープンインタレストの18%を占めるに至った。
この市場構造の再編において、中央集権型取引所の巨人であるBinance(バイナンス)と分散型デリバティブパブリックチェーンであるHyperliquidは、絶対的な統治力を発揮している。
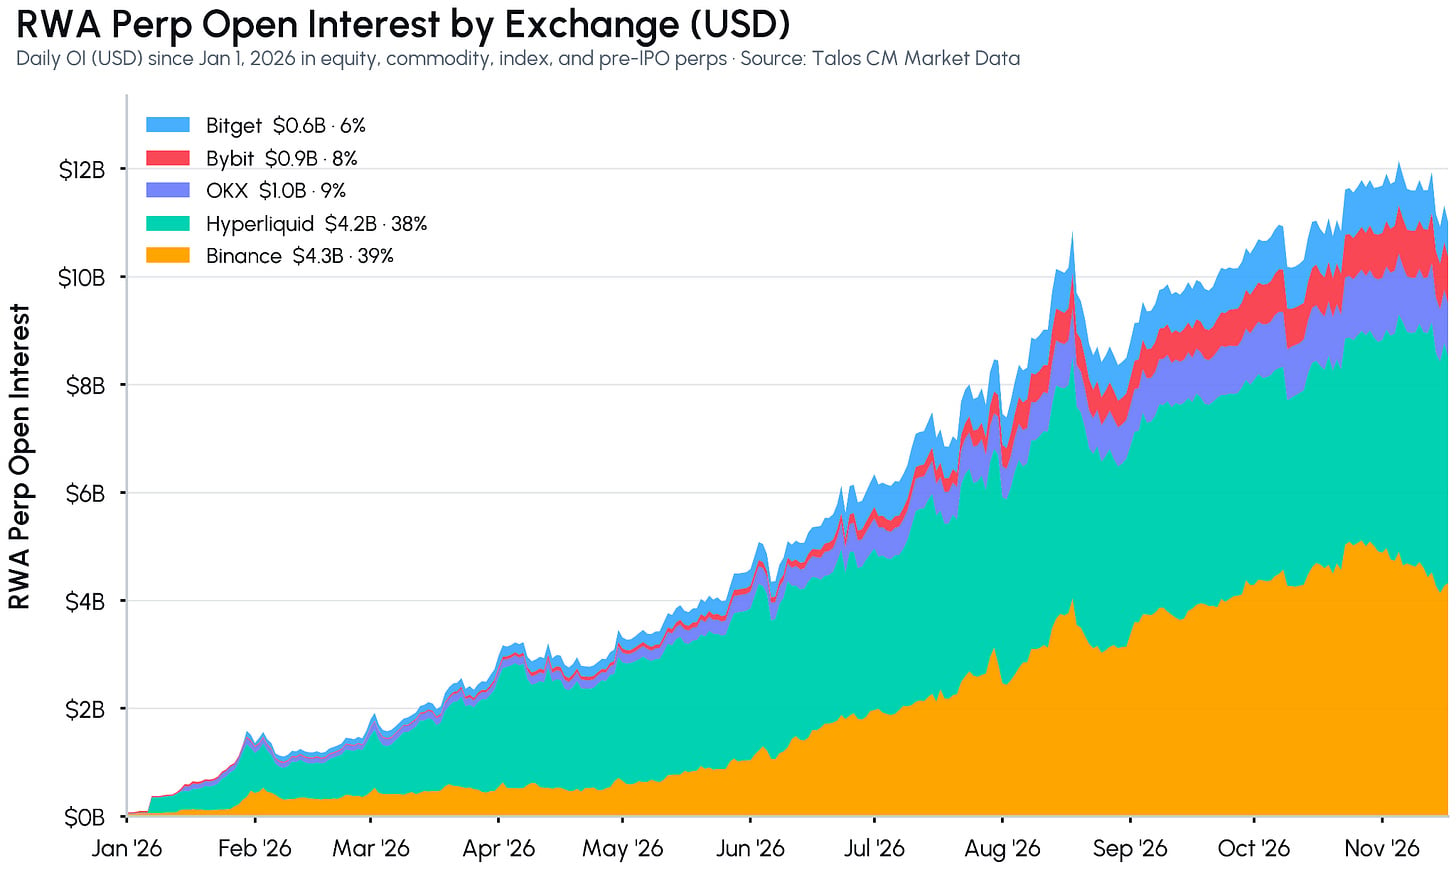
図:Binance及びHyperliquidにおける米国株パープシャル契約のポジション分布
データによれば、BinanceはRWAパープシャル市場の約39%を占有し、オンチェーン高性能L1を完全に基盤として構築されたHyperliquidは38%のシェアでこれに追従している。両社の合計でネット全体の77%超の流動性をコントロールしていることになる。
利回りの溝:なぜ米国株パープシャルは11%の年次プレミアムを持つのか?
なぜ裁定資本はこれほど毅然と米国株パープシャルに殺到するのであろうか。その最も直接的な駆動力は、極めて大きな資金利回りのギャップに起因している。
米国テック巨頭(NVIDIA、Tesla、Appleなど)は世界的に幅広い小口投資者の支持を集めており、そのような高レバレッジツールであるパープシャル契約においては、ロング投機的なムードが現物市場よりも常に過剰になりがちである。
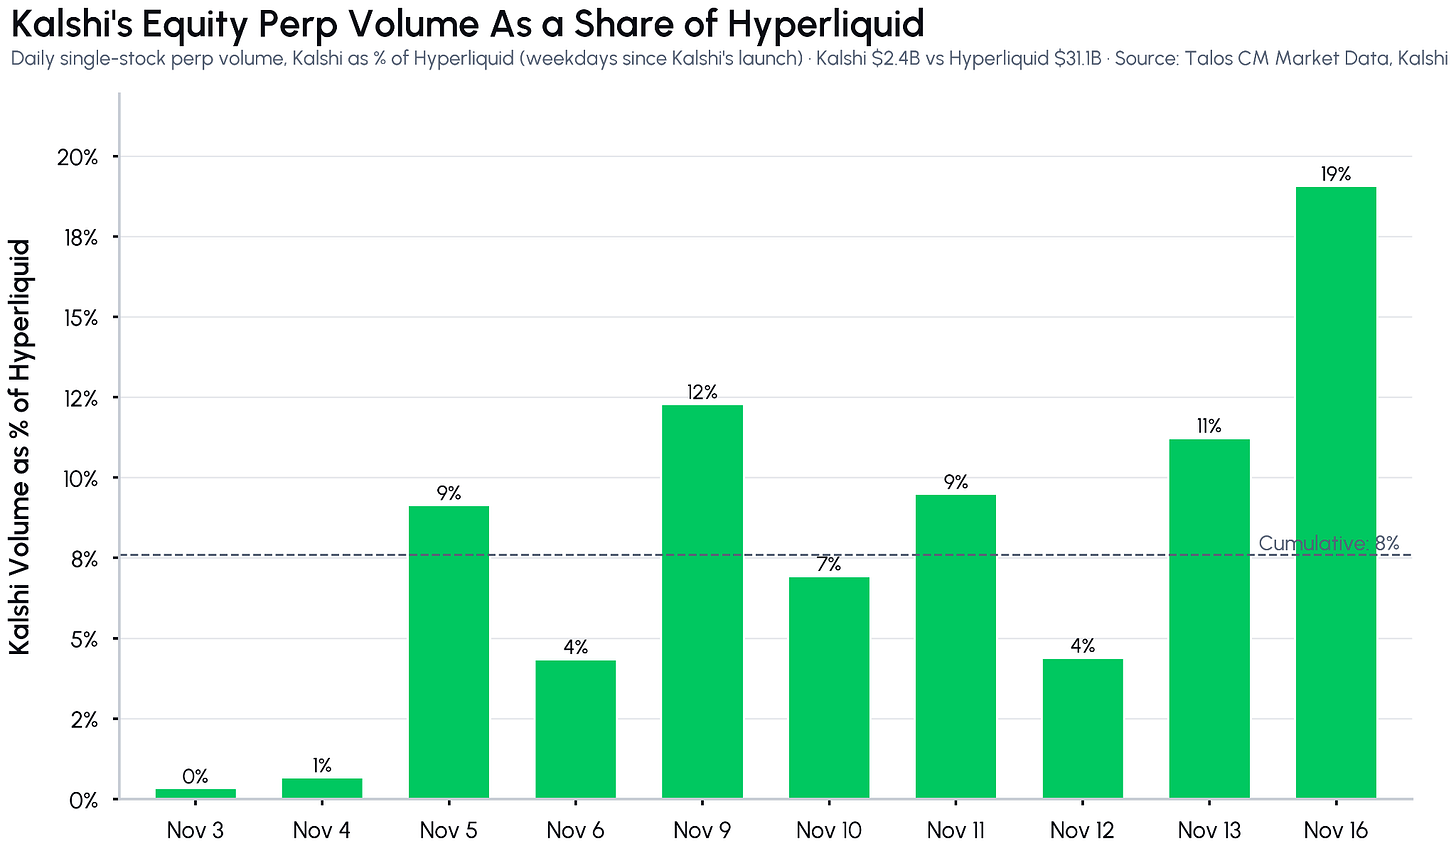
図:主要暗号通貨と米国株パープシャル契約の年次資金利回りの比較
契約価格と現物指数とのアンカーを維持するため、ロングトレーダーはショート側に対して継続的に高額の資金利払いを行わねばならない。統計によると、2026年にオープンインタレスト順位で上位10位の米国株パープシャル契約の平均年次資金利回りは約11%であり、ピーク時には25%を超える日もあった。
一方、上位10暗号通貨ネイティブ資産の同期間平均資金利回りはわずか3%程度である。800BPもの膨大な追加利差は、裁定機関にとって極めて魅力的な利益緩衝材を提供している。
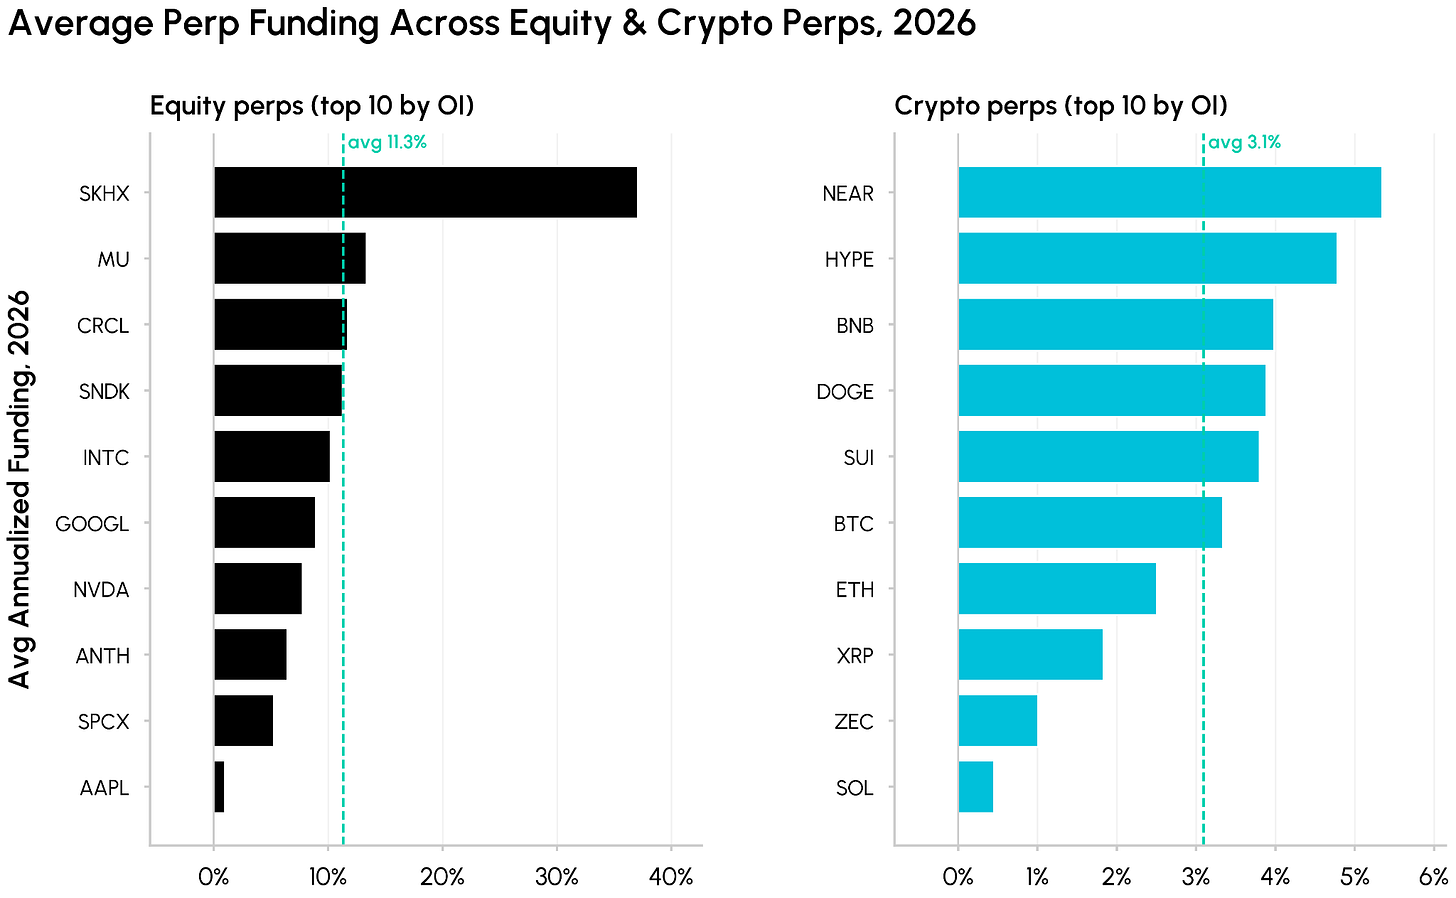
図:上位10銘柄株式パープシャル契約の歴史的資金利回り分位分析
裁定者の運用モデルもまた新しい混合型取引へ進化した。従来の証券口座で米国株現物または複数のETFをロングし、同時にBinanceまたはHyperliquid上で該当する米国株パープシャル契約をショートするという手法だ。これにより、通算して11%の資金利回り年次収益をパッシブに獲得している。
市場構造の分岐:取引プラットフォームと銘柄選択の二重競争
しかしながら、株式ベーシストラードは決してハードルがない「ご褒美ランチ」ではない。多様なファンドの参入が増加するにつれ、裁定リターンは取引プラットフォームのマッチング機構や個々の銘柄選択に強く依存し始めている。
各プラットフォーム間では、資金利回りの計算式、現物指数フィード源、資金利払いの決済頻度(8時間ごとと1時間ごと)、さらには証拠金清算ルールにおいて顕著な差異が存在する。
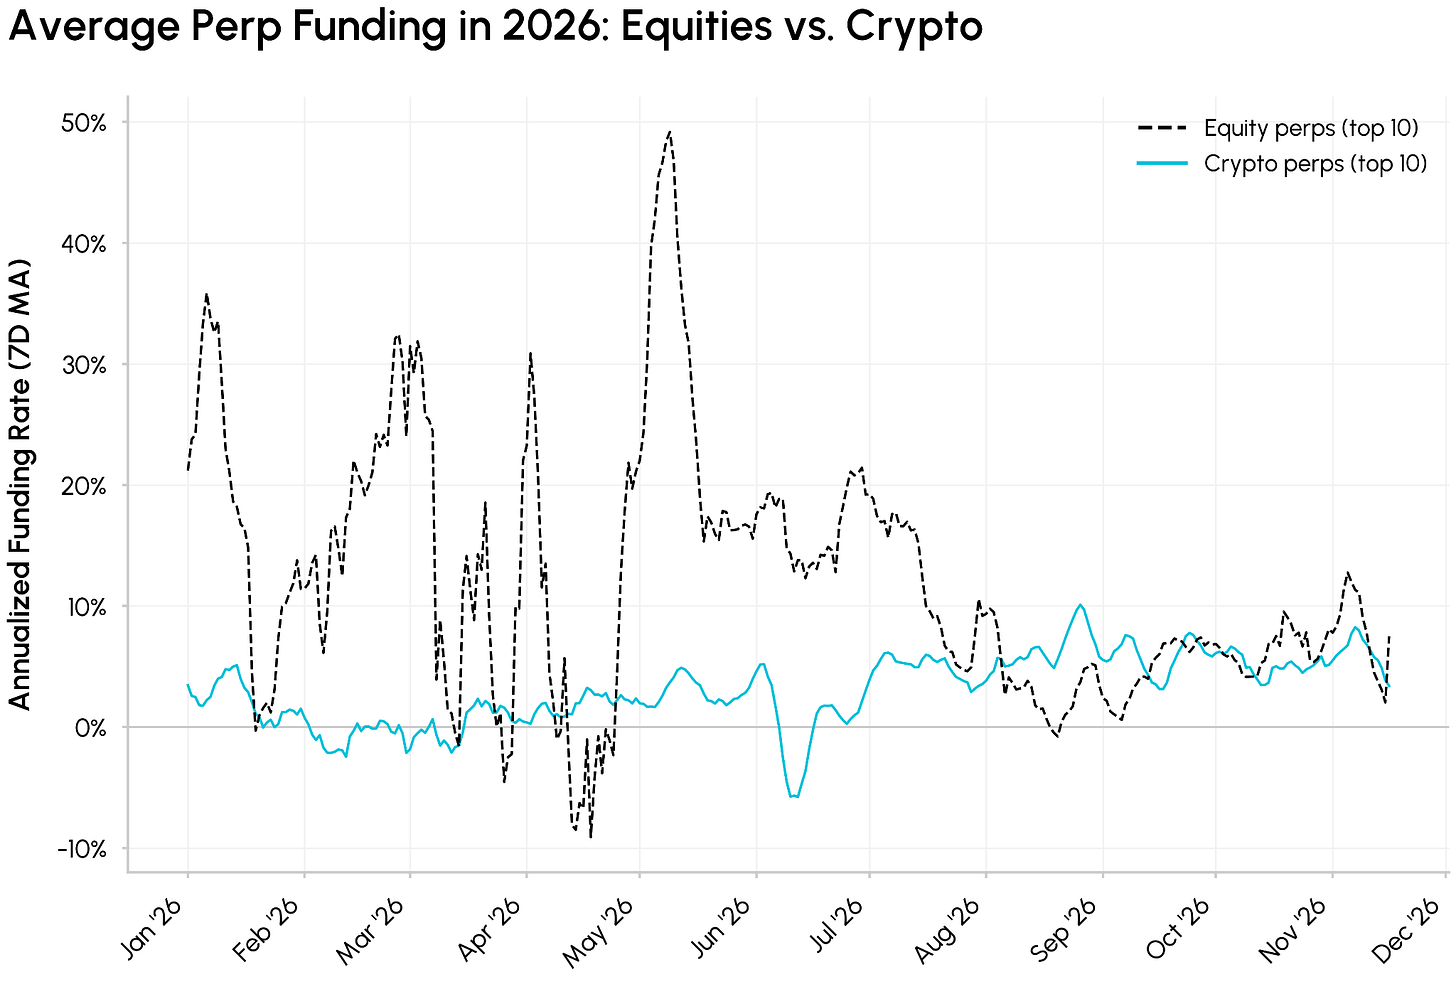
図:異なる取引プラットフォームにおける単一資産資金利回りの分散度分析
例えば、一部の第二線分散型取引所ではマーケットメイカーの深さが不十分であるため、大口投資家のレバレッジ買い注文一つで短期資金利回りが極端な水準まで急騰する場合がある。ただし同時に、流動性枯渇によるスリッページの損失を伴うことになる。
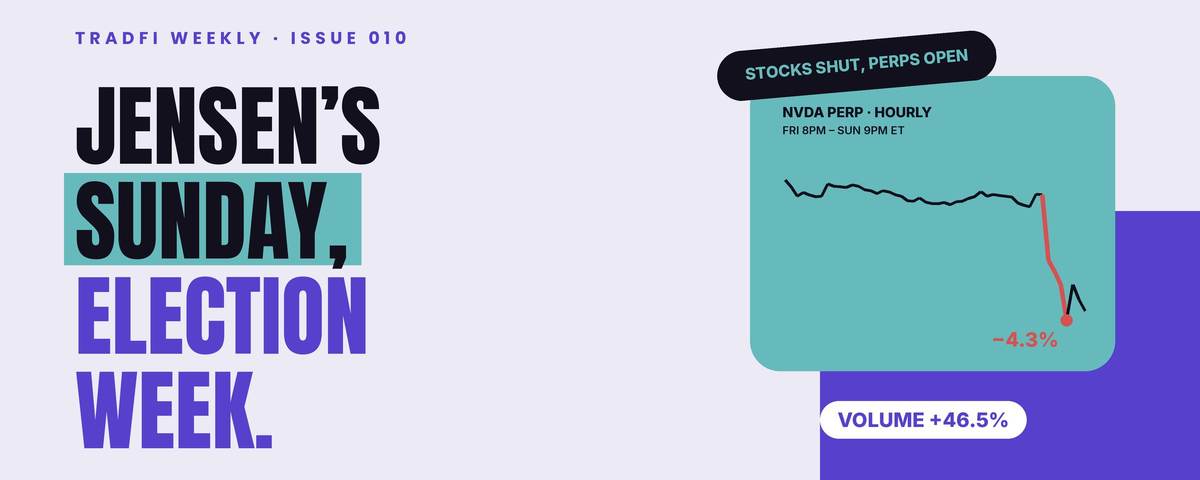
加えて、米国株市場にはプレマーケット・アフターマーケットおよび休業日が存在するのに対し、暗号デリバティブプラットフォームは7×24時間休まず稼働している。米国株が休止している時間帯に突発的なマクロ経済ニュースや決算発表が発生すると、パープシャル契約価格と現物の間に激しいベーシスの振れが生じ、裁定者のダイナミックなポートフォリオ調整能力に対して極めて高い基準を突きつけている。
今後の見通し:CFTCによる規制緩和とコンプライアンス取引所の参入
現在、米国株パープシャル契約が熱狂的な人気を博しているのは、あくまで市場横断的デリバティブ統合のプロローグに過ぎない。より深い次元の変化は、米国国内の監管レベルで加速的に煮詰められている。
最近、アメリカ商品先物取引委員会(CFTC)は重要な確認を行い、単一株式のパーププシャル契約が特定の清算・報告基準を満たす米国のコンプライアンスデリバティブ取引所で上場取引できることを表明した。
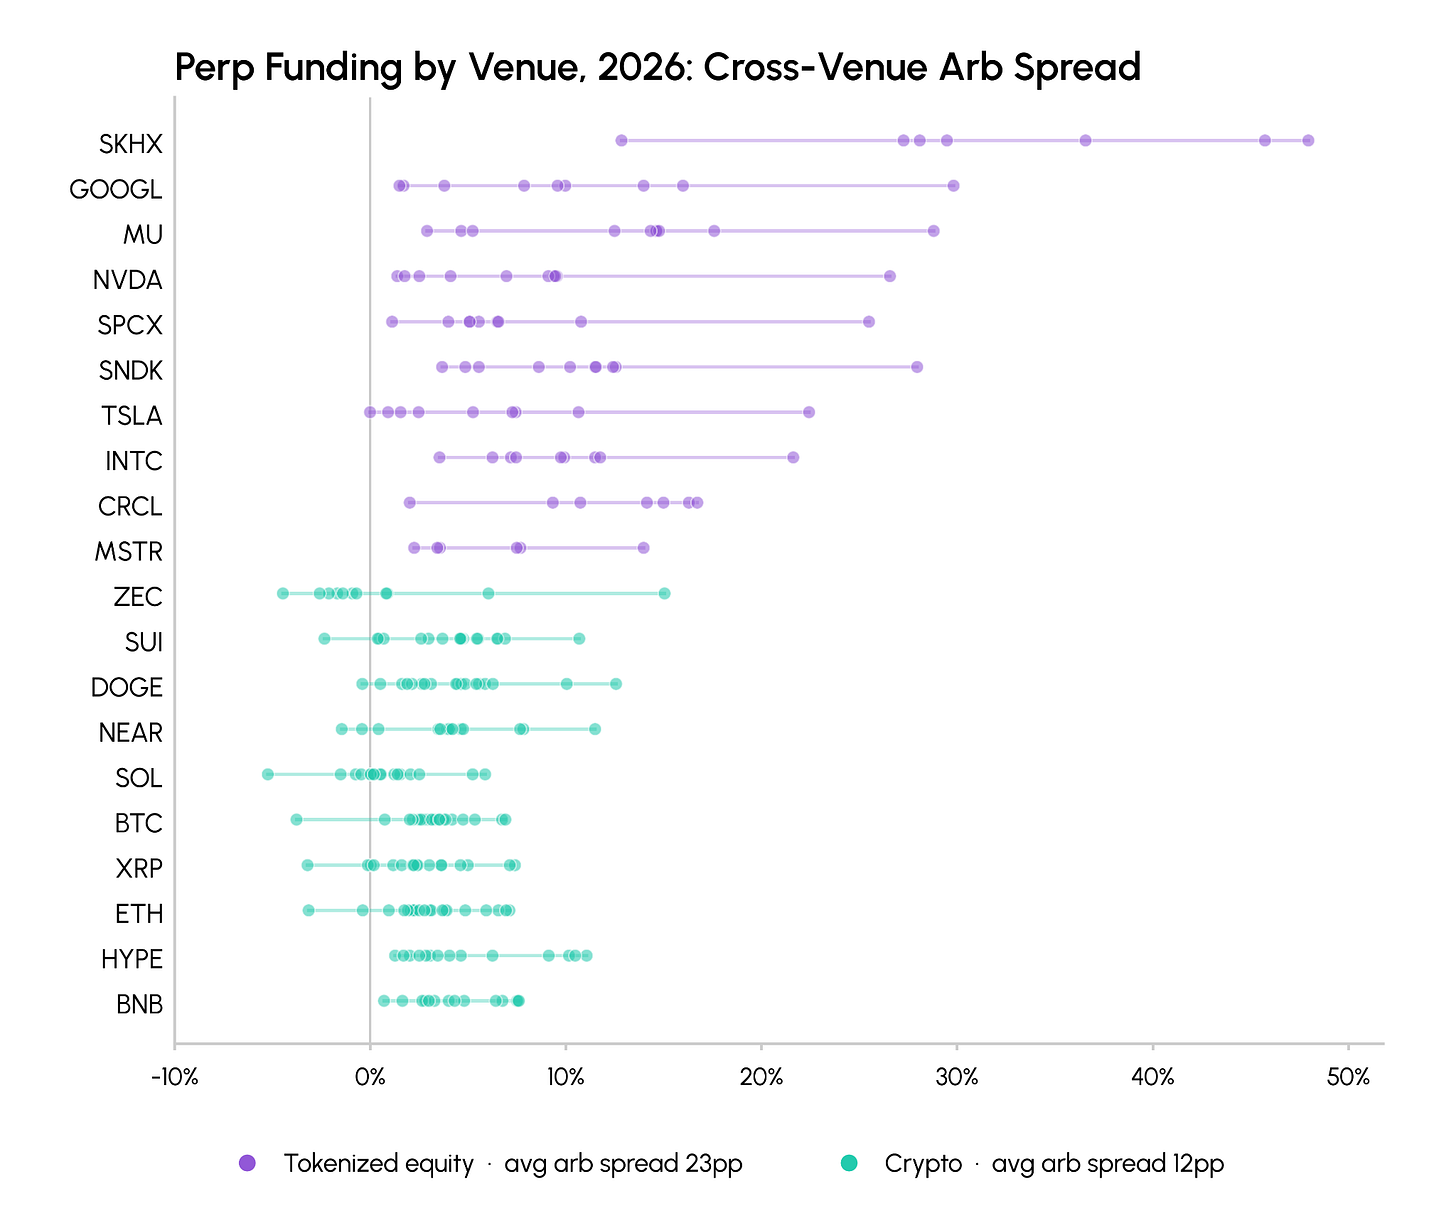
図:CFTC監管枠組み下における株式パープシャル契約の潜在的市场規模試算
この監管シグナルは、伝統的なウォールストリート金融機関が当該市場に直接参入するためのコンプライアンス上の障害を排除するものである。同時に、KalshiやPolymarketのような予測マーケットは短時間のうちに数十億ドル規模の取引量を突破し、小口投資家がイベントドリブン型デリバティブツールに対して抱える渇望を証明している。
規制対象の米国ライセンス機関がコンプライアンス基準を満たす米国株パープシャル契約を発表すれば、資金参入の敷居は完全に崩れ去り、市場参加主体はオフショア・ヘッジファンドから国内の年金基金、ファミリーオフィス、大手マーケットメーカーに至るまで全面的に拡大する。
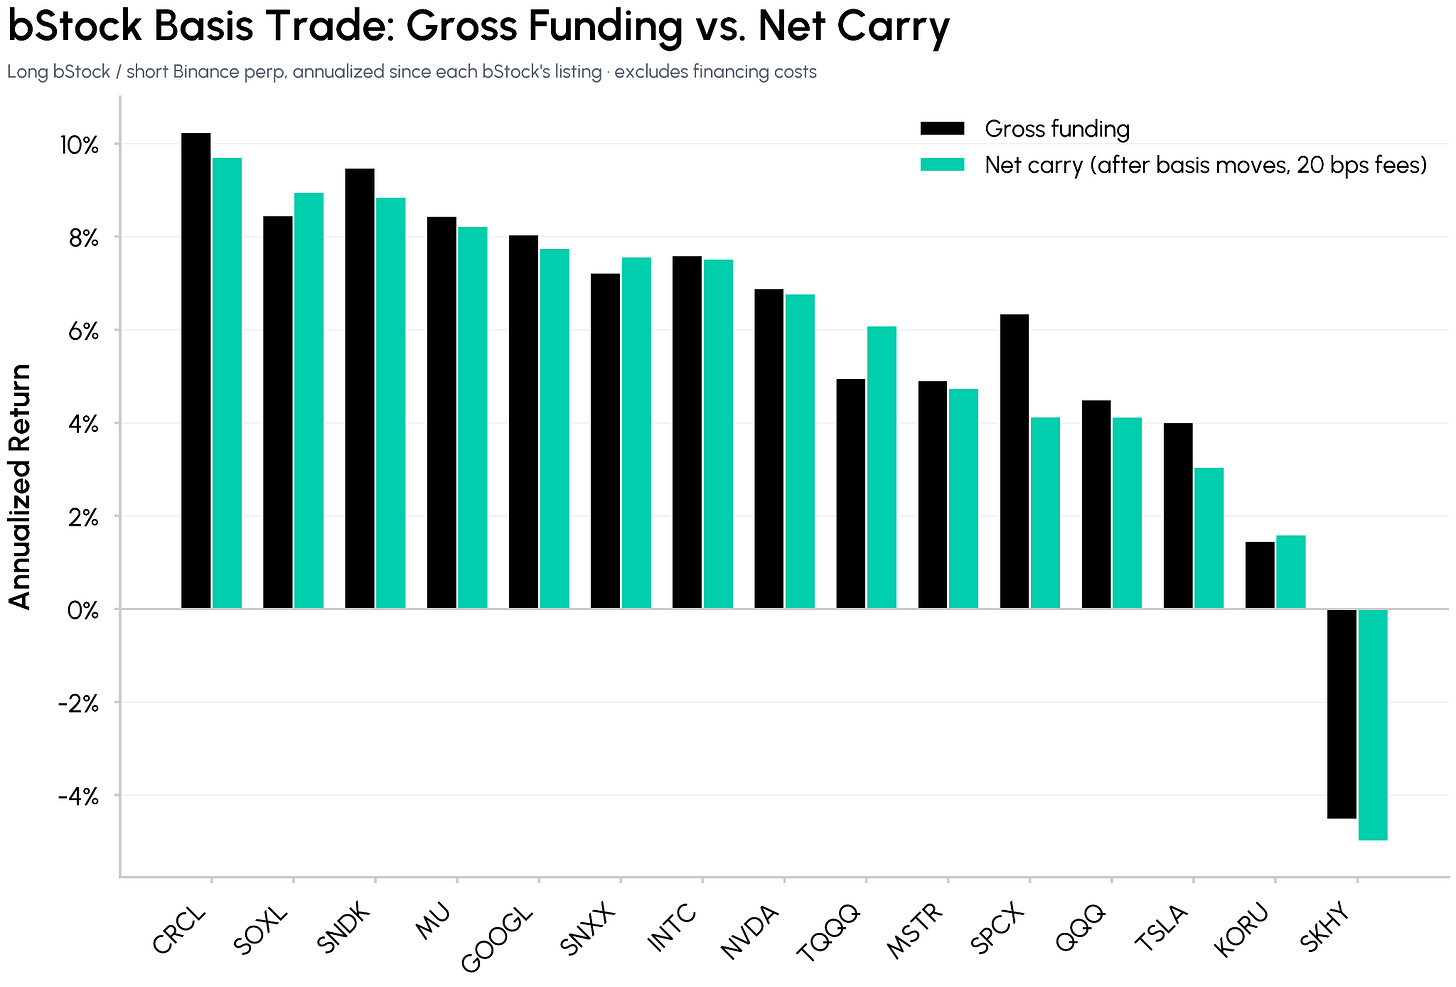
図:市場横断型ベーシストラード資本フローの概念図
総括と示唆
ビットコイン現物ETFがもたらした傳統ベーシスの繁栄と衰退から、RWA米国株パープシャル契約の強力な台頭に至るまで、暗号通貨市場はその驚くべき自己進化ならびに資産吸収能力を再び証明したのである。
専門機関にとって、暗号通貨資産の内生的利回りだけに依存する一方的な裁定取引の時代は幕を閉じようとしている。伝統金融とブロックチェーンプロトコルを横断する複合アーキテクチャが、エクセス・リターン(アルファ)を生み出す中核的な壁へと成熟しつつある。
業界全体にとって、実世界の株式資産がオンチェーン側で本国市場よりも深く、全天候型のデリバティブ流動性を獲得した今、暗号インフラが「グローバル金融スーパーハブ」として持つ究極的なビジョンは、もはや不可逆な現実へと段階的に具現化しているのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @coinmetrics