

レポート解説:ゴールドマン・サックス、アジア株式市場の実態を解明、繁栄の裏側にある極端な集中
著者:Rita
TechFlow 読み解き
ゴールドマン・サックスのアジア株式戦略チームが 6 月末に発表した下半期ハンドブックでは、一見矛盾する見解が示された。勝ち組に留まり、遅れをとっているセクターには手を出すなというものだ。
報告データによると、MXAPJ 指数は上半期に 21% 上昇したが、そのほぼ全ては韓国と台湾のテクノロジー株に支えられたものだ。この 2 つの市場を除くと、アジアの他の地域は実際には 9% 下落している。ゴールドマン・サックスのロジックは非常に明快だ。株価を決める硬い道理は利益成長であり、北アジア市場がこの点において持つ優位性は短期間では変わらない。したがって、下半期の鍵は、すでに上昇したこれらのハードウェアおよびチップ企業が、引き続き利益を計上できるかどうかにかかっている。
上半期の勝ち組の集中度はどの程度か
データを見ると、MXAPJ 指数は上半期に 21% 上昇したが、この上昇幅の 96% は 8 銘柄に由来する。韓国と台湾を除外すると、アジアの他の地域はマイナスであり、9% 下落した。日本も同様の構造で、テクノロジー株が集中する日経 225 は 38% 上昇した一方、覆盖面が広い東証指数は 16% 上昇にとどまった。
この極端な集中度の背景には、利益成長率の大きな格差がある。ゴールドマン・サックスは 2026 年の MXAPJ の EPS 成長を 60% と予想しており、そのうち韓国が 320%、台湾が 48% を貢献する。ASEAN とオーストラリアは中一桁成長にとどまる。これが韓国が今年 119%、台湾が 56% 上昇した理由だ。ゴールドマン・サックスは歴史的なバックテストを行い、過去 30 年で上半期に 10% 超上昇かつ利益予想の上方修正という 2 つの条件を同時に満たした年は 5 回のみであることを明らかにした。この 5 回の年の下半期の平均リターンは 13% であり、その他の時は 2% のみだった。現在、アジア市場はまさにこの「良いシグナル」の範囲内に位置している。
利益成長が全てを決める
ゴールドマン・サックスのストラテジストの核心ロジックは一言で言えばこうだ。アジア市場のリターンの 80% は、利益成長または利益予想の上方修正に依存している。2027 年のアジア利益成長率は 22% に低下すると予想されるが、それでも世界の他の地域よりは高い。韓国と台湾はチップ産業の核心であり、それらの利益成長率は一つのことに掛かっている。メモリチップの需給ギャップだ。
ゴールドマン・サックスの半導体アナリストの試算によると、2030 年までに世界の計算需要は 24 倍に拡大し、主に AI に牽引される。しかし、メモリチップの供給が追いつかない。2025 年に DRAM と NAND は記録的な供給不足を既に生じており、2027 年にはさらに拡大し、2028 年、あるいは 2029-2030 年になってようやく緩和されると予想される。需給の不均衡がチップ価格を押し上げ、加えてメモリ業界のレバレッジが高いため、利益は価格以上に急騰している。これが韓国と台湾の利益高成長の直接的な源泉だ。
マクロ環境は再インフレへ転換
下半期のマクロ背景も改善しつつある。イラン周辺の戦争リスクが緩和し、油価は大きく下落した。ゴールドマン・サックスの商品チームは、2026 年第 4 四半期のブレント原油価格予測を 90 ドルから 80 ドルに引き下げた。エネルギー輸入国にとって、油価下落は成長前景の好転およびインフレ圧力の低下を意味する。ゴールドマン・サックスは、下半期の世界 GDP 前期比年率成長率が 2.6% に戻り、中国は 4.7% に達すると予想している。
金融政策面では、FRB はタカ派シグナルを出し、市場は下半期に 1 回の利上げがある可能性を予想している。ドルは短期的には強くなるだろうが、12 ヶ月で見ると、アジアの大半の通貨は現在割安であり、上昇余地がある。
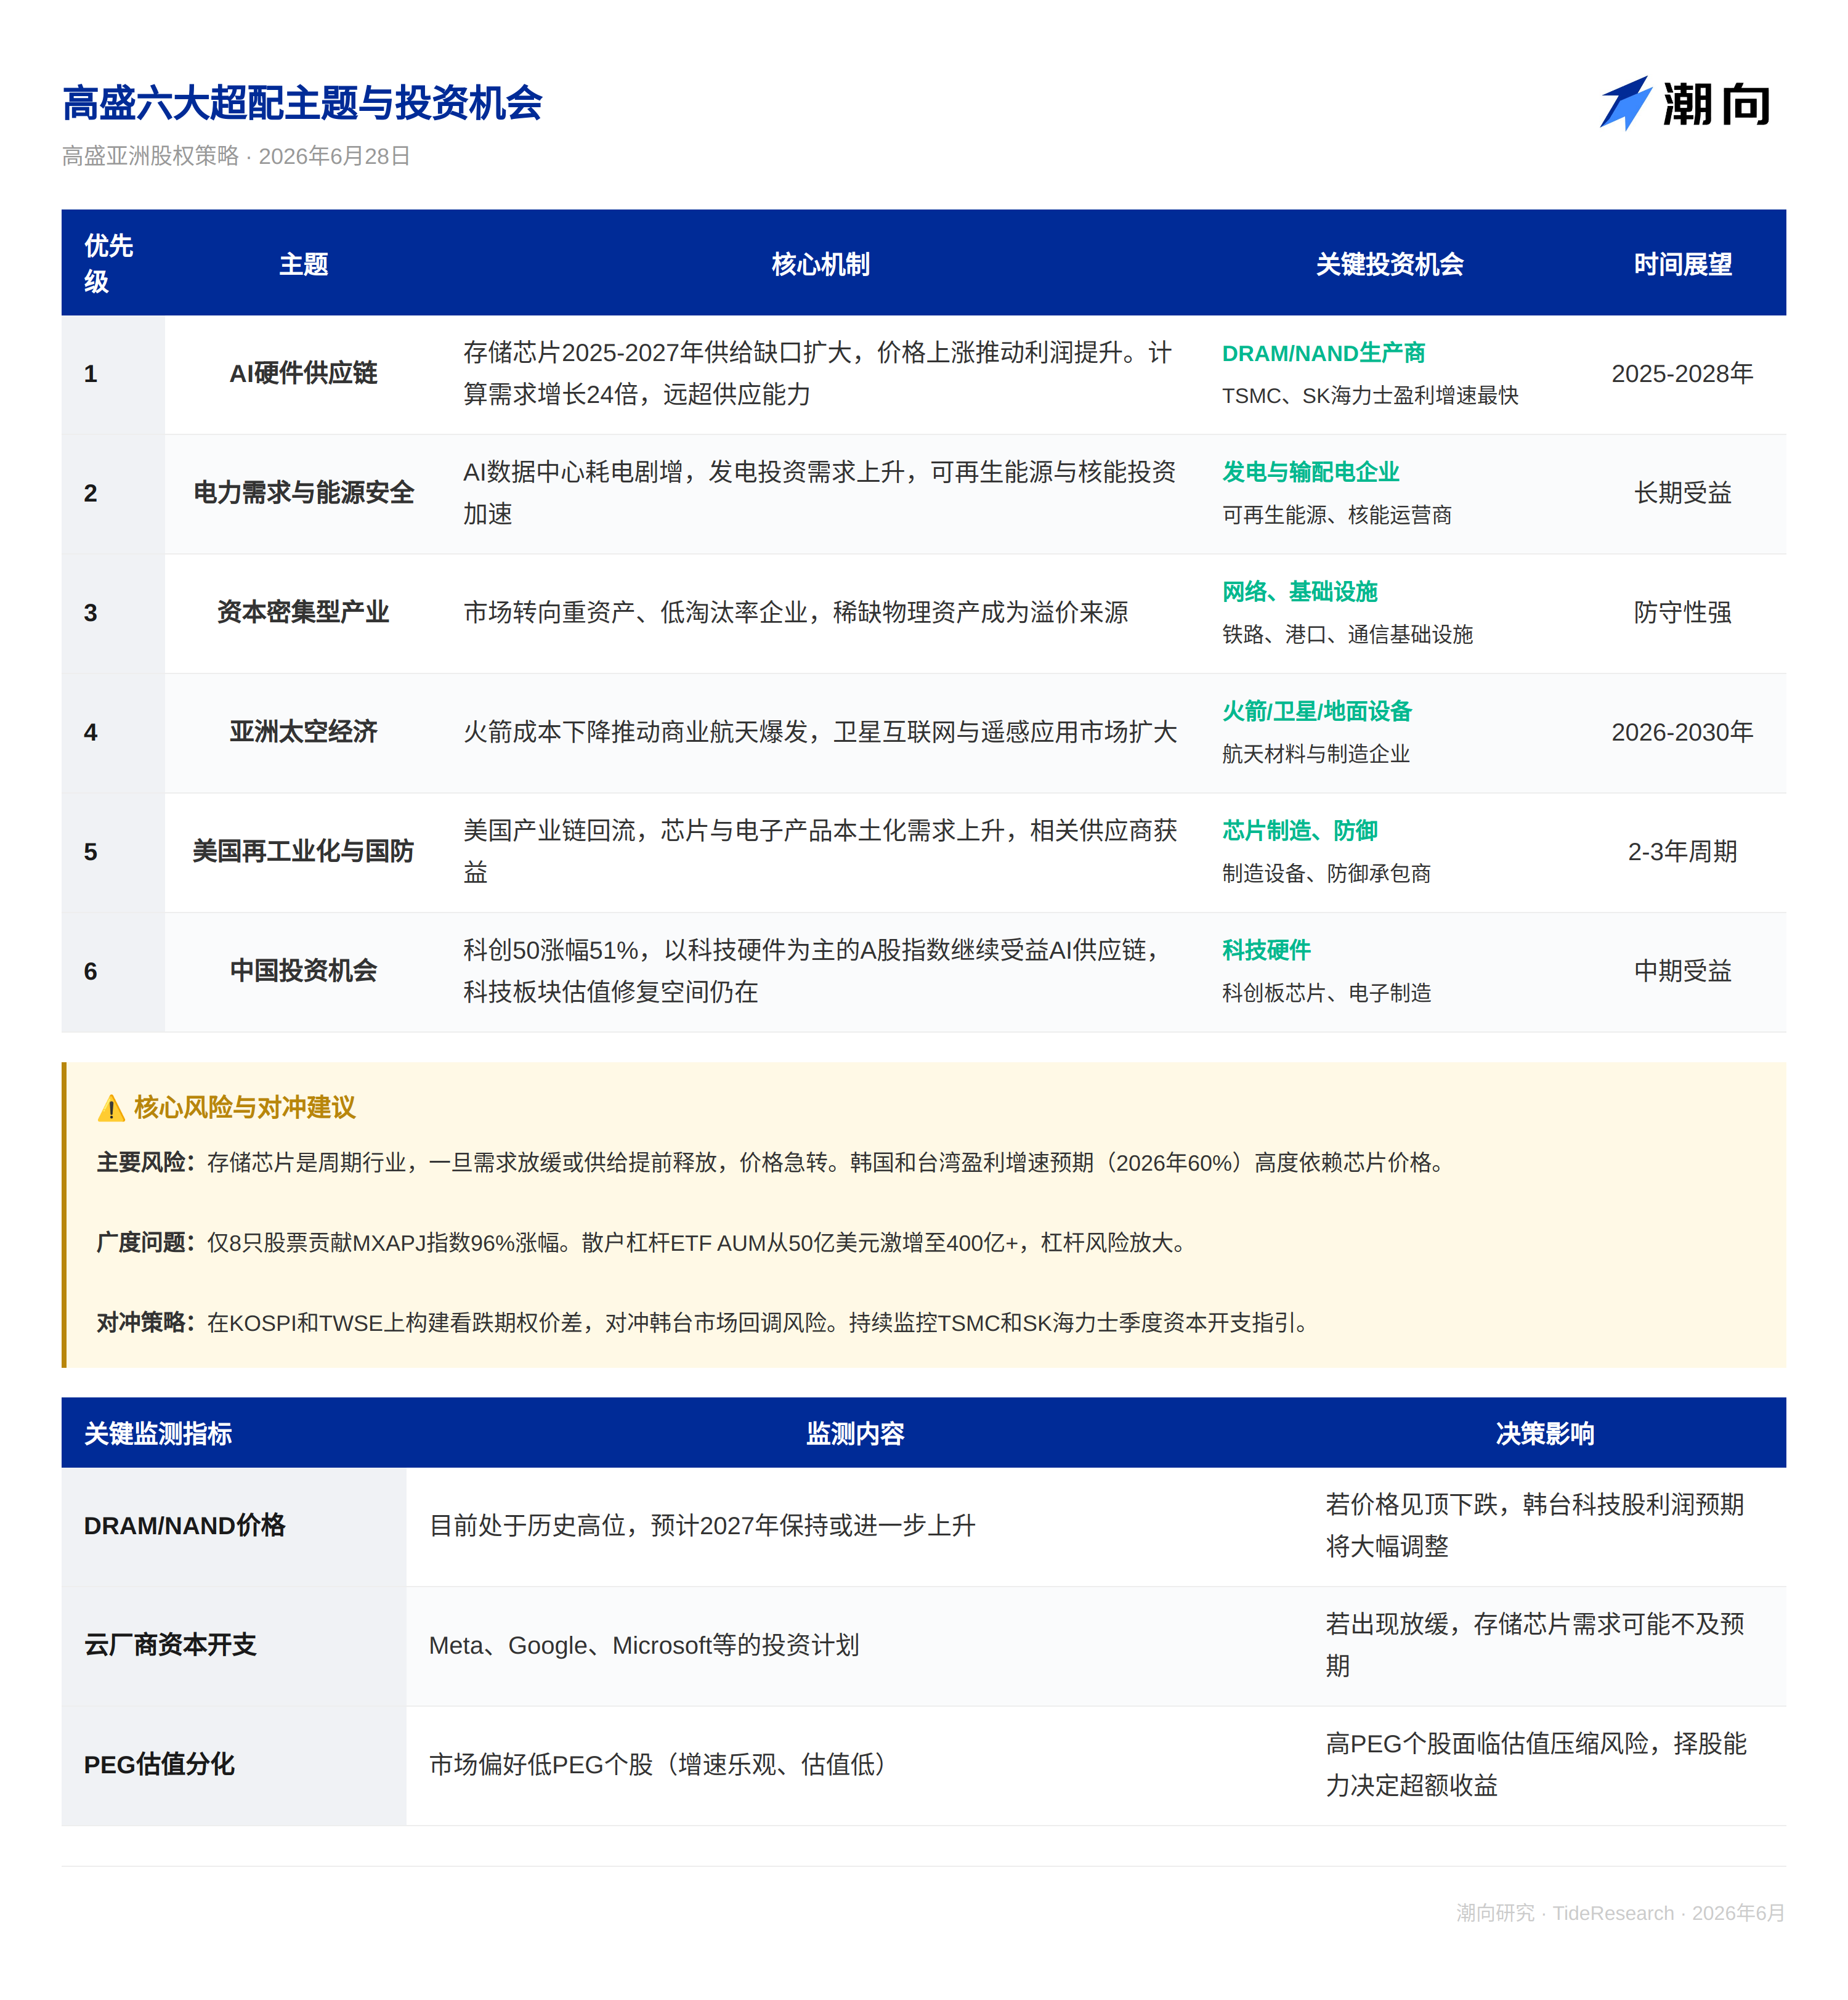
6 大オーバーウェイトテーマ
ゴールドマン・サックスは下半期も 6 つの方向性を引き続き有望視している。
第 1 位はやはり AI インフラサプライチェーンだ。2030 年までに世界の計算需要は 24 倍に拡大し、メモリチップの供給が追いつかない。2025 年に既に記録的な不足が発生し、2027 年には不足がさらに拡大する。チップ価格は上昇し、生産者の利益もそれにつれて上昇している。
他のテーマは以下の通りだ。電力需要とエネルギー安全保障、資本集約型産業、米国再工業化と国防、中国の投資機会、そして新たに追加された宇宙経済だ。AI 計算能力が向上するにつれ、発電投資も追随しなければならない。宇宙経済はロケット、衛星、地上設備、宇宙材料を網羅し、政策支援があり、需要も立ち上がっている。A 株においては、科創板 50 が今年 51% 上昇し、テクノロジーハードウェア中心の指数は AI サプライチェーンに追随して引き続き上昇するだろう。
具体的な市場配分
ゴールドマン・サックスのウェイト調整は以下の通りだ。韓国と台湾はオーバーウェイトを維持し、12 ヶ月目標はそれぞれ KOSPI 12000 ポイント(米ドル建てリターン 46% に相当)および TWSE 51000 ポイント(リターン 18%)だ。中国 A 株はオーバーウェイト、沪深 300 目標は 5500 ポイント(リターン 18%)。日本はオーバーウェイト、東証指数目標は 4400 ポイント(リターン 17%)。中国オフショア、香港、シンガポールはニュートラル、オーストラリア、タイ、フィリピンはアンダーウェイト。MXAPJ の 12 ヶ月目標は 1080 ポイントで、総合リターン 25% に相当する。業界面では、テクノロジーハードウェア、資本財、銀行をオーバーウェイトとする。
4 大リスク
報告はまた、注目すべき 4 つの事象を列挙している。
第一に、市場の広さが狭すぎる。8 銘柄が MXAPJ の今年の上昇幅の 96% を貢献した。一旦これらの銘柄が調整を始めれば、アジア指数全体も押し下げられることになる。
第二に、個人投資家がレバレッジをかけている。韓国のレバレッジ型 ETF の規模は年初の 50 億ドルから 400 億ドル超に拡大し、指数の変動が増幅されることになる。
第三に、バリュエーションの問題だ。ゴールドマン・サックスはテクノロジーハードウェアサプライチェーンの 11 の細分化業界を調査し、結論としてバリュエーションと成長は基本的に整合しているが、個別銘柄間の差異は大きいとした。最近市場は PEG が低い銘柄をより好んでおり、これらの銘柄の売上成長予想もより楽観的だ(26% 対 21%)。
第四に、新規株式発行が増加している。ただし時価総額と比較すると、割合は 1% から 1.5% であり、まだ合理的な範囲だ。
TechFlow の視点
ゴールドマン・サックスのこの報告書の核心仮説は「利益成長が株価を支える」というものだが、その中で最も脆弱な部分は以下の通りだ。2026-2027 年の 60% および 22% の利益成長率は、大部分はメモリチップ価格が支え続けていることに依存している。メモリは強力な景気循環業界であり、需要側が少し鈍化するだけで(例えばクラウド事業者が資金投入を減らすなど)、あるいは供給側が事前に出てくれば、価格はあっという間に急変する。
報告はリスク部分で個人投資家の投機と集中度の問題に言及しているが、メモリ周期の頂点というテールリスクについては十分に議論していない。ゴールドマン・サックスが韓国と台湾のテクノロジー株にオーバーウェイトを推奨していること自体も、セルサイド報告書固有の強気傾向を帯びている。
投資家にとって、AI のナラティブは「物語」から「業績を見る」段階に入りつつある。しかし、ハードウェア周期の転換点が訪れれば、その破壊力はソフトウェアの整理よりも激しい。なぜならハードウェアには在庫、生産能力、資本支出の規律があるからだ。これは TSMC と SK ハイニックスの四半期資本支出ガイダンスを注視して判断すべき重要な変数だ。
免責事項
本文は TechFlow 研究が第三者の証券会社調査報告書を整理・解釈したものである。文中で引用された格付け、目標株価、利益予測および関連判断は、すべて当該証券会社アナリストの見解であり、所属機関の立場のみを表し、TechFlow 研究の見解を表すものではなく、いかなる投資助言も構成しない。
市場にはリスクがあり、意思決定は独立して行う必要がある。本文はいかなる証券の売買の根拠としてすべきではない。
データ出所:ゴールドマン・サックス・アジア株式戦略報告書(Timothy Moe チーム、2026 年 6 月 28 日)
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo















