著者:クーリ、TechFlow
TechFlow 導読:
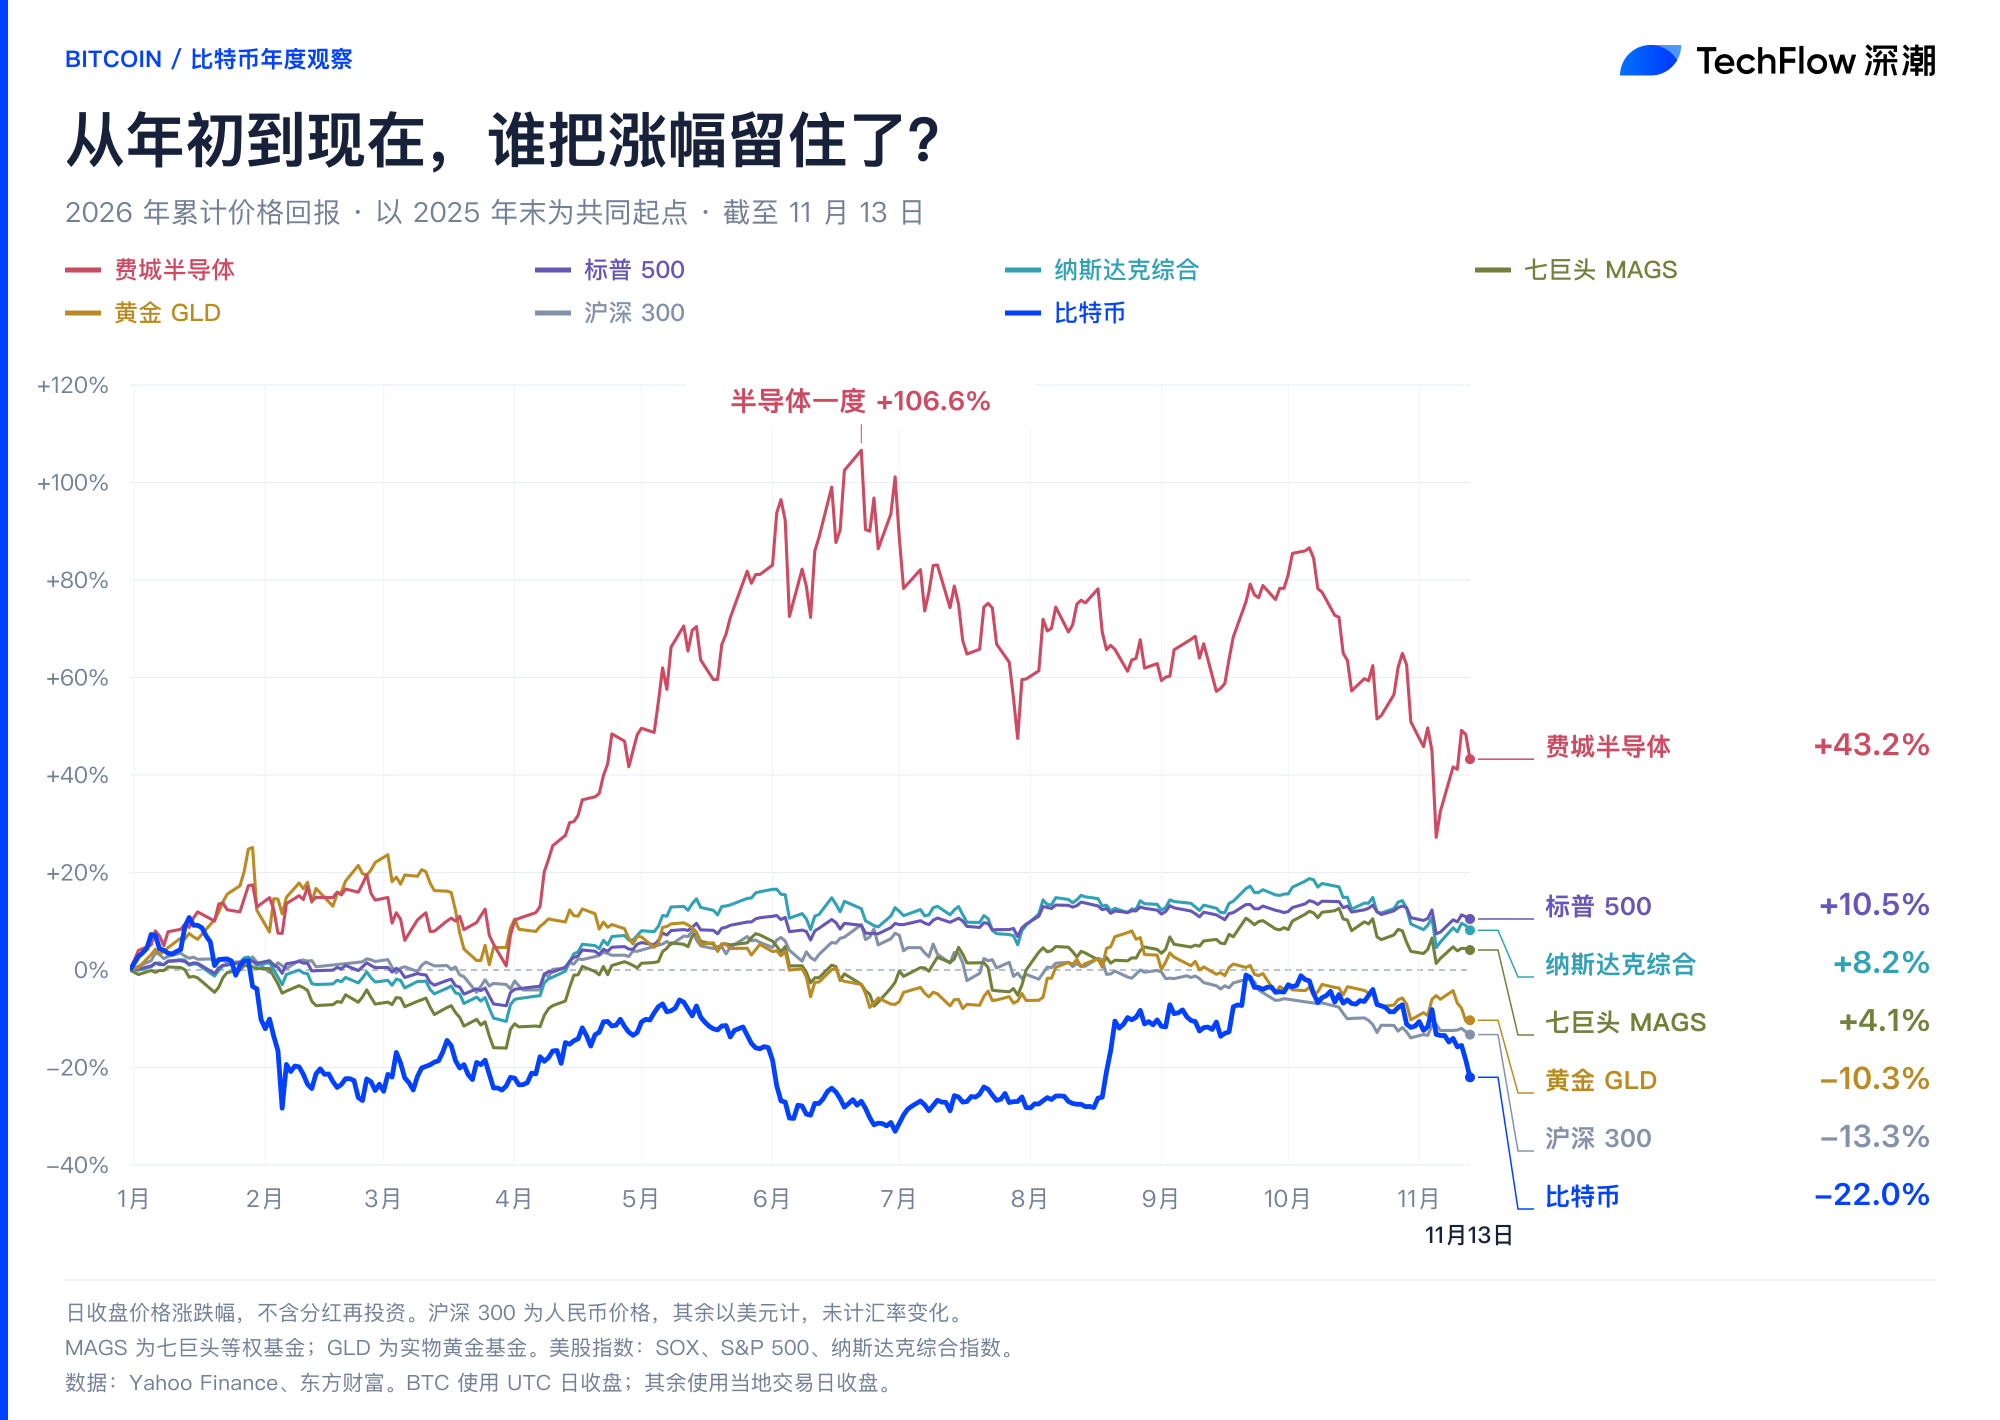
11月13日時点の2026年主要資産クラスのリターンランキングにおいて、最も際立っている差は米国株とA株ではなく、半導体セクターとビットコインだ。フィラデルフィア半導体指数は年間中盤に106%の急騰後、激しい修正を受けたものの、依然として43.2%の累計上昇率を残している。S&P 500およびNASDAQ総合指数も、8%から10%の安定した正利回りをしっかり維持している。
特段の期待が集まっていたビットコインだけが、9月に一時値台場へと戻ったものの再び暴落し、-22.0%で市場全体のメジャー資産中最下位に甘んじた。これはすなわち、ビットコインがテクノロジープログラムのブースター(増幅器)として機能できなかっただけでなく、持続的な新規資金の少ないボラティル相場において、投資家がまず売却対象とする流動性の引き出し端末(ATM)化してしまったことを意味している。
仮にあなたがビットコインを持ち続けて11月中半まで耐え抜き、今年の主要資産クラスの利益曲線をもう一度眺めれば、おそらくその感情は容易には収まらないだろう。
年初からの出来事の中で、市場全体で最も劇的な展開はすべて以下のグラフに表れている:
首位を走るフィラデルフィア半導体指数は年間中盤に一時106.6%の大暴上げを記録したが、その直後に容赦ない半減調整に見舞われた。それでもこの水準まで下落したにもかかわらず、11月13日時点でも帳簿上には依然として43.2%の上昇幅が残っている。
ではビットコインはどうだろうか? この流動性の波を受け止めるどころか、通年の大半の時間をマイナス圏での苦闘に費やしている。
2月にゼロライン割り込み、年間中盤までは底辺での推移が続いた。9月から10月にかけて辛うじてゼロ付近まで回復し、一旦停滞脱却かと思われた矢先、11月にはまた急落を喫し、累計下落率が一気に-22.0%に拡大して全てのメジャー資産中最下位となった。
弱体化との指摘を受けているCSI 300(-13.3%)や、ここ数ヶ月で調整に入ったゴールドETF(GLD)(-10.3%)ですら、パフォーマンス面ではそれよりも上位にある。
多くの保有者は年初の計算通り、米国株上涨とAIブームにより、高ベータ資産である暗号資産はより誇張された倍率で上がるべきだと考えていた。しかし現実が突きつけた結果は極めて皮肉なものだった。高弾性(ハイ・エラスティシティ)が確かに実現されたのは確かだが、それはあくまで下落局面での話に限られている。
半導体の調整はバリュエーション消化、ビットコインの下落は買手の喪失
同じくジェットコースター同然の価格変動なのに、なぜ半導体セクターは利益を抱えこめるのか、ビットコインは全てを吐き出してしまうのか?
根本的な違いは、実勢資金による買い受けの土台があるかどうかにかかっている。
フィラデルフィア半導体指数は今年、典型的な産業ボーナスとセンチメント戦術に沿って推移した。上半年はグローバル大手企業が演算力を熱狂的に調達し、ハードウェアサプライチェーンの受注が再来年まで埋まり、バリュエーションを天井へと押し上げた。下半期に入ると市場は大規模言語モデルの商業化ペースを疑問視し始め、利益確定売りが一斉に殺到して直接60ポイント以上の下落を招いた。それでもこれほど大きな調整が見られたものの、その裏には依然として各テックジャイアントによる数十億~数百億ドル規模の設備投資が支えており、受注納品が続きさえすれば、業績を下支えする揺るぎない基礎的な支えが存在している。
ビットコインに欠けているのは、まさにこの土台である。
2024年から2025年にかけてスポットETFの設立を活用し、ウォール街のオールドマネーが既に構成すべきベースポジションをほぼ尽きさせました。2026年に入ると、金融緩和によるマクロヘッジ収益が遅々として現れず、暗号資産業界内にも枠を超えて資産を固定化する新たなナラティブが不足しており、ETFの純流入量は徐々に激流から季節性の小川へと変わりつつある。
市場内に持続的な新規買い需要がなければ、高ベータは鈍い刃物で肉を削られるような痛苦を伴う調整となる。好循環の時期には資金がバブルを追跡するための加速板として機能するが、存量資源の奪い合いにおいては、誰もが高値逃げしたいと考える筹码へと成り下がる。9月のこの反騰パルスは一見勢い良さそうだが、場外からの追加流動性が招かれなければ、僅かな風雲の変化でも、多種多様なCEXのハッキングニュースや量子コンピュータ関連の懸念材料などが重なるだけで、あっという間に本来の姿に戻ってしまう。
リスク回避資産でもなく、テクノロジー株の影でもない
下落率最下位ということ以上に厄介なのは、ポートフォリオ構築におけるビットコインの位置づけがブレ始めていることである。
過去数年間、暗号資産界隈はビットコインに二つのラベルを貼るのが好きだった:一つはデジタルゴールドであり、インフレ対策やリスク回避のために用いられ、もう一つは高弾性テック株の代替銘柄であり、マクロ流動性のプレミアムを享受するために使われてきた。
しかし今年のパフォーマンスチャートを見れば、これら二つのラベルは完全に剥がれ落ちている。
テックジャイアントがNASDAQ指数とS&P指数を引き連れて波動しつつも堅調に上昇する中、ビットコインはNASDAQの8.2%、S&Pの10.5%という安定した歩調についていくどころか、むしろテック株が歓喜の時を迎えている間も横ばいを続け続けた。「テック株の代替銘柄だ」と言うなら、実際のテック資本はすべてNVIDIA社や半導体ファウンドリの買付に回されており、ブロックチェーン上には何の溢れ流れも見られない。
「デジタルゴールドだ」と言うなら、11月にグローバル資産がマクロ見通しの調整により集団的に縮小し、ゴールドも連動して急落した局面において、ビットコインは誰よりも速く、誰よりも深く下落しているではないか。
言い換えれば、ウォール街がビットコインを受容した後、実際に与えられている位置づけはセーフハーバーではなく、流動性が最も高く、24時間取引が可能で、いつでも換金可能な流動性の決済ツールなのである。
機関投資家が他の市場で証拠金追加を迫られたり、年内利益を確定する必要が生じたりした場合、週末や夜間に最も簡単に売却されるのが、まさにビットコインなのである。
つまり、暗号資産が確かに本流に入ったということは間違いないのだが、オールドマネーに食卓に並べられた結果、ケーキを分け合うために座るのではなく、頻繁に先に代金を払わされる側になっているということだ。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow