Q3に5万5千枚のETFを大量購入、Q4に34億を大量売却:ビットコインをATM代わりにしているのは誰か?
著者:クリ、TechFlow
TechFlow解説:
口座のポジションが目減りしていく中、直前に発表された「ウォール街が第3四半期にビットコイン約5.5万枚を追加購入した」という報いに頼って相場の底打ちを期待しているとしたら、現実からは冷たい水を浴びせられることになるだろう。実際に富国銀行や米国銀行など10のトップ機関は第3四半期にBTC保有量を11.7万枚へと増加させた。しかし、このいわゆる増加分の多くは、資産形成アドバイザーによる顧客代行ポートフォリオ構築と、ヘッジファンドの裁定取引在庫に過ぎない。
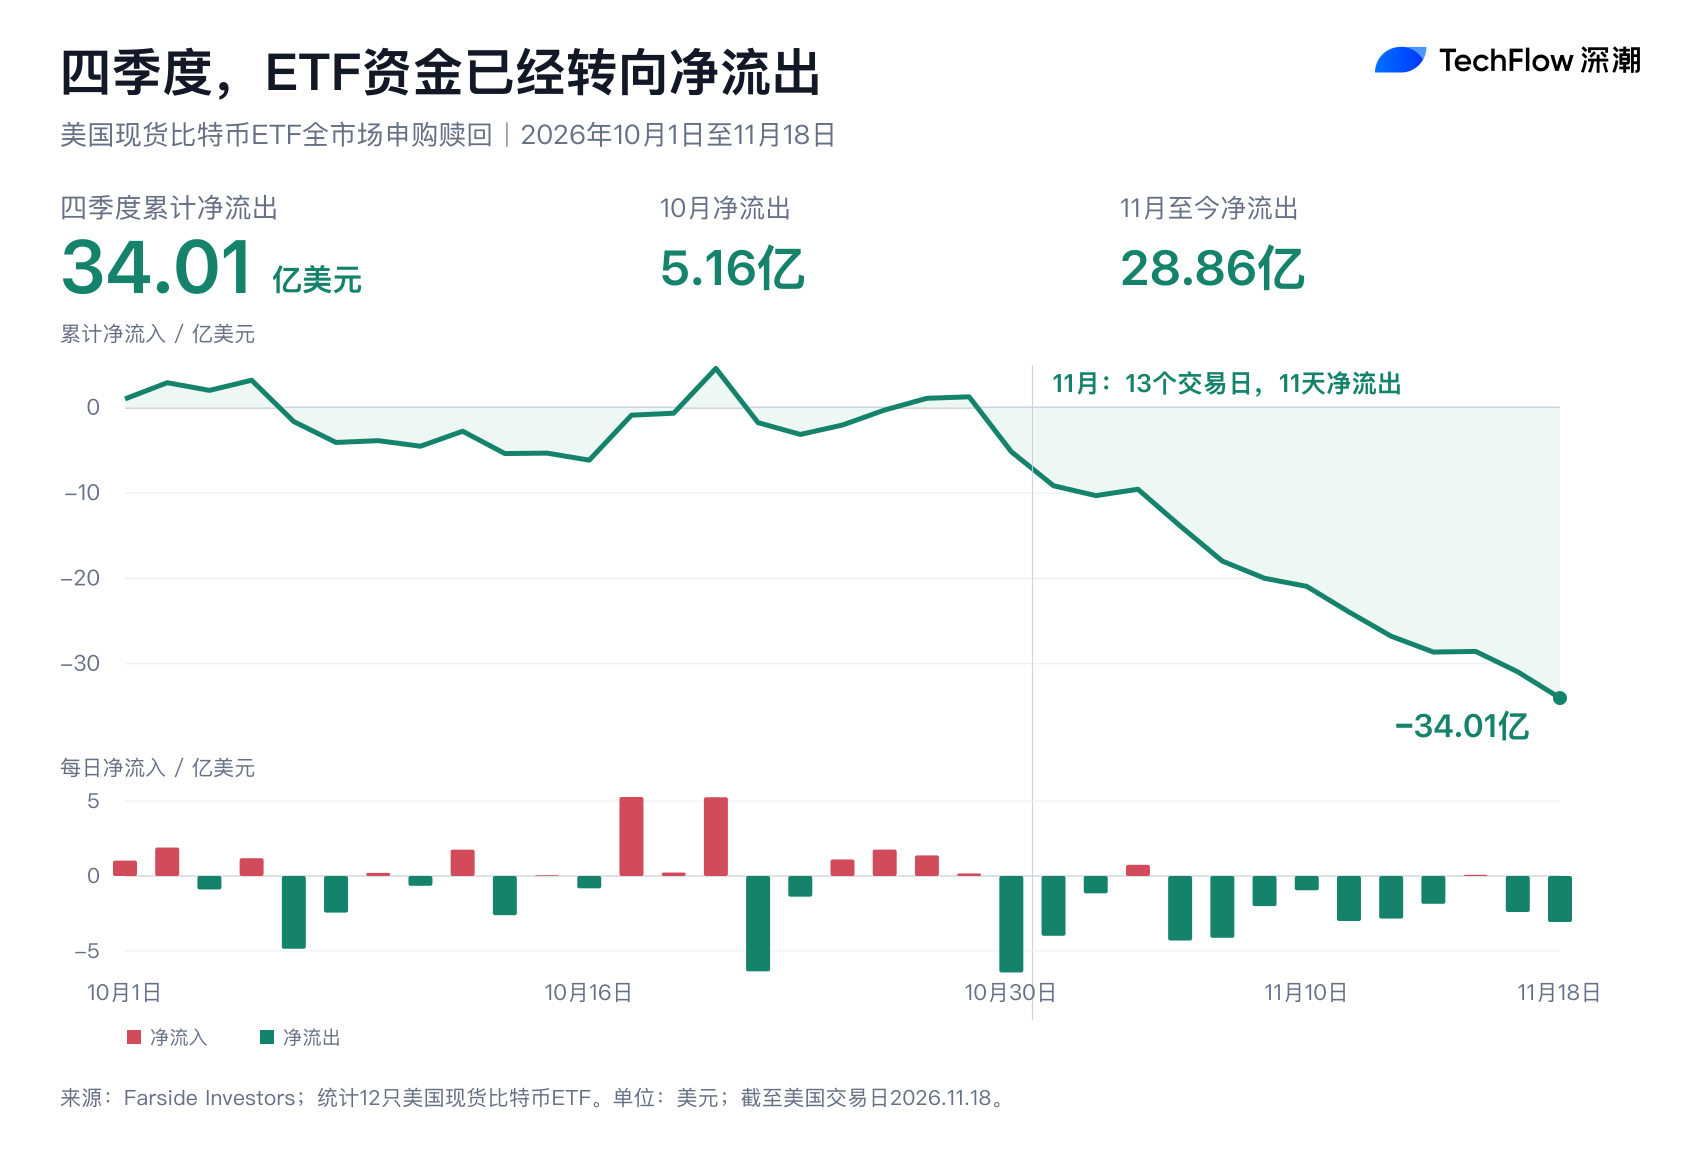
さらに致命的なのは、第4四半期に入ってETF資金が逆転し純売りとなり34億0100万ドルが流出したことだ。11月に入ってから現在に至るまでに11日間、一方向的な資金流出が続いている。つまり、今回の下落局面において、膨大な数の現物を保有するウォール街の流通経路もまた、ビットコインを最も流動性が高く、撤退意志が堅固な「資金引き出し機」と見なしているということである。
この数週間で口座の残高が目減りしていくのを見るうち、多くの保有者が相場の底を探そうとあちこちに目を向けている。
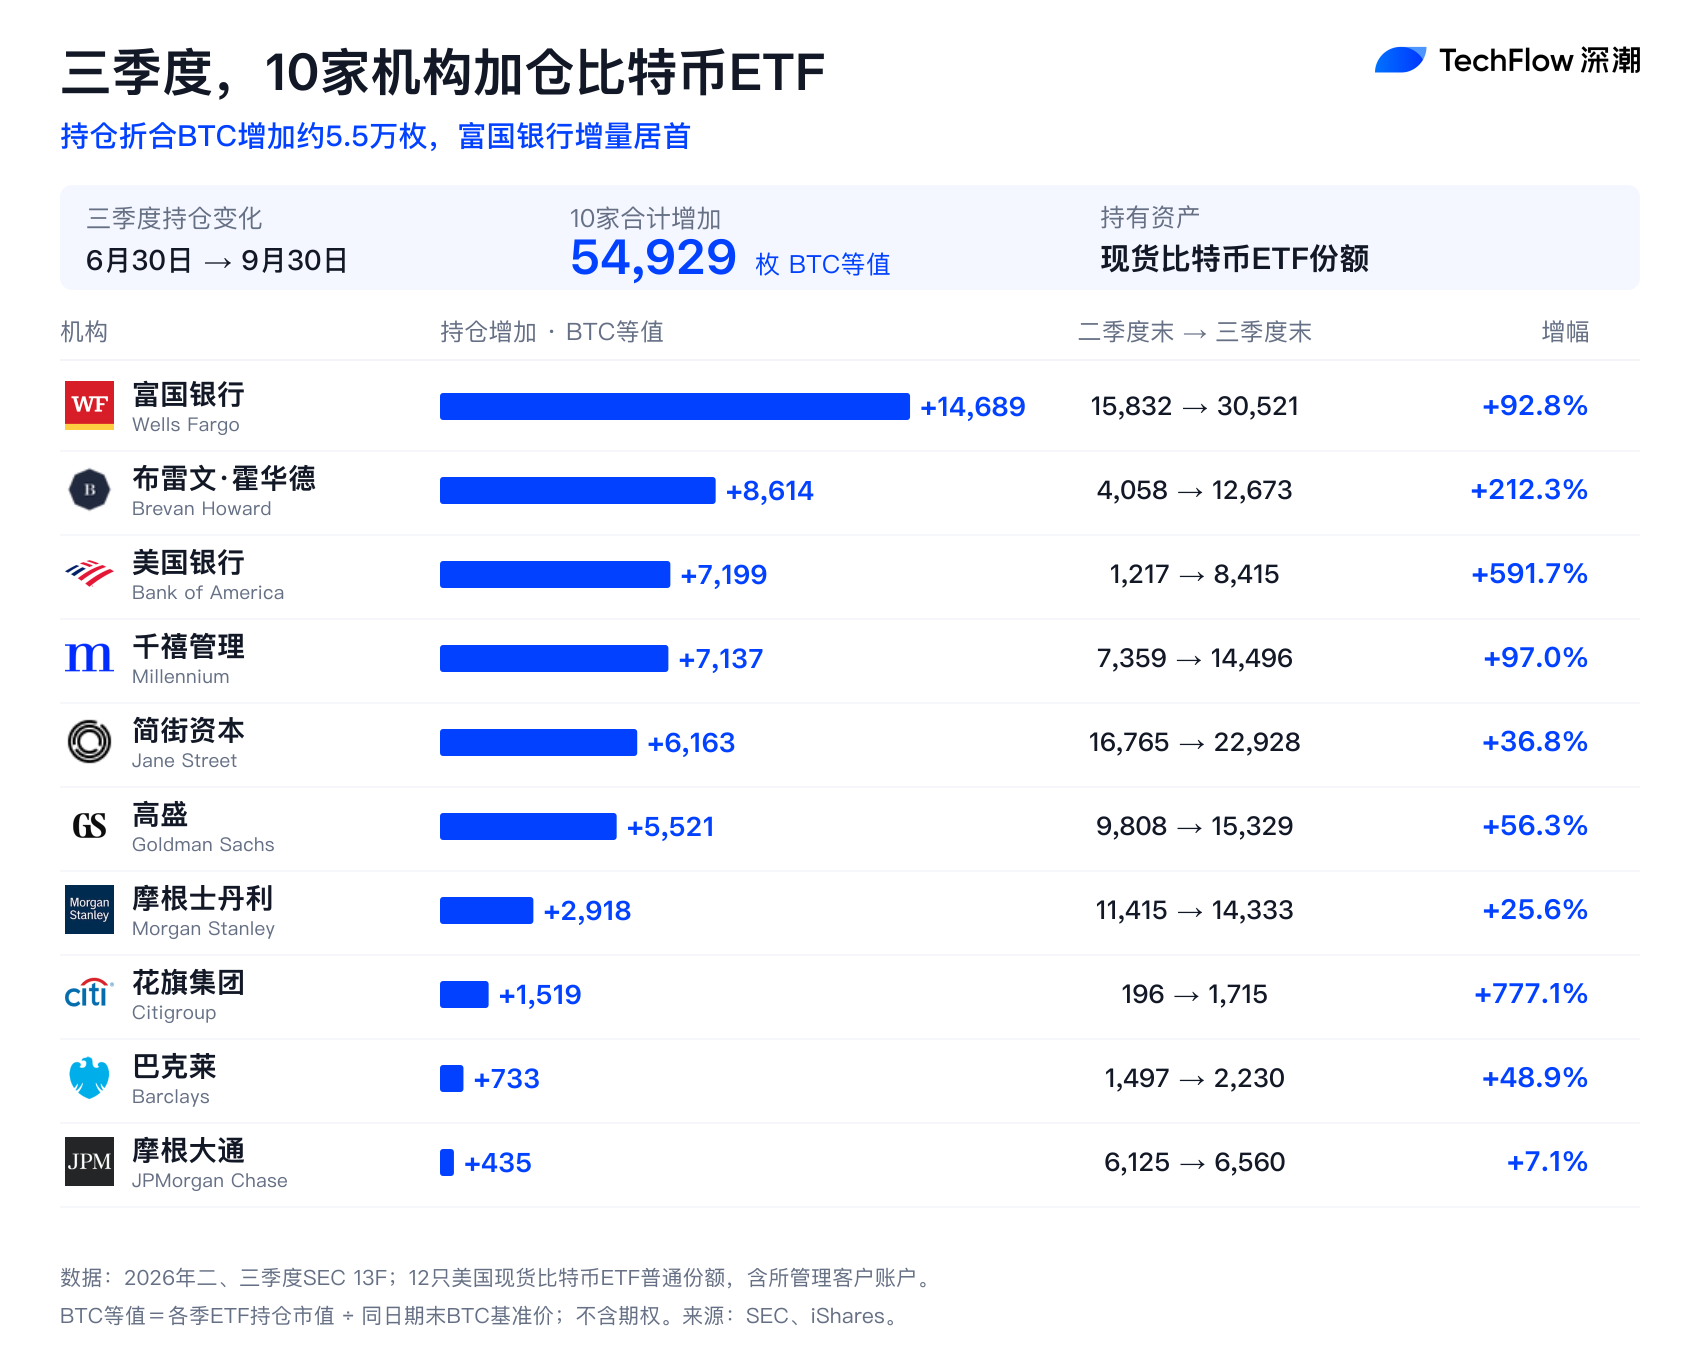
ちょうどその時期にウォール街の13F報告が公開され、多くの人々に心の支えを提供した。富国銀行は保有量92.8%増、米国銀行は約600%増額、ミレニアム・マネジメントは7,000枚以上を追加購入……。ランキング上位のウォール街大手10社は、第3四半期に54,929枚のビットコインに相当するETF銘柄を密かに買い入れ、確保していた。
多くの人が直感的に考えているだろう。「伝統的な大口投資家がこれほど底値仕掛けている以上、今後の下落幅には限界があるはずだ」と。
もし同じように考えているなら、伝統金融業界の「バックミラーの罠」に陥っている可能性が高い。第3四半期の買付データを頼りに自己慰撫している間にも、第4四半期の実際の資金動向は市場参加者の行動によってすでに判定されているのだ。
Farsideの最新資金トレンド分析によると、10月1日から11月18日にかけて、米国内12種類のSpotビットコインETF全体からの正味流出額は既に34億0100万ドルに達している。さらに気になるのは11月以降の推移だ。この13日間の取引日のうち、実に11日間で単日の正味流出が発生しており、わずか1ヶ月半程度の期間で28億8600万ドルが一方向的に引き揚げられた。
第3四半期に10社の機関が苦労して積み増した5.5万枚のBTCは、当時の相場レートで30億ドル強に過ぎなかった。第4四半期に入ってわずか1ヶ月半で、この増加分に紐づく資金規模はETF経路を通じて一つひとつ叩き売りされ、全額引き揚げられてしまった。
なぜ機関が買い入れる際は相場がそれほど急騰せず、機関が撤退しようとする際に市場がこれほど激しく押し下げられるのだろうか?
その答えはこの保有ポートフォリオが持つ商業的性質の中にある。買いの主役はロングテールの確執層ではなく、いつでも撤退する準備のできた「資産形成顧客」と「裁定取引担当者」なのである。
購入時は標準的な資産パッケージ、下落すれば第一の損切りライン
富国銀行や米国銀行の保有量が数倍に急増したのは、伝統的な大手銀行が暗号資産の牛相場を見越してプロプライエタリー・トレーディング(自社売買)でロングポジションを取っているわけではない。厳格な規制とリスク管理体制の中で、ウォール街の大手銀行のいずれも自らの元手でビットコインに裸のロングを仕掛けることは決してない。
この急増した保有数量は、実のところモーガン・スタンレーや富国銀行がSpot ETFを資産形成向け商品棚に並べた後、プライベートバンクのファイナンシャル・アドバイザーが高純度顧客に自然と割り当てたものなのである。
従来の資産配分モデルでは、アセット・アロケーション・マネージャーは顧客の既存の株式・債券ポートフォリオから1~2%のウェイトを引き出し、ボラティリティの高いETFを購入することでポートフォリオの弾力性を高める。顧客が提案を受け取り署名を完了すると、数万枚のビットコインがそのまま機関の開示書類に登録されてしまうのである。
だが、この種の買い需要こそが、Bear Market(調整局面)において最も不安定な保有ポジションなのである。
暗号資産ネイティブの小口投資家がロスカットや含み損を抱えても、気持ちを切り替えてアプリをアンインストールし、コインをコールドウォレットへ移動してロングホールドを決める。それがむしろ客観的に流動性をロックオフしてしまう。一方、ウォール街の資産形成口座は極めて冷徹な四半期ポートフォリオ・リバランス規律を備えている。マクロ経済の流動性予想が変わったり、顧客のリスク許容度が低下したり、あるいはポートフォリオのリスク・エクスポージャーが制限超過したりした場合、アドバイザーはシステム指示に従い、米国株式市場のオープンと同時にワンクリックで解約処理を行う。
第3四半期に大手銀行の販売チャネルを通じて購入された保有ポジションは、第4四半期のこの調整局面において、直ちに最も集中的な売り圧力の放出口へと変貌したのである。
ヘッジファンドに市場防衛義務はない
増加保有リストのもう一方の主軸であるミレニアム・マネジメント、ジェーン・ストリート、ブレバン・ハワードに至っては、なおさら暗号資産の価格安定のために市場介入する理由は皆無である。
クオンツやヘッジファンドがSpot ETFを数千銘柄購入するのは、ブロックチェーン技術の将来性への信頼からなのではない。彼らが実行しているのはほぼリスクゼロのベー西亚ラビトラージ(基差裁定)の流れ作業である。米国株式市場でSpot ETFを買いつける一方、シカゴ・マーチャンタイル・エクチェンジ(CME)で同等額のビットコイン先物契約をショート(空売り)する。
両者に一定のスプレッドが存在する限り、彼らは年利8~10%の裁定差益を安定的に確保できる。彼らにとってビットコインとは、金利を発生させるためのデジタル・ドル符号に過ぎないのである。
この取引手法が相場にもたらす最も致命的な影響は、Spotと先物のプレミアムが収束するか、マクロ経済のボラティリティ拡大によりリスク予算(VaR)の許容値を超えた瞬間、ヘッジファンドの自動化システムが即座に決済処理に入り、先物の空頭ポジションを解消し、Spot市場へ売り注文をぶつける点にある。
一般投資家がまだ相場サイクルの進行状況を論じている間に、ヘッジファンドはすでにミリ秒のタイムフレーム内で、Spot ETFを確実にドル現金化しているのである。
相場が好調な時期であれば、誰もが「機関投資家の参入で相場は安定する」と扇情的に謳うものだ。しかし、今回のような下落局面が本当に訪れ、市場が実際に押し下げられるようになって始めて、ウォール街の最も冷酷で現実的な一面が市場の裏面で浮き彫りにされる。
ビットコインSpot ETFが築き上げたこの流通経路は双方向である。それは何百億ドルにも及ぶOTC資金が極めて低い摩擦係数で市場参入できるようにする反面、資本市場が流動性の収縮やリスク・エクスポージャーの削減を求めた際には、最も摩擦が少なく、キャッシュ化スピードが最も速い撤退レーンとしての役割も果たすのだ。
第3四半期に10社の機関が開示した5.5万枚の購入増加分は、すでに2ヶ月前の過去の購買履歴に過ぎない。一方、第4四半期入り後の1ヶ月半で34億ドルという爆発的な売り抜けが行われ、11月に入って毎日継続する正味解約の実態こそが、現在の相場を牽引している過酷な現実なのである。
ウォール街が確かにビットコインを主流金融圏に取り入れたことは事実だが、それを受け入れる本来の目的が、特定のエージェントのためにポジションをロックし市場を防衛するためだったことは決してない。今回の調整局面においても、ビットコインはバランスシート全体において最も即時性が高く、換金しやすいハイベータの資金引き出し機として位置づけられているに過ぎないのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow