老黄、事件前にエヌビディア株60%を売却…段永平は何を見抜いたのか?
著者:クリ、TechFlow
TechFlowガイド:
11月16日に開示された13Fファイルによると、著名投資家・段永平氏のファンドは2026年第3四半期にエンビディアを63.07%大幅減額し、ポートフォリオ比率は急落して3.08%となった。わずか3四半期で合計の保有株の約7割を削減した。
偶然にも、第3四半期の終了から1ヶ月余りが経った直後、エンビディアは黄仁勲氏の突発的な辞任と外部調査を受け、株価は31%超下落した。市場では彼が「内部情報を事前に察知し、正確に頂点を回避した」との憶測も飛び交っていたが、段永平氏がSNS上で示した実際の動向は別の論理を浮き彫りにしていた。高値で受動的に株式を手放して利益を確保した後、暴落局面でも撤退するのではなく、むしろプットオプションを売却して低値圏での買い取り準備を整えていたのだ。
段永平氏の最新の米国株ポートフォリオを見れば、彼が本当に予知能力を持つかのような気になってしまうだろう。
米証券取引委員会(SEC)が11月16日に開示した13Fファイルによれば、段永平氏が指揮するH&H International Investmentは第3四半期に大胆にポジションを削減した。最も目を引くのは、今年の米国市場全体、ひいては世界の計算力の中核であるエンビディアへの動きだ。
単独の四半期だけで396万1200株を一気に処分し、減額幅は63.07%に達した。ポートフォリオ佔比率は第2四半期末の6.58%から急激に3.08%へ落ち込んだ。
時間をかけて見ると、この撤退はそれ以前から始まっていた。2025年末時点で同氏は723万株を保有しており、今年第1四半期にはAIブームに乗じて1384万株まで買い増し、ポートフォリオの第3位となる主要銘柄とした。続く第2四半期では半分以下の628万株に削減し、第3四半期ではさらに6割を切り出した。わずか3四半期で、累積減額率は67.95%に達した。
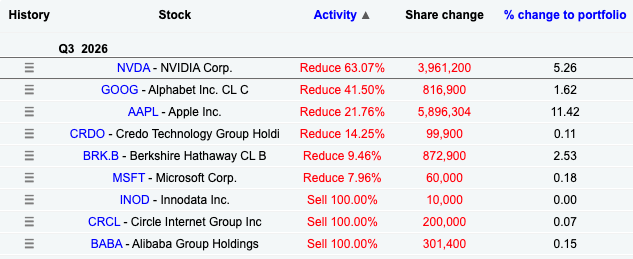
段永平氏の一連の集中的な減額は、9月30日の第3四半期終了前までに完了していた。わずか1ヶ月余りが過ぎた11月11日、エンビディアでは黄仁勲氏の突発的な辞任というブラックスワンが発生し、第4四半期を通じて株価は31%超下落した。
熱狂の絶頂期に持ち株のほぼ7割を手放し、数十年にわたるテクノロジー企業の創業者にとって最も過酷なスキャンダルを完璧に回避した。多くの人が最初に浮かべるのは、「段永平氏はシリコンバレーで何か情報を事前に耳にしたのではないか?」という疑問だろう。
受動決済と冷酷な防御
この高値時点での大規模撤退を内部情報によるものと結論づけるのは、おそらくベテラン投資家の規律を過小評価していると言えるだろう。
段永平氏に熟知する人なら誰もが知っているが、彼が米株で数十億〜数百億ドル規模の資産を運用する際、極めて重視しているのが一つの戦略である:カバードコール(Covered Call)だ。現物株を保有したまま、上記価格で継続的にコールオプションを売却し、オプション代(プレミアム)を獲得する手法である。
エンビディアが第3四半期に歴史上最高値を更新し続けた熱狂期、この戦略の最も直接的な結果は「行使」されることだった。株価が上昇すると、設定されていた高値のコールオプションが相手側によって集中行使され、保有する株式は自動的に約定価格で購入されることになる。
段永平氏は以前、ソーシャルプラットフォームの雪球(シュエチュー)でも明かしているが、自分が全面的に強気転換を見込んでいるわけではなく、一部ポジションは確かにコールオプションの行使によって手放したものだと語っている。
しかし、これが純粋な偶然だと考えていたら甘い。コールオプションを売却するその瞬間、本質的にはバリュエーションの境界線に対する明確な判断を下すことを意味する。彼がこの価格帯で持ち玉を手放す用意があったということは、ビジネスの常識において、当時のエンビディアの株価は将来の計算力に関する物語をあまりにも先行消費していたことを示している。
予知能力のある預言者と言うよりは、サイクルに極めて敏感な実業家が、市場が最も熱狂した時期に、機械的なデリバティブ規則を用いて、自らに弾丸防止ベストを強制的に着けていたのだと言えるだろう。
老練な資金の撤退は逃げ出すことではなく、より安全性の高い場所へと持ち株を移す行為である。同時に、13Fファイルには他にも多くの人に見落とされていない資金の流向きが記されている。
第3四半期に段永平氏が減額したのはエンビディアだけではなかった。Googleは41.5%、Appleは21.76%それぞれ減額され、Microsoftも小幅に削減。さらにはアリババやステーブルコイン大手Circle(CRCL)に至っては完全に利確している。
では、この熱狂的なテック株から回収した巨額の現金はどこへ流向かったのか。
答えはピン多多的(PDDホールディングス)とテスラだ。
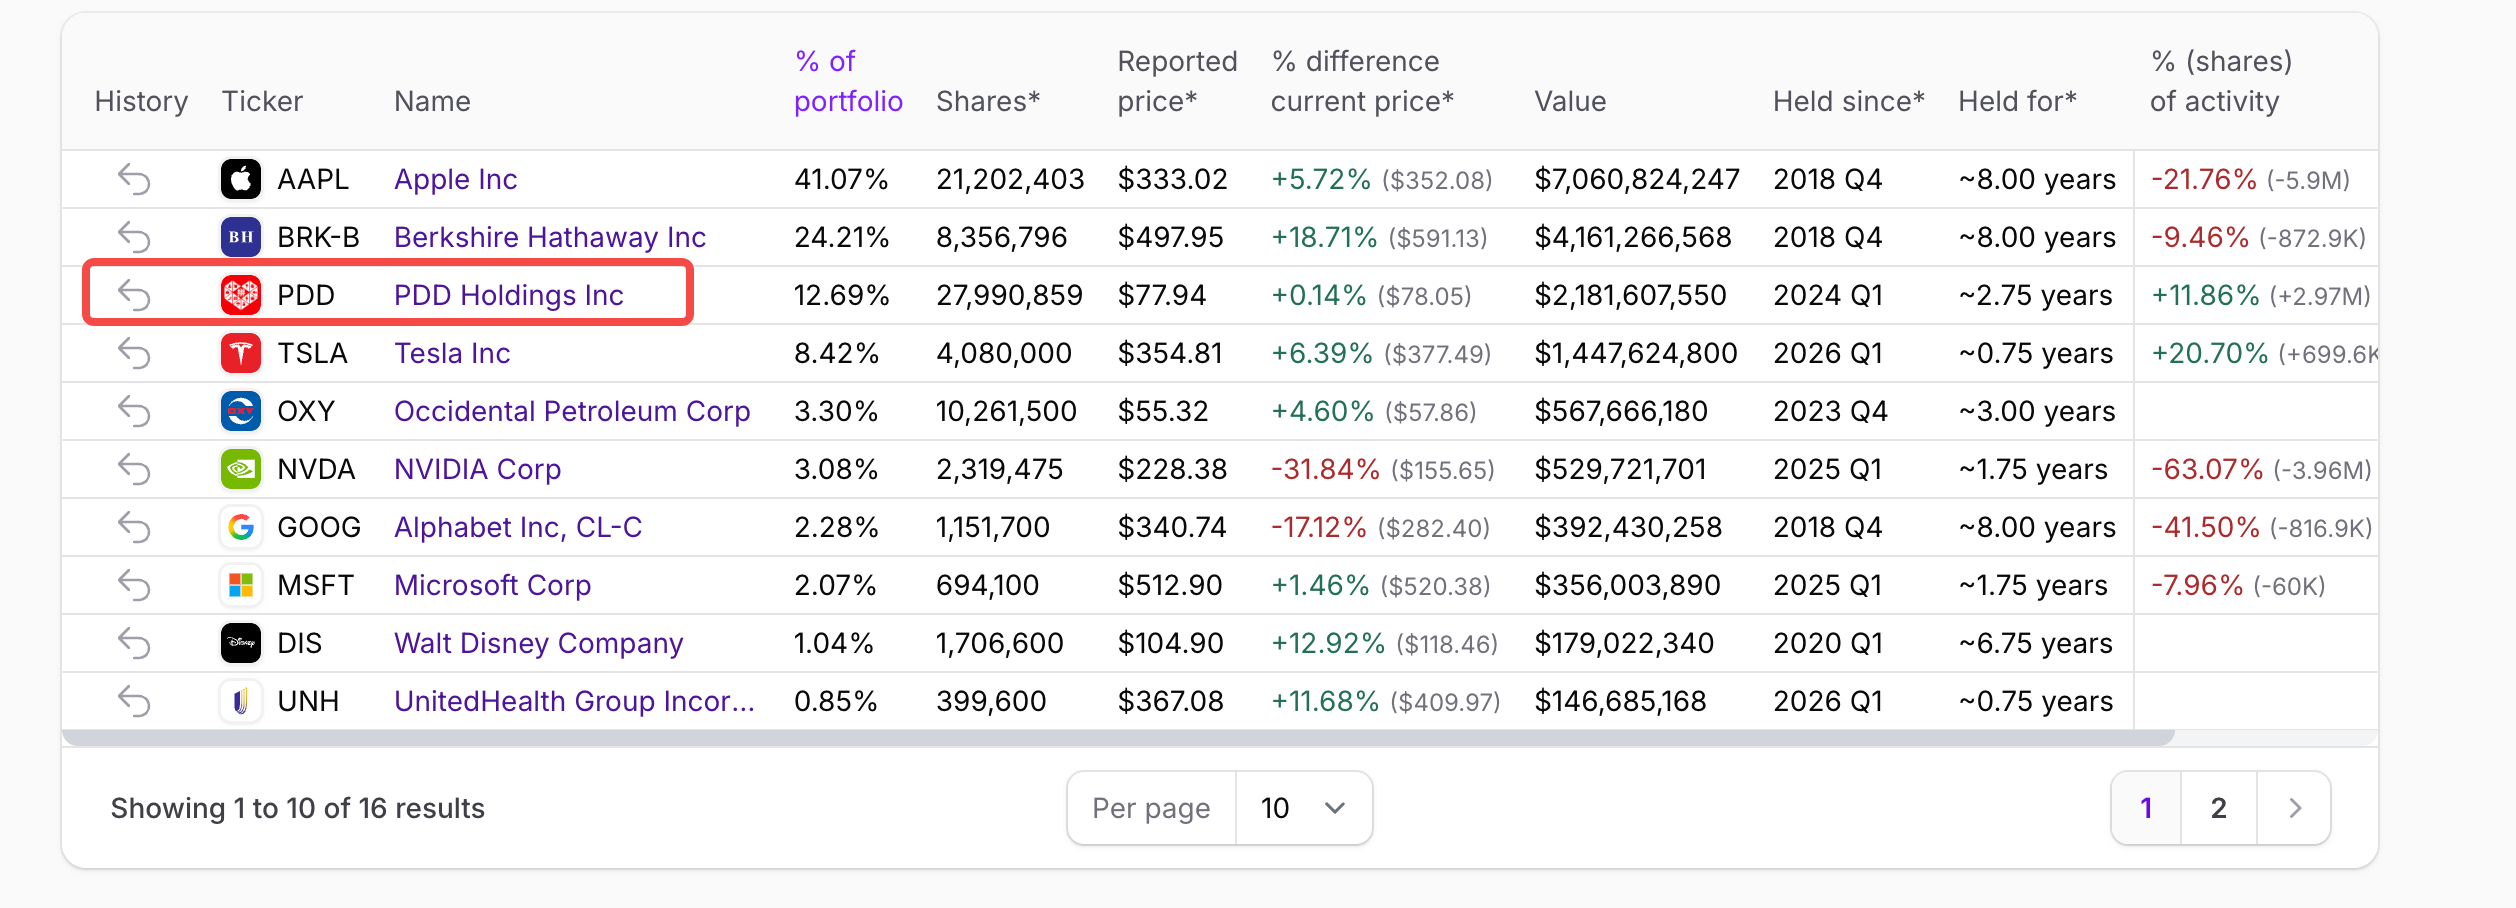
第3四半期に彼はピン多多の保有株を297万株近く大きく増加させ、ポートフォリオ佔比率を12.69%まで引き上げ、全体の構成銘柄における第3位の主要銘柄へと躍進させた。テスラについても70万株弱を追加購入し、佔比率を8.42%まで押し上げた。同時に、彼は初めてイーロン・マスク主宰のSpaceXにも新規でポジションを構築した。
この配置転換を理解すれば、オールドマネーの真の論理がわかる。
バリュエーションが天井知らずに跳ね上がった計算力ハードウェアに対し、彼は高値での利益確定を選んだ。一方、市場から足元見られたままだがキャッシュフローが極めて強力なローカル消費の龙头企业・ピン多多的と、ロボット工学や宇宙分野で排他的な障壁を築くマスクの企業群に対し、彼は断固として追加投資を行った。
Appleとバークシャー・ハサウェイは依然として揺るぎなく、彼のポートフォリオの6割以上を占めている。彼の全保有構造は、極めて典型的なバランス調整であり、最も上昇率が激しく期待値が満たされた『スコッパー』(景気拡大時の道具販売者)を売却し、バリュエーションが誤って下げられ、あるいは今後10年で代替不可能なハードな障壁を持つ銘柄を購入している。
暴落後も逃げず買って、トップハンターは次のサイクルを待つ
最も皮肉な対比は、黄仁勲氏の辞任後の混乱の中で起こった。
11月12日にジェンソン・フアン(黄仁勲)の辞任情報が公式に発表されると、全网の保有者はパニックに陥り踏み出し合い、個人投資家は損切りして退出することに急いだ。元々外部に頂点回避に成功したと見なされていた段永平氏は、SNS上で二つの極めて重みのある発言を行った。
一つ目は、黄仁勲氏の突然の退職は確かに不合理だとしながらも、短期的にはエンビディアの事業に影響はないが、数年後に良質なCEOを見つけられるかどうかを確認したいと公に表明した。そして続いて、残りの231万株をすべて清算するのかと問われると、彼の回答は一般の常識を覆すものであった。「現時点では売らない。実際、今日はかなりのプットオプションを売った」と彼は述べた。
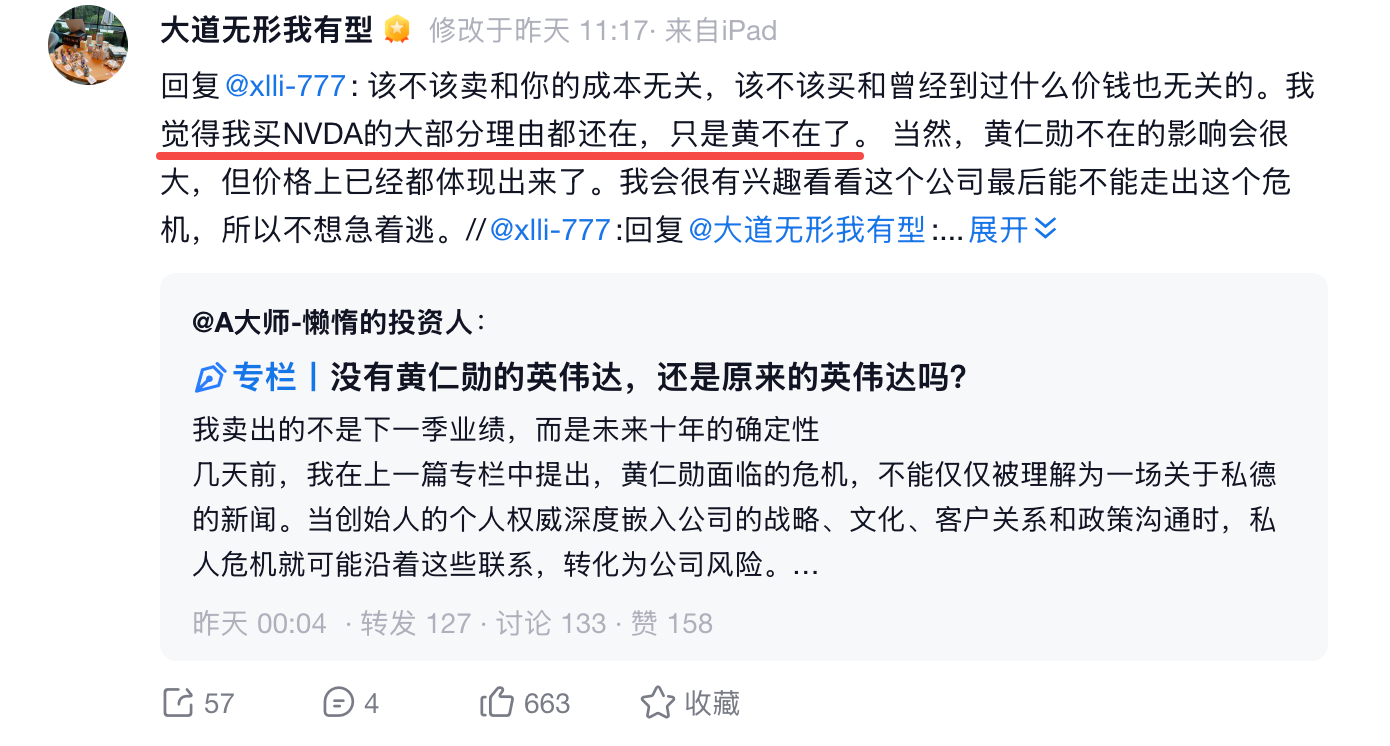
もう一つの発言は11月16日のことで、彼は付け加えた。「私がNVDAを買う理由の大部分は今も残っている。ただ黄氏が変わっただけだ。価格にはすでにそれが織り込まれている。この会社が危機を脱却できるかどうか見てみたいので、焦って逃げたいとは思わない」と。
上昇時にはコールオプションを売却し、受動的に高値で持ち玉を手放して利益を固定し、他人の熱狂に任せた。暴落時にはプットオプションを売却し、全員が殺到して踏みふざわっている中で、オプション料(プレミアム)を受取る形で、より低い価格帯での持ち玉買い戻し準備を整えた。
ビジネスの世界に全能の神のような目などそうあるものではなく、あるのはビジネスモデルと常識への絶対的な遵守だけだ。
個人投資家は常に灾厄を事前に予測できる内部情報のオーメンボールを探し求めているが、段永平氏のこの13Fレポートこそが真の内部情報であると示唆している一条の真理がある。誰もが樹木が天まで届くと信じているとき、オールドマネーはすでに利益を確定させて袋に収める準備をしていたのである。
そして、災難が実際に持ち株を巨大な深穴に叩き落としたとき、彼らが手に持っている麻の袋は、すでに思いっきり広げられていたのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow