水曜日のエヌビディア決算発表の焦点:黄仁勲抜きで、誰がAIのストーリーを語れるのか?
著者:ブ・シュチン(ウォールストリート・コム)
NVIDIAは現地時間の火曜日(北京時間水曜日未明)に四半期決算を発表するが、今回は財務数値自体が主役ではなくなる。
ジェンスン・ファン氏の突然の辞任により、本来なら定型化された決算発表会は過去数十年で最も注目を集める場面へと変化し、市場が本当に知りたいのは、彼を欠いたNVIDIAがAIという大規模な物語をなおも展開できるかどうかである。
市場予想では、NVIDIAの第3四半期売上高は1,090億ドルに達し、利益は90%増となると見込まれている。
黄氏は11月12日、NVIDIAの社長兼CEO、および取締役会理事の職を辞任した。これは同社取締役会が不倫関係を巡って調査を進めていたことが原因であり、その後、NVIDIA社員をめぐる不倫報道がさらに2件明らかになった。会社は直ちにCFOのコレット・クラス氏を一時的なCEOに任命したが、後任の問題はいまだ結論が出ていない。
この消息が拡散して以来、NVIDIAの株価は10月29日比で約22%下落し、直近1ヶ月間でも約25%減少。バリュエーションは15年で最低水準まで押し下げられ、先行12ヶ月時点のPERはわずか約11倍となっている。
そのような状況を受け、HSBCはNVIDIAの格付を「買い」から「ホールド」に引き下げ、目標価額は365ドルから170ドルへと大幅に切り下げた。一方、モルガン・スタンレーは「オーバーウェイ」評点を維持しつつ目標価額を267ドルとするものの、同社が今期の決算において来年度の業績ガイダンスを提供するかどうかについては不透明であると認めている。
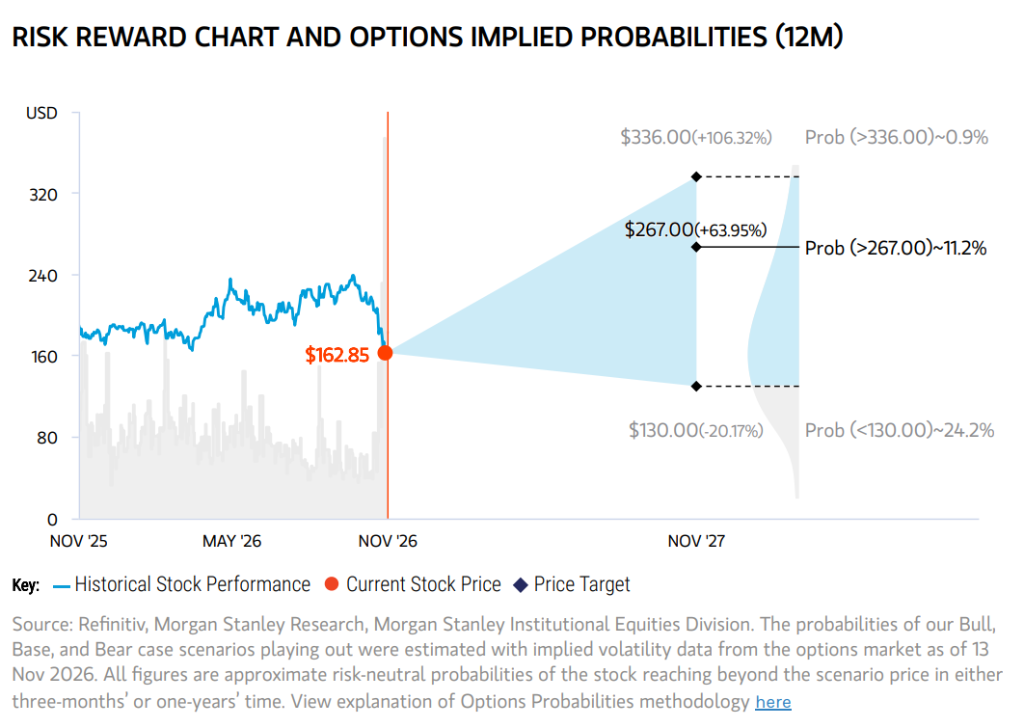
図:モルガン・スタンレーによるNVIDIAの今後12ヶ月間のリスクリターンおよびオプション内包確率分析
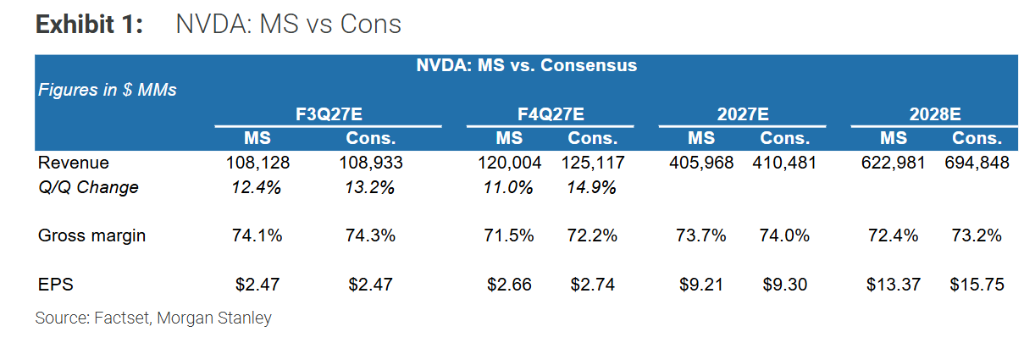
図:モルガン・スタンレーによるNVIDIAの業績予想とコンセンサス予想の比較
Morningstarのアナリスト、ブライアン・コレロ氏は直言する。「NVIDIAの業績が予想を下回ったり、ガイダンスが弱気であれば、私たちは驚くだろう」。同時に彼は、今期の基本面は「ある意味で二次的なものだ」と指摘している。
業績自体は堅調とみられるが、ガイダンスには不透明要素
純粋な財務観点から見れば、NVIDIAの今期の基本面に疑問の余地はない。
HSBCはNVIDIAの第3四半期(2026年10月期)売上高を1,130億ドルと予想しており、経営陣のガイダンス中央値1,080億ドルおよび市場予想を上回る。非GAAP EPSは2.55ドルとなり、市場コンセンサスを約3%上回る見込みだ。
モルガン・スタンレーもまた、チャネル調査により事業が依然として堅調であること、東南アジアの一部プロジェクトで鈍化が見られていても、供給面では需要を満たす余裕があることを示唆している。
しかし、市場がより注目するのは、黄氏が主導して以前発表した中期・長期目標、特にFY2028会計年度の売上成長率約70%というガイダンスや、顧客需要の前年同期比ほぼ100%増加の見通しについて、同社が再び言及できるかどうかである。
モルガン・スタンレーは現在、FY2028の売上高成長率予測を52%としており、会社のガイダンスである70%を下回ると指摘。この数字はすでに下方リスクを十分反映していると考えつつも、暫定CEOの就任やその他の不確定要因を鑑みると、今期の決算で来年度ガイダンスを出すかどうかは未だ不明瞭だと述べている。
D.A. Davidsonのアナリスト、ジル・ルーリア氏は、経営陣が黄氏関連の質問に答える際、慎重かつ抑制的な姿勢を保つ可能性が高いと見ている。
後任問題が市場感情を支配し、評価のリセットはまだ終わっていない
ジェンスン・ファン氏の離脱がNVIDIAにもたらす影響は、通常のCEO交代を遥かに超える。
過去30年で、彼はNVIDIAをカリフォルニアのレストランでの起業構想から、時価総額4兆ドルを超すAIインフラの中核企業へと成長させた。技術トレンドへの先見性に基づく判断とフラットな経営スタイルにより、同社の独自の競争優位性を築いてきた。HSBCの報告によれば、黄氏はこれまで60人以上の直属部下を直接管理し、多数の意思決定を自ら下してきたという。
コレッタ・クラス氏が暫定CEOに就任した後、長期的な後任計画はいまだ不透明であり、NVIDIA取締役会は社内・社外の候補者探しを既に始めている。
HSBCは、恒久的な後任者が決まり、既存製品ロードマップの実行力を示すまで、株価の評価修正余地は限定的だと見ている。同行は目標PERを25倍から11倍(現在の低水準と同等)へ大幅に引き下げ、CEOの正式な引継ぎ及び関連する組織構造の変更が、2028年以前に製品開発や競争地位に実質的な影響を与えないとの見解を明確にしている。
Siebert Financialの上級投資責任者、マーク・マレク氏は、「『暫定』とは、真の決定はまだ下されていないことを意味し、調査は継続中である。したがって、火曜日の決算電話会議は会社の歴史において最も重要なものとなるだろう」と述べている。
3つの重要論点:需要、供給、輸出管制
後任問題に加え、アナリストと投資家は以下の3つの側面に重点的に注目していくだろう。
AI需要と資金調達の見通し:モルガン・スタンレーは、中間選挙後、民主党が複数のデータセンター反対キャンペーンで勝利し、土地、電力、インフラのボトルネックに対する懸念が顕著に高まっていると指摘。ソフトバンク(NVIDIAのPORTS-Pikeプロジェクトパートナー)は電力設備に対して37億ドルの減損計上を行った。さらに、CoreWeave、Nebius、IRENなどの新興クラウドコンピューティング各社は2027年の設備投資合計を約1,000億ドルとガイダンスしているが、直近1ヶ月でこれらの企業の時価総額の合計は約380億ドル減少しており、資金調達の環境収束がNVIDIAのロングテール顧客層にとって潜在的リスクとなっている。
Rubinプラットフォームの量産進捗:今期はNVIDIAが初の大規模出荷となるRubinアーキテクチャ製品の四半期であり、従来はデータセンター売上の約20%(約200億ドル)を占めると予想されていた。モルガン・スタンレーは、主要テストパートナーであるKYECが连续2四半期にわたり業績ガイダンスを引き下げたことを指摘し、その一因がRubinの生産立ち上げが遅れていることにあっても、アナリストはそのことが今期のNVIDIA売上認識に大きな影響を及ぼさないと考えている。
輸出管制リスク:HSBCはこれに対し感応度分析を実施している。過去6四半期の地域別売上構成に基づくと、米国が約69%、他の国・地域が約31%を占める。他地域に対して全面的な輸出禁止措置が講じられた場合(つまり売上の約11%喪失)、HSBCのシミュレーションによるとFY2028 EPSはベースラインシナリオより約13%低下し、ベアケースではEPSが13.57ドルとなり、現在の市場コンセンサスより約14%低い見込みとなる。
電話会議は慎重な表現に終始、“火花”は見込めない
複数のアナリストは、今回の電話会議がNVIDIA史上最も注目を集めるものになるものと予想しているが、実際の情報量は期待を下回る可能性があるとしている。
StoneXのアナリスト、コディ・アクリー氏は「注目は明らかに高まるが、私には追加の実質的な内容は語れないように思える。彼らは黃氏の辞任の詳細には触れないだろう」と述べている。
Interactive Brokers上級ストラテジストのスティーヴ・ソスキン氏は警告する。「無数の不快な問いがNVIDIAに向けられる可能性があり、誤った回答はペナルティを受けることになる」と。
注目すべきは、黄氏は従来、決算電話会議でオープニングコメントを行うことはなく、質疑応答(Q&A)セッションに積極的に参加し、AIの革新的影響に関する象徴的なマクロな語り口で知られていたということだ。モルガン・スタンレーは、新たな経営体制の下では、このような広範なAIへの熱意表明が辺縁的に緩和される可能性があるとの見方を示している。
Gabelli Fundsのポートフォリオマネージャー、ヘンディ・スサントー氏は相対的に楽観的な立場を取り、NVIDIAはもう一人の高依存ではなく、彼の生み出した迅速なイノベーション文化はNVIDIAのエンジニアリングチームおよび製品ロードマップに浸透しており、少なくとも今後2年間において、同社のロードマップに重大な影響が生じる様子は見られないと述べている。