著者:Felipe Montealegre、Theia Research創設者、Felipe Montealegre(IFS)
翻訳:TechFlow
TechFlow解説:ステーブルコインとトークン化ファンドは従来の金融大手から揺るぎない理想像とされており、分散型永続先物契約はニューヨーク証券取引所親会社と共に主流資本市場へ参入しつつある。暗号資産技術の路線が実現可能であることが実証された一方、大多数の従事者と投資家は前例のない絶望感と疲れ果てた状態に陥っている。
Theia Research創設者のFelipe Montealegreは独自の視点で、暗号資産業界全体を損益計算書、キャッシュフロー計算書、貸借対照表からなる三表財務モデルとして分解する。彼は鋭く指摘する。従事者の肌寒さの原因はプロトコルに収入がないことによるものではなく、本質的に深く沈んだ貸借対照表の悪化に起因しているのだと。
業界全体の年間現金流入額が約266億ドルにとどまる状況下、イーサリアムとSolanaだけで過去1年間に帳簿上の資産が3500億ドルも消滅した。この圧倒的な資本不足を穴埋めするには、業界は確実なキャッシュフローを創出する主力トークンをさらに増やす必要はあるが、それ以上に基盤となる価値保存資産の評価回復と見直しが求められている。
業界は回っているのに、なぜ感情は氷点下に落ち込んだのか?
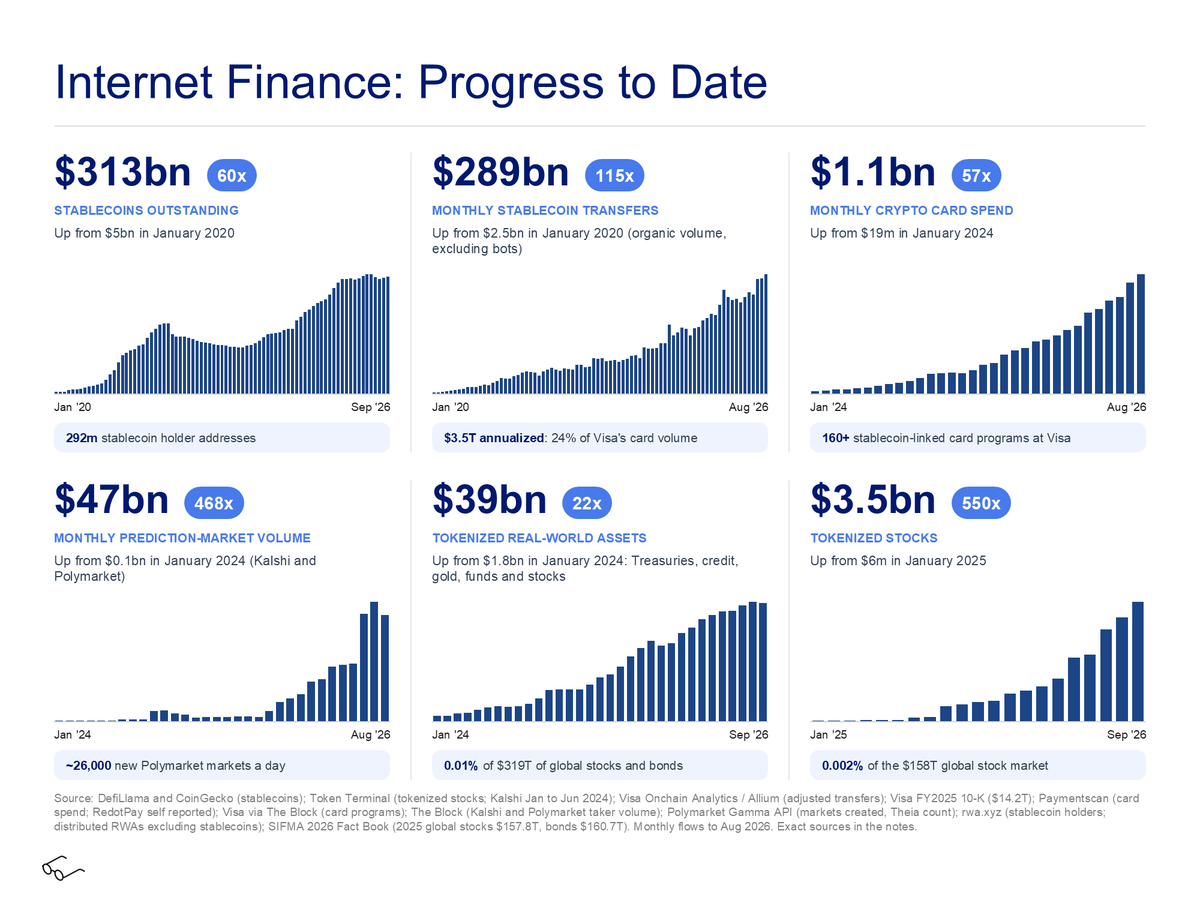
暗号技術は実際に現実化して稼働しているものの、市場全体は無関心な様子だ。数年前までステーブルコインやトークン化ファンドは遠い存在の概念であり、予測市場、貸付プロトコル、自動マーケットメーカー(AMM)はまだ学術的なホワイトペーパーの草案段階にあった。
しかし現在、米国財務長官スコット・ベッセンツはステーブルコインが短期以内に2兆ドル規模の市場に成長すると公言し、ブラックロックのラリー・フィンクCEOは全ての資産最終的にはトークン化されると確信しており、HyperliquidはNYSE親会社ICEとの提携によりオンチェーン永続先物契約を米国の資本市場へ導入した。
もしあなたが暗号技術が最終的に世界中の金融システムを完全に再構築すると信じたなら、その予測は完全に正しいものであることが実証された。だとすれば、業界の一員であるあなたが今、これほどまでに苦味と絶望を感じているのはなぜだろうか。
キャリア初期のある時、ある助言を受けた。「最新のファンドで確実にパフォーマンスインセンティブ(キャリー)を獲得できない機関で働くべきではない」と。彼らが競争力のある固定給を支払えないからだということではない。むしろ、そのような会社のチームカルチャーは必ず沼に陥るということだ。
人間の本質的な論理は往々にして非常に単純だ。懸命に努力し、かつ確実に大きな利益を得た時だけ、人は心から喜びと興奮を感じる。この法則は単一企業に限らず、マクロな業界全体にも適用される。
個々の具体的な詳細を探求する前に、私はこの抽象的な感情の体感を、損益計算書、キャッシュフロー計算書、貸借対照表という完全な三つの財務諸表で構成される業界財務モデルとして具体化したい。次に、暗号資産業界の簡略化した財務三表を一覧しながら検討していこう。
損益計算書:プロトコル収益は安定的だが、配分は極度に分化している
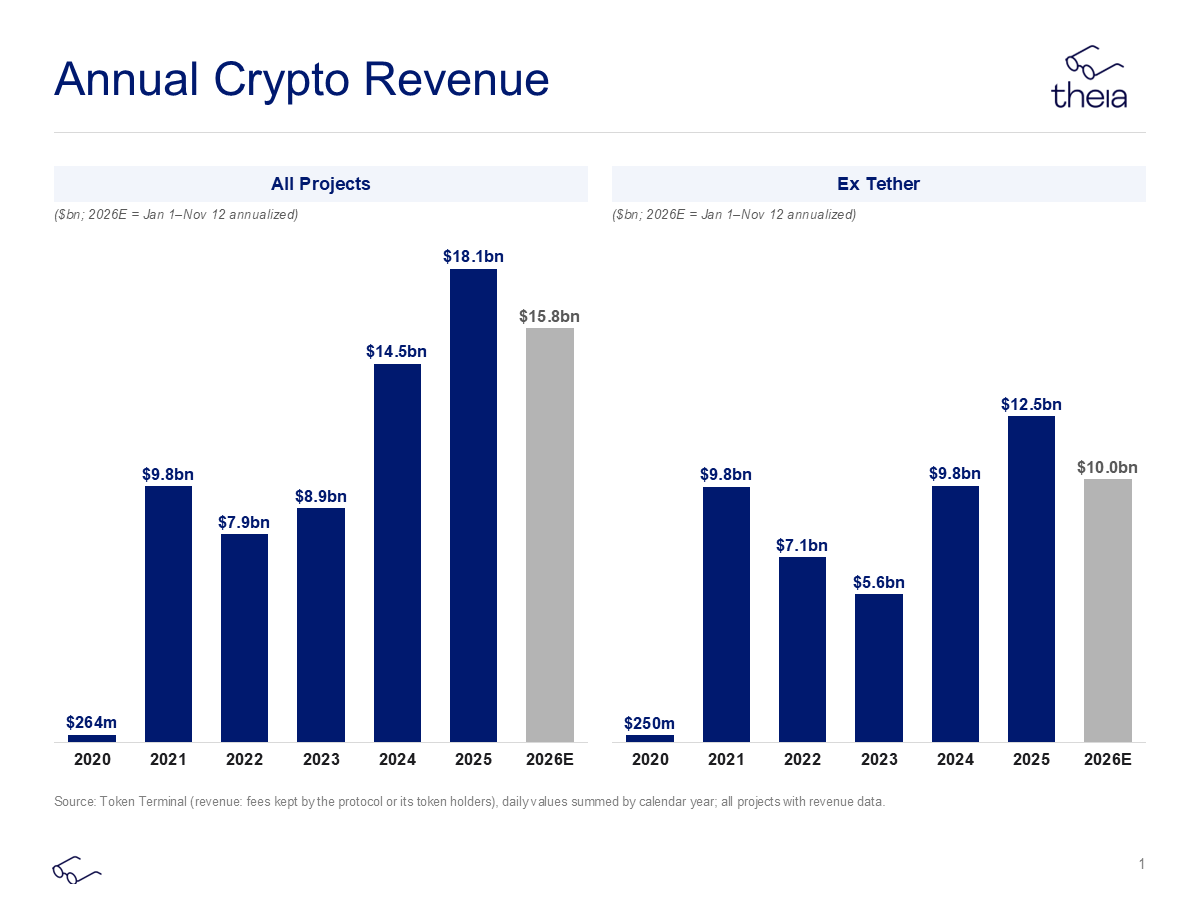
損益計算書の文脈では、まず業界全体の営業収益に焦点を絞る。これらの収益に直接紐づく大部分の運用コストは、最終的にソフトウェアエンジニア、ビジネス開発チーム、ノードバリデータ、セキュリティ監査機関など、業界内の多様な労働力と参加者に流れていく。
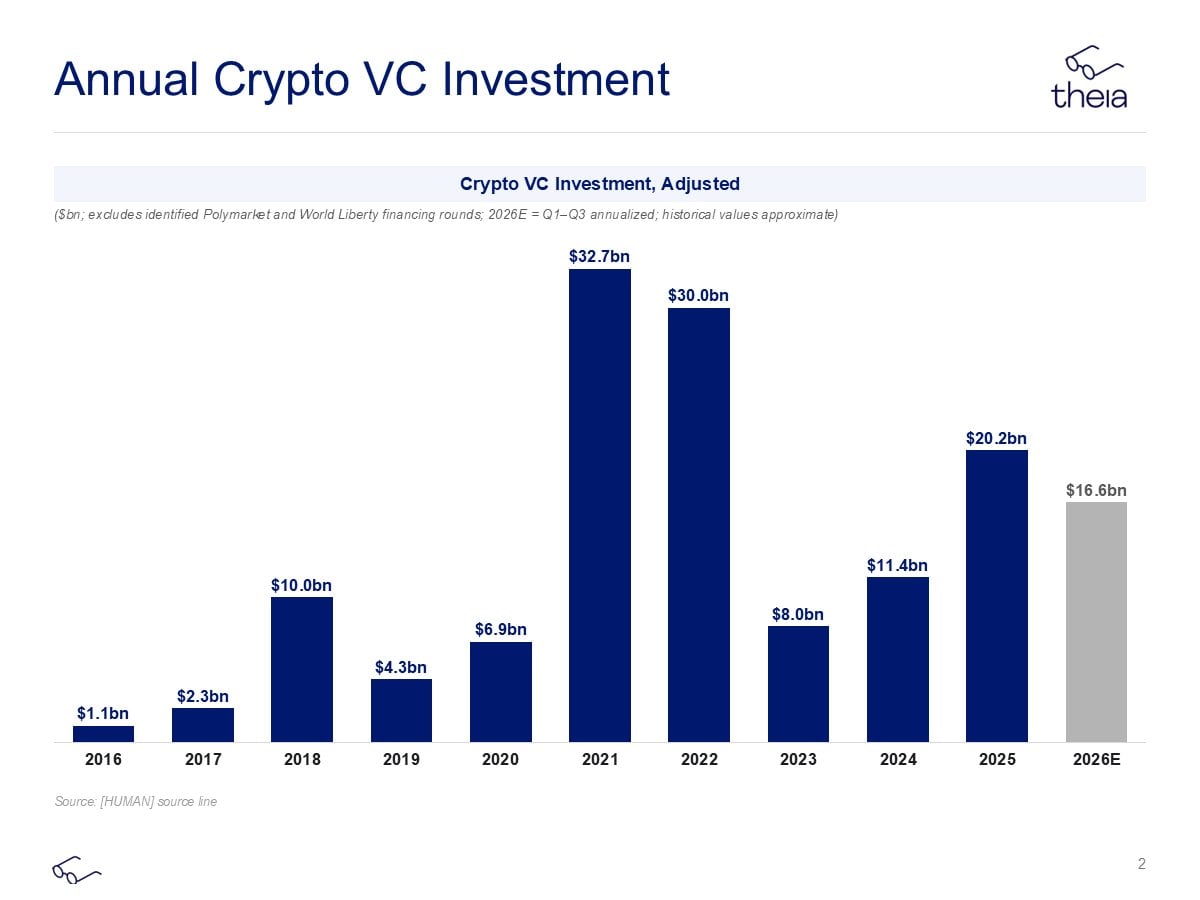
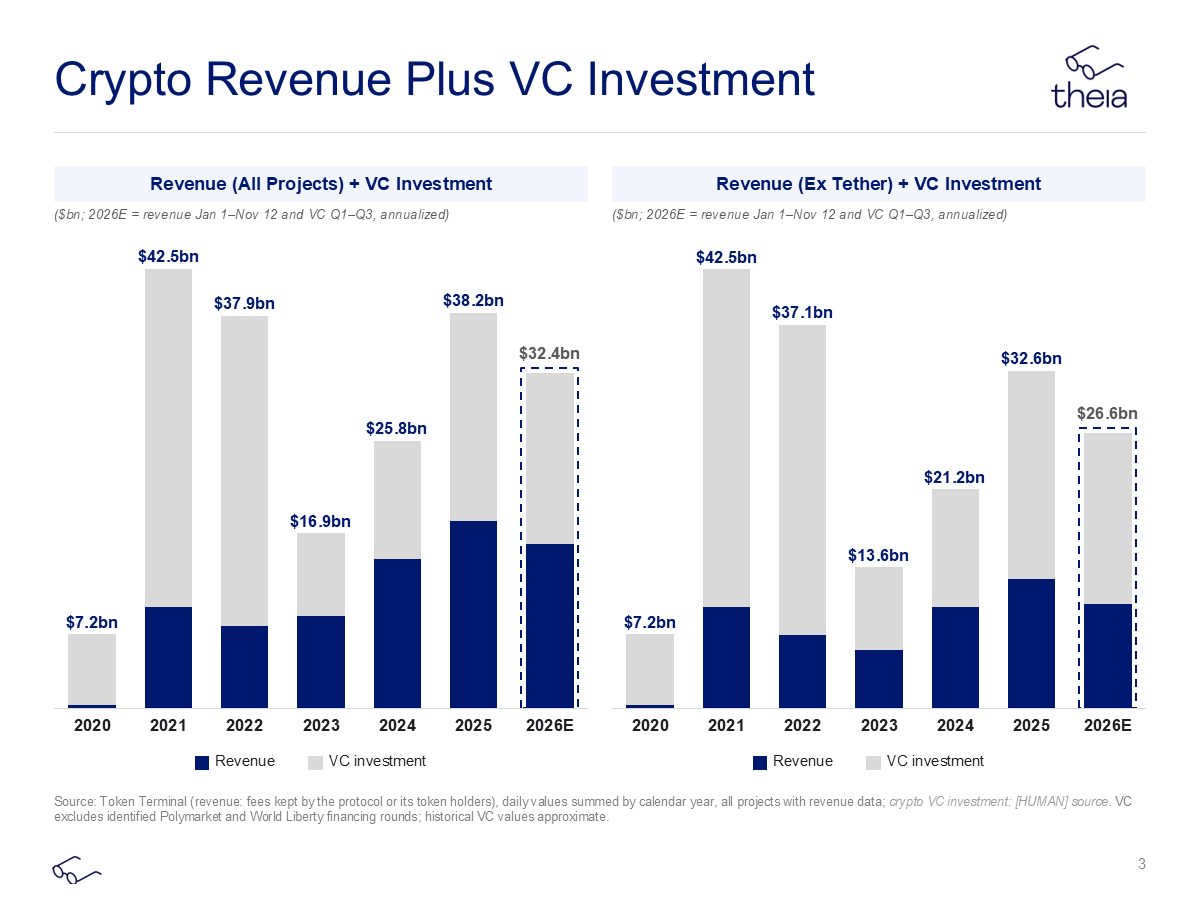
営業収益の観点から見ると、暗号資産業界のパフォーマンスは実際には決して悪くない。2021年以降、業界全体の年間収益は約80億ドル増加しており、Tetherの驚異的な収益を除いても、業界収益はその当時と比較してわずか約30億ドルしか減少していない。
注釈として、資産価格の急激な変動によって引き起こされる貸借対照表の変動は、伝統的な企業の損益計算書では純利益項目を通じて計上されることが多いが、本稿ではこの決定的な変数を最後のセクションである業界全体の貸借対照表に特化して深く分析する。
キャッシュフロー計算書:VC資金の撤退が招く給与縮小
標準的なキャッシュフロー計算書は通常、運営活動によるキャッシュフロー、投資活動によるキャッシュフロー、資金調達活動によるキャッシュフローという三つの主要部分で構成される。
当社の簡易モデルでは、前述の議論に基づき、運営キャッシュフローは業界の営業収益で代替しても合理的と言える。投資活動キャッシュフローはアセットハイブド産業では重要だが、暗号資産業界への影響は限定的である。なぜならオンチェーンプロトコルでは巨額の物理的CAPEX(資本支出)がほとんど発生しないためだ。
実は資金調達活動キャッシュフローこそが業界の肌感覚を決定する核心変数なのだ。歴史的に見れば、暗号資産業界の大半の従事者の給与、高級オフィス、そして毎日の出張費用は、基本的に絶えず流入するベンチャーキャピタル資金(VCダラー)によって支えられてきた。
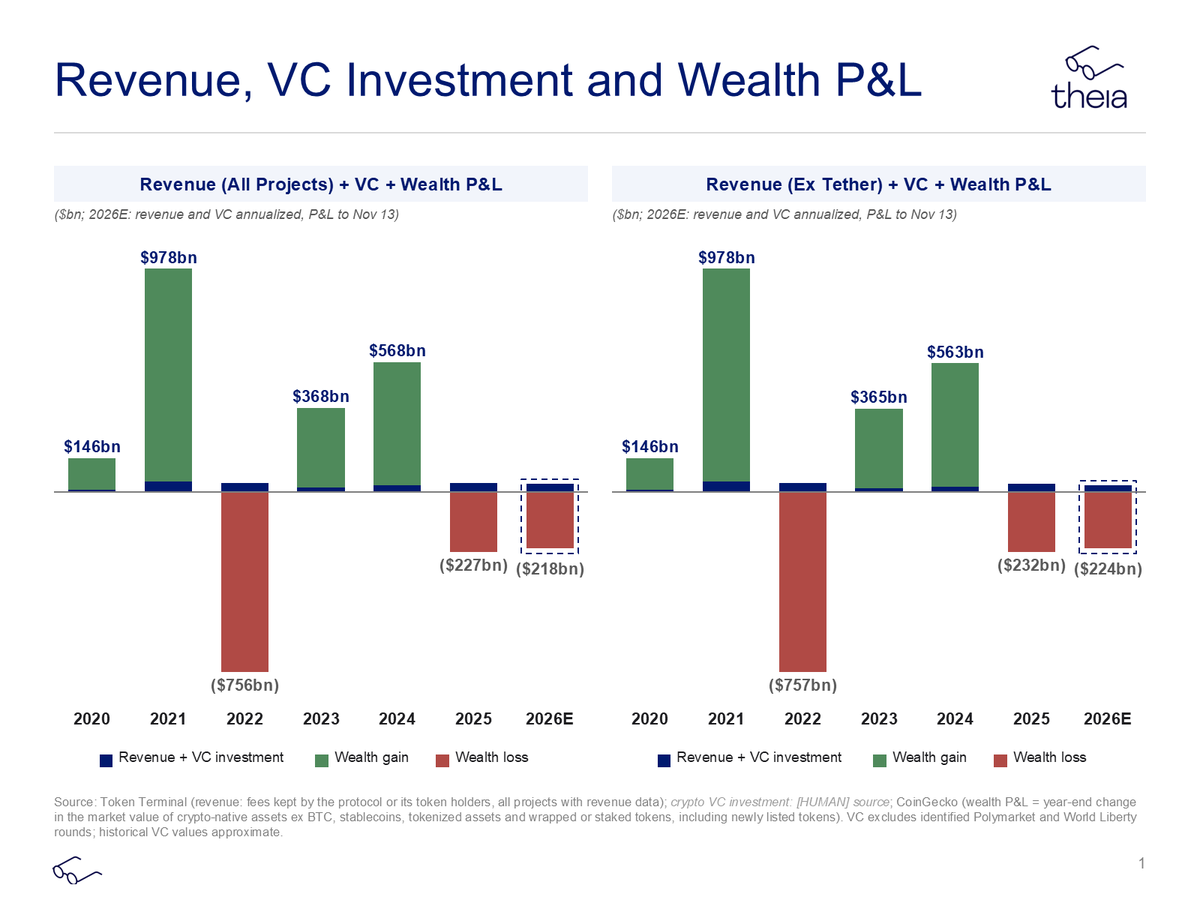
業界全体の実際のプロトコル収益と外部VC資本の正味流入額を加算すれば、毎年実際に暗号資産世界に流れ込み、人件費、会場費、監査法人、戦略コンサルタント、採用エージェント、およびバリデーションノードへの支払いに充てられる真の総キャッシュフローが導き出せる。各種経費を控除した後に残る剰余分こそが、投資家に還元される利潤である。
データは明確に示している。2021年と2022年の狂乱のピークと比較して、現在暗号資産業界へ正味で流入している外部キャッシュフローは年間約150億ドル減少している(ここでもTetherは除外している。同社のキャッシュフローは常に内部閉鎖的に留保されているため)。
150億ドルという純減額は、極めて大規模な高賃金ポジションや運用予算を削減するのに十分だ。それでもなお、これは現在の暗号資産業界が経験しているような深く、ほぼ崩壊とも形容できる降伏のような絶望を完全に説明するには至らない。
貸借対照表:核心病巣と3500億ドルの資産消滅
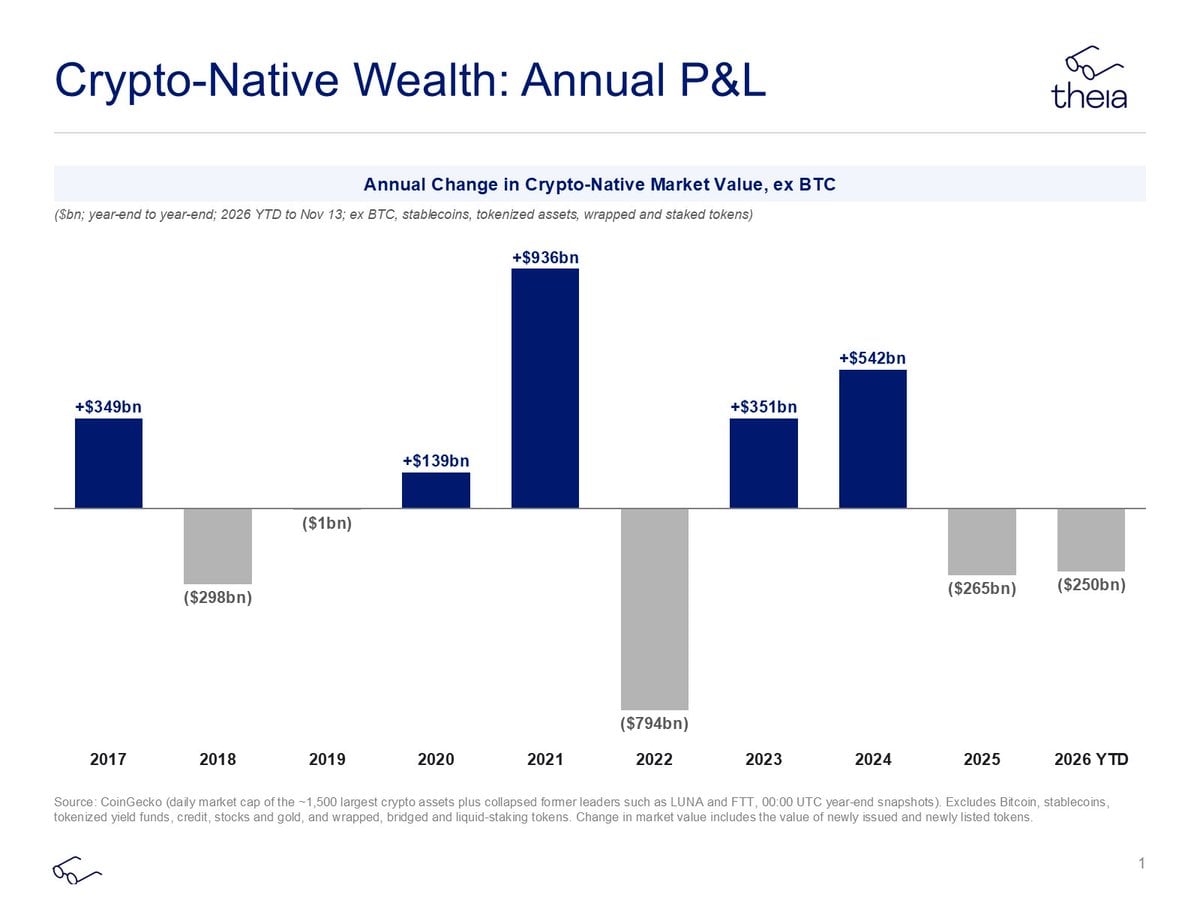
これこそが業界全体の集団的痛みの真の原因だ。驚くべき数のミスマッチを注意深く検証してほしい。暗号資産業界全体の今年度の年間外部現金流入額はたった266億ドルしかないのに、同じ期間においてイーサリアム(ETH)とSolana(SOL)の二つの資産だけで、昨年10月以降に業界全体の貸借対照表上で約3500億ドルの富が消滅したのである。
暗号資産業界は極めて稀で特殊な生態系であり、その貸借対照表上の資産時価総額が、自社自身の実際の日常運用キャッシュフローに対して常に桁外れの大きな比率で位置している。
伝統的な米国株トークン化の拡大やステーブルコインのわずかな手数料収入の増加など、どれほど積み重なっても貸借対照表上の3500億ドルに及ぶハードな出血損失穴を埋めることはできない。
もしプロトコル収益の拡大のみでイーサリアムとSolanaの資産価値暴落を相殺しようとするなら、業界全体の収益規模を35倍に膨張させる必要があり、つまりオンチェーン上で架空のHyperliquid並みの超強力キャッシュカウが350個も出現したことに相当する。
すべての数字を同一座標系に並べたとき、あなたは突然気づくだろう。業界全体の貸借対照表の健全性が、人々の運命と喜劇を本当に支配する唯一の一次駆動力であるということに。
私は深信じている。一つの業界の本質的な現状を徹底的に読み解く最も効果的な方法は、時間軸を延ばしてその三つの財務諸表の動的変化を観察し、特に資金の循環フローを明確にすることだ(誰が資本を引き抜き、誰が再投資してフィードバックし、お金が最終的にどこに使われたか)。シリコンバレーのテックジャイアント、米国のプライベートエクイティ、あるいはAIブームといったどの分野においても、この分析フレームワークは有効に機能する。
本稿では暗号資産業界の財務諸表整理にあたりあえて極端にシンプルな視点を採用したが、私はこれが現在の市場の真実の色調を十分に説明できると信じている。皆が一般的に悲しみと苦痛に浸っている理由は、単に暗号資産価格が下落し、帳簿上の資本が極端に目減りしたからに過ぎない。
2027~2028年展望:絶望からの脱却に向けた二つの道筋
肌感覚は厳しくとも、楽観を保つための確固たる理由は依然として存在する。第一に、最も過酷なバブル剥ぎ落とし相場はおそらく既に終息している。優良なオンチェーンプロトコルは現在極めて合理的な適正バリュエーションで設定されており、Cardano(ADA)といった旧世代ナラティブトークンは、最高水準の800億ドルから50億ドルへと大きく値を下げて整理されている。
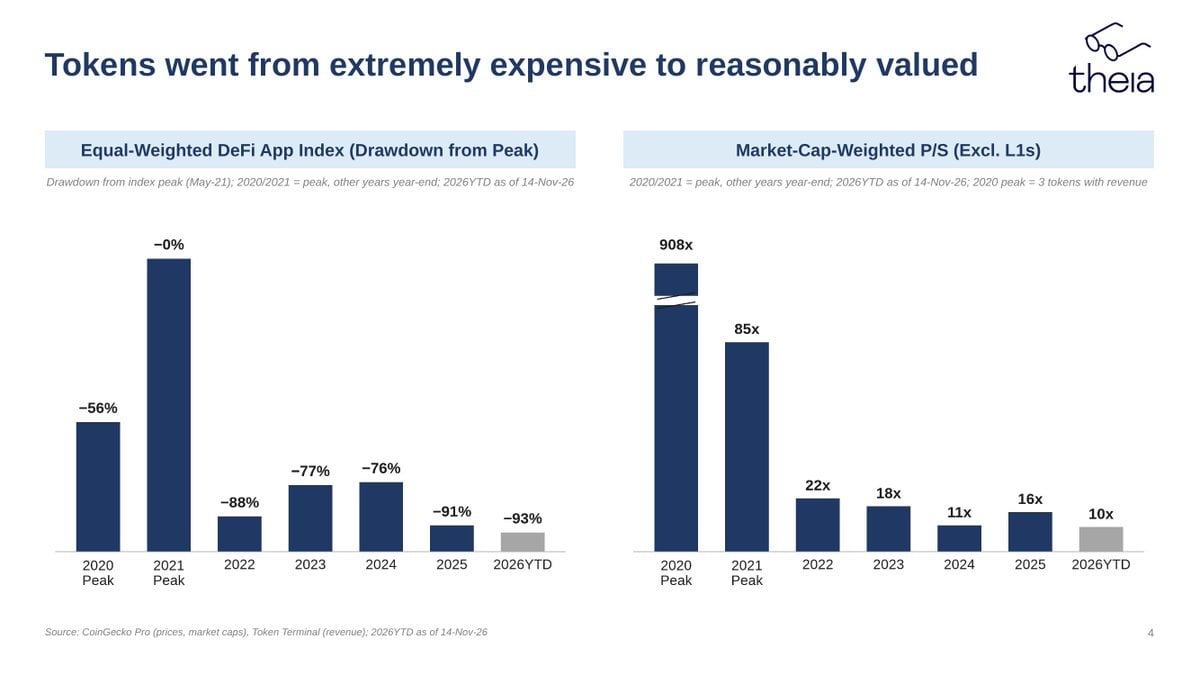
現在の長く続く絶望サイクルから抜け出すための最初の道は、真に造血能力と配当分配機能を持つレベニュージェネレイティングトークン(収益創出トークン)を積極的に育成することにある。
純粋に事業収益だけで3500億ドルの資産損失を穴埋めしようとすればHyperliquidが350個必要なように見えるかもしれないが、資産評価倍率のレバレッジ効果を考えれば、実際にはHYPEのような真のキャッシュフロー創出能力を備えた数種類のトークン資産だけで十分だ。それらで貸借対照表の資産サイドを再構築し、業界全体の純資産を2024年の最良の状態へと戻すことができる。
もう一つより直接的な道筋は、価値保存の潜在力を備えたコアネイティブアセット(BTC、ETH、SOL、ZECなど)の時価総額が再び3500億ドルの増加を見せ、失った分を取り戻すことに依存している。
ビットコインにとってこれはおよそ30%の上昇余地に過ぎない(無論、業界内の再投資に関与しない純粋な外部ETF個人投資家やホダー層を差し引いた場合、業界全体が外的流動性を供給するためにはビットコインの60%以上の騰勢が必要となる可能性がある)。
またはイーサリアムとSolanaが再び歴史的最高点(ATH)に向けて挑戦することに委ねる。この推論は古風かもしれないが、冷徹な数学的ロジックの前に立ちはだかる現実として、真の資本還流こそが貸借対照表の深層的危機を解消するための唯一無二のものである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @TheiaResearch